
ポストコンシューマーリサイクルプラスチック市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 18.54 十億米ドル |
| 市場規模 (2032) | 29.22 十億米ドル |
| 成長率 (2027 - 2032) | 9.53 % |
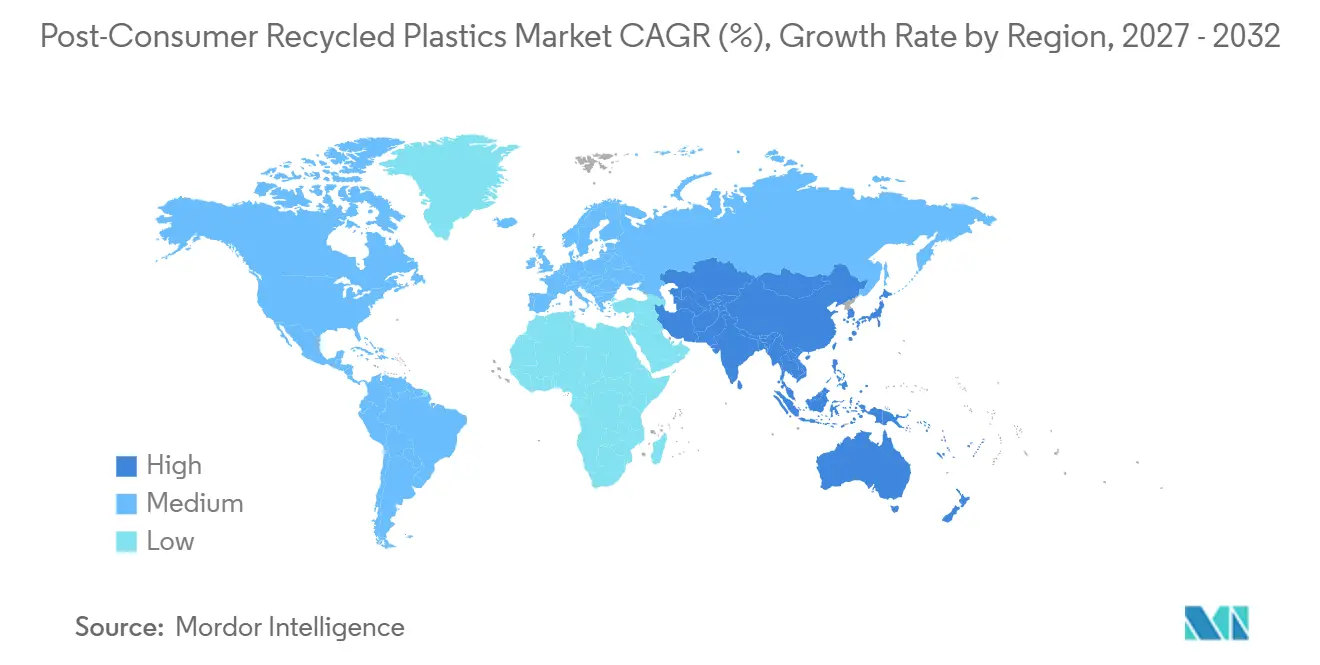
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
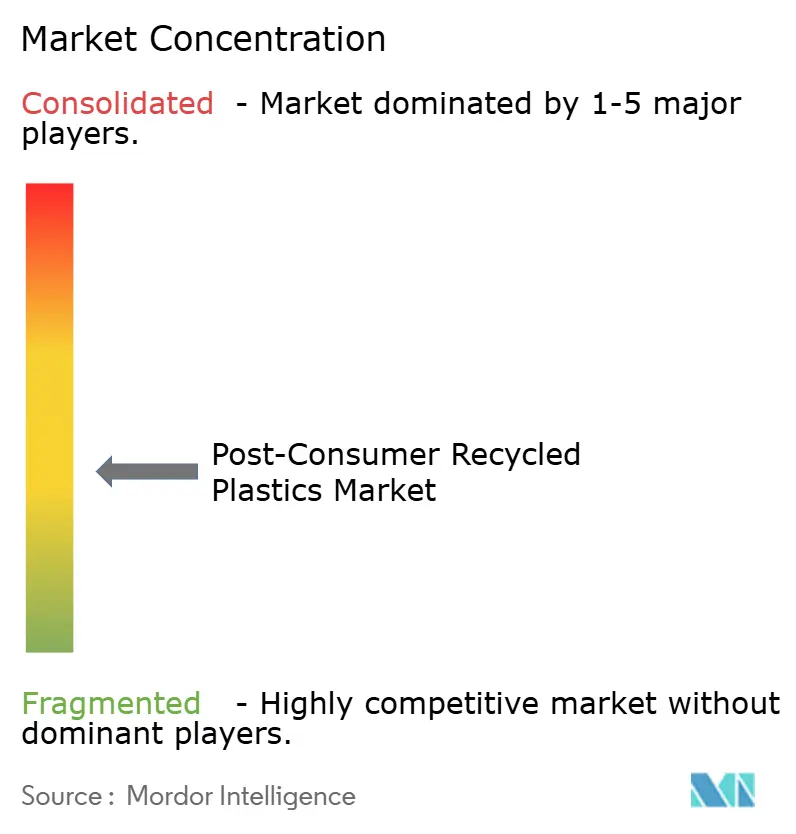
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポストコンシューマーリサイクプラスチック市場分析
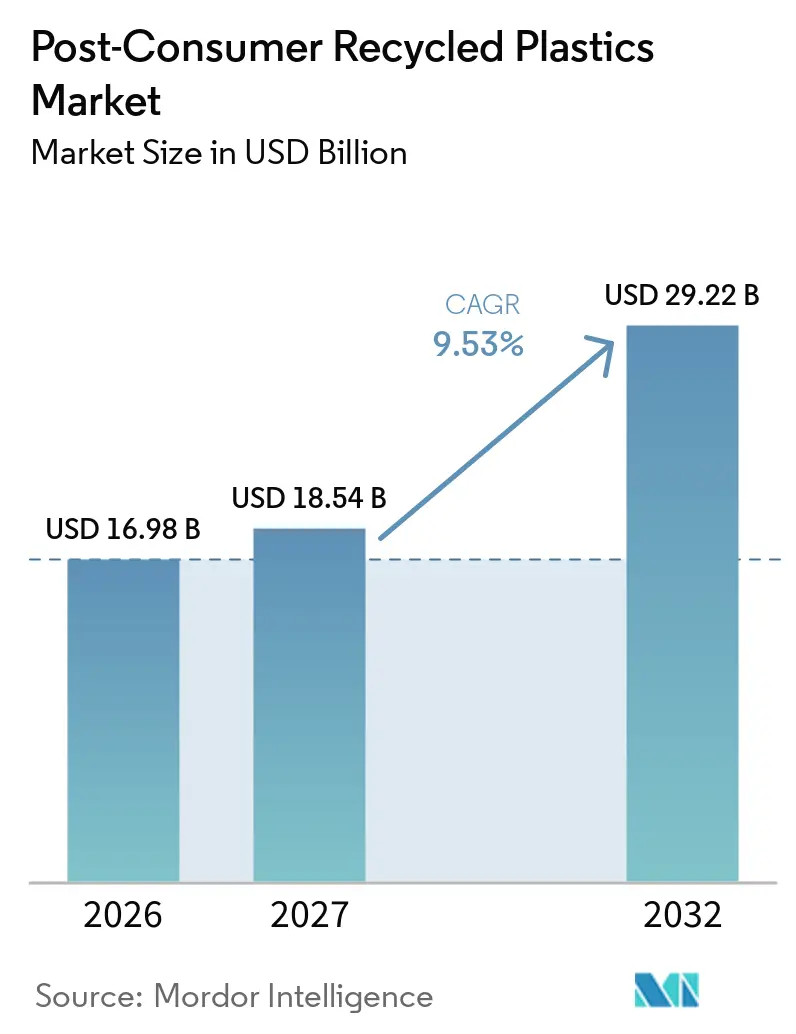
ポストコンシューマーリサイクルプラスチック市場規模は2026年に16.98 ビリオン 米ドルと評価され、2027年の18.54 ビリオン 米ドルから2032年には29.22 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは9.53%と推定されます。包装はポストコンシューマーリサイクルプラスチックの主要需要基盤であり続けており、リサイクル含有量規制が飲料容器、硬質包装、フレキシブルフィルムに直接適用されています。これらの規制要件により、多くの購買者にとって調達は自主的な環境目標から法令遵守義務へと移行しています。その結果、検証済みの材料品質、回収能力、トレーサブルなサプライが競争上のより重要な要素となっています。アジア太平洋地域は大規模な処理能力と拡大するリサイクル含有量の公式要件を兼ね備えており、北米と欧州は需要促進において規制の実施により大きく依存しています。ポストコンシューマーリサイクルプラスチック市場は強い需要シグナルに直面していますが、進展は信頼性の高いフィードストックの入手可能性とバージン樹脂との実行可能な価格関係に依存しています。
主要レポートのポイント
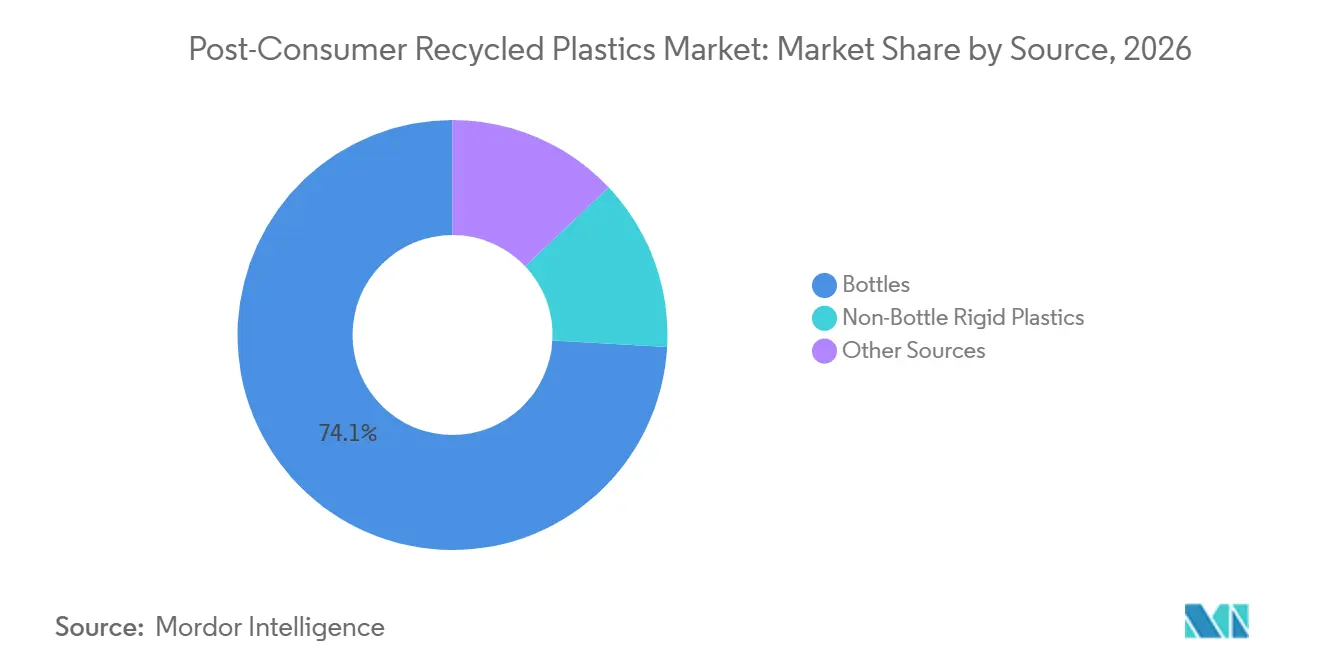
- 原料別では、ボトルが2026年のポストコンシューマーリサイクルプラスチック市場シェアの74.12%を占め、ボトルは2032年までCAGR 10.32%で成長すると予測されています。
- ポリマータイプ別では、ポリエチレンテレフタレート(PET)が2026年のポストコンシューマーリサイクルプラスチック市場シェアの35.71%を占め、ポリスチレンは2032年までCAGR 10.56%で成長すると予測されています。
- 処理タイプ別では、機械的リサイクルが2026年のポストコンシューマーリサイクルプラスチック市場シェアの70.67%を占め、ケミカルリサイクルは2032年までCAGR 10.71%で成長すると予測されています。
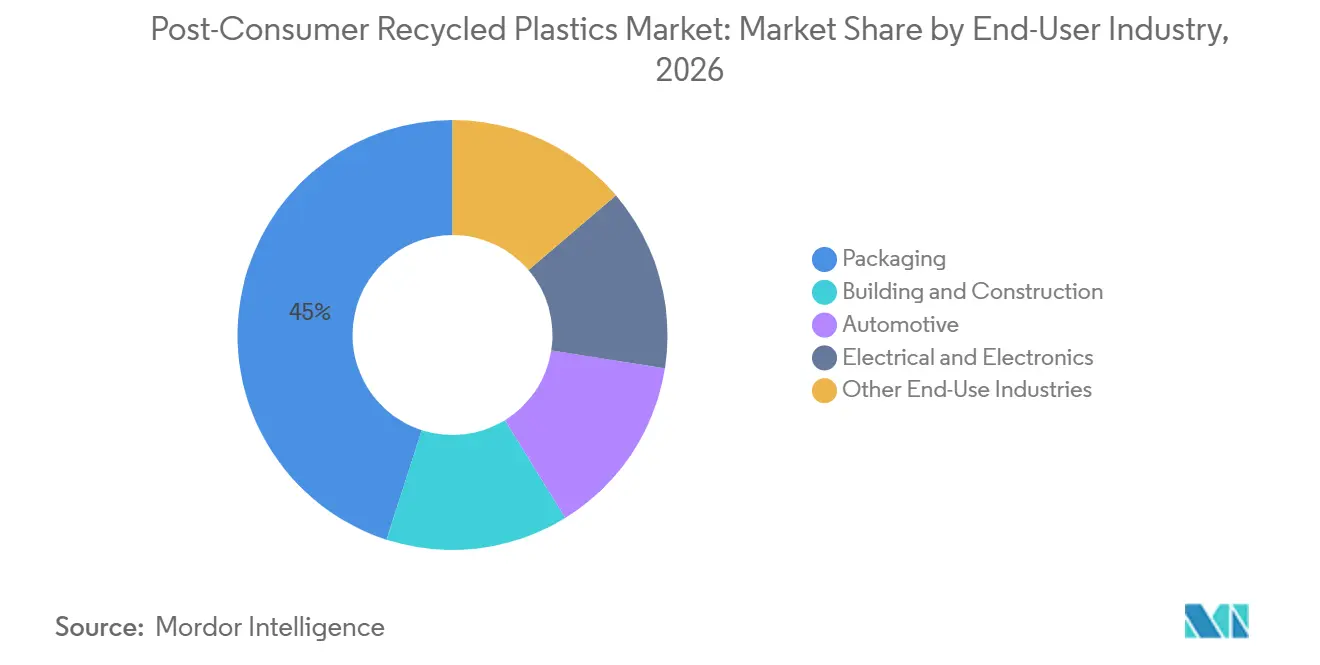
- エンドユーザー産業別では、包装が2026年のポストコンシューマーリサイクルプラスチック市場シェアの45.04%を占め、2032年までCAGR 11.69%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のポストコンシューマーリサイクルプラスチック市場シェアの40.26%を占め、2032年までCAGR 11.14%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクル含有量義務規制および拡大生産者責任(EPR)に連動した需要 | +2.5% | 世界全体、北米およびEUに集中 | 中期(2〜4年) |
| 循環型包装に向けたブランドオーナーの調達コミットメント | +2.0% | 世界全体 | 短期(2年以内) |
| 選別・洗浄・食品グレード再処理における技術進歩 | +1.5% | 世界全体、EUおよびアジア太平洋での先行利益 | 長期(4年以上) |
| 用途の拡大とトレーサブルな国内フィードストック | +2.0% | 世界全体、北米、EU、東アジアに関連 | 中期(2〜4年) |
| 国内供給の安全保障とトレーサブルな循環型フィードストック | +0.8% | 北米、EU、東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル含有量義務規制および拡大生産者責任(EPR)に連動した需要
規制はポストコンシューマーリサイクルプラスチック市場において最も信頼性の高い需要シグナルを提供しています。EU規則(EU)2025/40は2026年8月から適用が開始され、2030年からプラスチック包装における最低リサイクル含有量を義務付けています。PETの接触敏感包装は2030年から30%のポストコンシューマーリサイクル含有量を含む必要があり、その後の年度にはより高い要件が計画されています。ワシントン州は法定枠組みの下、対象プラスチック飲料容器に25%のポストコンシューマーリサイクル含有量を義務付けています。プラスチックリサイクル業者協会も、飲料、洗浄剤、パーソナルケア包装に影響する要件を含む、複数の米国州にわたるリサイクル含有量要件を記録しています。これらの重層的な要件により、材料購入は任意の持続可能性行動ではなく、業務上の必要事項となっています。また、管轄区域によってリサイクル含有量の証明方法が必ずしも同一ではないため、使用可能な供給プールが狭まる可能性があります。ワシントン州は関連する状況においてマスバランス帰属を認めていますが、他のアプローチでは物理的に分離されたコンテンツが必要な場合があります。この違いにより、全体的なリサイクル能力が利用可能であっても、法令遵守に適格な材料の供給が逼迫する可能性があります。
循環型包装に向けたブランドオーナーの調達コミットメント
ブランドオーナーの購買コミットメントは、ポストコンシューマーリサイクルプラスチック市場において公式規制を超えた需要を支えています。エレン・マッカーサー財団グローバルコミットメントの署名企業は、プラスチック包装のリサイクル含有量を2023年の14%から2024年には16%に引き上げました。報告されたシェアは2018年に5%であり、参加企業の間でバージン材料からの持続的な移行が示されています。リサイクル業者の署名企業は2024年に約200万メトリックトンのリサイクル含有量を生産し、2023年比で6%増加しました。L'Oréalは50%の目標に対して2024年に37%のリサイクル含有量を達成し、高純度PETおよびHDPEストリームへの需要を支えています。一貫した購買プログラムにより、リサイクル業者は設備投資に対してより高い確信を持てるようになります。Church & Dwightは、供給制約とコスト上昇により購買者が内部のリサイクル含有量目標を下回る可能性があると報告しています[1]。調達コミットメントは重要ですが、フィードストックの入手可能性と処理収率の改善に取って代わることはできません。
選別・洗浄・食品グレード再処理における技術進歩
選別、洗浄、再処理における改善により、厳しいエンドユース要件を満たすポストコンシューマーストリームの数が増加しています。インドは2025年に食品グレードのリサイクルPETを承認し、飲料および乳製品用途への規制された経路を開きました。機械的にリサイクルされたポリスチレンも、2025年初頭に日本と欧州で商業的な食品包装用途に参入しました。2025年のNature Chemical Engineering誌の研究では、触媒メタノリシスによる混合ポリエステル廃棄物からのモノマー収率が78%から98%であることが報告されました。同研究では、リサイクルPETが市販のバージンPETと同等の引張強度および熱性能を示したことが報告されています。また、最低販売価格を1キログラムあたり2.37米ドルと推定し、これはバージン材料コストより36%低く、温室効果ガス排出量も41%低いとされています。別のNature Chemical Engineering誌のレビューでは、溶媒ベースのプロセスがポリマー鎖を切断することなく多様な廃棄物から高品質の樹脂を生産できることが指摘されています。これらの技術は、厳格な材料仕様を必要とする用途の品質向上に貢献できます。
用途の拡大とトレーサブルな国内フィードストック
ポストコンシューマーリサイクルプラスチック市場は、包装への歴史的な依存を超えて拡大しています。世界経済フォーラムは、自動車用途が世界のプラスチック需要の12%から15%を占めると推定しています。電気自動車の普及により、車両重量を削減するプラスチックおよび繊維強化複合材料への需要が増加する可能性があります。BKV-GmbHによると、ドイツの建設セクターは68万6,000トンのポストコンシューマーリサイクル材を消費し、包装セクターの47万2,000トンを上回りました。同研究では建設用途における22%のリサイクル含有量が報告されています。Laing O'Rourkeはオーストラリアのプロジェクトで75%のリサイクル含有量を持つ防音壁を使用し、104トンのプラスチック廃棄物を埋め立て処分から転換しました。包装、自動車、建設にわたる幅広い用途により、需要がより多くのエンドマーケットに分散されます。購買者が信頼性の高いコンプライアンスグレードの材料を必要とする場合、トレーサブルな地域供給の価値も高まります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自治体ストリームにおける汚染およびポリマー混合の変動性 | -1.2% | 世界全体 | 短期(2年以内) |
| 低コストバージン樹脂および輸入ポストコンシューマーリサイクル(PCR)との価格競争 | -1.5% | 北米およびEU | 短期(2年以内) |
| マスバランス受け入れおよびチェーン・オブ・カストディ規則の不確実性 | -0.8% | EU、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自治体ストリームにおける汚染およびポリマー混合の変動性
フィードストック品質の不一致は、ポストコンシューマーリサイクルプラスチック市場における主要な操業上の制約であり続けています。自治体の回収ストリームはPET、HDPE、PP、PVC、および多層材料を混合していることが多くあります。リサイクル業者は処理前にこれらの材料を分離・洗浄する必要があり、コストが増加し使用可能な収率が低下します。この問題はポリスチレンにおいて特に深刻であり、回収システムは地域によって大きく異なります。そのため、ケミカルリサイクル施設は一貫したポストコンシューマー供給ではなく、産業用プラスチック廃棄物に依存する場合があります。2025年の英国王立化学会(RSC)サステナビリティ誌のレビューでは、実際のプラスチック廃棄物ストリームは複雑な混合物であり、機械的インフラでは適切かつ経済的に処理できないことが指摘されています。この制約は低投資の結果ではなく、構造的なものです。EU包装および包装廃棄物規則(PPWR)は2030年からリサイクル性能グレードの公表を義務付け、2035年から大規模な選別およびリサイクルの証拠を求めます。これらの要件により、よりクリーンなフィードストックを生産する包装設計の価値が高まります。
低コストバージン樹脂および輸入ポストコンシューマーリサイクル(PCR)との価格競争
低コストのバージン樹脂は、ポストコンシューマーリサイクルプラスチック市場における需要とマージンを弱める可能性があります。欧州のリサイクル業者はまた、低コストの輸入リサイクルポリマーとの競争にも直面しています。Biffaは、バージンポリマー価格の低下が国内リサイクル材料への需要を減少させ、ワシントンポリマーズサイトおよびウィガンのマテリアルリカバリー施設の閉鎖に寄与したと報告しています[2]。リサイクル業者が信頼性の高い引き取り契約を確保できない場合、価格圧力は投資を抑制する可能性があります。この問題は、規制が強制力のある需要を生み出す前に能力を増強したオペレーターにとって特に困難です。したがって、政策執行の速度は、表明されたリサイクル目標と同様に重要となる場合があります。価格差が拡大するとスポット購買が増加し、長期供給契約の安定性が損なわれます。変動する投入コストと不確実な販売価格の組み合わせにより、小規模オペレーターは財務的な圧力にさらされ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
ボトルが供給を牽引、非ボトル硬質プラスチックが追い上げボトルは2026年のポストコンシューマーリサイクルプラスチック市場シェアの74.12%を占め、2032年までCAGR 10.32%で成長すると予測されています。この地位は、成熟したボトル回収システムと均質なフィードストックの相対的な価値を反映しています。ボトルグレードのポリエチレンテレフタレート(PET)および高密度ポリエチレン(HDPE)は、通常、混合自治体材料よりも汚染レベルが低くなっています。そのため、処理業者はより少ない洗浄・選別工程で食品接触対応の出力を達成できます。このコスト優位性は、バージン樹脂価格が急激に変動した場合でもマージンを保護できます。ドイツ、ノルウェー、および複数の米国州のデポジット返却システムは、集中的で予測可能なボトルフィードストックのプールを提供しています。これらのシステムの返却率は90%を超えており、既知の供給に対して資金調達できるリサイクル能力を支えています。ボトルに関連するポストコンシューマーリサイクルプラスチック市場規模は、確立された回収、選別、処理インフラから恩恵を受けています。これらの条件により、ボトルは高品質リサイクル材生産のための信頼性の高い投入ストリームとなっています。
非ボトル硬質プラスチックには、クラムシェル、タブ、キャップが含まれます。これらの材料は、原料の状況における漸進的成長の最大の機会です。近赤外線選別およびAI対応識別により、複雑な廃棄物ストリームからこれらのアイテムを分離する能力が向上しています。識別精度の向上により、以前は十分に処理されていなかった材料の回収コストを削減できます。フィルム、農業用プラスチック、硬質産業用容器は、大規模なリサイクル出力のための原料としてはまだ成熟していません。これらは引き続き、新しい溶媒ベースおよびパイロリシスプラントのフィードストックを求めるケミカルリサイクル業者や石油化学企業からの投資を集めています。拡大生産者責任プログラムは、対象廃棄物ストリームが拡大される場合、これらの材料の回収を増加させることができます。技術の改善により、回収されたプラスチックのより多くの割合を使用可能なフィードストッに変換できます。回収規則と選別能力が向上するにつれて、原料の構成は多様化する可能性があります。

ポリマータイプ別:
PETがリード、ポリスチレンはケミカルルートで前進PETは2026年のポストコンシューマーリサイクルプラスチック市場シェアの35.71%を占めました。その地位は、広範なボトル回収と確立されたボトルtoボトルリサイクルシステムに基づいています。Indorama Venturesは2024年に11カ国20以上の施設で264億本のPETボトルをリサイクルしました。2025年8月5日、同社は2011年以来の累計リサイクルポストコンシューマーPETボトル数が1,500億本に達しました。PETは飲料包装およびその他の食品接触用途において明確なエンドマーケットを持っています。その回収インフラにより、処理業者はより理解しやすいフィードストック品質へのアクセスが可能です。確立された基盤は、包装におけるリサイクル含有量要件への準拠も支援します。PETは、材料回収システムとエンドユース需要が共に発展してきたため、その地位を維持しています。
HDPEは第2位のポリマーストリームであり、リサイクル含有量コミットメントを追求するブランドオーナーにとって引き続き重要です。リサイクルナチュラルHDPEへの需要は強く、特に購買者が一貫した包装グレードの材料を求める場合に顕著です。ポリスチレンは最も成長が速いポリマータイプであり、2027年から2032年にかけてCAGR 10.56%が予測されています。ケミカルリサイクルは、ポリスチレンを食品グレードのスチレンモノマーに変換する経路を提供します。日本千葉県のDenkaのAgilyx技術ライセンスによるパイロリシス施設と欧州の解重合プロジェクトがこの方向性を示しています。PP、LDPE、PVC、PURは建設、自動車、電気用途に使用されています。これらの低い回収率と混合廃棄物ストリームへの高い露出は、リサイクル材の品質と産出量を制限し続けています。ポストコンシューマーリサイクルプラスチック産業は、これらのポリマータイプからより多くの価値を引き出すために、より優れた回収・分離システムを必要としています。
処理タイプ別:
機械的リサイクルが主流を維持、ケミカルリサイクルが選択肢を拡大機械的リサイクルは2026年のポストコンシューマーリサイクルプラスチック市場シェアの70.67%を占めました。洗浄ライン、押出機、ペレタイザー設備の大規模な設置基盤を持っています。この経路は多くのケミカルプロセスよりも資本要件が低くなっています。機械的リサイクルは、クリーンで十分に選別されたPETおよびHDPEストリームに適しています。回収システムが一貫した材料供給を提供することで、主要な処理経路であり続けています。その運用実績により、近期のリサイクル含有量要件を満たす上での主要プレイヤーとなっています。機械的リサイクルに関連するポストコンシューマーリサイクルプラスチック市場規は、確立されたインフラと低い資本集約度によって支えられています。主な制限は、混合・汚染・多層廃棄物の処理の困難さです。この制限により、回収されたプラスチックの大部分が高付加価値の機械的リサイクル用途の対象外となっています。
ケミカルリサイクルは2027年から2032年にかけてCAGR 10.71%で拡大すると予測されています。機械的リサイクルに適さない一部の材料ストリームを処理できます。広東省揭陽市の施設は2025年に試験生産を開始し、年間20万トン以上の未選別混合プラスチックを処理する能力を持っています。同施設は92%以上の製品収率を報告しました。ケミカルルートは低価値プラスチック廃棄物から化学フィードストックを生成できますが、リサイクル含有量クレームの検証規則は依然として一貫していません。生物学的リサイクルはまだ初期段階にありますが、知的財産への投資は増加しています。CarbiosとIndorama Venturesはフランスで完全生物リサイクルPETの製造プラントを開発しています。このプロジェクトはポストコンシューマーストリームに向けた産業規模の酵素ベースリサイクルを代表しています。ケミカルおよび生物学的手法は、近期において機械的リサイクルを置き換えるのではなく、補完することが期待されています。
エンドユーザー産業別:
包装が数量でリード、自動車が価値でリード包装は2026年のポストコンシューマーリサイクルプラスチック市場規模の45.04%を占め、2032年までCAGR 11.69%で拡大すると予測されています。包装は大量の材料を使用し、対象となるリサイクル含有量要件に直面しています。EU包装および包装廃棄物規則(PPWR)は2030年から接触敏感プラスチック包装に30%のリサイクル含有量を義務付けています。この要件により、食品接触リサイクル材料の明確な需要基盤が生まれます。包装コンバーターはこれらの義務を満たすために安定した品質と検証済みのコンテンツを必要としています。これにより、ボトルtoボトルPETおよびその他の高純度リサイクルシステムへの投資が支援されます。包装需要はまた、クリーンなフィードストックを供給する回収システムの利用可能性と密接に結びついています。その地位は、その規模と規制への直接的な露出の両方を反映しています。
自動車はリサイクルプラスチックの成長する二次用途です。改訂されたEU使用済み車両指令は95%の回収可能性を義務付け、循環型材料使用を支援しています。CovestroはNIOおよびVolkswagenと中国における車から車へのプラスチックリサイクルサプライチェーンに取り組んでいます。中国では年間600万から700万台の車両が使用済みとなっています。建設はすでに欧州で22.7%のリサイクル含有量を示しており、自動車用途の4.6%と比較されます。電気・電子用途は数は少ないですが、リサイクルアクリロニトリルブタジエンスチレン(ABS)およびポリプロピレン(PP)のプレミアムグレードを支援できます。MBA Polymers UKはリサイクルABSに対してCarbon Trust低CO₂認証を取得し、バージン同等品より86%低いカーボンフットプリントを達成しました。これらの用途は単一のエンドマーケットへの依存を減らし、一貫した材料性能に対する価値を高めます。
地域分析
アジア太平洋のポストコンシューマーリサイクルプラスチック市場
アジア太平洋は2026年のポストコンシューマーリサイクルプラスチック市場シェアの40.26%を占め、2032年までCAGR 11.14%を記録すると予測されています。中国は機械的およびケミカルリサイクル能力を拡大しています。インドは食品グレード硬質包装におけるリサイクルPETの拡大生産者責任要件を正式化しています。日本と韓国は成熟した産業システムを地域の供給基盤に提供しています。OECDは日本のリサイクル率が2022年の14%から2050年には26%に増加し、韓国の率が同期間に10%から22%に上昇すると予測しています。
中国およびインドのポストコンシューマーリサイクルプラスチック市場
中国の供給規模は、ポストコンシューマーリサイクルプラスチック市場において地域に強固な地位を与えています。しかし、中国におけるバージンPETの供給過剰は、リサイクルPET購買に対する近期の圧力となっており、大規模な能力があってもフィードストック経済への露出を排除できないことを示しています。インドの食品グレードrPET承認は、飲料および乳製品用途からの新たな需要を支援します。日本と韓国の確立されたシステムは、より高品質なリサイクル出力のための有用な基盤を提供しています。地域の成長は、新しい処理能力が稼働するにつれて適切な廃棄物回収を維持できるかどうか、およびバージン樹脂価格が低い場合にコンバーターがリサイクル材料を吸収できるかどうかに依存しています。
南北アメリカおよびEMEAのポストコンシューマーリサイクルプラスチック市場
北米と欧州は規制主導の需要において中心的な役割を維持しています。EU PPWRは2026年8月から適用が開始され、そのリサイクル含有量規則は2030年に発効します。欧州はエネルギーコストの上昇、低コスト輸入品、リサイクル能力の低下に直面しています。南米はより明確なEPR法制を整備しつつありますが、不明確な輸入規則がリサイクル業者と輸入業者に影響し続けています。ブラジルは下流の要件を満たすために輸入PETフレークへの依存が高まっています。中東・アフリカは依然として初期段階の市場であり、サウジアラビアと南アフリカが牽引しています。湾岸協力会議諸国がビジョン2030に連動した循環経済プログラムを実施するにつれて、その役割は拡大する可能性があります。
競合状況
ポストコンシューマーリサイクルプラスチック市場は中程度に分散しています。Veolia、SUEZ、REMONDIS SE & Co. KGは、Indorama Ventures、Plastipak Holdings、MBA Polymersなどの専門リサイクル業者と競合しています。最大手のオペレーターは、回収、選別、洗浄、ペレタイジング、コンパウンディングにわたる管理を追求しています。垂直統合により、スポット購買へのリスクを低減し、材料チェーン全体でより多くの価値を保持できます。また、購買者のトレーサブルで一貫したリサイクル材に対する要件を満たすのにも役立ちます。Indorama Venturesは11カ国に20以上のリサイクル施設を運営し、2030年までに150万トンのリサイクルPET能力を確約しています。同社は2018年から2024年の間に27億米ドルのサステナビリティファイナンスを調達しました。
ケミカルリサイクルは、混合プラスチック廃棄物に対処するための戦略的機会を企業に提供しています。OMVはReOil技術を使用し、CarbiosとAgilyxは従来の機械的処理を補完する経路を開発しています。コンプライアンス認証も重要性を増しています。ISCC PLUSは認証された材料フローのチェーン・オブ・カストディ要件を設定し、ISO 22095:2020はマスバランスチェーン・オブ・カストディ会計のフレームワークを提供しています。文書化された認証と追跡システムを持つ企業は、管轄区域がこれらの方法を受け入れる場合に、コンプライアンスクレームをより適切に支援できます。この能力は、同等の文書を提供できないリサイクル業者と認証オペレーターを差別化する可能性があります。競争優位性はますます品質保証、トレーサビリティ、フィードストック確保能力に依存しています。
中規模オペレーター間での統合が進んでいます。MBA Polymersは2025年にenergenta AGとの合併を完了し、回収、選別、マテリアルリカバリー、高度コンパウンディングにわたる統合プラットフォームを構築しました。Veoliaは2026年2月に2025年の営業・財務実績を報告し、バリューチェーンにおける統合環境サービスグループの継続的な役割を反映しました。IndoramaのグローバルなPET回収・再処理を中心とした施設ネットワークは、規模構築のもう一つの例を提供しています。これらの動向により、小規模リサイクル業者の資本・運営要件が高まっていますが、小規模企業は特化した回収、高度な選別、またはケミカルリサイクル技術を通じて引き続き競争できます。
ポストコンシューマーリサイクルプラスチック産業のリーダー企業
-
Indorama Ventures Public Company Limited
-
Veolia
-
SUEZ
-
Amcor plc
-
Plastipak Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ポストコンシューマーリサイクルプラスチック市場 このレポートでカバーされる企業
- Amcor plc
- Biffa
- CarbonLITE Industries LLC
- Clear Path Recycling LLC
- Custom Polymers, Inc.
- Envision Plastics
- Indorama Ventures Public Company Limited
- KW Plastics
- MBA Polymers Inc.
- Plastipak Holdings, Inc.
- REMONDIS SE & Co. KG
- Republic Services, Inc.
- SUEZ
- Veolia
- Waste Connections
- WM Intellectual Property Holdings, L.L.C.
最近の産業開発事情 ポストコンシューマーリサイクルプラスチック市場
- 2026年10月:Plastipak Holdingsはイタリアのヴェルバーニアに新しいPETマテリアルセンターを開設するために2,800万米ドルを投資しました。この投資は、EU包装および包装廃棄物規則(PPWR)のリサイクル含有量要件が迫る中、同社の欧州における閉ループPETリサイクルおよび再処理能力を拡大します。
- 2025年9月:Indorama Venturesはスペインのサンロケに新しいPETリサイクルプラントを開設し、1,670万ユーロ(約1,874万米ドル)の投資を受けました。アンダルシア州政府は水処理のエネルギー効率改善に対して345万ユーロ(約387万米ドル)のインセンティブを提供しました。サンロケ施設は同社のリサイクルPET(rPET)ペレット生産における欧州の主要ハブとして機能しています。
世界のポストコンシューマーリサイクルプラスチック市場レポートの調査範囲
ポストコンシューマーリサイクル(PCR)プラスチックとは、消費者が使用し、廃棄され、自治体のリサイクルプログラムを通じて処理された、ペットボトル、食品容器、包装などのプラスチック製品から得られる材料です。これらの材料は家庭や商業施設から回収され、樹脂タイプ別に選別され、汚染物質を除去するために洗浄され、その後メーカーが新しいプラスチック製品の製造に使用する原材料として再処理されます。
ポストコンシューマーリサイクルプラスチック市場は、原料、ポリマータイプ、処理タイプ、エンドユーザー産業、地域別にセグメント化されています。原料別では、市場はボトル、非ボトル硬質プラスチック、その他の原料にセグメント化されています。ポリマータイプ別では、市場はポリエチレンテレフタレート(PET)、高密度ポリエチレン(HDPE)、低密度ポリエチン(LDPE)、ポリプロピレン(PP)、ポリスチレン(PS)、ポリ塩化ビニル(PVC)、ポリウレタン(PUR)、その他のポリマータイプにセグメント化されています。処理タイプ別では、市場は機械的リサイクル、ケミカルリサイクル、生物学的リサイクルにセグメント化されています。エンドユーザー産業別では、市場は包装、建設・建築、自動車、電気・電子、その他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の16カ国における世界のポストコンシューマーリサイクルプラスチックの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ボトル |
| 非ボトル硬質プラスチック |
| その他の原料 |
| ポリエチレンテレフタレート(PET) |
| 高密度ポリエチレン(HDPE) |
| 低密度ポリエチレン(LDPE) |
| ポリプロピレン(PP) |
| ポリスチレン(PS) |
| ポリ塩化ビニル(PVC) |
| ポリウレタン(PUR) |
| その他のポリマータイプ |
| 機械的リサイクル |
| ケミカルリサイクル |
| 生物学的リサイクル |
| 包装 |
| 建設・建築 |
| 自動車 |
| 電気・電子 |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原料別 | ボトル | |
| 非ボトル硬質プラスチック | ||
| その他の原料 | ||
| ポリマータイプ別 | ポリエチレンテレフタレート(PET) | |
| 高密度ポリエチレン(HDPE) | ||
| 低密度ポリエチレン(LDPE) | ||
| ポリプロピレン(PP) | ||
| ポリスチレン(PS) | ||
| ポリ塩化ビニル(PVC) | ||
| ポリウレタン(PUR) | ||
| その他のポリマータイプ | ||
| 処理タイプ別 | 機械的リサイクル | |
| ケミカルリサイクル | ||
| 生物学的リサイクル | ||
| エンドユーザー産業別 | 包装 | |
| 建設・建築 | ||
| 自動車 | ||
| 電気・電子 | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ポストコンシューマーリサイクルプラスチック市場の現在の市場規模は?
ポストコンシューマーリサイクルプラスチック市場規模は2026年に16.98 ビリオン 米ドルと評価され、2027年の18.54 ビリオン 米ドルから2032年には29.22 ビリオン 米ドルへと成長し、予測期間(2027年〜2032年)のCAGRは9.53%と推定されます。
最も強い成長見通しを持つポリマーはどれですか?
ポリスチレンはケミカルリサイクルが食品グレード材料への新たな経路を生み出すことで、2032年までCAGR 10.56%で成長すると予測されています。
機械的リサイクルが引き続き重要である理由は何ですか?
機械的リサイクルは2026年に70.67%のシェアを占めており、確立された設備基盤とケミカル処理よりも低い資本ニーズを持っているためです。
最も強い見通しを持つ地域はどこですか?
アジア太平洋は2026年に40.26%のシェアを占め、2032年までCAGR 11.14%で成長すると予測されています。