
小児テレヘルス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
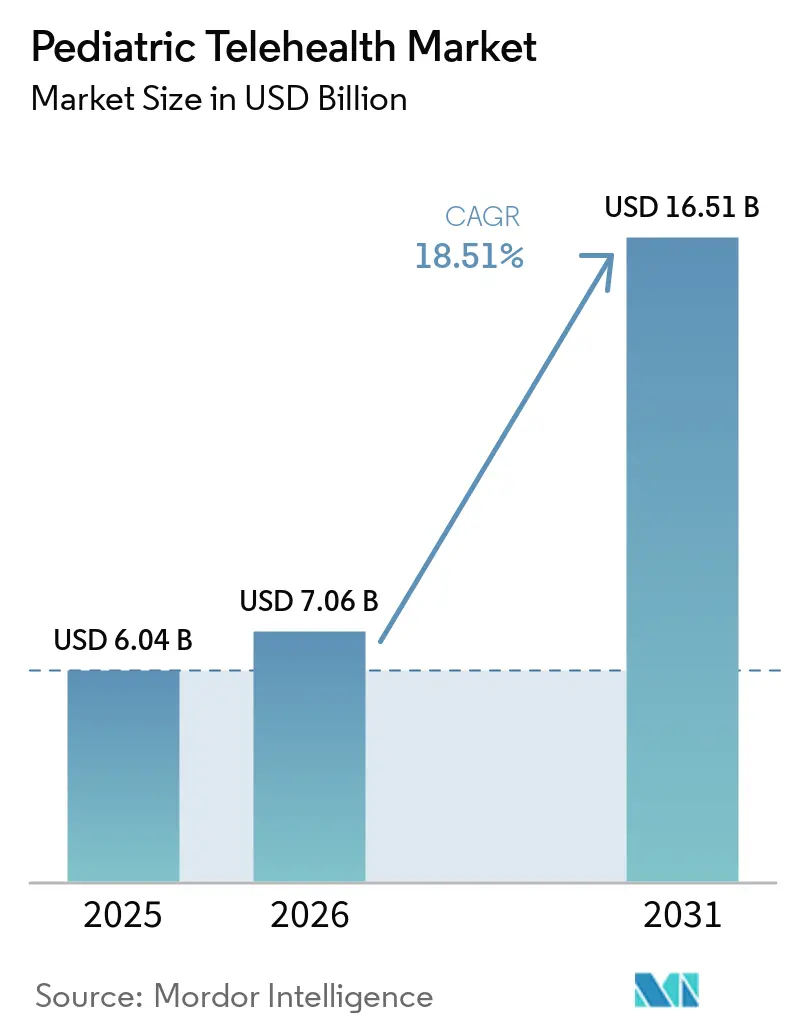
| 市場規模 (2026) | 7.06 十億米ドル |
| 市場規模 (2031) | 16.51 十億米ドル |
| 成長率 (2026 - 2031) | 18.51 % |
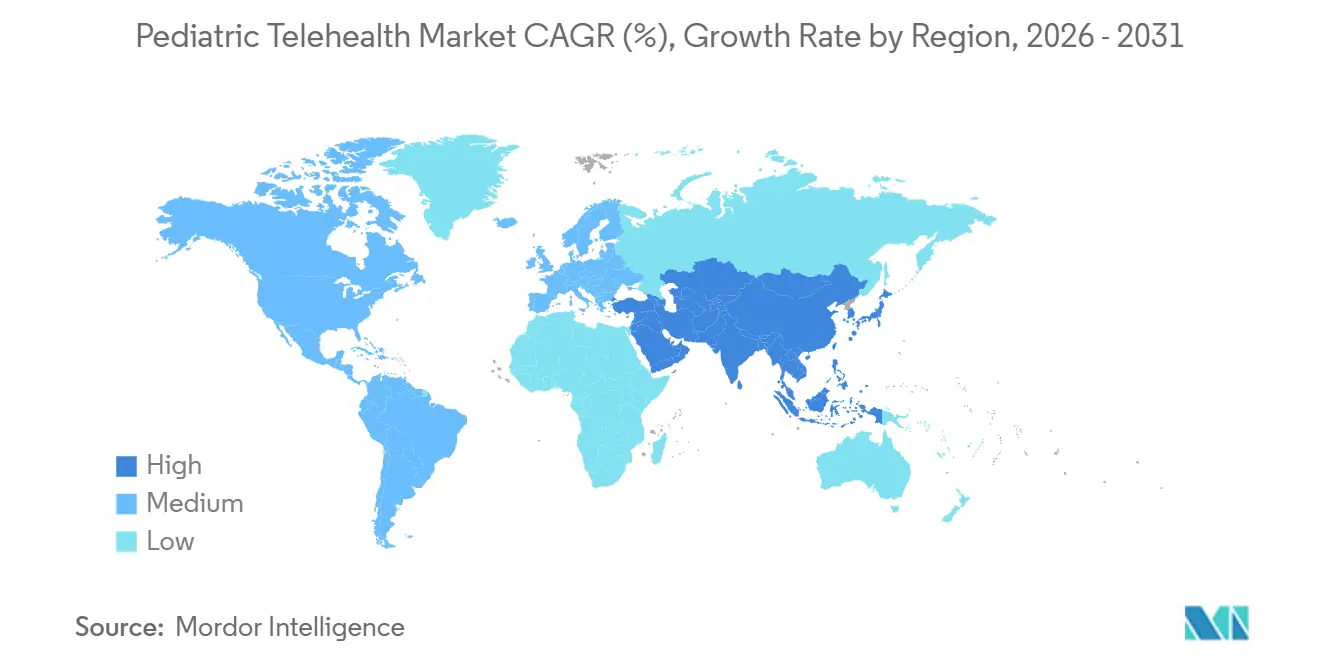
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
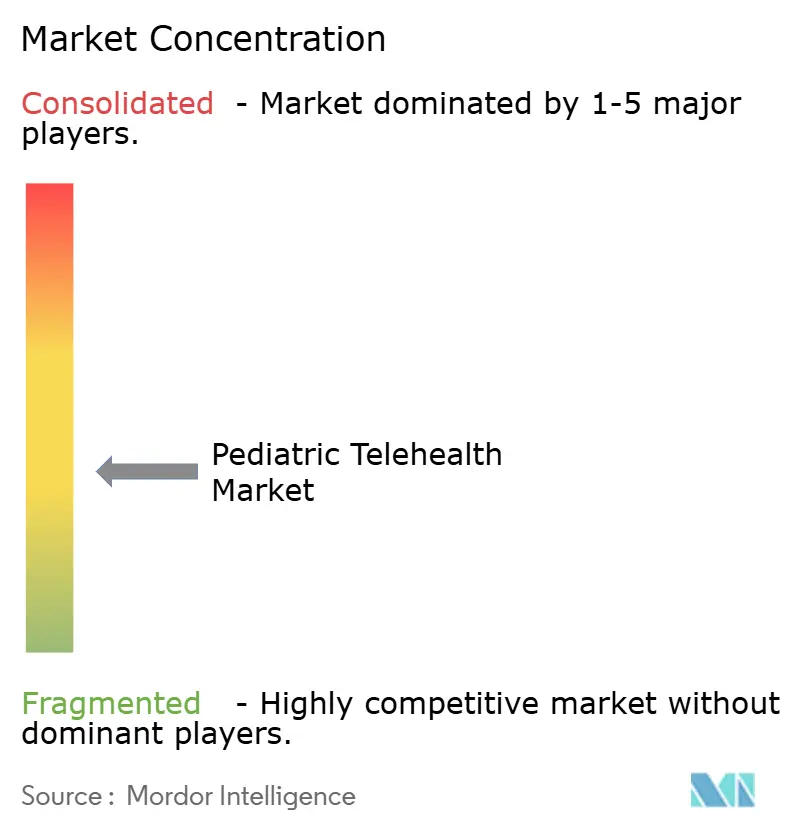
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小児テレヘルス市場分析
小児テレヘルス市場規模は、2025年の60.4 ビリオン 米ドルから2026年には70.6 ビリオン 米ドルに増加し、2031年までに165.1 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて18.51%のCAGRで成長します。
小児テレヘルス市場は、専門医不足により農村部の医療ネットワークの大部分で地域の小児科カバレッジが失われているため、利便性チャネルからコアアクセスモデルへと移行しています。精神的・行動的ケアのニーズが専門医の供給能力を上回っている地域で需要が最も急速に高まっており、バーチャルアクセスが日常的な小児科ケアの経路においてより中心的な役割を担うようになっています。公的資金、学校ベースの提供、およびメディケイドとCHIPに関するより明確なガイダンスが、小児テレヘルス市場を単発のバーチャル受診ではなく正式なケア経路を通じてスケールアップするのに役立っています。欧州やアジア太平洋でも、テレメディシンネットワークが移動時間を短縮し、希少な小児科の専門知識を二次病院や医療過疎地域に届けることで、機会が拡大しています。大規模なテレヘルスプラットフォーム、小児科専門医、デバイス対応ケアモデルが成長を追求する中、プライバシー規制とブロードバンドの格差が依然として完全なアクセスを制限しているため、競争は激化しています。
主要レポートのポイント
- 製品タイプ別では、サービスが2025年に48.66%のシェアを占め、ソフトウェアは2031年にかけて19.68%のCAGRで拡大すると予測されています。
- 提供モード別では、ウェブベースが2025年の小児テレヘルス市場規模の44.87%のシェアを占め、クラウドベースの提供は2031年にかけて20.03%のCAGRで成長すると予測されています。
- 疾患領域別では、精神科が2025年の小児テレヘルス市場シェアの57.27%を占め、神経科は2031年にかけて19.13%のCAGRで成長すると予測されています。
- エンドユーザー別では、プロバイダーが2025年に50.23%のシェアを占め、支払者は2031年にかけて20.85%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に44.39%のシェアでトップとなり、アジア太平洋は2031年にかけて21.82%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小児専門医不足と農村部のアクセスギャップ | +3.5% | グローバル、特に北米、農村部の欧州、南アジアおよび東南アジアで深刻 | 長期(4年以上) |
| 小児の精神的・行動的ケア需要の増加 | +4.2% | グローバル、北米で最も高く、次いで西欧および東アジア | 中期(2〜4年) |
| 慢性的な小児疾患に対するリモートモニタリング | +2.8% | 北米および欧州、アジア太平洋および中東・アフリカでは初期段階 | 中期(2〜4年) |
| メディケイド、CHIP、および小児テレヘルスへの資金支援 | +2.1% | 米国中心、カナダ、ドイツ、フランスの同等の公的支払者モデルへの波及あり | 短期(2年以内) |
| 学校ベースの償還とキャンパスアクセス義務 | +1.8% | 主に北米、欧州およびラテンアメリカで新興 | 短期(2年以内) |
| バーチャル診察の完結性を向上させる接続型周辺機器 | +1.5% | グローバル、北米主導、アジア太平洋主要市場で加速、中東・アフリカへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小児専門医不足と農村部のアクセスギャップ
小児テレヘルス市場は、農村部や低密度地域でケアアクセスのギャップが拡大し続けることで前進しています。ベイラー医科大学は2025年に、米国の農村郡の58.7%および完全農村郡の90.4%に一般小児科医がいないと報告しました。[1] 地域の病院が外来および急性期の場面で強力な小児科カバレッジを維持できなくなっているため、この圧力はさらに吸収しにくくなっています。UCデービス・ヘルスは2024年9月、小児理学療法のハイブリッド学校ベーステレヘルス受診が専門医の移動コストを1回あたり100米ドル節約し、対面ケアと比較して保護者満足度に統計的に有意な差がなかったことを明らかにしました。ドイツ北東部では、RTP-Netテレ小児科ネットワークが、遠隔診察により57.7%の症例で臨床診断が変更または精緻化されたことを発見しており、バーチャル小児科評価がスクリーニングやトリアージだけでなく実際の治療決定に影響を与えていることを示しています。
小児の精神的・行動的ケア需要の増加
小児テレヘルス市場では、精神的・行動的ケアから最も強い需要の牽引力が生じています。米国の子どもにおける精神疾患の診断数は2016年から2023年の間に35%増加しており、専門医の確保に既に苦労しているシステムへの圧力が高まっています。[2] RANDは2025年に、精神保健治療を受けている青少年の45.3%がテレヘルスを利用しており、外来専門ケアがバーチャル提供の最も高い集中度を示していると報告しました。[3] 2025年にJMIR精神保健誌に掲載された後ろ向きコホート研究では、バーチャル小児精神保健エピソードは対面エピソードよりも受診回数が18%少なく、ケアの効率性と支払者の経済性の両面で重要であることが示されました。2024年9月に発行されたCMSガイダンスは、EPSDTを通じた専門職間の遠隔診察を支援しており、専門医への紹介の増加のみに依存することなく、プライマリケアの場での行動ケア能力を拡大するのに役立っています。
学校ベースの償還とキャンパスアクセス義務
小児テレヘルス市場はまた、学校ベースのケアが正式な償還および調達チャネルに移行しているため、勢いを増しています。CMSは2024年に、18州が学校ベースのメディケイドおよびCHIPサービスを実施または拡大するための5000万米ドルの助成金を発表し、各州は3年間で最大250万米ドルを受け取ることができます。米国教育省は、学校の場でサービスが利用可能な場合、生徒が精神保健ケアにアクセスする可能性が6倍高くなると報告しており、メディケイドはすでに学校ベースの保健サービスのために学区に年間40億米ドルから60億米ドルを支払っています。これにより、契約権限が学区や州機関に移行しており、テレヘルスベンダーやプロバイダーが小児テレヘルス市場に参入する方法が変わっています。ノースカロライナ州では、NCDHHSが2025年3月にHazel Healthと提携し、UnitedHealthcareの支援を受けて約40万人のK-12の生徒にバーチャル精神保健サービスを提供しています。
バーチャル診察の完結性を向上させる接続型周辺機器
小児テレヘルス市場は、接続型周辺機器と臨床的に検証されたリモート診断を使用することで診察の完結性を向上させています。小児バーチャルケアの中核的な制限の一つは、特にクリニック外で行われる呼吸器、耳、および咽頭の評価など、身体診察でした。シンガポールの国立大学病院による2025年の検証研究では、AeviceMDウェアラブルが救急環境での小児喘鳴検出において感度85.3%、特異度80.8%を達成し、家庭環境では92%以上のパフォーマンスを示しました。これらのツールが改善されるにつれて、より多くのフォローアップおよびトリアージの決定が、自動的に対面ケアに移行するのではなく、家庭や学校環境に留まることができるようになります。これにより、リモート診察データを取得・解釈できるプラットフォームがより臨床的に有用になるため、小児テレヘルス市場内のソフトウェアおよびデバイスの機会が拡大します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 子どものデータプライバシーとサイバーセキュリティリスク | -1.2% | グローバル、北米(COPPA)および欧州(GDPR)でコンプライアンス負担が最も高い | 短期(2年以内) |
| ブロードバンド、デバイス、およびデジタルリテラシーのギャップ | -1.8% | 農村部の北米、米国南東部、南アジア、サハラ以南のアフリカ、中東・アフリカで最も高い | 長期(4年以上) |
| 青少年の守秘義務と代理ポータルからの情報漏洩 | -0.7% | 患者ポータルの家族間での普及率が最も高い北米および西欧 | 中期(2〜4年) |
| 通訳、複数介護者、および小児診察ワークフローの摩擦 | -0.8% | グローバル、多言語・複数介護者世帯で深刻、アジア太平洋、中東・アフリカ、北米のヒスパニック系コミュニティで顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
子どものデータプライバシーとサイバーセキュリティリスク
小児テレヘルス市場は、プラットフォームが未成年者の医療、行動、および生体情報を扱うため、医療分野で最も機密性の高いデータ環境の一つで運営されています。FTCの2025年COPPA改正は、個人情報の範囲を生体識別子を含むように拡大し、サービスに不可欠でない第三者へのデータ開示に対して別途の検証可能な護者の同意を義務付けました。これにより、小児プラットフォームがモデルトレーニング、分析、および外部共有に子どものデータを使用する方法が直接制限されます。学校発行のアカウントは教育目的をサポートできますが、規則はそれらのアカウントをより広範な商業的データ利用に使用することを認めておらず、学校中心のプラットフォームの収益化オプションが狭まります。完全なコンプライアンスは2026年4月22日までに求められており、事業者は現在、書面による情報セキュリティプログラム、年次リスク評価、およびHIPAAガイダンスに基づく保護者のアクセス問題のより厳格な取り扱いを維持する必要があります。
ブロードバンド、デバイス、およびデジタルリテラシーのギャップ
小児テレヘルス市場は依然として、ソフトウェアだけでは解決できない基本的なアクセス問題に直面しています。JMIRに掲載された2025年の全国調査では、子どものいる米国世帯の19%がインターネット接続の不安定さを報告しており、複数のプランを持つ世帯の13%から15%が依然として接続が不安定と述べています。米国南東部の農村部の高ニーズ郡では、ブロードバンド加入率はわずか43%であり、手頃な接続プログラムの終了により2100万世帯を支援していた補助金が失われました。2025年の米国精神医学ジャーナルの研究では、都市部の若者がテレヘルス精神保健サービスを利用する割合が32.7%であるのに対し、農村部の若者は12.2%であり、連邦貧困水準の400%以上の家族のビデオ受診利用率が41.6%であるのに対し、100%未満の家族では17%であることが示されました。これらの制約はプロバイダーの管理外にあるため、インフラ政策と手頃な価格のタイムラインは、製品のアップグレードよりも小児テレヘルス市場を形成し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
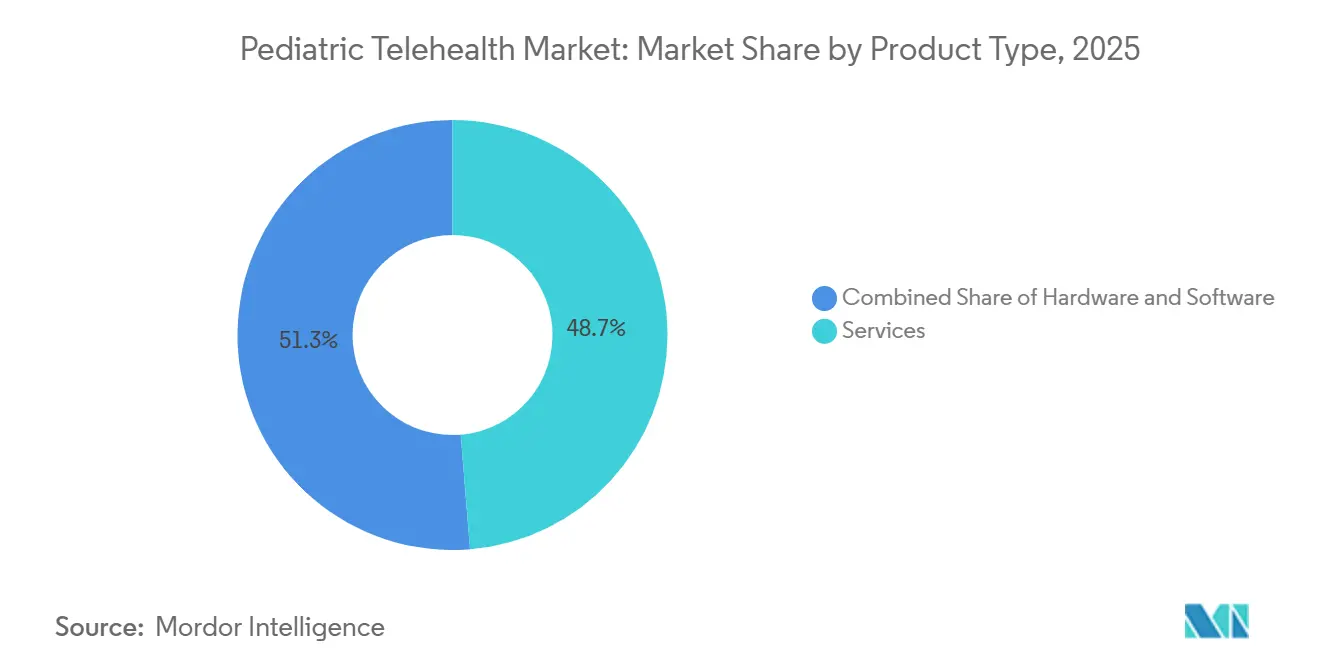
サービスが収益を支え、ソフトウェアが成長を牽引サービスは2025年の小児テレヘルス市場規模の48.66%を占め、現在の支出の中心にケア提供を位置づけています。リアルタイム診察とリモート患者モニタリングは、小児テレヘルス市場全体で行動健康、慢性疾患管理、および退院後フォローアップを引き続き支援しています。サービス層は特に精神科と療法において根強く、継続的な臨床医と家族の接触が治療の継続性の中心となっています。2025年のオランダの研究では、非侵襲的な家庭モニタリングが夜間心拍数の上昇を子どもの喘息コントロール悪化の最も強い受動的マーカーとして検出し、悪化アウトカムのオッズ比が2.1であることが示されました。
ソフトウェアは小児テレヘルス市場で最も成長の速い製品タイプであり、2031年にかけて19.68%のCAGRが予測されています。プロバイダーが電子健康記録リンク、リモートモニタリングデータ、およびケアコーディネーションを一つのワークフローで求めているため、統合プラットフォームが小児テレヘルス産業で地位を確立しています。ドイツのTechpedプロジェクトは、慢性疾患を持つ子どもたちのための多言語モバイルヘルスプラットフォームをテストしており、170万ユーロ(190万米ドル)の連邦研究資金を受け取りました。ハードウェアの需要は増加していますが、デバイス自体の償還カバレッジよりも臨床検証が速く進んでいるため、成長は直線的ではありません。
注記: 全セグメントのセグメントシェアはレポート購入時に入可能
提供モード別:
ウェブベースが地位を維持、クラウドベースが加速ウェブベースの提供は2025年に44.87%のシェアを占め、多くの大規模な学校およびプロバイダーネットワークのデフォルトオプションであり続けています。ブラウザアクセスは、管理デバイスがアプリのインストールを制限することが多い学区のIT環境に適しています。オンプレミス展開は、保護された健康情報をより厳格に管理したい大規模な小児病院では依然として重要です。改正されたCOPPAフレームワークにより、小児テレヘルス市場全体でベンダー管理のセキュリティと文書化された管理がより重要になっています。
クラウドベースの提供は小児テレヘルス市場で最も成長の速いモードであり、2031年にかけて20.03%のCAGRが予測されています。成長はAI支援診断、マルチモーダルデータ取り込み、およびリアルタイムエスカレーションワークフローの必要性によって推進されています。TytoCareのスマートクリニックコンパニオンは2025年10月に発表され、現在2026年に商業展開中であり、年間33%成長している700万件以上の診察データセットに基づいて構築されています。クラウドプラットフォームはまた、支払者と医療システムが2025年の子どもコアセットのテレヘルス品質指標を管理するために必要な分析基盤を提供します。
疾患領域別:
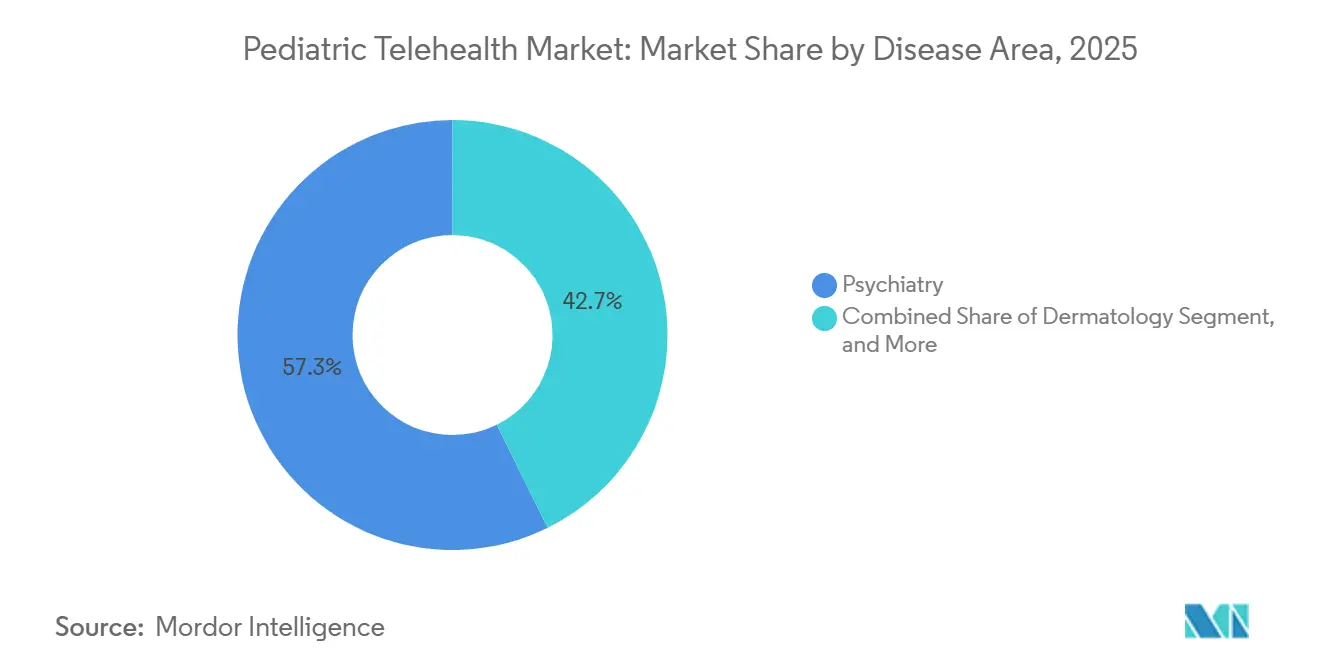
精神科がリード、神経科が急速に追い上げ精神科は2025年の小児テレヘルス市場シェアの57.27%を占め、バーチャル小児ケアで最も確立された疾患領域であり続けています。CMSガイダンス、学校ベースの助成プログラム、およびメディケイドの給付設計はすべて、精神的・行動的健康サービスへの償還を推進しています。協働ケアモデルは46州と8つの機関のPMHCAプログラムを通じて活動しており、テレヘルスを小児行動ケアの日常的な診察経路として強化しています。米国の子どもにおける精神疾患の診断数は2016年から2023年の間に35%増加しており、精神科が主要なユースケースであり続ける理由を説明しています。
神経科は小児テレヘルス市場で最も成長の速い疾患領域であり、2031年にかけて19.13%のCAGRで成長すると予測されています。家族がてんかん、ADHD、自閉スペクトラム症、および神経筋疾患のより迅速なフォローアップを求めているため、需要が増加しています。ドイツ北東部では、小児神経科がRTP-Netの遠隔医療連絡の50%を占め、遠隔診察により57.7%の症例で診断が変更または精緻化されました。チリでは、レッド・サルード・UC-クリストゥスが2025年に自閉スペクトラム症の診断経路にテレメディシンを統合しました。皮膚科はバーチャルレビューにますます適していますが、放射線科と歯科は画像取得と実地検査が依然として重要であるため、普及率が低いままです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
プロバイダーが優位、支払者が次の成長波をリードプロバイダーは2025年小児テレヘルス市場シェアの50.23%を占め、テレヘルスインフラと償還獲得における早期リードを反映しています。小児病院、プロバイダーグループ、および連邦認定医療センターは、小児テレヘルス市場全体でサービス展開の主要な運営拠点であり続けています。学校連携プログラムは、既存の臨床チームを教室やコミュニティサイトに拡張することでプロバイダーのリーダーシップを強化しています。家族からの直接需要も増加しており、特に継続性と利便性が定着率に影響する精神保健の分野で顕著です。
支払者は小児テレヘルス市場で最も成長の速いエンドユーザーグループであり、2031年にかけて20.85%のCAGRが予測されています。この変化は、支払者が小児テレヘルス産業においてより高コストの下流ケアを削減する手段として、プログラムをより直接的に資金提供・契約していることを示しています。ノースカロライナ州では、NCDHHSとHazel Healthが、UnitedHealthcareの支援を受けて約40万人のK-12の生徒を対象としたバーチャル精神保健プログラムを開始しました。アクセスの監視と品質報告も、支払者がテレヘルスを付随的な給付ではなくネットワーク充足ツールとして扱うよう促しています。
地域分析
北米小児遠隔医療市場
北米は2025年の小児遠隔医療市場規模の44.39%を占め、最大の地域ブロックであり続けた。米国は、メディケイドおよびCHIPの償還制度、学校ベースのケア経路、ならびにスタートアップおよびプロバイダー活動の大規模な基盤を通じて、その規模の大部分を牽引している。2024年5月時点で、米国では3,800万人の子どもがメディケイドおよびCHIPに加入しており、小児遠隔医療市場に世界最大の公的財源による小児需要プールをもたらしている。48州およびワシントンD.C.が遠隔医療を償還し、39州が遠隔メンタルヘルスを償還しているが、支払い同等性を義務付けているのは23州にとどまるなど、支払い政策が不均一であるため、地域の価値は依然として制約されている。
欧州小児遠隔医療市場
欧州は小児遠隔医療市場において2番目に大きなシェアを保有しており、遠隔医療が長期的なケア再設計と結びついた場合に利用が回復することを示している。フランスは2024年に1,390万件の遠隔診療を記録し、前年比20%増となり、専門科の遠隔診療は精神科医の活動の7%を占めた。2025年1月に開始されたドイツのTelEmergency Kidsは、小児救急トリアージが専門センターから周辺病院ネットワークへと拡張されている様子を示している。欧州はまた、GDPRおよび英国のChildren's Codeに基づく高いコンプライアンス負担を抱えており、これはすでに小児データガバナンスをプラットフォームに組み込んでいるベンダーに有利に働く。
アジア太平洋、南米、中東・アフリカ小児遠隔医療市場
アジア太平洋は小児遠隔医療市場において最も成長が速い地域であり、2031年までに21.82%のCAGRで拡大すると予測されている。成長は、専門医不足、デジタルインフラの拡充、ならびに中国、インド、日本、韓国における国家医療システムへの投資によって支えられている。シンガポールでは、国立大学病院が2025年にAeviceMDウェアラブルを検証し、救急環境において感度85.3%、特異度80.8%、在宅使用では92%以上の性能を達成した。南米は規模が小さいものの、その運用事例は明確になりつつあり、コロンビアのSPLAモデルは小児遠隔診療の70%を対面ケアなしで解決し、パラグアイは2026年4月までに500件以上の専門小児遠隔診療を報告し、66,000キロメートル以上の移動を回避した。中東・アフリカは導入の初期段階にあるが、GCC市場における公的システムのデジタル化が、仮想小児トリアージおよびフォローアップの利用を着実に拡大している。
競合環境
小児テレヘルス市場は、一方に専門的な小児プラットフォーム、もう一方に大規模な汎用テレヘルスプラットフォームという二重の競合構造を持っています。小児テレヘルス市場は専門医レベルでは依然として断片化しており、行動健康プロバイダー、学校ベースのプラットフォーム、および疾患特化型プレイヤーが狭いサービスラインをターゲットにしています。Teladoc HealthとAmwellは、広範な雇用主および健康保険プランとの関係を活用して、小児ケアをより大きなバーチャルサービスにパッケージ化しています。2024年7月、Teladoc HealthはBrightlineの小児精神保健サービスをバーチャルフロントドアに追加し、乳幼児期から青少年期までの年齢カバレッジを拡大しました。この動きは、大規模プレイヤーがすべての小児機能を一から構築するのではなく、パートナーシップを活用していることを示しています。
小児テレヘルス市場がより完全なケアモデルに向かうにつれて、専門プラットフォームも範囲を拡大しています。Hazel HealthとLittle Otterは2025年10月に正式に合併し、学校中心と家庭中心の小児ケアを組み合わせ、米国の2000万人の子どもと家族をターゲットにしています。Northwell HealthとBrightlineは2025年9月に戦略的提携を結び、対面および仮想チャネルを通じてニューヨーク全体での紹介を拡大しました。これらの動きは、単一サービスの深さよりも、学校、家庭、および専門医紹介の場面にわたる継続性が、より強力な差別化要因になりつつあることを示唆しています。
テクノロジーとコンプライアンスが、小児テレヘルス市場における競争優位の主要なフィルターになりつつあります。TytoCareは2025年11月にホームスマートクリニックをTeladoc Healthと統合し、臨床医が肺、耳、咽頭、および皮膚の評価にわたるリモート診察能力を持てるようにしました。改正されたCOPPA規則と未成年者の記録への保護者アクセスに関するHIPAAガイダンスは、子どものデータを扱うすべてのプラットフォームの運営基準を引き上げています。ホワイトスペースは、小児歯科テレヘルス、通訳対応バーチャル診察、および需要は強いが投資がまだ薄いラテンアメリカと東南アジアのいくつかの市場で最も顕著です。
小児テレヘルス産業のリーダー
-
CarePredict
-
Siemens Healthineers
-
Oracle Health
-
Medtronic
-
Teladoc Health
- 注:主要企業の掲載順は順位を示すものではありません。
小児遠隔医療市場 このレポートでカバーされる企業
- Amwell
- Anytime Telecare
- Blueberry Pediatrics
- Brave Care
- Brightline
- CarePredict
- GlobalMed
- Hazel Health
- Kiddo Health
- Kismet Health
- Little Otter
- MDLIVE
- Medtronic
- Nicklaus Children’s Health System
- Oracle Health
- PediaMetrix
- PM Pediatric Care
- Samsung Electronics
- Siemens Healthineers
- Summer Health
- Teladoc Health
- TytoCare
- Vayyar Care
最近の産業開発事情 小児遠隔医療市場
- 2025年11月:TytoCareは、FDA認可のホームスマートクリニックをTeladoc Healthの24時間365日ケアおよびPrimary360プログラムと統合しました。一部の顧客への展開は2026年に予定されており、Teladocの臨床医が肺、耳、咽頭、および皮膚の評価を含む臨床グレードの身体診察をリモートで実施できるようになります。
- 2025年10月:TytoCareは、700万件以上の診察のマルチモーダル健康データセットを基盤としたAI搭載リモート診察プラットフォーム、スマートクリニックコンパニオンを発表しました。ベータ展開は2025年第4四半期に開始され、商業提供は2026年2月に開始され、プライマリケアの能力危機をターゲットにしています。
- 2025年10月:Hazel HealthとLittle Otterが正式に合併し、米国全土の2000万人の子どもと家族をターゲットとした統合小児ケア事業体を設立しました。この統合により、Hazelの学校ベースのプラットフォームとLittle Otterの家庭ベースの精神科、ADHD、および自閉症プログラムが統合されます。
- 2025年9月:Northwell HealthとBrightlineは、ニューヨーク全体で小児および青少年の精神保健サービスを拡大するための戦略的提携を発表し、ブルックリンとレイクサクセスの対面クリニックおよびバーチャルケアの両方を通じて、Northwellのネットワークからのスムーズな紹介をBrightlineのライセンス臨床医に提供します。
グローバル小児テレヘルス市場レポートの範囲
小児テレヘルス市場とは、子どもと青少年に対してリモート医療サービス、デジタルプラットフォーム、および医療相談を提供する産業セグメントを指します。地理的なギャップを埋め、小児科医や専門医が対面での病院受診を必要とせずに若い患者を仮想的に診断、治療、およびモニタリングできるようにします。
小児テレヘルス市場レポートは、複数のセグメントにわたる産業ダイナミクスの包括的な見解を提供するように構成されています。製品タイプ別では、市場はハードウェア、ソフトウェア、およびサービスに分類されます。提供モードの観点では、ソリューションはオンプレミス、ウェブベース、およびクラウドベースのプラットフォームとして提供されます。疾患領域のカバレッジには、精神科、皮膚科、神経科、放射線科、歯科、およびその他の小児専門科が含まれます。エンドユーザーベースには、プロバイダー、支払者、患者および家族が含まれます。地理的には、市場は北米、欧州、アジア太平洋、中東およびアフリカ、南米にわたります。市場予測は金額(米ドル)で提示され、これらすべてのセグメントにわたる成長機会と投資ポテンシャルに関するインサイトを提供します。
セグメンテーション概要
| ハードウェア | モニター |
| 医療用周辺機器 | |
| ソフトウェア | スタンドアロンソフトウェア |
| 統合ソフトウェア | |
| サービス | リアルタイムインタラクション |
| リモート患者モニタリング | |
| ストアアンドフォワード | |
| その他のサービス |
| オンプレミス |
| ウェブベース |
| クラウドベース |
| 精神科 |
| 皮膚科 |
| 神経科 |
| 放射線科 |
| 歯科 |
| その他の小児適応症 |
| プロバイダー |
| 支払者 |
| 患者および家族 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ハードウェア | モニター |
| 医療用周辺機器 | ||
| ソフトウェア | スタンドアロンソフトウェア | |
| 統合ソフトウェア | ||
| サービス | リアルタイムインタラクション | |
| リモート患者モニタリング | ||
| ストアアンドフォワード | ||
| その他のサービス | ||
| 提供モード別 | オンプレミス | |
| ウェブベース | ||
| クラウドベース | ||
| 疾患領域別 | 精神科 | |
| 皮膚科 | ||
| 神経科 | ||
| 放射線科 | ||
| 歯科 | ||
| その他の小児適応症 | ||
| エンドユーザー別 | プロバイダー | |
| 支払者 | ||
| 患者および家族 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年の小児テレヘルスの予測値はいくらですか?
小児テレヘルス市場は、2026年の70.6 ビリオン 米ドルから2031年までに165.1 ビリオン 米ドルに達すると予測されており、18.51%のCAGRで成長します。
行動健康がバーチャル小児ケアの普及をリードしているのはなぜですか?
精神科は2025年に57.27%のシェアを占め、精神保健ニーズの増加、学校ベースのケアの拡大、およびメディケイドの償還経路の強化によって支えられています。
バーチャル小児ケアで最も成長の速い製品カテゴリーはどれですか?
ソフトウェアは最も成長の速い製品タイプであり、プロバイダーが統合ワークフローとリモートモニタリングサポートを求めているため、2031年にかけて19.68%のCAGRが予測されています。
支払者が小児テレヘルスソリューションのより積極的な購入者になっているのはなぜですか?
支払者は、バーチャルケアを活用してアクセスを改善し、より高コストの下流利用を削減しているため、20.85%のCAGRで最も成長の速いエンドユーザーグループです。
小児テレヘルスサービスで最も急速に拡大している地域はどこですか?
アジア太平洋は、専門医不足、デジタルヘルスへの投資、および介護者の接続性の向上に支えられ、2031年にかけて21.82%のCAGRで最も速く成長すると予測されています。