
包装テープ印刷市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
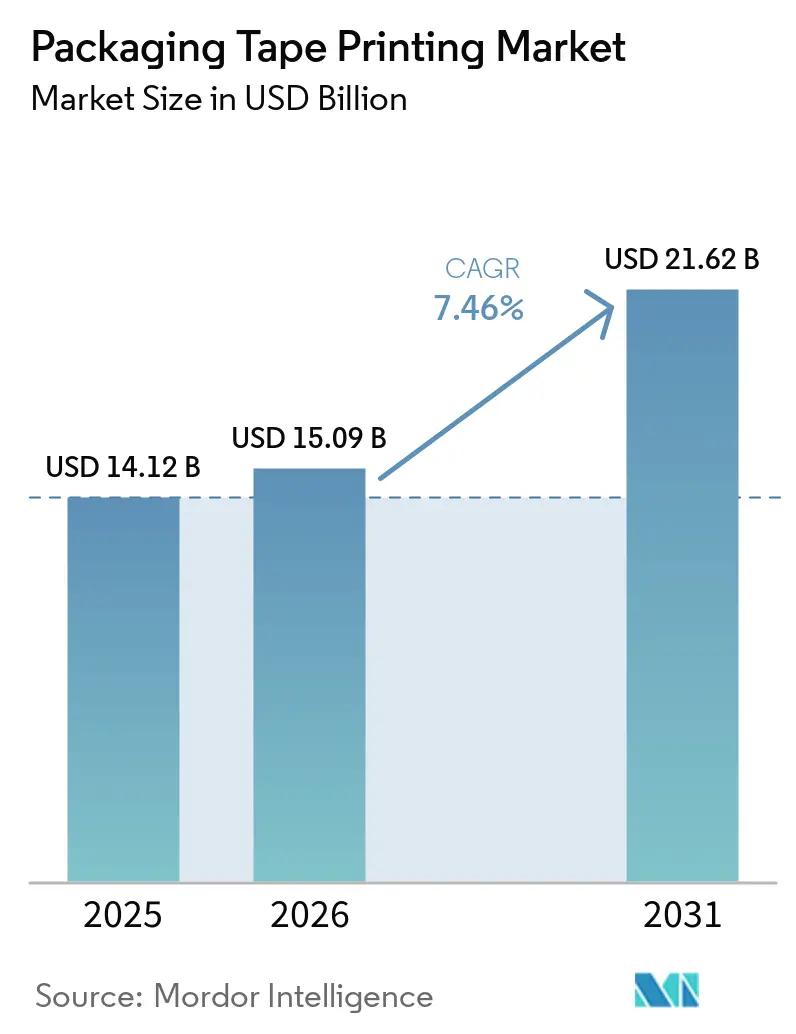
| 市場規模 (2026) | 15.09 十億米ドル |
| 市場規模 (2031) | 21.62 十億米ドル |
| 成長率 (2026 - 2031) | 7.46 % |
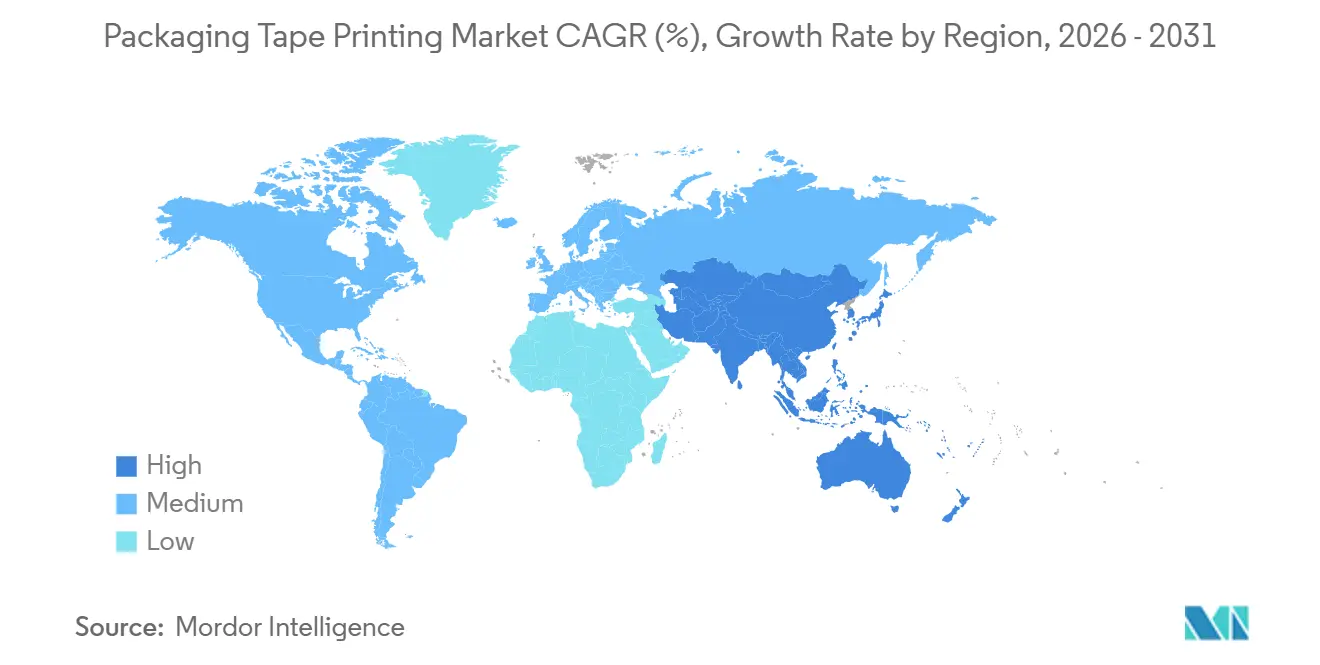
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
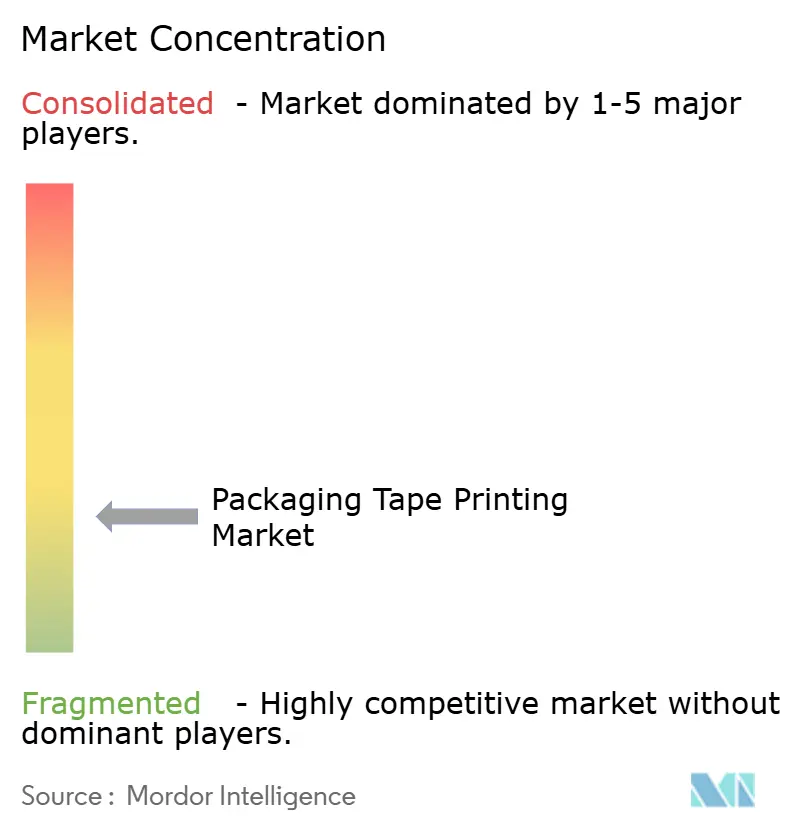
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる包装テープ印刷市場分析
包装テープ印刷市場規模は2025年に141.2 ビリオン 米ドルと評価され、2026年の150.9 ビリオン 米ドルから2031年には216.2 ビリオン 米ドルに達すると推定されており予測期間(2026年~2031年)のCAGRは7.46%です。包装テープ印刷市場は、単純な封緘テープから、段ボール箱の封緘とブランドコミュニケーション、取り扱い指示、セキュリティメッセージ、サプライチェーン情報を組み合わせた印刷フォーマットへと移行しています。この変化により、テープは最終梱包段階のみで使用されるアイテムではなく、出荷物の目に見えるコンポーネントとなっています。Eコマース主導の小包活動が継続的な需要を支え、印刷テープはコスト重視のブランドにとって個別のラベルや同梱物の代替となり得ます。また、特に複数の製品ラインやキャンペーンにわたって共通の段ボール箱を使用する企業において、1回の出荷に必要な包装コンポーネント数を削減することもできます。リサイクル段ボール包装の使用増加により、異なるテクスチャーや繊維含有量を持つ多様な表面で確実に機能する接着剤の需要が高まっています。このトレンドは、基本的なテープ製品と、一貫した接着力と印刷品質を提供するよう設計された仕様グレードの印刷テープとの差を広げています。大手サプライヤーは接着剤の開発、サステナビリティ認証の向上、デジタル印刷能力の拡大で対応しています。一方、中小規模のコンバーターは、特定の顧客要件に対応し、既存の生産設備と互換性を維持する投資を優先する必要があります。改ざん防止証拠とシリアライゼーションに関する規制要件が、医薬品二次包装における機会を生み出しています。この用途では、印刷テープが標準的な段ボール封緘を超えた明確な機能的役割を果たすことができ、印刷耐久性とセキュリティコミュニケーションが付加価値を提供する可能性があります。
主要レポートのポイント
- 製品タイプ別では、ホットメルトテープが2025年の包装テープ市場シェアの43.65%を占め、アクリルテープは2031年までCAGR 7.85%で成長すると予測されています。
- 素材別では、ポリプロピレンが2025年の包装テープ市場シェアの61.04%を占め、ポリエチレンは2031年までCAGR 8.07%で成長すると予測されています。
- 印刷インク別では、水性インクが2025年の包装テープ印刷市場シェアの45.17%を占め、UV硬化型インクは2031年までCAGR 8.18%で成長すると予測されています。
- 印刷技術別では、フレキソグラフィーが2025年の包装テープ印刷市場シェアの48.93%を占め、デジタル・インクジェット印刷は2031年までCAGR 8.32%で成長すると予測されています。
- エンドユーザー産業別では、物流・Eコマースが2025年の包装テープ印刷市場シェアの55.72%を占め、医薬品は2031年までCAGR 8.89%で成長すると予測されています。
- 地域別では、北米が2025年の包装テープ印刷市場シェアの32.21%を占め、アジア太平洋は2031年までCAGR 8.77%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースとラストマイル小包の成長 | +2.2% | アジア太平洋、北米、欧州が主導するグローバル | 短期(2年以内) |
| 低コストのブランドおよびアンボクシング媒体としての印刷テープ | +1.4% | 北米、欧州、アジア太平洋のEコマースハブ | 中期(2〜4年) |
| 改ざん防止証拠、取り扱い指示、トレーサビリティへの需要 | +1.2% | 欧州偽造医薬品指令(FMD)および米国医薬品サプライチェーンセキュリティ法(DSCSA)要件を中心としたグロール | 中期(2〜4年) |
| 短納期カスタマイズとバリアブルデータ印刷 | +0.9% | 北米、欧州、アジア太平洋の中小企業クラスター | 中期(2〜4年) |
| リサイクル段ボール適合性と接着剤配合イノベーション | +0.5% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースとラストマイル小包の成長
Eコマースの成長により、安全な封緘、取り扱い情報、視覚的識別を必要とする小包の数が増加しています。このトレンドは、フルフィルメントセンター、サードパーティ物流プロバイダー、小売業者、および定期的な出荷を管理するダイレクト・トゥ・コンシューマーブランドにわたるテープ消費を支えています。また、さまざまな注文量にわたって一貫したパッケージの外観を維持する必要がある企業もサポートします。自動ケース封緘ラインは一貫した接着力を持つテープを必要とし、性能のばらつきは梱包プロセスを妨げ、高スループット作業に必要な信頼性を低下させる可能性があります。その結果、購買担当者はテープの配合や基材を変更する際に性能テストをより重視するようになっています。印刷テープは、コア包装ワークフローを変更することなく目に見える機能を追加し、ブランドが段ボール封緘時点から配送プロセス全体にわたってメッセージや取り扱い指示を表示できるようにします。包装テープ印刷市場は、購買担当者がコモディティテープロールから、自社の運用条件に適した印刷、接着剤、性能仕様が定義された製品へとシフトするにつれて支持されています。このシフトは、印刷テープが別の適用ステップを必要とせずに他の包装要素を代替または補完できるため、小包出荷が主要な需要ドライバーであり続ける場合でも、1ロールあたりの価値を高める可能性があります。
低コストのブランドおよびアンボクシング媒体としての印刷テープ
カスタム印刷テープは、パッケージシール、ブランド表面、指示書の役割を果たすことができます。特定のダイレクト・トゥ・コンシューマー出荷では、個別のラベル、同梱物、またはティッシュペーパーの必要性を減らすことができます。このアプローチは、標準化された段ボール箱を使用し、配送ネットワーク全体で一貫したプレゼンテーションを求めるブランドの梱包作業を簡素化します。印刷テープは、キャンペーンや製品ラインごとに出荷用段ボール箱を再設計することなく目に見えるブランディングを必要とするサブスクリプションビジネスや中小ブランドに特に関連しています。テープデザインの変更は、段ボール箱の全面的な再設計よりも実施が容易です。Sun Chemicalは、SunCure Advance ECO UVインクラインが色の一貫性と耐摩擦性を提供し、25〜30%のバイオ再生可能コンテンツを含むと述べています[1]。包装テープ印刷は、ブランドオーナーが外側の出荷物を顧客体験の一部として扱い、流通全体を通じて印刷画像を鮮明に保つのに役立ちます。輸送中にアートワークを保護するサプライヤーは、ロール価格だけでなく、性能、印刷品質、適用信頼性に基づいて競争することができます。
改ざん防止証拠、取り扱い指示、トレーサビリティへの需要
医薬品二次包装は、包装、輸送、調剤全体を通じて明確な改ざん防止証拠と正確な取り扱い情報を必要とします。EU偽造医薬品指令は、対象医薬品に改ざん防止デバイスを含む安全機能を含めることを要求しています。ISO 21976:2018は、医薬品包装に使用される改ざん検証機能の技術的参照を提供しています。これらの要件は、テープがセキュリティメッセージや通常の取り扱い後も判読可能でなければならない機械可読情報を担う場合に、高解像度印刷と耐久性のある接着力への需要を支えています。包装テープ印刷市場は、テープが封緘、コミュニケーション、検証サポートを含む規制対象パッケージ上で複数の機能を果たす場合に応用があります。医薬品の購買担当者は、段ボール封緘のみにテープを使用する購買担当者よりも、信頼性の高い印刷と検証性能をより重視する可能性があり、このアプリケーションの成長見通しを支えています。
短納期カスタマイズとバリアブルデータ印刷
デジタルおよびインクジェットシステムは、従来の印刷版に関連する注文サイズの障壁を低減します。これらのシステムは、長いフレキソグラフィー印刷と同じ生産セットアップを必要とせずに、季節的なアートワーク、ローカライズされたキャンペーン、バリアブル情報をサポートします。その結果、カスタマイズが中小ブランドや地域の物流ユーザーにとってよりアクセスしやすくなります。Durst Group AGは、Labelexpo Europe 2025でラベルおよび包装生産向けの拡張色域機能を持つTau G3プラットフォームを発表しました。この開発は印刷テープに関連しており、フィルムゲージ、印刷デザイン、テープに担われる情報は顧客や包装用途によって大きく異なる可能性があります。QRコードおよびバーコード要件はデジタル生産をさらに支持し、特に各印刷ユニットが一貫して適用されなければならない異なる情報を必要とする場合に有効です。したがって、包装テープ印刷市場は、より長い生産ランにおけるフレキソグラフィーの役割を置き換えることなく、より小規模な顧客にサービスを提供し、多様な注文要件に対応することができます。
制約の影響分析*
| 制約 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料と接着剤の価格変動 | -1.1% | 欧州およびアジア太平洋の輸入市場で最も深刻なグローバル | 短期(2年以内) |
| リサイクル段ボールにおける印刷品質と接着力のトレードオフ | -0.7% | 北米と欧州 | 中期(2〜4年) |
| 高速印刷・コンバーティングラインの資本集約性 | -0.5% | 新興アジア太平洋および南米市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料と接着剤の価格変動
二軸延伸ポリプロピレン(BOPP)フィルムは、原油および天然ガス原料から得られるポリプロピレン樹脂から製造されます。樹脂価格の変動は、フィルム、接着剤、インク関連原料、完成テープのコストを増加させ、コンバーティングプロセス全体に圧力をかける可能性があります。これらの変動はまた、上流の原料を管理していないサプライヤーのコスト計画を複雑にします。コンバーターは、特に顧客契約や購買サイクルが即時の価格改定を制限する場合、原料コストの上昇と下流顧客への価格調整の間にタイムラグが生じることが多いです。購買担当者も包装予算の急激な増加に抵抗する場合があります。このタイムラグは、特に高い包装コストを吸収する能力が限られた価格敏感な顧客にサービスを提供する地域サプライヤーにとって、マージンを圧縮する可能性があります。包装テープ印刷市場では、原料価格が不安定なままでキャッシュ生成が予測しにくくなると、中小規模のコンバーターがデジタル印刷やコンバーティング設備への投資を遅らせる可能性があります。大規模な統合生産者は、より広範な事業にわたって調達、コンパウンディング、印刷、コンバーティングを調整することでこれらの圧力を管理できます。
リサイクル段ボールにおける印刷品質と接着力のトレードオフ
リサイクル段ボールは、表面テクスチャー、繊維組成、残留インク含有量が異なる場合があります。これらのばらつきは接着剤の接触や細かい印刷領域の精細度に影響を与え、異なるソースからの箱全体で一貫した結果を達成することをより困難にする可能性があります。また、テープを日常的な使用に承認する前のテストの必要性を高める可能性もあります。EU包装・包装廃棄物規則は、リサイクル材料への注目を高める包装のサステナビリティと廃棄物管理要件を定めています[2]。テープメーカーは、特にパッケージに明確な印刷指示やセキュリティマーキングも必要な場合、リサイクル段ボールでの性能を持するために接着剤の再配合や基材の厚みを増す必要があるかもしれません。これらの変更は、購買担当者が主に価格でテープを比較し、技術的改善の価値を最初は認識しない可能性がある製品カテゴリーでコストを増加させる可能性があります。その結果、包装テープ印刷市場では、サプライヤーが社内接着剤能力と多様な包装表面に対してテープを認定する技術的能力を持つことが求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ホットメルトが最大シェアを保持し、アクリルが仕様要件に対応ホットメルトテープは2025年の包装テープ市場シェアの43.65%を占めました。その地位は、即時タック、自動ケース封緘ラインでの性能、バージンおよびリサイクル段ボール表面との適合性を反映しています。これらの特性は、高い小包スループットを処理し、梱包ラインを遅らせることなくシールを形成する必要があるフルフィルメントセンターに関連しています。この段階でのテープの失敗は、梱包作業を妨げ、手直しを増加させ、出荷の一貫性に影響を与える可能性があります。ホットメルトテープは、日光や長期屋外暴露への耐性よりも迅速な接着が重要な用途に使用されます。その市場ポジションはまた、標準的な封緘用途のためのコンバーターや物流購買担当者の間でのホットメルトテープの確立された使用を反映しています。
アクリルテープは2031年までCAGR 7.85%で拡大すると予測されています。アクリルテープセグメントの成長は、UV安定性、無溶剤、食品接触安全配合への需要によって支えられています。アクリルテープは、購買担当者が印刷グラフィックスが取り扱い、輸送、光への暴露後も鮮明であることを要求する場合に関連しています。2026年1月、ShurtapeはAP 251カスタム印刷生産グレードアクリル包装テープを発売し、印刷アートワークを摩耗から保護するよう設計されたLock Print Technologyを搭載しました。この発売は接着剤性能と印刷画像の耐久性を結びつけています。関連する用途では、アクリルフィルムは水性およびUV硬化型インクを受け入れ、カスタム印刷要件をサポートします。この適合性は、短納期、複数デザイン、またはバリアブル印刷コンテンツを含む注文をサポートします。ゴム系製品を含む他の接着剤システムは、詳細なアートワークよりも不規則な工業用基材への接着が重要な用途での役割を保持しています。
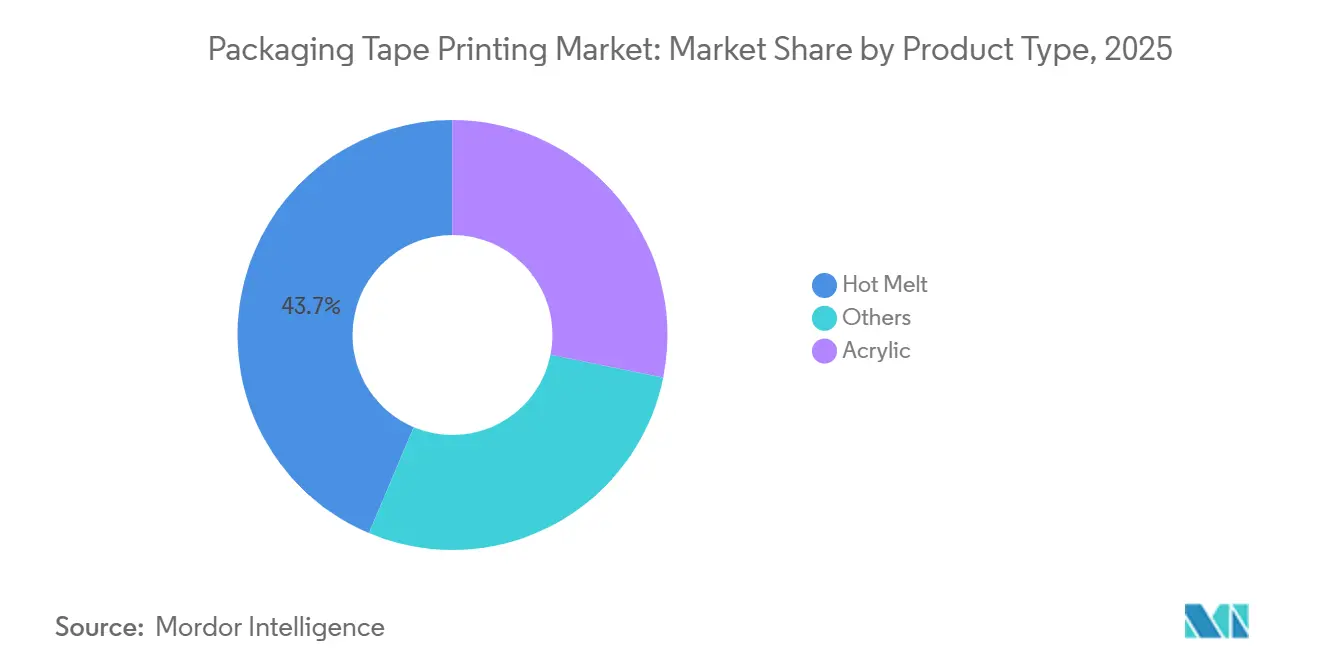
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
素材別:
ポリプロピレンが支配的、ポリエチレンはコールドチェーンとともに拡大ポリプロピレンは2025年の包装テープ印刷市場シェアの61.04%を占めました。二軸延伸ポリプロピレン(BOPP)フィルムは、主流のテープ生産において透明性、引張強度、薄ゲージ性能を提供します。その透明な表面は、印刷メッセージ、ブランドカラー、取り扱い指示、基本的なセキュリティマーキングのベースを提供します。この素材はまた、定期的にテープを購入する小包および物流ユーザーに関連する高出力コンバーティングをサポートします。その入手可能性確立されたコンバーティングベースがその市場ポジションを支えています。ポリプロピレンは、小包、小売、物流用途向けの高出力印刷テープに使用されています。ただし、リサイクルコンテンツと変化するパッケージ表面により、サプライヤーは印刷品質と接着力性能を維持する必要があります。
ポリエチレンは、コールドチェーンおよび湿気にさらされる物流用途が拡大するにつれて、2031年までCAGR 8.07%で成長すると予測されています。ポリエチレンセグメントの成長は、医薬品や温度管理が必要な食品出荷を含む、柔軟性と環境耐性を必要とする用途によって推進されています。これらの用途では、従来の包装材料に影響を与える可能性のある湿気、温度変動、さまざまな取り扱い条件にもかかわらず、テープが機能し続けることが求められます。したがって、ポリエチレンはポリプロピレンの高出力用途ベースとは異なるニーズに対応しています。Magisは、使用済み食用油から得られたリサイクルポリプロピレンを使用し、国際サステナビリティ・カーボン認証(ISCC)PLUS認証を取得したBOPP粘着テープを発表しました。この例は、リサイクルコンテンツソリューションがより広いフィルムカテゴリー全体でどのように発展しているかを示しています。紙裏打ちテープやその他の素材も、路肩でのリサイクル可能性が購買決定に影響を与える場合に注目を集めています。2025年、ShurtapeはPack Expo Las Vegasでリサイクルシリーズ包装テープを発表し、90%のポストコンシューマーリサイクルポリエチレンテレフタレート(PET)から製造された製品を説明しました。これらの素材オプションは、リサイクル要件を満たす包装を求める購買担当者の製品範囲を拡大します。
印刷インク別:
水性インクが最大シェアを保持し、UV硬化型インクが拡大水性インクは2025年の包装テープ印刷市場の45.17%を占めました。フレキソグラフィーラインで確立されており、二軸延伸ポリプロピレン(BOPP)と適合しています。このインクカテゴリーは、従来の生産速度で一貫した色の適用を必要とするテープ注文をサポートします。揮発性有機化合物(VOC)排出量が低く、食品接触包装用途の近くでの使用に適していることが、その継続的な使用を支えています。コンバーターはまた、顧客が確立されたプロセスと広い基材適合性を必要とする場合に水性システムを使用します。このカテゴリーは、安定した包装メッセージと標準的なフレキソグラフィー生産をサポートする注文サイズを持つ用途に適しています。その確立されたポジションにより、サプライヤーは主流の包装テープ需要に対応できる一方、他のインクシステムはより高い耐久性または短納期要件に対応します。
UV硬化型インクは2031年までCAGR 8.18%で成長すると予測されています。UV硬化型インクセグメントの成長は、即時硬化、耐摩擦性、デジタルおよびハイブリッド印刷システムへの適合性を反映しています。即時硬化により、新たに印刷された材料のより迅速な取り扱いが可能になり、生産速度と画像耐久性を必要とする用途に利益をもたらします。耐摩擦性はまた、梱包、仕分け、輸送中に摩擦にさらされるテープに関連しています。2025年7月、Sun ChemicalはSunCure Advance ECO UVインクを発売し、25〜30%のバイオ再生可能コンテンツを含む配合と1時間あたり20,000インプレッション以上の生産能力を説明しました。溶剤系インクは、主要市場全体で環境要件が厳しくなるにつれて圧力に直面しています。低臭気、耐久性、制御された移行が重要な場合、水性UV硬化型アプローチが関連する可能性があります。UV硬化型製品の成長は、生産の柔軟性を維持しながら耐久性のあるアートワークを担う印刷テープへの需要を反映しています。
印刷技術別:
フレキソグラフィーがシェアを支配し、デジタルが中間層を変革フレキソグラフィーは2025年の包装テープ印刷市場シェアの48.93%を占めました。この技術は、高スループット、制御されたインク消費、広範な設置ベースを通じて長い生産ランをサポートします。安定したグラフィックス、一貫した色、大量の出荷数量を持つ繰り返し注文に適しています。これらの条件は、物流、小売包装、確立された消費者ブランドで一般的です。フレキソグラフィーはまた、欧州、北米、東アジアのコンバーターの運用経験から恩恵を受けています。安定したアートワークと大量の注文数量を持つ顧客にとって引き続き選択肢となります。そのポジションは、デジタルフォーマットが確立された長納期設備の必要性を排除するのではなく、生産オプションを追加していることを示しています。
デジタル・インクジェット印刷は2031年までCAGR 8.32%で拡大すると予測されています。短い生産ラン、バリアブルデータ、より低いセットアップ要件がデジタル・インクジェット印刷セグメントの成長を支えています。この技術は、季節的な包装、地域固有のアートワーク、プロモーションラン、変化する機械可読情報を必要とする出荷に適しています。1色版あたり300〜800米ドルの版コストと1〜4時間のセットアップ時間は、より小規模なフレキソグラフィー注文の制約となっています。デジタル印刷は、従来の長納期を正当化しないジョブに対してこれらの制約の影響を軽減します。DurstのTau G3は、拡張色域CMYKプラススポットカラーをサポートし、20〜500マイクロメートルのテープフィルムゲージに関連しています。ハイブリッドシステムは、フレキソグラフィーのフラッドコーティングとデジタルバリアブルデータモジュールを組み合わせ、中量の作業のオプションを提供します。この生産ミックスにより、コンバーターは多様な印刷要件を持つ顧客にサービスを提供しながら、長納期の効率を維持できます。
エンドユーザー産業別:
物流がシェアをリード、医薬品が成長をリード物流・Eコマースは2025年の包装テープ印刷市場シェアの55.72%を占めました。このセグメントは、小包封緘、出荷識別、取り扱い指示、ブランド視認性のために印刷封緘テープを使用しています。高い小包スループットにより、このセグメントは標準的な印刷テープと性能グレードフォーマットの両方に関連しています。印刷テープは、出荷が配送ネットワークに入るときと受取人に届くときに目に見えるメッセージを伝えることができます。ダイレクト・トゥ・コンシューマーの出荷業者は、段ボール箱自体を変更することなくブランドテープを使用でき、包装変更を簡素化します。これにより、テープは包装プレゼンテーションと段ボール封緘において役割を果たします。このセグメントのシェアは、フルフィルメントセンター、小売業者、ブランド、サードパーティ物流プロバイダーにわたる小包用途を反映しています。
医薬品セグメントは2031年までCAGR 8.89%で成長すると予測されています。EU偽造医薬品指令および米国医薬品サプライチェーンセキュリィ法に基づくシリアライゼーションと改ざん防止証拠の要件がこの成長を支えています。これらの用途は基本的な段ボール封緘以上のものを必要とし、印刷テープが取り扱い指示、セキュリティメッセージ、トレーサビリティ情報を担うことができます。規制要件が医薬品セグメントの成長が物流セグメントを上回る主な理由です。食品・飲料用途は、規制対象製品と密接に接触する包装に低移行性インクを必要とします。電子機器用途は、帯電防止性能と清潔さが重要な特殊テープを使用します。温度表示印刷テープはまた、医薬品および食品コールドチェーン用途のセキュリティ、取り扱い指示、トレーサビリティを統合します。これらのエンドユースは、封緘を超えた定義された機能を包装が必要とするにつれて、印刷テープへの需要が拡大していることを示しています。
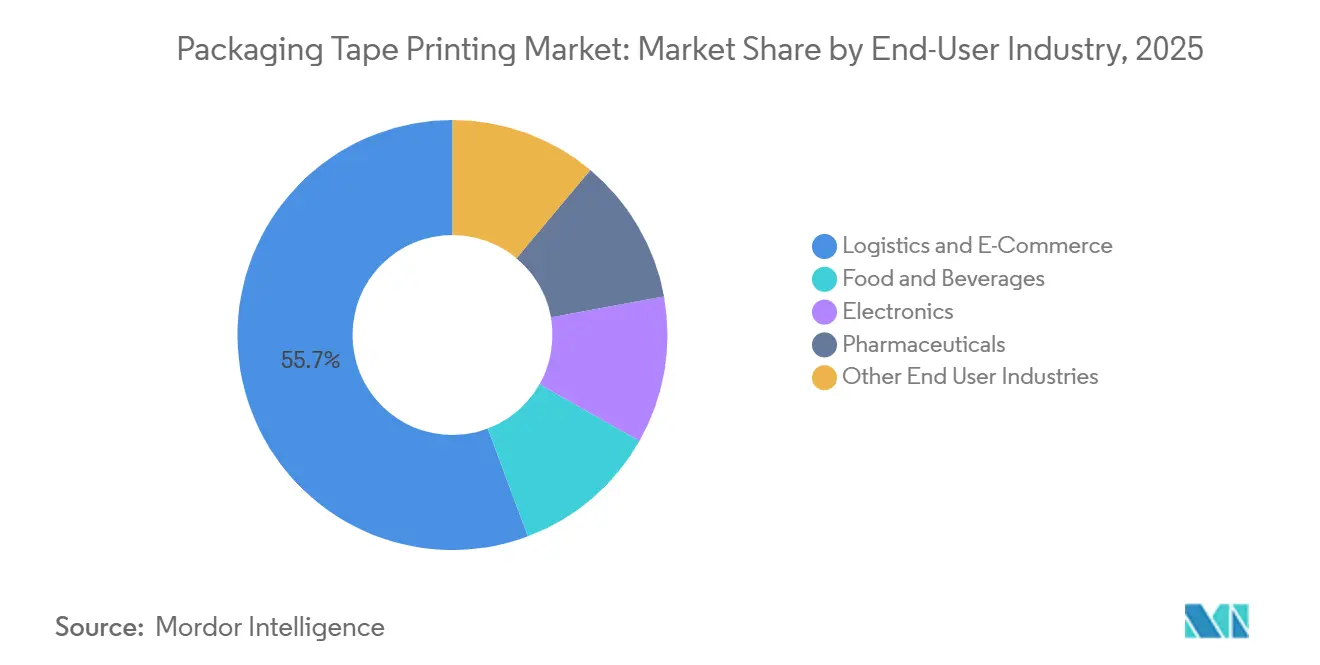
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米パッケージングテープ印刷市場
北米は2025年のパッケージングテープ印刷市場において32.21%のシェアを占めた。同地域は高い小包密度、確立されたフルフィルメントインフラ、およびダイレクト・トゥ・コンシューマーやサブスクリプションビジネスによるカスタムブランドテープの使用を組み合わせている。これらのユーザーは、複数の出荷にわたって標準化された段ボール形式を使用しながら、テープにブランディング、取り扱い指示、およびセキュリティメッセージを組み込んでいる。米国の医薬品包装業界からの需要も、改ざん防止または連番情報を記載した印刷テープ形式を支持しており、そのためには封止性能と印刷の鮮明さが要件となっている。Intertape Polymer Group(IPG)は2026年2月にパッケージング診断プログラムを導入し、iTrack、AF2K、Gear Upツールを組み合わせてパッージングラインのパフォーマンス向上を図った。Shurtapeは2026年1月にAP 251を発売し、保護されたアートワークを備えたアクリル印刷テープへの需要を反映した。これらの動向は、より多くの出荷を管理するパッケージングチームに向けた運用信頼性と製品機能への地域的な注力を示している。
アジア太平洋パッケージングテープ印刷市場
アジア太平洋地域は2031年までに年平均成長率(CAGR)8.77%で成長すると予測されている。同地域のパッケージングテープ印刷市場規模は、中国、インド、東南アジアにおけるフルフィルメント業務の拡大によって牽引されており、これらの地域ではeコマースおよびサードパーティロジスティクスネットワークが引き続き能力を拡大している。需要は、長江デルタ地帯、マハラシュトラ州のロジスティクス回廊、および地域のサードパーティロジスティクスネットワークにおけるブランドテープの使用拡大によって支えられている。これらの市場では、北米における成熟した単価パターンよりも出荷量の増加がより大きな役割を果たしている。インドの政府系投資機関は2030年までにeコマースの流通総額(GMV)350 ビリオン 米ドルを目標として設定している。Nitto Denko Corporationはベトナムのフンイェンにおける製造拠点を拡大し、粘着剤の生産が2026年5月に稼働した。地域の生産能力の拡大は、大規模なテープ需要に対するサプライチェーンを短縮し、定期的なテープ供給を必要とする顧客に近い位置に生産者を配置することができる。同地域は需要の成長と粘着剤・テープ製品の製造基盤の拡大を組み合わせている。
欧州・中東・アフリカおよび南米パッケージングテープ印刷市場
欧州は、持続可能性要件ならびにリサイクル基材を使用した二軸延伸ポリプロピレン(BOPP)テープおよび低マイグレーションインクへの投資によって形成されている。包装および包装廃棄物規制は、リサイクル可能な包装ソリューションを重視する政策的枠組みを提供しており、テープメーカーにとって材料選択の重要性を高めている。tesa SEはオッフェンブルクの拠点を新たな4,500平方メートルの生産棟で拡張しており、2027年に生産開始が予定されている。tesa SEはまた、2026年3月にハンブクにおける水素ネットワークへの参加を発表した。これらの取り組みは、欧州の顧客にサービスを提供するサプライヤーにとって、生産方法と検証済み材料ソリューションの重要性を反映している。南米は、特にブラジルとアルゼンチンにおける国内eコマースおよび食品製造からの新興需要に貢献している。中東およびアフリカでは、需要はコールドチェーンロジスティクス能力への投資と関連しており、耐湿性、製品取り扱い情報、および粘着性能が特殊なテープ用途を支えている。
競合ランドスケープ
包装テープ印刷市場は断片化されています。Tesa、3M、IPGはプレミアム製品カテゴリーで事業を展開し、地域コンバーターはアジア太平洋および南米の顧客にサービスを提供しています。地域サプライヤーは、特に特殊な印刷や接着剤機能の要件が限られた用途において、フルフィルメントハブへの近接性、国内樹脂供給へのアクセス、より低い運営コストから恩恵を受けています。競争はロール価格を超えて、接着剤配合、印刷精度、認定リサイクルコンテンツ、梱包ラインの運用要件を満たす能力にまで及んでいます。サプライヤーはまた、印刷グラフィックス、セキュリティメッセージ、取り扱い指示が流通全体を通じて判読可能で機能的であることを実証する必要があります。特許活動は、リサイクル段ボール接着剤適合性、UV-LED硬化、バリアブルデータインクジェット構成に焦点を当てています。これらの分野は、技術的能力が基本的なテープ供給を超えてサプライヤーをますます差別化していることを示しています。
接着剤コンパウンディング、印刷、コンバーティングにわたる垂直統合は競争戦略です。これにより、サプライヤーは原料コストや基材要件が変化した場合に、製品性能、製品開発、対応時間を管理できます。また、特定の顧客用途要件を満たすよう設計された製品の接着剤、フィルム、インク、コンバーティングプロセスを整合させることもできます。TesaのOffenburg拡張は、無溶剤生産への数千万ユーロ規模の投資を含み、サステナビリティ重視のサプライ戦略をサポートしています。IPGのPackaging Diagnosticsプログラムは、テープ供給を超えて運用サポートまで包装ラインの顧客との関係を拡大します。ShurtapeのAP 251製品発売は、流通中にアートワークを保護するよう設計されたアクリル印刷テープへの需要に対応しています。これらの例は、生産投資、運用サポート、差化された製品設計を通じた価値創造へのアプローチを反映しています。
サプライヤーは、リサイクルコンテンツ基材、低移行性インク、規制対象またはプレミアム出荷向けのバリアブルデータ機能を通じて製品を差別化できます。これらの機能は、従来のコモディティテープが印刷耐久性、素材認証、またはトレーサブル情報の要件を満たさない可能性がある医薬品およびダイレクト・トゥ・コンシューマー包装用途に関連しています。大手サプライヤーは、検証済み素材コンテンツと複数の施設にわたる一貫した性能に対する顧客要件を満たすことができます。これらの顧客は、異なる箱タイプや出荷ルートにわたって同じテープが一貫して機能することを要求する場合があります。地域コンバーターは、地域サービス、より低い運営コスト、簡単な用途が購買決定を推進する場合に競争力を維持しています。多くの包装ユーザーは、規制対象またはプレミアム用途に必要な仕様なしに、信頼性の高い印刷テープを必要としています。
包装テープ印刷産業リーダー
-
3M
-
IPG
-
tesa SE
-
Shurtape Technologies, LLC
-
Avery Dennison Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
パッケージングテープ印刷市場 このレポートでカバーされる企業
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- Canon U.S.A., Inc.
- Cenveo
- DuPont
- Flexcon Company, Inc.
- Henkel AG & Co. KGaA
- IPG
- Nitto Denko Corporation
- RR Donnelley & Sons Company
- Scapa Industrial
- Shurtape Technologies, LLC
- SIAT S.P.A.
- tesa SE
最近の産業開発事情 パッケージングテープ印刷市場
- 2026年8月:Avery Dennison Performance Tapes North Americaは、エマルジョンアクリル、ピュアエマルジョンアクリル、UVアクリル接着剤技術を組み合わせたSustainable ADvantageポートフォリオを発売しました。このポートフォリオは、接着性能を損なうことなくサステナブルな素材オプションを求めるメーカーを対象としています。この発売により、Avery Dennisonの高仕様印刷包装テープセグメントでのプレゼンスが強化されました。
- 2026年4月:Intertape Polymer Group(IPG)の子会社であるCantechは、カナダの消費者小売市場へのTuck Tapeブランドの戦略的拡大を発表しました。この拡大により、塗料、金物、住宅改善、事務用品チャネルを通じてUtility Packing Tape、Advance Packaging Tape、Premium Shipping Tapeが導入されました。
世界の包装テープ印刷市場レポートの範囲
包装テープ印刷は、無地の無ブランドテープを使用するのではなく、企業のロゴ、ブランド名、取り扱い指示、または警告メッセージで粘着箱封緘テープをカスタマイズすることを含みます。
包装テープ印刷市場は、製品タイプ、素材、印刷インク、印刷技術、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はホットメルト、アクリル、その他にセグメント化されています。素材別では、市場はポリプロピレン、ポリ塩化ビニル、ポリエチレン、その他の素材にセグメント化されています。印刷インク別では、市場は水性インク、UV硬化型インク、溶剤系インクにセグメント化されています。印刷技術別では、市場はフレキソグラフィー、デジタル・インクジェット印刷、グラビア・リソグラフィー、その他の技術にセグメント化されています。エンドユーザー産業別では、市場は食品・飲料、電子機器、物流・Eコマース、医薬品、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における包装テープ印刷の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ホットメルト |
| アクリル |
| その他 |
| ポリプロピレン |
| ポリ塩化ビニル |
| ポリエチレン |
| その他の素材 |
| 水性インク |
| UV硬化型インク |
| 溶剤系インク |
| フレキソグラフィー |
| デジタル・インクジェット印刷 |
| グラビア・リソグラフィー |
| その他の技術 |
| 食品・飲料 |
| 電子機器 |
| 物流・Eコマース |
| 医薬品 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ホットメルト | |
| アクリル | ||
| その他 | ||
| 素材別 | ポリプロピレン | |
| ポリ塩化ビニル | ||
| ポリエチレン | ||
| その他の素材 | ||
| 印刷インク別 | 水性インク | |
| UV硬化型インク | ||
| 溶剤系インク | ||
| 印刷技術別 | フレキソグラフィー | |
| デジタル・インクジェット印刷 | ||
| グラビア・リソグラフィー | ||
| その他の技術 | ||
| エンドユーザー産業別 | 食品・飲料 | |
| 電子機器 | ||
| 物流・Eコマース | ||
| 医薬品 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
包装テープ印刷市場の現在の市場規模は?
包装テープ印刷市場規模は2025年に141.2 ビリオン 米ドルと評価され、2026年の150.9 ビリオン 米ドルから2031年には216.2 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは7.46%です。
最も急成長している包装テープの製品タイプはどれですか?
アクリルテープは最も急成長している製品タイプであり、2031年までのCAGRは7.85%と予測されています。その見通しは、取り扱いを通じてアートワークを保護し、一貫した印刷性能を必要とする用途をサポートできるUV安定性、無溶剤、カスタム印刷フォーマットへの需要と結びついています。
包装テープで最も急成長している印刷技術はどれですか?
デジタル・インクジェット印刷は最も急成長している技術であり、2031年までのCAGRは8.32%と予測されています。従来の長納期生産と同じセットアップ要件なしに、短納期、バリアブルデータ、ローカライズされたデザイン、変化する印刷コンテンツをサポートし、カスタマイズへのアクセスを広げます。
最も急成長しているエンドユーザーセクターはどれですか?
医薬品は最も急成長しているエンユーザーセクターであり、2031年までのCAGRは8.89%と予測されています。シリアライゼーションと改ざん防止証拠のニーズが、封緘とコミュニケーション要件が密接に関連する可能性がある二次包装における耐久性の高い高解像度印刷テープの重要性を高めています。