
Marktgröße und Marktanteil für Verpackungsbanddrucke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 15.09 Milliarden US-Dollar |
| Marktgröße (2031) | 21.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verpackungsbanddrucke von Mordor Intelligence
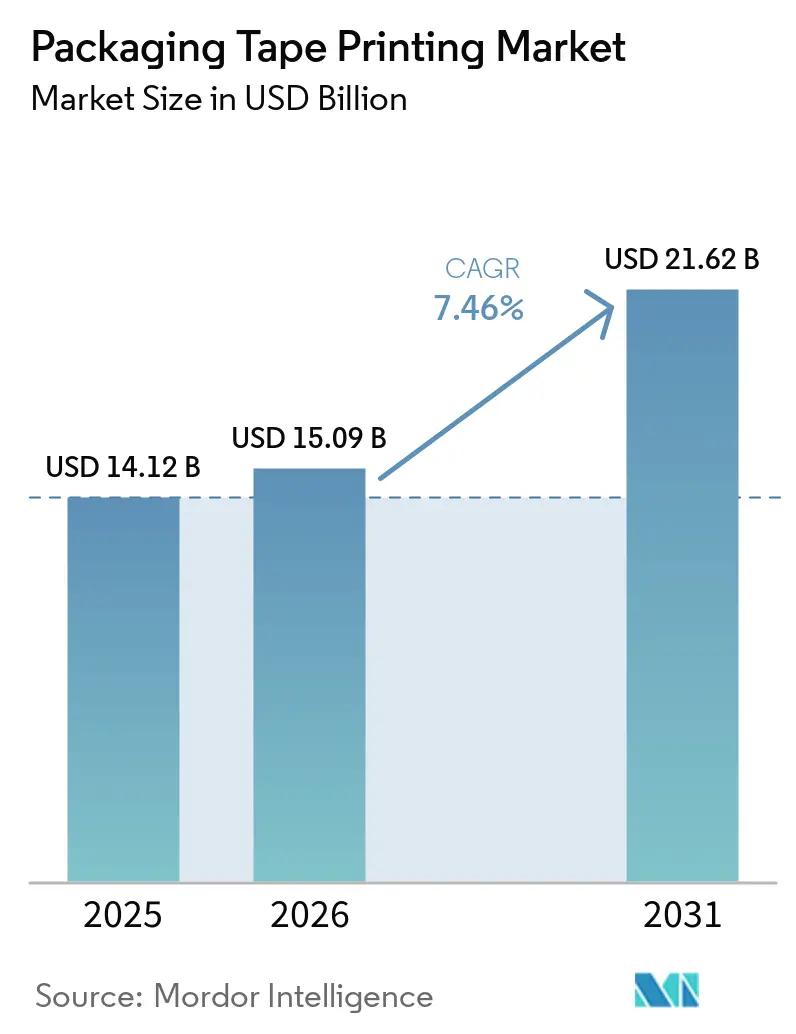
Die Marktgröße für Verpackungsbanddrucke wurde im Jahr 2025 auf 14,12 Milliarden USD geschätzt und soll von 15,09 Milliarden USD im Jahr 2026 auf 21,62 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,46 % während des Prognosezeitraums (2026–2031). Der Markt für Verpackungsbanddrucke befindet sich im Wandel von einfachem Verschlussband zu bedruckten Formaten, die Kartonverschluss mit Markenkommunikation, Handhabungshinweisen, Sicherheitsbotschaften und Lieferketteninformationen verbinden. Dieser Wandel macht das Band zu einem sichtbaren Bestandteil der Sendung und nicht mehr zu einem Artikel, der ausschließlich in der abschließenden Verpackungsphase verwendet wird. Die durch den E-Commerce getriebene Paketaktivität unterstützt die wiederkehrende Nachfrage, während bedrucktes Band separate Etiketten und Beilagen für kostenbewusste Marken ersetzen kann. Es kann auch die Anzahl der pro Sendung benötigten Verpackungskomponenten reduzieren, insbesondere wenn Unternehmen einen gemeinsamen Karton für mehrere Produktlinien oder Kampagnen verwenden. Der zunehmende Einsatz von recycelten Wellpappenverpackungen hat den Bedarf an Klebstoffen erhöht, die auf variablen Oberflächen mit unterschiedlichen Texturen und Fasergehalten zuverlässig funktionieren. Dieser Trend vergrößert die Lücke zwischen einfachen Bandprodukten und spezifikationsgerechten bedruckten Bändern, die für eine gleichmäßige Haftung und Druckqualität ausgelegt sind. Größere Lieferanten reagieren darauf, indem sie Klebstoffe weiterentwickeln, ihre Nachhaltigkeitsnachweise verbessern und die Kapazitäten für den Digitaldruck ausbauen. Kleinere Konverter müssen hingegen Investitionen priorisieren, die spezifische Kundenanforderungen erfüllen und mit ihren vorhandenen Produktionsanlagen kompatibel sind. Regulatorische Anforderungen an Manipulationssicherheit und Serialisierung schaffen Chancen in der pharmazeutischen Sekundärverpackung. In dieser Anwendung kann bedrucktes Band eine definierte funktionale Rolle über den standardmäßigen Kartonverschluss hinaus übernehmen, während Druckbeständigkeit und Sicherheitskommunikation zusätzlichen Mehrwert bieten können.
Wichtigste Erkenntnisse des Berichts
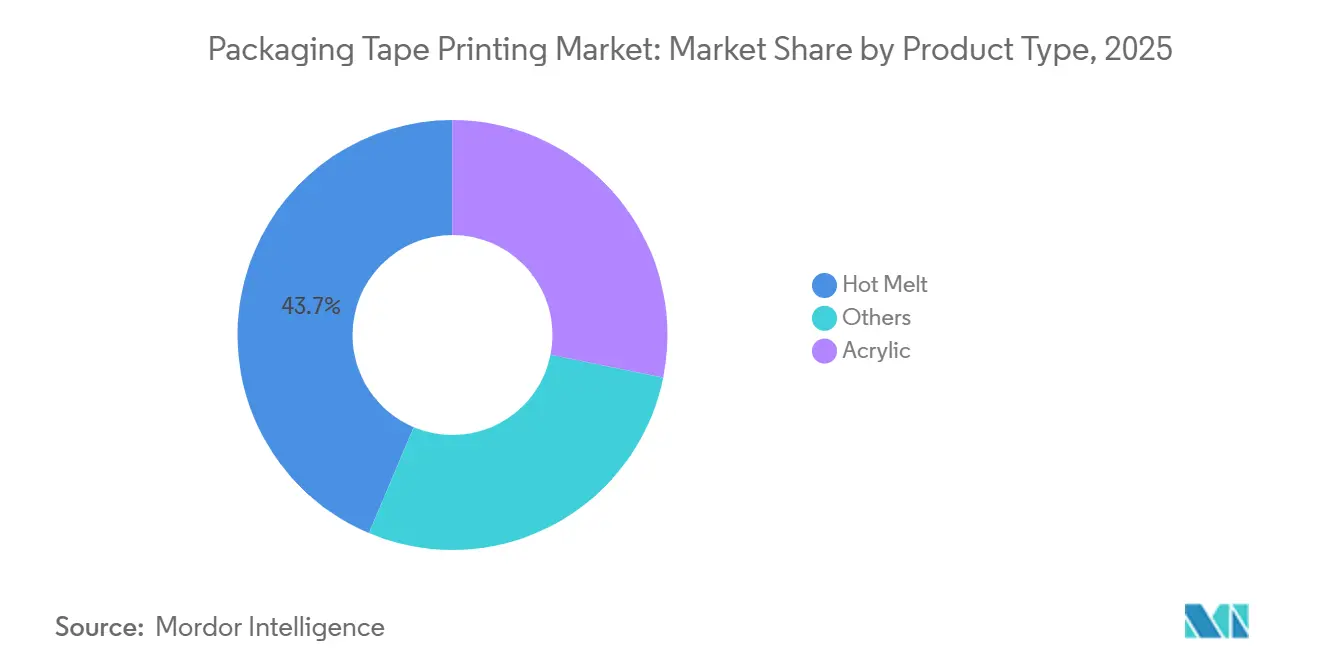
- Nach Produkttyp hielt Heißschmelzband im Jahr 2025 einen Marktanteil von 43,65 % am Verpackungsbandmarkt, während Acrylband bis 2031 voraussichtlich mit einer CAGR von 7,85 % wachsen wird.
- Nach Material entfiel im Jahr 2025 ein Marktanteil von 61,04 % am Verpackungsbandmarkt auf Polypropylen, während Polyethylen bis 2031 voraussichtlich mit einer CAGR von 8,07 % wachsen wird.
- Nach Druckfarbe hielt wasserbasierte Tinte im Jahr 2025 einen Marktanteil von 45,17 % am Markt für Verpackungsbanddrucke, während UV-härtbare Tinte bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen wird.
- Nach Drucktechnologie hielt Flexodruck im Jahr 2025 einen Marktanteil von 48,93 % am Markt für Verpackungsbanddrucke, während Digital- und Tintenstrahldruck bis 2031 voraussichtlich mit einer CAGR von 8,32 % wachsen werden.
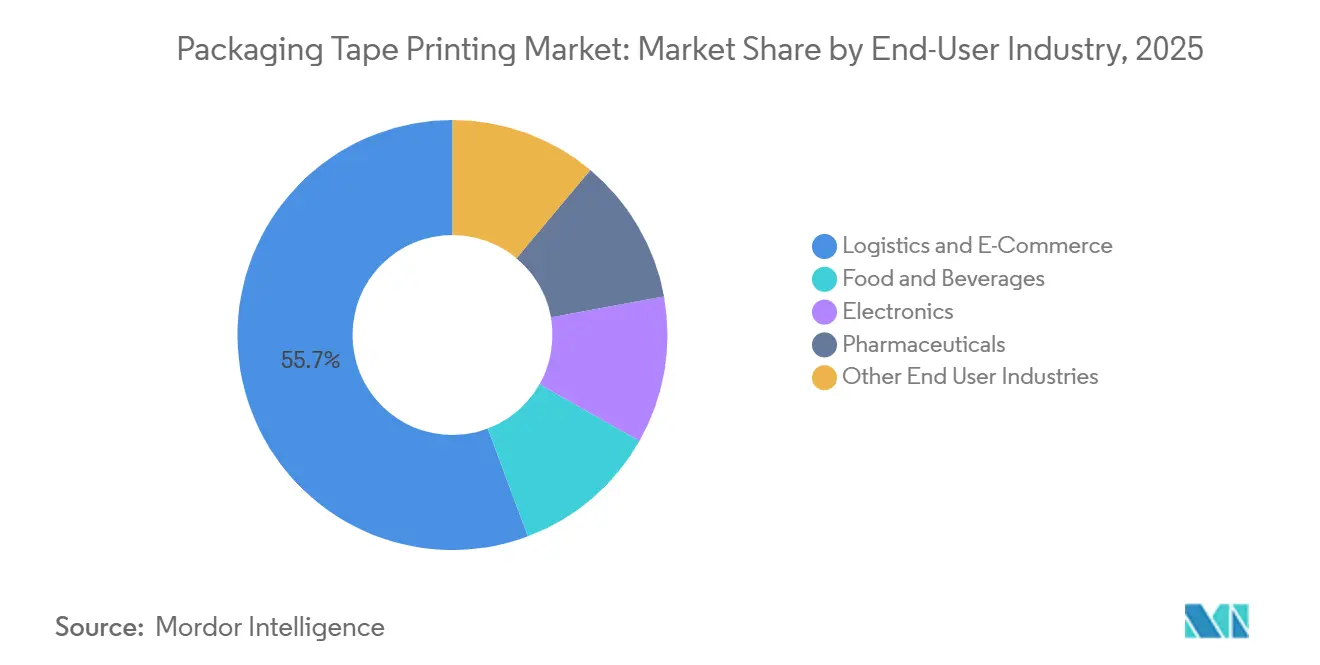
- Nach Endverbraucherbranche hielten Logistik und E-Commerce im Jahr 2025 einen Marktanteil von 55,72 % am Markt für Verpackungsbanddrucke, während der Pharmabereich bis 2031 voraussichtlich mit einer CAGR von 8,89 % wachsen wird.
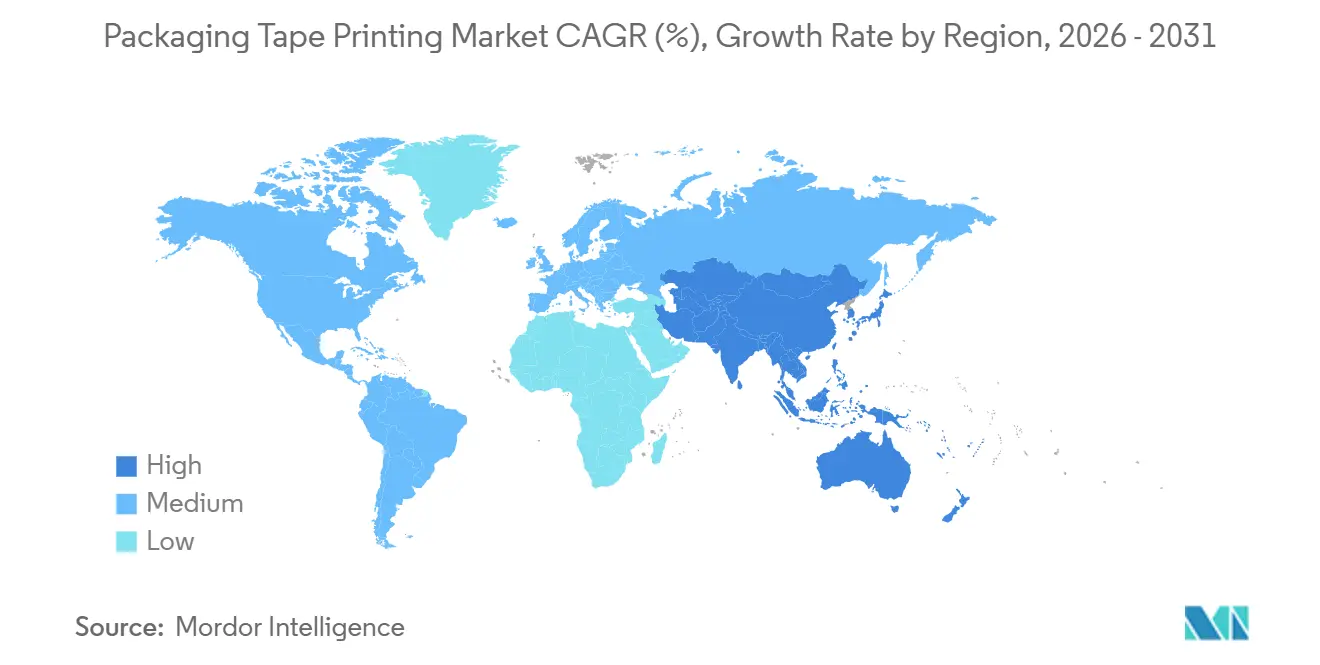
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 32,21 % am Markt für Verpackungsbanddrucke, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,77 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum und Wachstum bei Paketen auf der letzten Meile | +2.2% | Global, angeführt von Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Bedrucktes Band als kostengünstiges Marken- und Unboxing-Medium | +1.4% | Nordamerika, Europa und die E-Commerce-Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Manipulationssicherheit, Handhabungshinweisen und Rückverfolgbarkeit | +1.2% | Global, mit zentraler Bedeutung der europäischen Richtlinie über gefälschte Arzneimittel (FMD) und des US-amerikanischen Drug Supply Chain Security Act (DSCSA) | Mittelfristig (2–4 Jahre) |
| Kurzauflagen-Individualisierung und variabler Datendruck | +0.9% | Nordamerika, Europa und die Cluster kleiner und mittlerer Unternehmen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Kompatibilität mit recycelter Wellpappe und Innovation bei Klebstoffformulierungen | +0.5% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum und Wachstum bei Paketen auf der letzten Meile
Das E-Commerce-Wachstum erhöht die Anzahl der Pakete, die einen sicheren Verschluss, Handhabungsinformationen und visuelle Kennzeichnung erfordern. Dieser Trend unterstützt den Bandverbrauch in Fulfillment-Centern, Drittlogistikanbietern, Einzelhändlern und Direktversandmarken, die wiederkehrende Sendungen verwalten. Er unterstützt auch Unternehmen, die ein einheitliches Erscheinungsbild der Verpackung bei unterschiedlichen Bestellmengen aufrechterhalten müssen. Automatisierte Kartonverschlusslinien erfordern Band mit gleichmäßiger Haftung, da Leistungsschwankungen Verpackungsprozesse stören und die in Hochdurchsatzbetrieben erforderliche Zuverlässigkeit verringern können. Infolgedessen legen Käufer bei der Änderung von Bandformulierungen oder Substraten größeren Wert auf Leistungstests. Bedruckte Bänder fügen sichtbare Funktionalität hinzu, ohne den grundlegenden Verpackungsablauf zu verändern, und ermöglichen es Marken, Botschaften oder Handhabungshinweise am Punkt des Kartonverschlusses und während des gesamten Lieferprozesses anzuzeigen. Der Markt für Verpackungsbanddrucke wird unterstützt, da Käufer von handelsüblichen Bandrollen zu Produkten mit definierten Druck-, Klebe- und Leistungsspezifikationen wechseln, die ihren Betriebsbedingungen entsprechen. Dieser Wandel kann den Wert pro Rolle steigern, selbst wenn Paketsendungen der primäre Nachfragetreiber bleiben, da bedrucktes Band andere Verpackungselemente ersetzen oder ergänzen kann, ohne einen separaten Applikationsschritt zu erfordern.
Bedrucktes Band als kostengünstiges Marken- und Unboxing-Medium
Individuell bedrucktes Band kann als Paketsiegel, Markenfläche und Informationsträger dienen. Bei bestimmten Direktversandsendungen kann es den Bedarf an separaten Etiketten, Beilagen oder Seidenpapier reduzieren. Dieser Ansatz vereinfacht die Verpackungsabläufe für Marken, die standardisierte Kartons verwenden und eine einheitliche Präsentation in ihren Liefernetzwerken anstreben. Bedrucktes Band ist besonders relevant für Abonnementunternehmen und kleinere Marken, die sichtbares Branding benötigen, ohne die Versandkartons für jede Kampagne oder Produktlinie neu zu gestalten. Das Ändern von Banddesigns ist einfacher umzusetzen als eine vollständige Kartonüberarbeitung. Sun Chemical erklärte, dass seine SunCure Advance ECO UV-Tintenlinie Farbkonsistenz und Abriebfestigkeit bietet und 25–30 % bioerneuerbare Inhaltsstoffe enthält[1]. Verpackungsbanddrucke helfen Markeninhabern, die äußere Sendung als Teil des Kundenerlebnisses zu behandeln, und halten gedruckte Bilder während der gesamten Distribution klar. Lieferanten, die Druckbilder während des Transports schützen, können auf Basis von Leistung, Druckqualität und Applikationszuverlässigkeit konkurrieren, anstatt sich allein auf den Rollenpreis zu stützen.
Nachfrage nach Manipulationssicherheit, Handhabungshinweisen und Rückverfolgbarkeit
Die pharmazeutische Sekundärverpackung erfordert klare Manipulationssicherheit und genaue Handhabungsinformationen während der gesamten Verpackung, des Transports und der Ausgabe. Die EU-Richtlinie über gefälschte Arzneimittel schreibt vor, dass erfasste Arzneimittel Sicherheitsmerkmale aufweisen müssen, einschließlich einer Vorrichtung gegen Manipulation. ISO 21976:2018 bietet eine technische Referenz für Manipulationsverifikationsmerkmale, die in der Verpackung von Arzneimitteln verwendet werden. Diese Anforderungen unterstützen die Nachfrage nach hochauflösendem Druck und dauerhafter Haftung, wenn das Band Sicherheitsbotschaften oder maschinenlesbare Informationen trägt, die nach normaler Handhabung lesbar bleiben müssen. Der Markt für Verpackungsbanddrucke bietet Anwendungsmöglichkeiten, wenn das Band auf regulierten Verpackungen mehrere Funktionen übernimmt, darunter Verschluss, Kommunikation und Verifikationsunterstützung. Pharmazeutische Käufer können zuverlässiger Druck- und Verifikationsleistung einen höheren Wert beimessen als Käufer, die Band ausschließlich für den Kartonverschluss verwenden, was die Wachstumsaussichten für diese Anwendung unterstützt.
Kurzauflagen-Individualisierung und variabler Datendruck
Digital- und Tintenstrahldrucker reduzieren die mit konventionellen Druckplatten verbundenen Mindestbestellmengen. Diese Systeme unterstützen saisonale Druckbilder, lokalisierte Kampagnen und variable Informationen, ohne den gleichen Produktionsaufwand wie lange Flexodruckauflagen zu erfordern. Dadurch wird die Individualisierung für kleinere Marken und regionale Logistiknutzer zugänglicher. Die Durst Group AG präsentierte auf der Labelexpo Europe 2025 die Tau G3-Plattform für die Etiketten- und Verpackungsproduktion mit erweiterten Gamut-Farbfähigkeiten. Diese Entwicklung ist für bedruckte Bänder relevant, da Foliendicken, Druckdesigns und die auf dem Band enthaltenen Informationen je nach Kunden und Verpackungsanwendung erheblich variieren können. Anforderungen an QR-Codes und Barcodes unterstützen die digitale Produktion weiter, insbesondere wenn jede bedruckte Einheit unterschiedliche Informationen erfordert, die konsistent aufgebracht werden müssen. Der Markt für Verpackungsbanddrucke kann daher kleinere Kunden bedienen und vielfältige Auftragsanforderungen erfüllen, ohne die Rolle des Flexodrucks bei längeren Produktionsauflagen zu verdrängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Rohstoffen und Klebstoffen | -1.1% | Global, am stärksten ausgeprägt in europäischen und asiatisch-pazifischen Importmärkten | Kurzfristig (≤ 2 Jahre) |
| Kompromisse zwischen Druckqualität und Haftung auf recycelter Wellpappe | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kapitalintensität von Hochgeschwindigkeitsdruck- und Konvertierungslinien | -0.5% | Aufstrebende Märkte in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Rohstoffen und Klebstoffen
Biaxial orientierte Polypropylenfolie (BOPP) wird aus Polypropylenharzen hergestellt, die aus Rohöl und Erdgasrohstoffen gewonnen werden. Schwankungen bei den Harzpreisen können die Kosten für Folien, Klebstoffe, tintenbezogene Vorleistungen und fertige Bänder erhöhen und den gesamten Konvertierungsprozess unter Druck setzen. Diese Schwankungen erschweren auch die Kostenplanung für Lieferanten, die keine Kontrolle über vorgelagerte Inputs haben. Konverter sehen sich häufig einer Verzögerung zwischen steigenden Inputkosten und Preisanpassungen für nachgelagerte Kunden gegenüber, insbesondere wenn Kundenverträge oder Beschaffungszyklen sofortige Preisrevisionen einschränken. Käufer können auch schnellen Erhöhungen der Verpackungsbudgets widerstehen. Diese Verzögerung kann die Margen komprimieren, insbesondere für regionale Lieferanten, die preissensible Kunden mit begrenzter Fähigkeit zur Absorption höherer Verpackungskosten bedienen. Im Markt für Verpackungsbanddrucke können kleinere Konverter Investitionen in Digitaldruck- oder Konvertierungsanlagen verzögern, wenn die Inputpreise volatil bleiben und die Cashgenerierung weniger vorhersehbar wird. Größere integrierte Produzenten können diesen Druck bewältigen, indem sie Beschaffung, Compoundierung, Druck und Konvertierung über breitere Betriebe koordinieren.
Kompromisse zwischen Druckqualität und Haftung auf recycelter Wellpappe
Recycelte Wellpappe kann in Oberflächentextur, Faserzusammensetzung und Restfarbengehalt variieren. Diese Variationen können den Klebstoffkontakt und die Definition feiner Druckbereiche beeinträchtigen, was es schwieriger macht, konsistente Ergebnisse über Kartons aus verschiedenen Quellen hinweg zu erzielen. Sie können auch den Testbedarf erhöhen, bevor ein Band für den Routineeinsatz zugelassen wird. Die EU-Verordnung über Verpackungen und Verpackungsabfälle legt Nachhaltigkeits- und Abfallbewirtschaftungsanforderungen für Verpackungen fest, die die Aufmerksamkeit auf recycelte Materialien erhöhen[2]. Bandhersteller müssen möglicherweise neu formulierte Klebstoffe oder schwerere Substrate einsetzen, um die Leistung auf recycelter Wellpappe aufrechtzuerhalten, insbesondere wenn Verpackungen auch klare gedruckte Anweisungen oder Sicherheitsmarkierungen erfordern. Diese Änderungen können die Kosten in Produktkategorien erhöhen, in denen Käufer Band weiterhin primär nach dem Preis vergleichen und den Wert technischer Verbesserungen möglicherweise zunächst nicht erkennen. Folglich erfordert der Markt für Verpackungsbanddrucke von Lieferanten interne Klebstofffähigkeiten und die technische Kapazität, Bänder für variable Verpackungsoberflächen zu qualifizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Heißschmelz hält den größten Anteil, während Acryl Spezifikationsanforderungen erfülltHeißschmelzband entfiel im Jahr 2025 auf einen Marktanteil von 43,65 % am Verpackungsbandmarkt. Seine Position spiegelt sofortige Klebrigkeit, Leistung auf automatisierten Kartonverschlusslinien und Kompatibilität mit Jungfrauen- und recycelten Wellpappenoberflächen wider. Diese Eigenschaften sind in Fulfillment-Centern relevant, die einen hohen Paketdurchsatz verarbeiten und Verschlüsse erfordern, die sich bilden, ohne die Verpackungslinien zu verlangsamen. Bandversagen in dieser Phase kann den Verpackungsbetrieb stören, den Nacharbeitsaufwand erhöhen und die Sendungskonsistenz beeinträchtigen. Heißschmelzband wird in Anwendungen eingesetzt, bei denen schnelle Haftung wichtiger ist als Beständigkeit gegen Sonnenlicht oder längere Außenexposition. Seine Marktposition spiegelt auch den etablierten Einsatz von Heißschmelzband bei Konvertern und Logistikkäufern für Standard-Verschlussanwendungen wider.
Acrylband soll bis 2031 mit einer CAGR von 7,85 % wachsen. Das Wachstum im Acrylbandsegment wird durch die Nachfrage nach UV-stabilen, lösungsmittelfreien und lebensmittelkontaktsicheren Formulierungen unterstützt. Acrylband ist relevant, wenn Käufer verlangen, dass gedruckte Grafiken nach Handhabung, Transport und Lichtexposition klar bleiben. Im Januar 2026 brachte Shurtape das AP 251 Custom-Printed Production-Grade Acrylic Packaging Tape auf den Markt, das mit der Lock Print Technology ausgestattet ist, die darauf ausgelegt ist, gedruckte Druckbilder vor Abrieb zu schützen. Die Markteinführung verbindet Klebstoffleistung mit Druckbildbeständigkeit. In relevanten Anwendungen nehmen Acrylfolien wasserbasierte und UV-härtbare Tinten auf und unterstützen individuelle Druckanforderungen. Diese Kompatibilität unterstützt Aufträge mit kurzen Auflagen, mehreren Designs oder variablem Druckinhalt. Andere Klebstoffsysteme, einschließlich kautschukbasierter Produkte, behalten eine Rolle in Anwendungen, bei denen die Haftung auf unregelmäßigen industriellen Substraten wichtiger ist als detaillierte Druckbilder.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Polypropylen dominiert, Polyethylen wächst mit der KühlkettePolypropylen entfiel im Jahr 2025 auf einen Marktanteil von 61,04 % am Markt für Verpackungsbanddrucke. Biaxial orientierte Polypropylenfolie (BOPP) bietet Klarheit, Zugfestigkeit und Dünnschichtleistung für die Mainstream-Bandproduktion. Ihre klare Oberfläche bietet eine Basis für gedruckte Botschaften, Markenfarben, Handhabungshinweise und grundlegende Sicherheitsmarkierungen. Das Material unterstützt auch die Hochleistungskonvertierung, die für Paket- und Logistiknutzer relevant ist, die Band regelmäßig kaufen. Seine Verfügbarkeit und die etablierte Konvertierungsbasis unterstützen seine Marktposition. Polypropylen wird in Hochleistungs-Druckbändern für Paket-, Einzelhandels- und Logistikanwendungen eingesetzt. Recycelter Inhalt und sich verändernde Verpackungsoberflächen erfordern jedoch, dass Lieferanten Druckqualität und Haftungsleistung aufrechterhalten.
Polyethylen soll bis 2031 mit einer CAGR von 8,07 % wachsen, da Kühlketten- und feuchtigkeitsexponierten Logistikanwendungen zunehmen. Das Wachstum im Polyethylensegment wird durch Anwendungen angetrieben, die Flexibilität und Umweltbeständigkeit erfordern, einschließlich pharmazeutischer und temperatursensitiver Lebensmittelsendungen. Diese Anwendungen erfordern, dass das Band trotz Feuchtigkeit, Temperaturschwankungen und unterschiedlichen Handhabungsbedingungen funktionsfähig bleibt, die konventionelle Verpackungsmaterialien beeinträchtigen können. Polyethylen erfüllt daher einen anderen Bedarf als die Hochleistungsanwendungsbasis von Polypropylen. Magis führte ein BOPP-Klebeband ein, das aus recyceltem Polypropylen aus gebrauchtem Speiseöl hergestellt wird und die International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung trägt. Dieses Beispiel zeigt, wie sich Lösungen mit recyceltem Inhalt in der gesamten Folienkategorie entwickeln. Papierbeschichtete Bänder und andere Materialien erhalten ebenfalls Aufmerksamkeit, wenn die Recyclingfähigkeit am Straßenrand Kaufentscheidungen beeinflusst. Im Jahr 2025 präsentierte Shurtape auf der Pack Expo Las Vegas seine Recycled Series Packaging Tapes und beschrieb Produkte, die aus 90 % post-consumer recyceltem Polyethylenterephthalat (PET) hergestellt werden. Diese Materialoptionen erweitern das Produktangebot für Käufer, die nach Verpackungen suchen, die Recyclinganforderungen erfüllen.
Nach Druckfarbe:
Wasserbasierte Tinte hält den größten Anteil, während UV-härtbare Tinte expandiertWasserbasierte Tinte entfiel im Jahr 2025 auf einen Marktanteil von 45,17 % am Markt für Verpackungsbanddrucke. Sie ist auf Flexodrucklinien etabliert und kompatibel mit biaxial orientierter Polypropylenfolie (BOPP). Diese Tintenkategorie unterstützt Bandaufträge, die eine konsistente Farbauftragung bei konventionellen Produktionsgeschwindigkeiten erfordern. Geringere Emissionen flüchtiger organischer Verbindungen (VOC) und die Eignung für den Einsatz in der Nähe von lebensmittelkontaktsicheren Verpackungsanwendungen unterstützen ihre weitere Verwendung. Konverter verwenden auch wasserbasierte Systeme, wenn Kunden etablierte Prozesse und breite Substratkompabilität erfordern. Die Kategorie eignet sich für Anwendungen mit stabilen Verpackungsbotschaften und Auftragsgrößen, die die standardmäßige Flexodruckproduktion unterstützen. Ihre etablierte Position ermöglicht es Lieferanten, die Mainstream-Nachfrage nach Verpackungsbändern zu bedienen, während andere Tintensysteme Anforderungen mit höherer Beständigkeit oder kürzeren Auflagen erfüllen.
UV-härtbare Tinte soll bis 2031 mit einer CAGR von 8,18 % wachsen. Das Wachstum im Segment der UV-härtbaren Tinten spiegelt sofortige Aushärtung, Abriebfestigkeit und Eignung für Digital- und Hybriddrucksysteme wider. Die sofortige Aushärtung ermöglicht eine schnellere Handhabung frisch bedruckter Materialien, was Anwendungen zugute kommt, die Produktionsgeschwindigkeit und Bildbeständigkeit erfordern. Abriebfestigkeit ist auch relevant, wenn Band beim Verpacken, Sortieren und Transportieren Reibung ausgesetzt ist. Im Juli 2025 brachte Sun Chemical SunCure Advance ECO UV-Tinten auf den Markt und beschrieb eine Formulierung mit 25 % bis 30 % bioerneuerbarem Inhalt und einer Produktionskapazität von mehr als 20.000 Drucken pro Stunde. Lösungsmittelbasierte Tinten stehen unter Druck, da sich die Umweltanforderungen in den wichtigsten Märkten verschärfen. Wasserbasierte UV-härtbare Ansätze können relevant sein, wo geringer Geruch, Beständigkeit und kontrollierte Migration wichtig sind. Das Wachstum von UV-härtbaren Produkten spiegelt die Nachfrage nach bedruckten Bändern wider, die beständige Druckbilder tragen und gleichzeitig die Produktionsflexibilität aufrechterhalten.
Nach Drucktechnologie:
Flexodruck dominiert den Marktanteil, Digital stört das mittlere SegmentFlexodruck entfiel im Jahr 2025 auf einen Marktanteil von 48,93 % am Markt für Verpackungsbanddrucke. Die Technologie unterstützt lange Produktionsauflagen durch hohen Durchsatz, kontrollierten Tintenverbrauch und eine umfangreiche installierte Basis. Sie eignet sich für Wiederholungsaufträge mit stabilen Grafiken, konsistenten Farben und großen Sendungsmengen. Diese Bedingungen sind in der Logistik, Einzelhandelsverpackung und bei etablierten Konsumgütermarken üblich. Flexodruck profitiert auch von der Betriebserfahrung der Konverter in Europa, Nordamerika und Ostasien. Es bleibt eine Option für Kunden mit stabilen Druckbildern und großen Auftragsmengen. Seine Position zeigt, dass digitale Formate Produktionsoptionen hinzufügen, anstatt den Bedarf an etablierten Langauflagengeräten zu eliminieren.
Digital- und Tintenstrahldruck soll bis 2031 mit einer CAGR von 8,32 % expandieren. Kurze Produktionsauflagen, variable Daten und geringere Einrichtungsanforderungen unterstützen das Wachstum im Digital- und Tintenstrahldrucksegment. Diese Technologie eignet sich für saisonale Verpackungen, regionsspezifische Druckbilder, Werbeauflagen und Sendungen, die sich ändernde maschinenlesbare Informationen erfordern. Plattenkosten von 300 bis 800 USD pro Farbplatte und Einrichtungszeiten von einer bis vier Stunden sind Einschränkungen für kleinere Flexodruckaufträge. Digitaldruck reduziert die Auswirkungen dieser Einschränkungen für Aufträge, die keine konventionellen langen Auflagen rechtfertigen. Dursts Tau G3 unterstützt erweitertes Gamut CMYK plus Sonderfarben und ist relevant für Bandfoliendicken von 20 bis 500 Mikrometern. Hybridsysteme kombinieren Flexodruck-Flächenbeschichtung mit digitalen variablen Datenmodulen und bieten eine Option für mittlere Auflagenvolumina. Dieser Produktionsmix ermöglicht es Konvertern, die Langauflageneffizienz aufrechtzuerhalten und gleichzeitig Kunden mit unterschiedlichen Druckanforderungen zu bedienen.
Nach Endverbraucherbranche:
Logistik führt beim Marktanteil, Pharma führt beim WachstumLogistik und E-Commerce entfielen im Jahr 2025 auf einen Marktanteil von 55,72 % am Markt für Verpackungsbanddrucke. Das Segment verwendet bedrucktes Verschlussband für Paketverschluss, Sendungsidentifikation, Handhabungshinweise und Markensichtbarkeit. Hoher Paketdurchsatz macht das Segment relevant für Standard-Druckband und leistungsstarke Formate. Bedrucktes Band kann eine sichtbare Botschaft übermitteln, wenn eine Sendung in das Liefernetzwerk eintritt und wenn sie den Empfänger erreicht. Direktversandunternehmen können Markenband verwenden, ohne den Karton selbst zu modifizieren, was Verpackungsänderungen vereinfacht. Dies gibt dem Band eine Rolle bei der Verpackungspräsentation und dem Kartonverschluss. Der Marktanteil des Segments spiegelt Paketanwendungen in Fulfillment-Centern, Einzelhändlern, Marken und Drittlogistikanbietern wider.
Das Pharmasegment soll bis 2031 mit einer CAGR von 8,89 % wachsen. Serialisierungs- und Manipulationssicherheitsanforderungen gemäß der EU-Richtlinie über gefälschte Arzneimittel und dem US-amerikanischen Drug Supply Chain Security Act unterstützen dieses Wachstum. Diese Anwendungen erfordern mehr als einen einfachen Kartonverschluss, da bedrucktes Band Handhabungshinweise, Sicherheitsbotschaften und Rückverfolgbarkeitsinformationen tragen kann. Regulatorische Anforderungen sind der Hauptgrund, warum das Wachstum des Pharmasegments das des Logistiksegments übersteigt. Lebensmittel- und Getränkeanwendungen erfordern migrationsarme Tinten für Verpackungen, die in engem Kontakt mit regulierten Produkten stehen. Elektroniksanwendungen verwenden spezialisiertes Band, bei dem antistatische Leistung und Sauberkeit entscheidend sind. Temperaturanzeigende bedruckte Bänder integrieren auch Sicherheit, Handhabungshinweise und Rückverfolgbarkeit für pharmazeutische und lebensmittelbezogene Kühlkettenanwendungen. Diese Endanwendungen zeigen, dass die Nachfrage nach bedrucktem Band zunimmt, da Verpackungen definierte Funktionen über das Versiegeln hinaus erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Verpackungsband-Druck in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 32,21 % am Markt für Verpackungsband-Druck. Die Region vereint eine hohe Paketzustelldichte, eine etablierte Fulfillment-Infrastruktur sowie die Nutzung von individuell bedruckten Klebebändern durch Direct-to-Consumer- und Abonnementunternehmen. Diese Nutzer integrieren Markenelemente, Handhabungshinweise und Sicherheitsbotschaften auf dem Band und verwenden dabei ein standardisiertes Kartonformat für mehrere Sendungen. Die Nachfrage aus der pharmazeutischen Verpackungsindustrie der USA unterstützt zudem bedruckte Bandformate, die manipulationssichere oder serialisierte Informationen tragen, bei denen Verschlussleistung und Druckklarheit Anforderungen darstellen. Intertape Polymer Group (IPG) stellte im Februar 2026 sein Packaging Diagnostics-Programm vor, das die Werkzeuge iTrack, AF2K und Gear Up kombiniert, um die Leistung von Verpackungslinien zu verbessern. Shurtape brachte im Januar 2026 das AP 251 auf den Markt, was die Nachfrage nach bedrucktem Acrylband mit geschütztem Druckbild widerspiegelt. Diese Entwicklungen spiegeln den regionalen Fokus auf Betriebszuverlässigkeit und Produktmerkmale für Verpackungsteams wider, die eine wachsende Anzahl von Sendungen verwalten.
Markt für Verpackungsband-Druck im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,77 % wachsen. Die Größe des regionalen Marktes für Verpackungsband-Druck wird durch den Ausbau von Fulfillment-Betrieben in China, Indien und Südostasien angetrieben, wo E-Commerce- und Drittanbieter-Logistiknetzwerke ihre Kapazitäten kontinuierlich ausbauen. Die Nachfrage wird durch die zunehmende Nutzung von Markenklebebändern im Jangtse-Flussdelta, dem Maharashtra-Logistikkorridor und regionalen Drittanbieter-Logistiknetzwerken gestützt. In diesen Märkten spielt das Sendungswachstum eine größere Rolle als reife Stückwertmuster in Nordamerika. Die offizielle Investitionsagentur Indiens hat ein Ziel von 350 Milliarden USD an E-Commerce-Bruttowarenwert bis 2030 festgelegt. Nitto Denko hat seine Fertigungspräsenz in Hung Yen, Vietnam, ausgebaut, und die Klebstoffproduktion wurde im Mai 2026 aufgenommen. Eine erweiterte regionale Produktionskapazität kann Lieferketten für eine großvolumige Bandnachfrage verkürzen und Hersteller näher an Kunden positionieren, die regelmäßige Bandlieferungen benötigen. Die Region verbindet Nachfragewachstum mit einer sich ausdehnenden Fertigungsbasis für Klebeband- und Klebeprodukte.
Markt für Verpackungsband-Druck in EMEA und Südamerika
Europa wird durch Nachhaltigkeitsanforderungen und Investitionen in biaxial orientiertes Polypropylen (BOPP)-Band aus Recyclingsubstraten sowie migrationssichere Tinten geprägt. Die Verpackungs- und Verpackungsabfallverordnung bietet einen politischen Rahmen, der recycelbare Verpackungslösungen betont und die Bedeutung der Materialauswahl für Bandhersteller erhöht. Tesa erweitert seinen Standort in Offenburg um ein neues Produktionsgebäude mit 4.500 Quadratmetern, das 2027 den Betrieb aufnehmen soll. Tesa gab im März 2026 außerdem seine Beteiligung an einem Wasserstoffnetzwerk in Hamburg bekannt. Diese Initiativen unterstreichen die Bedeutung von Produktionsmethoden und verifizierten Materiallösungen für Lieferanten, die europäische Kunden bedienen. Südamerika trägt zur aufkommenden Nachfrage aus dem inländischen E-Commerce und der Lebensmittelproduktion bei, insbesondere in Brasilien und Argentinien. Im Nahen Osten und Afrika ist die Nachfrage mit Investitionen in Kapazitäten für die Kühlkettenlogistik verbunden, bei denen Feuchtigkeitsbeständigkeit, Produkthandhabungsinformationen und Haftleistung spezialisierte Bandanwendungen unterstützen.
Wettbewerbslandschaft
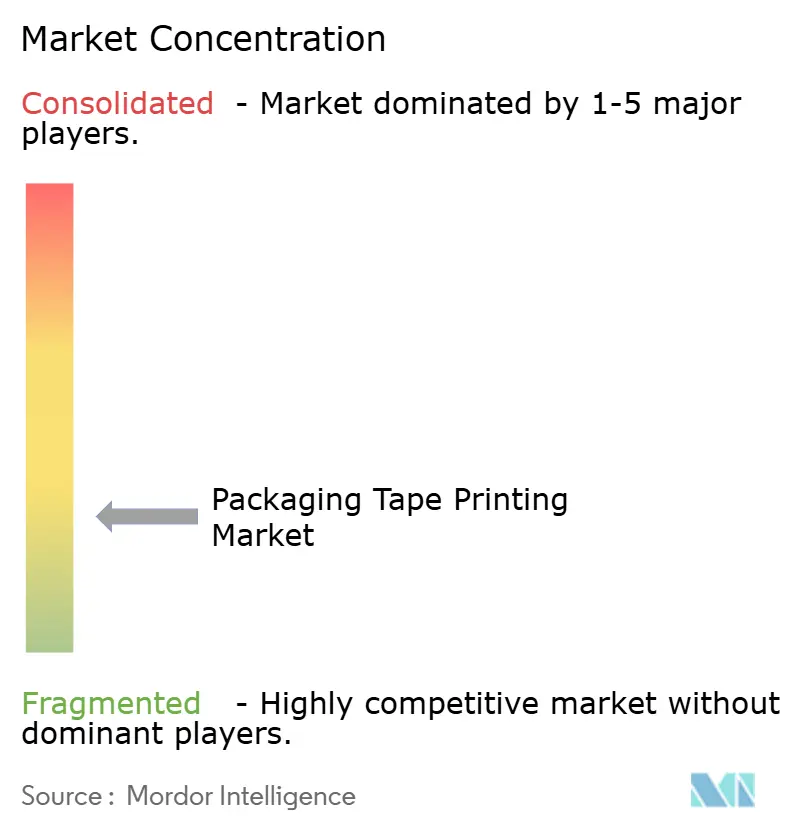
Der Markt für Verpackungsbanddrucke ist fragmentiert. Tesa, 3M und IPG sind in Premium-Produktkategorien tätig, während regionale Konverter Kunden in Asien-Pazifik und Südamerika bedienen. Lokale Lieferanten profitieren von der Nähe zu Fulfillment-Hubs, dem Zugang zu inländischen Harzlieferungen und niedrigeren Betriebskosten, insbesondere in Anwendungen mit begrenzten Anforderungen an spezialisierte Druck- oder Klebstoffmerkmale. Der Wettbewerb erstreckt sich über den Rollenpreis hinaus auf Klebstoffformulierungen, Druckpräzision, zertifizierten recycelten Inhalt und die Fähigkeit, die Betriebsanforderungen von Verpackungslinien zu erfüllen. Lieferanten müssen auch nachweisen, dass gedruckte Grafiken, Sicherheitsbotschaften und Handhabungshinweise während der gesamten Distribution lesbar und funktionsfähig bleiben. Die Patentaktivität konzentriert sich auf Klebstoffkompatibilität mit recycelter Wellpappe, UV-LED-Aushärtung und variable Datentintenstrahldruck-Konfigurationen. Diese Bereiche zeigen, dass technische Fähigkeiten Lieferanten zunehmend über die grundlegende Bandversorgung hinaus differenzieren.
Vertikale Integration über Klebstoffcompoundierung, Druck und Konvertierung ist eine Wettbewerbsstrategie. Sie ermöglicht es Lieferanten, Produktleistung, Produktentwicklung und Reaktionszeiten zu kontrollieren, wenn sich Inputkosten oder Substratsanforderungen ändern. Sie ermöglicht es Lieferanten auch, Klebstoff-, Folien-, Tinten- und Konvertierungsprozesse für Produkte auszurichten, die darauf ausgelegt sind, spezifische Kundenanwendungsanforderungen zu erfüllen. Testas Offenburg-Erweiterung umfasst eine Investition im zweistelligen Millionen-Euro-Bereich in lösungsmittelfreie Produktion und unterstützt seine nachhaltigkeitsorientierte Lieferstrategie. Das Packaging Diagnostics-Programm von IPG erweitert seine Beziehung zu Verpackungslinien-Kunden über die Bandversorgung hinaus auf Betriebsunterstützung. Shurtapes AP 251-Produkteinführung adressiert die Nachfrage nach Acryl-Druckband, das darauf ausgelegt ist, Druckbilder während der Distribution zu schützen. Diese Beispiele spiegeln Ansätze zur Wertschöpfung durch Produktionsinvestitionen, Betriebsunterstützung und differenziertes Produktdesign wider.
Lieferanten können ihre Angebote durch Substrate mit recyceltem Inhalt, migrationsarme Tinten und variable Datenfähigkeiten für regulierte oder Premium-Sendungen differenzieren. Diese Merkmale sind in pharmazeutischen und Direktversand-Verpackungsanwendungen relevant, wo herkömmliches Standardband möglicherweise nicht die Anforderungen an Druckbeständigkeit, Materialnachweise oder rückverfolgbare Informationen erfüllt. Große Lieferanten können Kundenanforderungen an verifizierten Materialinhalt und konsistente Leistung über mehrere Einrichtungen hinweg erfüllen, da diese Kunden möglicherweise verlangen, dass dasselbe Band über verschiedene Kartontypen und Versandrouten hinweg konsistent funktioniert. Regionale Konverter bleiben wettbewerbsfähig, wo lokaler Service, niedrigere Betriebskosten und unkomplizierte Anwendungen Kaufentscheidungen treiben. Viele Verpackungsnutzer benötigen zuverlässiges bedrucktes Band ohne die Spezifikationen, die für regulierte oder Premium-Anwendungen erforderlich sind.
Marktführer für Verpackungsbanddrucke
-
3M
-
IPG
-
tesa SE
-
Shurtape Technologies, LLC
-
Avery Dennison Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verpackungsband-Druck Unternehmen in diesem Bericht
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- Canon U.S.A., Inc.
- Cenveo
- DuPont
- Flexcon Company, Inc.
- Henkel AG & Co. KGaA
- IPG
- Nitto Denko Corporation
- RR Donnelley & Sons Company
- Scapa Industrial
- Shurtape Technologies, LLC
- SIAT S.P.A.
- tesa SE
Neueste Industrielle Entwicklungen in Markt für Verpackungsband-Druck
- August 2026: Avery Dennison Performance Tapes North America brachte das Sustainable ADvantage-Portfolio auf den Markt, das Emulsions-Acryl-, reine Emulsions-Acryl- und UV-Acryl-Klebstofftechnologien kombiniert. Das Portfolio richtet sich an Hersteller, die nachhaltige Materialoptionen suchen, ohne die Klebeleistung zu beeinträchtigen. Die Markteinführung stärkte die Präsenz von Avery Dennison im Segment für hochspezifizierte bedruckte Verpackungsbänder.
- April 2026: Cantech, eine Tochtergesellschaft der Intertape Polymer Group (IPG), gab die strategische Expansion der Marke Tuck Tape in den kanadischen Konsumeinzelhandelsmarkt bekannt. Die Expansion führte Utility Packing Tape, Advance Packaging Tape und Premium Shipping Tape über Farben-, Hardware-, Heimverbesserungs- und Bürobedarfskanäle ein.
Berichtsumfang des globalen Marktes für Verpackungsbanddrucke
Verpackungsbanddrucke umfassen die Individualisierung von Klebeband zum Verschließen von Kartons mit dem Logo, dem Markennamen, Handhabungshinweisen oder Warnmeldungen eines Unternehmens, anstatt einfaches, unbedrucktes Band zu verwenden.
Der Markt für Verpackungsbanddrucke ist nach Produkttyp, Material, Druckfarbe, Drucktechnologie, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Heißschmelz, Acryl und Sonstige segmentiert. Nach Material ist der Markt in Polypropylen, Polyvinylchlorid, Polyethylen und sonstige Materialien segmentiert. Nach Druckfarbe ist der Markt in wasserbasierte Tinte, UV-härtbare Tinte und lösungsmittelbasierte Tinte segmentiert. Nach Drucktechnologie ist der Markt in Flexodruck, Digital- und Tintenstrahldruck, Tiefdruck und Lithografie sowie sonstige Technologien segmentiert. Nach Endverbraucherbranche ist der Markt in Lebensmittel und Getränke, Elektronik, Logistik und E-Commerce, Pharmazeutika und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Verpackungsbanddrucke in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heißschmelz |
| Acryl |
| Sonstige |
| Polypropylen |
| Polyvinylchlorid |
| Polyethylen |
| Sonstige Materialien |
| Wasserbasierte Tinte |
| UV-härtbare Tinte |
| Lösungsmittelbasierte Tinte |
| Flexodruck |
| Digital- und Tintenstrahldruck |
| Tiefdruck und Lithografie |
| Sonstige Technologien |
| Lebensmittel und Getränke |
| Elektronik |
| Logistik und E-Commerce |
| Pharmazeutika |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Heißschmelz | |
| Acryl | ||
| Sonstige | ||
| Nach Material | Polypropylen | |
| Polyvinylchlorid | ||
| Polyethylen | ||
| Sonstige Materialien | ||
| Nach Druckfarbe | Wasserbasierte Tinte | |
| UV-härtbare Tinte | ||
| Lösungsmittelbasierte Tinte | ||
| Nach Drucktechnologie | Flexodruck | |
| Digital- und Tintenstrahldruck | ||
| Tiefdruck und Lithografie | ||
| Sonstige Technologien | ||
| Nach Endverbraucherbranche | Lebensmittel und Getränke | |
| Elektronik | ||
| Logistik und E-Commerce | ||
| Pharmazeutika | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Verpackungsbanddrucke?
Die Marktgröße für Verpackungsbanddrucke wurde im Jahr 2025 auf 14,12 Milliarden USD geschätzt und soll von 15,09 Milliarden USD im Jahr 2026 auf 21,62 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,46 % während des Prognosezeitraums (2026–2031).
Welcher Verpackungsband-Produkttyp wächst am schnellsten?
Acrylband ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 7,85 % bis 2031. Seine Aussichten sind mit der Nachfrage nach UV-stabilen, lösungsmittelfreien und individuell bedruckten Formaten verbunden, die Druckbilder während der Handhabung schützen und Anwendungen unterstützen können, die eine konsistente Druckleistung erfordern.
Welche Drucktechnologie wächst für Verpackungsbänder am schnellsten?
Digital- und Tintenstrahldruck ist die am schnellsten wachsende Technologie mit einer prognostizierten CAGR von 8,32 % bis 2031. Sie unterstützt kürzere Auflagen, variable Daten, lokalisierte Designs und sich ändernde Druckinhalte ohne die gleichen Einrichtungsanforderungen wie konventionelle Langauflagenproduktion, was den Zugang zur Individualisierung erweitert.
Welcher Endverbrauchersektor wächst am schnellsten?
Pharmazeutika sind der am schnellsten wachsende Endverbrauchersektor mit einer prognostizierten CAGR von 8,89 % bis 2031. Serialisierungs- und Manipulationssicherheitsanforderungen erhöhen die Bedeutung von beständigem, hochauflösendem bedrucktem Band für die Sekundärverpackung, wo Verschluss- und Kommunikationsanforderungen eng miteinander verknüpft sein können.