
Tamanho e Participação do Mercado de Impressão de Fita de Embalagem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.46 % |
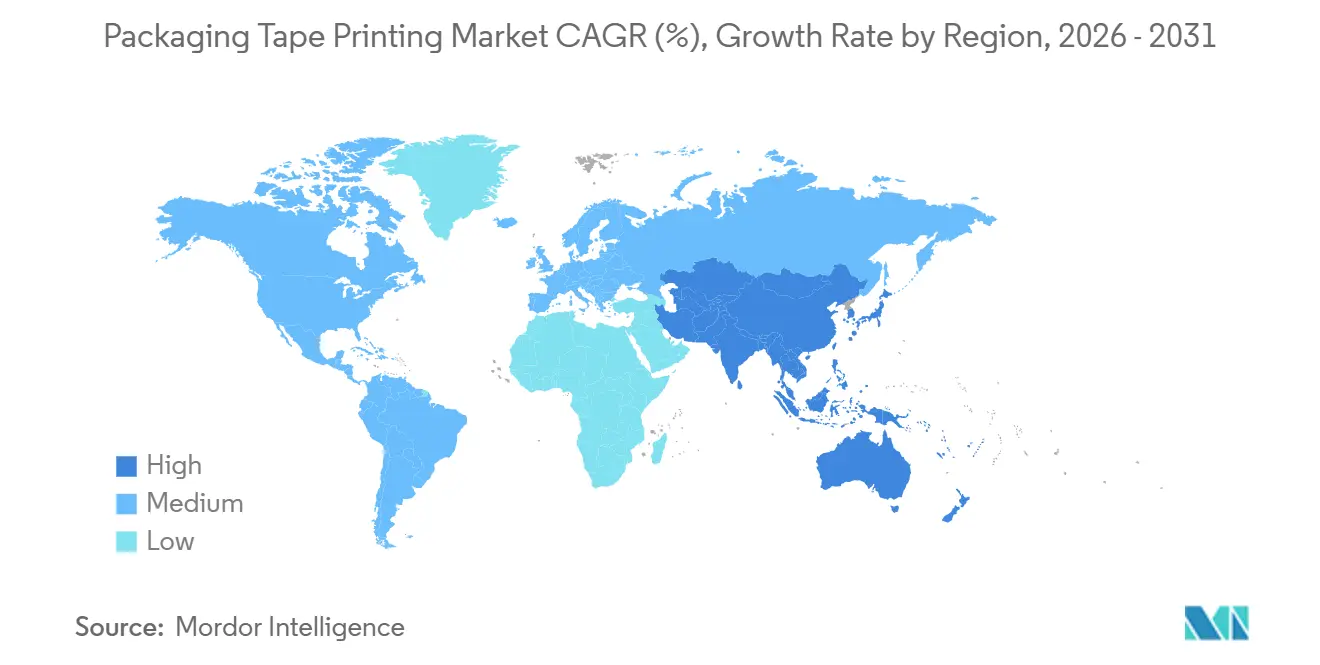
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
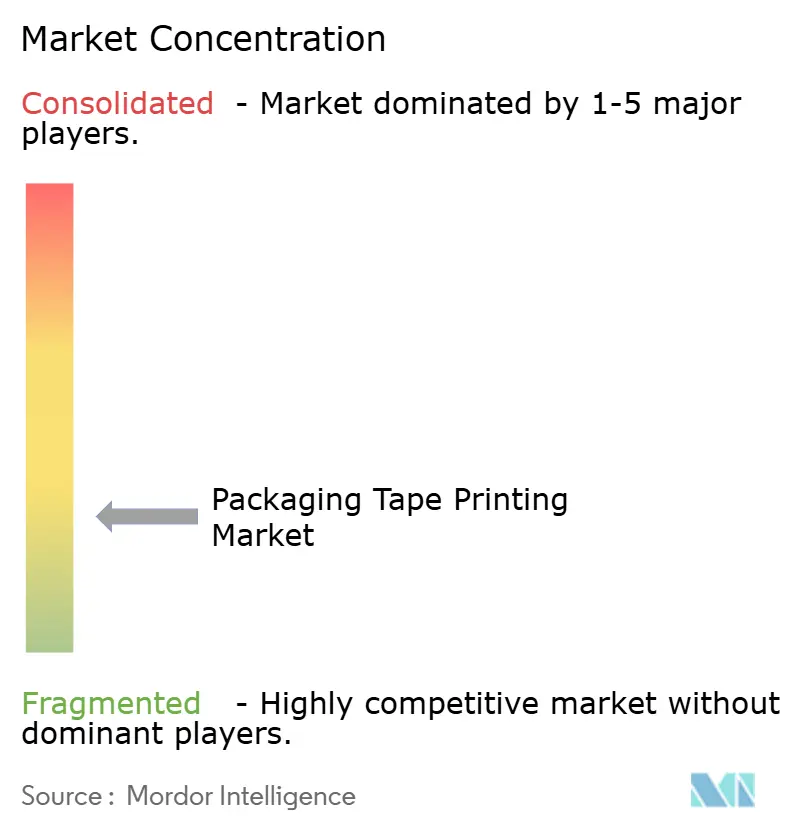
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Impressão de Fita de Embalagem por Mordor Intelligence
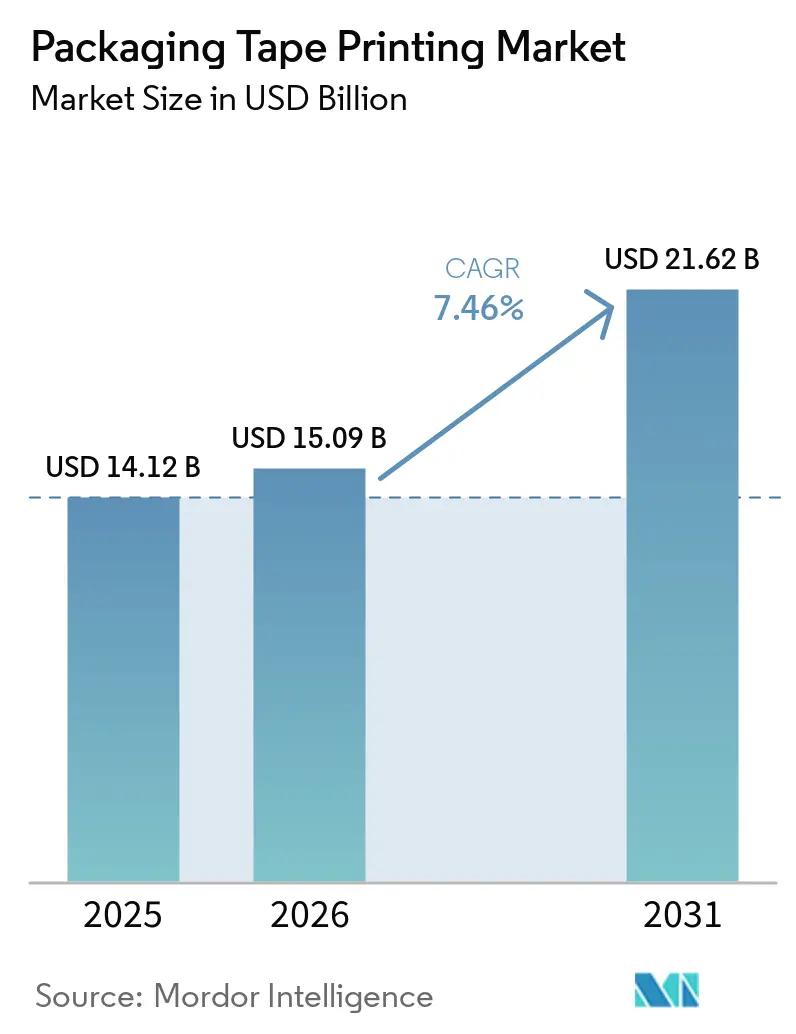
O tamanho do mercado de impressão de fita de embalagem foi avaliado em 14,12 bilhões de USD em 2025 e estima-se que cresça de 15,09 bilhões de USD em 2026 para atingir 21,62 bilhões de USD até 2031, a um CAGR de 7,46% durante o período de previsão (2026-2031). O mercado de impressão de fita de embalagem está em transição de fita de vedação simples para formatos impressos que combinam fechamento de caixas com comunicação de marca, instruções de manuseio, mensagens de segurança e informações da cadeia de suprimentos. Essa mudança torna a fita um componente visível da remessa, em vez de um item utilizado exclusivamente na etapa final de embalagem. A atividade de encomendas impulsionada pelo comércio eletrônico sustenta a demanda recorrente, enquanto a fita impressa pode substituir etiquetas e inserções separadas para marcas sensíveis a custos. Ela também pode reduzir o número de componentes de embalagem necessários por remessa, especialmente quando as empresas utilizam uma caixa comum em múltiplas linhas de produtos ou campanhas. O uso crescente de embalagens de papelão ondulado reciclado aumentou a necessidade de adesivos que funcionem de forma confiável em superfícies variáveis com diferentes texturas e teores de fibra. Essa tendência está ampliando a diferença entre produtos de fita básicos e fitas impressas de especificação técnica, projetadas para fornecer adesão consistente e qualidade de impressão. Fornecedores de maior porte estão respondendo ao desenvolver adesivos, melhorar as credenciais de sustentabilidade e expandir a capacidade de impressão digital. Enquanto isso, conversores menores devem priorizar investimentos que atendam a requisitos específicos dos clientes e permaneçam compatíveis com seus equipamentos de produção existentes. Os requisitos regulatórios para evidência de adulteração e serialização estão criando oportunidades na embalagem secundária farmacêutica. Nessa aplicação, a fita impressa pode desempenhar um papel funcional definido além do fechamento padrão de caixas, enquanto a durabilidade da impressão e a comunicação de segurança podem agregar valor adicional.
Principais Conclusões do Relatório
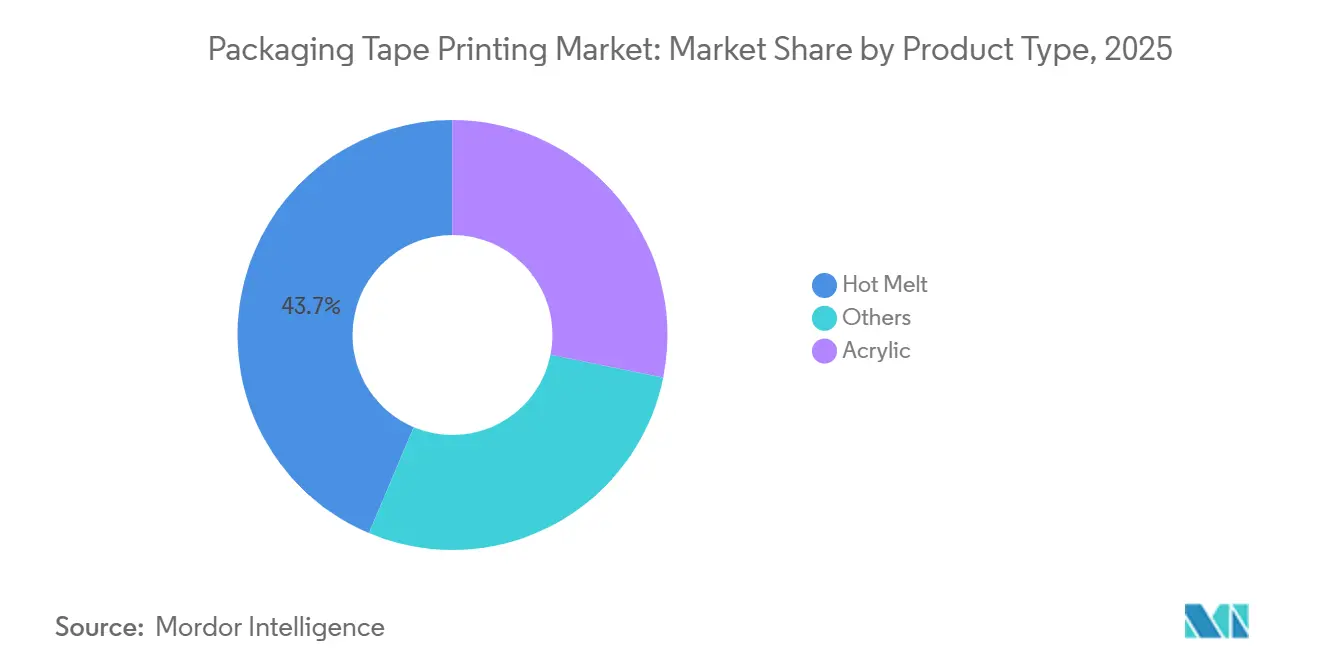
- Por tipo de produto, a fita hot melt detinha 43,65% da participação do mercado de fita de embalagem em 2025, enquanto a fita acrílica tem previsão de crescer a um CAGR de 7,85% até 2031.
- Por material, o polipropileno representou 61,04% da participação do mercado de fita de embalagem em 2025, enquanto o polietileno tem previsão de crescer a um CAGR de 8,07% até 2031.
- Por tinta de impressão, a tinta à base de água detinha 45,17% da participação do mercado de impressão de fita de embalagem em 2025, enquanto a tinta curável por UV tem previsão de crescer a um CAGR de 8,18% até 2031.
- Por tecnologia de impressão, a flexografia detinha 48,93% da participação do mercado de impressão de fita de embalagem em 2025, enquanto a impressão digital e a jato de tinta têm previsão de crescer a um CAGR de 8,32% até 2031.
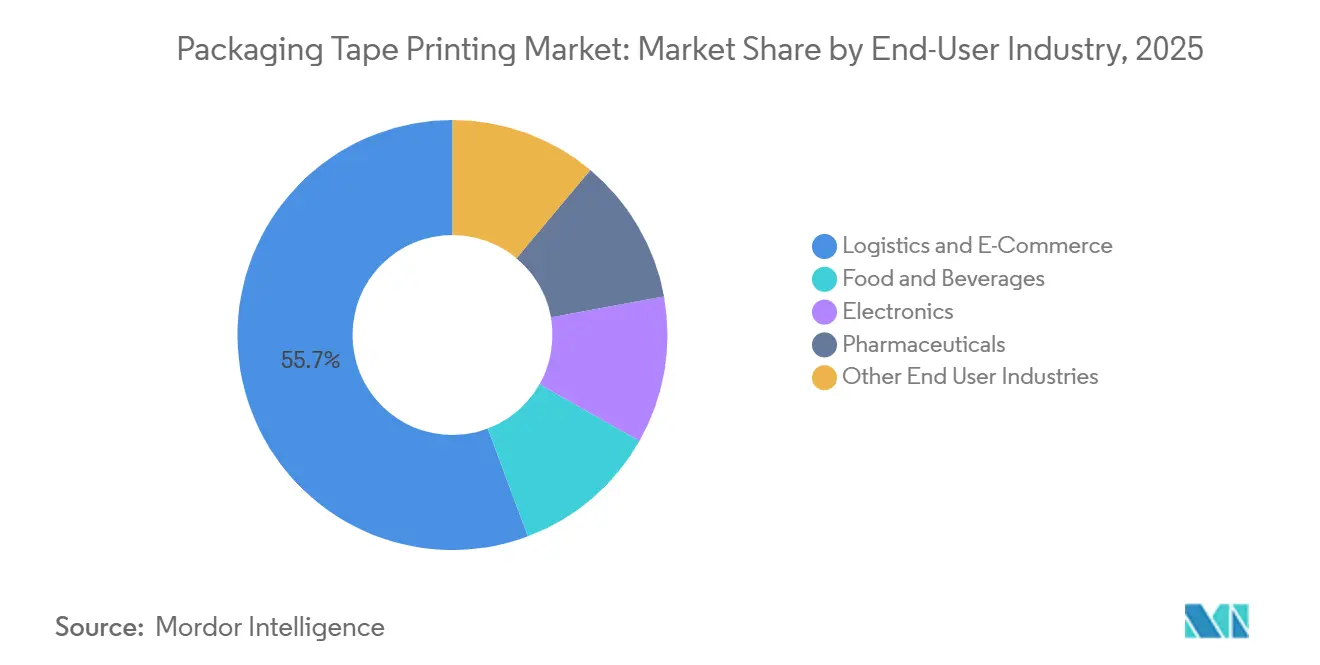
- Por setor de usuário final, logística e comércio eletrônico detinham 55,72% da participação do mercado de impressão de fita de embalagem em 2025, enquanto o setor farmacêutico tem previsão de crescer a um CAGR de 8,89% até 2031.
- Por geografia, a América do Norte detinha 32,21% da participação do mercado de impressão de fita de embalagem em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico e das Encomendas de Última Milha | +2.2% | Global, liderado pela Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fita Impressa como Meio de Marca e Unboxing de Baixo Custo | +1.4% | América do Norte, Europa e os centros de comércio eletrônico da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Evidência de Adulteração, Instruções de Manuseio e Rastreabilidade | +1.2% | Global, com os requisitos da Diretiva Europeia de Medicamentos Falsificados (FMD) e da Lei de Segurança da Cadeia de Abastecimento de Medicamentos dos EUA (DSCSA) como centrais | Médio prazo (2-4 anos) |
| Personalização de Curta Tiragem e Impressão de Dados Variáveis | +0.9% | América do Norte, Europa e os clusters de pequenas e médias empresas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Compatibilidade com Papelão Ondulado Reciclado e Inovação em Formulação de Adesivos | +0.5% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico e das Encomendas de Última Milha
O crescimento do comércio eletrônico aumenta o número de encomendas que requerem fechamento seguro, informações de manuseio e identificação visual. Essa tendência sustenta o consumo de fita em centros de distribuição, operadores logísticos terceirizados, varejistas e marcas de venda direta ao consumidor que gerenciam remessas recorrentes. Também apoia empresas que precisam manter uma aparência consistente das embalagens em diferentes volumes de pedidos. As linhas automatizadas de fechamento de caixas requerem fita com adesão consistente, pois variações de desempenho podem interromper os processos de embalagem e reduzir a confiabilidade necessária em operações de alto rendimento. Como resultado, os compradores atribuem maior importância aos testes de desempenho ao alterar formulações ou substratos de fita. As fitas impressas adicionam funcionalidade visível sem alterar o fluxo de trabalho central de embalagem, permitindo que as marcas exibam mensagens ou instruções de manuseio no momento do fechamento da caixa e ao longo de todo o processo de entrega. O mercado de impressão de fita de embalagem é sustentado à medida que os compradores migram de rolos de fita de commodities para produtos com especificações definidas de impressão, adesivo e desempenho adequadas às suas condições operacionais. Essa mudança pode aumentar o valor por rolo, mesmo quando as remessas de encomendas permanecem o principal impulsionador da demanda, porque a fita impressa pode substituir ou complementar outros elementos de embalagem sem exigir uma etapa de aplicação separada.
Fita Impressa como Meio de Marca e Unboxing de Baixo Custo
A fita impressa personalizada pode funcionar como vedação de embalagem, superfície de marca e portadora de instruções. Em determinadas remessas diretas ao consumidor, pode reduzir a necessidade de etiquetas separadas, inserções ou papel de seda. Essa abordagem simplifica as operações de embalagem para marcas que utilizam caixas padronizadas e buscam uma apresentação consistente em suas redes de entrega. A fita impressa é particularmente relevante para empresas de assinatura e marcas menores que requerem visibilidade de marca sem redesenhar as caixas de envio para cada campanha ou linha de produtos. Alterar os designs da fita é mais fácil de implementar do que realizar um redesenho completo da caixa. A Sun Chemical declarou que sua linha de tintas UV SunCure Advance ECO oferece consistência de cor e resistência ao atrito e contém 25-30% de conteúdo bio-renovável[1]. A impressão de fita de embalagem ajuda os proprietários de marcas a tratar a remessa externa como parte da experiência do cliente e mantém as imagens impressas nítidas ao longo da distribuição. Fornecedores que protegem as artes durante o transporte podem competir com base em desempenho, qualidade de impressão e confiabilidade de aplicação, e não apenas no preço por rolo.
Demanda por Evidência de Adulteração, Instruções de Manuseio e Rastreabilidade
A embalagem secundária farmacêutica requer evidência clara de adulteração e informações precisas de manuseio ao longo das etapas de embalagem, transporte e dispensação. A Diretiva Europeia de Medicamentos Falsificados exige que os medicamentos cobertos incluam características de segurança, incluindo um dispositivo antiviolação. A norma ISO 21976:2018 fornece uma referência técnica para recursos de verificação de adulteração utilizados em embalagens de produtos medicinais. Esses requisitos sustentam a demanda por impressão de alta resolução e adesão durável quando a fita carrega mensagens de segurança ou informações legíveis por máquina que devem permanecer legíveis após o manuseio normal. O mercado de impressão de fita de embalagem tem aplicações quando a fita desempenha múltiplas funções em embalagens regulamentadas, incluindo fechamento, comunicação e suporte à verificação. Os compradores farmacêuticos podem atribuir maior valor ao desempenho confiável de impressão e verificação do que os compradores que utilizam fita exclusivamente para fechamento de caixas, sustentando as perspectivas de crescimento para essa aplicação.
Personalização de Curta Tiragem e Impressão de Dados Variáveis
Os sistemas digitais e de jato de tinta reduzem as barreiras de tamanho de pedido associadas às chapas de impressão convencionais. Esses sistemas suportam artes sazonais, campanhas localizadas e informações variáveis sem exigir a mesma configuração de produção que as longas tiragens flexográficas. Como resultado, a personalização torna-se mais acessível para marcas menores e usuários logísticos regionais. A Durst Group AG apresentou a plataforma Tau G3 na Labelexpo Europe 2025 para produção de etiquetas e embalagens com capacidades de cor de gama estendida. Esse desenvolvimento é relevante para a fita impressa, pois as espessuras de filme, os designs de impressão e as informações transportadas na fita podem variar significativamente entre clientes e aplicações de embalagem. Os requisitos de código QR e código de barras sustentam ainda mais a produção digital, especialmente quando cada unidade impressa requer informações diferentes que devem ser aplicadas de forma consistente. O mercado de impressão de fita de embalagem pode, portanto, atender a clientes menores e acomodar requisitos de pedidos diversificados sem deslocar o papel da flexografia em tiragens de produção mais longas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas Petroquímicas e Adesivos | -1.1% | Global, mais aguda nos mercados importadores da Europa e da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Compromissos entre Qualidade de Impressão e Adesão em Papelão Ondulado Reciclado | -0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Intensidade de Capital das Linhas de Impressão e Conversão de Alta Velocidade | -0.5% | Mercados emergentes da Ásia-Pacífico e da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Petroquímicas e Adesivos
O filme de polipropileno biorientado (BOPP) é produzido a partir de resina de polipropileno derivada de petróleo bruto e gás natural. As flutuações nos preços da resina podem aumentar os custos de filmes, adesivos, insumos relacionados a tintas e fita acabada, criando pressão em todo o processo de conversão. Essas flutuações também complicam o planejamento de custos para fornecedores que não controlam os insumos a montante. Os conversores frequentemente enfrentam um atraso entre o aumento dos custos de insumos e os ajustes de preços para os clientes a jusante, especialmente quando os contratos com clientes ou os ciclos de compras restringem revisões imediatas de preços. Os compradores também podem resistir a aumentos rápidos nos orçamentos de embalagem. Esse atraso pode comprimir as margens, especialmente para fornecedores regionais que atendem a contas sensíveis a preços com capacidade limitada de absorver custos de embalagem mais elevados. No mercado de impressão de fita de embalagem, conversores menores podem adiar investimentos em impressão digital ou equipamentos de conversão quando os preços dos insumos permanecem voláteis e a geração de caixa torna-se menos previsível. Produtores integrados de maior porte podem gerenciar essas pressões coordenando o fornecimento, a composição, a impressão e a conversão em operações mais amplas.
Compromissos entre Qualidade de Impressão e Adesão em Papelão Ondulado Reciclado
O papelão ondulado reciclado pode variar em textura superficial, composição de fibras e teor residual de tinta. Essas variações podem afetar o contato adesivo e a definição de áreas impressas finas, tornando mais difícil obter resultados consistentes em caixas de diferentes origens. Elas também podem aumentar a necessidade de testes antes de aprovar uma fita para uso rotineiro. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens estabelece requisitos de sustentabilidade e gestão de resíduos para embalagens que aumentam a atenção aos materiais reciclados[2]. Os fabricantes de fita podem precisar de adesivos reformulados ou substratos mais espessos para manter o desempenho em papelão ondulado reciclado, especialmente quando as embalagens também requerem instruções impressas claras ou marcações de segurança. Essas mudanças podem aumentar os custos em categorias de produtos onde os compradores continuam a comparar a fita principalmente pelo preço e podem não reconhecer inicialmente o valor das melhorias técnicas. Consequentemente, o mercado de impressão de fita de embalagem exige que os fornecedores tenham capacidades internas de adesivos e capacidade técnica para qualificar fitas para superfícies de embalagem variáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Hot Melt Detém a Maior Participação, Enquanto o Acrílico Atende aos Requisitos de EspecificaçãoA fita hot melt representou 43,65% da participação do mercado de fita de embalagem em 2025. Sua posição reflete tack instantâneo, desempenho em linhas automatizadas de fechamento de caixas e compatibilidade com superfícies de papelão ondulado virgem e reciclado. Essas propriedades são relevantes em centros de distribuição que processam alto volume de encomendas e requerem que as vedações se formem sem desacelerar as linhas de embalagem. Falhas na fita nessa etapa podem interromper as operações de embalagem, aumentar o retrabalho e afetar a consistência das remessas. A fita hot melt é utilizada em aplicações onde a adesão rápida é mais importante do que a resistência à luz solar ou à exposição prolongada ao ar livre. Sua posição de mercado também reflete o uso estabelecido de fita hot melt entre conversores e compradores de logística para aplicações de vedação padrão.
A fita acrílica tem previsão de expandir a um CAGR de 7,85% até 2031. O crescimento no segmento de fita acrílica é sustentado pela demanda por formulações estáveis à UV, sem solventes e seguras para contato com alimentos. A fita acrílica é relevante quando os compradores requerem que os gráficos impressos permaneçam nítidos após o manuseio, transporte e exposição à luz. Em janeiro de 2026, a Shurtape lançou a Fita de Embalagem Acrílica de Grau de Produção Personalizada AP 251, com tecnologia Lock Print projetada para proteger as artes impressas contra abrasão. O lançamento vincula o desempenho do adesivo à durabilidade da imagem impressa. Nas aplicações relevantes, os filmes acrílicos aceitam tintas à base de água e curáveis por UV, suportando requisitos de impressão personalizada. Essa compatibilidade sustenta pedidos envolvendo tiragens curtas, múltiplos designs ou conteúdo impresso variável. Outros sistemas adesivos, incluindo produtos à base de borracha, mantêm um papel em aplicações onde a adesão a substratos industriais irregulares é mais importante do que artes detalhadas.

Por Material:
Polipropileno Domina, Polietileno Escala com a Cadeia de FrioO polipropileno representou 61,04% da participação do mercado de impressão de fita de embalagem em 2025. O filme de polipropileno biorientado (BOPP) oferece clareza, resistência à tração e desempenho em calibre fino para a produção convencional de fita. Sua superfície transparente fornece uma base para mensagens impressas, cores de marca, instruções de manuseio e marcações básicas de segurança. O material também suporta conversão de alta produção, o que é relevante para usuários de encomendas e logística que compram fita regularmente. Sua disponibilidade e base de conversão estabelecida sustentam sua posição de mercado. O polipropileno é utilizado em fitas impressas de alta produção para aplicações de encomendas, varejo e logística. No entanto, o conteúdo reciclado e as superfícies de embalagem em mudança exigem que os fornecedores mantenham a qualidade de impressão e o desempenho de adesão.
O polietileno tem projeção de crescer a um CAGR de 8,07% até 2031, à medida que as aplicações logísticas de cadeia de frio e expostas à umidade se expandem. O crescimento no segmento de polietileno é impulsionado por aplicações que requerem flexibilidade e resistência ambiental, incluindo remessas farmacêuticas e de alimentos sensíveis à temperatura. Essas aplicações requerem que a fita permaneça funcional apesar da umidade, das flutuações de temperatura e das variadas condições de manuseio que podem afetar os materiais de embalagem convencionais. O polietileno, portanto, atende a uma necessidade distinta da base de aplicação de alta produção do polipropileno. A Magis introduziu uma fita adesiva de BOPP feita com polipropileno reciclado derivado de óleo de cozinha usado, com certificação International Sustainability and Carbon Certification (ISCC) PLUS. Esse exemplo mostra como as soluções de conteúdo reciclado estão se desenvolvendo em toda a categoria de filmes mais ampla. As fitas com suporte de papel e outros materiais também recebem atenção onde a reciclabilidade na coleta seletiva influencia as decisões de compra. Em 2025, a Shurtape apresentou suas Fitas de Embalagem da Série Reciclada na Pack Expo Las Vegas, descrevendo produtos feitos com 90% de politereftalato de etileno (PET) pós-consumo reciclado. Essas opções de materiais ampliam a gama de produtos para compradores que buscam embalagens que atendam aos requisitos de reciclagem.
Por Tinta de Impressão:
Tinta à Base de Água Detém a Maior Participação, Enquanto a Tinta Curável por UV se ExpandeA tinta à base de água representou 45,17% do mercado de impressão de fita de embalagem em 2025. Está estabelecida em linhas flexográficas e é compatível com o polipropileno biorientado (BOPP). Essa categoria de tinta suporta pedidos de fita que requerem aplicação de cor consistente em velocidades de produção convencionais. As menores emissões de compostos orgânicos voláteis (COV) e a adequação para uso próximo a aplicações de embalagem em contato com alimentos sustentam seu uso contínuo. Os conversores também utilizam sistemas à base de água quando os clientes requerem processos estabelecidos e ampla compatibilidade com substratos. A categoria é adequada para aplicações com mensagens de embalagem estáveis e tamanhos de pedido que suportam a produção flexográfica padrão. Sua posição estabelecida permite que os fornecedores atendam à demanda convencional de fita de embalagem, enquanto outros sistemas de tinta atendem a requisitos de maior durabilidade ou tiragens mais curtas.
A tinta curável por UV tem previsão de crescer a um CAGR de 8,18% até 2031. O crescimento no segmento de tinta curável por UV reflete a cura instantânea, a resistência ao atrito e a adequação para sistemas de impressão digital e híbrida. A cura instantânea permite o manuseio mais rápido de materiais recém-impressos, o que beneficia aplicações que requerem velocidade de produção e durabilidade da imagem. A resistência ao atrito também é relevante quando a fita está sujeita a fricção durante a embalagem, triagem e transporte. Em julho de 2025, a Sun Chemical lançou as tintas UV SunCure Advance ECO, descrevendo uma formulação contendo 25% a 30% de conteúdo bio-renovável e uma capacidade de produção de mais de 20.000 impressões por hora. As tintas à base de solvente enfrentam pressão à medida que os requisitos ambientais se intensificam nos principais mercados. As abordagens UV curáveis à base de água podem ser relevantes onde baixo odor, durabilidade e migração controlada são importantes. O crescimento dos produtos curáveis por UV reflete a demanda por fitas impressas que carregam artes duráveis enquanto mantêm a flexibilidade de produção.
Por Tecnologia de Impressão:
Flexografia Comanda a Participação, Digital Perturba o Segmento IntermediárioA flexografia representou 48,93% da participação do mercado de impressão de fita de embalagem em 2025. A tecnologia suporta longas tiragens de produção por meio de alto rendimento, consumo controlado de tinta e uma extensa base instalada. É adequada para pedidos repetidos com gráficos estáveis, cores consistentes e grandes quantidades de remessa. Essas condições são comuns em logística, embalagem de varejo e marcas de consumo estabelecidas. A flexografia também se beneficia da experiência operacional dos conversores na Europa, América do Norte e Leste Asiático. Permanece uma opção para clientes com artes estáveis e grandes quantidades de pedidos. Sua posição indica que os formatos digitais estão adicionando opções de produção em vez de eliminar a necessidade de equipamentos estabelecidos para longas tiragens.
A impressão digital e a jato de tinta têm projeção de expandir a um CAGR de 8,32% até 2031. Tiragens de produção curtas, dados variáveis e menores requisitos de configuração sustentam o crescimento no segmento de impressão digital e jato de tinta. Essa tecnologia é adequada para embalagens sazonais, artes específicas por região, tiragens promocionais e remessas que requerem informações legíveis por máquina em constante mudança. Os custos de chapas de 300 a 800 USD por chapa de cor e os tempos de configuração de uma a quatro horas são restrições para pedidos flexográficos menores. A impressão digital reduz o impacto dessas restrições para trabalhos que não justificam longas tiragens convencionais. O Tau G3 da Durst suporta CMYK de gama estendida mais cores especiais e é relevante para espessuras de filme de fita que variam de 20 a 500 mícrons. Os sistemas híbridos combinam revestimento de fundo flexográfico com módulos de dados variáveis digitais, oferecendo uma opção para trabalhos de volume intermediário. Essa combinação de produção permite que os conversores mantenham a eficiência em longas tiragens enquanto atendem a clientes com requisitos de impressão variados.
Por Setor de Usuário Final:
Logística Lidera em Participação, Farmacêutico Lidera em CrescimentoLogística e comércio eletrônico representaram 55,72% da participação do mercado de impressão de fita de embalagem em 2025. O segmento utiliza fita de vedação impressa para fechamento de encomendas, identificação de remessas, instruções de manuseio e visibilidade de marca. O alto volume de encomendas torna o segmento relevante para fita impressa padrão e formatos de alto desempenho. A fita impressa pode transmitir uma mensagem visível quando uma remessa entra na rede de entrega e quando chega ao destinatário. Os remetentes diretos ao consumidor podem usar fita com marca sem modificar a própria caixa, simplificando as mudanças de embalagem. Isso confere à fita um papel na apresentação da embalagem e no fechamento da caixa. A participação do segmento reflete as aplicações de encomendas em centros de distribuição, varejistas, marcas e operadores logísticos terceirizados.
O segmento farmacêutico tem previsão de crescer a um CAGR de 8,89% até 2031. Os requisitos de serialização e evidência de adulteração sob a Diretiva Europeia de Medicamentos Falsificados e a Lei de Segurança da Cadeia de Abastecimento de Medicamentos dos EUA sustentam esse crescimento. Essas aplicações requerem mais do que uma vedação básica de caixa, pois a fita impressa pode carregar instruções de manuseio, mensagens de segurança e informações de rastreabilidade. Os requisitos regulatórios são a principal razão pela qual o crescimento do segmento farmacêutico supera o do segmento de logística. As aplicações de alimentos e bebidas requerem tintas de baixa migração para embalagens que entram em contato próximo com produtos regulamentados. As aplicações eletrônicas utilizam fita especializada onde o desempenho antiestático e a limpeza são críticos. A fita impressa com indicação de temperatura também integra segurança, instruções de manuseio e rastreabilidade para aplicações farmacêuticas e de cadeia de frio de alimentos. Esses usos finais indicam que a demanda por fita impressa está se expandindo à medida que as embalagens requerem funções definidas além da vedação.
Análise Geográfica
Mercado de Impressão em Fita de Embalagem da América do Norte
A América do Norte respondeu por 32,21% do mercado de impressão em fita de embalagem em 2025. A região combina alta densidade de encomendas, infraestrutura de fulfillment consolidada e o uso de fita com marca personalizada por empresas de venda direta ao consumidor e de assinaturas. Esses usuários incorporam identidade visual, instruções de manuseio e mensagens de segurança na fita, utilizando um formato de caixa padronizado em múltiplos envios. A demanda da indústria farmacêutica de embalagens dos EUA também sustenta formatos de fita impressa que carregam informações à prova de violação ou serializadas, para os quais o desempenho de fechamento e a clareza de impressão são requisitos. A Intertape Polymer Group (IPG) lançou seu programa Packaging Diagnostics em fevereiro de 2026, combinando as ferramentas iTrack, AF2K e Gear Up para melhorar o desempenho das linhas de embalagem. A Shurtape lançou a AP 251 em janeiro de 2026, refletindo a demanda por fita acrílica impressa com arte protegida. Esses desenvolvimentos refletem o foco regional em confiabilidade operacional e características de produto para equipes de embalagem que gerenciam um volume crescente de envios.
Mercado de Impressão em Fita de Embalagem da Ásia-Pacífico
A Ásia-Pacífico deve crescer a uma CAGR de 8,77% até 2031. O tamanho do mercado regional de impressão em fita de embalagem é impulsionado pela expansão das operações de fulfillment na China, na Índia e no Sudeste Asiático, onde as redes de comércio eletrônico e de logística terceirizada continuam a ampliar sua capacidade. A demanda é sustentada pelo uso crescente de fita com marca no Delta do Rio Yangtze, no corredor logístico de Maharashtra e nas redes regionais de logística terceirizada. Nesses mercados, o crescimento dos envios desempenha um papel mais relevante do que os padrões maduros de valor unitário observados na América do Norte. A agência oficial de investimentos da Índia estabeleceu uma meta de 350 bilhões de USD em valor bruto de mercadoria de comércio eletrônico até 2030. A Nitto Denko expandiu sua presença industrial em Hung Yen, no Vietnã, e a produção de adesivos entrou em operação em maio de 2026. A ampliação da capacidade de produção regional pode encurtar as cadeias de suprimentos para a demanda de fita em larga escala e posicionar os produtores mais próximos dos clientes que necessitam de fornecimento recorrente de fita. A região combina crescimento da demanda com uma base industrial em expansão para produtos adesivos e de fita.
Mercado de Impressão em Fita de Embalagem da EMEA e da América do Sul
A Europa é moldada por requisitos de sustentabilidade e investimentos em fita de Polipropileno Biorientado (BOPP) com substrato reciclado e tintas de baixa migração. O Regulamento de Embalagens e Resíduos de Embalagens fornece um marco regulatório que enfatiza soluções de embalagem recicláveis, aumentando a importância da seleção de materiais para os fabricantes de fita. A Tesa está expandindo sua unidade de Offenburg com um novo edifício de produção de 4.500 metros quadrados, com início de produção previsto para 2027. A Tesa também anunciou sua participação em uma rede de hidrogênio em Hamburgo em março de 2026. Essas iniciativas refletem a importância dos métodos de produção e das soluções de materiais verificadas para os fornecedores que atendem clientes europeus. A América do Sul contribui com demanda emergente proveniente do comércio eletrônico doméstico e da fabricação de alimentos, particularmente no Brasil e na Argentina. No Oriente Médio e na África, a demanda está associada a investimentos em capacidade de logística de cadeia de frio, onde a resistência à umidade, as informações de manuseio de produtos e o desempenho de adesão sustentam aplicações especializadas de fita.
Cenário Competitivo
O mercado de impressão de fita de embalagem é fragmentado. A Tesa, a 3M e a IPG operam em categorias de produtos premium, enquanto conversores regionais atendem a clientes na Ásia-Pacífico e na América do Sul. Os fornecedores locais se beneficiam da proximidade com os centros de distribuição, do acesso a suprimentos domésticos de resina e de custos operacionais mais baixos, especialmente em aplicações com requisitos limitados de impressão especializada ou características de adesivo. A concorrência vai além do preço por rolo para formulações de adesivos, precisão de impressão, conteúdo reciclado certificado e a capacidade de atender aos requisitos operacionais das linhas de embalagem. Os fornecedores também devem demonstrar que os gráficos impressos, as mensagens de segurança e as instruções de manuseio permanecem legíveis e funcionais ao longo da distribuição. A atividade de patentes concentra-se na compatibilidade de adesivos com papelão ondulado reciclado, na cura por UV-LED e nas configurações de jato de tinta de dados variáveis. Essas áreas indicam que as capacidades técnicas diferenciam cada vez mais os fornecedores além do fornecimento básico de fita.
A integração vertical em composição de adesivos, impressão e conversão é uma estratégia competitiva. Ela permite que os fornecedores controlem o desempenho do produto, o desenvolvimento de produtos e os tempos de resposta quando os custos de insumos ou os requisitos de substrato mudam. Também permite que os fornecedores alinhem os processos de adesivo, filme, tinta e conversão para produtos projetados para atender a requisitos específicos de aplicação do cliente. A expansão de Offenburg da Tesa envolve um investimento de vários dígitos em milhões de euros em produção sem solventes e sustenta sua estratégia de fornecimento focada em sustentabilidade. O programa Packaging Diagnostics da IPG estende seu relacionamento com clientes de linhas de embalagem além do fornecimento de fita para suporte operacional. O lançamento do produto AP 251 da Shurtape atende à demanda por fita impressa acrílica projetada para proteger as artes durante a distribuição. Esses exemplos refletem abordagens para a criação de valor por meio de investimento em produção, suporte operacional e design de produto diferenciado.
Os fornecedores podem diferenciar suas ofertas por meio de substratos com conteúdo reciclado, tintas de baixa migração e capacidades de dados variáveis para remessas regulamentadas ou premium. Essas características são relevantes em aplicações de embalagem farmacêutica e de venda direta ao consumidor, onde a fita de commodities convencional pode não atender aos requisitos de durabilidade de impressão, credenciais de material ou informações rastreáveis. Grandes fornecedores podem atender aos requisitos dos clientes para conteúdo de material verificado e desempenho consistente em múltiplas instalações, pois esses clientes podem exigir que a mesma fita funcione de forma consistente em diferentes tipos de caixas e rotas de remessa. Os conversores regionais permanecem competitivos onde o serviço local, os custos operacionais mais baixos e as aplicações simples orientam as decisões de compra. Muitos usuários de embalagem requerem fita impressa confiável sem as especificações necessárias para aplicações regulamentadas ou premium.
Líderes do Setor de Impressão de Fita de Embalagem
-
3M
-
IPG
-
tesa SE
-
Shurtape Technologies, LLC
-
Avery Dennison Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Impressão em Fita de Embalagem Empresas cobertas neste relatório
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- Canon U.S.A., Inc.
- Cenveo
- DuPont
- Flexcon Company, Inc.
- Henkel AG & Co. KGaA
- IPG
- Nitto Denko Corporation
- RR Donnelley & Sons Company
- Scapa Industrial
- Shurtape Technologies, LLC
- SIAT S.P.A.
- tesa SE
Desenvolvimentos industriais recentes em Mercado de Impressão em Fita de Embalagem
- Agosto de 2026: A Avery Dennison Performance Tapes América do Norte lançou o portfólio Sustainable ADvantage, combinando tecnologias de adesivo acrílico em emulsão, acrílico em emulsão pura e acrílico UV. O portfólio tem como alvo fabricantes que buscam opções de materiais sustentáveis sem comprometer o desempenho de colagem. O lançamento fortaleceu a presença da Avery Dennison no segmento de fita de embalagem impressa de alta especificação.
- Abril de 2026: A Cantech, subsidiária da Intertape Polymer Group (IPG), anunciou a expansão estratégica da marca Tuck Tape para o mercado varejista de consumo canadense. A expansão introduziu a Fita de Embalagem Utilitária, a Fita de Embalagem Avançada e a Fita de Envio Premium por meio de canais de tintas, ferragens, melhorias para o lar e materiais de escritório.
Escopo do Relatório Global do Mercado de Impressão de Fita de Embalagem
A impressão de fita de embalagem envolve a personalização de fita adesiva para fechamento de caixas com o logotipo, nome da marca, instruções de manuseio ou mensagens de aviso de uma empresa, em vez de utilizar fita simples sem marca.
O mercado de impressão de fita de embalagem é segmentado por tipo de produto, material, tinta de impressão, tecnologia de impressão, setor de usuário final e geografia. Por tipo de produto, o mercado é segmentado em hot melt, acrílico e outros. Por material, o mercado é segmentado em polipropileno, policloreto de vinila, polietileno e outros materiais. Por tinta de impressão, o mercado é segmentado em tinta à base de água, tinta curável por UV e tinta à base de solvente. Por tecnologia de impressão, o mercado é segmentado em flexografia, impressão digital e jato de tinta, rotogravura e litografia e outras tecnologias. Por setor de usuário final, o mercado é segmentado em alimentos e bebidas, eletrônicos, logística e comércio eletrônico, farmacêutico e outros setores de usuário final. O relatório também abrange o tamanho do mercado e as previsões para a impressão de fita de embalagem em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Hot Melt |
| Acrílico |
| Outros |
| Polipropileno |
| Policloreto de Vinila |
| Polietileno |
| Outros Materiais |
| Tinta à Base de Água |
| Tinta Curável por UV |
| Tinta à Base de Solvente |
| Flexografia |
| Impressão Digital e Jato de Tinta |
| Rotogravura e Litografia |
| Outras Tecnologias |
| Alimentos e Bebidas |
| Eletrônicos |
| Logística e Comércio Eletrônico |
| Farmacêutico |
| Outros Setores de Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Hot Melt | |
| Acrílico | ||
| Outros | ||
| Por Material | Polipropileno | |
| Policloreto de Vinila | ||
| Polietileno | ||
| Outros Materiais | ||
| Por Tinta de Impressão | Tinta à Base de Água | |
| Tinta Curável por UV | ||
| Tinta à Base de Solvente | ||
| Por Tecnologia de Impressão | Flexografia | |
| Impressão Digital e Jato de Tinta | ||
| Rotogravura e Litografia | ||
| Outras Tecnologias | ||
| Por Setor de Usuário Final | Alimentos e Bebidas | |
| Eletrônicos | ||
| Logística e Comércio Eletrônico | ||
| Farmacêutico | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Impressão de Fita de Embalagem?
O tamanho do mercado de impressão de fita de embalagem foi avaliado em 14,12 bilhões de USD em 2025 e estima-se que cresça de 15,09 bilhões de USD em 2026 para atingir 21,62 bilhões de USD até 2031, a um CAGR de 7,46% durante o período de previsão (2026-2031).
Qual tipo de produto de fita de embalagem está crescendo mais rapidamente?
A fita acrílica é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 7,85% até 2031. Suas perspectivas estão vinculadas à demanda por formatos estáveis à UV, sem solventes e impressos personalizados que protegem as artes durante o manuseio e podem suportar aplicações que requerem desempenho de impressão consistente.
Qual tecnologia de impressão está crescendo mais rapidamente para fita de embalagem?
A impressão digital e a jato de tinta são a tecnologia de crescimento mais rápido, com um CAGR projetado de 8,32% até 2031. Ela suporta tiragens mais curtas, dados variáveis, designs localizados e conteúdo de impressão em mudança sem os mesmos requisitos de configuração da produção convencional de longas tiragens, o que amplia o acesso à personalização.
Qual setor de usuário final está crescendo mais rapidamente?
O setor farmacêutico é o setor de usuário final de crescimento mais rápido, com um CAGR projetado de 8,89% até 2031. As necessidades de serialização e evidência de adulteração aumentam a importância da fita impressa durável e de alta resolução para embalagem secundária, onde os requisitos de fechamento e comunicação podem estar intimamente ligados.