
Taille et part du marché de l'impression sur ruban d'emballage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.09 Milliards de dollars |
| Taille du Marché (2031) | 21.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.46 % |
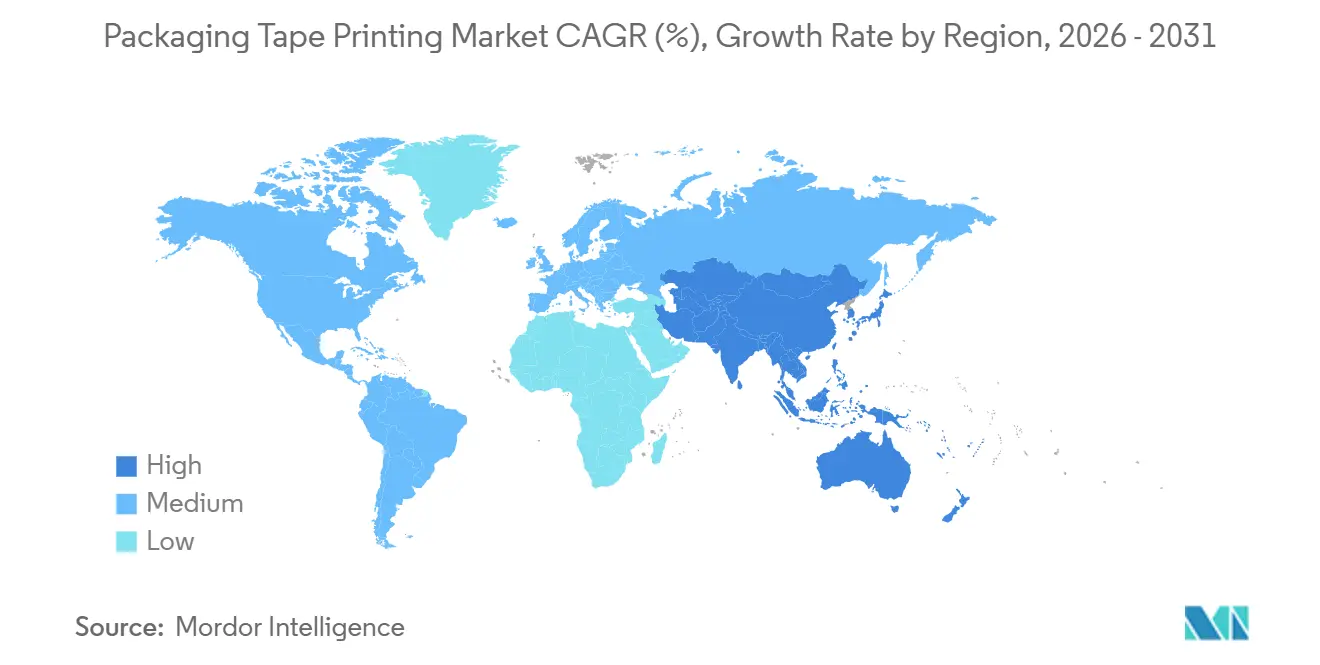
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
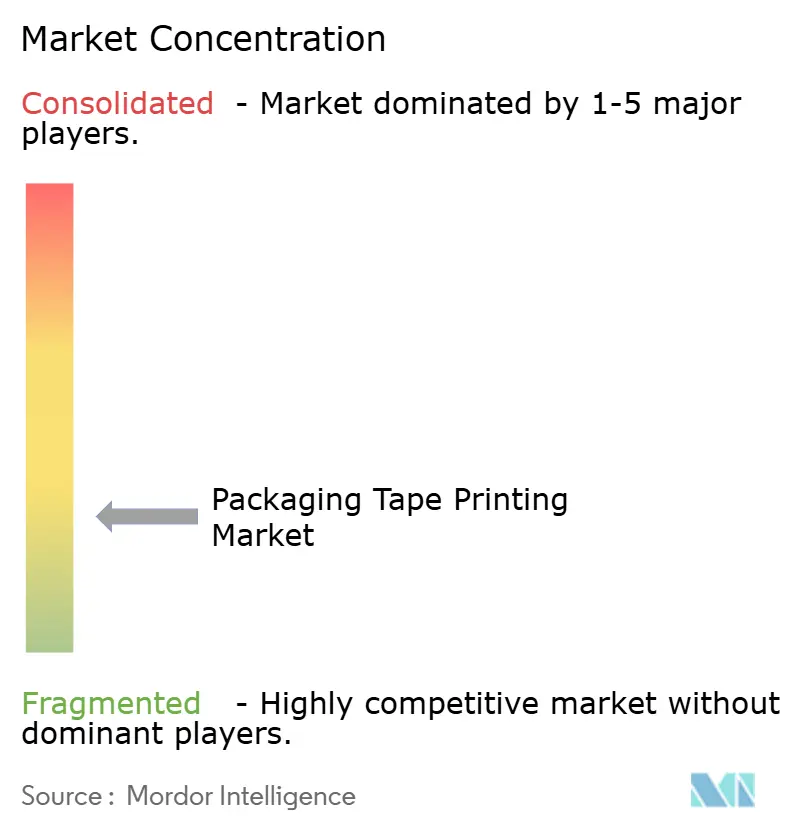
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'impression sur ruban d'emballage par Mordor Intelligence
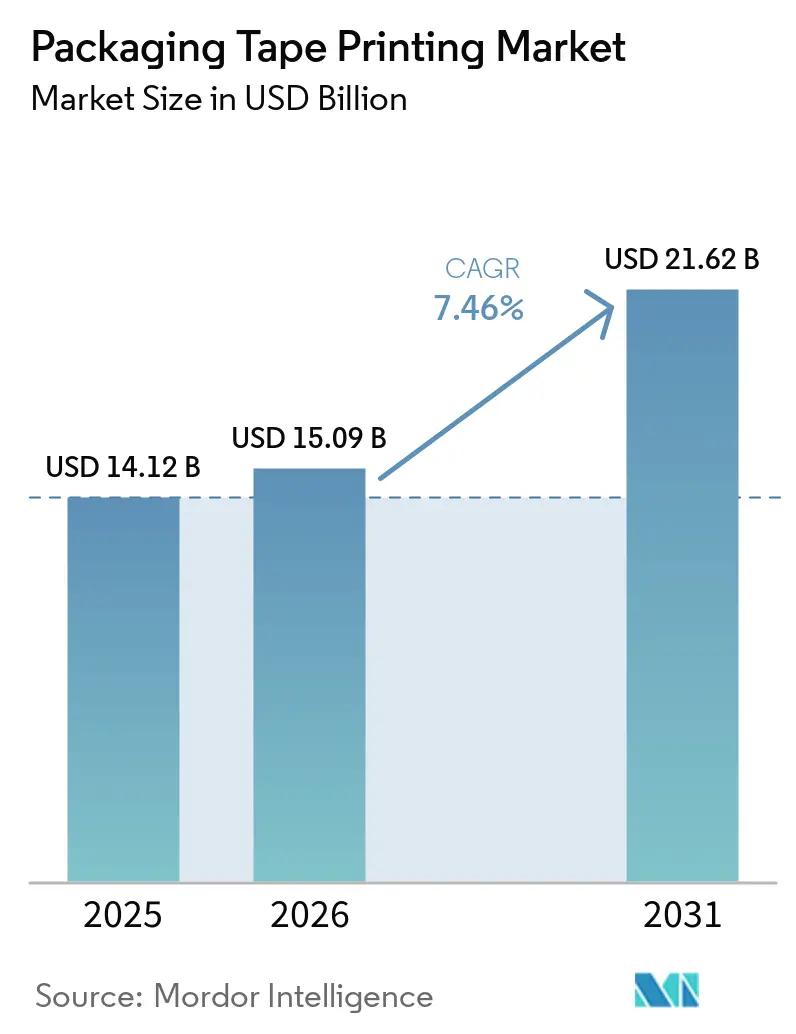
La taille du marché de l'impression sur ruban d'emballage était évaluée à 14,12 milliards USD en 2025 et devrait croître de 15,09 milliards USD en 2026 pour atteindre 21,62 milliards USD d'ici 2031, à un CAGR de 7,46 % durant la période de prévision (2026-2031). Le marché de l'impression sur ruban d'emballage est en transition, passant du ruban de scellage ordinaire à des formats imprimés qui combinent la fermeture des cartons avec la communication de marque, les instructions de manutention, les messages de sécurité et les informations sur la chaîne d'approvisionnement. Ce changement fait du ruban un composant visible de l'expédition plutôt qu'un article utilisé uniquement lors de la phase finale d'emballage. L'activité de colis générée par le commerce électronique soutient une demande récurrente, tandis que le ruban imprimé peut remplacer les étiquettes et les encarts séparés pour les marques soucieuses des coûts. Il peut également réduire le nombre de composants d'emballage requis par expédition, notamment lorsque les entreprises utilisent un carton commun pour plusieurs gammes de produits ou campagnes. L'utilisation croissante d'emballages en carton ondulé recyclé a accru le besoin d'adhésifs performants sur des surfaces variables présentant des textures et des teneurs en fibres différentes. Cette tendance élargit l'écart entre les produits de ruban de base et les rubans imprimés de qualité spécifiée, conçus pour offrir une adhérence et une qualité d'impression constantes. Les grands fournisseurs répondent en développant des adhésifs, en améliorant leurs références en matière de durabilité et en élargissant leur capacité d'impression numérique. Pendant ce temps, les convertisseurs plus petits doivent prioriser les investissements qui répondent aux exigences spécifiques des clients et restent compatibles avec leur équipement de production existant. Les exigences réglementaires en matière de preuve d'inviolabilité et de sérialisation créent des opportunités dans l'emballage secondaire pharmaceutique. Dans cette application, le ruban imprimé peut remplir un rôle fonctionnel défini au-delà de la fermeture standard des cartons, tandis que la durabilité de l'impression et la communication de sécurité peuvent apporter une valeur ajoutée supplémentaire.
Points clés du rapport
- Par type de produit, le ruban thermofusible détenait 43,65 % de la part du marché du ruban d'emballage en 2025, tandis que le ruban acrylique devrait croître à un CAGR de 7,85 % jusqu'en 2031.
- Par matériau, le polypropylène représentait 61,04 % de la part du marché du ruban d'emballage en 2025, tandis que le polyéthylène devrait croître à un CAGR de 8,07 % jusqu'en 2031.
- Par encre d'impression, l'encre à base d'eau détenait 45,17 % de la part du marché de l'impression sur ruban d'emballage en 2025, tandis que l'encre durcissable aux UV devrait croître à un CAGR de 8,18 % jusqu'en 2031.
- Par technologie d'impression, la flexographie détenait 48,93 % de la part du marché de l'impression sur ruban d'emballage en 2025, tandis que l'impression numérique et par jet d'encre devrait croître à un CAGR de 8,32 % jusqu'en 2031.
- Par secteur d'utilisation final, la logistique et le commerce électronique détenaient 55,72 % de la part du marché de l'impression sur ruban d'emballage en 2025, tandis que le secteur pharmaceutique devrait croître à un CAGR de 8,89 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 32,21 % de la part du marché de l'impression sur ruban d'emballage en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,77 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique et des colis du dernier kilomètre | +2.2% | Mondial, porté par l'Asie-Pacifique, l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Le ruban imprimé comme support de marque et d'unboxing à faible coût | +1.4% | Amérique du Nord, Europe et hubs de commerce électronique en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de preuve d'inviolabilité, d'instructions de manutention et de traçabilité | +1.2% | Mondial, avec les exigences de la directive européenne sur les médicaments falsifiés (FMD) et de la loi américaine sur la sécurité de la chaîne d'approvisionnement en médicaments (DSCSA) au centre | Moyen terme (2-4 ans) |
| Personnalisation en petites séries et impression de données variables | +0.9% | Amérique du Nord, Europe et clusters de petites et moyennes entreprises en Asie-Pacifique | Moyen terme (2-4 ans) |
| Compatibilité avec le carton ondulé recyclé et innovation dans la formulation des adhésifs | +0.5% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce électronique et des colis du dernier kilomètre
La croissance du commerce électronique augmente le nombre de colis nécessitant une fermeture sécurisée, des informations de manutention et une identification visuelle. Cette tendance soutient la consommation de ruban dans les centres de traitement des commandes, les prestataires logistiques tiers, les détaillants et les marques en vente directe aux consommateurs qui gèrent des expéditions récurrentes. Elle soutient également les entreprises qui doivent maintenir une apparence d'emballage cohérente à différents niveaux de commandes. Les lignes automatisées de scellage de caisses nécessitent un ruban à adhérence constante, car les variations de performance peuvent perturber les processus d'emballage et réduire la fiabilité requise dans les opérations à haut débit. Par conséquent, les acheteurs accordent une plus grande importance aux tests de performance lors du changement de formulations ou de substrats de ruban. Les rubans imprimés ajoutent une fonctionnalité visible sans modifier le flux de travail d'emballage principal, permettant aux marques d'afficher des messages ou des instructions de manutention au moment du scellage du carton et tout au long du processus de livraison. Le marché de l'impression sur ruban d'emballage est soutenu par le passage des acheteurs des rouleaux de ruban de base aux produits avec des spécifications d'impression, d'adhésif et de performance définies, adaptées à leurs conditions d'exploitation. Ce changement peut augmenter la valeur par rouleau, même lorsque les expéditions de colis restent le principal moteur de la demande, car le ruban imprimé peut remplacer ou compléter d'autres éléments d'emballage sans nécessiter d'étape d'application séparée.
Le ruban imprimé comme support de marque et d'unboxing à faible coût
Le ruban imprimé personnalisé peut servir de sceau d'emballage, de surface de marque et de support d'instructions. Dans certaines expéditions en vente directe aux consommateurs, il peut réduire le besoin d'étiquettes, d'encarts ou de papier de soie séparés. Cette approche simplifie les opérations d'emballage pour les marques qui utilisent des cartons standardisés et recherchent une présentation cohérente dans leurs réseaux de livraison. Le ruban imprimé est particulièrement pertinent pour les entreprises d'abonnement et les petites marques qui nécessitent une image de marque visible sans avoir à reconcevoir les cartons d'expédition pour chaque campagne ou gamme de produits. Changer les designs de ruban est plus facile à mettre en œuvre qu'entreprendre une refonte complète des cartons. Sun Chemical a déclaré que sa gamme d'encres UV SunCure Advance ECO offre une cohérence des couleurs et une résistance au frottement et contient 25 à 30 % de contenu bio-renouvelable[1]. L'impression sur ruban d'emballage aide les propriétaires de marques à traiter l'expédition extérieure comme faisant partie de l'expérience client et maintient les images imprimées nettes tout au long de la distribution. Les fournisseurs qui protègent les œuvres graphiques pendant le transport peuvent se différencier sur la base de la performance, de la qualité d'impression et de la fiabilité d'application plutôt que sur le seul prix du rouleau.
Demande de preuve d'inviolabilité, d'instructions de manutention et de traçabilité
L'emballage secondaire pharmaceutique nécessite une preuve d'inviolabilité claire et des informations de manutention précises tout au long de l'emballage, du transport et de la dispensation. La directive européenne sur les médicaments falsifiés exige que les médicaments concernés incluent des dispositifs de sécurité, notamment un dispositif anti-effraction. La norme ISO 21976:2018 fournit une référence technique pour les caractéristiques de vérification d'inviolabilité utilisées dans l'emballage des médicaments. Ces exigences soutiennent la demande d'impression haute résolution et d'adhérence durable lorsque le ruban porte des messages de sécurité ou des informations lisibles par machine qui doivent rester lisibles après une manipulation normale. Le marché de l'impression sur ruban d'emballage trouve des applications lorsque le ruban remplit plusieurs fonctions sur des emballages réglementés, notamment la fermeture, la communication et le support de vérification. Les acheteurs pharmaceutiques peuvent accorder une plus grande valeur à la performance d'impression et de vérification fiables que les acheteurs qui utilisent le ruban uniquement pour la fermeture des cartons, soutenant ainsi les perspectives de croissance de cette application.
Personnalisation en petites séries et impression de données variables
Les systèmes numériques et à jet d'encre réduisent les barrières liées à la taille des commandes associées aux plaques d'impression conventionnelles. Ces systèmes prennent en charge les œuvres graphiques saisonnières, les campagnes localisées et les informations variables sans nécessiter la même configuration de production que les longues séries flexographiques. Par conséquent, la personnalisation devient plus accessible aux petites marques et aux utilisateurs logistiques régionaux. Durst Group AG a présenté la plateforme Tau G3 à Labelexpo Europe 2025 pour la production d'étiquettes et d'emballages avec des capacités de couleur à gamme étendue. Ce développement est pertinent pour le ruban imprimé, car les épaisseurs de film, les designs d'impression et les informations portées sur le ruban peuvent varier considérablement selon les clients et les applications d'emballage. Les exigences en matière de codes QR et de codes-barres soutiennent davantage la production numérique, notamment lorsque chaque unité imprimée nécessite des informations différentes qui doivent être appliquées de manière cohérente. Le marché de l'impression sur ruban d'emballage peut donc servir des clients plus petits et répondre à des exigences de commandes diverses sans déplacer le rôle de la flexographie dans les séries de production plus longues.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques et des adhésifs | -1.1% | Mondial, plus aigu sur les marchés importateurs européens et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Compromis entre qualité d'impression et adhérence sur carton ondulé recyclé | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Intensité capitalistique des lignes d'impression et de conversion à grande vitesse | -0.5% | Marchés émergents d'Asie-Pacifique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques et des adhésifs
Le film de polypropylène à orientation biaxiale (BOPP) est produit à partir de résine de polypropylène dérivée du pétrole brut et de gaz naturel. Les fluctuations des prix de la résine peuvent augmenter les coûts des films, des adhésifs, des intrants liés aux encres et du ruban fini, créant une pression tout au long du processus de conversion. Ces fluctuations compliquent également la planification des coûts pour les fournisseurs qui ne contrôlent pas les intrants en amont. Les convertisseurs font souvent face à un décalage entre la hausse des coûts des intrants et les ajustements de prix pour les clients en aval, notamment lorsque les contrats clients ou les cycles d'achat limitent les révisions de prix immédiates. Les acheteurs peuvent également résister aux augmentations rapides des budgets d'emballage. Ce décalage peut comprimer les marges, en particulier pour les fournisseurs régionaux servant des comptes sensibles aux prix avec une capacité limitée à absorber des coûts d'emballage plus élevés. Sur le marché de l'impression sur ruban d'emballage, les petits convertisseurs peuvent retarder les investissements dans l'impression numérique ou les équipements de conversion lorsque les prix des intrants restent volatils et que la génération de trésorerie devient moins prévisible. Les grands producteurs intégrés peuvent gérer ces pressions en coordonnant l'approvisionnement, la composition, l'impression et la conversion à travers des opérations plus larges.
Compromis entre qualité d'impression et adhérence sur carton ondulé recyclé
Le carton ondulé recyclé peut varier en texture de surface, en composition des fibres et en teneur en encre résiduelle. Ces variations peuvent affecter le contact adhésif et la définition des zones imprimées fines, rendant plus difficile l'obtention de résultats cohérents sur des boîtes provenant de différentes sources. Elles peuvent également augmenter le besoin de tests avant d'approuver un ruban pour une utilisation courante. Le règlement européen sur les emballages et les déchets d'emballages établit des exigences en matière de durabilité et de gestion des déchets pour les emballages qui accroissent l'attention portée aux matériaux recyclés[2]. Les fabricants de ruban peuvent avoir besoin d'adhésifs reformulés ou de substrats plus épais pour maintenir les performances sur le carton ondulé recyclé, notamment lorsque les emballages nécessitent également des instructions imprimées claires ou des marquages de sécurité. Ces changements peuvent augmenter les coûts dans des catégories de produits où les acheteurs continuent de comparer le ruban principalement par le prix et peuvent ne pas reconnaître initialement la valeur des améliorations techniques. Par conséquent, le marché de l'impression sur ruban d'emballage exige que les fournisseurs disposent de capacités internes en matière d'adhésifs et de la capacité technique à qualifier les rubans pour des surfaces d'emballage variables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
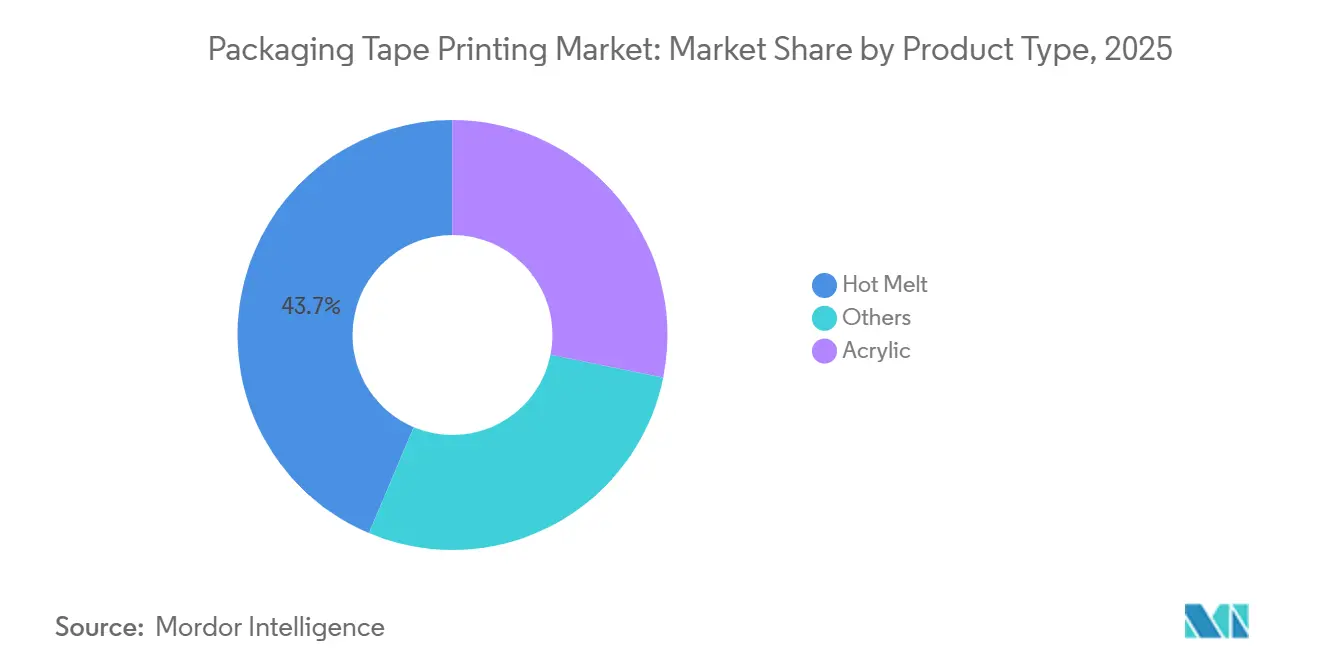
la colle thermofusible détient la plus grande part, tandis que l'acrylique répond aux exigences de spécificationLe ruban thermofusible représentait 43,65 % de la part du marché du ruban d'emballage en 2025. Sa position reflète une adhérence instantanée, des performances sur les lignes automatisées de scellage de caisses et une compatibilité avec les surfaces en carton ondulé vierge et recyclé. Ces propriétés sont pertinentes dans les centres de traitement des commandes qui traitent un débit élevé de colis et nécessitent que les joints se forment sans ralentir les lignes d'emballage. Les défaillances du ruban à ce stade peuvent perturber les opérations d'emballage, augmenter les retouches et affecter la cohérence des expéditions. Le ruban thermofusible est utilisé dans des applications où une adhérence rapide est plus importante que la résistance à la lumière du soleil ou à une exposition prolongée en extérieur. Sa position sur le marché reflète également l'utilisation établie du ruban thermofusible parmi les convertisseurs et les acheteurs logistiques pour les applications de scellage standard.
Le ruban acrylique devrait se développer à un CAGR de 7,85 % jusqu'en 2031. La croissance du segment du ruban acrylique est soutenue par la demande de formulations stables aux UV, sans solvant et sûres pour le contact alimentaire. Le ruban acrylique est pertinent lorsque les acheteurs exigent que les graphismes imprimés restent nets après la manipulation, le transport et l'exposition à la lumière. En janvier 2026, Shurtape a lancé le ruban d'emballage acrylique de qualité production imprimé personnalisé AP 251, doté de la technologie Lock Print conçue pour protéger les œuvres graphiques imprimées contre l'abrasion. Ce lancement associe la performance adhésive à la durabilité de l'image imprimée. Dans les applications concernées, les films acryliques acceptent les encres à base d'eau et durcissables aux UV, répondant aux exigences d'impression personnalisée. Cette compatibilité soutient les commandes impliquant des petites séries, des designs multiples ou du contenu imprimé variable. D'autres systèmes adhésifs, notamment les produits à base de caoutchouc, conservent un rôle dans les applications où l'adhérence sur des substrats industriels irréguliers est plus importante que les œuvres graphiques détaillées.

Par matériau :
le polypropylène domine, le polyéthylène se développe avec la chaîne du froidLe polypropylène représentait 61,04 % de la part du marché de l'impression sur ruban d'emballage en 2025. Le film de polypropylène à orientation biaxiale (BOPP) offre clarté, résistance à la traction et performance en faible épaisseur pour la production de ruban grand public. Sa surface transparente constitue une base pour les messages imprimés, les couleurs de marque, les instructions de manutention et les marquages de sécurité de base. Le matériau prend également en charge la conversion à haut rendement, ce qui est pertinent pour les utilisateurs de colis et de logistique qui achètent régulièrement du ruban. Sa disponibilité et sa base de conversion établie soutiennent sa position sur le marché. Le polypropylène est utilisé dans les rubans imprimés à haut rendement pour les applications de colis, de vente au détail et de logistique. Cependant, le contenu recyclé et l'évolution des surfaces d'emballage exigent que les fournisseurs maintiennent la qualité d'impression et les performances d'adhérence.
Le polyéthylène devrait croître à un CAGR de 8,07 % jusqu'en 2031, à mesure que les applications logistiques en chaîne du froid et exposées à l'humidité se développent. La croissance du segment du polyéthylène est portée par des applications nécessitant flexibilité et résistance environnementale, notamment les expéditions pharmaceutiques et alimentaires sensibles à la température. Ces applications nécessitent que le ruban reste fonctionnel malgré l'humidité, les fluctuations de température et les conditions de manutention variables qui peuvent affecter les matériaux d'emballage conventionnels. Le polyéthylène répond donc à un besoin distinct de la base d'application à haut rendement du polypropylène. Magis a introduit un ruban adhésif BOPP fabriqué avec du polypropylène recyclé dérivé d'huile de cuisson usagée, avec la certification International Sustainability and Carbon Certification (ISCC) PLUS. Cet exemple montre comment les solutions à contenu recyclé se développent dans l'ensemble de la catégorie des films. Les rubans à support papier et d'autres matériaux reçoivent également de l'attention lorsque la recyclabilité en collecte sélective influence les décisions d'achat. En 2025, Shurtape a présenté ses rubans d'emballage de la série recyclée au Pack Expo Las Vegas, décrivant des produits fabriqués à partir de 90 % de téréphtalate de polyéthylène (PET) post-consommation recyclé. Ces options de matériaux élargissent la gamme de produits pour les acheteurs à la recherche d'emballages répondant aux exigences de recyclage.
Par encre d'impression :
l'encre à base d'eau détient la plus grande part, tandis que l'encre durcissable aux UV se développeL'encre à base d'eau représentait 45,17 % du marché de l'impression sur ruban d'emballage en 2025. Elle est établie sur les lignes flexographiques et compatible avec le polypropylène à orientation biaxiale (BOPP). Cette catégorie d'encres prend en charge les commandes de ruban nécessitant une application de couleur cohérente à des vitesses de production conventionnelles. Les faibles émissions de composés organiques volatils (COV) et l'adéquation pour une utilisation à proximité d'applications d'emballage en contact alimentaire soutiennent son utilisation continue. Les convertisseurs utilisent également des systèmes à base d'eau lorsque les clients exigent des processus établis et une large compatibilité avec les substrats. La catégorie convient aux applications avec des messages d'emballage stables et des tailles de commandes qui soutiennent la production flexographique standard. Sa position établie permet aux fournisseurs de répondre à la demande principale de ruban d'emballage, tandis que d'autres systèmes d'encres répondent aux exigences de durabilité plus élevée ou de séries plus courtes.
L'encre durcissable aux UV devrait croître à un CAGR de 8,18 % jusqu'en 2031. La croissance du segment des encres durcissables aux UV reflète le durcissement instantané, la résistance au frottement et l'adéquation pour les systèmes d'impression numérique et hybride. Le durcissement instantané permet une manipulation plus rapide des matériaux fraîchement imprimés, ce qui bénéficie aux applications nécessitant vitesse de production et durabilité de l'image. La résistance au frottement est également pertinente lorsque le ruban est soumis à des frictions lors de l'emballage, du tri et du transport. En juillet 2025, Sun Chemical a lancé les encres UV SunCure Advance ECO, décrivant une formulation contenant 25 % à 30 % de contenu bio-renouvelable et une capacité de production de plus de 20 000 impressions par heure. Les encres à base de solvant font face à des pressions à mesure que les exigences environnementales se renforcent sur les principaux marchés. Les approches UV durcissables à base d'eau peuvent être pertinentes là où une faible odeur, la durabilité et la migration contrôlée sont importantes. La croissance des produits durcissables aux UV reflète la demande de rubans imprimés portant des œuvres graphiques durables tout en maintenant la flexibilité de production.
Par technologie d'impression :
la flexographie commande la part, le numérique perturbe le milieu de gammeLa flexographie représentait 48,93 % de la part du marché de l'impression sur ruban d'emballage en 2025. La technologie prend en charge les longues séries de production grâce à un débit élevé, une consommation d'encre contrôlée et un parc installé étendu. Elle convient aux commandes répétées avec des graphismes stables, des couleurs cohérentes et de grandes quantités d'expédition. Ces conditions sont courantes dans la logistique, l'emballage de vente au détail et les marques de grande consommation établies. La flexographie bénéficie également de l'expérience opérationnelle des convertisseurs en Europe, en Amérique du Nord et en Asie de l'Est. Elle reste une option pour les clients avec des œuvres graphiques stables et de grandes quantités de commandes. Sa position indique que les formats numériques ajoutent des options de production plutôt qu'ils n'éliminent le besoin d'équipements établis pour les longues séries.
L'impression numérique et par jet d'encre devrait se développer à un CAGR de 8,32 % jusqu'en 2031. Les courtes séries de production, les données variables et les exigences de configuration réduites soutiennent la croissance du segment de l'impression numérique et par jet d'encre. Cette technologie convient aux emballages saisonniers, aux œuvres graphiques spécifiques à une région, aux séries promotionnelles et aux expéditions nécessitant des informations lisibles par machine changeantes. Les coûts de plaques de 300 à 800 USD par plaque couleur et les temps de configuration d'une à quatre heures constituent des contraintes pour les petites commandes flexographiques. L'impression numérique réduit l'impact de ces contraintes pour les travaux qui ne justifient pas les longues séries conventionnelles. Le Tau G3 de Durst prend en charge la gamme étendue CMJN plus les couleurs spéciales et est pertinent pour les épaisseurs de film de ruban allant de 20 à 500 microns. Les systèmes hybrides combinent le revêtement de fond flexographique avec des modules de données variables numériques, offrant une option pour les travaux de volume intermédiaire. Ce mix de production permet aux convertisseurs de maintenir l'efficacité des longues séries tout en servant des clients aux exigences d'impression variées.
Par secteur d'utilisation final :
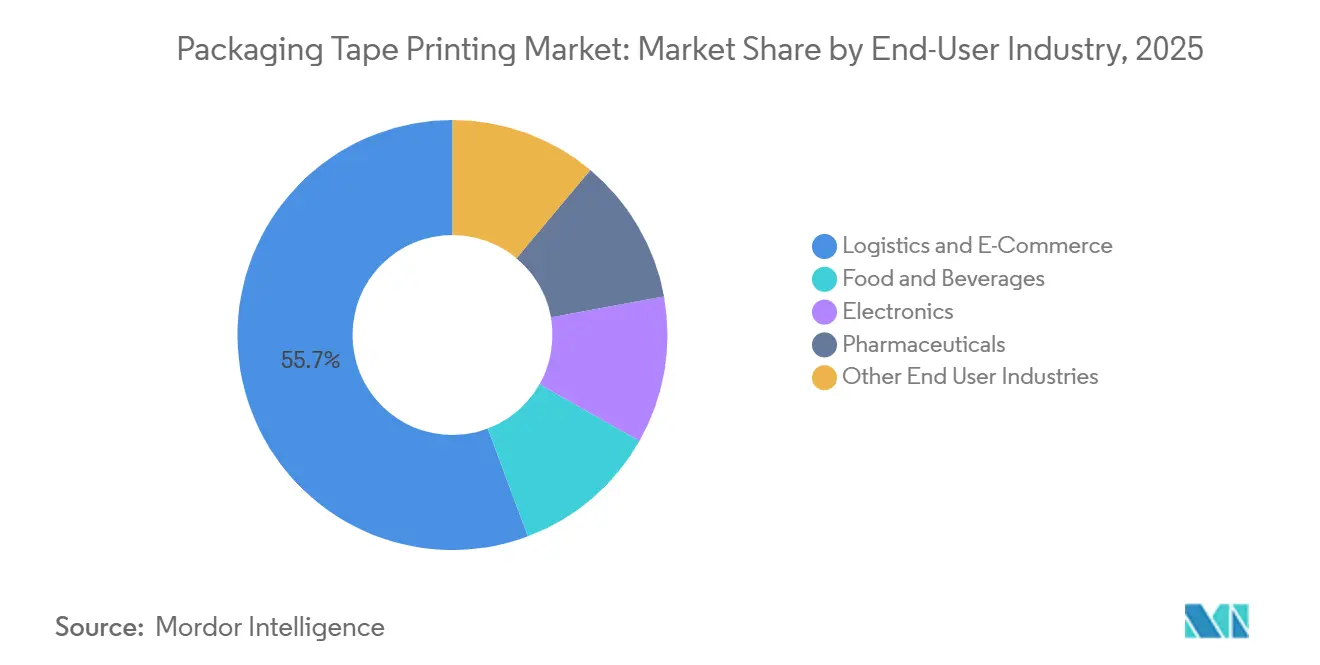
la logistique domine en part de marché, le secteur pharmaceutique domine en croissanceLa logistique et le commerce électronique représentaient 55,72 % de la part du marché de l'impression sur ruban d'emballage en 2025. Le segment utilise le ruban de scellage imprimé pour la fermeture des colis, l'identification des expéditions, les instructions de manutention et la visibilité de la marque. Le débit élevé de colis rend le segment pertinent pour le ruban imprimé standard et les formats de qualité performance. Le ruban imprimé peut transmettre un message visible lorsqu'une expédition entre dans le réseau de livraison et lorsqu'elle parvient au destinataire. Les expéditeurs en vente directe aux consommateurs peuvent utiliser du ruban de marque sans modifier le carton lui-même, simplifiant ainsi les changements d'emballage. Cela donne au ruban un rôle dans la présentation de l'emballage et la fermeture des cartons. La part du segment reflète les applications de colis dans les centres de traitement des commandes, les détaillants, les marques et les prestataires logistiques tiers.
Le segment pharmaceutique devrait croître à un CAGR de 8,89 % jusqu'en 2031. Les exigences de sérialisation et de preuve d'inviolabilité au titre de la directive européenne sur les médicaments falsifiés et de la loi américaine sur la sécurité de la chaîne d'approvisionnement en médicaments soutiennent cette croissance. Ces applications nécessitent plus qu'un simple sceau de carton, car le ruban imprimé peut porter des instructions de manutention, des messages de sécurité et des informations de traçabilité. Les exigences réglementaires sont la principale raison pour laquelle la croissance du segment pharmaceutique dépasse celle du segment logistique. Les applications alimentaires et de boissons nécessitent des encres à faible migration pour les emballages en contact étroit avec des produits réglementés. Les applications électroniques utilisent du ruban spécialisé où les performances antistatiques et la propreté sont essentielles. Le ruban imprimé à indication de température intègre également la sécurité, les instructions de manutention et la traçabilité pour les applications pharmaceutiques et alimentaires en chaîne du froid. Ces utilisations finales indiquent que la demande de ruban imprimé se développe à mesure que l'emballage nécessite des fonctions définies au-delà du scellage.
Analyse géographique
Marché de l'impression sur ruban d'emballage en Amérique du Nord
L'Amérique du Nord représentait 32,21 % du marché de l'impression sur ruban d'emballage en 2025. La région combine une forte densité de colis, une infrastructure d'exécution des commandes bien établie et l'utilisation de ruban personnalisé à l'image de marque par les entreprises de vente directe aux consommateurs et d'abonnement. Ces utilisateurs intègrent l'image de marque, les instructions de manipulation et les messages de sécurité sur le ruban tout en utilisant un format de carton standardisé pour plusieurs expéditions. La demande de l'industrie pharmaceutique américaine de l'emballage soutient également les formats de ruban imprimé portant des informations inviolables ou sérialisées, pour lesquels la performance de fermeture et la clarté d'impression sont des exigences. Intertape Polymer Group (IPG) a lancé son programme Packaging Diagnostics en février 2026, combinant les outils iTrack, AF2K et Gear Up pour améliorer les performances des lignes d'emballage. Shurtape a lancé l'AP 251 en janvier 2026, répondant à la demande de ruban imprimé acrylique avec illustration protégée. Ces développements reflètent l'accent régional mis sur la fiabilité opérationnelle et les caractéristiques des produits pour les équipes d'emballage gérant un plus grand nombre d'expéditions.
Marché de l'impression sur ruban d'emballage en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,77 % jusqu'en 2031. La taille du marché régional de l'impression sur ruban d'emballage est portée par l'expansion des opérations d'exécution des commandes en Chine, en Inde et en Asie du Sud-Est, où les réseaux de commerce électronique et de logistique tierce continuent d'accroître leurs capacités. La demande est soutenue par l'utilisation croissante de ruban à l'image de marque dans le delta du fleuve Yangtze, le corridor logistique du Maharashtra et les réseaux régionaux de logistique tierce. Dans ces marchés, la croissance des expéditions joue un rôle plus important que les modèles de valeur unitaire matures en Amérique du Nord. L'agence officielle d'investissement de l'Inde s'est fixé un objectif de 350 milliards USD en valeur brute de marchandises du commerce électronique d'ici 2030. Nitto Denko a étendu sa présence manufacturière à Hung Yen, au Vietnam, et la production d'adhésifs a démarré en mai 2026. L'expansion de la capacité de production régionale peut raccourcir les chaînes d'approvisionnement pour une demande de ruban à grande échelle et positionner les producteurs plus près des clients nécessitant des approvisionnements récurrents en ruban. La région combine une croissance de la demande avec une base manufacturière en expansion pour les produits adhésifs et les rubans.
Marché de l'impression sur ruban d'emballage en EMEA et en Amérique du Sud
L'Europe est façonnée par les exigences en matière de durabilité et les investissements dans le ruban en polypropylène biorienté (BOPP) à substrat recyclé et les encres à faible migration. Le règlement sur les emballages et les déchets d'emballages fournit un cadre politique qui met l'accent sur les solutions d'emballage recyclables, renforçant l'importance du choix des matériaux pour les fabricants de ruban. Tesa étend son site d'Offenburg avec un nouveau bâtiment de production de 4 500 mètres carrés, dont le démarrage de la production est prévu en 2027. Tesa a également annoncé sa participation à un réseau hydrogène à Hambourg en mars 2026. Ces initiatives reflètent l'importance des méthodes de production et des solutions matérielles vérifiées pour les fournisseurs desservant les clients européens. L'Amérique du Sud contribue à une demande émergente issue du commerce électronique domestique et de la fabrication alimentaire, notamment au Brésil et en Argentine. Au Moyen-Orient et en Afrique, la demande est associée aux investissements dans les capacités logistiques de la chaîne du froid, où la résistance à l'humidité, les informations de manipulation des produits et les performances d'adhérence soutiennent des applications de ruban spécialisées.
Paysage concurrentiel
Le marché de l'impression sur ruban d'emballage est fragmenté. Tesa, 3M et IPG opèrent dans des catégories de produits haut de gamme, tandis que les convertisseurs régionaux servent les clients en Asie-Pacifique et en Amérique du Sud. Les fournisseurs locaux bénéficient de la proximité des hubs de traitement des commandes, de l'accès aux approvisionnements en résine domestique et de coûts d'exploitation plus faibles, notamment dans les applications avec des exigences limitées en matière d'impression spécialisée ou de caractéristiques adhésives. La concurrence s'étend au-delà du prix du rouleau aux formulations adhésives, à la précision d'impression, au contenu recyclé certifié et à la capacité à répondre aux exigences opérationnelles des lignes d'emballage. Les fournisseurs doivent également démontrer que les graphismes imprimés, les messages de sécurité et les instructions de manutention restent lisibles et fonctionnels tout au long de la distribution. L'activité de brevets se concentre sur la compatibilité adhésive avec le carton ondulé recyclé, le durcissement UV-LED et les configurations de jet d'encre à données variables. Ces domaines indiquent que les capacités techniques différencient de plus en plus les fournisseurs au-delà de la simple fourniture de ruban de base.
L'intégration verticale dans la composition des adhésifs, l'impression et la conversion est une stratégie concurrentielle. Elle permet aux fournisseurs de contrôler la performance des produits, le développement des produits et les délais de réponse lorsque les coûts des intrants ou les exigences des substrats changent. Elle permet également aux fournisseurs d'aligner les processus d'adhésif, de film, d'encre et de conversion pour des produits conçus pour répondre aux exigences d'application spécifiques des clients. L'expansion d'Offenburg par Tesa implique un investissement de plusieurs dizaines de millions d'euros dans la production sans solvant et soutient sa stratégie d'approvisionnement axée sur la durabilité. Le programme Packaging Diagnostics d'IPG étend sa relation avec les clients des lignes d'emballage au-delà de la fourniture de ruban vers le support opérationnel. Le lancement du produit AP 251 de Shurtape répond à la demande de ruban imprimé acrylique conçu pour protéger les œuvres graphiques pendant la distribution. Ces exemples reflètent des approches de création de valeur par l'investissement dans la production, le support opérationnel et la conception de produits différenciés.
Les fournisseurs peuvent différencier leurs offres grâce à des substrats à contenu recyclé, des encres à faible migration et des capacités de données variables pour les expéditions réglementées ou haut de gamme. Ces caractéristiques sont pertinentes dans les applications d'emballage pharmaceutique et de vente directe aux consommateurs, où le ruban de base conventionnel peut ne pas répondre aux exigences de durabilité d'impression, de références matérielles ou d'informations traçables. Les grands fournisseurs peuvent répondre aux exigences des clients en matière de contenu matériel vérifié et de performance cohérente dans plusieurs installations, car ces clients peuvent exiger que le même ruban fonctionne de manière cohérente sur différents types de boîtes et itinéraires d'expédition. Les convertisseurs régionaux restent compétitifs là où le service local, les coûts d'exploitation plus faibles et les applications simples guident les décisions d'achat. De nombreux utilisateurs d'emballage nécessitent un ruban imprimé fiable sans les spécifications requises pour les applications réglementées ou haut de gamme.
Leaders du secteur de l'impression sur ruban d'emballage
-
3M
-
IPG
-
tesa SE
-
Shurtape Technologies, LLC
-
Avery Dennison Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'impression sur ruban d'emballage Entreprises couvertes dans ce rapport
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- Canon U.S.A., Inc.
- Cenveo
- DuPont
- Flexcon Company, Inc.
- Henkel AG & Co. KGaA
- IPG
- Nitto Denko Corporation
- RR Donnelley & Sons Company
- Scapa Industrial
- Shurtape Technologies, LLC
- SIAT S.P.A.
- tesa SE
Développements industriels récents dans Marché de l'impression sur ruban d'emballage
- Août 2026 : Avery Dennison Performance Tapes Amérique du Nord a lancé le portefeuille Sustainable ADvantage, combinant les technologies d'adhésifs acryliques en émulsion, acryliques en émulsion pure et acryliques UV. Le portefeuille cible les fabricants à la recherche d'options de matériaux durables sans compromettre les performances de liaison. Le lancement a renforcé la présence d'Avery Dennison dans le segment du ruban d'emballage imprimé à haute spécification.
- Avril 2026 : Cantech, filiale d'Intertape Polymer Group (IPG), a annoncé l'expansion stratégique de la marque Tuck Tape sur le marché de la vente au détail grand public canadien. L'expansion a introduit le ruban d'emballage utilitaire, le ruban d'emballage avancé et le ruban d'expédition premium dans les circuits de peinture, quincaillerie, amélioration de l'habitat et fournitures de bureau.
Portée du rapport mondial sur le marché de l'impression sur ruban d'emballage
L'impression sur ruban d'emballage consiste à personnaliser le ruban adhésif de scellage de boîtes avec le logo d'une entreprise, le nom de la marque, les instructions de manutention ou les messages d'avertissement, plutôt que d'utiliser un ruban ordinaire sans marque.
Le marché de l'impression sur ruban d'emballage est segmenté par type de produit, matériau, encre d'impression, technologie d'impression, secteur d'utilisation final et géographie. Par type de produit, le marché est segmenté en thermofusible, acrylique et autres. Par matériau, le marché est segmenté en polypropylène, polychlorure de vinyle, polyéthylène et autres matériaux. Par encre d'impression, le marché est segmenté en encre à base d'eau, encre durcissable aux UV et encre à base de solvant. Par technologie d'impression, le marché est segmenté en flexographie, impression numérique et par jet d'encre, héliogravure et lithographie, et autres technologies. Par secteur d'utilisation final, le marché est segmenté en alimentation et boissons, électronique, logistique et commerce électronique, pharmaceutique et autres secteurs d'utilisation final. Le rapport couvre également la taille du marché et les prévisions pour l'impression sur ruban d'emballage dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Thermofusible |
| Acrylique |
| Autres |
| Polypropylène |
| Polychlorure de vinyle |
| Polyéthylène |
| Autres matériaux |
| Encre à base d'eau |
| Encre durcissable aux UV |
| Encre à base de solvant |
| Flexographie |
| Impression numérique et par jet d'encre |
| Héliogravure et lithographie |
| Autres technologies |
| Alimentation et boissons |
| Électronique |
| Logistique et commerce électronique |
| Pharmaceutique |
| Autres secteurs d'utilisation final |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Thermofusible | |
| Acrylique | ||
| Autres | ||
| Par matériau | Polypropylène | |
| Polychlorure de vinyle | ||
| Polyéthylène | ||
| Autres matériaux | ||
| Par encre d'impression | Encre à base d'eau | |
| Encre durcissable aux UV | ||
| Encre à base de solvant | ||
| Par technologie d'impression | Flexographie | |
| Impression numérique et par jet d'encre | ||
| Héliogravure et lithographie | ||
| Autres technologies | ||
| Par secteur d'utilisation final | Alimentation et boissons | |
| Électronique | ||
| Logistique et commerce électronique | ||
| Pharmaceutique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'impression sur ruban d'emballage ?
La taille du marché de l'impression sur ruban d'emballage était évaluée à 14,12 milliards USD en 2025 et devrait croître de 15,09 milliards USD en 2026 pour atteindre 21,62 milliards USD d'ici 2031, à un CAGR de 7,46 % durant la période de prévision (2026-2031).
Quel type de produit de ruban d'emballage connaît la croissance la plus rapide ?
Le ruban acrylique est le type de produit à la croissance la plus rapide, avec un CAGR projeté de 7,85 % jusqu'en 2031. Ses perspectives sont liées à la demande de formats stables aux UV, sans solvant et imprimés personnalisés qui protègent les œuvres graphiques lors de la manipulation et peuvent prendre en charge des applications nécessitant des performances d'impression cohérentes.
Quelle technologie d'impression connaît la croissance la plus rapide pour le ruban d'emballage ?
L'impression numérique et par jet d'encre est la technologie à la croissance la plus rapide, avec un CAGR projeté de 8,32 % jusqu'en 2031. Elle prend en charge les séries plus courtes, les données variables, les designs localisés et le contenu d'impression changeant sans les mêmes exigences de configuration que la production conventionnelle en longues séries, ce qui élargit l'accès à la personnalisation.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
Le secteur pharmaceutique est le secteur d'utilisation final à la croissance la plus rapide, avec un CAGR projeté de 8,89 % jusqu'en 2031. Les besoins en sérialisation et en preuve d'inviolabilité accroissent l'importance du ruban imprimé durable et haute résolution pour l'emballage secondaire, où les exigences de fermeture et de communication peuvent être étroitement liées.