
Tamaño y Participación del Mercado de Impresión de Cinta de Embalaje
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
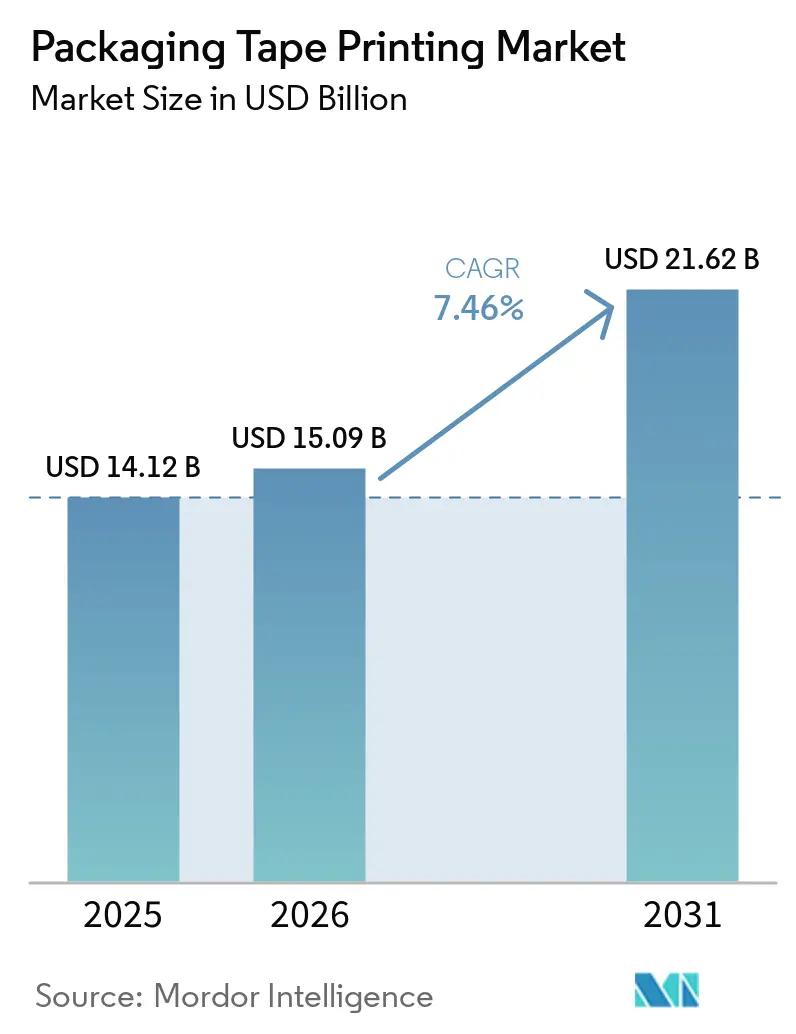
| Tamaño del Mercado (2026) | 15.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.46 % |
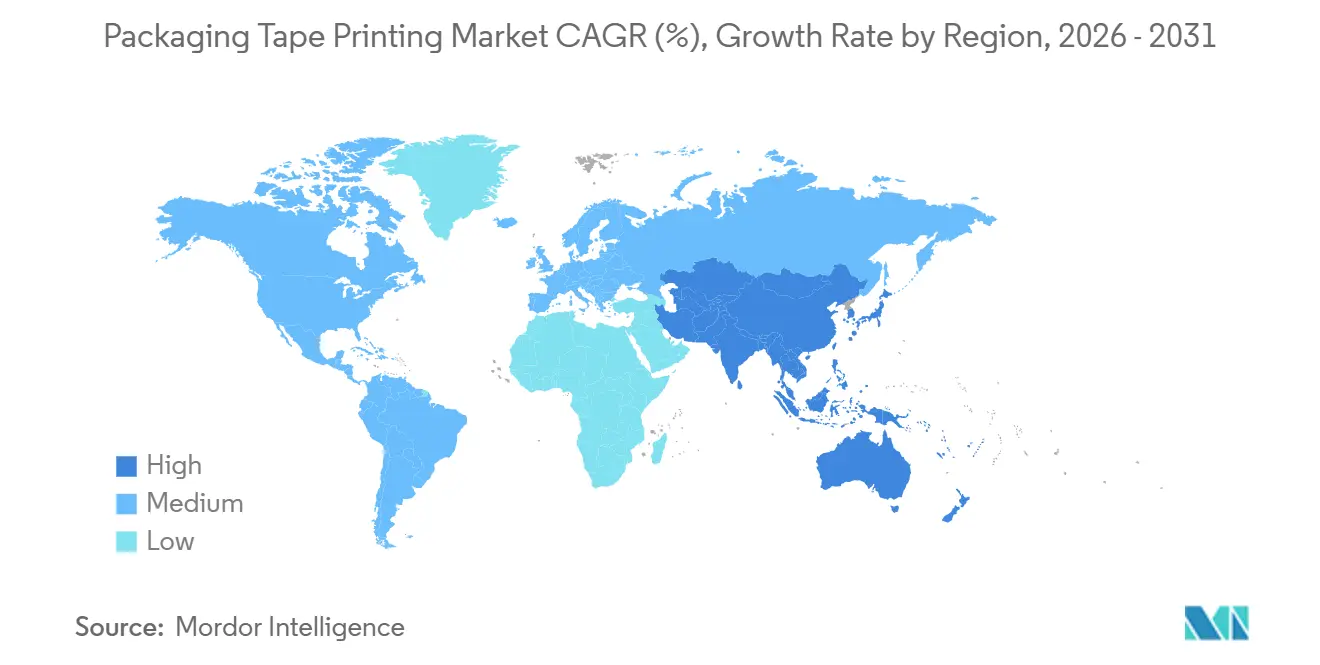
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
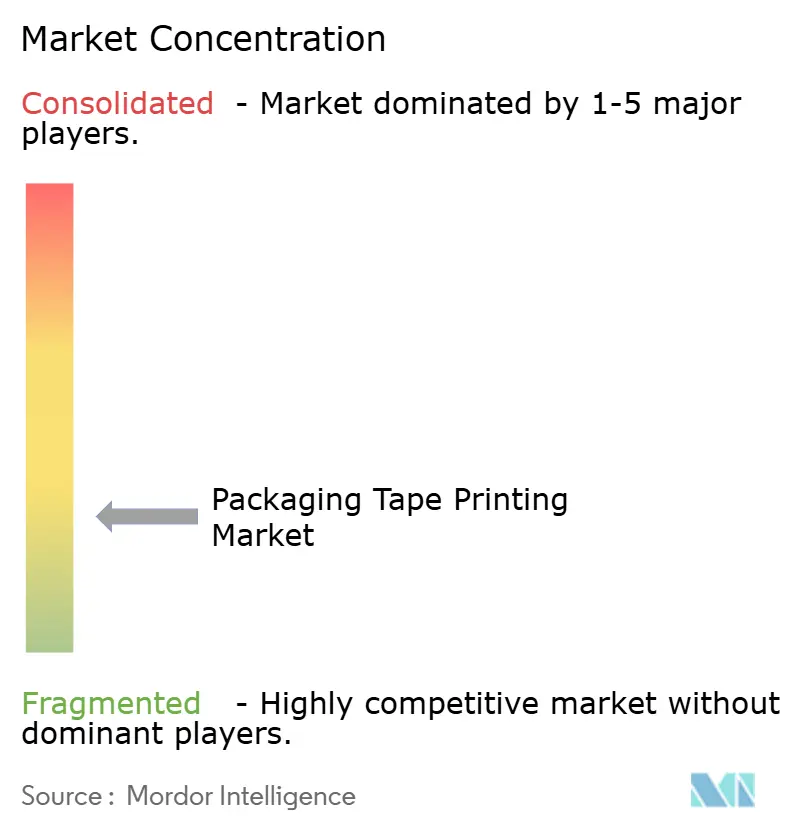
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Impresión de Cinta de Embalaje por Mordor Intelligence
El tamaño del mercado de impresión de cinta de embalaje fue valorado en 14,12 mil millones de USD en 2025 y se estima que crecerá desde 15,09 mil millones de USD en 2026 hasta alcanzar 21,62 mil millones de USD en 2031, a una CAGR del 7,46% durante el período de pronóstico (2026-2031). El mercado de impresión de cinta de embalaje está transitando de la cinta de sellado simple a formatos impresos que combinan el cierre de cartones con comunicación de marca, instrucciones de manipulación, mensajes de seguridad e información de cadena de suministro. Este cambio convierte a la cinta en un componente visible del envío, en lugar de un artículo utilizado únicamente durante la etapa final de empaque. La actividad de paquetería impulsada por el comercio electrónico respalda una demanda recurrente, mientras que la cinta impresa puede reemplazar etiquetas e insertos separados para marcas sensibles al costo. También puede reducir el número de componentes de embalaje requeridos por envío, especialmente cuando las empresas utilizan un cartón común en múltiples líneas de productos o campañas. El creciente uso de embalajes de cartón corrugado reciclado ha aumentado la necesidad de adhesivos que funcionen de manera confiable en superficies variables con diferentes texturas y contenido de fibra. Esta tendencia está ampliando la brecha entre los productos de cinta básicos y las cintas impresas de especificación técnica diseñadas para proporcionar adhesión consistente y calidad de impresión. Los proveedores más grandes están respondiendo desarrollando adhesivos, mejorando sus credenciales de sostenibilidad y ampliando la capacidad de impresión digital. Mientras tanto, los convertidores más pequeños deben priorizar inversiones que aborden los requisitos específicos de los clientes y sean compatibles con su equipo de producción existente. Los requisitos regulatorios para la evidencia de manipulación y la serialización están creando oportunidades en el embalaje secundario farmacéutico. En esta aplicación, la cinta impresa puede desempeñar un papel funcional definido más allá del cierre estándar de cartones, mientras que la durabilidad de la impresión y la comunicación de seguridad pueden proporcionar valor adicional.
Conclusiones Clave del Informe
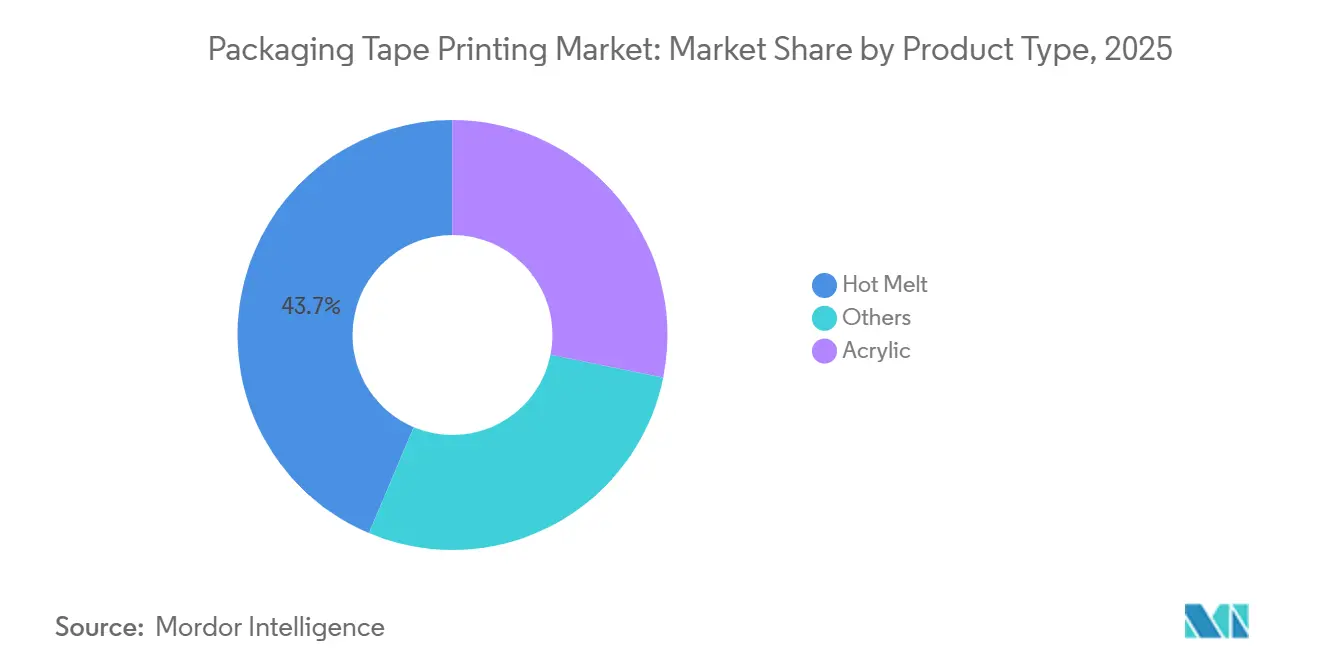
- Por tipo de producto, la cinta de fusión en caliente representó el 43,65% de la participación del mercado de cinta de embalaje en 2025, mientras que se prevé que la cinta acrílica crezca a una CAGR del 7,85% hasta 2031.
- Por material, el polipropileno representó el 61,04% de la participación del mercado de cinta de embalaje en 2025, mientras que se prevé que el polietileno crezca a una CAGR del 8,07% hasta 2031.
- Por tinta de impresión, la tinta a base de agua representó el 45,17% de la participación del mercado de impresión de cinta de embalaje en 2025, mientras que se prevé que la tinta curable por UV crezca a una CAGR del 8,18% hasta 2031.
- Por tecnología de impresión, la flexografía representó el 48,93% de la participación del mercado de impresión de cinta de embalaje en 2025, mientras que se prevé que la impresión digital e inkjet crezca a una CAGR del 8,32% hasta 2031.
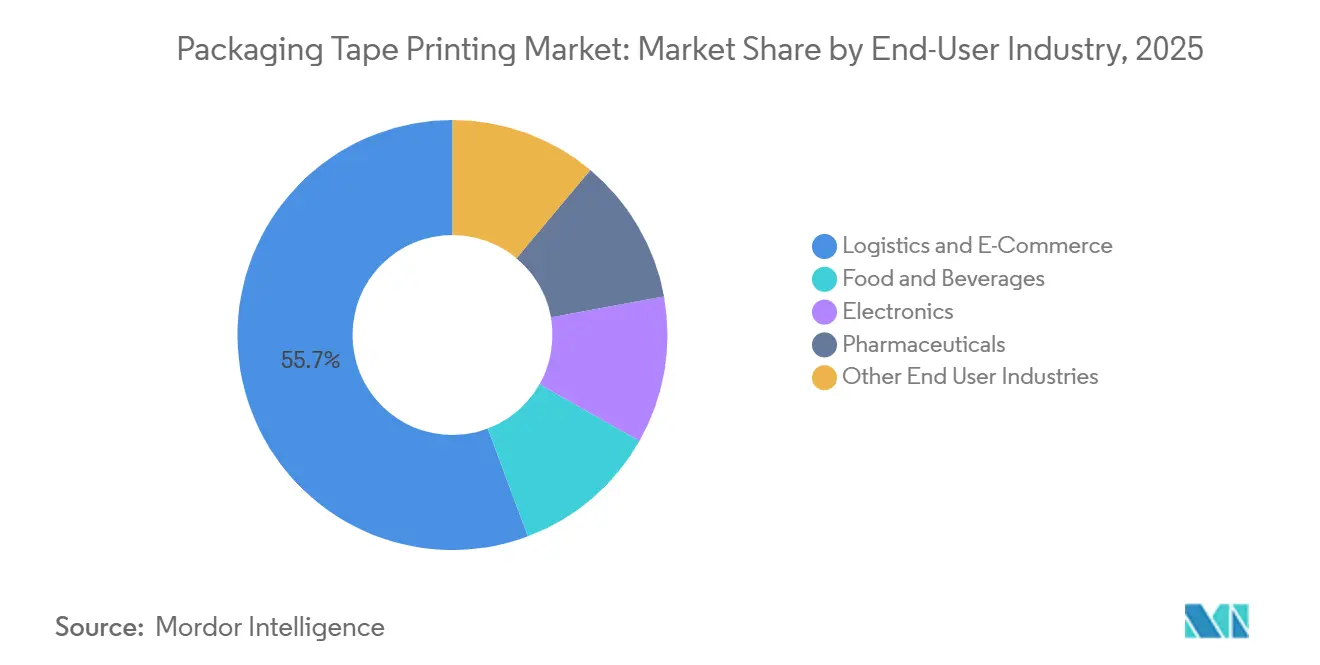
- Por industria de usuario final, la logística y el comercio electrónico representaron el 55,72% de la participación del mercado de impresión de cinta de embalaje en 2025, mientras que se prevé que los productos farmacéuticos crezcan a una CAGR del 8,89% hasta 2031.
- Por geografía, América del Norte representó el 32,21% de la participación del mercado de impresión de cinta de embalaje en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico y la Paquetería de Última Milla | +2.2% | Global, liderado por Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cinta Impresa como Medio de Marca de Bajo Costo y Experiencia de Desempaque | +1.4% | América del Norte, Europa y los centros de comercio electrónico de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Evidencia de Manipulación, Instrucciones de Manipulación y Trazabilidad | +1.2% | Global, con los requisitos de la Directiva Europea de Medicamentos Falsificados (FMD) y la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. (DSCSA) como elementos centrales | Mediano plazo (2-4 años) |
| Personalización de Tiradas Cortas e Impresión de Datos Variables | +0.9% | América del Norte, Europa y los clústeres de pequeñas y medianas empresas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Compatibilidad con Cartón Corrugado Reciclado e Innovación en Formulación de Adhesivos | +0.5% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico y la Paquetería de Última Milla
El crecimiento del comercio electrónico aumenta el número de paquetes que requieren cierre seguro, información de manipulación e identificación visual. Esta tendencia respalda el consumo de cinta en centros de cumplimiento, proveedores de logística de terceros, minoristas y marcas de venta directa al consumidor que gestionan envíos recurrentes. También apoya a las empresas que necesitan mantener una apariencia de paquete consistente en diferentes niveles de pedidos. Las líneas automatizadas de sellado de cajas requieren cinta con adhesión consistente, ya que las variaciones en el rendimiento pueden interrumpir los procesos de empaque y reducir la confiabilidad requerida en operaciones de alto rendimiento. Como resultado, los compradores otorgan mayor importancia a las pruebas de rendimiento al cambiar formulaciones o sustratos de cinta. Las cintas impresas añaden funcionalidad visible sin alterar el flujo de trabajo central de embalaje, lo que permite a las marcas mostrar mensajes o instrucciones de manipulación en el punto de sellado del cartón y durante todo el proceso de entrega. El mercado de impresión de cinta de embalaje se ve respaldado a medida que los compradores pasan de rollos de cinta de uso general a productos con especificaciones definidas de impresión, adhesivo y rendimiento adecuadas a sus condiciones operativas. Este cambio puede aumentar el valor por rollo, incluso cuando los envíos de paquetes siguen siendo el principal impulsor de la demanda, porque la cinta impresa puede reemplazar o complementar otros elementos de embalaje sin requerir un paso de aplicación separado.
Cinta Impresa como Medio de Marca de Bajo Costo y Experiencia de Desempaque
La cinta impresa personalizada puede servir como sello de paquete, superficie de marca y portadora de instrucciones. En ciertos envíos directos al consumidor, puede reducir la necesidad de etiquetas, insertos o papel de seda separados. Este enfoque simplifica las operaciones de empaque para las marcas que utilizan cartones estandarizados y buscan una presentación consistente en sus redes de distribución. La cinta impresa es especialmente relevante para los negocios de suscripción y las marcas más pequeñas que requieren visibilidad de marca sin rediseñar los cartones de envío para cada campaña o línea de productos. Cambiar los diseños de cinta es más fácil de implementar que llevar a cabo un rediseño completo del cartón. Sun Chemical declaró que su línea de tintas UV SunCure Advance ECO proporciona consistencia de color y resistencia al roce y contiene entre un 25% y un 30% de contenido bio-renovable[1]. La impresión de cinta de embalaje ayuda a los propietarios de marcas a tratar el envío exterior como parte de la experiencia del cliente y mantiene las imágenes impresas nítidas durante toda la distribución. Los proveedores que protegen las obras de arte durante el transporte pueden competir en función del rendimiento, la calidad de impresión y la fiabilidad de la aplicación, en lugar de basarse únicamente en el precio por rollo.
Demanda de Evidencia de Manipulación, Instrucciones de Manipulación y Trazabilidad
El embalaje secundario farmacéutico requiere una evidencia de manipulación clara e información de manipulación precisa durante el empaque, el transporte y la dispensación. La Directiva Europea de Medicamentos Falsificados exige que los medicamentos cubiertos incluyan características de seguridad, incluido un dispositivo antimanipulación. La norma ISO 21976:2018 proporciona una referencia técnica para las características de verificación de manipulación utilizadas en el embalaje de productos medicinales. Estos requisitos respaldan la demanda de impresión de alta resolución y adhesión duradera cuando la cinta lleva mensajes de seguridad o información legible por máquina que debe permanecer legible después de la manipulación normal. El mercado de impresión de cinta de embalaje tiene aplicaciones cuando la cinta cumple múltiples funciones en envases regulados, incluido el cierre, la comunicación y el soporte de verificación. Los compradores farmacéuticos pueden otorgar mayor valor a un rendimiento de impresión y verificación confiable que los compradores que utilizan cinta únicamente para el cierre de cartones, lo que respalda las perspectivas de crecimiento para esta aplicación.
Personalización de Tiradas Cortas e Impresión de Datos Variables
Los sistemas digitales e inkjet reducen las barreras de tamaño de pedido asociadas con las planchas de impresión convencionales. Estos sistemas admiten obras de arte estacionales, campañas localizadas e información variable sin requerir la misma configuración de producción que las tiradas flexográficas largas. Como resultado, la personalización se vuelve más accesible para las marcas más pequeñas y los usuarios de logística regional. Durst Group AG presentó la plataforma Tau G3 en Labelexpo Europe 2025 para la producción de etiquetas y embalajes con capacidades de color de gama extendida. Este desarrollo es relevante para la cinta impresa, ya que los calibres de película, los diseños de impresión y la información que lleva la cinta pueden variar significativamente entre clientes y aplicaciones de embalaje. Los requisitos de códigos QR y códigos de barras respaldan aún más la producción digital, especialmente cuando cada unidad impresa requiere información diferente que debe aplicarse de manera consistente. El mercado de impresión de cinta de embalaje puede, por lo tanto, atender a clientes más pequeños y adaptarse a diversos requisitos de pedidos sin desplazar el papel de la flexografía en tiradas de producción más largas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios de Materias Primas Petroquímicas y Adhesivos | -1.1% | Global, más aguda en los mercados importadores de Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Compromisos entre Calidad de Impresión y Adhesión en Cartón Corrugado Reciclado | -0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Intensidad de Capital de las Líneas de Impresión y Conversión de Alta Velocidad | -0.5% | Mercados emergentes de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de Materias Primas Petroquímicas y Adhesivos
La película de polipropileno biorientado (BOPP) se produce a partir de resina de polipropileno derivada de materias primas de petróleo crudo y gas natural. Las fluctuaciones en los precios de la resina pueden aumentar los costos de las películas, los adhesivos, los insumos relacionados con las tintas y la cinta terminada, creando presión en todo el proceso de conversión. Estas fluctuaciones también complican la planificación de costos para los proveedores que no controlan los insumos aguas arriba. Los convertidores a menudo enfrentan un desfase entre el aumento de los costos de insumos y los ajustes de precios para los clientes aguas abajo, especialmente cuando los contratos con clientes o los ciclos de compra restringen las revisiones de precios inmediatas. Los compradores también pueden resistirse a aumentos rápidos en los presupuestos de embalaje. Este desfase puede comprimir los márgenes, especialmente para los proveedores regionales que atienden a cuentas sensibles al precio con capacidad limitada para absorber costos de embalaje más altos. En el mercado de impresión de cinta de embalaje, los convertidores más pequeños pueden retrasar las inversiones en equipos de impresión digital o conversión cuando los precios de los insumos permanecen volátiles y la generación de efectivo se vuelve menos predecible. Los productores integrados más grandes pueden gestionar estas presiones coordinando el abastecimiento, la composición, la impresión y la conversión en operaciones más amplias.
Compromisos entre Calidad de Impresión y Adhesión en Cartón Corrugado Reciclado
El cartón corrugado reciclado puede variar en textura superficial, composición de fibra y contenido de tinta residual. Estas variaciones pueden afectar el contacto adhesivo y la definición de las áreas impresas finas, lo que dificulta lograr resultados consistentes en cajas de diferentes fuentes. También pueden aumentar la necesidad de pruebas antes de aprobar una cinta para uso rutinario. El Reglamento de la UE sobre Envases y Residuos de Envases establece requisitos de sostenibilidad y gestión de residuos para los envases que aumentan la atención a los materiales reciclados[2]. Los fabricantes de cinta pueden necesitar adhesivos reformulados o sustratos más gruesos para mantener el rendimiento en cartón corrugado reciclado, especialmente cuando los paquetes también requieren instrucciones impresas claras o marcas de seguridad. Estos cambios pueden aumentar los costos en categorías de productos donde los compradores continúan comparando la cinta principalmente por precio y pueden no reconocer inicialmente el valor de las mejoras técnicas. En consecuencia, el mercado de impresión de cinta de embalaje requiere que los proveedores tengan capacidades adhesivas internas y la capacidad técnica para calificar cintas para superficies de embalaje variables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Fusión en Caliente Tiene la Mayor Participación, Mientras que el Acrílico Aborda los Requisitos de EspecificaciónLa cinta de fusión en caliente representó el 43,65% de la participación del mercado de cinta de embalaje en 2025. Su posición refleja la adherencia instantánea, el rendimiento en líneas automatizadas de sellado de cajas y la compatibilidad con superficies corrugadas vírgenes y recicladas. Estas propiedades son relevantes en los centros de cumplimiento que procesan un alto volumen de paquetes y requieren que los sellos se formen sin ralentizar las líneas de empaque. Los fallos de la cinta en esta etapa pueden interrumpir las operaciones de empaque, aumentar el retrabajo y afectar la consistencia de los envíos. La cinta de fusión en caliente se utiliza en aplicaciones donde la adhesión rápida es más importante que la resistencia a la luz solar o la exposición prolongada al exterior. Su posición en el mercado también refleja el uso establecido de la cinta de fusión en caliente entre los convertidores y los compradores de logística para aplicaciones de sellado estándar.
Se prevé que la cinta acrílica se expanda a una CAGR del 7,85% hasta 2031. El crecimiento en el segmento de cinta acrílica está respaldado por la demanda de formulaciones estables a los rayos UV, sin disolventes y seguras para el contacto con alimentos. La cinta acrílica es relevante cuando los compradores requieren que los gráficos impresos permanezcan nítidos después de la manipulación, el transporte y la exposición a la luz. En enero de 2026, Shurtape lanzó la Cinta de Embalaje Acrílica de Grado de Producción Impresa Personalizada AP 251, con tecnología Lock Print diseñada para proteger las obras de arte impresas de la abrasión. El lanzamiento vincula el rendimiento adhesivo con la durabilidad de la imagen impresa. En las aplicaciones relevantes, las películas acrílicas aceptan tintas a base de agua y curables por UV, lo que respalda los requisitos de impresión personalizada. Esta compatibilidad respalda los pedidos que implican tiradas cortas, múltiples diseños o contenido impreso variable. Otros sistemas adhesivos, incluidos los productos a base de caucho, conservan un papel en las aplicaciones donde la adhesión a sustratos industriales irregulares es más importante que las obras de arte detalladas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Material:
El Polipropileno Domina, el Polietileno Escala con la Cadena de FríoEl polipropileno representó el 61,04% de la participación del mercado de impresión de cinta de embalaje en 2025. La película de polipropileno biorientado (BOPP) ofrece claridad, resistencia a la tracción y rendimiento de calibre fino para la producción de cinta convencional. Su superficie transparente proporciona una base para mensajes impresos, colores de marca, instrucciones de manipulación y marcas de seguridad básicas. El material también admite la conversión de alta producción, lo que es relevante para los usuarios de paquetería y logística que compran cinta regularmente. Su disponibilidad y su base de conversión establecida respaldan su posición en el mercado. El polipropileno se utiliza en cintas impresas de alta producción para aplicaciones de paquetería, venta minorista y logística. Sin embargo, el contenido reciclado y los cambios en las superficies de los paquetes requieren que los proveedores mantengan la calidad de impresión y el rendimiento de adhesión.
Se proyecta que el polietileno crezca a una CAGR del 8,07% hasta 2031 a medida que se expanden las aplicaciones de logística de cadena de frío y exposición a la humedad. El crecimiento en el segmento de polietileno está impulsado por aplicaciones que requieren flexibilidad y resistencia ambiental, incluidos los envíos farmacéuticos y de alimentos sensibles a la temperatura. Estas aplicaciones requieren que la cinta permanezca funcional a pesar de la humedad, las fluctuaciones de temperatura y las condiciones de manipulación variables que pueden afectar a los materiales de embalaje convencionales. El polietileno, por lo tanto, satisface una necesidad distinta de la base de aplicaciones de alta producción del polipropileno. Magis introdujo una cinta adhesiva de BOPP fabricada con polipropileno reciclado derivado de aceite de cocina usado, con certificación International Sustainability and Carbon Certification (ISCC) PLUS. Este ejemplo muestra cómo se están desarrollando soluciones de contenido reciclado en toda la categoría de películas más amplia. Las cintas con respaldo de papel y otros materiales también reciben atención donde la reciclabilidad en la acera influye en las decisiones de compra. En 2025, Shurtape presentó sus Cintas de Embalaje de la Serie Reciclada en Pack Expo Las Vegas, describiendo productos fabricados con un 90% de tereftalato de polietileno (PET) reciclado posconsumo. Estas opciones de materiales amplían la gama de productos para los compradores que buscan embalajes que cumplan con los requisitos de reciclaje.
Por Tinta de Impresión:
La Tinta a Base de Agua Tiene la Mayor Participación, Mientras que la Tinta Curable por UV se ExpandeLa tinta a base de agua representó el 45,17% del mercado de impresión de cinta de embalaje en 2025. Está establecida en las líneas flexográficas y es compatible con el polipropileno biorientado (BOPP). Esta categoría de tinta respalda los pedidos de cinta que requieren una aplicación de color consistente a velocidades de producción convencionales. Las menores emisiones de compuestos orgánicos volátiles (COV) y la idoneidad para su uso cerca de aplicaciones de embalaje en contacto con alimentos respaldan su uso continuo. Los convertidores también utilizan sistemas a base de agua cuando los clientes requieren procesos establecidos y amplia compatibilidad con sustratos. La categoría es adecuada para aplicaciones con mensajes de embalaje estables y tamaños de pedido que respaldan la producción flexográfica estándar. Su posición establecida permite a los proveedores abordar la demanda convencional de cinta de embalaje, mientras que otros sistemas de tinta atienden requisitos de mayor durabilidad o tiradas más cortas.
Se prevé que la tinta curable por UV crezca a una CAGR del 8,18% hasta 2031. El crecimiento en el segmento de tinta curable por UV refleja el curado instantáneo, la resistencia al roce y la idoneidad para sistemas de impresión digital e híbrida. El curado instantáneo permite un manejo más rápido de los materiales recién impresos, lo que beneficia a las aplicaciones que requieren velocidad de producción y durabilidad de la imagen. La resistencia al roce también es relevante cuando la cinta está sujeta a fricción durante el empaque, la clasificación y el transporte. En julio de 2025, Sun Chemical lanzó las tintas UV SunCure Advance ECO, describiendo una formulación que contiene entre un 25% y un 30% de contenido bio-renovable y una capacidad de producción de más de 20.000 impresiones por hora. Las tintas a base de disolventes enfrentan presión a medida que los requisitos ambientales se endurecen en los principales mercados. Los enfoques de tintas UV a base de agua pueden ser relevantes donde el bajo olor, la durabilidad y la migración controlada son importantes. El crecimiento de los productos curables por UV refleja la demanda de cintas impresas que llevan obras de arte duraderas mientras mantienen la flexibilidad de producción.
Por Tecnología de Impresión:
La Flexografía Domina la Participación, la Impresión Digital Irrumpe en el Nivel MedioLa flexografía representó el 48,93% de la participación del mercado de impresión de cinta de embalaje en 2025. La tecnología admite tiradas de producción largas gracias a su alto rendimiento, consumo controlado de tinta y una extensa base instalada. Es adecuada para pedidos repetidos con gráficos estables, colores consistentes y grandes cantidades de envío. Estas condiciones son comunes en logística, embalaje minorista y marcas de consumo establecidas. La flexografía también se beneficia de la experiencia operativa de los convertidores en Europa, América del Norte y Asia Oriental. Sigue siendo una opción para los clientes con obras de arte estables y grandes cantidades de pedido. Su posición indica que los formatos digitales están añadiendo opciones de producción en lugar de eliminar la necesidad de equipos establecidos para tiradas largas.
Se proyecta que la impresión digital e inkjet se expanda a una CAGR del 8,32% hasta 2031. Las tiradas de producción cortas, los datos variables y los menores requisitos de configuración respaldan el crecimiento en el segmento de impresión digital e inkjet. Esta tecnología es adecuada para embalajes estacionales, obras de arte específicas de cada región, tiradas promocionales y envíos que requieren información legible por máquina cambiante. Los costos de planchas de 300 a 800 USD por plancha de color y los tiempos de configuración de una a cuatro horas son restricciones para los pedidos flexográficos más pequeños. La impresión digital reduce el impacto de estas restricciones para los trabajos que no justifican las tiradas largas convencionales. El Tau G3 de Durst admite CMYK de gama extendida más colores especiales y es relevante para calibres de película de cinta que van de 20 a 500 micrones. Los sistemas híbridos combinan el revestimiento de inundación flexográfico con módulos de datos variables digitales, ofreciendo una opción para trabajos de volumen medio. Esta combinación de producción permite a los convertidores mantener la eficiencia en tiradas largas mientras atienden a clientes con requisitos de impresión variados.
Por Industria de Usuario Final:
La Logística Lidera en Participación, los Productos Farmacéuticos Lideran en CrecimientoLa logística y el comercio electrónico representaron el 55,72% de la participación del mercado de impresión de cinta de embalaje en 2025. El segmento utiliza cinta de sellado impresa para el cierre de paquetes, la identificación de envíos, las instrucciones de manipulación y la visibilidad de la marca. El alto volumen de paquetes hace que el segmento sea relevante para la cinta impresa estándar y los formatos de alto rendimiento. La cinta impresa puede transmitir un mensaje visible cuando un envío entra en la red de distribución y cuando llega al destinatario. Los expedidores directos al consumidor pueden usar cinta de marca sin modificar el cartón en sí, simplificando los cambios de embalaje. Esto le da a la cinta un papel en la presentación del embalaje y el cierre del cartón. La participación del segmento refleja las aplicaciones de paquetería en centros de cumplimiento, minoristas, marcas y proveedores de logística de terceros.
Se prevé que el segmento farmacéutico crezca a una CAGR del 8,89% hasta 2031. Los requisitos de serialización y evidencia de manipulación bajo la Directiva Europea de Medicamentos Falsificados y la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. respaldan este crecimiento. Estas aplicaciones requieren más que un sello de cartón básico, ya que la cinta impresa puede llevar instrucciones de manipulación, mensajes de seguridad e información de trazabilidad. Los requisitos regulatorios son la razón principal por la que el crecimiento del segmento farmacéutico supera al del segmento de logística. Las aplicaciones de alimentos y bebidas requieren tintas de baja migración para embalajes que entran en contacto cercano con productos regulados. Las aplicaciones electrónicas utilizan cinta especializada donde el rendimiento antiestático y la limpieza son críticos. La cinta impresa con indicación de temperatura también integra seguridad, instrucciones de manipulación y trazabilidad para aplicaciones de cadena de frío farmacéutica y alimentaria. Estos usos finales indican que la demanda de cinta impresa se está expandiendo a medida que el embalaje requiere funciones definidas más allá del sellado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Impresión de Cinta de Embalaje en América del Norte
América del Norte representó el 32,21% del mercado de impresión de cinta de embalaje en 2025. La región combina una alta densidad de paquetes, una infraestructura de cumplimiento de pedidos consolidada y el uso de cinta con marca personalizada por parte de empresas de venta directa al consumidor y de suscripción. Estos usuarios incorporan elementos de marca, instrucciones de manipulación y mensajes de seguridad en la cinta, utilizando al mismo tiempo un formato de caja estandarizado en múltiples envíos. La demanda de la industria farmacéutica de envasado de los Estados Unidos también respalda los formatos de cinta impresa que contienen información a prueba de manipulaciones o serializada, para los cuales el rendimiento de cierre y la claridad de impresión son requisitos fundamentales. Intertape Polymer Group (IPG) presentó su programa Packaging Diagnostics en febrero de 2026, combinando las herramientas iTrack, AF2K y Gear Up para mejorar el rendimiento de las líneas de envasado. Shurtape lanzó el modelo AP 251 en enero de 2026, en respuesta a la demanda de cinta acrílica impresa con diseños protegidos. Estos desarrollos reflejan el enfoque regional en la fiabilidad operativa y las características del producto para los equipos de envasado que gestionan un mayor volumen de envíos.
Mercado de Impresión de Cinta de Embalaje en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 8,77% hasta 2031. El tamaño del mercado regional de impresión de cinta de embalaje está impulsado por la expansión de las operaciones de cumplimiento de pedidos en China, India y el Sudeste Asiático, donde las redes de comercio electrónico y de logística de terceros continúan aumentando su capacidad. La demanda está respaldada por el creciente uso de cinta con marca en el Delta del Río Yangtze, el corredor logístico de Maharashtra y las redes regionales de logística de terceros. En estos mercados, el crecimiento de los envíos desempeña un papel más relevante que los patrones de valor unitario maduros de América del Norte. El organismo oficial de inversión de India ha establecido un objetivo de 350 mil millones de USD en valor bruto de mercancías de comercio electrónico para 2030. Nitto Denko amplió su presencia manufacturera en Hung Yen, Vietnam, y la producción de adhesivos entró en funcionamiento en mayo de 2026. La ampliación de la capacidad de producción regional puede acortar las cadenas de suministro para la demanda de cinta a gran escala y posicionar a los productores más cerca de los clientes que requieren suministros recurrentes de cinta. La región combina el crecimiento de la demanda con una base manufacturera en expansión para productos adhesivos y de cinta.
Mercado de Impresión de Cinta de Embalaje en EMEA y América del Sur
Europa está condicionada por los requisitos de sostenibilidad y las inversiones en cinta de Polipropileno Biorientado (BOPP) de sustrato reciclado y tintas de baja migración. El Reglamento sobre Envases y Residuos de Envases proporciona un marco normativo que enfatiza las soluciones de envasado reciclable, aumentando la importancia de la selección de materiales para los fabricantes de cinta. Tesa está ampliando su planta de Offenburg con un nuevo edificio de producción de 4.500 metros cuadrados, cuyo inicio de producción está previsto para 2027. Tesa también anunció su participación en una red de hidrógeno en Hamburgo en marzo de 2026. Estas iniciativas reflejan la importancia de los métodos de producción y las soluciones de materiales verificadas para los proveedores que atienden a clientes europeos. América del Sur contribuye a la demanda emergente del comercio electrónico doméstico y la fabricación de alimentos, particularmente en Brasil y Argentina. En Oriente Medio y África, la demanda está asociada a las inversiones en capacidad logística de cadena de frío, donde la resistencia a la humedad, la información sobre manipulación de productos y el rendimiento de adhesión respaldan aplicaciones especializadas de cinta.
Panorama Competitivo
El mercado de impresión de cinta de embalaje está fragmentado. Tesa, 3M e IPG operan en categorías de productos premium, mientras que los convertidores regionales atienden a clientes en Asia-Pacífico y América del Sur. Los proveedores locales se benefician de la proximidad a los centros de cumplimiento, el acceso a suministros de resina domésticos y menores costos operativos, especialmente en aplicaciones con requisitos limitados de impresión especializada o características adhesivas. La competencia se extiende más allá del precio por rollo a las formulaciones adhesivas, la precisión de impresión, el contenido reciclado certificado y la capacidad de cumplir con los requisitos operativos de las líneas de empaque. Los proveedores también deben demostrar que los gráficos impresos, los mensajes de seguridad y las instrucciones de manipulación permanecen legibles y funcionales durante toda la distribución. La actividad de patentes se centra en la compatibilidad adhesiva con cartón corrugado reciclado, el curado UV-LED y las configuraciones de inkjet de datos variables. Estas áreas indican que las capacidades técnicas diferencian cada vez más a los proveedores más allá del suministro básico de cinta.
La integración vertical en la composición de adhesivos, la impresión y la conversión es una estrategia competitiva. Permite a los proveedores controlar el rendimiento del producto, el desarrollo del producto y los tiempos de respuesta cuando cambian los costos de insumos o los requisitos de sustrato. También permite a los proveedores alinear los procesos de adhesivo, película, tinta y conversión para productos diseñados para cumplir con los requisitos de aplicación específicos del cliente. La expansión de Offenburg de Tesa implica una inversión de varios millones de euros en producción sin disolventes y respalda su estrategia de suministro orientada a la sostenibilidad. El programa Packaging Diagnostics de IPG extiende su relación con los clientes de líneas de embalaje más allá del suministro de cinta al soporte operativo. El lanzamiento del producto AP 251 de Shurtape aborda la demanda de cinta impresa acrílica diseñada para proteger las obras de arte durante la distribución. Estos ejemplos reflejan enfoques para la creación de valor a través de la inversión en producción, el soporte operativo y el diseño de productos diferenciados.
Los proveedores pueden diferenciar sus ofertas a través de sustratos de contenido reciclado, tintas de baja migración y capacidades de datos variables para envíos regulados o premium. Estas características son relevantes en aplicaciones de embalaje farmacéutico y de venta directa al consumidor, donde la cinta de uso general convencional puede no cumplir con los requisitos de durabilidad de impresión, credenciales de material o información trazable. Los grandes proveedores pueden cumplir con los requisitos del cliente para contenido de material verificado y rendimiento consistente en múltiples instalaciones, ya que estos clientes pueden requerir que la misma cinta funcione de manera consistente en diferentes tipos de cajas y rutas de envío. Los convertidores regionales siguen siendo competitivos donde el servicio local, los menores costos operativos y las aplicaciones sencillas impulsan las decisiones de compra. Muchos usuarios de embalaje requieren cinta impresa confiable sin las especificaciones necesarias para aplicaciones reguladas o premium.
Líderes de la Industria de Impresión de Cinta de Embalaje
-
3M
-
IPG
-
tesa SE
-
Shurtape Technologies, LLC
-
Avery Dennison Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Impresión de Cinta de Embalaje Empresas cubiertas en este informe
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- Canon U.S.A., Inc.
- Cenveo
- DuPont
- Flexcon Company, Inc.
- Henkel AG & Co. KGaA
- IPG
- Nitto Denko Corporation
- RR Donnelley & Sons Company
- Scapa Industrial
- Shurtape Technologies, LLC
- SIAT S.P.A.
- tesa SE
Desarrollos recientes de la industria en Mercado de Impresión de Cinta de Embalaje
- Agosto de 2026: Avery Dennison Performance Tapes North America lanzó el portafolio Sustainable ADvantage, que combina tecnologías adhesivas de acrílico en emulsión, acrílico en emulsión pura y acrílico UV. El portafolio está dirigido a fabricantes que buscan opciones de materiales sostenibles sin comprometer el rendimiento de unión. El lanzamiento fortaleció la presencia de Avery Dennison en el segmento de cinta de embalaje impresa de alta especificación.
- Abril de 2026: Cantech, una subsidiaria de Intertape Polymer Group (IPG), anunció la expansión estratégica de la marca Tuck Tape en el mercado minorista de consumo canadiense. La expansión introdujo Cinta de Embalaje Utilitaria, Cinta de Embalaje Avanzada y Cinta de Envío Premium a través de canales de pintura, ferretería, mejoras del hogar y suministros de oficina.
Alcance del Informe Global del Mercado de Impresión de Cinta de Embalaje
La impresión de cinta de embalaje implica personalizar la cinta adhesiva para el sellado de cajas con el logotipo de una empresa, el nombre de la marca, instrucciones de manipulación o mensajes de advertencia, en lugar de utilizar cinta simple sin marca.
El mercado de impresión de cinta de embalaje está segmentado por tipo de producto, material, tinta de impresión, tecnología de impresión, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en fusión en caliente, acrílico y otros. Por material, el mercado está segmentado en polipropileno, cloruro de polivinilo, polietileno y otros materiales. Por tinta de impresión, el mercado está segmentado en tinta a base de agua, tinta curable por UV y tinta a base de disolventes. Por tecnología de impresión, el mercado está segmentado en flexografía, impresión digital e inkjet, huecograbado y litografía, y otras tecnologías. Por industria de usuario final, el mercado está segmentado en alimentos y bebidas, electrónica, logística y comercio electrónico, productos farmacéuticos y otras industrias de usuario final. El informe también cubre el tamaño del mercado y los pronósticos para la impresión de cinta de embalaje en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Fusión en Caliente |
| Acrílico |
| Otros |
| Polipropileno |
| Cloruro de Polivinilo |
| Polietileno |
| Otros Materiales |
| Tinta a Base de Agua |
| Tinta Curable por UV |
| Tinta a Base de Disolventes |
| Flexografía |
| Impresión Digital e Inkjet |
| Huecograbado y Litografía |
| Otras Tecnologías |
| Alimentos y Bebidas |
| Electrónica |
| Logística y Comercio Electrónico |
| Productos Farmacéuticos |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Fusión en Caliente | |
| Acrílico | ||
| Otros | ||
| Por Material | Polipropileno | |
| Cloruro de Polivinilo | ||
| Polietileno | ||
| Otros Materiales | ||
| Por Tinta de Impresión | Tinta a Base de Agua | |
| Tinta Curable por UV | ||
| Tinta a Base de Disolventes | ||
| Por Tecnología de Impresión | Flexografía | |
| Impresión Digital e Inkjet | ||
| Huecograbado y Litografía | ||
| Otras Tecnologías | ||
| Por Industria de Usuario Final | Alimentos y Bebidas | |
| Electrónica | ||
| Logística y Comercio Electrónico | ||
| Productos Farmacéuticos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Impresión de Cinta de Embalaje?
El tamaño del mercado de impresión de cinta de embalaje fue valorado en 14,12 mil millones de USD en 2025 y se estima que crecerá desde 15,09 mil millones de USD en 2026 hasta alcanzar 21,62 mil millones de USD en 2031, a una CAGR del 7,46% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto de cinta de embalaje crece más rápido?
La cinta acrílica es el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 7,85% hasta 2031. Sus perspectivas están vinculadas a la demanda de formatos estables a los rayos UV, sin disolventes e impresos a medida que protegen las obras de arte durante la manipulación y pueden respaldar aplicaciones que requieren un rendimiento de impresión consistente.
¿Qué tecnología de impresión crece más rápido para la cinta de embalaje?
La impresión digital e inkjet es la tecnología de más rápido crecimiento, con una CAGR proyectada del 8,32% hasta 2031. Admite tiradas más cortas, datos variables, diseños localizados y contenido de impresión cambiante sin los mismos requisitos de configuración que la producción convencional de tiradas largas, lo que amplía el acceso a la personalización.
¿Qué sector de usuario final crece más rápido?
Los productos farmacéuticos son el sector de usuario final de más rápido crecimiento, con una CAGR proyectada del 8,89% hasta 2031. Las necesidades de serialización y evidencia de manipulación aumentan la importancia de la cinta impresa duradera y de alta resolución para el embalaje secundario, donde los requisitos de cierre y comunicación pueden estar estrechamente vinculados.