
OT アセットインテリジェンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
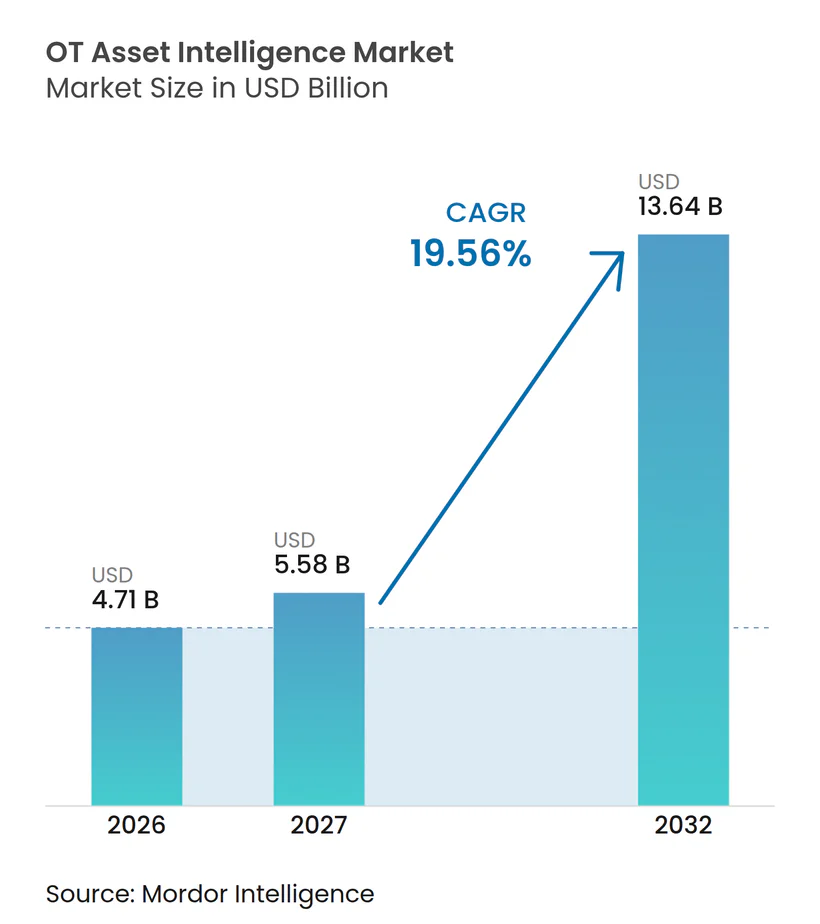
| 市場規模 (2027) | 5.58 十億米ドル |
| 市場規模 (2032) | 13.64 十億米ドル |
| 成長率 (2027 - 2032) | 19.56 % |
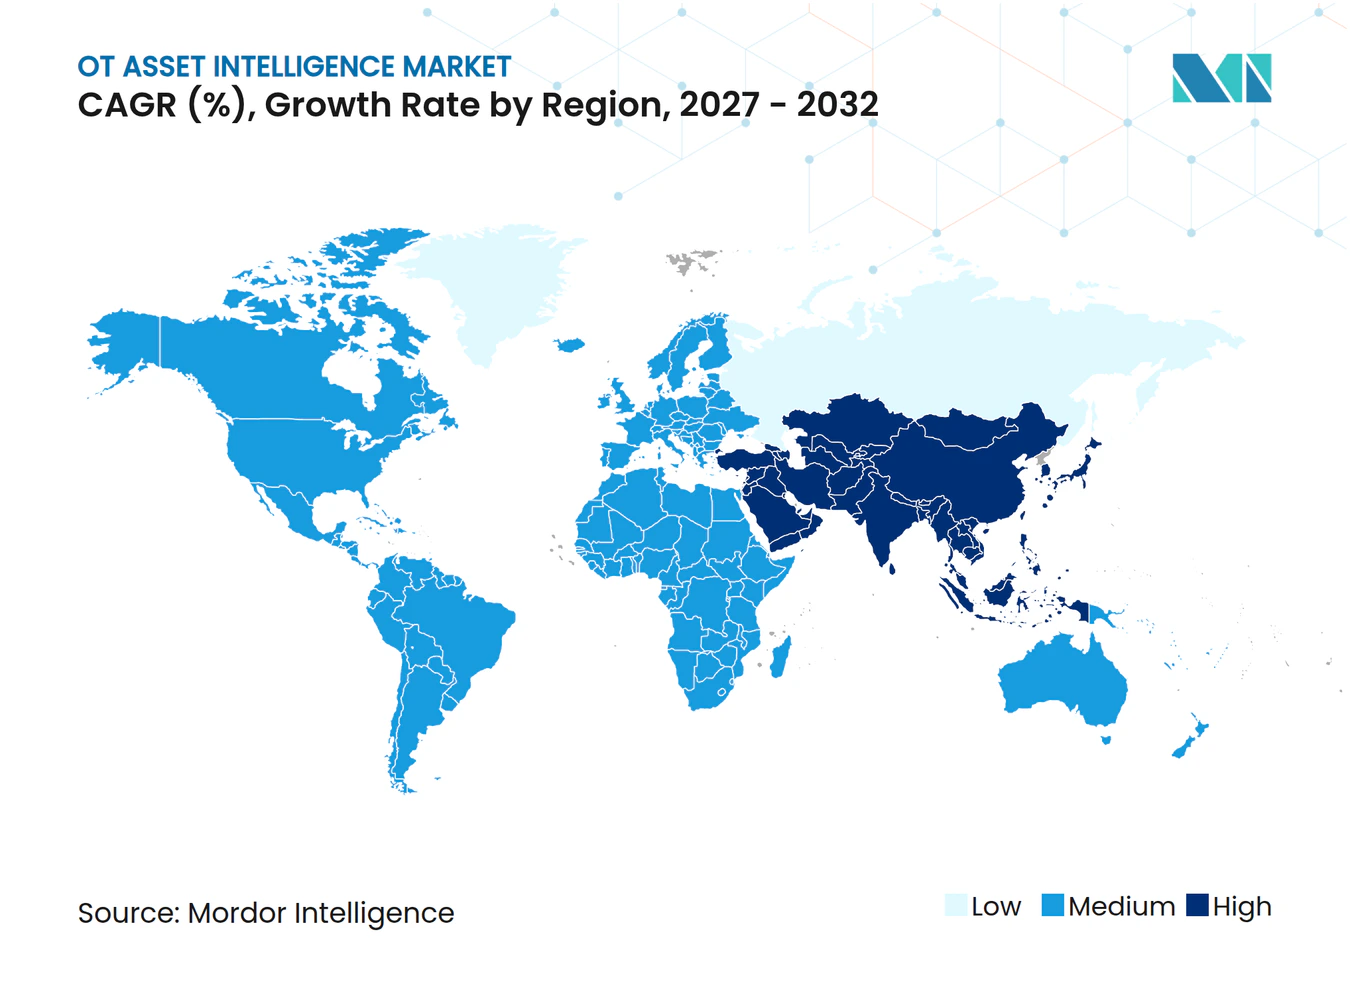
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるOT アセットインテリジェンス市場分析
OT アセットインテリジェンス市場規模は2026年に47.1億米ドルであり、2032年までに136.4億米ドルに達すると予測され、2027年から2032年にかけてCAGR 19.56%で成長します。接続された産業用アセットが、多くのオペレーターが識別・文書化・保護できる速度を上回るペースでエンタープライズネットワークに参加しているため、需要が高まっています。OT アセットインテリジェンス市場は、継続的なデバイス探索、アセットコンテキスト、およびリスク優先順位付けを支援しており、調達チームはOTおよびIoT脅威検知に対する信頼度が低いと報告しています。アセット可視性は、ネットワークセグメンテーション、インシデント対応、脆弱性管理、およびコンプライアンスの証明に向けた実践的な要件となりつつあります。競争活動もOT アセットインテリジェンス市場をより広範なセキュリティ、自動化、およびワークフロープラットフォームへと向かわせており、産業バイヤーはクラウドアナリティクスとプラント レベルの制御・データ要件のバランスを取り続けています。
レポートの主要なポイント
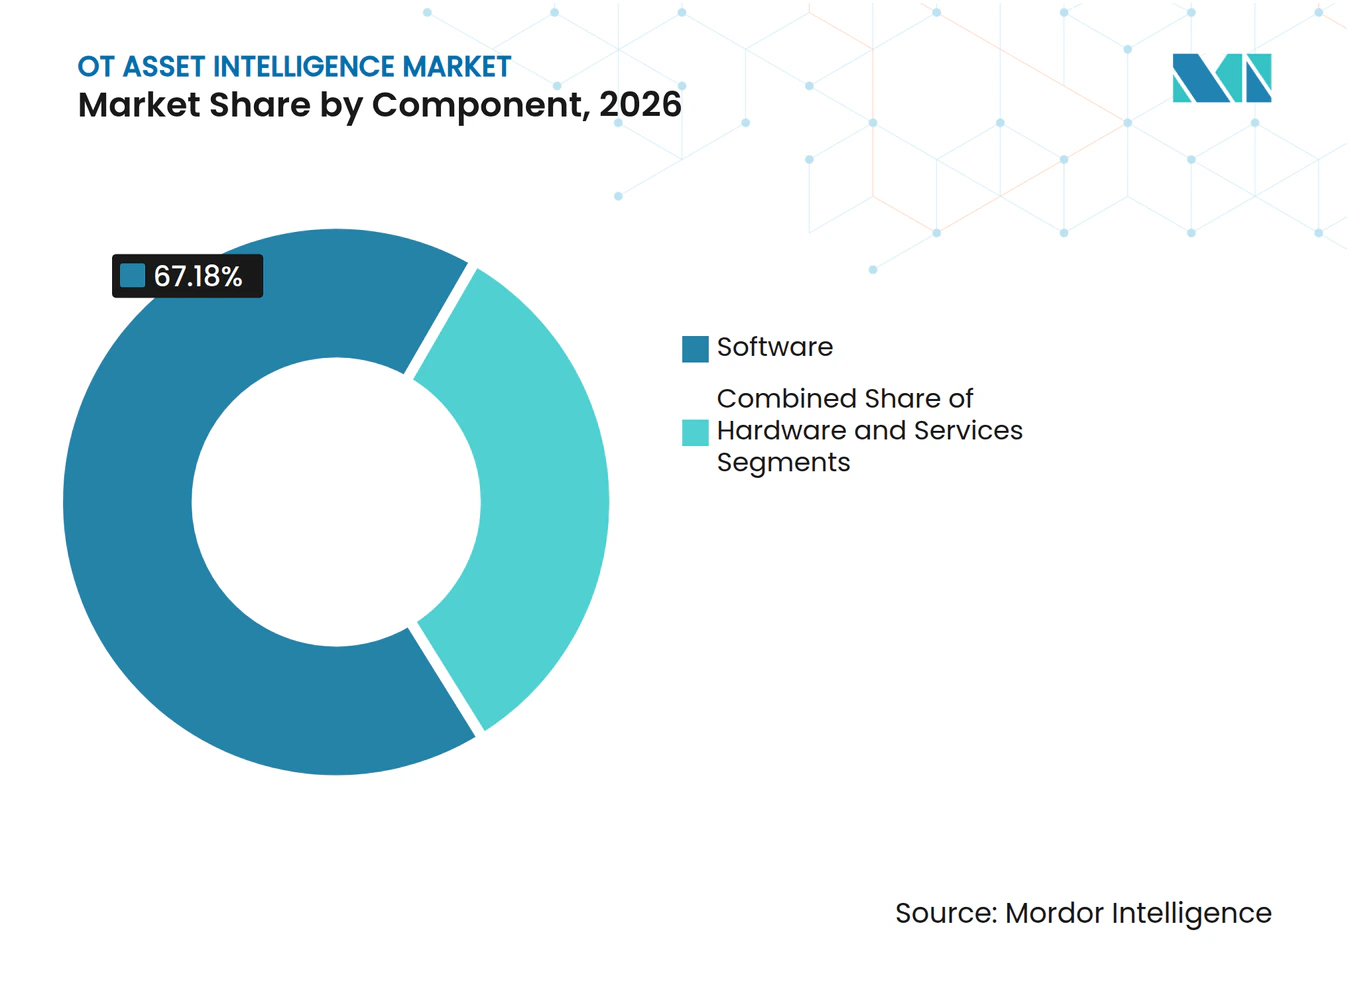
- コンポーネント別では、ソフトウェアが2026年のOT アセットインテリジェンス市場シェアの67.18%を占め、サービスは2032年にかけてCAGR 21.15%で拡大すると予測されています。
- 展開モード別では、オンプレミスが2026年のOT アセットインテリジェンス市場シェアの65.29%を占め、クラウドは2032年にかけてCAGR 21.48%で拡大すると予測されています。
- アプリケーション別では、アセットインベントリ管理が2026年のOT アセットインテリジェンス市場シェアの51.49%を占め、脅威検知・対応は2032年にかけてCAGR 20.86%で拡大すると予測されています。
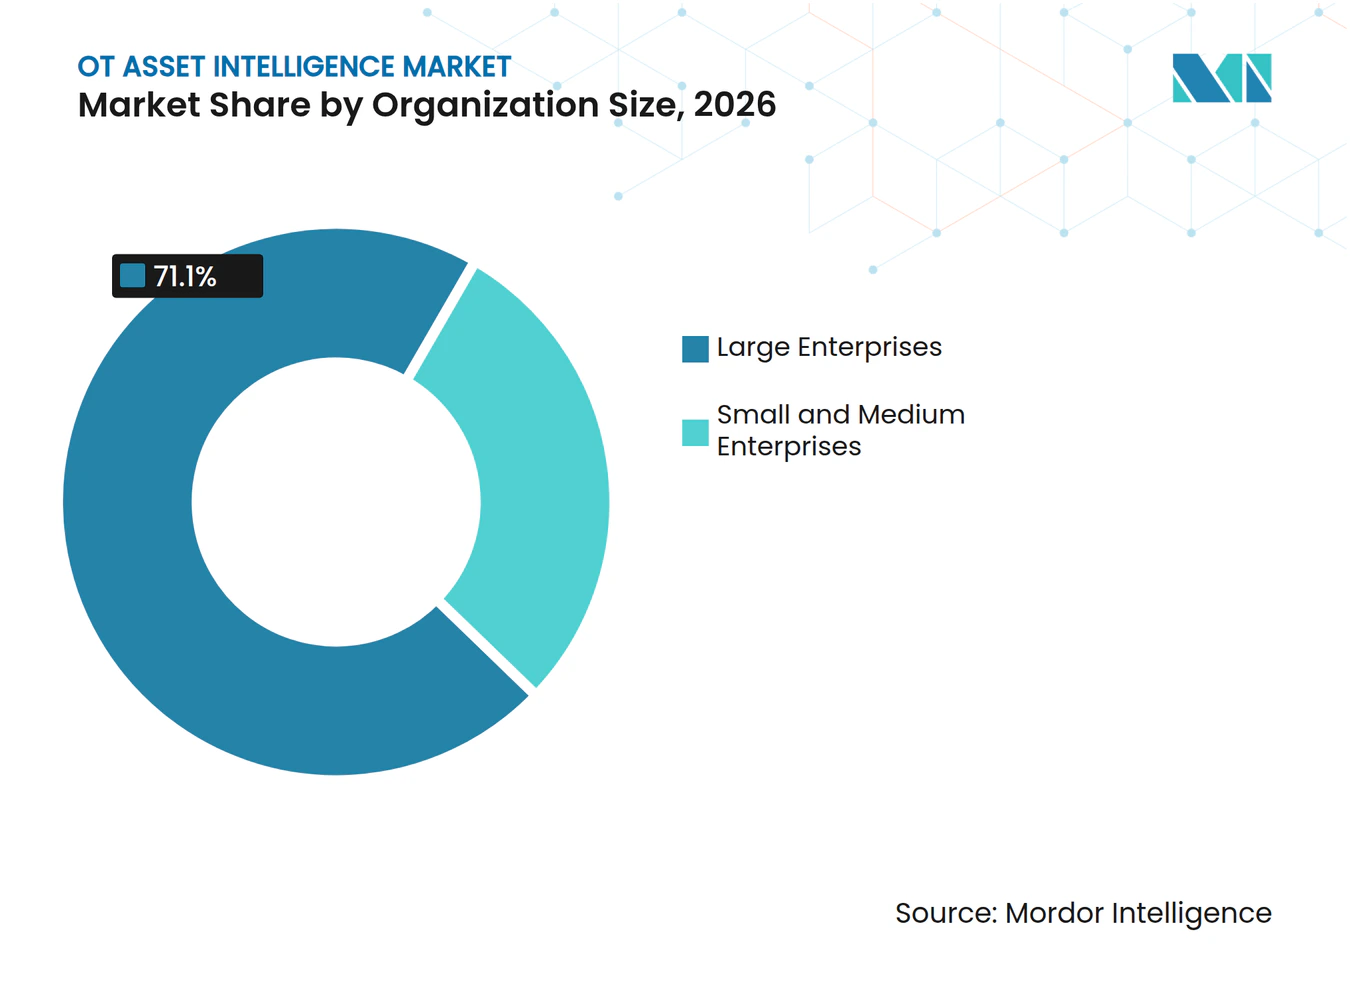
- 組織規模別では、大企業が2026年のOT アセットインテリジェンス市場シェアの71.10%を占め、中小企業は2032年にかけてCAGR 21.81%で拡大すると予測されています。
- エンドユーザー産業別では、産業製造が2026年のOT アセットインテリジェンス市場シェアの28.41%を占め、水・廃水処理は2032年にかけてCAGR 20.19%で拡大すると予測されています。
- 地域別では、北米が2026年に35.66%のシェアを占め、アジア太平洋は2032年にかけてCAGR 20.54%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルOT アセットインテリジェンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| IT-OT コンバージェンスと接続された産業用アセットの拡大 | +5.2% | グローバル | 長期(4年以上) |
| 重要インフラに対するサイバー攻撃の激化 | +4.8% | 北米およびヨーロッパ、アジア太平洋および中東への波及あり | 短期(2年以内) |
| 継続的なアセット可視性に関する規制上の義務 | +3.6% | 主に北米およびヨーロッパ、アジア太平洋では国家レベルの義務が台頭 | 中期(2〜4年) |
| 産業デジタルトランスフォーメーションと予知保全 | +3.1% | アジア太平洋が中核、次いで北米およびヨーロッパ | 長期(4年以上) |
| レガシーおよび未管理アセットのプロトコル対応探索 | +2.0% | グローバル、特にブラウンフィールドが多いヨーロッパおよび北米で顕著 | 中期(2〜4年) |
| より安全なブラウンフィールド近代化に向けたアセットコンテキスト化 | +1.5% | 北米およびヨーロッパ、日本・韓国・ドイツでの早期成果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IT-OT コンバージェンスと接続された産業用アセットの拡大
IT-OT コンバージェンスにより、組織がネットワークをセグメント化し、脆弱性を優先順位付けし、コンプライアンスを報告し、インシデントに対応する前に、信頼性の高いアセットインベントリが必要となります。ISACAは、IT-OT 統合市場が2030年までに1兆米ドルに達する軌道にあると述べており、製造、石油・ガス、ユーティリティ、輸送にわたる統合の規模を強調しています。Trustwave は、ライン固有のOTエンジニアリングチーム以外の人々がOTアセットの機能を完全に理解していないことが多いと指摘しました。フィールドエンジニア、原設備メーカー、およびリモートモニタリングプロジェクトは、完全で最新のベースラインなしにデバイスを追加することがあります。したがって、OT アセットインテリジェンス市場は、プラントがより多くのコントローラー、分散制御システム、ヒューマンマシンインターフェース、およびエッジゲートウェイを接続するにつれて拡大するギャップに対処します。
重要インフラに対するサイバー攻撃の激化
OT に特化した脅威は、日和見的なアクセスから産業オペレーションの意図的な妨害へとシフトしています。Dragos は世界中で26のOT特化型脅威グループを特定し、SYLVANITE、AZURITE、PYROXENEを含む11グループが2025年に活動していたと報告しました。同レポートでは、2025年に産業組織を標的とした119のランサムウェアグループが特定され、2024年の80から増加し、産業組織に対する攻撃は前年比64%増加しました。CISAは、イラン系アクターが米国の水道、エネルギー、政府施設においてプログラマブルロジックコントローラーのロジックを改ざんし、シャットダウンおよびアラーム機能をオフにし、ヒューマンマシンインターフェースの表示を偽造したと報告しました。これらの事象は、デバイスが識別されていなければパッチ適用、セグメント化、または復旧ができないため、完全なアセット記録を不可欠なものにしています。
継続的なアセット可視性に関する規制上の義務
規制要件は、OT アセットインテリジェンスを任意のセキュリティ慣行から文書化されたコンプライアンス義務へとシフトさせています。NERCの2026年CIPロードマップは、多くの発電、送電、およびグリッドバランシングOTが中・高影響CIPカバレッジの対象外であることを指摘しました。ロードマップは、2026年2月にFERCに提出されたCIP-015-2を通じた内部ネットワークセキュリティモニタリングに関する作業を支持しました。ENISAの2025年ガイダンスは、エンティティに対して自動探索およびアセット追跡ツールの使用を指示し、アセット管理ツールの設定をコンプライアンスの証拠として認識しています。これらの要件は、NIS2、IEC 62443、ISO 27001、および関連する調達審査の証拠を必要とする産業企業の需要を拡大します。
産業デジタルトランスフォーメーションと予知保全
予知保全は、運用アセットの継続的で正確かつコンテキスト化された記録に依存しています。IBMのMaximo Application Suite AIサービスコンポーネントバージョン9.2.0およびSiemensのIndustrial Copilotは、ファームウェアバージョン、校正履歴、通信経路などのアセット情報に依存しています。産業AIプログラムも、その出力がプラントの意思決定を支援できる前に、信頼性の高い運用データを必要とします。産業オペレーターは、デバイスデータが不完全であったり、プラントシステム全体で切断されていたりする場合、これらのツールを効果的に適用できません。OT アセットインテリジェンス市場は、保全の優先順位を機器の状態と役割に結びつけるアセットレベルの情報を提供します。稼働時間、より安全な運用、および保全計画もまた確立されたデータ基盤を必要とするため、このニーズはサイバーセキュリティプログラムを超えた需要を生み出します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いブラウンフィールド統合・展開コスト | -1.8% | グローバル、特に中東・アフリカ、南米、およびコスト制約のあるアジア太平洋市場で顕著 | 長期(4年以上) |
| 探索展開時の運用中断リスク | -1.2% | グローバル | 中期(2〜4年) |
| 独自プロトコルと相互運用性の断片化 | -0.9% | グローバル、レガシーが多いヨーロッパおよび北米で増幅 | 長期(4年以上) |
| プラントレベルのアセットデータの所有権の不完全性 | -0.6% | グローバル、特に中東・アフリカおよび南米で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いブラウンフィールド統合・展開コスト
既存の産業施設では、アセットインテリジェンスツールが完全なカバレッジを提供する前に相当な作業が必要になる場合があります。古い制御アセットはシリアル接続や独自プロトコルで動作していることが多く、新しい施設への展開よりも統合が困難です。提供された分析では、2つの生産ラインにわたる8台の機械の改修に要する完全なコストは、最初のサイトで150,000米ドルから250,000米ドルと試算されました。このコストにはハードウェア、ソフトウェアライセンス、および統合作業が含まれ、原設備メーカーの契約がネットワークトポロジーの変更を制限する場合があります。長いプロジェクトタイムラインと限られたOTセキュリティ予算は、オペレーターが投資対効果の議論に至る前に購買決定を遅らせる可能性があります。
探索展開時の運用中断リスク
アクティブスキャンは、古いプログラマブルロジックコントローラーおよびネットワークモジュールを持つ環境で運用上の懸念を引き起こす可能性があります。多くの施設では、シリアルDNP3、Modbus、および認証されていないCIP接続上でライブ生産トラフィックを継続して運用しています。NISTは、安全で非破壊的なOTアセット探索を、参照アーキテクチャがまだ必要な技術的課題として特定しました。[1] パッシブ探索は中断の可能性を低減しますが、ネットワークトラフィックを生成しないデバイスを見逃す可能性があります。生産継続性が主要な責任であるため、プラント運用チームとの調整により展開に時間が追加されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアがリードし、サービスが急速に拡大
ソフトウェアは2026年のOT アセットインテリジェンス市場シェアの67.18%を占めました。この地位は、継続的なアセットコンテキスト、脆弱性エンリッチメント、および脅威相関を提供するプラットフォームへの需要を反映しています。サブスクリプション提供により、プロバイダーはサイト訪問なしにデバイスフィンガープリントライブラリ、プロトコルパーサー、および脅威インジケーターを更新できます。この機能は、保全およびシステム変更ウィンドウがスケジュールされた間隔でのみ発生するプラントで重要です。ハードウェアは、エアギャップまたはセグメント化された環境におけるパッシブネットワークタップおよび産業用セキュリティセンサーとして引き続き関連性を持ちます。
サービスは2027年から2032年にかけてCAGR 21.15%で拡大すると予測され、コンポーネント区分内で最も速い成長率となります。組織は、OTプロトコルの専門知識が不足している場合、探索、システム統合、および継続的なモニタリングにサービスプロバイダーを利用します。Forescout は、回答者の49%が脆弱性の優先順位付けを最も労働集約的なセキュリティタスクとして特定したと報告しました。Claroty は2026年5月に、リアルタイムのアセットコンテキストと脅威ンテリジェンスを結びつけるサイバーフィジカルシステムネイティブAIセキュリティエージェントであるClaireを導入しました。[2] このリリースは、カテゴリーがパッシブインベントリから運用インテリジェンスへと拡張していることを示しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
展開モード別:オンプレミスが基盤を維持しながらクラウドが勢いを増す
オンプレミス展開は2026年のOT アセットインテリジェンス市場規模の65.29%を占めました。データ主権規則、原設備メーカーの条件、およびエアギャップポリシーにより、運用データがプラントを離れることが妨げられる場合があります。エネルギー、石油・ガス、および防衛隣接製造は、機密性の高い生産システムを管理するため、このアプローチを維持することが多いです。このシェアは、クラウド機能が利用可能な場合でも、移行タイミングが依然として主要な制約であることを示しています。ハイブリッドアーキテクチャは、生の運用データをオンサイトに保持しながら、選択されたメタデータとテレメトリをクラウドアナリティクスに送信するため、関連性が高まっています。
クラウド展開は2027年から2032年にかけてCAGR 21.48%で拡大すると予測されています。クラウドオプションは、すべての運用サイトがネットワークを再構築することなく、大規模なマルチサイトOT資産に対して集中型アナリティクスを提供できます。Forescoutの2026年3月の4Dプラットフォームアップデートは、ハイブリッドIT、OT、IoT、およびIoMT環境向けのクラウドネイティブでエージェントレスのセグメンテーションを追加しました。同社は、プラットフォームがネットワーク再設計なしにアイデンティティおよび属性駆動のゾーンモデリングをサポートしたと述べました。このアプローチは、プラントレベルの制限を維持しながらオンボーディング時間を短縮できます。
アプリケーション別:インベントリ管理がすべての基盤となり、脅威対応が拡大
アセットインベントリ管理は2026年のOT アセットインテリジェンス市場規模の51.49%を占めました。脆弱性評価、コンプライアンス報告、および検知ワークフローが確実に機能するためには、正確なデバイス登録が必要です。CISAのアセットインベントリガイダンスは、インベントリを重要インフラ全体のサイバーセキュリティ慣行の基盤として説明しています。インベントリツールは、コントローラーおよび関連アセットのアイデンティティ、役割、接続、および露出を記録します。このユースケースは、後続のすべてのセキュリティ決定のベースラインを確立するため、引き続き中心的な位置を占めます。
脅威検知・対応は2027年から2032年にかけてCAGR 20.86%で拡大すると予測されています。Dragos は、ICS脆弱性の25%がCVSSスコアに誤りがあると述べており、アセットの運用コンテキストで露出を評価する必要性を強調しています。規制がリスクと是正措置の文書化された証拠を要求するにつれて、脆弱性評価とコンプライアンス管理はインベントリとともに進化します。ネットワークモニタリング、異常検知、およびセキュアリモートアクセスは、より広範なプラットフォームにますます含まれるようになっています。Forescout は、回答者の57%が3つ以上の個別の可視性ツールを使用しており、断片化されたツールセットを削減する圧力が生じていることを発見しました。
組織規模別:大企業が支配し、中小企業が本格的に参入
大企業は2026年の市場シェアの71.10%を占めました。マルチサイトOT資産、専用のサイバーセキュリティ予算、および正式なガバナンス構造が、多様な産業環境への展開を支援します。大規模オペレーターはまた、プラント、ネットワーク、およびセキュリティチーム全体で可視性を調整する強いニーズを持っています。その規模は、統合プラットフォームおよび専門マネージドサービスの購入を支援します。したがって、OT アセットインテリジェンス産業は、複雑な運用フットプリントを持つ組織の中に最大のインストールベースを持っています。
中小企業は2027年から2032年にかけてCAGR 21.81%で拡大すると予測されています。NIS2に基づくサプライチェーン義務により、OT依存のサプライヤーは、そうでなければ投資する前にセキュリティプログラムに組み込まれる可能性があります。これは、アセット探索の実践的な出発点を必要とする価格に敏感な産業企業にとって特に関連性があります。Tenable は2026年4月にTenable One内でVM-Native OT Discoveryを発売し、追加のITオーバーヘッドなしにOTおよびIoT探索を提供すると説明しました。摩擦の少ないツールは、大規模なインフラプロジェクトなしに小規模オペレーターが可視性機能を採用するのに役立ちます。

エンドユーザー産業別:製造が需要を支え、水道セクターが加速
産業製造は2026年の市場シェアの28.41%を占めました。製造業者は密度の高いOTデバイス群を運用しており、生産が予期せず停止した場合に直接的な財務的影響を受けます。インダストリー4.0プログラムも、生産システムをエンタープライズプロセスとより速いペースで接続しています。三菱電機は2025年にNozomi Networks の買収を9.5億米ドルの評価額で完了し、OT可視性と産業自動化機能を結びつけました。したがって、製造はOT アセットインテリジェンス市場の最大のエンドユーザーベースであり続けます。
水・廃水処理は2027年から2032年にかけてCAGR 20.19%で拡大すると予測されています。FBIおよびEPAは2026年7月に、悪意のあるアクターが水・廃水システムのインターネット接続プログラマブルロジックコントローラーを標的にしていると警告しました。CISAは同日、このセクーに関連するガイダンスを発行しました。エネルギー・ユーティリティ、石油・ガス、および輸送・物流もアセットが非常に重要であるため需要を生み出します。ヘルスケア・ライフサイエンス、化学・石油化学が需要を牽引し、パッシブ探索がプロセス安全性の維持に役立ちます。
地域分析
北米は2026年のOT アセットインテリジェンス市場シェアの35.66%を占めました。この地域は、密度の高い重要インフラ、成熟したサイバーセキュリティ調達、およびアセット可視性を実践的な要件とするコンプライアンス義務を組み合わせています。FERCは2026年3月に11の修正されたNERC CIP信頼性基準を承認し、仮想化および新技術に関するユーティリティの近代化を支援しました。NERCはまた、より高い影響CIPカバレッジの対象外となる発電および送電OTの大規模な集団を特定しました。米国が地域需要をリードし、カナダのエネルギーセクターが追加の機会を提供しています。
ヨーロッパは、エネルギー、輸送、水道、および製造環境をカバーするNIS2要件によって形成されています。ENISAのガイダンスは、リスク管理の証拠をアセット探索および追跡慣行と結びつけています。[3] コンプライアンスには信頼性の高いアセット記録が必要なため、ドイツの製造および化学セクターは国レベルの主要な需要源です。2026年6月30日の監査期限は、中小規模の産業企業の調達を加速させました。英国、フランス、イタリアがヨーロッパ需要の次の層を構成し、セクター固有のセキュリティ要件に支えられています。
アジア太平洋は2027年から2032年にかけてCAGR 20.54%で拡大すると予測されています。中国の産業用モノのインターネットプログラム、インドのスマート製造の拡大、および日本の工場セキュリティへの注力が地域需要を支えています。韓国の半導体および自動車クラスターとオーストラリアのエネルギーおよび鉱業セクターも、より強力なOT可視性を必要としています。南米の機会はブラジルのエネルギーおよびアグリビジネスシステムに関連しています。サウジアラビアとアラブ首長国連邦は石油・ガスの近代化を通じて中東の需要を支え、南アフリカとナイジェリアがアフリカ全体のエネルギーおよびユーティリティにおける早期採用をリードしています。
競争環境
市場集中度
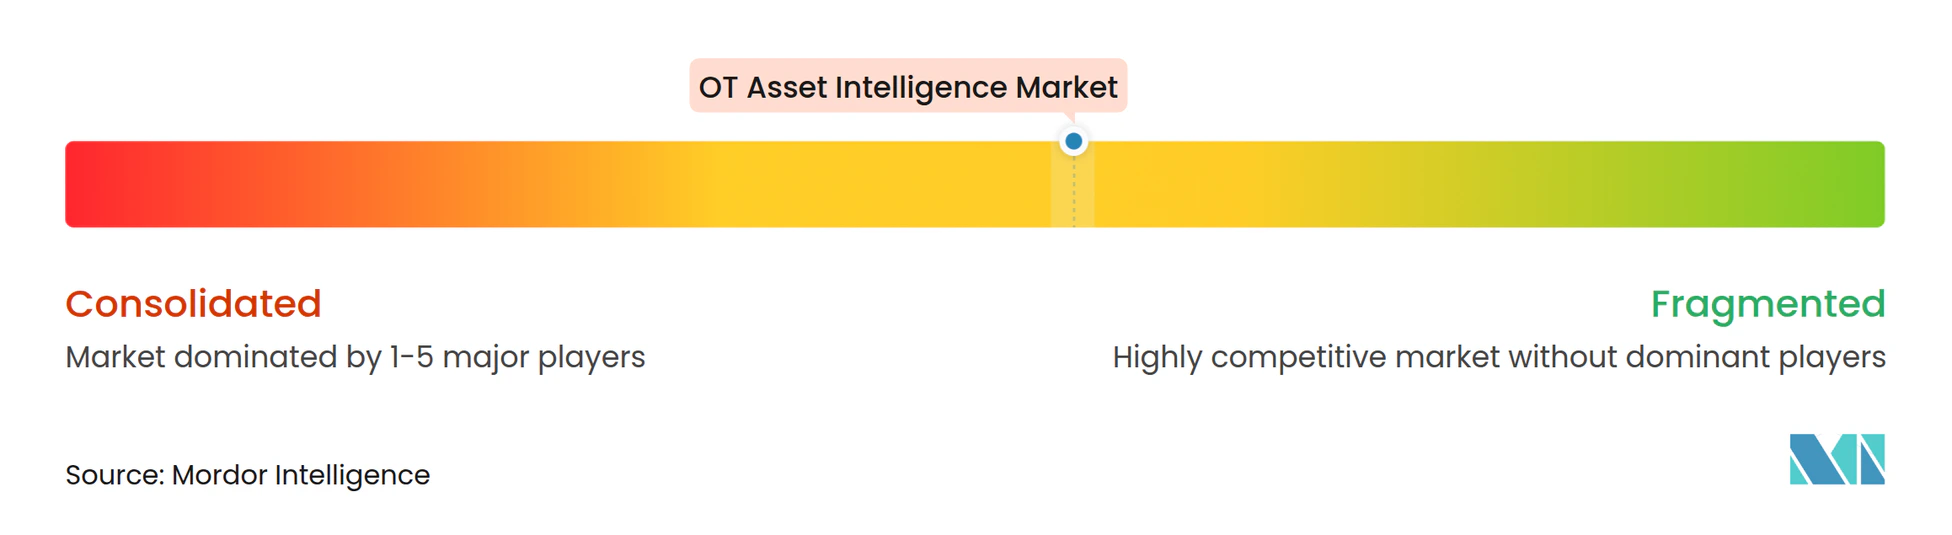
OT アセットインテリジェンス市場は、大企業が可視性をより広範なテクノロジーポートフォリオに組み込むにつれて統合が進んでいます。ServiceNow はArmis を77.5億米ドルで買収する合意を発表し、アセットインリジェンスをワークフロープラットフォームに追加しました。三菱電機はNozomi Networks を9.5億米ドルで買収し、OT可視性と産業自動化を結びつけました。Accenture はDragos の過半数株式取得およびrunZeroとNetRiseの買収について、合計企業価値41.75億米ドルで合意を発表しました。[4] これらの取引は、アセットインテリジェンスがワークフロー自動化、産業自動化、およびプロフェッショナルサービスとますますバンドルされていることを示しています。
Claroty とDragos ポートフォリオは、カテゴリーの上位における主要な専門プラットフォームです。Claroty は2026年1月にシリーズFで1.5億米ドルの資金調達を確保し、2024年3月の資金調達以来80%の評価額増加を報告しました。TXOne Networks、Radiflow、OPSWAT、Industrial Defender、SIGA OT Solutions、およびOTbase は、垂直市場および特定のOT展開ニーズに注力することで競争しています。Forescout はアセットインテリジェンスをより広範なネットワークセキュリティおよびゼロトラストアクセスへの入口として位置付けています。可視性と優先順位付けおよび運用ワークフローを組み合わせるプロバイダーは、切断されたツールの削減を求めるバイヤーの需要に対応できます。
最近の取引により、プラットフォームの所有権が急速に変化しているため、企業シェアの直接比較は有用性が低くなっています。ドラフトは主要サプライヤーの合計シェアを提供していないため、実際のサプライヤーシェアに基づく集中度計算は利用できません。バイヤーは、専門OTベンダー、より広範なセキュリティサプライヤー、産業自動化企業、およびサービス主導のプロバイダーの中から選択できます。この多様性は、高額の買収が主要プラットフォームの背後にあるリソースを増加させる中でも、競争上の選択肢を維持します。企業は展開を獲得するために、安全な探索、レガシープロトコルのカバレッジ、およびプラント運用との実践的な統合を引き続き示す必要があります。
OT アセットインテリジェンス産業のリーダー
-
Claroty Ltd.
-
Nozomi Networks Inc.
-
Forescout Technologies, Inc.
-
Dragos, Inc.
-
Armis, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Dragos は、Accenture の過半数投資のクローズに続き、runZero とNetRise の買収を完了しました。統合プラットフォームは現在、IT、OT、クラウド、ソフトウェアサプライチェーン、およびファームウェアの可視性にわたり、runZero がアセットインベントリ管理を拡張し、NetRise がNERC CIP、NIS2、およびTSAコンプライアンスのためのファームウェアレベルのリスク表面化を追加しています。
- 2026年9月:Nozomi Networks はNozomi Compass を発売しました。これはAIスピードの脆弱性探索と、それに続く手動OT是正ワークフローを橋渡しするOTネイティブのアセットおよびサービス管理プラットフォームです。このプラットフォームはIT指向のチケッティングツールをOTネイティブのワークフローに置き換え、運用中断なしにアセットおよびサービス管理を可能にします。
- 2026年6月:Accenture はDragos の過半数株式取得およびrunZero とNetRise の100%株式取得について、合計企業価値41.75億米ドルで合意を発表しました。統合エンティティは2026年6月時点で年間経常収益2.08億米ドルを報告し、前年比53%増加し、Dragos はベンダー中立の製品ロードマップを維持しています。
- 2026年6月:Schneider Electric はCognite Holding B.V. を31億米ドルの全額現金取引で買収する最終合意を締結しました。CogniteのAtlas AIプラットフォームは2025年に1.7億米ドルの収益を生み出し、ARR成長率36%を達成し、高度なOTアセットアナリティクスを支える産業データコンテキスト化レイヤーを提供しています。
グローバルOT アセットインテリジェンス市場レポートの範囲
OT アセットインテリジェンス市場は、産業環境全体の運用技術アセットの探索、インベントリ、モニタリング、コンテキスト化、および管理を可能にするソフトウェア、ハードウェア、およびサービスによって生成される収益で構成されます。これらのソリューションにより、組織は接続された未管理のOTアセットへの可視性を獲得し、脆弱性を評価し、コンプライアンスイニシアチブを支援し、運用セキュリティを向上させることができます。市場は、産業用デバイス、制御システム、ネットワーク、およびフィールドアセットを識別・分類するための技術を包含します。OT アセットインテリジェンスソリューションは、組織が正確なアセットインベントリを維持し、デジタルトランスフォーメーションイニシアチブを支援するのに役立ちます。需要は、IT-OT コンバージェンスの増加と、重要インフラおよび産業オペレーション全体での継続的なアセット可視性の必要性によって牽引されています。
OT アセットインテリジェンス市場レポートは、コンポーネント(ソフトウェア、ハードウェア、サービス)、展開モード(オンプレミス、クラウド、ハイブリッド)、アプリケーション(アセットインベントリ管理、脆弱性評価、コンプライアンス管理、脅威検知・対応、その他のアプリケーション)、組織規模(大企業、中小企業)、エンドユーザー産業(産業製造、エネルギー・ユーティリティ、石油・ガス、輸送・物流、ヘルスケア・ライフサイエンス、化学・石油化学、水・廃水処理、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| ハードウェア |
| サービス |
| オンプレミス |
| クラウド |
| ハイブリッド |
| アセットインベントリ管理 |
| 脆弱性評価 |
| コンプライアンス管理 |
| 脅威検知・対応 |
| その他のアプリケーション |
| 大企業 |
| 中小企業 |
| 産業製造 |
| エネルギー・ユーティリティ |
| 石油・ガス |
| 輸送・物流 |
| ヘルスケア・ライフサイエンス |
| 化学・石油化学 |
| 水・廃水処理 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| ハードウェア | ||
| サービス | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| アプリケーション別 | アセットインベントリ管理 | |
| 脆弱性評価 | ||
| コンプライアンス管理 | ||
| 脅威検知・対応 | ||
| その他のアプリケーション | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 産業製造 | |
| エネルギー・ユーティリティ | ||
| 石油・ガス | ||
| 輸送・物流 | ||
| ヘルスケア・ライフサイエンス | ||
| 化学・石油化学 | ||
| 水・廃水処理 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
OT アセットインテリジェンス市場の規模はどのくらいですか?
OT アセットインテリジェンス市場規模は2026年に47.1億米ドルであり、2027年から2032年にかけてCAGR 19.56%で2032年までに136.4億米ドルに達すると予測されています。
産業組織がOT アセットインテリジェンスを使用する理由は何ですか?
デバイスとそのコンテキストの最新記録を提供し、セグメンテーション、脆弱性の優先順位付け、コンプライアンスの証拠、およびインシデント対応を支援します。
OT アセットインテリジェンスの採用をリードするコンポーネントはどれですか?
ソフトウェアは2026年に67.18%のシェアでリードしており、プラットフォームがアセットコンテキストとセキュリティ情報を継続的に更新できるためです。
最も速く成長しているエンドユーザーセクターはどこですか?
水・廃水処理は、露出した制御システムへの懸念の高まりに支えられ、2032年にかけてCAGR 20.19%で拡大すると予測されています。
多くのプラントがオンプレミス展開を維持する理由は何ですか?
オンプレミス展開は2026年に65.29%のシェアを占めており、エアギャップポリシー、データ規則、および機器の条件がクラウド接続を制限する場合があるためです。
中小企業における採用を促進しているものは何ですか?
中小企業は、サプライチェーン義務が実践的なアセット探索の必要性を高めるにつれて、CAGR 21.81%で成長すると予測されています。