
OT Asset Intelligence Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.58 Milliarden US-Dollar |
| Marktgröße (2032) | 13.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
OT Asset Intelligence Marktanalyse von Mordor Intelligence
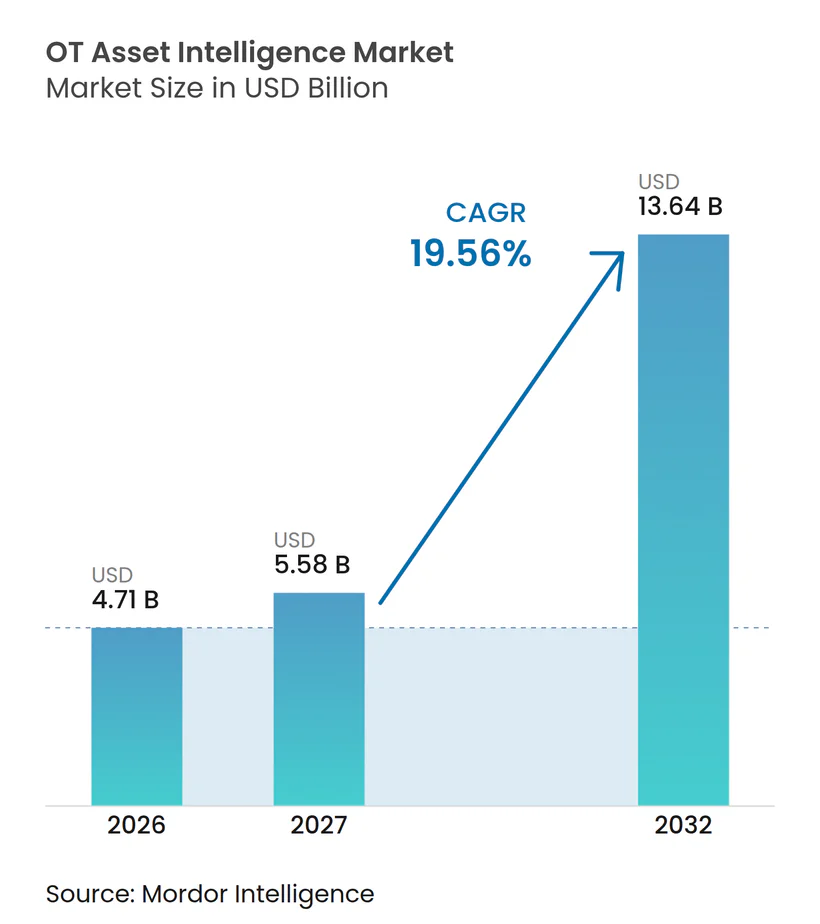
Die OT Asset Intelligence Marktgröße beträgt 4,71 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2032 auf 13,64 Milliarden USD anwachsen, mit einer CAGR von 19,56 % von 2027 bis 2032. Die Nachfrage steigt, weil vernetzte industrielle Assets schneller in Unternehmensnetzwerke integriert werden, als viele Betreiber sie identifizieren, dokumentieren und schützen können. Der OT Asset Intelligence Markt unterstützt die kontinuierliche Geräteerkennung, den Asset-Kontext und die Risikopriorisierung, wobei Beschaffungsteams eine geringe Zuversicht bei der Erkennung von OT- und IoT-Bedrohungen melden. Asset-Transparenz wird zu einer praktischen Anforderung für Netzwerksegmentierung, Incident Response, Schwachstellenmanagement und den Nachweis der Compliance. Wettbewerbsaktivitäten verlagern den OT Asset Intelligence Markt zudem in Richtung umfassenderer Sicherheits-, Automatisierungs- und Workflow-Plattformen, während industrielle Käufer weiterhin Cloud-Analysen gegen Anforderungen auf Anlagenebene abwägen.
Wichtigste Erkenntnisse des Berichts
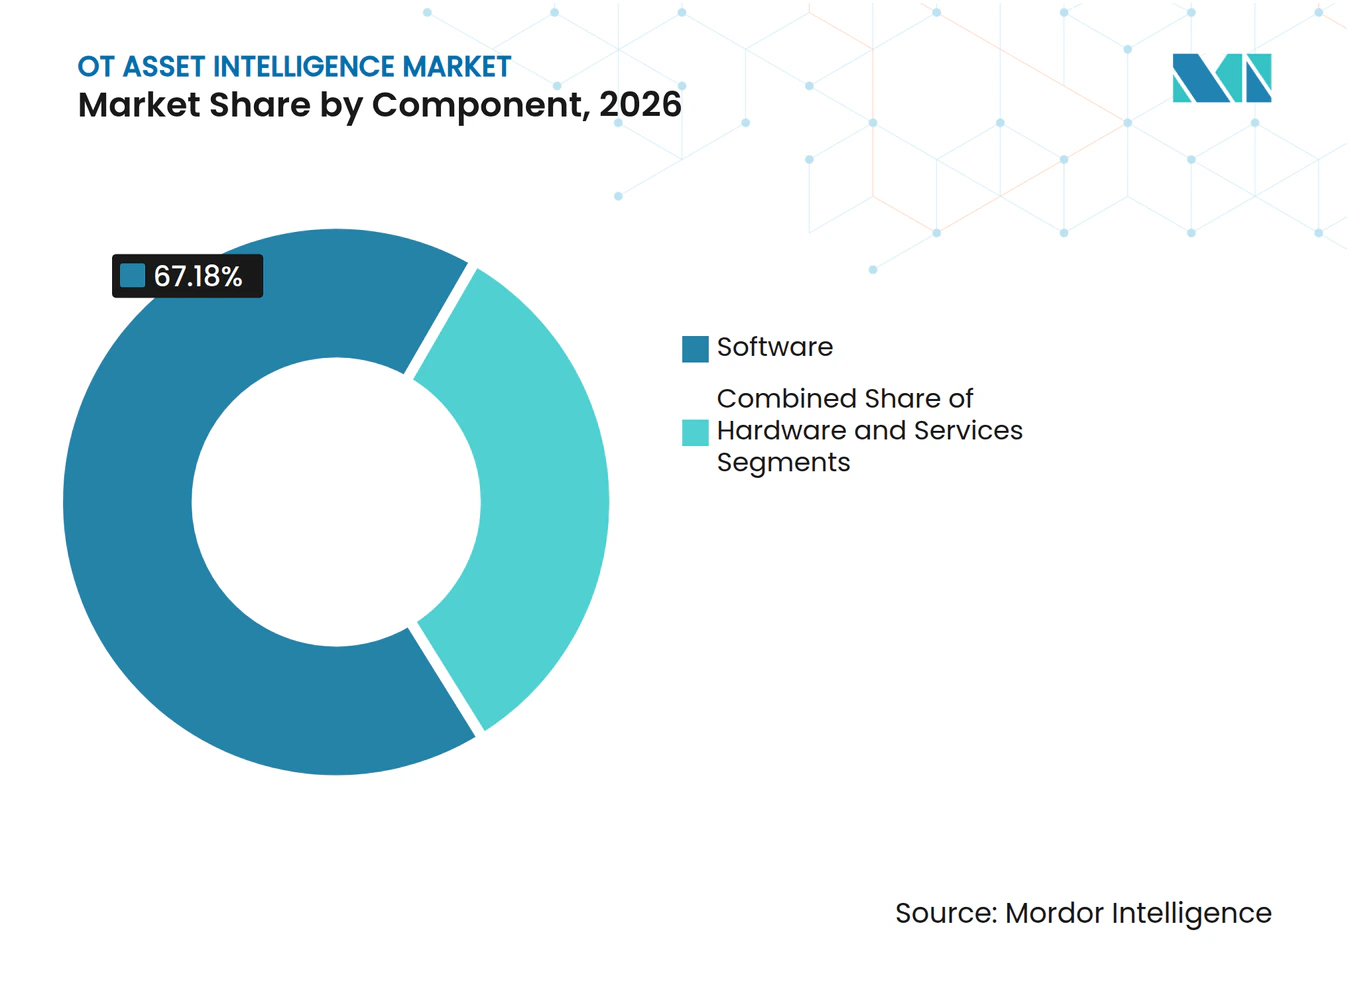
- Nach Komponente hielt Software im Jahr 2026 einen Anteil von 67,18 % am OT Asset Intelligence Markt, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 21,15 % wachsen werden.
- Nach Bereitstellungsmodus hielt On-Premises im Jahr 2026 einen Anteil von 65,29 % am OT Asset Intelligence Markt, während Cloud bis 2032 voraussichtlich mit einer CAGR von 21,48 % wachsen wird.
- Nach Anwendung hielt die Asset-Bestandsverwaltung im Jahr 2026 einen Anteil von 51,49 % am OT Asset Intelligence Markt, während Bedrohungserkennung und -reaktion bis 2032 voraussichtlich mit einer CAGR von 20,86 % wachsen wird.
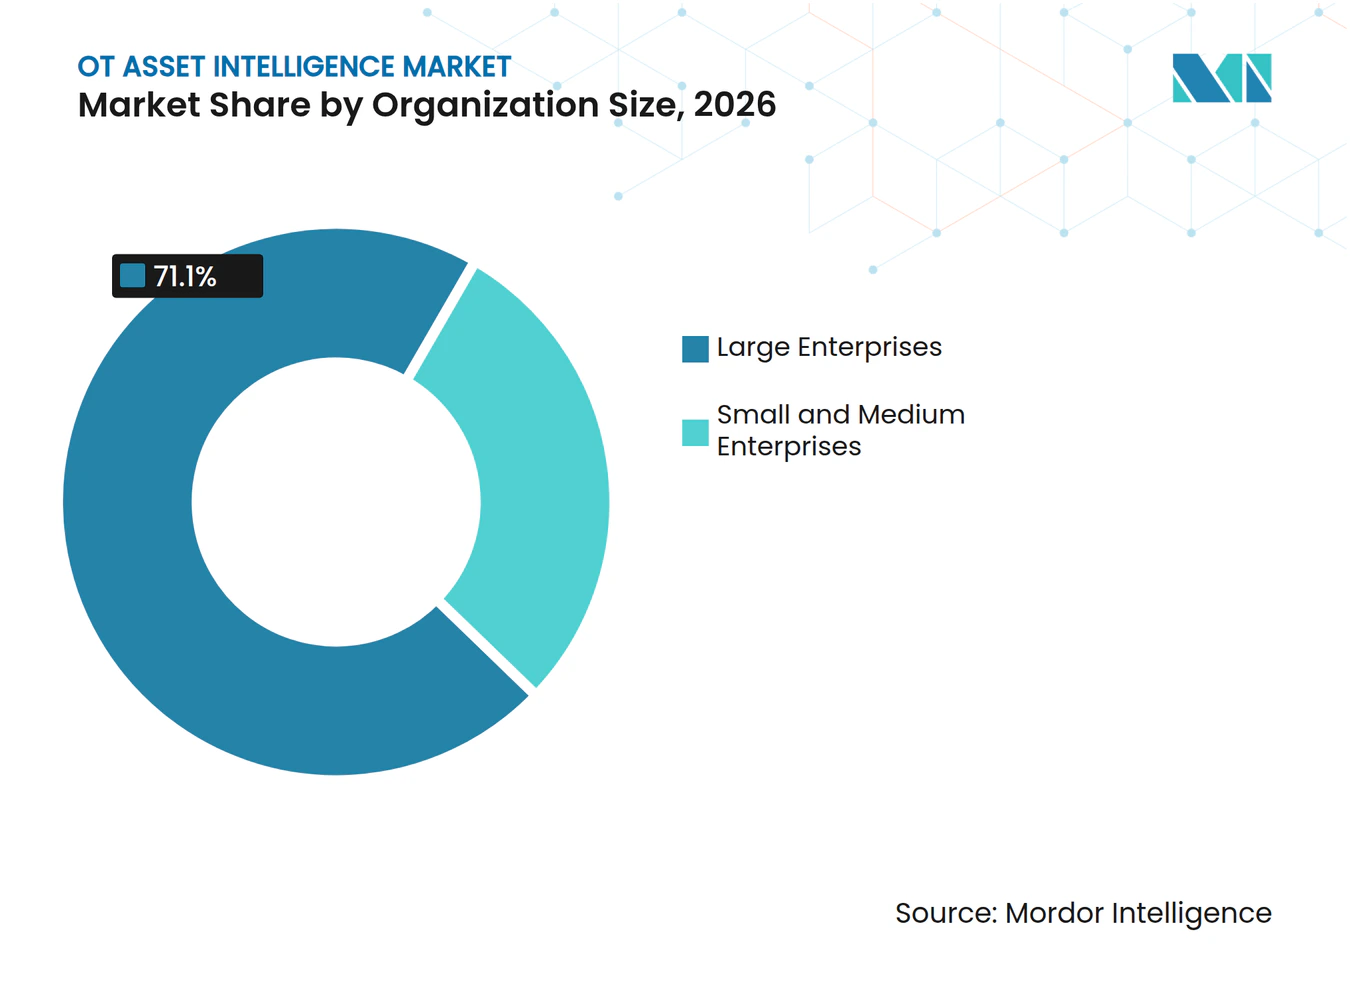
- Nach Unternehmensgröe hielten Großunternehmen im Jahr 2026 einen Anteil von 71,10 % am OT Asset Intelligence Markt, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 21,81 % wachsen werden.
- Nach Endnutzerbranche hielt die industrielle Fertigung im Jahr 2026 einen Anteil von 28,41 % am OT Asset Intelligence Markt, während Wasser und Abwasser bis 2032 voraussichtlich mit einer CAGR von 20,19 % wachsen wird.
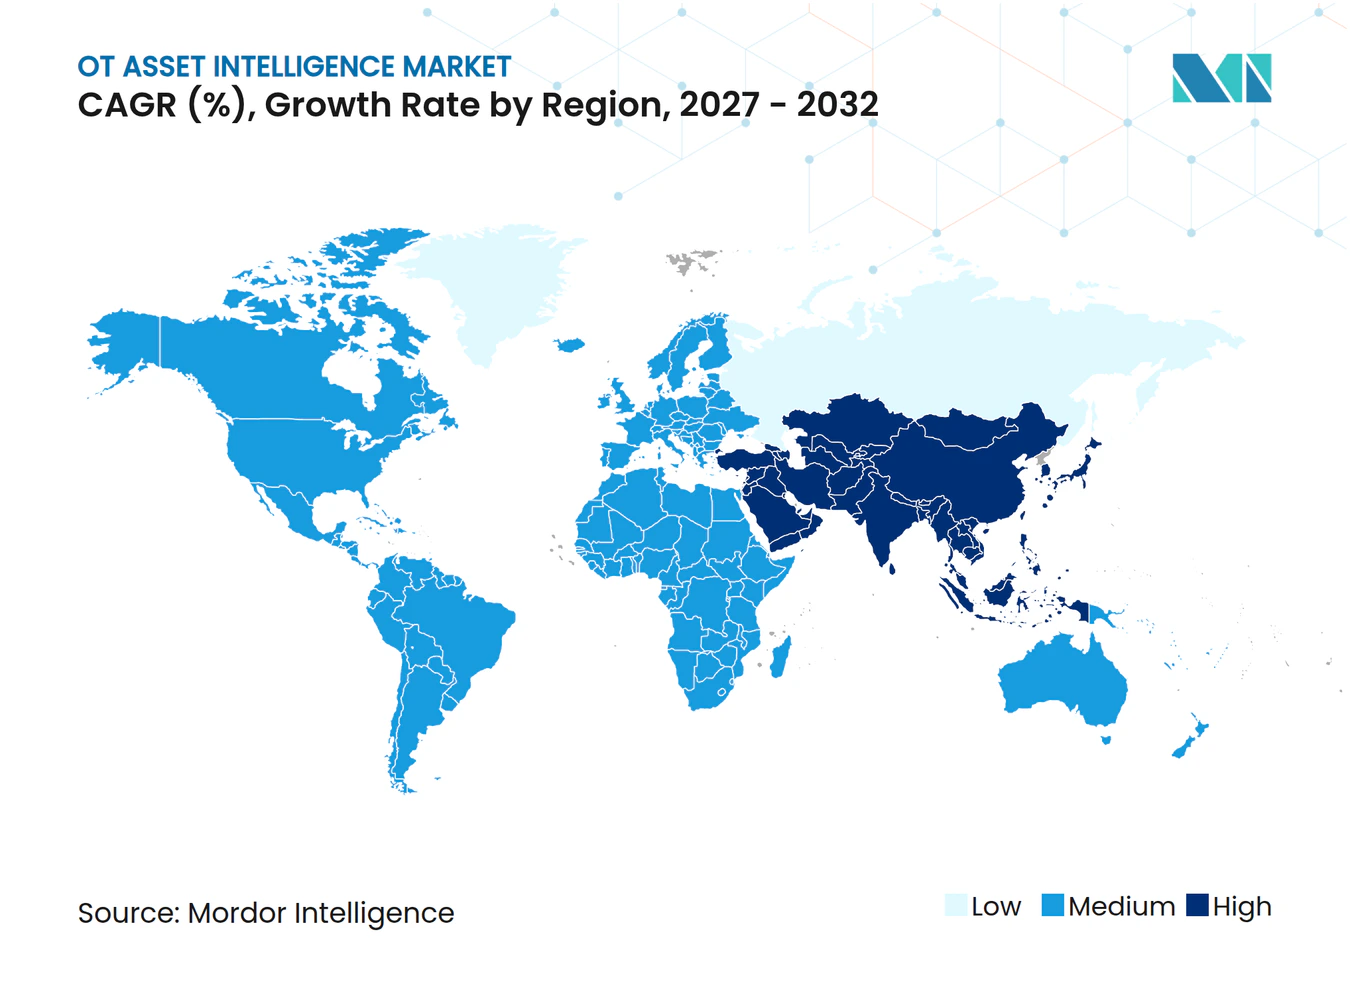
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,66 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 20,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale OT Asset Intelligence Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IT-OT-Konvergenz und vernetzte industrielle Assets | +5.2% | Global | Langfristig (≥ 4 Jahre) |
| Cyberangriffe auf kritische Infrastrukturen | +4.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Vorgaben zur kontinuierlichen Asset-Transparenz | +3.6% | Nordamerika und Europa vorrangig, nationale Vorgaben entstehen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Industrielle digitale Transformation und vorausschauende Wartung | +3.1% | Asien-Pazifik als Kernregion, gefolgt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Protokollbewusste Erkennung von Legacy- und nicht verwalteten Assets | +2.0% | Global, am ausgeprägtesten in brownfield-lastigen Regionen Europas und Nordamerikas | Mittelfristig (2–4 Jahre) |
| Asset-Kontextualisierung für eine sicherere Brownfield-Modernisierung | +1.5% | Nordamerika und Europa, mit frühen Gewinnen in Japan, Südkorea und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IT-OT-Konvergenz und Ausweitung vernetzter industrieller Assets
Die IT-OT-Konvergenz macht ein zuverlässiges Asset-Inventar zur Voraussetzung, bevor Organisationen Netzwerke segmentieren, Schwachstellen priorisieren, Compliance nachweisen oder auf Vorfälle reagieren können. ISACA stellte fest, dass der kombinierte IT-OT-Markt bis 2030 auf dem Weg ist, 1 Billion USD zu erreichen, was den Umfang der Integration in den Bereichen Fertigung, Öl und Gas, Versorgungsunternehmen und Transport unterstreicht. Trustwave stellte fest, dass Personen außerhalb linienspezifischer OT-Ingenieurteams die Funktion von OT-Assets häufig nicht vollständig verstehen. Außendienstingenieure, Originalgerätehersteller und Fernüberwachungsprojekte können Geräte hinzufügen, ohne eine vollständige und aktuelle Basislinie zu pflegen. Der OT Asset Intelligence Markt adressiert daher eine Lücke, die wächst, wenn Anlagen mehr Steuerungen, verteilte Steuerungssysteme, Mensch-Maschine-Schnittstellen und Edge-Gateways vernetzen.
Zunehmende Cyberangriffe auf kritische Infrastrukturen
OT-fokussierte Bedrohungen verlagern sich von opportunistischem Zugriff hin zur gezielten Störung industrieller Betriebsabläufe. Dragos identifizierte weltweit 26 OT-fokussierte Bedrohungsgruppen und berichtete, dass 11 davon im Jahr 2025 aktiv waren, darunter SYLVANITE, AZURITE und PYROXENE. Derselbe Bericht identifizierte 119 Ransomware-Gruppen, die im Jahr 2025 auf industrielle Organisationen abzielten, gegenüber 80 im Jahr 2024, während Angriffe auf industrielle Organisationen im Jahresvergleich um 64 % zunahmen. Die CISA berichtete, dass mit dem Iran verbundene Akteure die Logik programmierbarer Logiksteuerungen modifizierten, um Abschalt- und Alarmfunktionen zu deaktivieren und Anzeigen von Mensch-Maschine-Schnittstellen in US-amerikanischen Wasser-, Energie- und Regierungseinrichtungen zu verfälschen. Diese Ereignisse machen vollständige Asset-Aufzeichnungen unerlässlich, da ein Gerät nicht gepatcht, segmentiert oder wiederhergestellt werden kann, wenn es nicht identifiziert wurde.
Regulatorische Vorgaben zur kontinuierlichen Asset-Transparenz
Regulatorische Anforderungen verlagern OT Asset Intelligence von einer freiwilligen Sicherheitspraxis hin zu einer dokumentierten Compliance-Verpflichtung. Die NERC-CIP-Roadmap 2026 stellte fest, dass ein Großteil der OT für Erzeugung, Übertragung und Netzausgleich außerhalb der mittel- und hochwirksamen CIP-Abdeckung verbleibt. Die Roadmap unterstützte die Arbeit an der internen Netzwerksicherheitsüberwachung durch CIP-015-2, das im Februar 2026 bei der FERC eingereicht wurde. Die ENISA-Leitlinien 2025 weisen Einrichtungen an, automatisierte Erkennungs- und Asset-Tracking-Tools zu verwenden, und erkennen Konfigurationseinstellungen für Asset-Management-Tools als Compliance-Nachweis an. Diese Anforderungen weiten die Nachfrage unter Industrieunternehmen aus, die Nachweise für NIS2, IEC 62443, ISO 27001 und damit verbundene Beschaffungsprüfungen benötigen.
Industrielle digitale Transformation und vorausschauende Wartung
Vorausschauende Wartung basiert auf einer kontinuierlichen, genauen und kontextualisierten Aufzeichnung der Betriebsanlagen. IBMs Maximo Application Suite AI Service Component Version 9.2.0 und Siemens' Industrial Copilot sind auf Asset-Informationen wie Firmware-Versionen, Kalibrierungshistorien und Kommunikationspfade angewiesen. Industrielle KI-Programme erfordern ebenfalls zuverlässige Betriebsdaten, bevor ihre Ergebnisse Anlagenentscheidungen unterstützen können. Industrielle Betreiber können diese Tools nicht effektiv einsetzen, wenn ihre Gerätedaten unvollständig oder über Anlagensysteme hinweg getrennt sind. Der OT Asset Intelligence Markt liefert Asset-Informationen auf Geräteebene, die Wartungsprioritäten mit dem Gerätezustand und der Geräterolle verknüpfen. Dieser Bedarf schafft Nachfrage über Cybersicherheitsprogramme hinaus, da auch Betriebszeit, sichererer Betrieb und Wartungsplanung eine etablierte Datenbasis erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Brownfield-Integrationskosten und Bereitstellungskosten | -1.8% | Global, am ausgeprägtesten im Nahen Osten und Afrika, Südamerika und kostenbeschränkten Märkten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Risiko betrieblicher Störungen bei der Erkennungsbereitstellung | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierung durch proprietäre Protokolle und mangelnde Interoperabilität | -0.9% | Global, verstärkt in legacy-lastigen Regionen Europas und Nordamerikas | Langfristig (≥ 4 Jahre) |
| Unvollständige Eigentümerschaft an Asset-Daten auf Anlagenebene | -0.6% | Global, am ausgeprägtesten im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Brownfield-Integrationskosten und Bereitstellungskosten
Bestehende Industrieanlagen können erheblichen Aufwand erfordern, bevor Asset-Intelligence-Tools eine vollständige Abdeckung liefern. Ältere Steuerungsanlagen laufen häufig über serielle Verbindungen oder proprietäre Protokolle, was die Integration aufwändiger macht als die Bereitstellung in einer neuen Anlage. Die vorliegende Analyse bezifferte die vollständig belasteten Kosten für eine 8-Maschinen-Nachrüstung über 2 Produktionslinien am ersten Standort auf 150.000 bis 250.000 USD. Diese Kosten umfassen Hardware, Softwarelizenzen und Integrationsarbeit, während Verträge mit Originalgeräteherstellern Änderungen an der Netzwerktopologie einschränken können. Lange Projektlaufzeiten und begrenzte OT-Sicherheitsbudgets können Kaufentscheidungen verzögern, bevor Betreiber eine Diskussion über den Return on Investment führen.
Risiko betrieblicher Störungen bei der Erkennungsbereitstellung
Aktives Scannen kann in Umgebungen mit älteren programmierbaren Logiksteuerungen und Netzwerkmodulen betriebliche Bedenken aufwerfen. Viele Anlagen führen weiterhin Live-Produktionsverkehr über serielle DNP3-, Modbus- und nicht authentifizierte CIP-Verbindungen. Das NIST identifizierte eine sichere, nicht störende OT-Asset-Erkennung als technische Herausforderung, die noch Referenzarchitekturen erfordert.[1] Passive Erkennung verringert das Störungsrisiko, kann jedoch Geräte übersehen, die keinen Netzwerkverkehr erzeugen. Die Koordination mit den Betriebsteams der Anlage verlängert die Bereitstellungszeiten, da die Produktionskontinuität deren vorrangige Verantwortung bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software führt, während Dienstleistungen schnell skalieren
Software hielt im Jahr 2026 einen Anteil von 67,18 % am OT Asset Intelligence Markt. Diese Position spiegelt die Nachfrage nach Plattformen wider, die kontinuierlichen Asset-Kontext, Schwachstellenanreicherung und Bedrohungskorrelation bieten. Die Bereitstellung per Abonnement ermöglicht es Anbietern, Gerätefingerprint-Bibliotheken, Protokoll-Parser und Bedrohungsindikatoren ohne einen Vor-Ort-Besuch zu aktualisieren. Diese Fähigkeit ist in Anlagen wichtig, in denen Wartungs- und Systemänderungsfenster nur in geplanten Intervallen stattfinden. Hardware bleibt relevant für passive Netzwerk-Taps und industrielle Sicherheitssensoren in luftisolierten oder segmentierten Umgebungen.
Dienstleistungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 21,15 % wachsen, der schnellsten Rate innerhalb der Komponentenaufteilung. Organisationen nutzen Dienstleister für Erkennung, Systemintegration und laufende Überwachung, wenn ihnen Expertise in OT-Protokollen fehlt. Forescout berichtete, dass 49 % der Befragten die Schwachstellenpriorisierung als ihre arbeitsintensivste Sicherheitsaufgabe identifizierten. Claroty stellte im Mai 2026 Claire vor, einen cyber-physischen systemnativen KI-Sicherheitsagenten, der Echtzeit-Asset-Kontext mit Bedrohungsintelligenz verknüpft.[2] Die Veröffentlichung zeigt, wie sich die Kategorie von passivem Inventar hin zu operativer Intelligenz entwickelt.



Nach Bereitstellungsmodus: On-Premises als Anker, während Cloud an Dynamik gewinnt
On-Premises-Bereitstellungen machten im Jahr 2026 65,29 % der OT Asset Intelligence Marktgröße aus. Datensouveränitätsregeln, Bedingungen von Originalgeräteherstellern und Luftisolierungsrichtlinien können verhindern, dass Betriebsdaten die Anlage verlassen. Energie-, Öl- und Gas- sowie verteidigungsnahe Fertigungsunternehmen verfolgen diesen Ansatz häufig, da sie sensible Produktionssysteme verwalten. Der Anteil zeigt, dass der Migrationszeitpunkt auch dort eine wesentliche Einschränkung bleibt, wo Cloud-Fähigkeiten verfügbar sind. Hybride Architekturen gewinnen an Relevanz, da sie rohe Betriebsdaten vor Ort halten und gleichzeitig ausgewählte Metadaten und Telemetrie an Cloud-Analysen weiterleiten.
Die Cloud-Bereitstellung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 21,48 % wachsen. Die Cloud-Option kann zentralisierte Analysen für große, standortübergreifende OT-Bestände bereitstellen, ohne dass jeder Betriebsstandort seine Netzwerke neu aufbauen muss. Das März-2026-Update der Forescout 4D-Plattform fügte cloud-native, agentenlose Segmentierung für hybride IT-, OT-, IoT- und IoMT-Umgebungen hinzu. Das Unternehmen erklärte, dass die Plattform identitäts- und attributgesteuertes Zonenmodellierung ohne Netzwerkneugestaltung unterstützte. Dieser Ansatz kann die Onboarding-Zeit verkürzen und gleichzeitig Einschränkungen auf Anlagenebene wahren.
Nach Anwendung: Bestandsverwaltung als Grundlage für alles, während die Bedrohungsreaktion skaliert
Die Asset-Bestandsverwaltung machte im Jahr 2026 51,49 % der OT Asset Intelligence Marktgröße aus. Ein genaues Geräteregister ist erforderlich, bevor Schwachstellenbewertung, Compliance-Berichterstattung und Erkennungsworkflows zuverlässig funktionieren können. Die Asset-Inventar-Leitlinien der CISA beschreiben das Inventar als Grundlage für Cybersicherheitspraktiken in kritischen Infrastrukturen. Inventar-Tools erfassen die Identität, Rolle, Verbindung und Exposition von Steuerungen und zugehörigen Assets. Dieser Anwendungsfall bleibt zentral, da er die Basislinie für alle nachfolgenden Sicherheitsentscheidungen bildet.
Bedrohungserkennung und -reaktion wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,86 % wachsen. Dragos stellte fest, dass 25 % der ICS-Schwachstellen falsche CVSS-Scores aufwiesen, was die Notwendigkeit unterstreicht, die Exposition im Betriebskontext eines Assets zu bewerten. Schwachstellenbewertung und Compliance-Management entwickeln sich parallel zum Inventar, da Vorschriften dokumentierte Nachweise für Risiken und Abhilfemaßnahmen erfordern. Netzwerküberwachung, Anomalieerkennung und sicherer Fernzugriff werden zunehmend in umfassendere Plattformen integriert. Forescout stellte fest, dass 57 % der Befragten mehr als 3 separate Transparenz-Tools verwendeten, was den Druck erhöht, fragmentierte Tool-Sets zu reduzieren.
Nach Unternehmensgröße: Großunternehmen dominieren, während KMU in großem Maßstab einsteigen
Großunternehmen hielten im Jahr 2026 einen Marktanteil von 71,10 %. Standortübergreifende OT-Bestände, dedizierte Cybersicherheitsbudgets und formale Governance-Strukturen unterstützen die Bereitstellung in verschiedenen industriellen Umgebungen. Große Betreiber haben auch einen stärkeren Bedarf, die Transparenz über Anlagen, Netzwerke und Sicherheitsteams hinweg zu koordinieren. Ihre Größe unterstützt den Kauf integrierter Plattformen und spezialisierter verwalteter Dienste. Die OT Asset Intelligence Branche hat daher ihre größte installierte Basis bei Organisationen mit komplexen operativen Strukturen.
Kleine und mittlere Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 21,81 % wachsen. Lieferkettenverpflichtungen im Rahmen von NIS2 können OT-abhängige Zulieferer in Sicherheitsprogramme einbeziehen, bevor sie anderweitig in diese investieren würden. Dies ist besonders relevant für preissensible Industrieunternehmen, die einen praktischen Ausgangspunkt für die Asset-Erkennung benötigen. Tenable startete im April 2026 VM-Native OT Discovery innerhalb von Tenable One und beschrieb es als OT- und IoT-Erkennung ohne zusätzlichen IT-Overhead. Reibungsärmere Tools können kleineren Betreibern helfen, Transparenzfähigkeiten ohne ein großes Infrastrukturprojekt einzuführen.

Nach Endnutzerbranche: Fertigung verankert die Nachfrage, während der Wassersektor beschleunigt
Die industrielle Fertigung machte im Jahr 2026 einen Marktanteil von 28,41 % aus. Hersteller betreiben dichte Populationen von OT-Geräten und sind direkten finanziellen Folgen ausgesetzt, wenn die Produktion unerwartet stoppt. Industrie-4.0-Programme verbinden Produktionssysteme auch in einem schnelleren Tempo mit Unternehmensprozessen. Mitsubishi Electric schloss im Jahr 2025 die Übernahme von Nozomi Networks mit einer Bewertung von 950 Millionen USD ab und verknüpfte OT-Transparenz mit industriellen Automatisierungsfähigkeiten. Die Fertigung bleibt daher die größte Endnutzerbasis für den OT Asset Intelligence Markt.
Wasser und Abwasser werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,19 % wachsen. Das FBI und die EPA warnten im Juli 2026, dass böswillige Akteure auf internetfähige programmierbare Logiksteuerungen in Wasser- und Abwassersystemen abzielten. Die CISA veröffentlichte am selben Datum entsprechende Leitlinien für den Sektor. Energie und Versorgung, Öl und Gas sowie Transport und Logistik schaffen ebenfalls Nachfrage, da ihre Assets von hoher Kritikalität sind. Gesundheitswesen, Biowissenschaften, Chemie und Petrochemie treiben die Nachfrage an, während passive Erkennung dazu beiträgt, die Prozesssicherheit zu wahren.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 35,66 % am OT Asset Intelligence Markt. Die Region vereint dichte kritische Infrastrukturen, ausgereifte Cybersicherheitsbeschaffung und Compliance-Verpflichtungen, die Asset-Transparenz zu einer praktischen Anforderung machen. Die FERC genehmigte im März 2026 11 geänderte NERC-CIP-Zuverlässigkeitsstandards zur Unterstützung der Modernisierung von Versorgungsunternehmen rund um Virtualisierung und neue Technologien. NERC identifizierte auch eine große Population von Erzeugungs- und Übertragungs-OT außerhalb der höherwirksamen CIP-Abdeckung. Die Vereinigten Staaten führen die regionale Nachfrage an, während Kanadas Energiesektor zusätzliche Chancen bietet.
Europa wird durch NIS2-Anforderungen geprägt, die Energie-, Transport-, Wasser- und Fertigungsumgebungen abdecken. Die ENISA-Leitlinien verknüpfen Risikomanagementnachweise mit Asset-Erkennungs- und Tracking-Praktiken.[3] Deutschlands Fertigungs- und Chemiesektoren sind wichtige länderspezifische Nachfragequellen, da Compliance zuverlässige Asset-Aufzeichnungen erfordert. Die Prüffrist zum 30. Juni 2026 beschleunigte die Beschaffung bei kleinen und mittleren Industrieunternehmen. Das Vereinigte Königreich, Frankreich und Italien bilden die nächste Ebene der europäischen Nachfrage, unterstützt durch sektorspezifische Sicherheitsanforderungen.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,54 % wachsen. Chinas Programm für das industrielle Internet der Dinge, Indiens Ausbau der intelligenten Fertigung und Japans Fokus auf Fabriksicherheit unterstützen die regionale Nachfrage. Südkoreas Halbleiter- und Automobilcluster sowie Australiens Energie- und Bergbausektoren erfordern ebenfalls eine stärkere OT-Transparenz. Die Chance in Südamerika ist mit Brasiliens Energie- und Agrarsystemen verknüpft. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen die Nachfrage im Nahen Osten durch die Modernisierung von Öl und Gas, während Südafrika und Nigeria die frühe Einführung in Energie und Versorgung in ganz Afrika anführen.
Wettbewerbslandschaft
Marktkonzentration
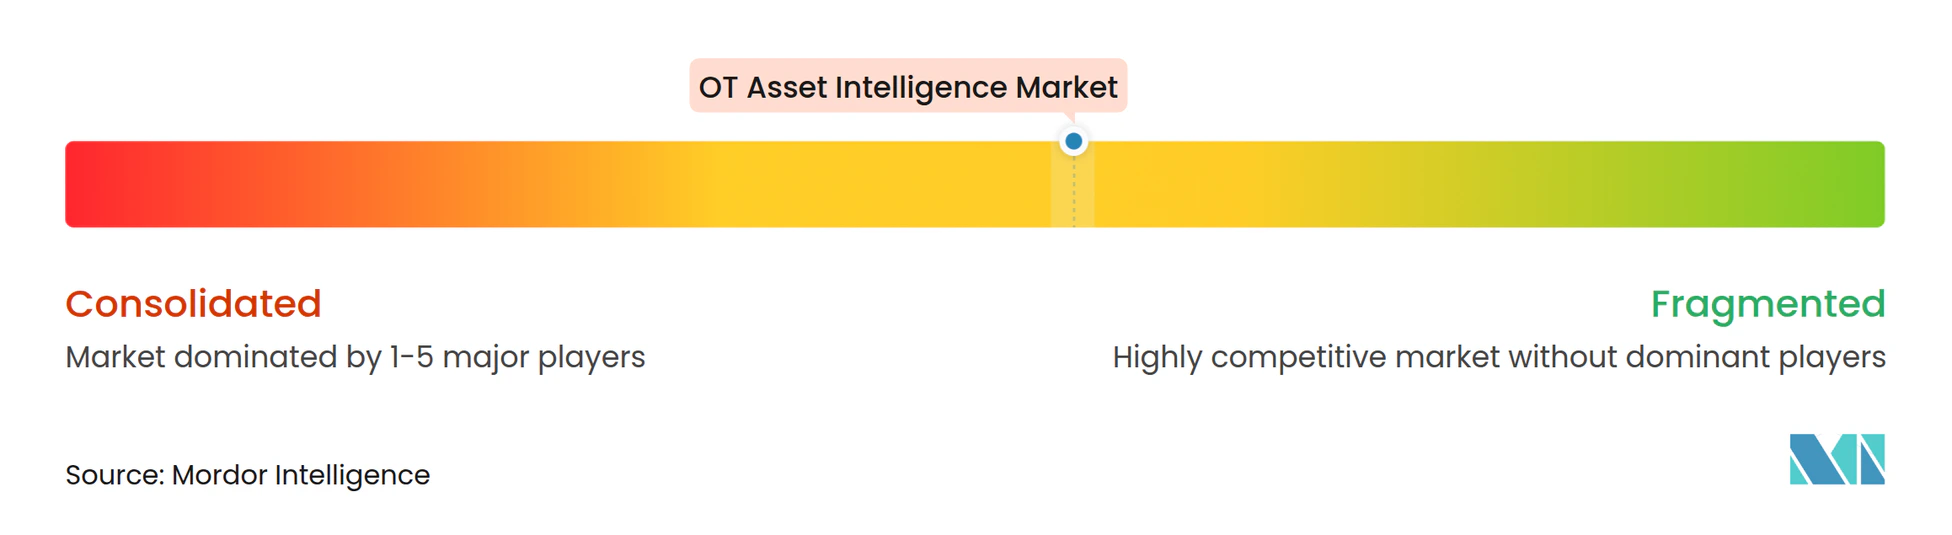
Der OT Asset Intelligence Markt konsolidiert sich, da größere Unternehmen Transparenzfähigkeiten in breitere Technologieportfolios integrieren. ServiceNow gab eine Vereinbarung zur Übernahme von Armis für 7,75 Milliarden USD bekannt und fügte Asset Intelligence zu seiner Workflow-Plattform hinzu. Mitsubishi Electric übernahm Nozomi Networks für 950 Millionen USD und verknüpfte OT-Transparenz mit industrieller Automatisierung. Accenture gab Vereinbarungen für eine Mehrheitsbeteiligung an Dragos sowie die vollständige Übernahme von runZero und NetRise mit einem kombinierten Unternehmenswert von 4,175 Milliarden USD bekannt.[4] Diese Transaktionen zeigen, dass Asset Intelligence zunehmend mit Workflow-Automatisierung, industrieller Automatisierung und professionellen Dienstleistungen gebündelt wird.
Claroty und das Dragos-Portfolio sind wichtige Spezialplattformen im oberen Bereich der Kategorie. Claroty sicherte sich im Januar 2026 150 Millionen USD in einer Series-F-Finanzierungsrunde und berichtete von einem Bewertungsanstieg von 80 % seit seiner Finanzierungsrunde im März 2024. TXOne Networks, Radiflow, OPSWAT, Industrial Defender, SIGA OT Solutions und OTbase konkurrieren durch den Fokus auf vertikale Märkte und spezifische OT-Bereitstellungsanforderungen. Forescout positioniert Asset Intelligence als Einstiegspunkt in umfassendere Netzwerksicherheit und Zero-Trust-Zugriff. Anbieter, die Transparenz mit Priorisierung und operativen Workflows kombinieren, können die Käufernachfrage nach weniger getrennten Tools bedienen.
Jüngste Transaktionen machen direkte Unternehmensanteilsvergleiche weniger aussagekräftig, da sich die Plattformeigentümerschaft schnell verändert. Der Entwurf liefert keinen kombinierten Anteil für führende Anbieter, sodass keine Konzentrationsberechnung auf Basis tatsächlicher Anbieteranteile verfügbar ist. Käufer können zwischen spezialisierten OT-Anbietern, breiteren Sicherheitsanbietern, industriellen Automatisierungsunternehmen und dienstleistungsorientierten Anbietern wählen. Diese Vielfalt erhält die Wettbewerbsauswahl, auch wenn hochwertige Übernahmen die Ressourcen hinter führenden Plattformen erhöhen. Unternehmen müssen weiterhin sichere Erkennung, Abdeckung von Legacy-Protokollen und praktische Integration mit dem Anlagenbetrieb nachweisen, um Bereitstellungen zu gewinnen.
OT Asset Intelligence Branchenführer
-
Claroty Ltd.
-
Nozomi Networks Inc.
-
Forescout Technologies, Inc.
-
Dragos, Inc.
-
Armis, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Dragos schloss die Übernahmen von runZero und NetRise nach dem Abschluss von Accentures Mehrheitsinvestition ab. Die kombinierte Plattform umfasst nun IT-, OT-, Cloud-, Software-Lieferketten- und Firmware-Transparenz, wobei runZero die Asset-Bestandsverwaltung erweitert und NetRise die Risikoerkennung auf Firmware-Ebene für NERC CIP, NIS2 und TSA-Compliance hinzufügt.
- September 2026: Nozomi Networks startete Nozomi Compass, eine OT-native Asset- und Service-Management-Plattform, die KI-gestützte Schwachstellenerkennung mit den manuellen OT-Behebungsworkflows verbindet, die darauf folgen. Die Plattform ersetzt IT-orientierte Ticketing-Tools durch OT-native Workflows und ermöglicht Asset- und Service-Management ohne Betriebsunterbrechung.
- Juni 2026: Accenture gab Vereinbarungen zur Übernahme einer Mehrheitsbeteiligung an Dragos sowie 100-%-Beteiligungen an runZero und NetRise bekannt, mit einem kombinierten Unternehmenswert von 4,175 Milliarden USD. Das kombinierte Unternehmen meldete zum Juni 2026 einen jährlich wiederkehrenden Umsatz von 208 Millionen USD, ein Anstieg von 53 % im Jahresvergleich, wobei Dragos seinen anbieterneutralen Produkt-Roadmap beibehält.
- Juni 2026: Schneider Electric schloss eine endgültige Vereinbarung zur Übernahme von Cognite Holding B.V. in einer vollständig in bar abgewickelten Transaktion im Wert von 3,1 Milliarden USD. Cognites Atlas-KI-Plattform erzielte im Jahr 2025 einen Umsatz von 170 Millionen USD mit einem ARR-Wachstum von 36 % und liefert die industrielle Datenkontextualisierungsschicht, die fortschrittliche OT-Asset-Analysen untermauert.
Globaler OT Asset Intelligence Marktbericht – Umfang
Der OT Asset Intelligence Markt umfasst Umsätze, die durch Software, Hardware und Dienstleistungen generiert werden, die die Erkennung, Inventarisierung, Überwachung, Kontextualisierung und Verwaltung von Operational-Technology-Assets in industriellen Umgebungen ermöglichen. Diese Lösungen ermöglichen es Organisationen, Transparenz über vernetzte und nicht verwaltete OT-Assets zu gewinnen, Schwachstellen zu bewerten, Compliance-Initiativen zu unterstützen und die Betriebssicherheit zu verbessern. Der Markt umfasst Technologien zur Identifizierung und Klassifizierung von Industriegeräten, Steuerungssystemen, Netzwerken und Feldanlagen. OT Asset Intelligence Lösungen helfen Organisationen, genaue Asset-Inventare zu pflegen und Initiativen zur digitalen Transformation zu unterstützen. Die Nachfrage wird durch zunehmende IT-OT-Konvergenz und den Bedarf an kontinuierlicher Asset-Transparenz in kritischen Infrastrukturen und industriellen Betrieben angetrieben.
Der OT Asset Intelligence Marktbericht ist segmentiert nach Komponente (Software, Hardware und Dienstleistungen), Bereitstellungsmodus (On-Premises, Cloud und Hybrid), Anwendung (Asset-Bestandsverwaltung, Schwachstellenbewertung, Compliance-Management, Bedrohungserkennung und -reaktion sowie weitere Anwendungen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Industrielle Fertigung, Energie und Versorgung, Öl und Gas, Transport und Logistik, Gesundheitswesen und Biowissenschaften, Chemie und Petrochemie, Wasser und Abwasser sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Hardware |
| Dienstleistungen |
| On-Premises |
| Cloud |
| Hybrid |
| Asset-Bestandsverwaltung |
| Schwachstellenbewertung |
| Compliance-Management |
| Bedrohungserkennung und -reaktion |
| Weitere Anwendungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Industrielle Fertigung |
| Energie und Versorgung |
| Öl und Gas |
| Transport und Logistik |
| Gesundheitswesen und Biowissenschaften |
| Chemie und Petrochemie |
| Wasser und Abwasser |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Hardware | ||
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Hybrid | ||
| Nach Anwendung | Asset-Bestandsverwaltung | |
| Schwachstellenbewertung | ||
| Compliance-Management | ||
| Bedrohungserkennung und -reaktion | ||
| Weitere Anwendungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Industrielle Fertigung | |
| Energie und Versorgung | ||
| Öl und Gas | ||
| Transport und Logistik | ||
| Gesundheitswesen und Biowissenschaften | ||
| Chemie und Petrochemie | ||
| Wasser und Abwasser | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der OT Asset Intelligence Markt?
Die OT Asset Intelligence Marktgröße beträgt 4,71 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2032 auf 13,64 Milliarden USD anwachsen, mit einer CAGR von 19,56 % von 2027 bis 2032.
Warum nutzen Industrieorganisationen OT Asset Intelligence?
Sie liefert eine aktuelle Aufzeichnung von Geräten und deren Kontext und unterstützt Segmentierung, Schwachstellenpriorisierung, Compliance-Nachweise und Incident Response.
Welche Komponente führt bei der OT Asset Intelligence Einführung?
Software führt mit einem Anteil von 67,18 % im Jahr 2026, da Plattformen Asset-Kontext und Sicherheitsinformationen kontinuierlich aktualisieren können.
Welcher Endnutzersektor wächst am schnellsten?
Wasser und Abwasser wird voraussichtlich bis 2032 mit einer CAGR von 20,19 % wachsen, unterstützt durch erhöhte Besorgnis über exponierte Steuerungssysteme.
Warum behalten viele Anlagen die On-Premises-Bereitstellung bei?
Die On-Premises-Bereitstellung hielt im Jahr 2026 einen Anteil von 65,29 %, da Luftisolierungsrichtlinien, Datenregeln und Gerätebedingungen die Cloud-Konnektivität einschränken können.
Was treibt die Einführung bei kleinen und mittleren Unternehmen an?
Kleine und mittlere Unternehmen werden voraussichtlich mit einer CAGR von 21,81 % wachsen, da Lieferkettenverpflichtungen den Bedarf an praktischer Asset-Erkennung erhöhen.