
Tamaño y Participación del Mercado de OT Asset Intelligence
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.56 % |
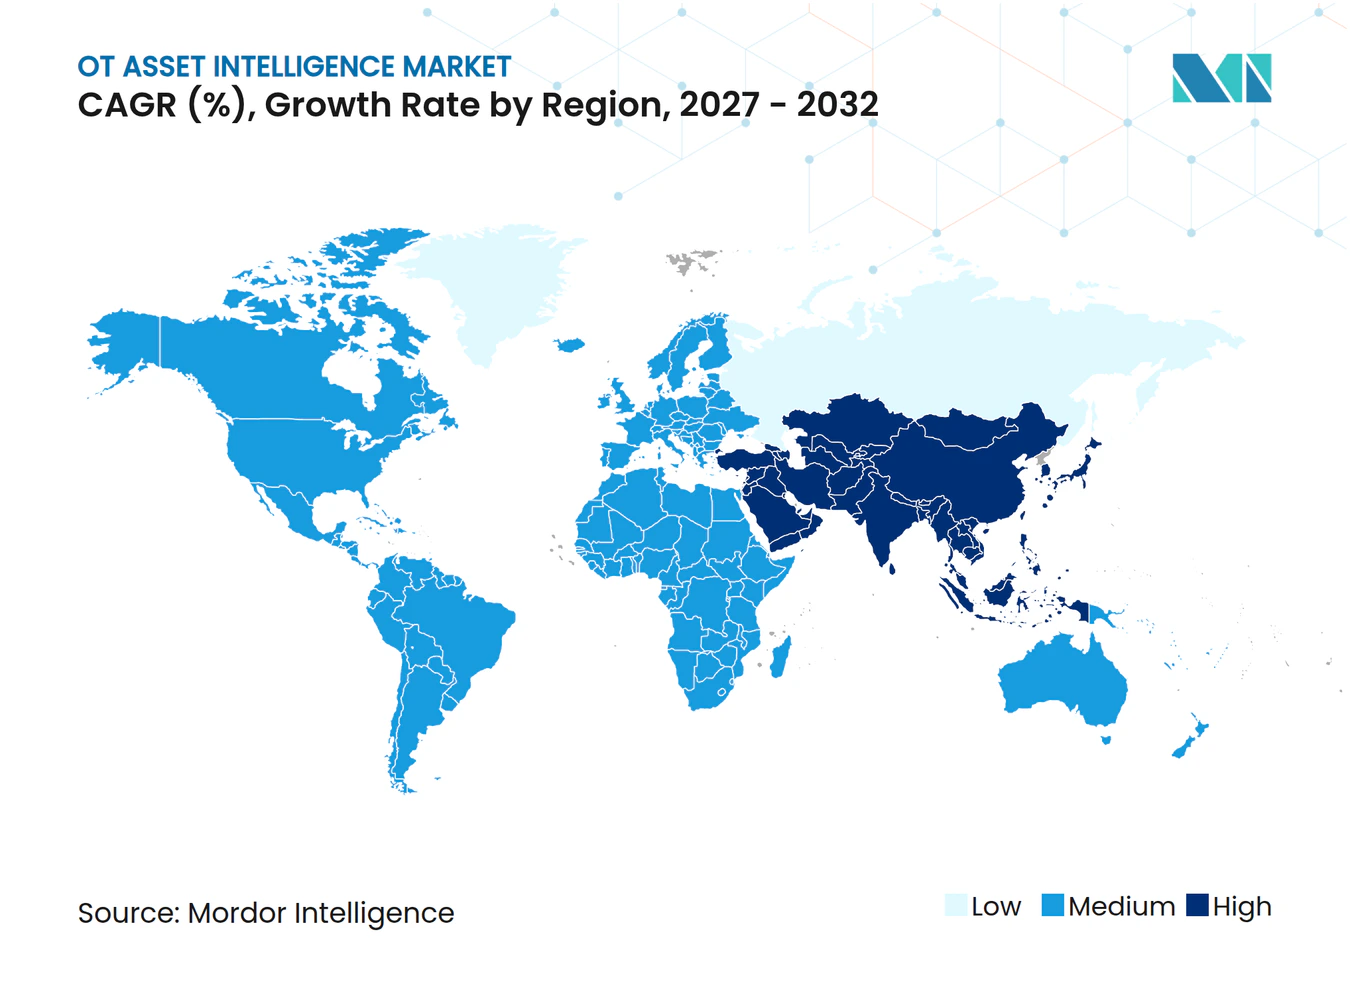
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de OT Asset Intelligence por Mordor Intelligence
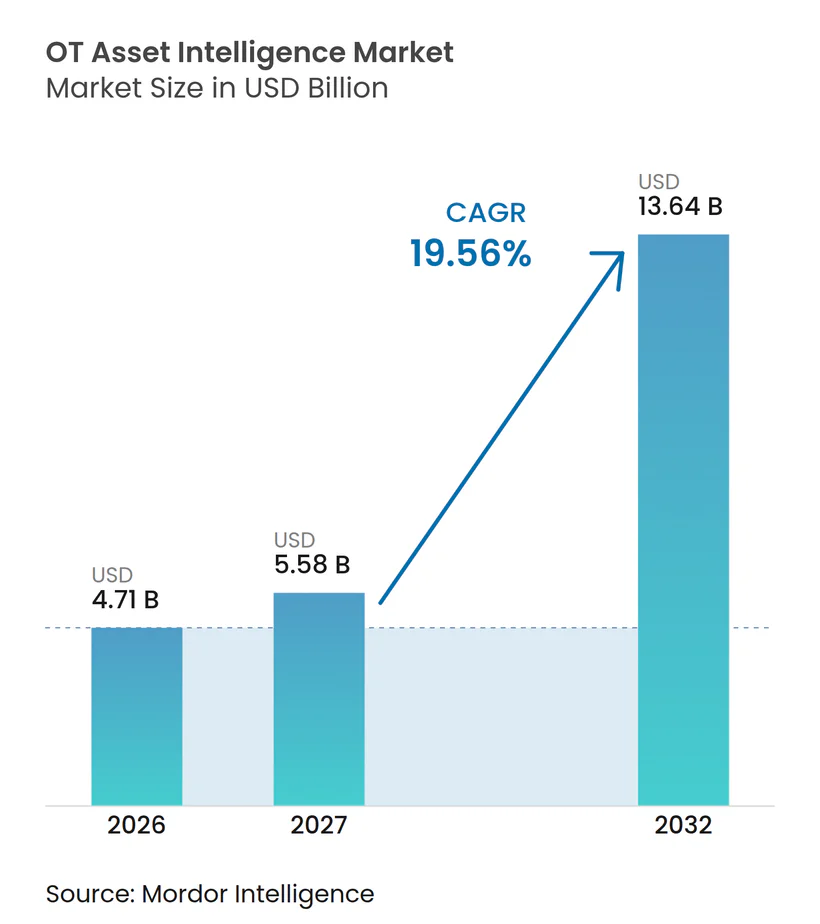
El tamaño del mercado de OT Asset Intelligence es de 4,71 mil millones de USD en 2026 y se prevé que alcance los 13,64 mil millones de USD para 2032, con un crecimiento a una CAGR del 19,56% de 2027 a 2032. La demanda está aumentando porque los activos industriales conectados se están incorporando a las redes empresariales más rápido de lo que muchos operadores pueden identificarlos, documentarlos y protegerlos. El mercado de OT Asset Intelligence respalda el descubrimiento continuo de dispositivos, el contexto de activos y la priorización de riesgos, donde los equipos de adquisiciones reportan una confianza débil en la detección de amenazas de OT e IoT. La visibilidad de activos se está convirtiendo en un requisito práctico para la segmentación de redes, la respuesta a incidentes, la gestión de vulnerabilidades y la evidencia de cumplimiento normativo. La actividad competitiva también está impulsando el mercado de OT Asset Intelligence hacia plataformas más amplias de seguridad, automatización y flujos de trabajo, mientras que los compradores industriales continúan equilibrando el análisis en la nube frente a los requisitos de control y datos a nivel de planta.
Conclusiones Clave del Informe
- Por componente, el software representó el 67,18% de la participación del mercado de OT Asset Intelligence en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 21,15% hasta 2032.
- Por modo de implementación, el despliegue local representó el 65,29% de la participación del mercado de OT Asset Intelligence en 2026, mientras que se proyecta que la nube se expanda a una CAGR del 21,48% hasta 2032.
- Por aplicación, la gestión de inventario de activos representó el 51,49% de la participación del mercado de OT Asset Intelligence en 2026, mientras que se proyecta que la detección y respuesta a amenazas se expanda a una CAGR del 20,86% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 71,10% de la participación del mercado de OT Asset Intelligence en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 21,81% hasta 2032.
- Por industria de usuario final, la manufactura industrial representó el 28,41% de la participación del mercado de OT Asset Intelligence en 2026, mientras que se proyecta que el sector de agua y aguas residuales se expanda a una CAGR del 20,19% hasta 2032.
- Por geografía, América del Norte representó el 35,66% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 20,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de OT Asset Intelligence
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Convergencia TI-OT y Activos Industriales Conectados | +5.2% | Global | Largo plazo (≥ 4 años) |
| Ciberataques Contra Infraestructuras Críticas | +4.8% | América del Norte y Europa, con repercusiones en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Mandatos Regulatorios para la Visibilidad Continua de Activos | +3.6% | América del Norte y Europa principalmente, con mandatos nacionales emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Transformación Digital Industrial y Mantenimiento Predictivo | +3.1% | Asia-Pacífico como núcleo, seguido de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Descubrimiento con Reconocimiento de Protocolos de Activos Heredados y No Gestionados | +2.0% | Global, más agudo en Europa y América del Norte con alta presencia de instalaciones de campo heredadas | Mediano plazo (2-4 años) |
| Contextualización de Activos para una Modernización más Segura de Instalaciones Heredadas | +1.5% | América del Norte y Europa, con avances tempranos en Japón, Corea del Sur y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Convergencia TI-OT y Expansión de Activos Industriales Conectados
La convergencia TI-OT hace que un inventario de activos confiable sea necesario antes de que las organizaciones puedan segmentar redes, priorizar vulnerabilidades, reportar el cumplimiento normativo o responder a incidentes. ISACA declaró que el mercado combinado de TI-OT está en camino de alcanzar 1 billón de USD para 2030, lo que subraya la escala de integración en manufactura, petróleo y gas, servicios públicos y transporte. Trustwave encontró que las personas ajenas a los equipos de ingeniería OT específicos de cada línea a menudo no comprenden completamente la función de los activos OT. Los ingenieros de campo, los fabricantes de equipos originales y los proyectos de monitoreo remoto pueden agregar dispositivos sin una línea de base completa y actualizada. El mercado de OT Asset Intelligence, por lo tanto, aborda una brecha que crece a medida que las plantas conectan más controladores, sistemas de control distribuido, interfaces hombre-máquina y pasarelas de borde.
Escalada de Ciberataques Contra Infraestructuras Críticas
Las amenazas centradas en OT están pasando del acceso oportunista hacia la interrupción deliberada de las operaciones industriales. Dragos identificó 26 grupos de amenazas centrados en OT en todo el mundo e informó que 11 estuvieron activos durante 2025, incluidos SYLVANITE, AZURITE y PYROXENE. El mismo informe identificó 119 grupos de ransomware que atacaron organizaciones industriales en 2025, frente a 80 en 2024, mientras que los ataques contra organizaciones industriales aumentaron un 64% interanual. CISA informó que actores afiliados a Irán modificaron la lógica de los controladores lógicos programables para desactivar las funciones de apagado y alarma y falsificar las pantallas de las interfaces hombre-máquina en instalaciones de agua, energía y gubernamentales de los Estados Unidos. Estos eventos hacen que los registros completos de activos sean esenciales, ya que un dispositivo no puede ser parcheado, segmentado o recuperado si no ha sido identificado.
Mandatos Regulatorios para la Visibilidad Continua de Activos
Los requisitos regulatorios están transformando la inteligencia de activos OT de una práctica de seguridad voluntaria a una obligación de cumplimiento documentada. La Hoja de Ruta CIP 2026 de NERC señaló que gran parte de la generación, transmisión y OT de equilibrio de red permanece fuera de la cobertura CIP de impacto medio y alto. La hoja de ruta respaldó el trabajo sobre monitoreo de seguridad de redes internas a través de CIP-015-2, que fue presentado ante FERC en febrero de 2026. La guía de ENISA de 2025 dirige a las entidades a utilizar herramientas de descubrimiento automatizado y seguimiento de activos, y reconoce los ajustes de configuración de las herramientas de gestión de activos como evidencia de cumplimiento. Estos requisitos amplían la demanda entre las empresas industriales que necesitan evidencia para NIS2, IEC 62443, ISO 27001 y revisiones de adquisición relacionadas.
Transformación Digital Industrial y Mantenimiento Predictivo
El mantenimiento predictivo depende de un registro continuo, preciso y contextualizado de los activos operativos. El componente de servicio de IA de IBM Maximo Application Suite versión 9.2.0 y el Copiloto Industrial de Siemens dependen de información de activos como versiones de firmware, historiales de calibración y rutas de comunicación. Los programas de IA industrial también requieren datos operativos confiables antes de que sus resultados puedan respaldar las decisiones de planta. Los operadores industriales no pueden aplicar estas herramientas de manera efectiva cuando sus datos de dispositivos están incompletos o desconectados entre los sistemas de planta. El mercado de OT Asset Intelligence proporciona información a nivel de activo que vincula las prioridades de mantenimiento con la condición y el rol del equipo. Esta necesidad genera demanda más allá de los programas de ciberseguridad, ya que el tiempo de actividad, las operaciones más seguras y la planificación del mantenimiento también requieren una base de datos establecida.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración e Implementación en Instalaciones Heredadas | -1.8% | Global, más agudo en Oriente Medio y África, América del Sur y mercados de Asia-Pacífico con restricciones de costos | Largo plazo (≥ 4 años) |
| Riesgo de Interrupción Operativa Durante el Despliegue del Descubrimiento | -1.2% | Global | Mediano plazo (2-4 años) |
| Fragmentación de Protocolos Propietarios e Interoperabilidad | -0.9% | Global, amplificado en Europa y América del Norte con alta presencia de sistemas heredados | Largo plazo (≥ 4 años) |
| Propiedad Incompleta de los Datos de Activos a Nivel de Planta | -0.6% | Global, más agudo en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración e Implementación en Instalaciones Heredadas
Las instalaciones industriales existentes pueden requerir un trabajo sustancial antes de que las herramientas de inteligencia de activos proporcionen una cobertura completa. Los activos de control más antiguos a menudo funcionan con conexiones en serie o protocolos propietarios, lo que hace que la integración sea más exigente que el despliegue en una instalación nueva. El análisis proporcionado situó el costo total de una modernización de 8 máquinas en 2 líneas de producción entre 150.000 y 250.000 USD para el primer sitio. Este costo incluye hardware, licencias de software y mano de obra de integración, mientras que los contratos con fabricantes de equipos originales pueden limitar los cambios en la topología de red. Los largos plazos de los proyectos y los presupuestos limitados de seguridad OT pueden retrasar las decisiones de compra antes de que los operadores lleguen a una discusión sobre el retorno de la inversión.
Riesgo de Interrupción Operativa Durante el Despliegue del Descubrimiento
El escaneo activo puede plantear preocupaciones operativas en entornos con controladores lógicos programables y módulos de red más antiguos. Muchas instalaciones continúan transportando tráfico de producción en vivo en conexiones DNP3 en serie, Modbus y CIP no autenticadas. NIST identificó el descubrimiento seguro y no disruptivo de activos OT como un desafío técnico que aún requiere arquitecturas de referencia.[1] El descubrimiento pasivo reduce la posibilidad de interrupción, pero puede pasar por alto dispositivos que no generan tráfico de red. La coordinación con los equipos de operaciones de planta añade tiempo a los despliegues porque la continuidad de la producción sigue siendo su responsabilidad principal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera mientras los Servicios Escalan Rápidamente
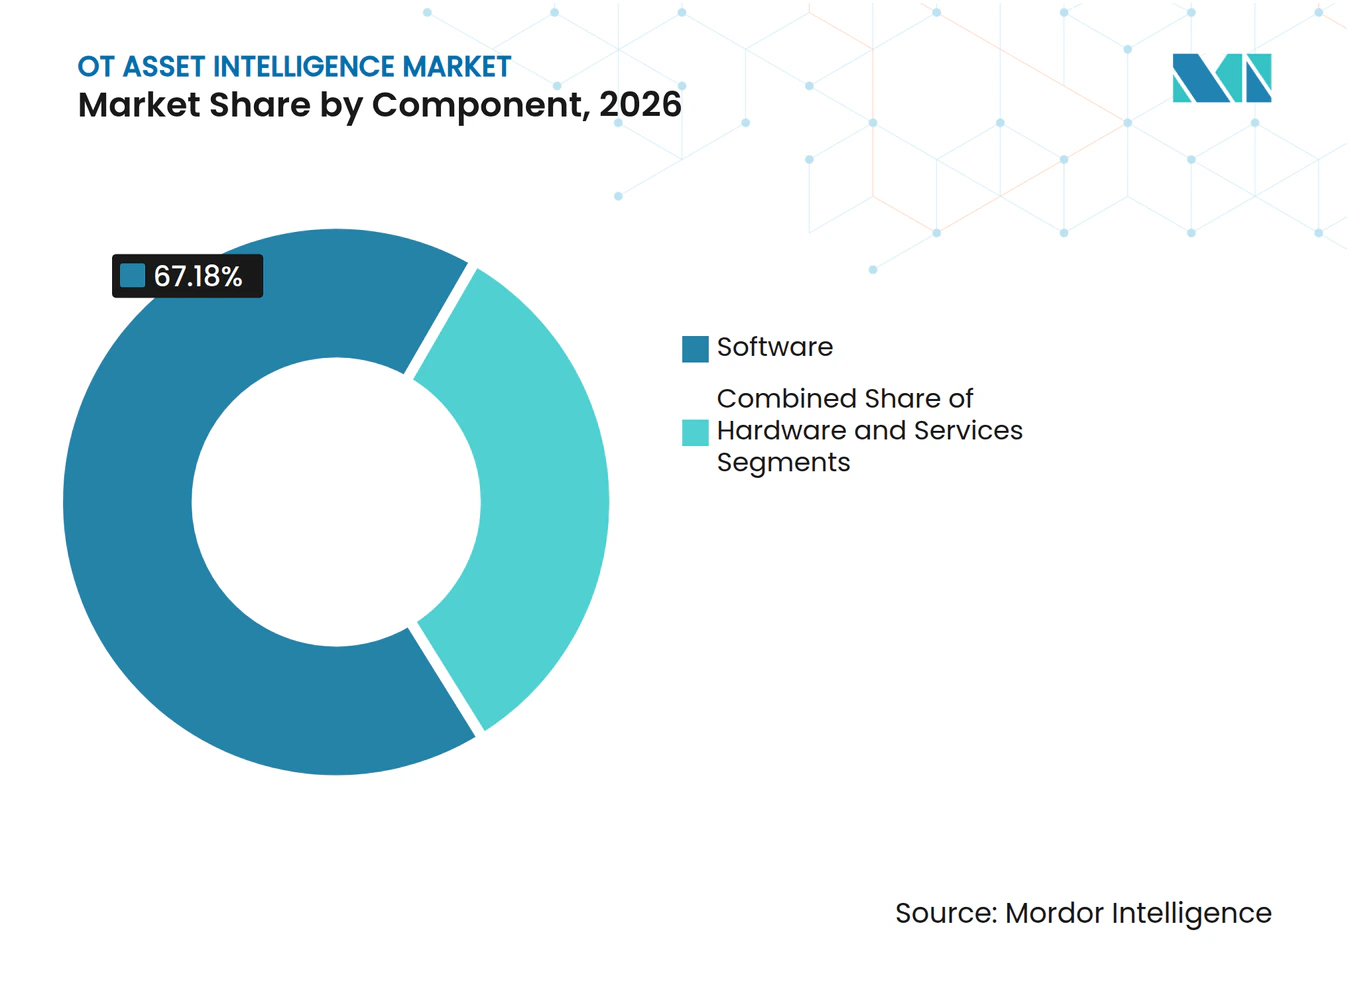
El software representó el 67,18% de la participación del mercado de OT Asset Intelligence en 2026. Esta posición refleja la demanda de plataformas que proporcionan contexto continuo de activos, enriquecimiento de vulnerabilidades y correlación de amenazas. La entrega por suscripción permite a los proveedores actualizar las bibliotecas de huellas digitales de dispositivos, los analizadores de protocolos y los indicadores de amenazas sin necesidad de una visita al sitio. Esa capacidad es importante en plantas donde las ventanas de mantenimiento y cambio de sistemas ocurren solo en intervalos programados. El hardware sigue siendo relevante para los derivadores de red pasivos y los sensores de seguridad industrial en entornos con separación física o segmentados.
Se proyecta que los servicios se expandan a una CAGR del 21,15% de 2027 a 2032, la tasa más rápida dentro de la división por componentes. Las organizaciones utilizan proveedores de servicios para el descubrimiento, la integración de sistemas y el monitoreo continuo cuando carecen de experiencia en protocolos OT. Forescout informó que el 49% de los encuestados identificó la priorización de vulnerabilidades como su tarea de seguridad más intensiva en mano de obra. Claroty presentó Claire en mayo de 2026 como un agente de seguridad de IA nativo de sistemas ciberfísicos que vincula el contexto de activos en tiempo real con la inteligencia de amenazas.[2] El lanzamiento muestra cómo la categoría se está extendiendo desde el inventario pasivo hacia la inteligencia operativa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación: El Despliegue Local se Consolida mientras la Nube Gana Impulso
Los despliegues locales representaron el 65,29% del tamaño del mercado de OT Asset Intelligence en 2026. Las normas de soberanía de datos, las condiciones de los fabricantes de equipos originales y las políticas de separación física pueden impedir que los datos operativos salgan de la planta. La energía, el petróleo y el gas, y la manufactura adyacente a la defensa a menudo mantienen este enfoque porque gestionan sistemas de producción sensibles. La participación indica que el momento de la migración sigue siendo una restricción importante incluso donde las capacidades en la nube están disponibles. Las arquitecturas híbridas están ganando relevancia porque retienen los datos operativos brutos en el sitio mientras dirigen metadatos y telemetría seleccionados hacia el análisis en la nube.
Se proyecta que el despliegue en la nube se expanda a una CAGR del 21,48% de 2027 a 2032. La opción en la nube puede proporcionar análisis centralizados para grandes patrimonios OT de múltiples sitios sin requerir que cada sitio operativo reconstruya sus redes. La actualización de la plataforma 4D de Forescout de marzo de 2026 añadió segmentación nativa en la nube y sin agentes para entornos híbridos de TI, OT, IoT e IoMT. La empresa declaró que la plataforma admitía el modelado de zonas basado en identidad y atributos sin rediseño de red. Este enfoque puede reducir el tiempo de incorporación mientras preserva las restricciones a nivel de planta.
Por Aplicación: La Gestión de Inventario Sustenta Todo lo Demás mientras la Respuesta a Amenazas Escala
La gestión de inventario de activos representó el 51,49% del tamaño del mercado de OT Asset Intelligence en 2026. Se requiere un registro preciso de dispositivos antes de que la evaluación de vulnerabilidades, los informes de cumplimiento y los flujos de trabajo de detección puedan funcionar de manera confiable. La guía de inventario de activos de CISA describe el inventario como una base para las prácticas de ciberseguridad en toda la infraestructura crítica. Las herramientas de inventario registran la identidad, el rol, la conexión y la exposición de los controladores y activos relacionados. Este caso de uso sigue siendo central porque establece la línea de base para todas las decisiones de seguridad posteriores.
Se proyecta que la detección y respuesta a amenazas se expanda a una CAGR del 20,86% de 2027 a 2032. Dragos declaró que el 25% de las vulnerabilidades de los sistemas de control industrial tenían puntuaciones CVSS incorrectas, lo que subraya la necesidad de evaluar la exposición en el contexto operativo de un activo. La evaluación de vulnerabilidades y la gestión del cumplimiento evolucionan junto con el inventario, ya que las regulaciones requieren evidencia documentada de riesgo y remediación. El monitoreo de redes, la detección de anomalías y el acceso remoto seguro se incluyen cada vez más en plataformas más amplias. Forescout encontró que el 57% de los encuestados utilizaba más de 3 herramientas de visibilidad separadas, lo que crea presión para reducir los conjuntos de herramientas fragmentadas.
Por Tamaño de Organización: Las Grandes Empresas Dominan mientras las Pymes Ingresan a Escala
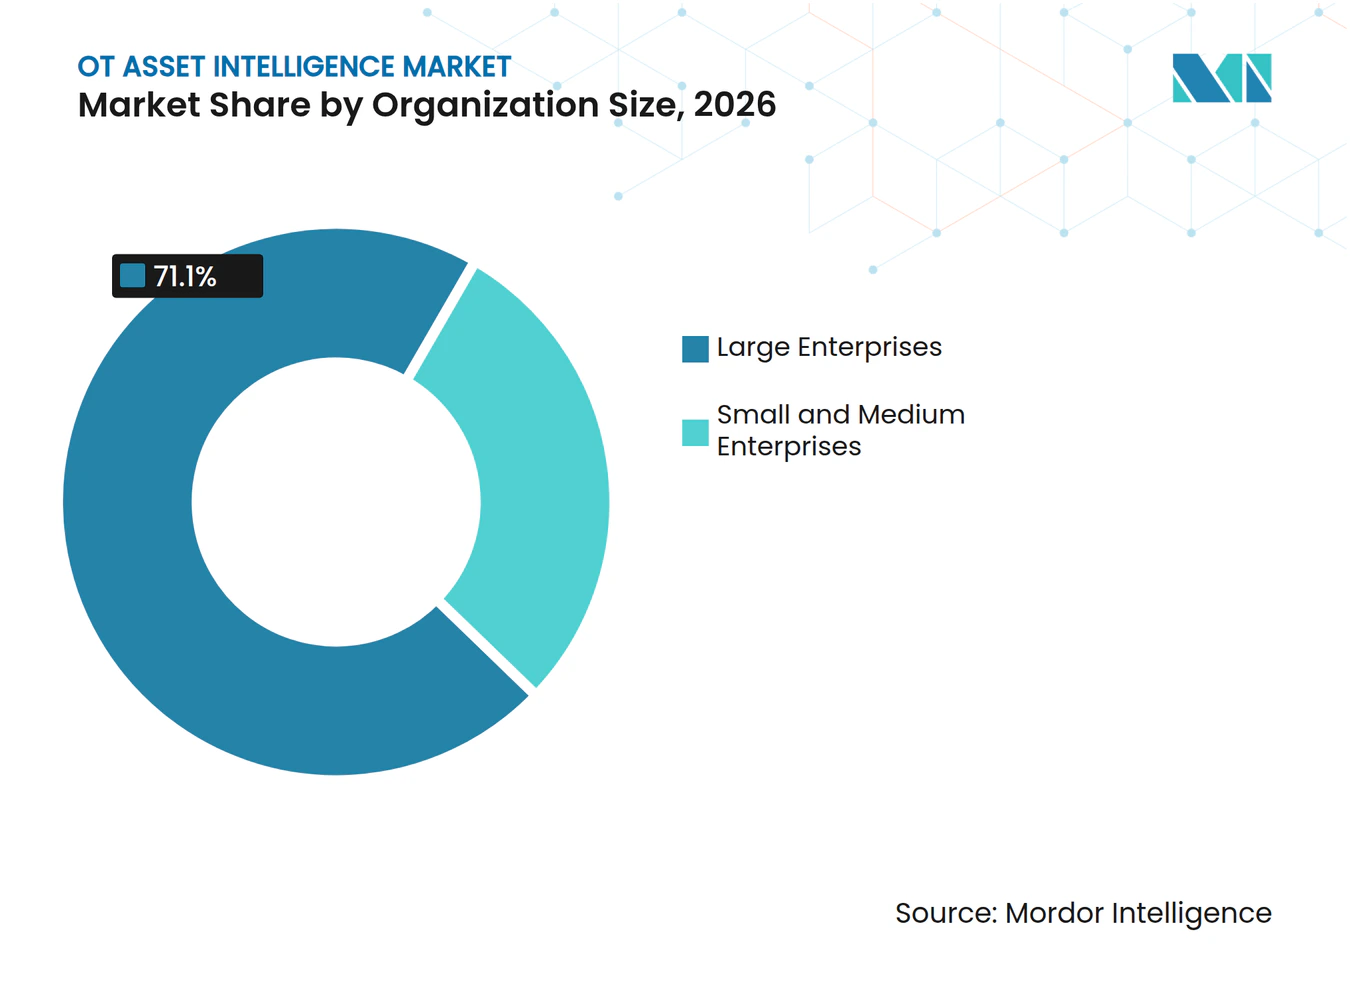
Las grandes empresas representaron el 71,10% de la participación del mercado en 2026. Los patrimonios OT de múltiples sitios, los presupuestos dedicados de ciberseguridad y las estructuras formales de gobernanza respaldan el despliegue en diversos entornos industriales. Los grandes operadores también tienen una mayor necesidad de coordinar la visibilidad entre plantas, redes y equipos de seguridad. Su escala respalda la adquisición de plataformas integradas y servicios gestionados especializados. La industria de OT Asset Intelligence, por lo tanto, tiene su mayor base instalada entre organizaciones con huellas operativas complejas.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 21,81% de 2027 a 2032. Las obligaciones de la cadena de suministro bajo NIS2 pueden incorporar a los proveedores dependientes de OT en los programas de seguridad antes de que de otro modo invertirían en ellos. Esto es especialmente relevante para las empresas industriales sensibles al precio que necesitan un punto de partida práctico para el descubrimiento de activos. Tenable lanzó VM-Native OT Discovery en abril de 2026 dentro de Tenable One, describiéndolo como una solución que proporciona descubrimiento de OT e IoT sin sobrecarga adicional de TI. Las herramientas de menor fricción pueden ayudar a los operadores más pequeños a adoptar capacidades de visibilidad sin un gran proyecto de infraestructura.

Por Industria de Usuario Final: La Manufactura Ancla la Demanda mientras el Sector del Agua Acelera
La manufactura industrial representó el 28,41% de la participación del mercado en 2026. Los fabricantes operan densas poblaciones de dispositivos OT y enfrentan consecuencias financieras directas cuando la producción se detiene inesperadamente. Los programas de Industria 4.0 también están conectando los sistemas de producción con los procesos empresariales a un ritmo más rápido. Mitsubishi Electric completó su adquisición de Nozomi Networks en 2025 con una valoración de 950 millones de USD, vinculando la visibilidad OT con las capacidades de automatización industrial. La manufactura, por lo tanto, sigue siendo la mayor base de usuarios finales del mercado de OT Asset Intelligence.
Se proyecta que el agua y las aguas residuales se expandan a una CAGR del 20,19% de 2027 a 2032. El FBI y la EPA advirtieron en julio de 2026 que actores maliciosos estaban atacando controladores lógicos programables con acceso a internet en sistemas de agua y aguas residuales. CISA emitió orientación relacionada para el sector en la misma fecha. La energía y los servicios públicos, el petróleo y el gas, y el transporte y la logística también generan demanda porque sus activos son altamente críticos. La atención médica, las ciencias de la vida, los productos químicos y los petroquímicos impulsan la demanda, mientras que el descubrimiento pasivo ayuda a preservar la seguridad de los procesos.
Análisis Geográfico
América del Norte representó el 35,66% de la participación del mercado de OT Asset Intelligence en 2026. La región combina una densa infraestructura crítica, una adquisición madura de ciberseguridad y obligaciones de cumplimiento que hacen de la visibilidad de activos un requisito práctico. FERC aprobó 11 estándares de confiabilidad NERC CIP modificados en marzo de 2026, respaldando la modernización de las empresas de servicios públicos en torno a la virtualización y las nuevas tecnologías. NERC también identificó una gran población de OT de generación y transmisión fuera de la cobertura CIP de mayor impacto. Los Estados Unidos lideran la demanda regional, mientras que el sector energético de Canadá contribuye con oportunidades adicionales.
Europa está moldeada por los requisitos de NIS2 que cubren entornos de energía, transporte, agua y manufactura. La guía de ENISA vincula la evidencia de gestión de riesgos con las prácticas de descubrimiento y seguimiento de activos.[3] Los sectores de manufactura y química de Alemania son las principales fuentes de demanda a nivel de país porque el cumplimiento requiere registros de activos confiables. La fecha límite de auditoría del 30 de junio de 2026 aceleró las adquisiciones entre las pequeñas y medianas empresas industriales. El Reino Unido, Francia e Italia conforman el siguiente nivel de demanda europea, respaldados por requisitos de seguridad específicos del sector.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 20,54% de 2027 a 2032. El programa de Internet Industrial de las Cosas de China, la expansión de la manufactura inteligente de India y el enfoque en la seguridad de fábricas de Japón respaldan la demanda regional. Los clústeres de semiconductores y automotrices de Corea del Sur y los sectores de energía y minería de Australia también requieren una mayor visibilidad OT. La oportunidad de América del Sur está vinculada a los sistemas de energía y agronegocios de Brasil. Arabia Saudita y los Emiratos Árabes Unidos respaldan la demanda en Oriente Medio a través de la modernización del petróleo y el gas, mientras que Sudáfrica y Nigeria lideran la adopción temprana en energía y servicios públicos en toda África.
Panorama Competitivo
Concentración del Mercado
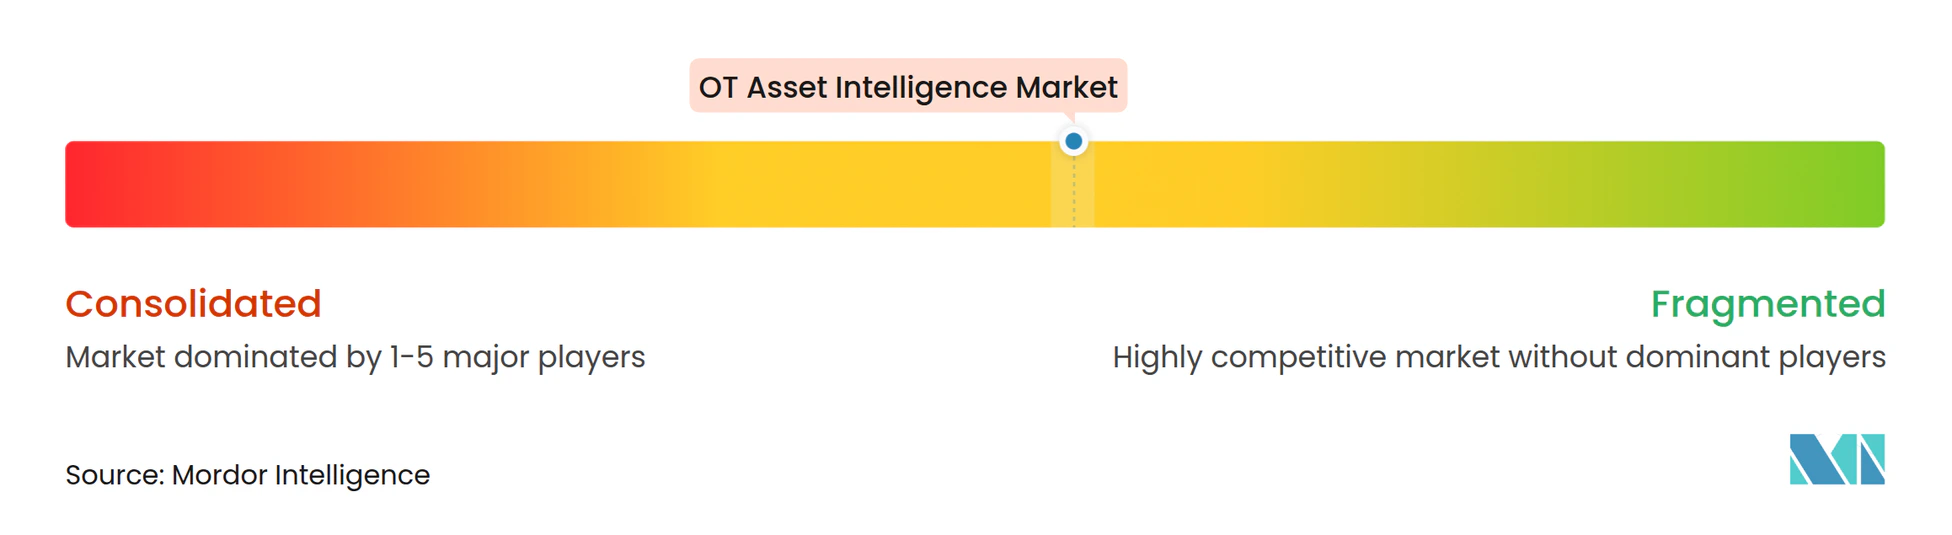
El mercado de OT Asset Intelligence se está consolidando a medida que las empresas más grandes incorporan la visibilidad en portafolios tecnológicos más amplios. ServiceNow anunció un acuerdo para adquirir Armis por 7,75 mil millones de USD, añadiendo inteligencia de activos a su plataforma de flujos de trabajo. Mitsubishi Electric adquirió Nozomi Networks por 950 millones de USD, vinculando la visibilidad OT con la automatización industrial. Accenture anunció acuerdos para una participación mayoritaria en Dragos y para adquirir runZero y NetRise por un valor empresarial combinado de 4,175 mil millones de USD.[4] Estas transacciones indican que la inteligencia de activos se está agrupando cada vez más con la automatización de flujos de trabajo, la automatización industrial y los servicios profesionales.
Claroty y el portafolio de Dragos son plataformas especializadas clave en el extremo superior de la categoría. Claroty obtuvo 150 millones de USD en financiamiento de la Serie F en enero de 2026 e informó un aumento del 80% en la valoración desde su financiamiento de marzo de 2024. TXOne Networks, Radiflow, OPSWAT, Industrial Defender, SIGA OT Solutions y OTbase compiten centrándose en mercados verticales y necesidades específicas de despliegue OT. Forescout posiciona la inteligencia de activos como punto de entrada hacia una seguridad de red más amplia y acceso de confianza cero. Los proveedores que combinan visibilidad con priorización y flujos de trabajo operativos pueden satisfacer la demanda de los compradores de menos herramientas desconectadas.
Las transacciones recientes hacen que las comparaciones directas de participación de empresas sean menos útiles porque la propiedad de las plataformas está cambiando rápidamente. El borrador no proporciona una participación combinada para los principales proveedores, por lo que no hay ningún cálculo de concentración basado en la participación real de los proveedores disponible. Los compradores pueden elegir entre proveedores especializados de OT, proveedores de seguridad más amplios, empresas de automatización industrial y proveedores orientados a servicios. Esta variedad preserva la competencia, incluso cuando las adquisiciones de alto valor aumentan los recursos detrás de las plataformas líderes. Las empresas aún deben demostrar un descubrimiento seguro, cobertura de protocolos heredados e integración práctica con las operaciones de planta para ganar despliegues.
Líderes de la Industria de OT Asset Intelligence
-
Claroty Ltd.
-
Nozomi Networks Inc.
-
Forescout Technologies, Inc.
-
Dragos, Inc.
-
Armis, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Dragos completó las adquisiciones de runZero y NetRise tras el cierre de la inversión mayoritaria de Accenture. La plataforma combinada ahora abarca la visibilidad de TI, OT, nube, cadena de suministro de software y firmware, con runZero extendiendo la gestión de inventario de activos y NetRise añadiendo la identificación de riesgos a nivel de firmware para el cumplimiento de NERC CIP, NIS2 y TSA.
- Septiembre de 2026: Nozomi Networks lanzó Nozomi Compass, una plataforma de gestión de activos y servicios nativa de OT que conecta el descubrimiento de vulnerabilidades a velocidad de IA con los flujos de trabajo manuales de remediación OT que le siguen. La plataforma reemplaza las herramientas de gestión de tickets orientadas a TI con flujos de trabajo nativos de OT, permitiendo la gestión de activos y servicios sin interrupciones operativas.
- Junio de 2026: Accenture anunció acuerdos para adquirir una participación mayoritaria en Dragos y participaciones del 100% en runZero y NetRise, con un valor empresarial combinado de 4,175 mil millones de USD. La entidad combinada reportó 208 millones de USD en ingresos recurrentes anuales a junio de 2026, un aumento del 53% interanual, con Dragos manteniendo su hoja de ruta de productos neutral respecto a los proveedores.
- Junio de 2026: Schneider Electric firmó un acuerdo definitivo para adquirir Cognite Holding B.V. en una transacción en efectivo valorada en 3,1 mil millones de USD. La plataforma Atlas AI de Cognite generó 170 millones de USD en ingresos en 2025 con un crecimiento del 36% en ingresos recurrentes anuales, proporcionando la capa de contextualización de datos industriales que sustenta el análisis avanzado de activos OT.
Alcance del Informe Global del Mercado de OT Asset Intelligence
El Mercado de OT Asset Intelligence comprende los ingresos generados por software, hardware y servicios que permiten el descubrimiento, inventario, monitoreo, contextualización y gestión de activos de tecnología operativa en entornos industriales. Estas soluciones permiten a las organizaciones obtener visibilidad sobre los activos OT conectados y no gestionados, evaluar vulnerabilidades, respaldar iniciativas de cumplimiento y mejorar la seguridad operativa. El mercado abarca tecnologías para identificar y clasificar dispositivos industriales, sistemas de control, redes y activos de campo. Las soluciones de OT Asset Intelligence ayudan a las organizaciones a mantener inventarios de activos precisos y respaldar las iniciativas de transformación digital. La demanda está impulsada por la creciente convergencia TI-OT y la necesidad de visibilidad continua de activos en toda la infraestructura crítica y las operaciones industriales.
El Informe del Mercado de OT Asset Intelligence está segmentado por Componente (Software, Hardware y Servicios), Modo de Implementación (Local, Nube e Híbrido), Aplicación (Gestión de Inventario de Activos, Evaluación de Vulnerabilidades, Gestión del Cumplimiento, Detección y Respuesta a Amenazas y Otras Aplicaciones), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Manufactura Industrial, Energía y Servicios Públicos, Petróleo y Gas, Transporte y Logística, Atención Médica y Ciencias de la Vida, Productos Químicos y Petroquímicos, Agua y Aguas Residuales y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Hardware |
| Servicios |
| Local |
| Nube |
| Híbrido |
| Gestión de Inventario de Activos |
| Evaluación de Vulnerabilidades |
| Gestión del Cumplimiento |
| Detección y Respuesta a Amenazas |
| Otras Aplicaciones |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Manufactura Industrial |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Transporte y Logística |
| Atención Médica y Ciencias de la Vida |
| Productos Químicos y Petroquímicos |
| Agua y Aguas Residuales |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Software | |
| Hardware | ||
| Servicios | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Híbrido | ||
| Por Aplicación | Gestión de Inventario de Activos | |
| Evaluación de Vulnerabilidades | ||
| Gestión del Cumplimiento | ||
| Detección y Respuesta a Amenazas | ||
| Otras Aplicaciones | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Manufactura Industrial | |
| Energía y Servicios Públicos | ||
| Petróleo y Gas | ||
| Transporte y Logística | ||
| Atención Médica y Ciencias de la Vida | ||
| Productos Químicos y Petroquímicos | ||
| Agua y Aguas Residuales | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de OT Asset Intelligence?
El tamaño del mercado de OT Asset Intelligence es de 4,71 mil millones de USD en 2026 y se prevé que alcance los 13,64 mil millones de USD para 2032, a una CAGR del 19,56% de 2027 a 2032.
¿Por qué las organizaciones industriales utilizan OT Asset Intelligence?
Proporciona un registro actualizado de dispositivos y su contexto, respaldando la segmentación, la priorización de vulnerabilidades, la evidencia de cumplimiento y la respuesta a incidentes.
¿Qué componente lidera la adopción de OT Asset Intelligence?
El software lidera con una participación del 67,18% en 2026 porque las plataformas pueden actualizar el contexto de activos y la información de seguridad de forma continua.
¿Qué sector de usuario final está creciendo más rápido?
Se proyecta que el agua y las aguas residuales se expandan a una CAGR del 20,19% hasta 2032, respaldado por la mayor preocupación por los sistemas de control expuestos.
¿Por qué muchas plantas mantienen el despliegue local?
El despliegue local representó el 65,29% de la participación en 2026 porque las políticas de separación física, las normas de datos y las condiciones de los equipos pueden limitar la conectividad en la nube.
¿Qué está impulsando la adopción entre las pequeñas y medianas empresas?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 21,81% a medida que las obligaciones de la cadena de suministro aumentan la necesidad de un descubrimiento práctico de activos.