
Taille et part du marché de l'intelligence des actifs OT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.58 Milliards de dollars |
| Taille du Marché (2032) | 13.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.56 % |
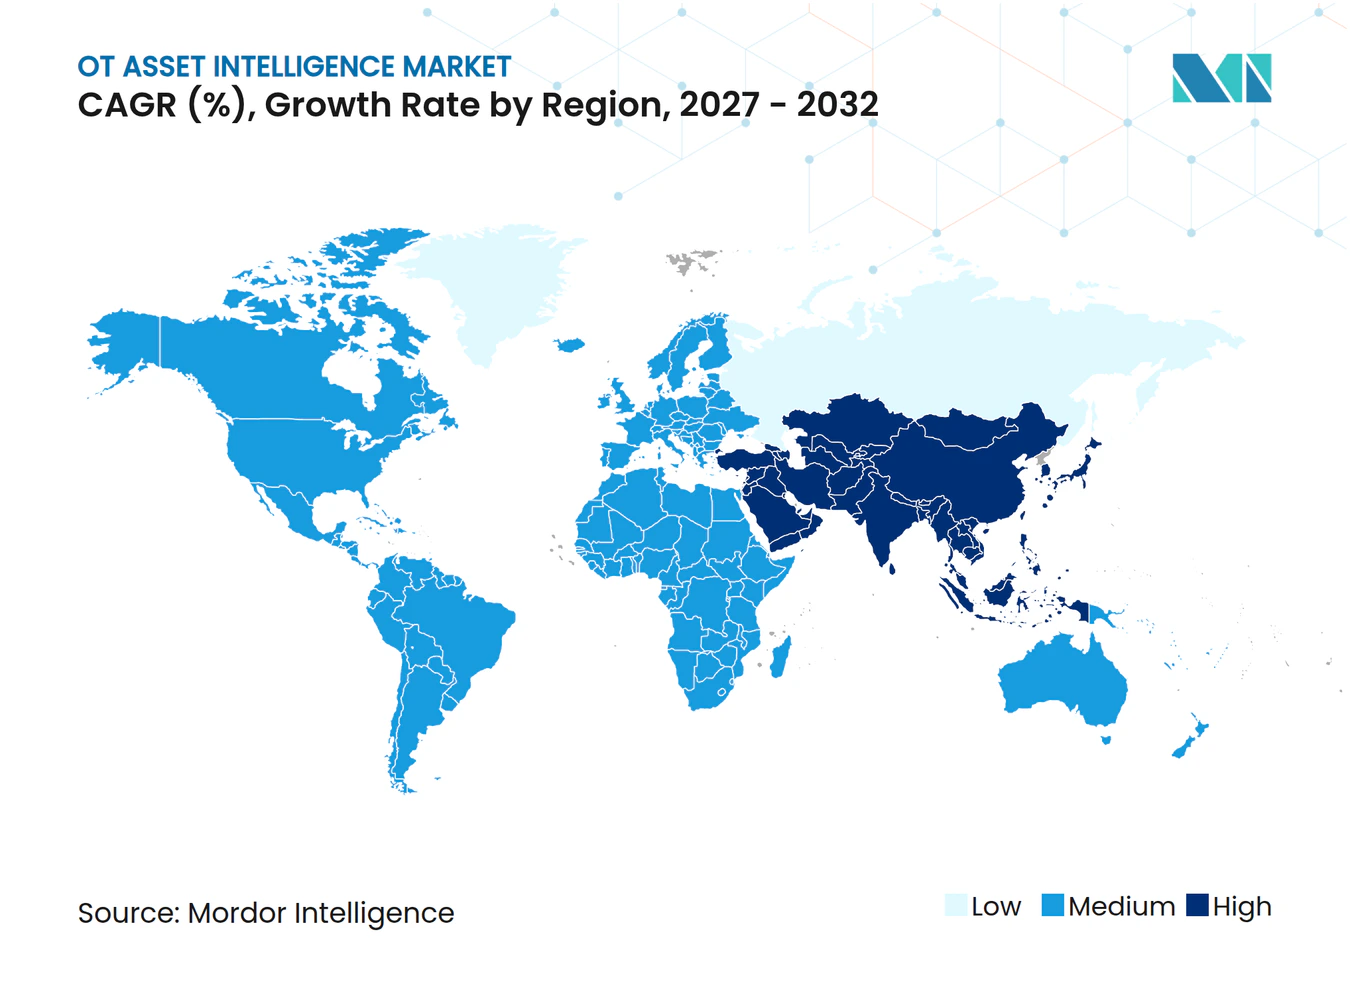
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intelligence des actifs OT par Mordor Intelligence
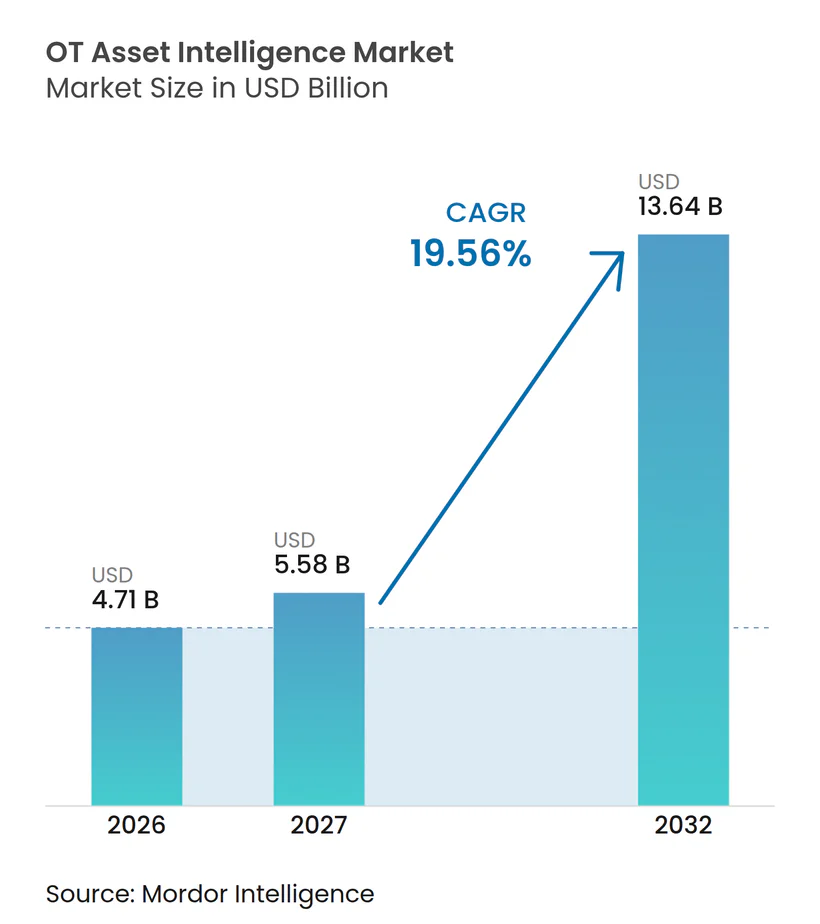
La taille du marché de l'intelligence des actifs OT est de 4,71 milliards USD en 2026 et devrait atteindre 13,64 milliards USD d'ici 2032, avec un CAGR de 19,56 % de 2027 à 2032. La demande augmente parce que les actifs industriels connectés rejoignent les réseaux d'entreprise plus rapidement que de nombreux opérateurs ne peuvent les identifier, les documenter et les protéger. Le marché de l'intelligence des actifs OT soutient la découverte continue des appareils, le contexte des actifs et la priorisation des risques, alors que les équipes d'approvisionnement font état d'une faible confiance dans la détection des menaces OT et IoT. La visibilité des actifs devient une exigence pratique pour la segmentation des réseaux, la réponse aux incidents, la gestion des vulnérabilités et la preuve de conformité. L'activité concurrentielle fait également évoluer le marché de l'intelligence des actifs OT vers des plateformes de sécurité, d'automatisation et de flux de travail plus larges, tandis que les acheteurs industriels continuent d'équilibrer l'analytique cloud avec les exigences de contrôle et de données au niveau de l'usine.
Points clés du rapport
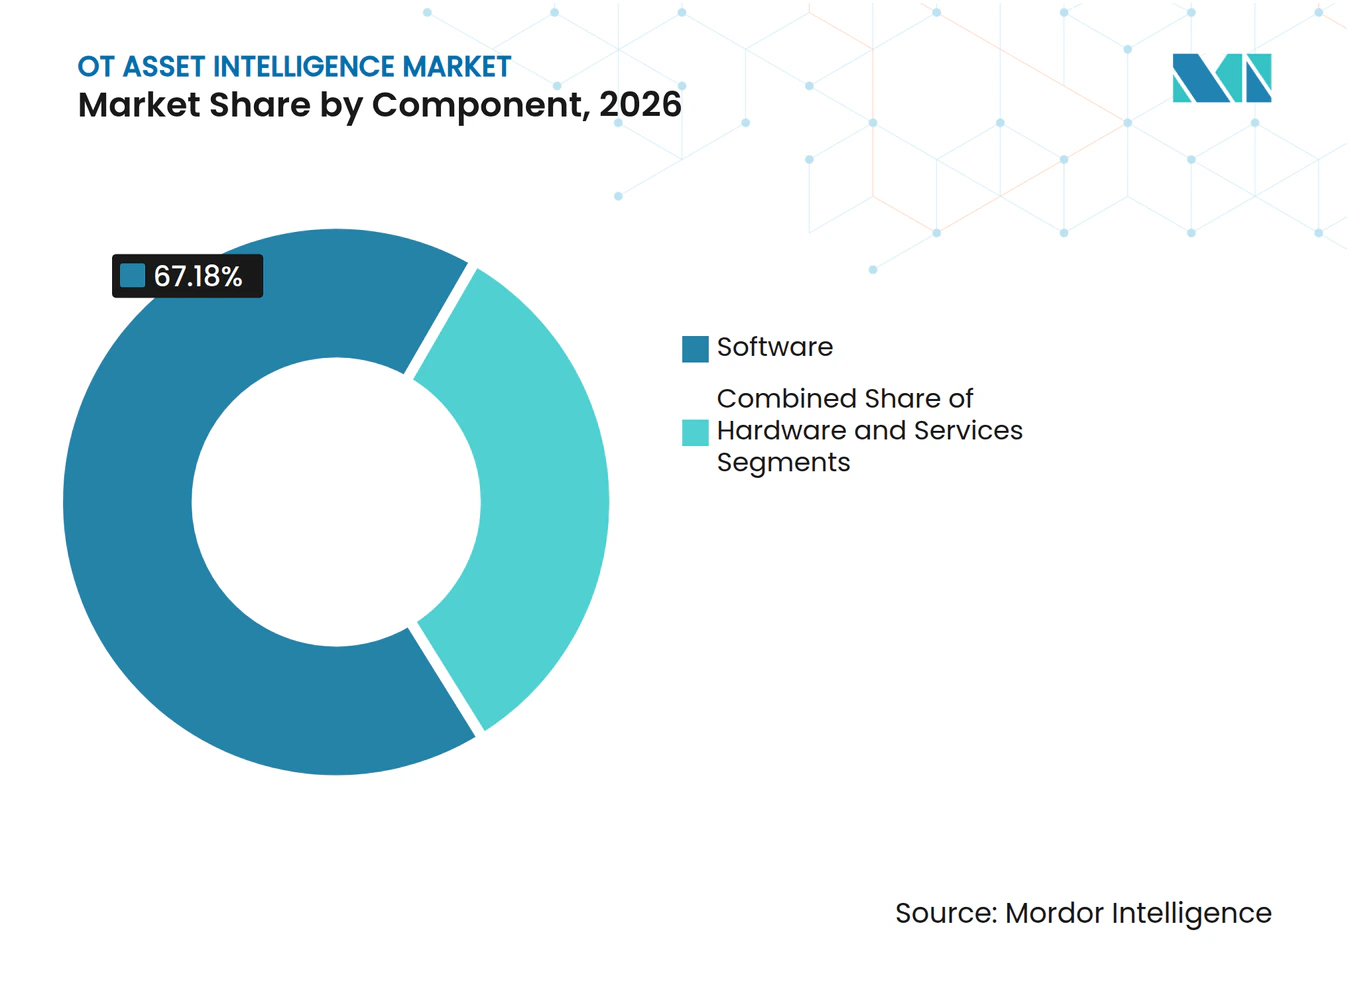
- Par composant, le logiciel détenait 67,18 % de la part du marché de l'intelligence des actifs OT en 2026, tandis que les services devraient se développer à un CAGR de 21,15 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site détenait 65,29 % de la part du marché de l'intelligence des actifs OT en 2026, tandis que le cloud devrait se développer à un CAGR de 21,48 % jusqu'en 2032.
- Par application, la gestion des inventaires d'actifs détenait 51,49 % de la part du marché de l'intelligence des actifs OT en 2026, tandis que la détection et la réponse aux menaces devraient se développer à un CAGR de 20,86 % jusqu'en 2032.
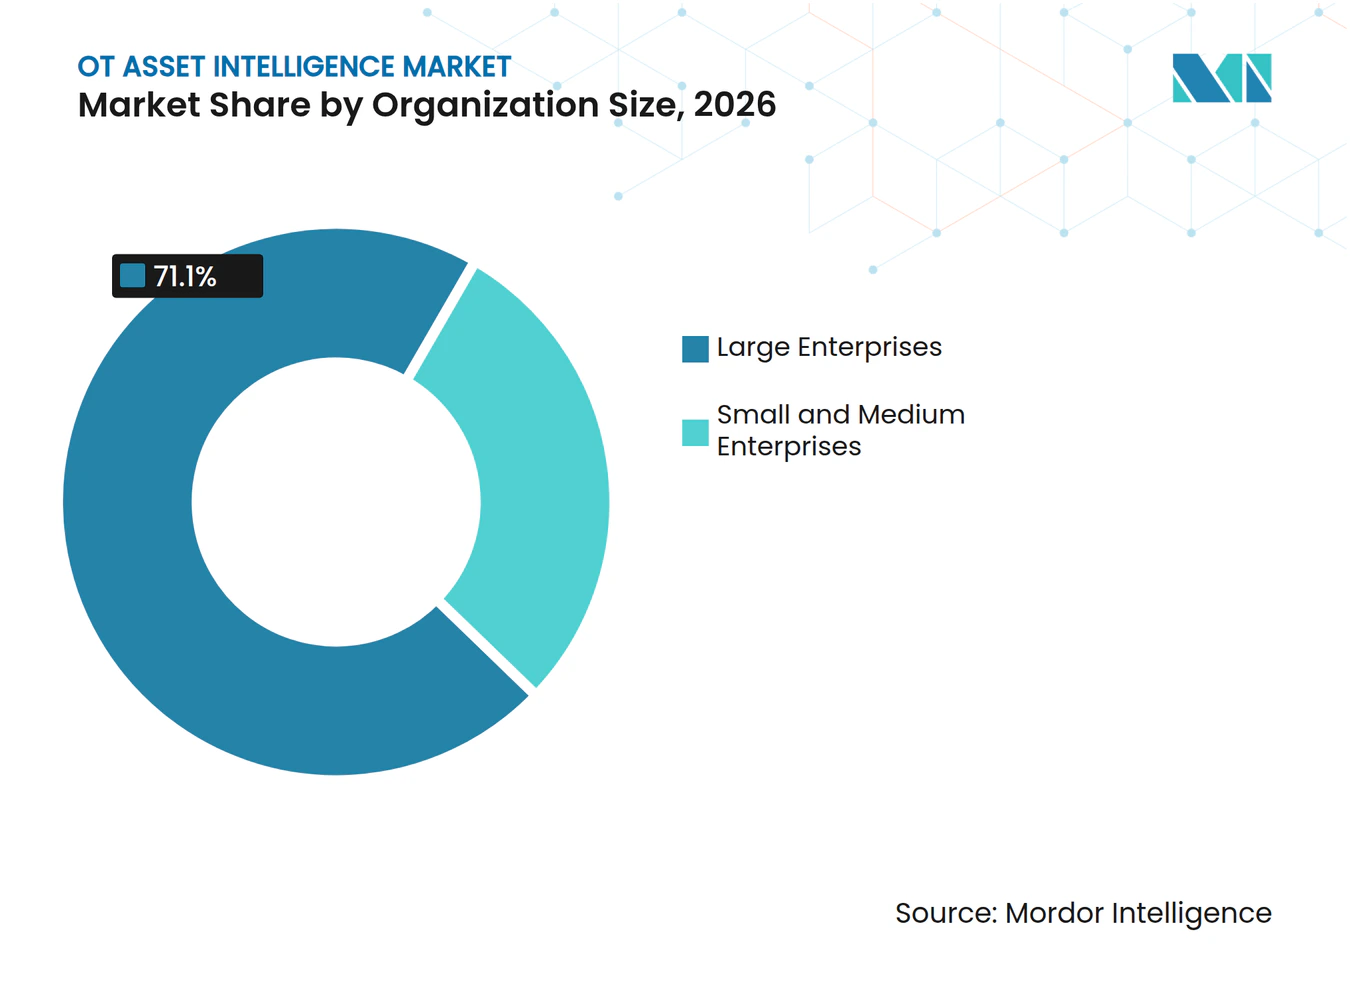
- Par taille d'organisation, les grandes entreprises détenaient 71,10 % de la part du marché de l'intelligence des actifs OT en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 21,81 % jusqu'en 2032.
- Par secteur d'utilisation final, la fabrication industrielle détenait 28,41 % de la part du marché de l'intelligence des actifs OT en 2026, tandis que le secteur de l'eau et des eaux usées devrait se développer à un CAGR de 20,19 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 35,66 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 20,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de l'intelligence des actifs OT
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Convergence IT-OT et actifs industriels connectés | +5.2% | Mondial | Long terme (≥ 4 ans) |
| Cyberattaques contre les infrastructures critiques | +4.8% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Mandats réglementaires en faveur d'une visibilité continue des actifs | +3.6% | Amérique du Nord et Europe principalement, mandats nationaux émergents en Asie-Pacifique | Moyen terme (2-4 ans) |
| Transformation numérique industrielle et maintenance prédictive | +3.1% | Asie-Pacifique en tête, suivie de l'Amérique du Nord et de l'Europe | Long terme (≥ 4 ans) |
| Découverte sensible aux protocoles des actifs anciens et non gérés | +2.0% | Mondial, plus aigu dans les régions à forte présence d'installations existantes en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Contextualisation des actifs pour une modernisation plus sûre des installations existantes | +1.5% | Amérique du Nord et Europe, avec des gains précoces au Japon, en Corée du Sud et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Convergence IT-OT et expansion des actifs industriels connectés
La convergence IT-OT rend un inventaire fiable des actifs nécessaire avant que les organisations puissent segmenter les réseaux, prioriser les vulnérabilités, rendre compte de la conformité ou répondre aux incidents. L'ISACA a déclaré que le marché combiné IT-OT est en bonne voie pour atteindre 1 trillion USD d'ici 2030, soulignant l'ampleur de l'intégration dans les secteurs de la fabrication, du pétrole et du gaz, des services publics et des transports. Trustwave a constaté que les personnes extérieures aux équipes d'ingénierie OT spécifiques à une ligne ne comprennent souvent pas pleinement la fonction des actifs OT. Les ingénieurs de terrain, les fabricants d'équipements d'origine et les projets de surveillance à distance peuvent ajouter des appareils sans disposer d'une base de référence complète et à jour. Le marché de l'intelligence des actifs OT comble donc un écart qui se creuse à mesure que les usines connectent davantage de contrôleurs, de systèmes de contrôle distribués, d'interfaces homme-machine et de passerelles périphériques.
Escalade des cyberattaques contre les infrastructures critiques
Les menaces axées sur l'OT évoluent d'un accès opportuniste vers une perturbation délibérée des opérations industrielles. Dragos a identifié 26 groupes de menaces axés sur l'OT dans le monde et a signalé que 11 étaient actifs en 2025, notamment SYLVANITE, AZURITE et PYROXENE. Le même rapport a identifié 119 groupes de rançongiciels ciblant des organisations industrielles en 2025, contre 80 en 2024, tandis que les attaques contre les organisations industrielles ont augmenté de 64 % d'une année sur l'autre. La CISA a signalé que des acteurs affiliés à l'Iran modifiaient la logique des automates programmables industriels pour désactiver les fonctions d'arrêt et d'alarme et falsifier les affichages des interfaces homme-machine dans des installations américaines d'eau, d'énergie et gouvernementales. Ces événements rendent les enregistrements complets des actifs essentiels, car un appareil ne peut pas être corrigé, segmenté ou récupéré s'il n'a pas été identifié.
Mandats réglementaires en faveur d'une visibilité continue des actifs
Les exigences réglementaires font évoluer l'intelligence des actifs OT d'une pratique de sécurité volontaire vers une obligation de conformité documentée. La feuille de route CIP 2026 de la NERC a noté qu'une grande partie de la production, du transport et de l'équilibrage du réseau OT reste en dehors de la couverture CIP à impact moyen et élevé. La feuille de route a soutenu les travaux sur la surveillance de la sécurité des réseaux internes via CIP-015-2, qui a été déposée auprès de la FERC en février 2026. Les orientations 2025 de l'ENISA demandent aux entités d'utiliser des outils de découverte automatisée et de suivi des actifs et reconnaît les paramètres de configuration des outils de gestion des actifs comme preuve de conformité. Ces exigences élargissent la demande parmi les entreprises industrielles qui ont besoin de preuves pour NIS2, IEC 62443, ISO 27001 et les examens d'approvisionnement connexes.
Transformation numérique industrielle et maintenance prédictive
La maintenance prédictive repose sur un enregistrement continu, précis et contextualisé des actifs opérationnels. La version 9.2.0 du composant de service d'IA de la suite d'applications Maximo d'IBM et l'Industrial Copilot de Siemens dépendent d'informations sur les actifs telles que les versions de micrologiciels, les historiques d'étalonnage et les chemins de communication. Les programmes d'IA industrielle nécessitent également des données opérationnelles fiables avant que leurs résultats puissent soutenir les décisions d'usine. Les opérateurs industriels ne peuvent pas appliquer ces outils efficacement lorsque leurs données d'appareils sont incomplètes ou déconnectées entre les systèmes d'usine. Le marché de l'intelligence des actifs OT fournit des informations au niveau des actifs qui relient les priorités de maintenance à l'état et au rôle des équipements. Ce besoin crée une demande au-delà des programmes de cybersécurité, car le temps de fonctionnement, la sécurité des opérations et la planification de la maintenance nécessitent également une base de données établie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de déploiement dans les installations existantes | -1.8% | Mondial, plus aigu au Moyen-Orient et en Afrique, en Amérique du Sud et dans les marchés d'Asie-Pacifique à contraintes budgétaires | Long terme (≥ 4 ans) |
| Risque de perturbation opérationnelle lors du déploiement de la découverte | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation des protocoles propriétaires et de l'interopérabilité | -0.9% | Mondial, amplifié dans les régions à forte présence d'installations existantes en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Propriété incomplète des données d'actifs au niveau de l'usine | -0.6% | Mondial, plus aigu au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de déploiement dans les installations existantes
Les installations industrielles existantes peuvent nécessiter un travail substantiel avant que les outils d'intelligence des actifs offrent une couverture complète. Les actifs de contrôle plus anciens fonctionnent souvent sur des connexions série ou des protocoles propriétaires, rendant l'intégration plus exigeante que le déploiement dans une nouvelle installation. L'analyse fournie a estimé le coût total pour une modernisation de 8 machines sur 2 lignes de production entre 150 000 et 250 000 USD pour le premier site. Ce coût comprend le matériel, les licences logicielles et la main-d'œuvre d'intégration, tandis que les contrats des fabricants d'équipements d'origine peuvent limiter les modifications de la topologie du réseau. Les longs délais de projet et les budgets limités de sécurité OT peuvent retarder les décisions d'achat avant que les opérateurs n'atteignent une discussion sur le retour sur investissement.
Risque de perturbation opérationnelle lors du déploiement de la découverte
L'analyse active peut poser des problèmes opérationnels dans les environnements dotés d'automates programmables industriels et de modules réseau plus anciens. De nombreuses installations continuent de transporter du trafic de production en direct sur des connexions série DNP3, Modbus et CIP non authentifiées. Le NIST a identifié la découverte sûre et non perturbatrice des actifs OT comme un défi technique qui nécessite encore des architectures de référence.[1] La découverte passive réduit le risque de perturbation, mais elle peut manquer des appareils qui ne génèrent pas de trafic réseau. La coordination avec les équipes d'exploitation de l'usine allonge les délais de déploiement, car la continuité de la production reste leur responsabilité principale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le logiciel est en tête tandis que les services progressent rapidement
Le logiciel détenait 67,18 % de la part du marché de l'intelligence des actifs OT en 2026. Cette position reflète la demande de plateformes offrant un contexte continu des actifs, un enrichissement des vulnérabilités et une corrélation des menaces. La livraison par abonnement permet aux fournisseurs de mettre à jour les bibliothèques d'empreintes digitales des appareils, les analyseurs de protocoles et les indicateurs de menaces sans visite sur site. Cette capacité est importante dans les usines où les fenêtres de maintenance et de modification des systèmes n'ont lieu qu'à des intervalles planifiés. Le matériel reste pertinent pour les prises réseau passives et les capteurs de sécurité industriels dans les environnements à espace d'air ou segmentés.
Les services devraient se développer à un CAGR de 21,15 % de 2027 à 2032, le taux le plus rapide au sein de la répartition par composant. Les organisations font appel à des prestataires de services pour la découverte, l'intégration des systèmes et la surveillance continue lorsqu'elles manquent d'expertise en protocoles OT. Forescout a signalé que 49 % des répondants ont identifié la priorisation des vulnérabilités comme leur tâche de sécurité la plus laborieuse. Claroty a introduit Claire en mai 2026 en tant qu'agent de sécurité IA natif des systèmes cyber-physiques qui relie le contexte des actifs en temps réel avec le renseignement sur les menaces.[2] Cette publication montre comment la catégorie s'étend de l'inventaire passif vers l'intelligence opérationnelle.



Par mode de déploiement : le déploiement sur site s'ancre tandis que le cloud prend de l'élan
Les déploiements sur site représentaient 65,29 % de la taille du marché de l'intelligence des actifs OT en 2026. Les règles de souveraineté des données, les conditions des fabricants d'équipements d'origine et les politiques d'espace d'air peuvent empêcher les données opérationnelles de quitter l'usine. L'énergie, le pétrole et le gaz, et la fabrication adjacente à la défense maintiennent souvent cette approche car ils gèrent des systèmes de production sensibles. La part indique que le calendrier de migration reste une contrainte majeure même là où les capacités cloud sont disponibles. Les architectures hybrides gagnent en pertinence car elles conservent les données opérationnelles brutes sur site tout en dirigeant les métadonnées et la télémétrie sélectionnées vers l'analytique cloud.
Le déploiement cloud devrait se développer à un CAGR de 21,48 % de 2027 à 2032. L'option cloud peut fournir une analytique centralisée pour les grands parcs OT multi-sites sans que chaque site opérationnel ait à reconstruire ses réseaux. La mise à jour de la plateforme 4D de Forescout en mars 2026 a ajouté une segmentation cloud native et sans agent pour les environnements IT, OT, IoT et IoMT hybrides. La société a déclaré que la plateforme prenait en charge la modélisation de zones basée sur l'identité et les attributs sans reconception du réseau. Cette approche peut réduire le temps d'intégration tout en préservant les restrictions au niveau de l'usine.
Par application : la gestion des inventaires sous-tend tout le reste tandis que la réponse aux menaces progresse
La gestion des inventaires d'actifs représentait 51,49 % de la taille du marché de l'intelligence des actifs OT en 2026. Un registre précis des appareils est nécessaire avant que l'évaluation des vulnérabilités, le reporting de conformité et les flux de travail de détection puissent fonctionner de manière fiable. Les orientations de la CISA sur l'inventaire des actifs décrivent l'inventaire comme un fondement des pratiques de cybersécurité dans les infrastructures critiques. Les outils d'inventaire enregistrent l'identité, le rôle, la connexion et l'exposition des contrôleurs et des actifs associés. Ce cas d'utilisation reste central car il établit la base de référence pour toutes les décisions de sécurité ultérieures.
La détection et la réponse aux menaces devraient se développer à un CAGR de 20,86 % de 2027 à 2032. Dragos a déclaré que 25 % des vulnérabilités des systèmes de contrôle industriel avaient des scores CVSS incorrects, soulignant la nécessité d'évaluer l'exposition dans le contexte opérationnel d'un actif. L'évaluation des vulnérabilités et la gestion de la conformité évoluent parallèlement à l'inventaire, car les réglementations exigent des preuves documentées des risques et des mesures correctives. La surveillance du réseau, la détection des anomalies et l'accès à distance sécurisé sont de plus en plus inclus dans des plateformes plus larges. Forescout a constaté que 57 % des répondants utilisaient plus de 3 outils de visibilité distincts, créant une pression pour réduire les ensembles d'outils fragmentés.
Par taille d'organisation : les grandes entreprises dominent tandis que les PME entrent à grande échelle
Les grandes entreprises détenaient 71,10 % de la part de marché en 2026. Les parcs OT multi-sites, les budgets de cybersécurité dédiés et les structures de gouvernance formelles soutiennent le déploiement dans des environnements industriels variés. Les grands opérateurs ont également un besoin plus fort de coordonner la visibilité entre les usines, les réseaux et les équipes de sécurité. Leur échelle soutient les achats de plateformes intégrées et de services gérés spécialisés. Le secteur de l'intelligence des actifs OT a donc sa plus grande base installée parmi les organisations ayant des empreintes opérationnelles complexes.
Les petites et moyennes entreprises devraient se développer à un CAGR de 21,81 % de 2027 à 2032. Les obligations de chaîne d'approvisionnement au titre de NIS2 peuvent amener les fournisseurs dépendants de l'OT dans des programmes de sécurité avant qu'ils n'y investiraient autrement. Cela est particulièrement pertinent pour les entreprises industrielles sensibles aux prix qui ont besoin d'un point de départ pratique pour la découverte des actifs. Tenable a lancé VM-Native OT Discovery en avril 2026 dans Tenable One, le décrivant comme offrant la découverte OT et IoT sans surcharge IT supplémentaire. Des outils moins contraignants peuvent aider les opérateurs plus petits à adopter des capacités de visibilité sans un grand projet d'infrastructure.

Par secteur d'utilisation final : la fabrication ancre la demande tandis que le secteur de l'eau s'accélère
La fabrication industrielle représentait 28,41 % de la part de marché en 2026. Les fabricants exploitent des populations denses d'appareils OT et font face à des conséquences financières directes lorsque la production s'arrête de manière inattendue. Les programmes Industrie 4.0 connectent également les systèmes de production avec les processus d'entreprise à un rythme plus rapide. Mitsubishi Electric a finalisé son acquisition de Nozomi Networks en 2025 à une valorisation de 950 millions USD, reliant la visibilité OT aux capacités d'automatisation industrielle. La fabrication reste donc la plus grande base d'utilisateurs finaux pour le marché de l'intelligence des actifs OT.
L'eau et les eaux usées devraient se développer à un CAGR de 20,19 % de 2027 à 2032. Le FBI et l'EPA ont averti en juillet 2026 que des acteurs malveillants ciblaient des automates programmables industriels connectés à Internet dans les systèmes d'eau et d'eaux usées. La CISA a publié des orientations connexes pour le secteur à la même date. L'énergie et les services publics, le pétrole et le gaz, et le transport et la logistique créent également de la demande car leurs actifs sont hautement critiques. Les soins de santé, les sciences de la vie, les produits chimiques et les pétrochimiques stimulent la demande, tandis que la découverte passive contribue à préserver la sécurité des processus.
Analyse géographique
L'Amérique du Nord détenait 35,66 % de la part du marché de l'intelligence des actifs OT en 2026. La région combine une infrastructure critique dense, des achats de cybersécurité matures et des obligations de conformité qui font de la visibilité des actifs une exigence pratique. La FERC a approuvé 11 normes de fiabilité NERC CIP modifiées en mars 2026, soutenant la modernisation des services publics autour de la virtualisation et des nouvelles technologies. La NERC a également identifié une grande population de production et de transport OT en dehors de la couverture CIP à impact plus élevé. Les États-Unis sont en tête de la demande régionale, tandis que le secteur énergétique canadien contribue à des opportunités supplémentaires.
L'Europe est façonnée par les exigences NIS2 qui couvrent les environnements énergétiques, de transport, d'eau et de fabrication. Les orientations de l'ENISA relient les preuves de gestion des risques aux pratiques de découverte et de suivi des actifs.[3] Les secteurs de la fabrication et de la chimie en Allemagne sont des sources majeures de demande au niveau national car la conformité exige des enregistrements fiables des actifs. La date limite d'audit du 30 juin 2026 a accéléré les achats parmi les petites et moyennes entreprises industrielles. Le Royaume-Uni, la France et l'Italie constituent le prochain niveau de la demande européenne, soutenu par des exigences de sécurité spécifiques aux secteurs.
L'Asie-Pacifique devrait se développer à un CAGR de 20,54 % de 2027 à 2032. Le programme d'Internet industriel des objets de la Chine, l'expansion de la fabrication intelligente en Inde et l'accent mis par le Japon sur la sécurité des usines soutiennent la demande régionale. Les clusters de semi-conducteurs et d'automobile de la Corée du Sud et les secteurs de l'énergie et des mines en Australie nécessitent également une visibilité OT renforcée. L'opportunité en Amérique du Sud est liée aux systèmes énergétiques et agroalimentaires du Brésil. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande au Moyen-Orient grâce à la modernisation du pétrole et du gaz, tandis que l'Afrique du Sud et le Nigeria mènent l'adoption précoce dans l'énergie et les services publics à travers l'Afrique.
Paysage concurrentiel
Concentration du Marché
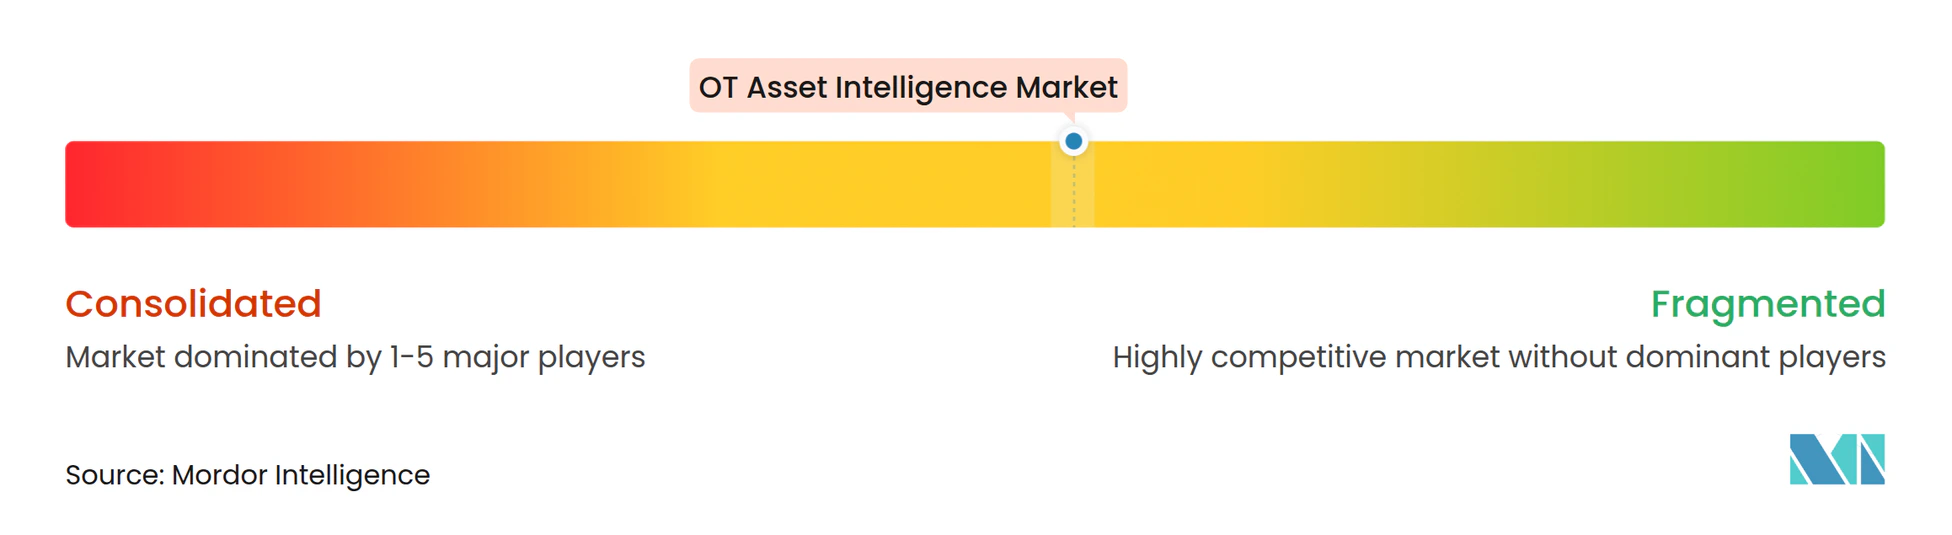
Le marché de l'intelligence des actifs OT se consolide à mesure que les grandes entreprises intègrent la visibilité dans des portefeuilles technologiques plus larges. ServiceNow a annoncé un accord pour acquérir Armis pour 7,75 milliards USD, ajoutant l'intelligence des actifs à sa plateforme de flux de travail. Mitsubishi Electric a acquis Nozomi Networks pour 950 millions USD, reliant la visibilité OT à l'automatisation industrielle. Accenture a annoncé des accords pour une participation majoritaire dans Dragos et pour acquérir runZero et NetRise pour une valeur d'entreprise combinée de 4,175 milliards USD.[4] Ces transactions indiquent que l'intelligence des actifs est de plus en plus associée à l'automatisation des flux de travail, à l'automatisation industrielle et aux services professionnels.
Claroty et le portefeuille Dragos sont des plateformes spécialisées clés dans le haut de gamme de la catégorie. Claroty a obtenu 150 millions USD lors d'un financement de série F en janvier 2026 et a signalé une augmentation de 80 % de sa valorisation depuis son financement de mars 2024. TXOne Networks, Radiflow, OPSWAT, Industrial Defender, SIGA OT Solutions et OTbase se font concurrence en se concentrant sur les marchés verticaux et les besoins spécifiques de déploiement OT. Forescout positionne l'intelligence des actifs comme un point d'entrée vers une sécurité réseau plus large et un accès zéro confiance. Les fournisseurs qui combinent la visibilité avec la priorisation et les flux de travail opérationnels peuvent répondre à la demande des acheteurs pour moins d'outils déconnectés.
Les transactions récentes rendent les comparaisons directes de parts de marché entre entreprises moins utiles car la propriété des plateformes évolue rapidement. Le projet ne fournit pas de part combinée pour les principaux fournisseurs, de sorte qu'aucun calcul de concentration basé sur la part réelle des fournisseurs n'est disponible. Les acheteurs peuvent choisir parmi des fournisseurs OT spécialisés, des fournisseurs de sécurité plus larges, des entreprises d'automatisation industrielle et des fournisseurs axés sur les services. Cette variété préserve le choix concurrentiel, même si les acquisitions à haute valeur augmentent les ressources derrière les plateformes leaders. Les entreprises doivent encore démontrer une découverte sûre, une couverture des protocoles hérités et une intégration pratique avec les opérations d'usine pour remporter des déploiements.
Leaders du secteur de l'intelligence des actifs OT
-
Claroty Ltd.
-
Nozomi Networks Inc.
-
Forescout Technologies, Inc.
-
Dragos, Inc.
-
Armis, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Dragos a finalisé les acquisitions de runZero et NetRise à la suite de la clôture de l'investissement majoritaire d'Accenture. La plateforme combinée couvre désormais la visibilité IT, OT, cloud, chaîne d'approvisionnement logicielle et micrologiciel, runZero étendant la gestion des inventaires d'actifs et NetRise ajoutant la détection des risques au niveau du micrologiciel pour la conformité NERC CIP, NIS2 et TSA.
- Septembre 2026 : Nozomi Networks a lancé Nozomi Compass, une plateforme de gestion des actifs et des services native OT reliant la découverte des vulnérabilités à la vitesse de l'IA avec les flux de travail de remédiation OT manuels qui s'ensuivent. La plateforme remplace les outils de gestion des tickets orientés IT par des flux de travail natifs OT, permettant la gestion des actifs et des services sans perturbation opérationnelle.
- Juin 2026 : Accenture a annoncé des accords pour acquérir une participation majoritaire dans Dragos et des participations à 100 % dans runZero et NetRise, avec une valeur d'entreprise combinée de 4,175 milliards USD. L'entité combinée a déclaré 208 millions USD de revenus récurrents annuels en juin 2026, en hausse de 53 % d'une année sur l'autre, Dragos conservant sa feuille de route produit neutre vis-à-vis des fournisseurs.
- Juin 2026 : Schneider Electric a conclu un accord définitif pour acquérir Cognite Holding B.V. dans le cadre d'une transaction entièrement en numéraire évaluée à 3,1 milliards USD. La plateforme Atlas AI de Cognite a généré 170 millions USD de revenus en 2025 avec une croissance ARR de 36 %, fournissant la couche de contextualisation des données industrielles qui sous-tend l'analytique avancée des actifs OT.
Périmètre du rapport mondial sur le marché de l'intelligence des actifs OT
Le marché de l'intelligence des actifs OT comprend les revenus générés par les logiciels, le matériel et les services qui permettent la découverte, l'inventaire, la surveillance, la contextualisation et la gestion des actifs de technologie opérationnelle dans les environnements industriels. Ces solutions permettent aux organisations d'obtenir une visibilité sur les actifs OT connectés et non gérés, d'évaluer les vulnérabilités, de soutenir les initiatives de conformité et d'améliorer la sécurité opérationnelle. Le marché englobe les technologies d'identification et de classification des appareils industriels, des systèmes de contrôle, des réseaux et des actifs de terrain. Les solutions d'intelligence des actifs OT aident les organisations à maintenir des inventaires d'actifs précis et à soutenir les initiatives de transformation numérique. La demande est portée par la convergence IT-OT croissante et le besoin d'une visibilité continue des actifs dans les infrastructures critiques et les opérations industrielles.
Le rapport sur le marché de l'intelligence des actifs OT est segmenté par composant (logiciel, matériel et services), mode de déploiement (sur site, cloud et hybride), application (gestion des inventaires d'actifs, évaluation des vulnérabilités, gestion de la conformité, détection et réponse aux menaces, et autres applications), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (fabrication industrielle, énergie et services publics, pétrole et gaz, transport et logistique, soins de santé et sciences de la vie, produits chimiques et pétrochimiques, eau et eaux usées, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciel |
| Matériel |
| Services |
| Sur site |
| Cloud |
| Hybride |
| Gestion des inventaires d'actifs |
| Évaluation des vulnérabilités |
| Gestion de la conformité |
| Détection et réponse aux menaces |
| Autres applications |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Fabrication industrielle |
| Énergie et services publics |
| Pétrole et gaz |
| Transport et logistique |
| Soins de santé et sciences de la vie |
| Produits chimiques et pétrochimiques |
| Eau et eaux usées |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par composant | Logiciel | |
| Matériel | ||
| Services | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Hybride | ||
| Par application | Gestion des inventaires d'actifs | |
| Évaluation des vulnérabilités | ||
| Gestion de la conformité | ||
| Détection et réponse aux menaces | ||
| Autres applications | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Fabrication industrielle | |
| Énergie et services publics | ||
| Pétrole et gaz | ||
| Transport et logistique | ||
| Soins de santé et sciences de la vie | ||
| Produits chimiques et pétrochimiques | ||
| Eau et eaux usées | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'intelligence des actifs OT ?
La taille du marché de l'intelligence des actifs OT est de 4,71 milliards USD en 2026 et devrait atteindre 13,64 milliards USD d'ici 2032, à un CAGR de 19,56 % de 2027 à 2032.
Pourquoi les organisations industrielles utilisent-elles l'intelligence des actifs OT ?
Elle fournit un enregistrement actualisé des appareils et de leur contexte, soutenant la segmentation, la priorisation des vulnérabilités, les preuves de conformité et la réponse aux incidents.
Quel composant est en tête de l'adoption de l'intelligence des actifs OT ?
Le logiciel est en tête avec une part de 67,18 % en 2026 car les plateformes peuvent mettre à jour le contexte des actifs et les informations de sécurité en continu.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
L'eau et les eaux usées devraient se développer à un CAGR de 20,19 % jusqu'en 2032, soutenu par une préoccupation accrue concernant les systèmes de contrôle exposés.
Pourquoi de nombreuses usines conservent-elles le déploiement sur site ?
Le déploiement sur site détenait une part de 65,29 % en 2026 car les politiques d'espace d'air, les règles sur les données et les conditions des équipements peuvent limiter la connectivité cloud.
Qu'est-ce qui stimule l'adoption parmi les petites et moyennes entreprises ?
Les petites et moyennes entreprises devraient croître à un CAGR de 21,81 % à mesure que les obligations de chaîne d'approvisionnement augmentent le besoin d'une découverte pratique des actifs.