
整形外科用消耗品市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
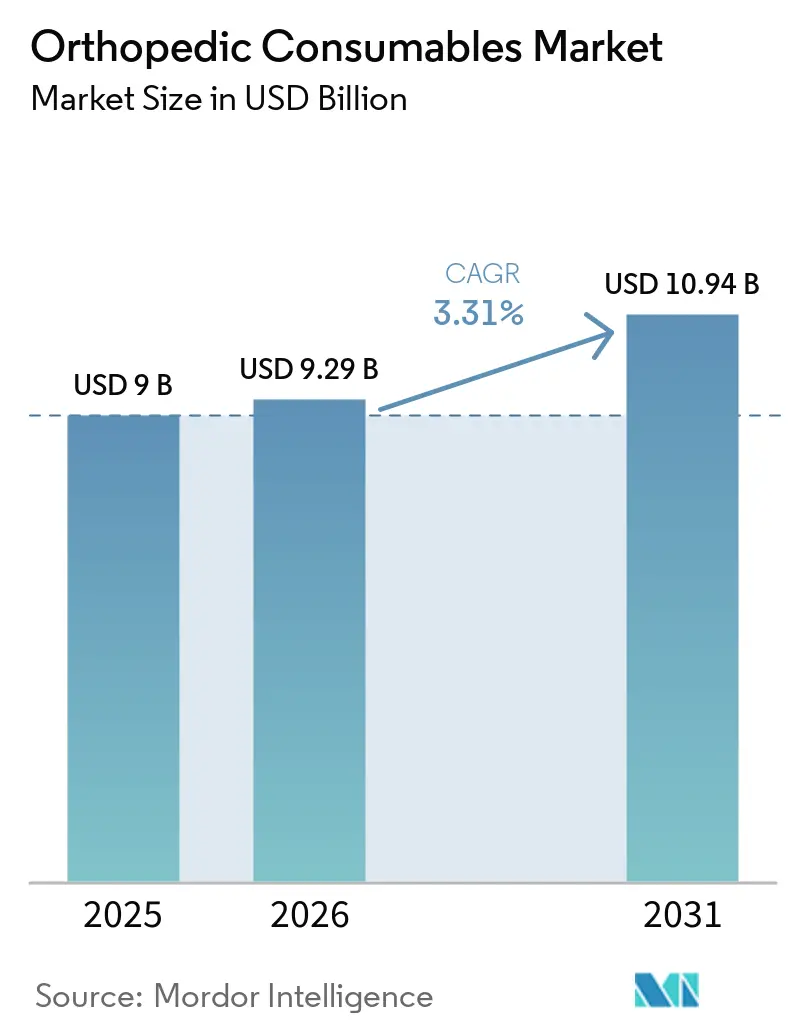
| 市場規模 (2026) | 9.29 十億米ドル |
| 市場規模 (2031) | 10.94 十億米ドル |
| 成長率 (2026 - 2031) | 3.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる整形外科用消耗品市場分析
整形外科用消耗品市場規模は、2025年に9 ビリオン 米ドル、2026年に9.29 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 3.31%で成長し、2031年までに10.94 ビリオン 米ドルに達する見込みです。
整形外科用消耗品市場は、処置需要の増加、外来設定へのケアの移行、標準的な使い捨て用品と専門的な生物学的製剤または処置特化型製品との明確な区分によって形成されています。需要は、外傷、関節置換、スポーツ医学の処置が大規模に実施される場所で最も強く、各処置では準備、手術、回復を通じて消耗品が必要とされます。医療システムが標準化、手術室セットアップ時間の短縮、より信頼性の高い無菌ワークフローを求めるにつれて、調達も変化しています。北米では、外来手術センターが需要の大きな供給源となりつつあり、アジア太平洋地域での設備増強が顧客基盤を拡大しています。競争は、サプライヤーが臨床ワークフローをサポートし、アウトカムのエビデンスを提示し、ケアが提供される環境に適した製品を提供できるかどうかに、ますます依存するようになっています。
主要レポートのポイント
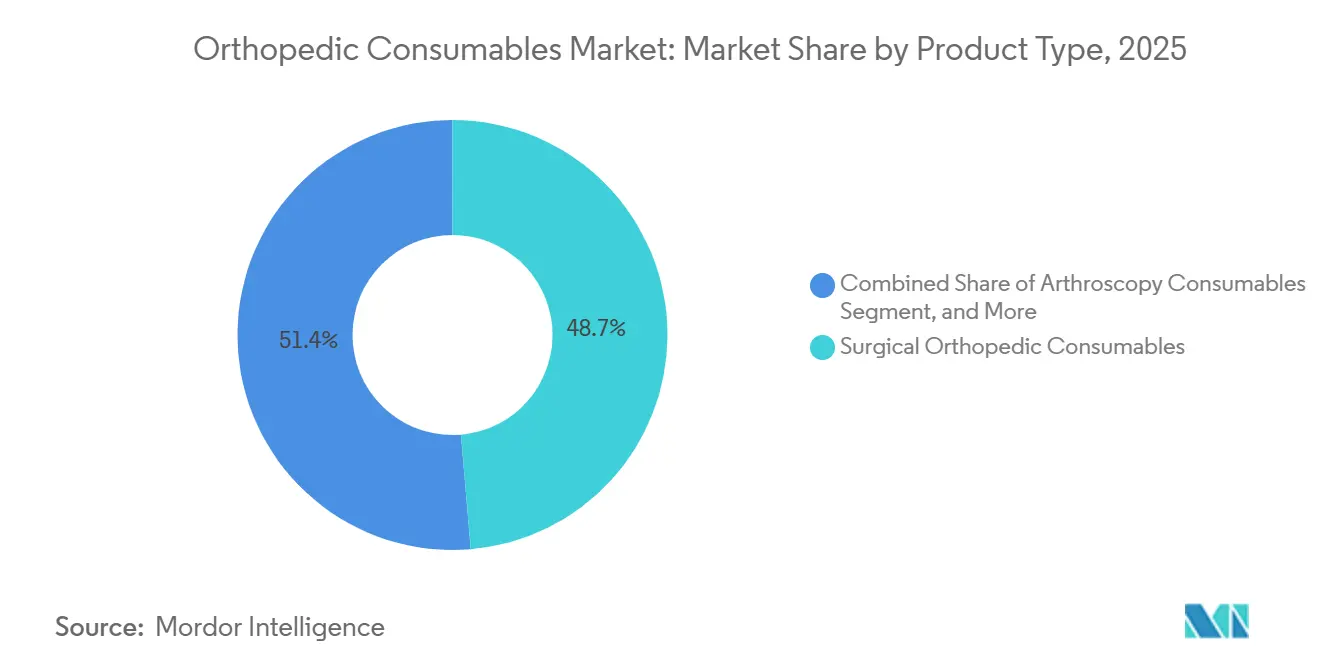
- 製品タイプ別では、外科用整形外科用消耗品が2025年に48.65%の収益シェアをリードし、創傷管理整形外科用消耗品は2031年までに5.54%のCAGRで拡大すると予測されています。
- 用途別では、外傷外科が2025年に42.54%の収益シェアを占め、スポーツ医学および軟部組織修復が2031年までに5.76%と最も高い予測CAGRを記録しました。
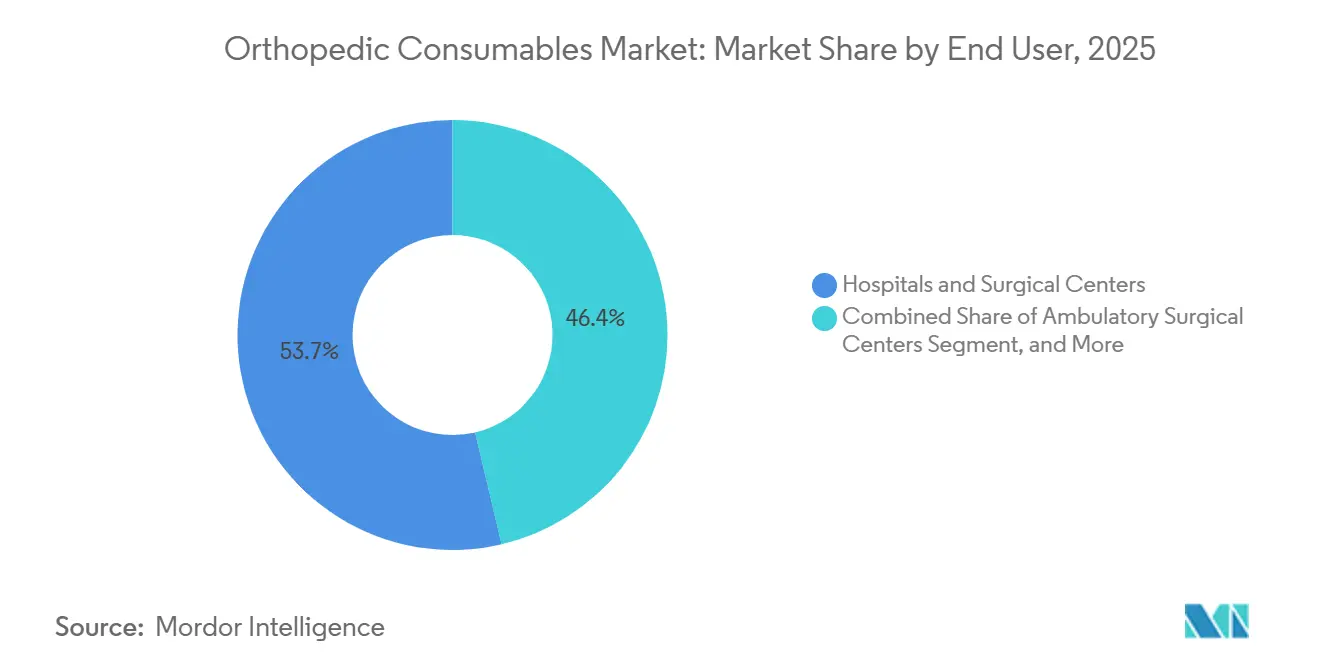
- エンドユーザー別では、病院および外科センターが2025年に53.65%の収益シェアを占め、在宅ケア設定は2031年までに6.78%のCAGRで成長すると予測されています。
- 流通チャネル別では、ディストリビューターおよびグループ購買組織の販売が2025年に52.76%の収益シェアを占め、Eコマースプラットフォームは2031年までに6.54%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に41.54%の収益シェアを占め、アジア太平洋は2031年までに4.53%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高齢化人口と変形性関節症負担の増大 | +1.10% | 東アジア、西欧、高所得北米に最も集中したグローバル | 長期(4年以上) |
| 外傷およびスポーツ傷害による整形外科処置件数の増加 | +0.80% | 北米、欧州、アジア太平洋の都市部に最も集中したグローバル | 中期(2〜4年) |
| 低侵襲および外来整形外科処置への移行 | +0.60% | 北米、欧州およびオーストラリアへの波及あり | 中期(2〜4年) |
| アジア太平洋および新興市場における整形外科手術能力の拡大 | +0.50% | 中国、インド、韓国、日本を含むアジア太平洋中核市場、中東・アフリカ・南米への波及あり | 長期(4年以上) |
| 感染予防および処置標準化のための単回使用への転換 | +0.40% | 北米および欧州連合、アジア太平洋での早期採用あり | 短期(2年以内) |
| プレミアム化を可能にする処置特化型生物学的製剤およびスマート消耗品 | +0.30% | 北米および欧州連合、高所得アジア太平洋市場への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口と変形性関節症負担の増大
変形性関節症は、治療ニーズが処置使用率の高い高齢患者層に集中しているため、整形外科用消耗品市場に対して持続的な需要を生み出しています。Arthritis Research & Therapyに掲載された2025年の分析によると、2021年には世界で6億700万人が変形性関節症を患っており、1990年の2億5,600万人から増加しています。同研究はまた、その期間中に年齢標準化有病率が9.2%増加したことを報告し、2050年までにさらに14%増加すると予測しています。膝の変形性関節症は世界的な疾病負担の56%以上を占め、高体格指数が変形性関節症関連の障害調整生存年の21%を占めていました。これらのパターンは、関節再建、外傷ケア、創傷管理、術後回復に使用される製品の需要を支えています。この負担は、手術へのアクセスと処置あたりの支出が高い高所得医療システムにおいて特に顕著です。
外傷およびスポーツ傷害による整形外科処置件数の増加
外傷外科は2025年に整形外科用消耗品市場の42.54%を占め、骨折治療および緊急手術に使用される製品の安定した需要を反映しています。交通事故、転倒、脆弱性骨折、高エネルギースポーツ傷害が、あらゆる年齢層にわたって処置需要を維持しています。スポーツ医学および軟部組織修復は、活動的な患者に対する手術的選択肢が広がるにつれて、2031年までに5.76%のCAGRで成長すると予測されています。生体吸収性固定デバイスおよび生物学的材料の使用は、選択的スポーツ処置から一部の外傷ケア経路へと拡大しています。これにより、最大の用途領域における専門的消耗品の役割が拡大しますが、大量の外傷用品の重要性は変わりません。外傷とスポーツ医学の両のワークフローに適合する製品を持つサプライヤーは、より広い臨床基盤に対応できます。
低侵襲および外来整形外科処置への移行
外来手術への移行は、外来施設が病院の手術室とは異なる包装、在庫管理、無菌管理の慣行を使用するため、整形外科用消耗品市場における需要条件を変化させています。メディケア・メディケイドサービスセンターは、2026年病院外来予定支払いシステム最終規則において、外来手術センターの対象処置リストに168の整形外科コードを追加しました。提供されたソース資料によると、2026年には600以上の外来手術センターが米国で人工関節置換術を実施しました。外来手術センター協会は、2025年から2034年の間に外来手術センターでの筋骨格系手術によるメディケアの出来高払い節約額が13.5 ビリオン 米ドルに達すると予測されると報告しました[1]これらの設定では、セットアップ時間を短縮し、施設内の滅菌処理の必要性を減らす事前包装済み滅菌キットが好まれます。外来ワークフロー向けの製品を製造するサプライヤーは、整形外科処置が病院設定を超えて移行し続けるにつれて恩恵を受けることができます。
アジア太平洋および新興市場における整形外科手術能力の拡大
アジア太平洋は2031年までに4.53%のCAGRで成長すると予測されており、整形外科用消耗品市場において最も成長の速い地域となっています。中国とインドは、高齢化する都市人口が変形性関節症および脆弱性骨折の治療をより多く必要とするにつれて、整形外科能力を拡大しています。提供されたソース資料によると、中国では2020年から2025年の間に2,000以上の新しい整形外科センターが設置されました。インドでは、民間病院での技術採用が顕著であり、Apollo Hospitalsは2026年9月に2,000件以上のロボット支援整形外科手術を完了しました。新たな設備は、外科キット、創傷製品、固定関連用品、処置サポート材料の需要を支えています。国際的なサプライヤーは、インドのCDSCOや中国のNMPAを含む機関が定める登録要件も満たす必要があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高度な整形外科用消耗品および処置の高コスト | -0.20% | 中東・アフリカ、南米、東南アジアの価格感応度の高い市場に最も大きな影響を与えるグローバル | 長期(4年以上) |
| 厳格な規制承認およびコンプライアンス要件 | -0.10% | 欧州連合、米国、中国・インドを含むアジア太平洋市場 | 中期(2〜4年) |
| 数量ベースの入札および病院統合による調達圧力 | -0.20% | 北米および欧州連合、アジア太平洋の都市部医療システムへの波及あり | 中期(2〜4年) |
| ロボットおよびデジタル外科エコシステム全体での製品相互運用性の制限 | -0.10% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な整形外科用消耗品および処置の高コスト
高価格は、先進的な処置バンドルの全コストを償還がカバーしない場合、整形外科用消耗品市場での採用を制限する可能性があります。この制約は、生物学的製剤キット、専門的なドレーピングシステム、高度な創材料の使用に支出制限が影響する北米および西欧以外の医療システムで最も顕著です。数量ベースの購買は処置へのアクセスを拡大する一方で、サプライヤーが獲得する価値に圧力をかける可能性があります。この環境では、企業が合併症、入院期間、再入院に関するエビデンスでプレミアム価格を支持する必要があります。病院の処方集の決定は、臨床的優位性が経済的価値に結びつけられるかどうかにますます依存しています。このエビデンスを持たない企業は、購買委員会が製品選択を標準化する際に除外されるリスクがあります。
数量ベースの入札および病院統合による調達圧力
病院統合は購買決定を集中化し、整形外科用消耗品市場における製品の多様性を制限する可能性があります。大規模な医療システムは一般的に、支出を管理するために優先ベンダー契約、グループ購買組織、バリューアナリシスプロセスを使用します。提供された資料によると、U.S. Orthopaedic Partnersは2025年10月にJohnson & Johnsonを人工関節製品の公式ベンダーに指名しました。このような合意は、大規模な外来ネッワーク全体で利用可能なサプライヤーポジションの数を減らす可能性があります。製品の相互運用性と承認されたワークフローとの整合性は、したがって個々の製品特性と同様に重要になる可能性があります。小規模なサプライヤーは、複数年の購買契約が確立される前に臨床的差別化を示す機会が狭まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
外科用消耗品がリードし、創傷ケアが最も速く成長外科用整形外科用消耗品は2025年に整形外科用消耗品市場シェアの48.65%を占め、外傷および関節置換処置での頻繁な使用によって支えられています。このグループには、使い捨てドレープ、骨セメント混合システム、洗浄デバイス、滅菌器具キットが含まれます。リーディングポジションは、一度限りの資本設備支出ではなく、各処置でこれらの材料が繰り返し必要とされることを反映しています。ギプスおよび副木消耗品は、高量の外傷およびスポーツ傷害経路に対応していますが、価格競争は激しいです。合成ギプス材料は、先進国の医療システムで徐々に石膏を置き換えています。関節鏡視用消品も、整形外科用消耗品市場においてロボットおよびナビゲーション支援処置をサポートする製品へと移行しています。
創傷管理用整形外科用消耗品は2031年までに5.54%のCAGRで成長すると予測されています。この拡大は、回復および創傷治療が外来および在宅ケア設定へと移行していることを反映しています。これらの設定では、急性期病院の外で取り扱い可能で、少量で購入できる製品が必要です。その他の整形外科用消耗品には、生体吸収性インプラントおよび術中診断材料が含まれ、いくつかの専門的なカテゴリーがまとめられています。整形外科用消耗品産業は、したがって確立された外科用品と退院後に使用されるより専門的な製品の両方に対する需要を見ています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
外傷外科がベースを維持しながらスポーツ医学がより速く成長外傷外科は2025年にカテゴリー収益の42.54%を占め、最大の用途セグメントとなっています。その地位は、交通事故傷害、転倒関連骨折、その他の急性疾患を治療する継続的な必要性によって支えられています。提供されたソース資料によると、2025年の世界の外傷インプラント売上高は9.6 ビリオン 米ドルで、前年比5.8%成長しました。関節置換および脊椎外科も、処置が複数の滅菌および処置特化型アイテムを使用するため、相当な需要を生み出しています。ナビゲーションシステムおよび拡張型ケージ技術が使用される場合、脊椎ケアはより高い消耗品使用を必要とする可能性があります。整形外科用消耗品市場では、支払者が急性期設定からの早期退院を促進するにつれて、創傷管理および術後ケアが引き続き重要です。
スポーツ医学および軟部組織修復は2031年までに5.76%のCAGR拡大すると予測されています。Arthrexは2026年2月に前十字靭帯再建のためのTightRope SB オールスーチャーインプラントをリリースしました。提供された資料では、これが前十字靭帯固定デバイスにおける最初のオールスーチャーソフトボタン技術として説明されています。新しい固定および生物学的製剤の選択肢は、スポーツ処置の臨床要件を高め、専門的材料の使用を増加させる可能性があります。整形外科用消耗品産業は、スポーツ医学製品を低侵襲ケアを受ける患者のニーズとより密接に結びつけています。これにより、このセグメントは大規模な外傷基盤を超えた成長を求めるサプライヤーにとって重要となっています。
エンドユーザー別:
病院が購買をリードしながら在宅ケアが急速に拡大病院および外科センターは2025年にカテゴリー収益の53.65%を占めました。そのリーディングロールは、高度急性期手術量の集中とグループ購買組織の影響力を反映しています。教育病院および統合型デリバリーネットワークも、ロボット外科プラットフォームに適合した消耗品キットを使用していま。Stryker Mako、Zimmer Biomet ROSA Knee、Smith+Nephew CORI XTは、関連する消耗品要件を形成できるシステムの例です。スタッフトレーニングと製品仕様がプラットフォームに結びついている場合、これらの環境は高い切り替えコストを生み出す可能性があります。病院は、整形外科用消耗品市場において多くの処置集約型製品の主要な購買チャネルであり続けるでしょう。
在宅ケア設定は2031年までに6.78%のCAGRで成長すると予測されており、リストされたセグメントの中で最も高い成長率です。創傷管理、ギプス除去、リハビリテーションサポートが退院後に患者の自宅に近い場所へと移行しています。メーカーは在宅医療機関に事前計量済みキットを供給でき、一部のカテゴリーでは病院の材料部門の役割を減らしています。外来手術センターも、外来処置に適したコンパクトで事前組み立て済みの滅菌構成を必要としています。その他のエンドユーザーには、リハビリテーションセンター、装具クリニック、スポーツ医学施設が含まれます。整形外科用消耗品市場は、したがって手術室を超えてより広い回復経路へ拡大しています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
グループ購買組織がリードしながらEコマースが拡大ディストリビューターおよびグループ購買組織の販売は2025年に流通の52.76%を占めました。このチャネルは、複数年の優先ベンダー契約および数量リベート構造によって支えられています。これらの取り決めは、大規模な医療システムに予測可能な供給ルートを提供し、調達コストの管理を支援します。また、製品が差別化された臨床特性を持っていても、非契約サプライヤーが病院にアクセスすることを困難にする可能性があります。直接販売は、外科医のトレーニングと臨床サポートを必要とするプレミアムおよび専門的消耗品にとって引き続き重要です。整形外科用消耗品市場における主要なチャネルミックスは、幅広いサービス能力を持つ確立されたベンダーを引き続き優遇しています。
Eコマースプラットフォームは2031年までに6.54%のCAGRで成長すると予測されています。成長は、従来の病院調達システム外で購入できる在宅ケア製品、創傷ケア用品、ギプス除去キット、装具に関連しています。小規模な外科センターおよび外来クリニックも、デジタルプラットフォームを使用してより多くの製品選択肢にアクセスできます。小売薬局および医療用品店は、包帯、ギプス用品、市のサポート用品などの低複雑度カテゴリーに対応しています。これらのチャネルは、オンライン販売業者およびプライベートラベルの医療システム購買からの圧力に直面しています。このシフトにより、整形外科用消耗品市場は低急性度および在宅ベースのニーズに対応するためのより多くのルートを持つようになっています。
地域分析
北米整形外科用消耗品市場
北米は2025年の整形外科用消耗品市場シェアの41.54%を占めた。同地域は高い手術件数、確立された償還制度、複雑な待機手術およびトラウマ症例で使用される製品への需要という恩恵を受けている。2026年の外来手術センターの対象処置リストの拡大により、米国において168の整形外科コードが追加される。これにより、整形外科製品を購入できる医療施設の種類が広がる。従来、病院のグループ購買チャネルに依存していたサプライヤーは、より多様な施設基盤にアプローチできるようになる。カナダとメキシコは、米墨国境付近の一部の越境医療フローを含む追加的な地域需要を提供している。
欧州整形外科用消耗品市場
欧州の整形外科用消耗品市場は、手術件数が多く償還が充実した国々と、価格感応度の高いシステムを持つ国々に二分されている。Mordor Intelligenceの提供資料によると、ドイツは2025年の欧州整形外科機器市場において23.15%の最大の国別シェアを保持した。充実した法定保険の適用範囲、多数の外科医、および国内製造が地域需要における同国の役割を支えている。欧州連合医療機器規則は、再使可能なクラスIデバイスの適合性評価要件を引き上げることで、製品に関する意思決定に引き続き影響を与えている[2]。一部のメーカーは、再使用可能なラインの再認証と使い捨て代替品への注力との間で選択を迫られている。英国は、待機手術の活動が回復するにつれ、2031年までに5.92%のCAGRを記録すると予測されている。
アジア太平洋、中東・アフリカおよび南米整形外科用消耗品市場
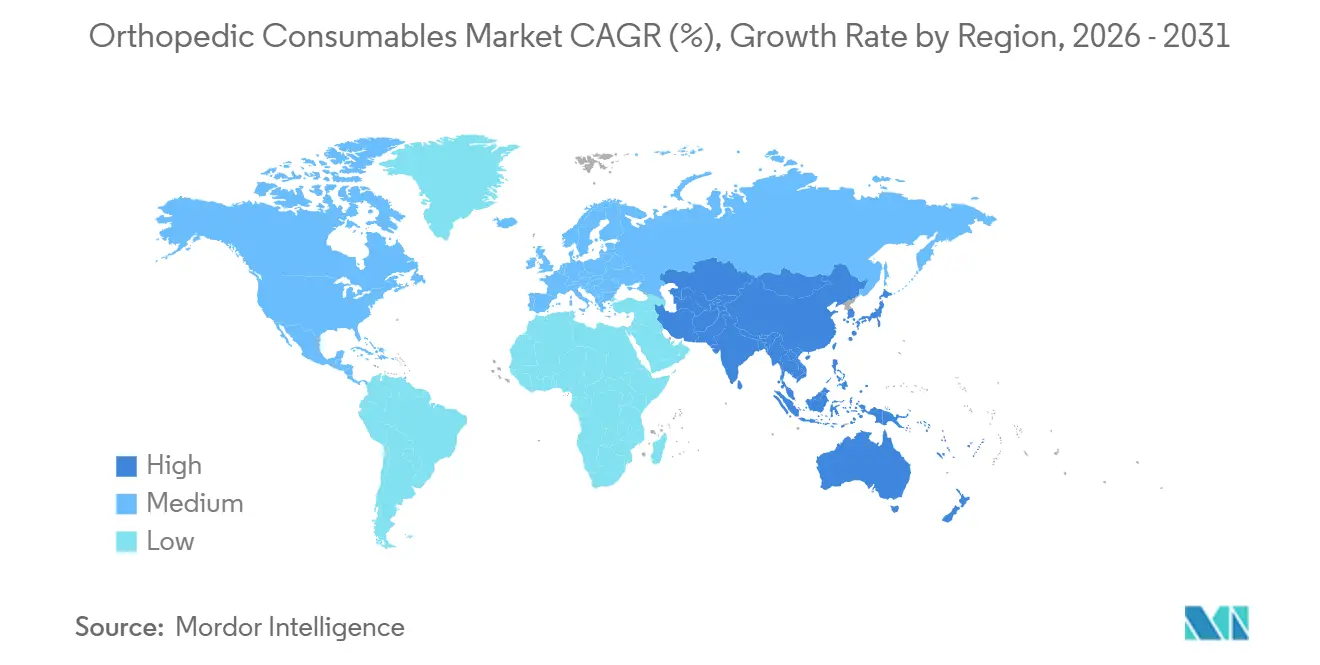
アジア太平洋地域は2031年までに4.53%のCAGRで成長すると予測されており、これは掲載地域の中で最も速いペースである。同地域の整形外科用消耗品市場規模は、中国およびインドにおける医療インフラの拡充によって支えられており、高齢化する都市部人口とともに需要が拡大している。提供資料によると、Johnson & JohnsonのDePuy Synthesは2026年にバンガロールにグローバルケイパビリティ・センターを設立し、500名規模の技術チームを計画していた。Apollo Hospitalsは2026年9月に2,000件を超えるロボット支援整形外科手術を完了した。中東・アフリカの需要は、湾岸協力会議のインフラ支出および医療ツーリズムによって支えられている。南米では、需要はブラジルとアルゼンチンに集中しており、公的予算と輸入製品への依存が機会と参入障壁の両方を生み出している。
競合ランドスケープ
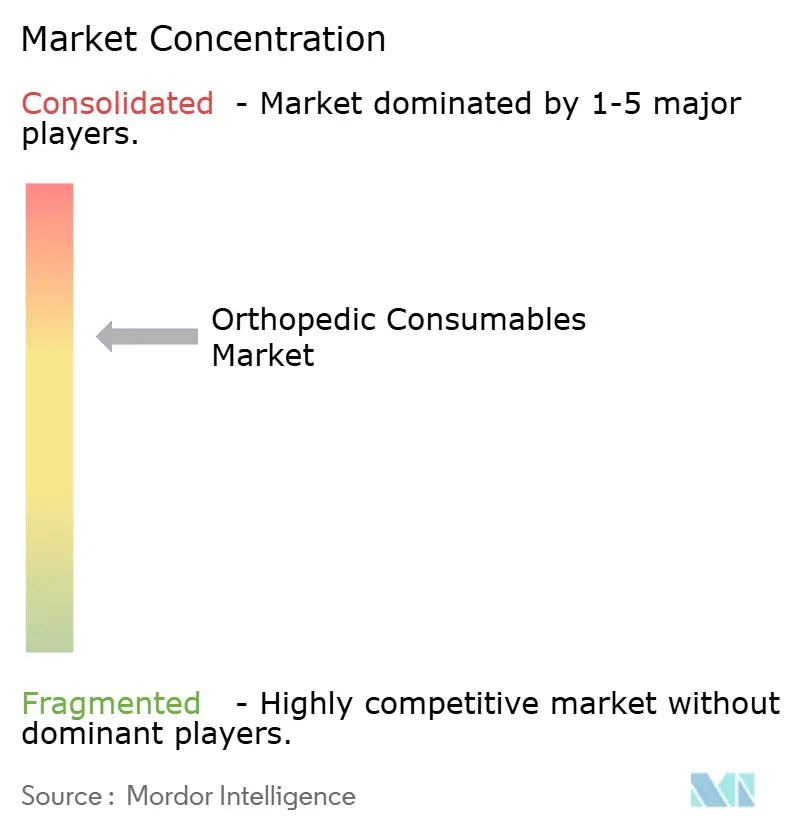
整形外科用消耗品市場は、主要な外科カテゴリーにおいて中程度に集中していますが、創傷ケア、ギプス、関節鏡視には多くの専門的および地域的サプライヤーが存在します。提供された資料によると、上位5社が2025年の外傷消耗品収益の80%を占めました。Stryker、Johnson & Johnson MedTech、Zimmer Biomet、Smith+Nephew、B. Braunは、主要な整形外科処置設定全体にわたる中心的なサプライヤーです。その地位は、幅広いポートフォリオ、顧客関係、処置特化型材料を供給する能力を反映しています。しかし、臨床ニーズが製品ニッチ全体で異なるため、より広いカテゴリーは依然としてより断片化されています。競争上の成功は、サプライヤーが製品を単独アイテムとして販売するのではなく、外科ワークフローに適合できるかどうかにますます依存しています。
整形外科用消耗品市場において、企業が消耗品をロボットおよびデジタル外科システムに接続するにつれて、プラットフォーム戦略がより重要になっています。Strykerは、処置特化型消耗品バンドルの需要を増加させる可能性のあるワークフローをサポートするためにMakoプラットフォームを使用しています[3]。Zimmer Biometは2025年にOptimizeを搭載した更新版ROSA KneeシステムのFDA認可を取得し、2026年第1四半期の商業的利用可能性を目標としました。Johnson & Johnsonは2025年10月に、DePuy Synthesを18〜24ヶ月以内に独立した上場整形外科企業として分離する計画を発表しました。提供された資料によると、同事業は2024年に9.2 ビリオン 米ドルの売上を生み出しました。より集中した企業は、インプラントと消耗品の間でポートフォリオリソースがどのように配分されるかを変える可能性があります。
専門企業は、整形外科用消耗品市場において生物学的製剤、外来手術、データ対応ワークフローサポートをターゲットにしています。Isto Biologicsは2026年8月にHalma plcからNovaBone Productsを買収し、生体活性ガラス合成骨移植技術とより広い流通リーチを追加しました。Kuros Biosciencesは、提供された資料においてMagnetOs MIS デリバリーシステムに関連付けられた2025年最初の9ヶ月間で前年比77%の収益成長を報告しました。Globus Medicalは2026年8月にHiggs Boson Healthを買収し、人工知能ベースの患者およびプロバイダーエクスペリエンス能力をその外科エコシステムに追加しました。これらの動きは、サプライヤーが生物学的製剤、外来ケア、デジタルサポートを中心に差別化されたポジションを求めていることを示しています。製品レビューのタイミングが新製品の利用可能性の速度に影響する可能性があるため、規制計画は引き続き重要です。
整形外科用消耗品産業リーダー
-
Stryker Corporation
-
Johnson & Johnson MedTech
-
Zimmer Biomet Holdings, Inc.
-
Smith+Nephew plc
-
Medtronic plc
- 注:主要企業の掲載順は順位を示すものではありません。
整形外科用消耗品市場 このレポートでカバーされる企業
- ATEC, Inc.
- Anika Therapeutics
- Arthrex
- B. Braun
- BONESUPPORT AB
- Conmed
- DJO Global
- Enovis Corporation
- Exactech
- Globus Medical
- Integra LifeSciences
- Johnson & Johnson MedTech
- Limacorporate S.p.A.
- Medartis Holding AG
- Medtronic
- MicroPort
- Orthofix
- OrthoPediatrics Corp.
- Paragon 28, Inc.
- SI-BONE, Inc.
- Smith+Nephew plc
- Stryker
- Zimmer Biomet
最近の産業開発事情 整形外科用消耗品市場
- 2026年9月:Globus MedicalはそのExcelsius3Dインテリジェント3-in-1イメージングシステムのEUおよび英国全体での商業販売のためのCEマークを取得し、Excelsius GPSロボットナビゲーションエコシステムを欧州市場に拡大しました。この承認により、同社はデジタル外科インフラ投資が加速しているドイツ、フランス、英国でロボット支援脊椎および外傷処置シェアを競う立場に置かれました。Excelsius3Dは以前、2021年にFDA 510(k)認可を取得していました。
- 2026年8月:Strykerは、肩スポーツ医学および関節形成術ポートフォリオを強化するために、回旋筋腱板増強のためのFiberLockerシステムの開発者であるZuriMEDを買収する最終合意に署名しました。回旋筋腱板増強は、Strykerによってスポーツ医学において最も急速に成長している分野の一つとして説明されており、回旋筋腱板修復における主要な臨床的失敗モードに対処しています。取引価値は開示されておらず、取引は通常の決済条件に従います。
- 2026年8月:Globus Medicalは、デューク大学からインキュベートされたデジタルヘルスケアエクスペリエンス企業であるHiggs Boson Healthを買収し、人工知能駆動の患者およびプロバイダーエクスペリエンス能力をExcelsius外科エコシステムに統合しました。この買収により、Globusの脊椎および外傷消耗品ポートフォリオ戦略に人工知能ベースのアウトカム分析が追加され、ケアエピソード全体にわたるクローズドループパフォーマンスモニタリングが可能になります。
- 2026年8月:Isto BiologicsはHalma plcからNovaBone Productsを買収し、差別化された生体活性ガラス合成骨移植技術のポートフォリオをその骨治癒消耗品プラットフォームに追加しました。この買収により、NovaBoneの確立された流通プレゼンスを通じて、Istoの国際的なフットプリントが欧州、アジア太平洋、ラテンアメリカに拡大します。
グローバル整形外科用消耗品市場レポートスコープ
レポートのスコープによると、整形外科用消耗品とは、骨、関節、筋骨格系ケアに使用される単回使用または頻繁に交換される医療製品です。整形外科用消耗品市場は、製品タイプ、用途、流通チャネルエンドユーザー、地域によってセグメント化されています。製品タイプ別では、市場は外科用整形外科用消耗品、創傷管理用整形外科用消耗品、ギプスおよび副木消耗品、関節鏡視用消耗品、その他の整形外科用消耗品にセグメント化されています。用途別では、市場は外傷外科、関節置換、脊椎外科、スポーツ医学および軟部組織修復、創傷管理および術後ケア、その他の用途にセグメント化されています。流通チャネル別では、市場は直接販売、ディストリビューターおよびグループ購買組織の販売、小売薬局および医療用品店、Eコマースプラットフォームにセグメント化されています。エンドユーザー別では、市場は病院および外科センター、外来手術センター、在宅ケア設定、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供していま。
セグメンテーション概要
| 外科用整形外科用消耗品 |
| 創傷管理用整形外科用消耗品 |
| ギプスおよび副木消耗品 |
| 関節鏡視用消耗品 |
| その他の整形外科用消耗品 |
| 外傷外科 |
| 節置換 |
| 脊椎外科 |
| スポーツ医学および軟部組織修復 |
| 創傷管理および術後ケア |
| その他の用途 |
| 直接販売 |
| ディストリビューターおよびグループ購買組織の販売 |
| 小売薬局および医療用品店 |
| Eコマースプラットフォーム |
| 病院および外科センター |
| 外来手術センター |
| 在宅ケア設定 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 外科用整形外科用消耗品 | |
| 創傷管理用整形外科用消耗品 | ||
| ギプスおよび副木消耗品 | ||
| 関節鏡視用消耗品 | ||
| その他の整形外科用消耗品 | ||
| 用途別 | 外傷外科 | |
| 節置換 | ||
| 脊椎外科 | ||
| スポーツ医学および軟部組織修復 | ||
| 創傷管理および術後ケア | ||
| その他の用途 | ||
| 流通チャネル別 | 直接販売 | |
| ディストリビューターおよびグループ購買組織の販売 | ||
| 小売薬局および医療用品店 | ||
| Eコマースプラットフォーム | ||
| エンドユーザー別 | 病院および外科センター | |
| 外来手術センター | ||
| 在宅ケア設定 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年までの整形外科用消耗品市場の予測値は?
このカテゴリーは2026年から2031年にかけてCAGR 3.31%で成長し、2031年までに10.94 ビリオン 米ドルに達すると予測されています。
整形外科用消耗品市場をリードする製品カテゴリーはどれですか?
外科用整形外科用消耗品は、外傷および関節置換処置での繰り返し使用によって支えられ、2025年に48.65%の収益シェアをリードしました。
2031年までに最も速く成長すると予想される用途はどれですか?
スポーツ医学および軟部組織修復は、進化する固定および生物学的製剤の選択肢によって支えられ、2031年までに5.76%のCAGRで成長すると予測されています。
外来手術センターが整形外科サプライヤーにとって重要な理由は何ですか?
CMSは2026年に外来手術センターの対象処置リストに168の整形外科コードを追加し、コンパクトで滅菌された外来処置キットの必要性を高めました。
最も速く成長しているエンドユーザー設定はどれですか?
在宅ケア設定は、創傷管理およびリハビリテーションサポートが病院を超えて移行するにつれて、2031年までに6.78%のCAGRで成長すると予測されています。
2031年までに最も強い成長を記録する地域はどこですか?
アジア太平洋は、中国とインドで整形外科能力が拡大するにつれて、2031年までに4.53%のCAGRで成長すると予測されています。