
整形外科用装具市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.08 十億米ドル |
| 市場規模 (2031) | 10.28 十億米ドル |
| 成長率 (2026 - 2031) | 7.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
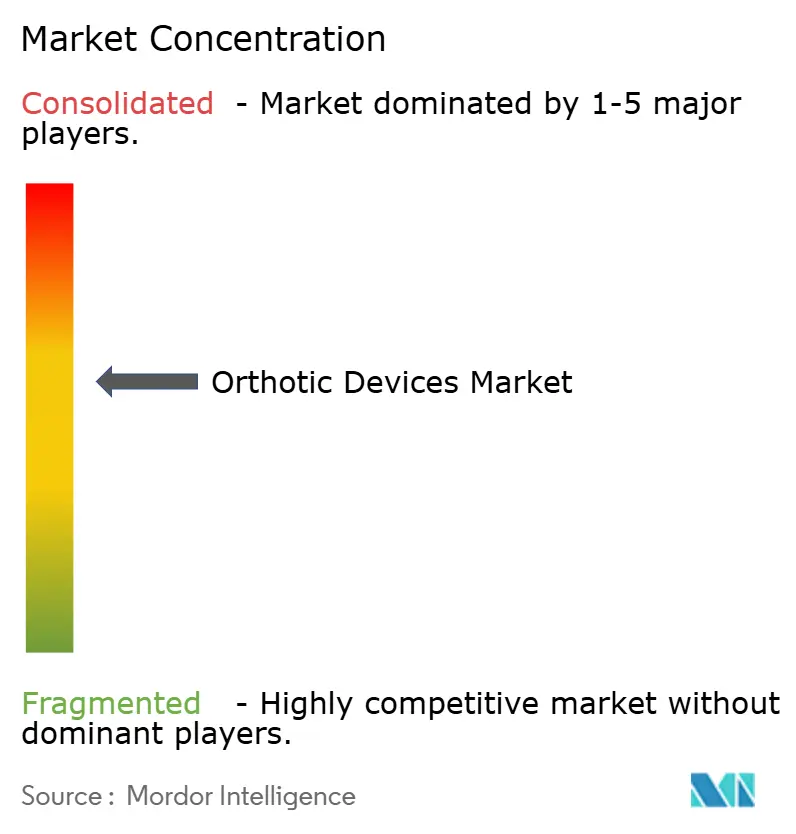
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
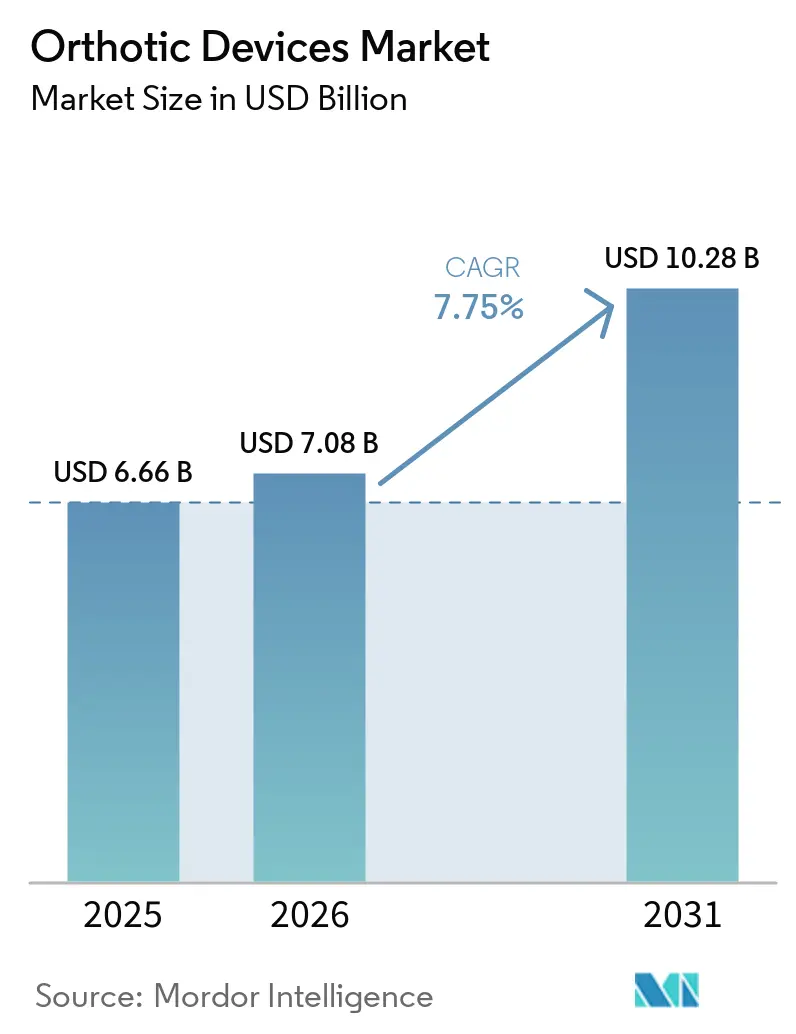
Mordor Intelligenceによる整形外科用装具市場分析
整形外科用装具市場規模は、2025年の66.6 ビリオン 米ドル、2026年の70.8 ビリオン 米ドルから2031年までに102.8 ビリオン 米ドルへと拡大し、2026年から2031年の間に7.75%のCAGRを記録する見込みです。
筋骨格系疾患の大きく拡大する負担が、あらゆるケア環境における臨床的に適合されたブレースおよびサポートへの需要を支えています。糖尿病、脳卒中、および加齢に伴うモビリティニーズも、繰り返しの処方および交換需要を持続させています。ケアの提はリハビリテーション、非外科的治療、および在宅サポートへとシフトしています。デジタル設計と製造はカスタムデバイスへのアクセスを拡大しつつ、臨床エビデンスの重要性を高めています。競争はますます製品能力、患者ケアネットワーク、および複雑な神経学的ニーズに対応する能力を中心に展開されています。
主要レポートのポイント
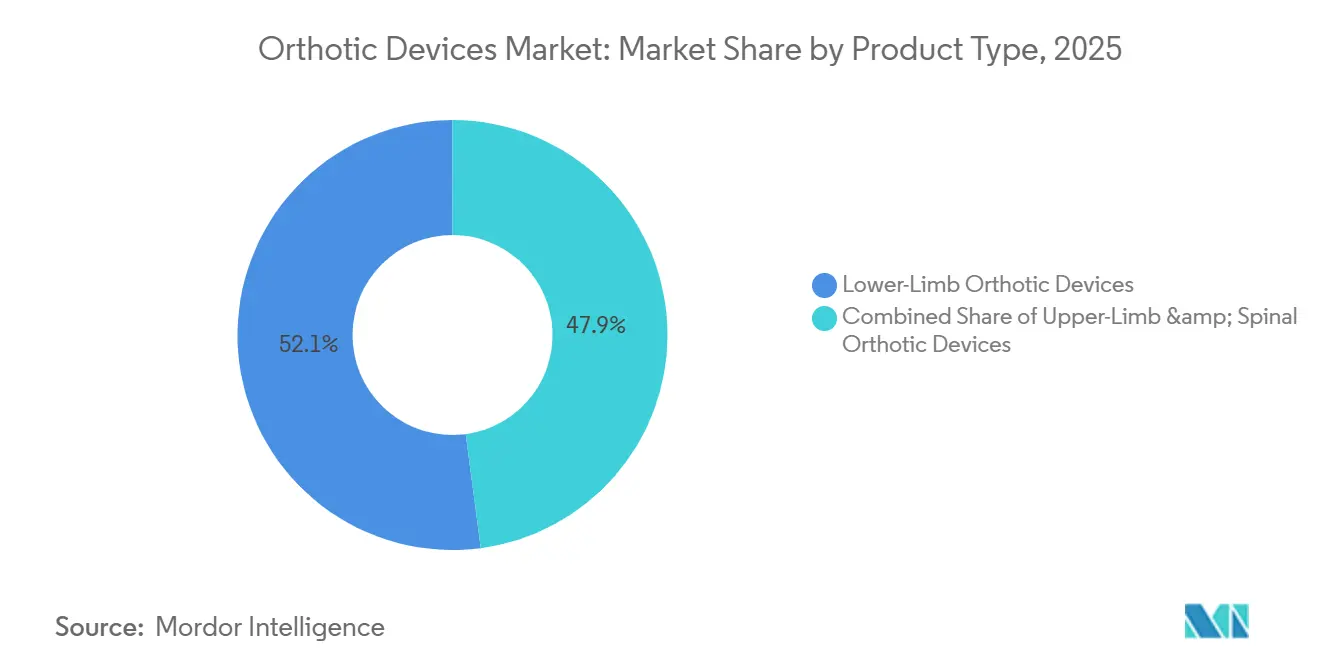
- 製品タイプ別では、下肢装具が2025年に52%の収益シェアを占め、脊椎装具は2031年までのCAGRが7.8%と最も高い成長率が見込まれています。
- 機能性別では、従来型装具が2025年の整形外科用装具市場において68%の収益シェアを占め、電動・スマートデバイスは2031年までに11.5%のCAGRで成長すると予測されています。
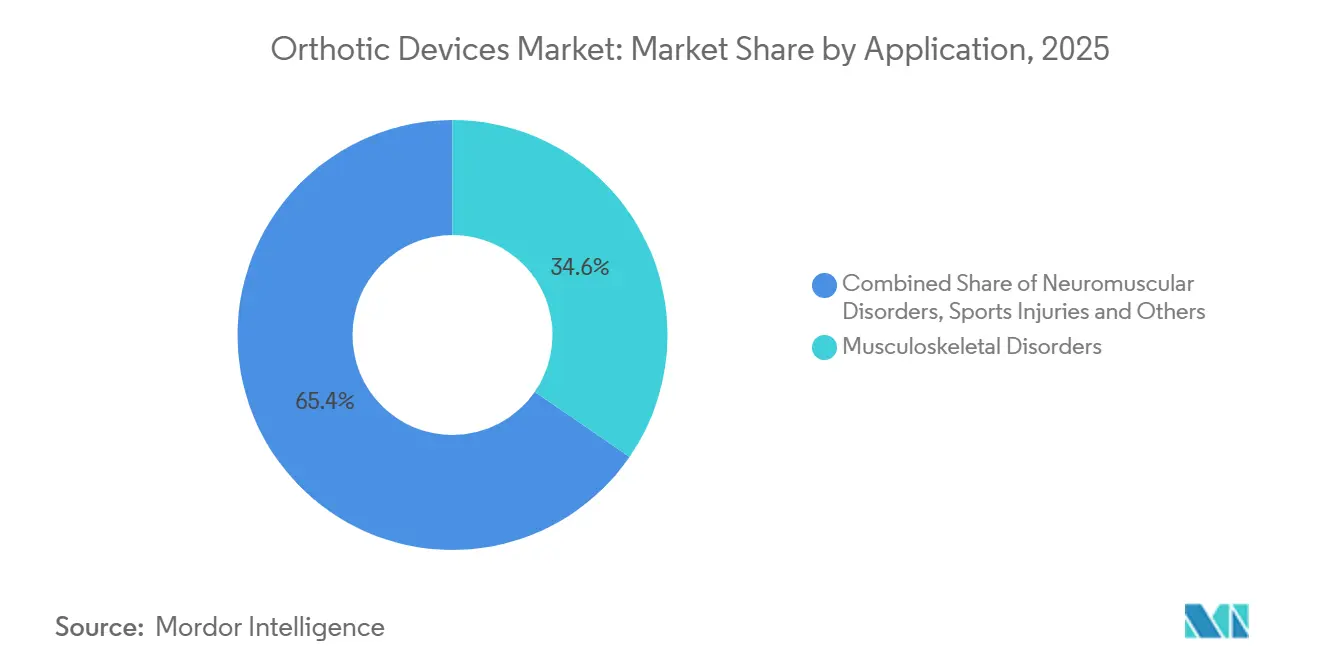
- 用途別では、筋骨格系疾患が2025年の整形外科用装具市場規模の34%を占め、神経筋疾患は2031年までに8.5%のCAGRで拡大すると予測されています。
- 年齢層別では、成人が2025年に56%の収益シェアを占め、高齢者セグメントは2031年までに8.2%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年に38%の収益シェアを占め、在宅ケアは2031年までに9.3%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 筋骨格系および神経筋疾患の 負担増大 | +2.1% | アジアおよび北米で絶対量が最も多い 世界規模 | 長期(4年以上) |
| 高齢化と モビリティ維持需要 | +1.8% | 東アジア、欧州、北米に集中した 世界規模 | 長期(4年以上) |
| リハビリテーションおよび 非外科的モビリティケアの拡大 | +1.4% | 北米および欧州、アジア太平洋での 成長を伴う | 中期(2〜4年) |
| デジタルスキャニング、CAD/CAM、 3Dプリント製カスタム装具 | +1.2% | 北米および欧州、 アジア太平洋へ拡大中 | 中期(2〜4年) |
| スポーツ傷害予防および 回復ログラムの成長 | +0.8% | 北米、欧州、 アジア太平洋 | 短期(2年以内) |
| 臨床統合型スマート装具と 歩行分析 | +0.6% | 北米および欧州、アジア太平洋での 早期採用を伴う | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
筋骨格系および神経筋疾患の負担増大
世界の筋骨格系疾患の有病率は2021年に16.86 ビリオン 件に達し、2035年までに21.61 ビリオン 件に達すると予測されています[1]。筋骨格系疾患はまた、2021年に2,099.84 ビリオン 米ドルの労働損失価値を生み出し、世界GDPの1.41%に相当しました。先進国では予防ケアの改善により年齢標準化率が低下する可能性がありますが、南アジアおよび東南アジアでは絶対的な症例数が増加し続けています。これらのサブ地域における症例数は、1990年から2021年の間にそれぞれ135%および132%増加しました。2023年、アジアでは9.99 ビリオン 件の筋骨格系疾患の有病例と4,196 ビリオン 米ドルの直接医療費が発生し、高い体格指数が修正可能なリスク因子としてますます重要になっています。脳卒中、多発性硬化症、脳性麻痺は長期的な装具サポートを必要とすることが多く、単発の急性期ケア購入ではなく繰り返しの交換需要を生み出す可能性があります。
リハビリテーションおよび非外科的モビリティケアの拡大
北米および欧州の医療システムは、リハビリテーションおよび非外科的モビリティサポートにより大きな重点を置いています。このアプローチは、整形外科用装具市場において患者が適合装具、モニタリングサービス、および調整済みデバイスを使用する期間を延長します。特定の膝、胸腰仙椎、および上肢装具に対するメディケアの事前承認要件は2026年10月28日に発効します。この政策により、高度な装具が正式な臨床および支払い経路の中により明確に位置づけられます。2025年のシステマティックレビュー[2]では、足関節・足部装具、脊椎装具、上肢装具にわたって疼痛、アライメント、患者満足度の改善が認められました。これらの知見は、特に臨床医が機能的アウトカムを記録できる場合において、より長いリハビリテーション計画における処方グレードデバイスの使用を支持しています。
デジタルスキャニング、CAD/CAM、3Dプリント製カスタム装具
デジタルスキャニング、CAD/CAM、および積層造形は、カスタム装具製造を再現可能なデジタルワークフローへと移行させています。2025年のレビュー[3]では、3Dプリント製上肢スプリントが可塑性およびグラスファイバー代替品と比較して快適性と臨床パフォーマンスが向上したことが報告されました。同レビューでは、3Dプリント製脊椎ブレースが従来の代替品よりも薄く、軽く、安価で、製造が速いことも明らかになりました。これらのプロセスにより、希少な専門労働力への製造依存度を低減し、整形外科用装具市場の遠隔地域の患者にサービスを提供するクリニックを支援できます。診断画像と連携したCAD/CAMは、成長に伴い交換が必要な小児用デバイスの設計サイクルを短することもできます。整形外科用装具市場は、ターンアラウンドタイムの短縮とともに、フィット感と患者受容性の向上からも恩恵を受けることができます。
高齢化とモビリティ維持需要
高齢患者は、モビリティの問題が複数の慢性疾患と同時に発生する可能性があるため、より複雑なケアを必要とすることが多くあります。これにより、協調的な投薬、療法、およびモビリティ計画に組み込まれるデバイスの役割が増大します。ドイツの法定健康保険会社は2024年に整形外科技術に34.9 ビリオン ユーロを支出し、2019年の28.1 ビリオン ユーロから24%増加しました。装具は2025年の整形外科技術収益の39.8%を占めました。55〜59歳の成人は、世界疾病負担分析において年齢層別で世界最高の筋骨格系疾患有病率を示しました。これにより、整形外科用装具市場において就労後期および高齢者ケアの両方にわたって安定した需要が生まれます。高齢者セグメントの8.2%の予測CAGRは、カスタムフィットおよび定期的にアップグレードされるモビリティサポートへの需要を反映しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カスタムデバイスおよび 高度素材の高コスト | -1.8% | 新興市場および在宅ケア環境で 最も深刻な世界規模 | 長期(4年以上) |
| 新興市場における 不均一な償還と購入可能性 | -1.4% | アジア太平洋、中東、 アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カスタムデバイスおよび高度素材の高コスト
カスタムカーボンファイバー製足関節・足部装具、電動膝・足関節・足部装具、センサー搭載ブレースは500〜5,000 米ドルの費用がかかる場合があります。これらの価格は、保険適用がない場合や不完全な場合にアクセスを制限する可能性があります。カーボンファイバーおよびエンジニアリングポリマーは、製造業者を材料コストの変動や集中した供給源にさらす可能性もあります。NCOPEは2030年までに装具・義肢専門家の需要対供給比率が1.6になると予測しました。これは、予測される需要を満たすために認定労働力が60%成長する必要があることを示しています。米国のトレーニングルートには修士号、少なくとも1,900時間の研修、および3つの資格試験が含まれており、フィッティング能力の拡大速度が制限されています。
新興市場における不均一な償還と購入可能性
高所得国と新興市場の間の償還の差異は、高度なデバイスへのアクセスを引き続き制限しています。メディケアは、適格な糖尿病患者向けデバイスを含む、医療上必要と認められる装具の許容請求額の80%をカバーしています。このサポートにより、主要な臨床集団の自己負担コストが削減されます。糖尿病性足部に関する国際ワーキンググループは、予防および治療経路の一部として治療用フットウェアおよび装具介入を推奨しています。国家的な保険制度は、償還を拡大する際にこのような臨床ガイダンスを活用できます。保険適用が限られている市場では、国際的な製造業者が地域の臨床流通に投資する理由が少なく、その結果、入手可能性と処方が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
下肢装具がリードし、脊椎装具が最速成長下肢装具は2025年の整形外科用装具市場において52.1%の収益シェアを占めました。足関節・足部装具、膝装具、膝・足関節・足部装具は、筋骨系、神経学的、および糖尿病性足部ケアの経路全体で使用されています。その大きなインストールベースは、整形外科用装具市場における変形性関節症、脳卒中関連歩行障害、および足部保護のための頻繁な処方を反映しています。これらのデバイスは、患者の機能的ニーズが変化するにつれて定期的な交換が必要になる場合もあります。スポーツ傷害は、特に膝および足首の傷害において急性ブレーシング需要に貢献しています。この製品グループは、慢性ケア需要と短サイクルのリハビリテーション使用を組み合わせています。
脊椎装具は2031年までに7.8%のCAGRで成長すると予測されています。脊椎側弯症の治療、頸椎疾患、および腰椎変性がこのカテゴリーへの需要を支えています。62件の研究と3,815人の参加者を対象としたシステマティックレビューでは、レビューされた5件の脊椎装具介入研究のそれぞれでコブ角の減少が認められました。同レビューでは、3Dプリント設計の製造時間が熱可塑性代替品よりも短いことも報告されました。デジタル製造により、プロバイダーはより短いリードタイムでカスタム脊椎ブレーシングを提供できます。上肢装具は、脳卒中リハビリテーション、脳性麻痺、および手首骨折管理において引き続き重要です。より軽量な設計が日常使用時の快適性を向上させると、その臨床的役割は広がります。
機能性別:
従来型装具が規模を維持し、スマートデバイスが臨床利用を拡大従来型装具は2025年の整形外科用装具市場において68.3%の収益シェアを占めました。熱可塑性およびプレハブ型ブレースは、より手頃な価格帯で幅広い臨床ニーズをカバーするため、引き続き広く使用されています。その入手可能性は、保険加入、一部保険加入、および直接支払いの患者グループ全体での使用を支えています。従来型デバイスはまた、病院、クリニック、およびリハビリテーション環境における確立された臨床ワークフローに適合しています。この基盤により、整形外科用装具市場においてデジタル機能が選択されたカテゴリーに参入しても、従来型製品が整形外科用装具産業の中心であり続けます。高度な償還が限られている場所では、その広いリーチが引き続き重要となる可能性があります。
電動・スマートデバイスは2031年までに11.5%のCAGRで成長すると予測されています。動的装具は、リハビリテーション中の制御された動きを可能にすることで、受動的サポートと電動ソリューションの中間に位置します。機能的電気刺激とセンサー機能は、歩行訓練と神経学的ケアをサポートできます。2025年の研究[4]では、足底圧センシング、振動触覚フィードバック、および歩行モニタリング用スマートフォンアプリケーションを備えたモジュール式スマート足部装具が紹介されました。Ottobockは2026年7月にFesia Technologyを買収する契約を締結し、機能的電気刺激装具を神経装具ポートフォリオに追加しました。これらの製品が持続的な償還と臨床医の受容を得るためには、強力な臨床的検証が引き続き必要です。
用途別:
筋骨格系疾患が規模を提供し、神経筋ケアが加速筋骨格系疾患は2025年の整形外科用装具市場規模の34.6%を占めました。変形性関節症、腰痛、関節リウマチ、脊椎側弯症、足底筋膜炎が幅広い処方の基盤を形成しています。世界の筋骨格系患者人口は2035年までに21.61 ビリオン 人に達すると予測されています。これらの疾患は、回復、症状管理、または活動修正を通じてサポートを必要とすることが多くあります。フィット感、モビリティ、または疾患の重症度が変化するにつれて、交換需要が継続する可能性があります。このカテゴリーは、急性リハビリテーションと長期モビリティケアの両方における存在から恩恵を受けています。
神経筋疾患は2031年までに8.5%のCAGRで成長すると予測されています。脳卒中、多発性硬化症、脳性麻痺、脊髄損傷は、継続的な歩行および四肢サポートソリューションを必要とする場合があります。機能的電気刺激は、装具の役割をサポートから積極的なリハビリテーションへと拡大します。OttobockのFesia買収計画は、神経学的ケアにおけるこれらの能力への需要を反映しています。糖尿病もまた、治療用装具およびフットウェアへの持続的なニーズを支えています。国際糖尿病連合は2025年に5.89 ビリオン 人の成人が糖尿病を抱えて生活していると報告し、2050年までに8.53 ビリオン 人に達すると予測しています。スポーツ傷害、外傷、術後回復、および加齢に伴うモビリティ疾患が、整形外科用装具市場全体にさらなる用途を加えています。
エンドユーザー別:
病院・クリニックがリードし、在宅ケアが拡大病院・クリニックは2025年の整形外科用装具市場において38%の収益シェアを占めました。複雑な装具は、処方レビュー、生体力学的評価、および専門的なフィッティングを必要とすることが多くあります。これらの環境では、整形外科用装具市場において医師、療法士、および装具士にわたるケアを調整できます。義肢装具クリニックは、カスタムデバイスおよび継続的な調整において引き続き重要です。リハビリテーションセンターもスマート装具によるアウトカムモニタリングを活用しています。スポーツおよび専門ケアセンターは、予防、回復、および活動サポートを求める患者にサービスを提供しています。
在宅ケアは2031年までに9.3%のCAGRで成長すると予測されています。遠隔診療とデジタルスキャニングにより、病院外でのフォローアップサポートがより実用的になります。HangerとNumotionは2026年9月10日に統合を発表し、1,125か所以上の拠点で年間150万人の患者にサービスを提供することが期待されるプラットフォームを創設しました。統合された組織は、装具、義肢、および複雑なリハビリテーションケアを患者により近づけることを目指しています。このモデルは、移動と専門家の入手可能性が障壁となっている場所でのアクセスを改善できます。整形外科用装具市場では、より分散したケアが見られ可能性がありますが、臨床フィッティングおよび償還要件が引き続き採用を形成するでしょう。
地域分析
北米整形外科用装具市場
北米は2026年の整形外科用装具市場シェアの41%を占めた。メディケアのDMEPOSフレームワークおよび臨床的に高度な装具への需要が、同地域の地位を支えている。CMSは2026年1月1日付で義肢・装具に対する報酬スケジュール更新係数を2%適用した。同機関はまた、2026年10月28日より、特定の膝装具、胸腰仙椎装具、および上肢装具に対する事前承認要件を追加した。適格な糖尿病患者向けフットウェアおよび装具品目の給付は、重要な臨床グループの患者負担を軽減する。HangerとNumotionの統合により、地域の患者ケアネットワークの拡大および在宅ケアへのアクセス強化が期待される。
欧州整形外科用装具市場
欧州は整形外科用装具市場において、活発な製品開発と確立された償還制度を持つ成熟した地域であり続けている。Embla Medicalの投資家向け開示によれば、ドイツは世界第2位の装具・義肢市場である。GKVの整形外科技術への支出は2024年に34.9億ユーロに達し、装具は2025年の関連収益の39.8%を占めた。MEDIは2025年に、個別化された圧迫調整のためのBOA フィットシステムを搭載したSmartFit OA膝装具を発売した。また、2025年にはモジュール式のLumbamed脊椎シリーズを拡充した。英国における人材不足は、国民保健サービスの潜在的需要があるにもかかわらず、アクセスを制限する可能性がある。
アジア太平洋、中東・アフリカおよび南米整形外科用装具市場
アジア太平洋地域は2031年までに8.8%のCAGRで成長すると予測されており、整形外科用装具市場において最も成長の速い地域となっている。2023年において、アジアは年間3億7,200万件の筋骨格系疾患新規発症件数54.6%を占め、モデル化された直接医療費は4,195億ミリオン米ドルに達した。日本の高齢化人口および中国の高い筋骨格系疾患件数は、確立された臨床サービスへの需要を支えている。Embla Medicalは2025年9月にStreifeneder ortho.production GmbHへの過半数出資を完了し、フルレンジの製品提供と患者ケアの範囲を拡大した。中東・アフリカおよび南米は、発展途上の貢献地域にとどまっている。湾岸諸国におけるスポーツ医学インフラへの投資はプレミアム装具の普及を支援できる一方、他地域では人材不足と償還の制限がアクセスを制約する可能性がある。ブラジルは特定の整形外科用装具に対する償還を拡大しており、アルゼンチンでは通貨制約により、輸入された高度装具よりも国内製造の弾性サポーターが選好される傾向にある。
競争環境
整形外科用装具市場は、臨床グレードのサプライヤーを中心に適度に集中しており、Ottobock、Embla Medical、Enovis、Bauerfeindが主要参加者の中に含まれています。Tynor OrthoticsやThuasneなどの専門メーカーは、標準および隣接するデバイスカテゴリーで競争しています。整形外科用装具市場における競争は、製品の複雑さ、償還アクセス、臨床エビデンス、およびフィッティングネットワークのリーチによって異なります。Ottobockは2026年5月にBlatchford Norway A/Sを1.1 ビリオン ユーロで買収し、8か所の患者ケア拠点と400 ミリオン ユーロの収益を追加しました。この取引により、Ottobockはノルウェーに初めて直接拠点を確立しました。このような買収により、製造業者はデバイス販売と地域の臨床サポートを結びつけることができます。
Ottobockは2026年上半期のコア収益として8,185 ミリオン ユーロを報告し、前年比7.7%増となりまし。同社は神経装具と義肢を重要な成長分野として特定しました。2026年6月のHuman Mobility車椅子事業の売却合意は、義肢、神経装具、および機能的電気刺激へのポートフォリオ集中をさらに強化します。Embla Medicalは2025年に9.29 ビリオン 米ドルの売上を報告し、報告された成長率は9%でした。そのFior & Gentz神経装具事業は欧州で幅広い勢いを記録しました。これらの動きは、主要サプライヤーが専門技術と患者ケアとのより緊密な連携を追加している様子を示しています。
HangerとNumotionは、1,125か所以上の拠点を持つ大規模な北米ケアプラットフォームを形成するためにネットワークを統合しています。この統合により、定期的な臨床サービスと製品流通および患者データを組み合わせることができます。Bauerfeindは2025年のSecuTec OAハードフレームブレースの研究において、視覚的アナログスケールの疼痛スコアが2.13cm減少したことを報告しました。同研究では、対照群よりも鎮痛剤消費量が少ないことも報告されました。遠隔フィッティング、機能的電気刺激、および小児用3Dプリントは、臨床的ニーズが商業インフラを上回る可能性がある分野であり続けています。エビデンスと信頼性の高いフィッティングおよび償還サポートを組み合わせた企業が、整形外科用装具産業においてより有利な立場にあります。
整形外科用装具産業のリーダー企業
-
Ottobock SE & Co. KGaA
-
Össur hf.
-
Enovis Corporation
-
Bauerfeind AG
-
Breg, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
整形外科用装具市場 このレポートでカバーされる企業
- Ottobock
- Ossur
- Enovis Corporation
- Hanger, Inc.
- Bauerfeind
- Breg
- Fillauer
- Thuasne Group
- Blatchford
- DeRoyal Industries
- Trulife Group Limited
- Proteor SAS
- Steeper Group
- The Ohio Willow Wood Company
- Orthomerica Products, Inc.
- Beckton Dickinson
- Aspen Medical Products, LLC
- Allard International
- SureStep LLC
- medi
- Tynor Orthotics Private Limited
- Basko Healthcare
- Aetrex Worldwide
- Acor Orthopaedic, Inc.
最近の産業開発事情 整形外科用装具市場
- 2026年9月:Hanger, Inc.とNumotionは統合を発表し、装具、義肢、および複雑なリハビリテーション技術において1,125か所以上の拠点で年間約150万人の患者にサービスを提供する北米プラットフォームであるHanger Numotionを設立しました。クロージングは2026年第4四半期に予定されています。
- 2026年7月:Ottobock SE & Co. KGaAは、脳卒中、多発性硬化症、脳性麻痺、脊髄損傷などの神経学的疾患向け機能的電気刺激装具の開発企業であるFesia Technology, S.L.を買収する契約を締結しました。
- 2026年6月:Ottobockは、義肢、神経装具、および機能的電気刺激へのポートフォリオ集中を強化するため、Human Mobility車椅子事業をDHCareに売却する契約を締結しました。
- 2026年5月:OttobockはBlatchford Ltd.からBlatchford Norway A/Sを1.1 ビリオン ユーロで買収し、8か所の患者ケア拠点、200名の従業員、400 ミリオン ユーロの収益を追加しました。
世界の整形外科用装具市場レポートの範囲
レポートの範囲として、整形外科用装具は神経筋および筋骨格系の構造的・機能的特性を修正するために設計された外部医療機器です。これらのデバイスは、変形のサポート、アライメント、予防、または矯正、モビリティの改善、疼痛の軽減、リハビリテーションアウトカムの向上、および整形外科的、神経学的、加齢に伴うモビリティ疾患を持つ患者の支援に使用されます。整形外科用装具は、筋骨格系疾患、神経筋障害、スポーツ傷害、糖尿病性足部合併症、術後回復、および小児・高齢者集団のモビリティサポートの管理において広く使用されています。
整形外科用装具市場は、製品タイプ別に下肢装具、上肢装具、脊椎装具に、機能性別に従来型装具、動的装具、電動/スマート装具に、用途別に筋骨格系疾患、神経筋疾患、スポーツ傷害・外傷リハビリテーション、糖尿病性足部・神経障害、術後・加齢に伴うモビリティ疾患に、年齢層別に小児、成人、高齢者に、エンドユーザー別に病院・クリニック、義肢装具クリニック、リハビリテーションセンター、在宅ケア環境、スポーツ・専門ケアセンターに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。
市場レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| 下肢装具 |
| 上肢装具 |
| 脊椎装具 |
| 従来型装具 |
| 動的装具 |
| 電動/スマート装具 |
| 筋骨格系疾患 |
| 神経筋疾患 |
| スポーツ傷害・外傷リハビリテーション |
| 糖尿病性足部・神経障害 |
| 術後・加齢に伴うモビリティ疾患 |
| 小児 |
| 成人 |
| 高齢者 |
| 病院・クリニック |
| 義肢装具クリニック |
| リハビリテーションセンター |
| 在宅ケア環境 |
| スポーツ・専門ケアセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 下肢装具 | |
| 上肢装具 | ||
| 脊椎装具 | ||
| 機能性別 | 従来型装具 | |
| 動的装具 | ||
| 電動/スマート装具 | ||
| 用途別 | 筋骨格系疾患 | |
| 神経筋疾患 | ||
| スポーツ傷害・外傷リハビリテーション | ||
| 糖尿病性足部・神経障害 | ||
| 術後・加齢に伴うモビリティ疾患 | ||
| 年齢層別 | 小児 | |
| 成人 | ||
| 高齢者 | ||
| エンドユーザー別 | 病院・クリニック | |
| 義肢装具クリニック | ||
| リハビリテーションセンター | ||
| 在宅ケア環境 | ||
| スポーツ・専門ケアセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年における整形外科用装具の予測市場規模は?
整形外科用装具市場は2031年までに102.8 ビリオン 米ドルに達すると予測されており、2026年から7.75%のCAGRで成長します。
最大のシェアを持つ整形外科用装具カテゴリーはどれですか?
下肢装具は2025年に52%の収益シェアを占め、足首、膝、糖尿病性足部、および神経学的ケアでの使用に支えられています。
最も速く成長している機能性カテゴリーはどれですか?
電動・スマート装具は、センサーおよび機能的電気刺激アプリケーションに支えられ、2031年までに11.5%のCAGRで成長すると予測されています。
整形外科用装具において最も速く成長している用途はどれですか?
神経筋疾患は、脳卒中、多発性硬化症、脳性麻痺のケアニーズが拡大するにつれ、2031年までに8.5%のCAGRで成長すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、大きな筋骨格系疾患負担に支えられ、2031年までに8.8%のCAGRで成長すると予測されています。
在宅ケアが整形外科用装具プロバイダーにとって重要な理由は何ですか?
在宅ケアは、遠隔診療とデジタルスキャニングが従来の環境外でのケアをサポートするにつれ、2031年までに9.3%のCAGRで成長すると予測されています。