
経口タンパク質およびペプチド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 12.31 十億米ドル |
| 市場規模 (2031) | 25.35 十億米ドル |
| 成長率 (2026 - 2031) | 15.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経口タンパク質およびペプチド市場分析
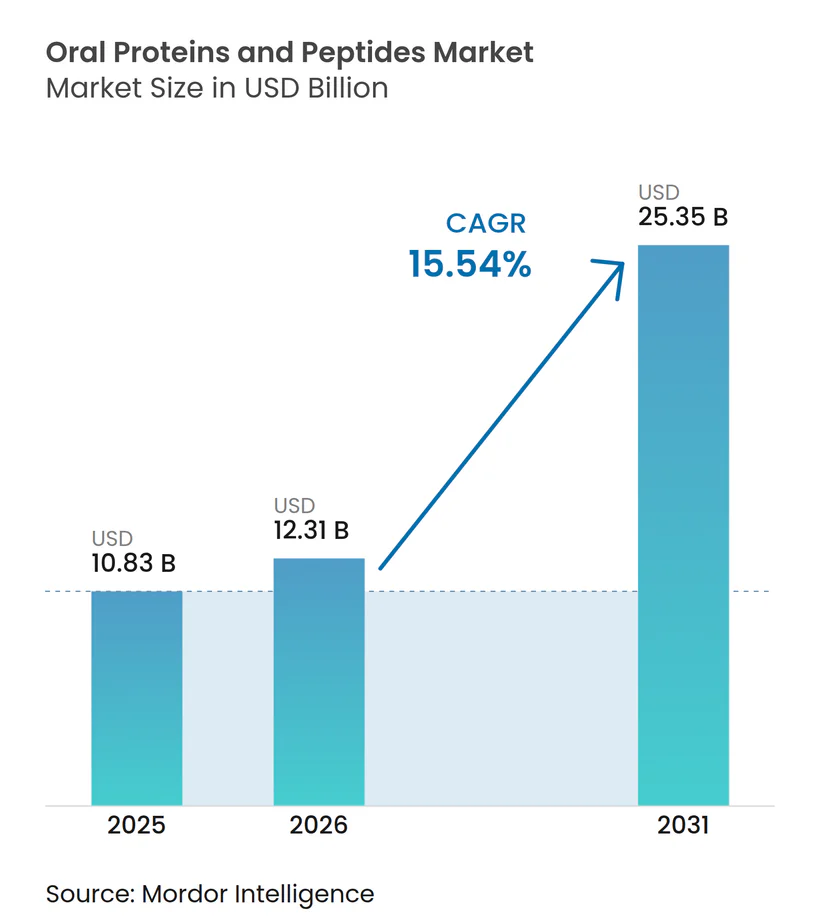
経口タンパク質およびペプチド市場規模は2025年に108億3,000万米ドルと評価され、2026年の123億1,000万米ドルから2031年には253億5,000万米ドルに達すると推定され、予測期間(2026年~2031年)中の年平均成長率は15.54%です。
グルカゴン様ペプチド-1(GLP-1)錠剤の上市における持続的な勢い、アドヒアランス向上をケアの総コストに連動させる連邦政府の償還実験、および摂取可能デバイスプラットフォームの急速な検証が、慢性疾患の治療パラダイムを総体的に塗り替えつつあります。主要な支払者は現在、経口インクレチンを集団健康管理の手段として位置づけており、一方で投資家はカプセル型注射器および浸透促進剤化学に対して記録的なベンチャー・ライセンス資本を投入しています。同時に、改善された画像診断プロトコルにより未治療の外分泌性膵機能不全(EPI)患者の大きなプールが明らかになり、高用量酵素製品の二桁成長を牽引しています。さらに、日本、欧州連合、および米国はそれぞれモダリティ固有の規制ガイダンスを発行し、ファーストインクラスの経口生物製剤に要する時間と不確実性を削減しています。
主要レポートのポイント
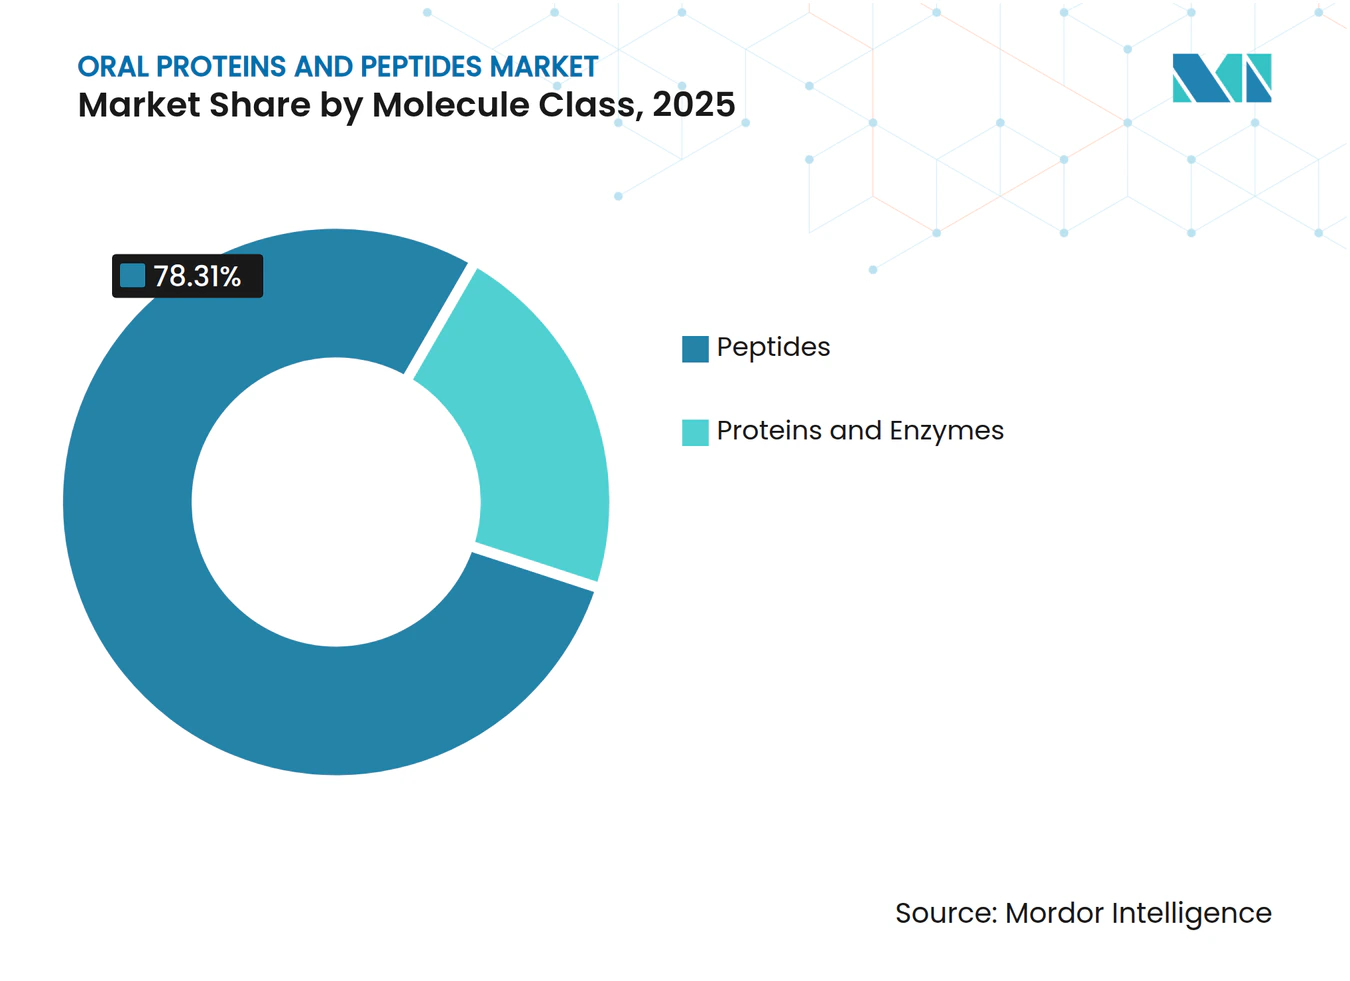
- 分子クラス別では、ペプチドが2025年の経口タンパク質およびペプチド市場シェアの78.31%をリードし、タンパク質・酵素は2031年までに年平均成長率16.32%を記録すると予測されています。
- 薬剤クラス別では、GLP-1受容体作動薬が2025年に48.86%で支配的であり、膵酵素は2031年までに年平均成長率16.92%で成長すると予測されています。
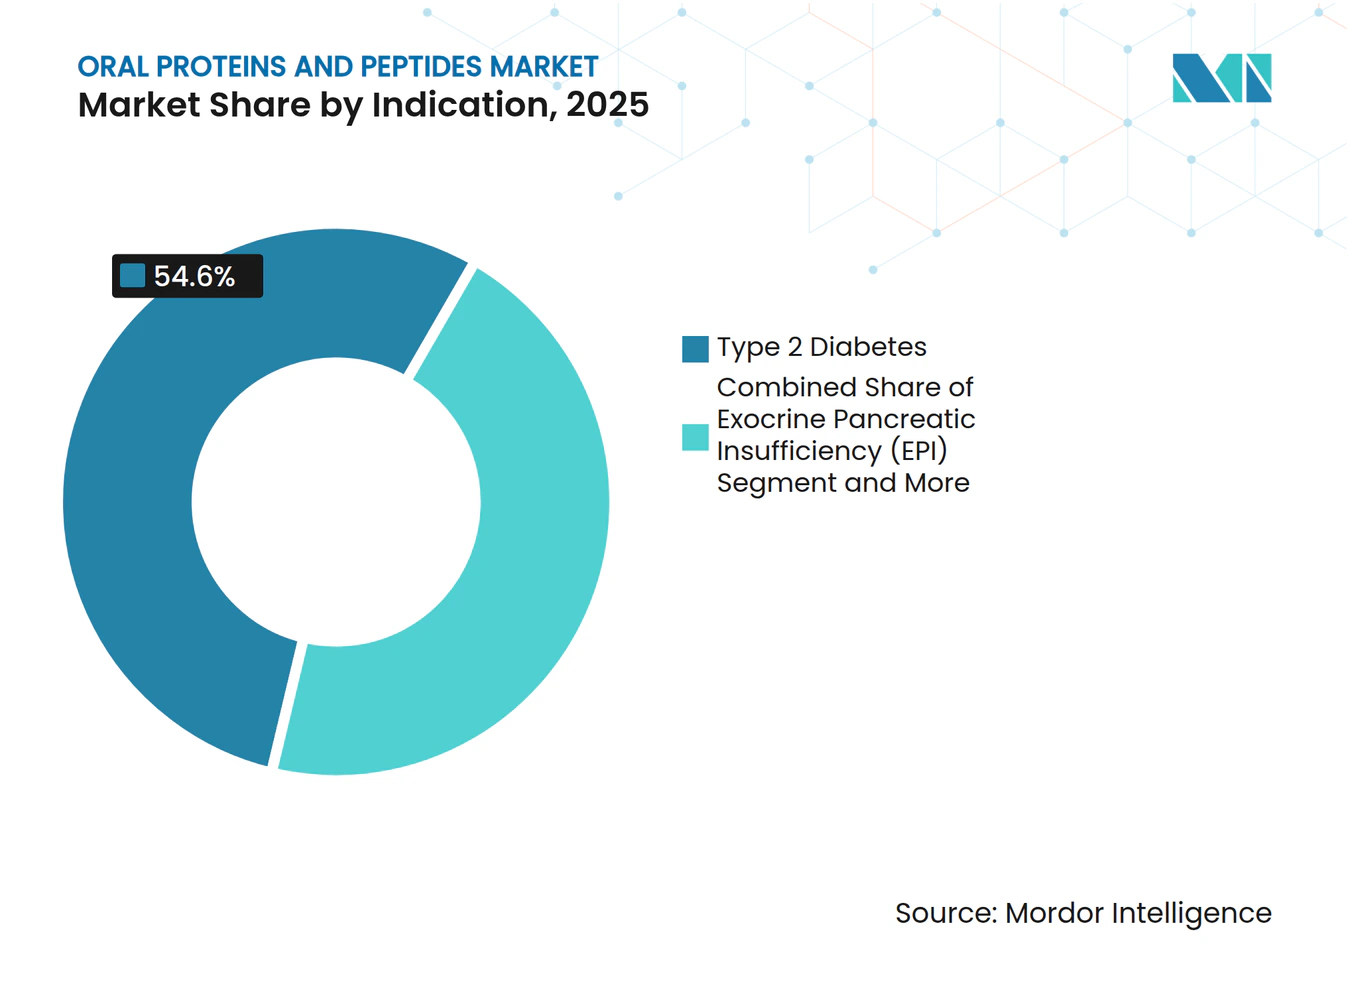
- 適応症別では、2型糖尿病が2025年の収益の54.6%を占め、EPIは2031年までに年平均成長率16.67%を記録すると予測されています。
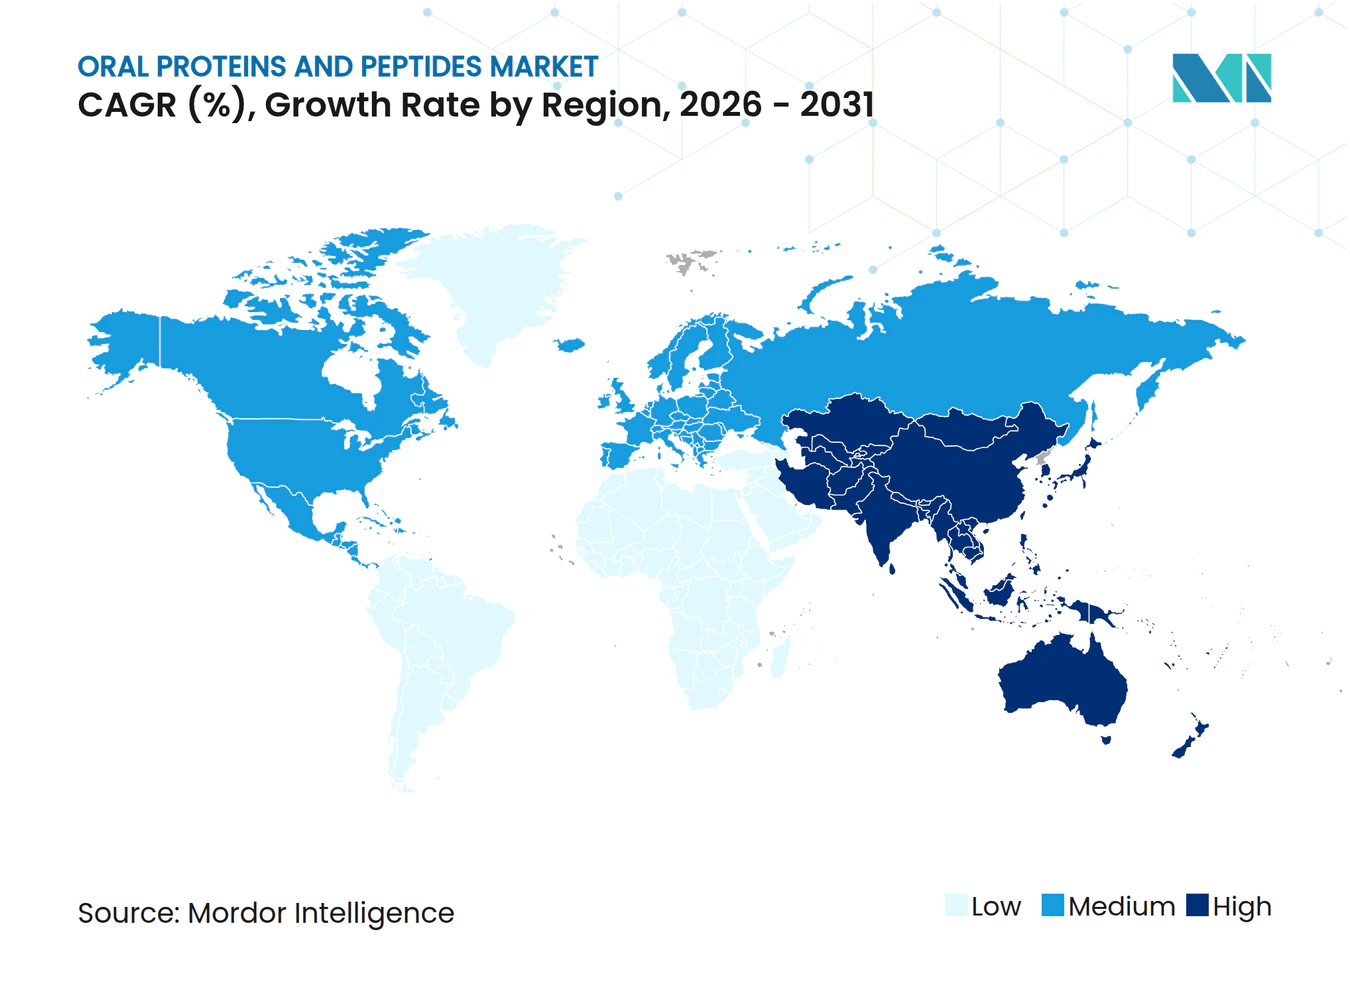
- 地域別では、北米が2025年に収益の45.75%を獲得しましたが、アジア太平洋は予測期間中に年平均成長率16.12%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| GLP-1経口化の勢いと肥満治療薬錠剤の上市 | +4.2% | 世界全体、北米および欧州に早期集中 | 短期(2年以内) |
| 経口高分子への患者嗜好のシフト | +2.8% | 世界全体、特にアジア太平洋の都市部 | 中期(2~4年) |
| 経口ペプチドに対する規制上の追い風 | +1.5% | 米国、EU、日本 | 中期(2~4年) |
| 次世代摂取可能デバイス | +2.1% | 北米、日本 | 長期(4年以上) |
| 結腸標的デリバリープラットフォーム | +1.3% | 米国、EU | 長期(4年以上) |
| イオン液体および新規賦形剤システム | +1.0% | 北米、EU、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GLP-1経口化の勢いと肥満治療薬錠剤の上市がアドレス可能市場とアドヒアランスを拡大
Eli LillyのFoundayo(オーフォルグリプロン)は2026年4月にFDA承認を取得し、Novo Nordiskの25 mg経口セマグルチド錠は2026年1月に米国薬局に到達し、商業規模に達した初の肥満適応ペプチド錠剤を生み出しました[1]。2026年7月に発効したメディケアGLP-1ブリッジ実証は、両製品を月額純価格245米ドル、自己負担50米ドルで償還し、アドヒアランスを改善する経口ペプチドに資金を提供する支払者の準備が整っていることを強調しています。78,297人の患者を対象とした米国の請求データ分析では、経口セマグルチドが12ヶ月時点で65.1%の高アドヒアランスを達成したのに対し、注射剤は38.8%でした。しかし、イタリアの観察研究では、消化管不耐性により18ヶ月の持続率が46.0%に低下したことが示されました。このデータは、第二世代錠剤が絶食時間と悪心発生率を低減した際に経口タンパク質およびペプチド市場が恩恵を受けることを示唆しています。
慢性疾患における注射剤から経口高分子への患者嗜好とアドヒアランスのシフト
高い調剤アドヒアランスは複数の慢性疾患にわたって疾患活動性の低下と相関しており、投与の容易さがそのアドヒアランスを促進します。炎症性腸疾患における実臨床研究では、薬剤保有率80%が活動性疾患オッズの70%低下と関連していました。したがって、新興の経口ペプチドは利便性と忍容性のバランスを取る必要があり、厳格な「水のみ」絶食ルールおよび用量関連の消化不良が持続性を脅かしています。Structure TherapeuticsのGSBR-1290およびHansoh PharmaのHS-10535などのフェーズ2およびフェーズ3パイプラインは、絶食時間を10分未満に短縮し催吐性を低減することを目指しており、週1回注射剤への将来的な競合圧力を示唆しています。
経口ペプチドに対する規制上の追い風
FDAの2023年12月のガイダンスは、ペプチド医薬品の免疫原性試験、肝機能障害プロトコル、およびラベリングの詳細を明確にし、申請リスクを低減しています[2]。日本の医薬品医療機器総合機構(PMDA)は2025年10月に新モダリティのウェブページを公開し、欧州は賦形剤リッチ錠剤の生物学的同等性規則を調和させています。最も注目すべきは、メディケアGLP-1ブリッジ実証が経口ペプチドを専門的な例外ではなく予算影響ツールとして再定義したことであり、この先例は民間保険のフォーミュラリーを形成する可能性が高いです。
次世代摂取可能デバイスが大型タンパク質の全身デリバリーを可能にする
RaniPillのようなデバイス媒介カプセルは空腸でバルーンを膨張させ、フェーズ1試験においてウステキヌマブバイオシミラーに対して84%のバイオアベイラビリティをもたらすマイクロニードル注射を提供しました[3]。2025年の中外製薬との10億8,500万米ドルのライセンス契約がこのアプローチの経済性を検証しました。BioraのBioJetおよびNaviCapプラットフォームも同様の可能性を示していますが、広範な支払者採用の前にデバイスの信頼性と製造コストに対処する必要があります。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 非常に低く変動する経口バイオアベイラビリティ | -2.5% | 世界全体 | 短期(2年以内) |
| 複雑なCMCおよび促進剤・デバイス安全性に関する厳格な規制上のエビデンス | -1.8% | 米国、EU | 中期(2~4年) |
| 強力な促進剤の長期安全性に関する疑問 | -1.2% | 世界全体 | 長期(4年以上) |
| 分子固有の促進剤有効性 | -0.9% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非常に低く変動する経口バイオアベイラビリティが高い原薬負荷と製造コストを招く
古典的な経口ペプチドは吸収率が1%を超えることはほとんどなく、注射剤の10~100倍の用量が必要となり、コストと消化管副作用の両方を増大させます。経口セマグルチドは1 mg注射剤に匹敵するために14 mgを必要とし、それでも曝露量の変動係数は50~60%に達します。この変動性は経口タンパク質およびペプチド市場規模の経済性を損ないます。
促進剤・デバイス安全性に関する複雑なCMCと厳格な規制上のエビデンス
すべての促進剤は分析、不純物、および安定性試験を追加し、各摂取可能デバイスは医薬品・医療機器規則に加えてヒューマンファクターエンジニアリングレビューをクリアする必要があります。PMDAの2025年生物学的同等性ガイダンスはデバイス媒介製品を除外しており、新たなフレームワークが生まれない限り日本での上市は2030年以降となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
分子クラス別:
ペプチドがリード、タンパク質はデバイスプラットフォームを通じて加速ペプチドは、確立されたGLP-1およびGC-Cフランチャイズにより、2025年の経口タンパク質およびペプチド市場の78.31%を占めました。タンパク質・酵素の経口タンパク質およびペプチド市場規模は、摂取可能注射器が腸壁バリアを回避することで年平均成長率16.32%で拡大すると予測されています。IronwoodのLINZESSペプチドは2026年第1四半期に2億7,250万米ドルの収益を報告し、前年同期比97%増となり、ペプチドの底堅さを示しています。並行して、RaniPillはウステキヌマブバイオシミラーに対して84%のバイオアベイラビリティを達成し、タンパク質デリバリーの実行可能性を検証しました。このセグメントの長期的な上昇余地は、デバイス製造のスケールアップと反復投与による腸管安全性の証明にかかっています。
第二世代酵素製剤もタンパク質の上昇余地を強化しています。更新されたCREONおよびPertzyelのラベルは現在、脂肪吸収係数が83%を超えることを示しており、プレミアム償還を正当化する明確な有効性エンドポイントを提供しています。それでも、古典的な経口製剤がグラムレベルの原薬負荷を必要とする場合、タンパク質は急峻な製造コストに直面し、デバイスプラットフォームが成長の中心であり続けます。


薬剤クラス別:
GLP-1の支配と膵酵素の加速GLP-1受容体作動薬は、RybelsusおよびWegovyの錠剤を背景に、2025年の経口タンパク質およびペプチド市場シェアの48.86%を占めました。膵酵素に関連する経口タンパク質およびペプチド市場規模は現在は小さいものの、EPIにおける診断不足の是正を反映して年平均成長率16.92%で成長すると予測されています。米国連邦医療保険・医療扶助サービスは現在、FoundayoおよびWegovyの錠剤を糖尿病と体重管理の両方に対して償還し、GLP-1の普及を加速させています。しかし、消化管有害事象は依然として主要な投与中止の引き金であり、より忍容性の高いマクロ環状化合物およびデュアルアゴニストへの開発を傾けています。
LINZESSが主導するGC-Cアゴニストは2026年第1四半期に97%のトップライン成長を記録し、セグメントの持続性のブループリントを提供しています。ソマトスタチンアナログおよびバソプレシン誘導体は、規制当局が狭い治療域との整合に苦慮する曝露変動性により、ニッチなままです。
適応症別:
2型糖尿病がリード、EPIが最速成長2型糖尿病は2025年の収益の54.6%を生み出しましたが、EPIは2031年までに年平均成長率16.67%で最速成長する見込みです。現在FoundayoおよびWegovyの錠剤により独立した適応症となった肥満は、注射剤を忌避する患者層を経口ペプチド候補に転換する拡大する隣接領域を表しています。一方、IBS-Cおよび慢性特発性便秘は、GC-Cアゴニストの採用に支えられて10%台半ばの成長を維持しています。
脂肪吸収改善を記録したCREONおよびPertzyelのラベル改訂は、成果連動型契約を支援し、EPI治療の普及を促進しています。逆に、先端巨大症は経口オクトレオチドの変動性の課題が克服されるまで限定的な市場にとどまります。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米の経口タンパク質およびペプチド市場
北米は2025年の収益の45.75%を維持し、メディケアGLP-1ブリッジや明確なFDAペプチドガイダンスなどの支払者イニシアチブによって強化されました。この地域はまた、摂取可能デバイスの臨床試験サイトの大部分を有しており、タンク質デリバリーの初期段階での優位性を獲得する位置にあります。しかし、消化器系の副作用によって引き起こされる実際の服薬アドヒアランスのギャップが、長期的な市場シェアの拡大を制限しています。
欧州の経口タンパク質およびペプチド市場
欧州は、看護師による投与コストを削減する経口オプションを歓迎する集中型医療技術評価の恩恵を受けています。ペプチドの生物学的同等性に関するEMAの整合性は申請リスクを低下させ、価格水準を圧縮する可能性のあるバイオシミラー参入企業を促進しています。
アジア太平洋の経口タンパク質およびペプチド市場
アジア太平洋地域は2031年までに16.12%のCAGRを記録すると予測されており、インクレチンイノベーションに対する中国の規制上の開放性および日本のモダリティ固有のPMDAガイダンスによって支えられています。AstraZenecaの1.2 ビリオン 米ドルのCSPC協定などの現地製造協定は、サプライチェーンの地域化を目指しており、高用量錠剤の関税および輸送コストを削減します。
中東・アフリカおよび南米の経口タンパク質およびペプチド市場
南米および中東・アフリカは、償還の障壁およびコールドチェーンインフラの不足により、依然として初期段階にあります。それにもかかわらず、肥満の有病率の上昇およびテレファーマシーの普及は、より安価なジェネリックペプチドが登場した際の将来の機会を示しています。
競合環境
市場集中度
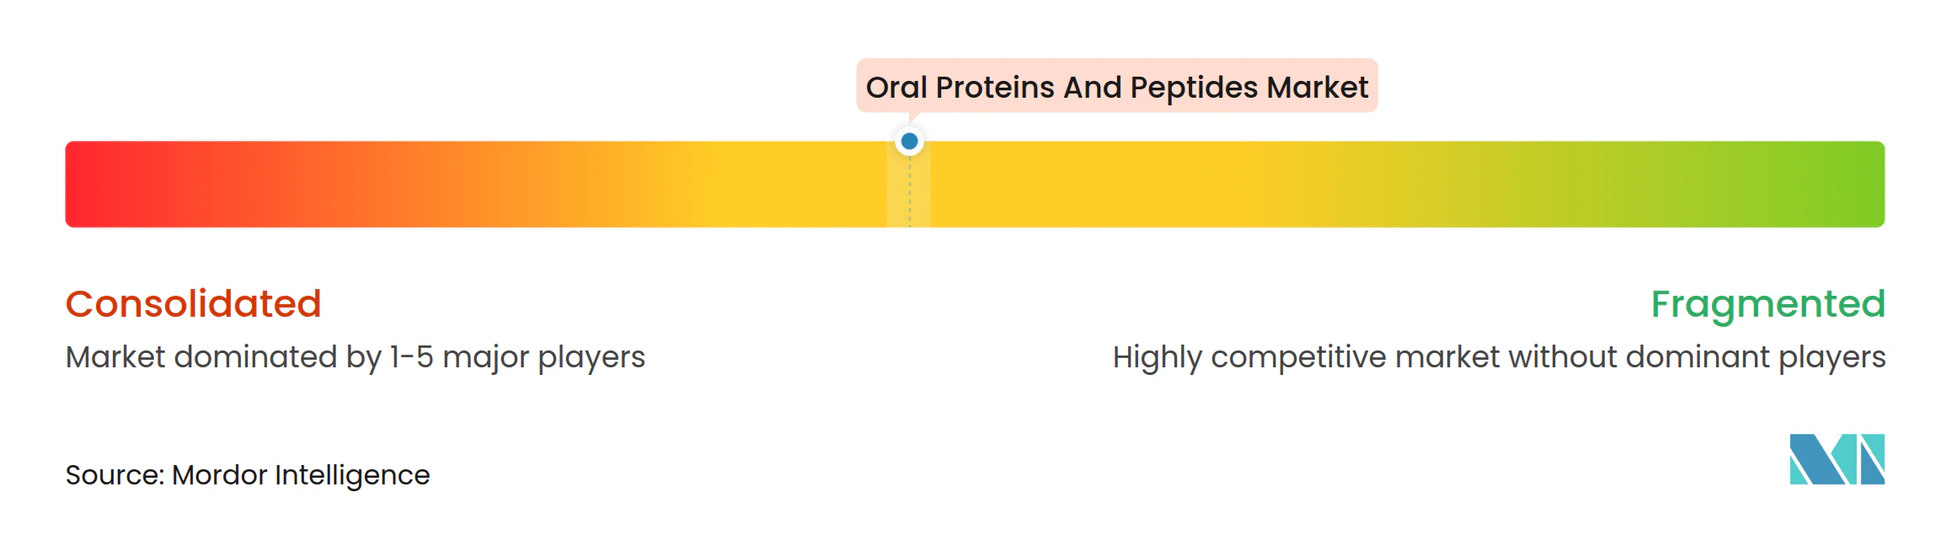
経口タンパク質およびペプチド市場は、既存企業とプラットフォーム破壊者が混在し、中程度の集中プロファイルを形成しています。Novo NordiskとEli Lillyは2025年にペプチドベースの肥満収益の相当なシェアを支配しましたが、IronwoodのGC-Cアゴニストにおける2026年の急成長は、特化した専門企業の余地を示しています。AstraZenecaのCSPCへの12億米ドルの前払いおよびRani TherapeuticsのChugaiとの10億8,500万米ドルの契約は、大手製薬企業の自社開発対外部調達の計算を示しています。
ルートヘッジング戦略を定義しています。Lillyは経口および週1回注射インクレチンの両方を追求し、Novoはリソースをスナック(SNAC)対応錠剤と週1回のCagriSema併用療法に分割しています。RaniやBioraなどのデバイス先駆者は完成品医薬品を販売するのではなくプラットフォームをライセンスアウトし、カプセル注射器をトールブース型ビジネスモデルに変えています。一方、Structure Therapeutics、Hansoh、およびVikingは、より短い絶食時間を約束するマクロ環状経口GLP-1でフェーズ3に向けて競争しています。
規制上のレバレッジが現在、競合タイミングを形成しています。SNACおよびC10の供給を確保した早期採用者は、迅速に複製することが困難なコストと製剤のノウハウを保有しています。しかし、慢性的な促進剤使用に対する安全性シグナルがあれば、化学的浸透を完全に回避するデバイスアプローチを有利にし、分野をリセットする可能性があります。
経口タンパク質およびペプチド産業のリーダー
-
Novo Nordisk A/S
-
AbbVie Inc.
-
AstraZeneca
-
Johnson & Johnson
-
Eli Lilly and Company
- 注:主要企業の掲載順は順位を示すものではありません。
経口タンパク質およびペプチド市場 このレポートでカバーされる企業
- Abbvie
- Astellas Pharma
- AstraZeneca
- Bausch Health
- Biora Therapeutics
- Bio-Thera Solutions
- Celltrion
- Chiesi Group
- Emisphere/Novo
- Enteris BioPharma
- Eli Lilly and Company
- Ferring Pharmaceuticals
- i2O Therapeutics
- Intract Pharma
- Ironwood Pharmaceuticals
- Johnson & Johnson
- Merrion Pharmaceuticals
- Novo Nordisk
- Oramed Pharmaceuticals
- Rani Therapeutics
最近の産業開発事情 経口タンパク質およびペプチド市場
- 2026年5月:Novo NordiskはOzempic錠(1.5 mg、4 mg、9 mg)を米国卸売業者に出荷し、2型糖尿病成人患者向けのFDA承認を受けた唯一の経口ペプチドGLP-1となりました。
- 2026年3月:Johnson & JohnsonはICOTYDE(イコトロキンラ)のFDA承認を取得し、成人および青少年の尋常性乾癬に対する初の経口IL-23受容体遮断ペプチドとなりました。
世界の経口タンパク質およびペプチド市場レポートの範囲
レポートの範囲として、経口タンパク質およびペプチドとは、アミノ酸で構成される生体分子であり、経口経路、すなわち口から摂取することで投与されることを意図したものです。タンパク質は体内でさまざまな機能を果たす大型の複雑な分子であり、ペプチドはより短いアミノ酸鎖です。
経口タンパク質およびペプチド市場のセグメンテーションは、分子クラス、薬剤クラス、適応症、および地域によって分類されています。分子クラス別では、ペプチドおよびタンパク質・酵素が含まれます。薬剤クラス別では、GLP-1受容体作動薬、GC-Cアゴニスト、ソマトスタチン受容体作動薬、膵酵素、およびバソプレシンアナログが含まれます。適応症別では、市場は2型糖尿病、肥満・体重管理、IBS-C、慢性特発性便秘(CIC)、外分泌性膵機能不全(EPI)、先端巨大症、およびその他(例:セリアック病、炎症性腸疾患)にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に分割されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ペプチド |
| タンパク質・酵素 |
| GLP-1受容体作動薬 |
| GC-Cアゴニスト |
| ソマトスタチン受容体作動薬 |
| 膵酵素 |
| バソプレシンアナログ |
| 2型糖尿病 |
| 肥満・過体重管理 |
| IBS-C |
| 慢性特発性便秘(CIC) |
| 外分泌性膵機能不全(EPI) |
| 先端巨大症 |
| その他(セリアック病、炎症性腸疾患など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 分子クラス別 | ペプチド | |
| タンパク質・酵素 | ||
| 薬剤クラス別 | GLP-1受容体作動薬 | |
| GC-Cアゴニスト | ||
| ソマトスタチン受容体作動薬 | ||
| 膵酵素 | ||
| バソプレシンアナログ | ||
| 適応症別 | 2型糖尿病 | |
| 肥満・過体重管理 | ||
| IBS-C | ||
| 慢性特発性便秘(CIC) | ||
| 外分泌性膵機能不全(EPI) | ||
| 先端巨大症 | ||
| その他(セリアック病、炎症性腸疾患など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年までに経口タンパク質およびペプチド市場はどのくらいの規模になりますか?
経口タンパク質およびペプチド市場規模は2031年までに253億5,000万米ドルに達し、2026年から年平均成長率15.54%で成長します。
最も急速に拡大している分子クラスはどれですか?
タンパク質・酵素は、摂取可能注射カプセルに牽引され、2031年までに年平均成長率16.32%を記録すると予測されています。
GLP-1受容体作動薬は現在どのくらいのシェアを持っていますか?
GLP-1受容体作動薬は2025年の経口タンパク質およびペプチド市場シェアの48.86%を占めました。
全体成長を上回る可能性が高い適応症はどれですか?
外分泌性膵機能不全の収益は、診断改善と酵素療法の採用により、2026年~2031年の間に年平均成長率16.67%で上昇すると予測されています。
規制当局は競合タイムラインをどのように形成していますか?
FDAのペプチド固有のガイダンスおよび日本の新モダリティ経路は審査サイクルを短縮し、一方でメディケアのGLP-1ブリッジは経口製剤を補助することで普及を加速させています。