
ノルウェーEコマース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
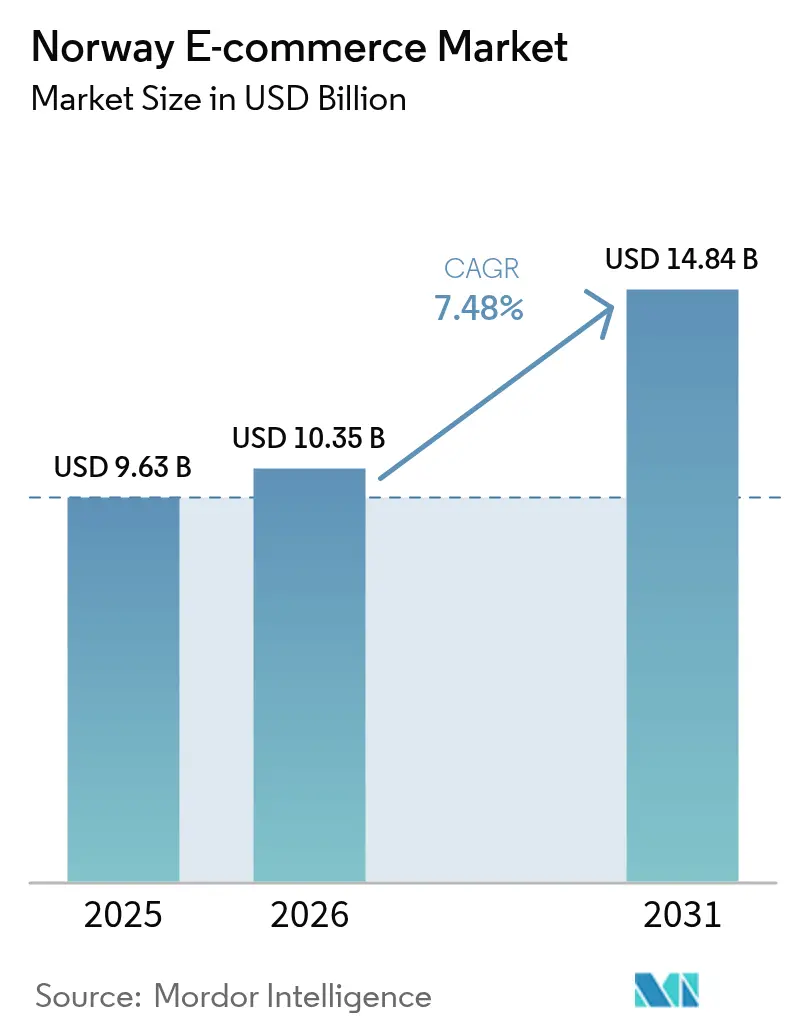
| 基準年の市場規模 (2025) | 9.63 十億米ドル |
| 市場規模 (2026) | 10.35 十億米ドル |
| 市場規模 (2031) | 14.84 十億米ドル |
| Growth Rate (2026 - 2031) | 7.48 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるノルウェーのノルウェーEコマース市場分析
ノルウェーEコマース市場規模は2025年に96億3,000万USDと評価され、2026年の100億3,500万USDから2031年には148億4,000万USDへと成長し、予測期間(2026年~2031年)のCAGRは7.48%と推定されます。公共部門によるデジタルインフラへの継続的な投資、98%のインターネット普及率、および持続的な消費者支出がこの成長軌道を支えています。[1]地方自治・地区行政省、「デジタル化戦略2024-2030」、regjeringen.no 政府による28億ノルウェークローネ(7億4,700万USD)の光ファイバープログラムが遠隔地の接続性を向上させ、国内オンライン売上の87%がすでにノルウェーの店舗に帰属しており、強固な地元の競争力を証明しています。販売の3分の2を占めるモバイルコマースは、95%を超えるスマートフォン普及率と、シームレスな「グリーンデリバリー」オプションへの高まる需要から恩恵を受けています。決済イノベーションがチェックアウト体験を再形成する中、後払い(BNPL)はKlarnaの国内シェア18%に牽引され、他のどの手段よりも速く拡大しています。人口疎らな地域における通貨変動と高いラストマイルコストが市場全体への転換を抑制していますが、中小企業の越境コンプライアンスを簡素化するEU付加価値税ワンストップショップ(OSS)改革によって緩和されています。[2]「VAT OSSガイド」、taxation-customs.ec.europa.eu
主要レポートの要点
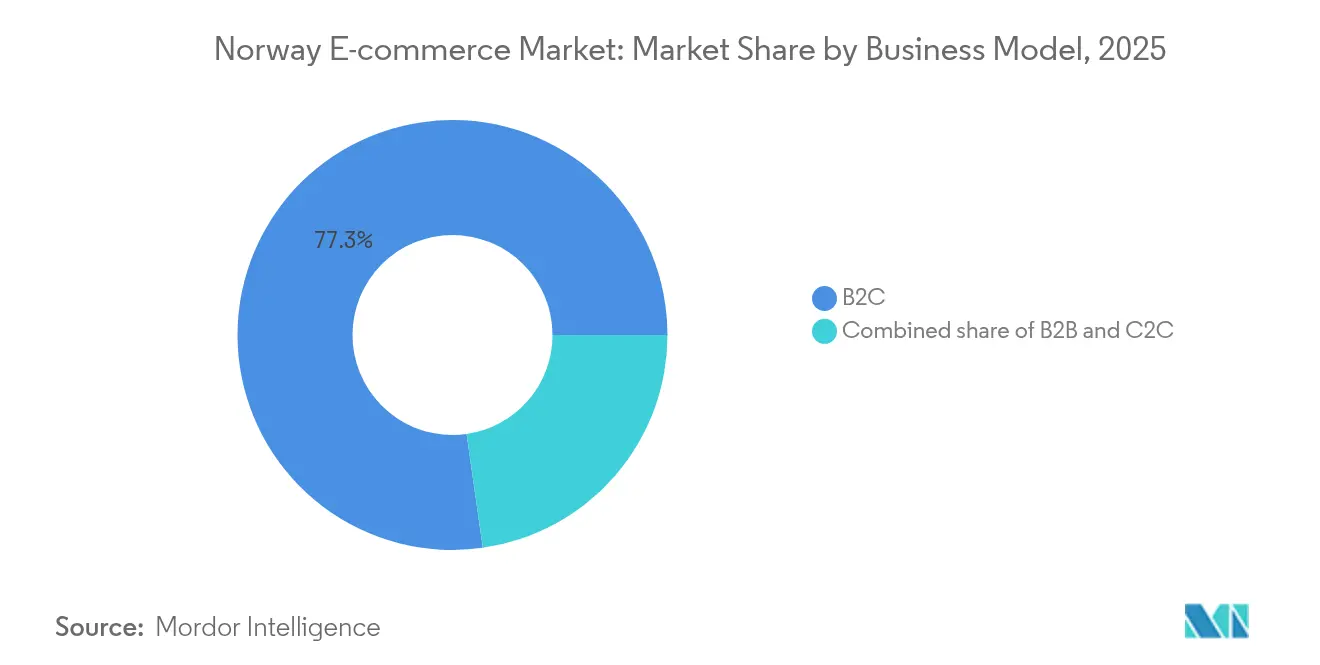
- ビジネスモデル別では、B2Cが2025年のノルウェーEコマース市場シェアの77.25%を占め、C2Cは2031年にかけてCAGR 12.05%で加速しています。
- デバイスタイプ別では、スマートフォンが2025年に収益シェアの65.40%を確保し、その他の接続デバイスは2031年にかけてCAGR 10.05%で拡大すると予測されています。
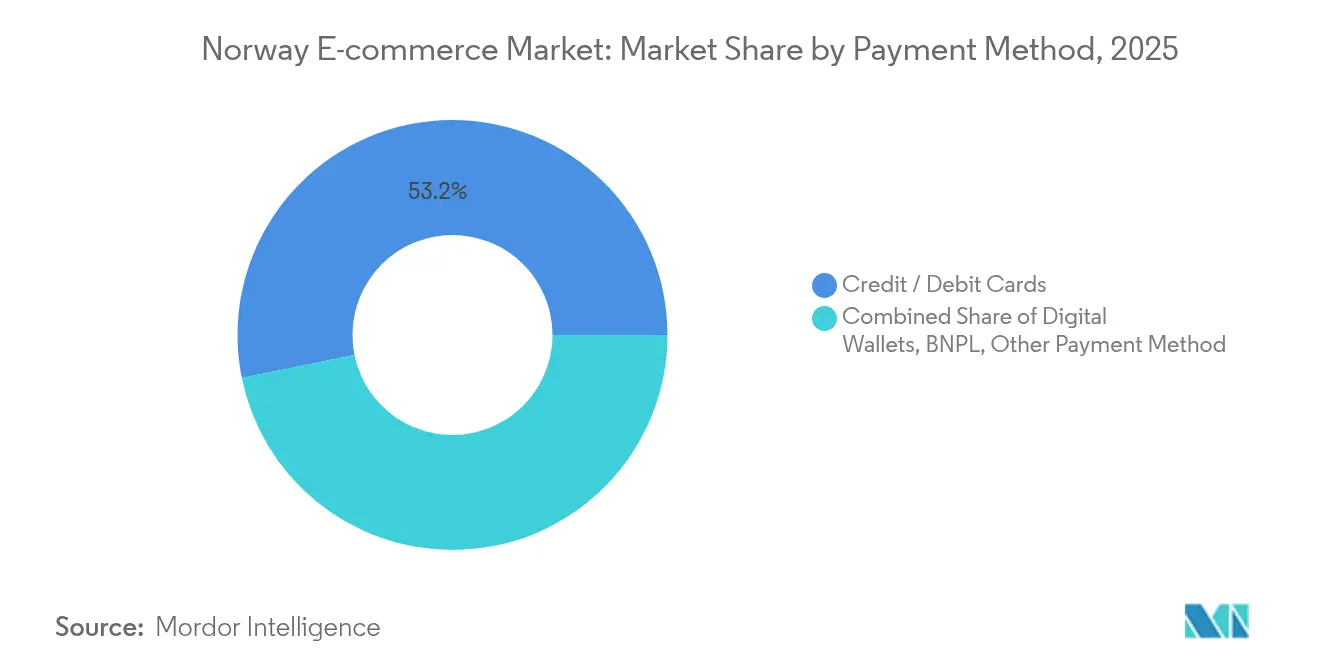
- 支払方法別では、カード決済が2025年のノルウェーEコマース市場規模の53.20%のシェアを保持しましたが、BNPLは2031年にかけてCAGR 13.15%で拡大しています。
- B2C製品カテゴリー別では、ファッション&アパレルが2025年のノルウェーEコマース市場規模の28.55%を占め、食品・飲料は2031年にかけてCAGR 14.1%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ノルウェーEコマース市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 遠隔地への政府支援による高速光ファイバー展開 | +1.2% | 北部地域で早期の効果が見込まれる全国規模 | 中期(2~4年) |
| ジェネレーションZおよびミレニアル世代における後払い(BNPL)の普及拡大 | +0.9% | 都市部に集中した全国規模 | 短期(2年以内) |
| EU越境VAT ワンストップショップ(OSS)による中小企業のコンプライアンス簡素化 | +0.7% | EUマーケットへの波及効果を伴う全国規模 | 短期(2年以内) |
| 配送リードタイム短縮のための国内倉庫自動化の急増 | +0.8% | オスロおよびベルゲン地域に集中した全国規模 | 中期(2~4年) |
| 持続可能な「グリーンデリバリー」選好の急速な普及 | +0.6% | 都市部で最も強い全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府支援による高速光ファイバー展開が市場を牽引
スバールバル諸島およびヤンマイエン島への海底ケーブルの延伸は、全国的なデジタルインクルージョンを拡大し、これまで十分なサービスを受けていなかった世帯を実行可能なオンライン購買者へと転換します。スペース・ノルウェーの監督は戦略的管理と商業参加を確保し、デジタル化省の2024年~2030年ロードマップはEU目標より先に100%ギガビットカバレッジを目指しています。光ファイバー整備は、CoreWeaveの22億USDのAIキャンパスなどのハイパースケール投資を補完し、クラウドキャパシティとネットワーク耐障害性を総合的に向上させます。インフラのボトルネックが緩和されるにつれ、ノルウェーEコマース市場は信頼性の高いアクセス、注文頻度の向上、SKUの多様化を通じて大都市圏外でも深化します。新たなカバレッジゾーンに拡大ロードマップを合わせた小売業者は、顧客獲得においてファーストムーバーの優位性を得ます。
ジェネレーションZおよびミレニアル世代における後払い(BNPL)の普及拡大
BNPLはキャッシュアウトフローを消費者にとって後払いにし、商店にとってバスケット額を引き上げることで、チェックアウトの経済性を再構築します。Klarnaのインボイスはノルウェーのオンラインストアフロントの39.2%に掲載されており、スウェーデンとの深い信頼と文化的近接性を反映しています。TwoとAvardaの2025年ホワイトラベル・ローンチは、B2BとB2CのBNPLレールの統合を示し、2025年までに410億4,700万USDの北欧全体の機会を対象としています。地元の支払方法は2028年までに取引の59%を占めるようになり、クレジットカードの優位性を30%まで侵食すると予測されています。購買者の旅の早期にBNPLを統合した商店は、不正リスクを高めることなく追加売上を獲得し、透明性と即時承認フローを重視するデジタルネイティブ世代のロイヤルティを強化します。結果として、ノルウェーEコマース市場はファッションや電子機器などの裁量的カテゴリーにおけるコンバージョン向上から恩恵を受けます。
EU越境VAT ワンストップショップが中小企業のコンプライアンスを簡素化
OSS制度により、ノルウェーの販売業者は単一のEU付加価値税申告書を提出でき、複数の国登録という従来の必要性が排除されます。2024年のVOECアップグレード以降、350ノルウェークローネ(93USD)未満の商品は免税ではなくなりましたが、付加価値税はチェックアウト時に精算されるため、財政的中立性を維持しながら顧客の透明性が向上します。ノルウェーEコマース市場の根幹を成す中小企業は、管理コストの低減と通関手続きの迅速化を報告しています。オスロが世界で最もデジタル化された首都となるという目標との整合性は、欧州全域での販路拡大を目指すマイクロ輸出業者の信頼を高めます。越境販売はすでに売上高の37.5%を占めており、簡素化された規則のもとでさらなる成長に向けた相当な余地があることを示しています。
国内倉庫自動化の急増がリードタイムを短縮
AutoStoreは立方体収納自動化で世界シェア97%を維持し、2024年の収益として5億7,500万~6億USDを見込んでおり、ノルウェーの技術的リーダーシップを際立たせています。[3]「資本市場デー2024プレゼンテーション」、autostoresystem.com 密度の高いキューブ収納はピッキング時間を短縮し、フロアスペースを確保し、エネルギー使用量を削減します。これらはコストの高いノルウェーの労働市場において重要な優位性です。オスロおよびベルゲンにグッズ・トゥ・パーソンシステムを導入した小売業者は、当日配送の締め切りをほぼ2時間短縮し、国際的なプラットフォームとの競争力を強化しています。StrongPointのEグロサリー注文ピッキング技術への注力は、フルフィルメントサイクルをさらに短縮します。これらのイノベーションは、迅速で予測可能な配送への消費者期待に合致し、荷物1個当たりのCO₂排出量を最小化することで、ノルウェーの持続可能性の精神を強化します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 人口疎らな北部地域における高いラストマイルコスト | -0.8% | 北部ノルウェー、農村部 | 長期(4年以上) |
| 個別化マーケティングを制限する厳格なデータプライバシー規範 | -0.5% | EU整合規制に基づく全国規模 | 中期(2~4年) |
| ファッションカテゴリーにおける持続的な返品ロジスティクスの負担 | -0.4% | ファッションセグメントに集中した全国規模 | 中期(2~4年) |
| 外国マーケットプレイスへの依存が通貨リスクエクスポージャーを高める | -0.3% | 越境取引に影響する全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人口疎らな北部地域における高いラストマイルコスト
経済的閾値を下回る人口密度の遠隔集落への配送は、平均注文額の20%以上ロジスティクスコストを押し上げます。軽量電動貨物車はオスロでは優れた性能を発揮しますが、北極圏の距離では効率が低下します。PostNordのロッカー展開は都市部の混雑を緩和するものの、そのモデルを北部へ拡大するには、現在の荷物量では正当化できない資本が必要です。多くの商店はこれらのゾーンで配送割増料金または無料配送の閾値を高く設定しており、普及を遅らせ、ノルウェーEコマース市場全体のアドレス可能ベースを制約しています。共同配送ハブや国の補助金がその負担を軽減する可能性はありますが、依然として発展途上です。
個別化マーケティングを制限する厳格なデータプライバシー規範
ノルウェーはGDPRを厳格に施行しており、市民の5.3%がプライバシー上の懸念からデジタルサービスを避けています。デジタル戦略は「プライバシー・バイ・デザイン」を優先しており、小売業者は高度な個別化エンジンを導入する前に同意管理プラットフォームへの投資を余儀なくされています。電子メールのセグメンテーション、商品レコメンデーション、ルックアライクプロファイリングは厳格な適法根拠テストに直面し、獲得コストの上昇とリマーケティングROIの低下をもたらします。国内企業はファーストパーティデータの蓄積とコンテキストターゲティングに傾倒しており、マーケティング支出の回収期間が長期化します。その結果、AIを活用したコマースツールの導入はより許容的な法域の競合他社に後れを取り、ノルウェーEコマース市場のモメンタムをわずかに抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:B2Cの安定性とC2Cの加速
B2Cセグメントは2025年のノルウェーEコマース市場の77.25%を占め、既存小売業者によるオムニチャネル展開と信頼できる地元の支払オプションに支えられています。KID ASAなどの大手企業はオンライン収益を前年比17.6%拡大し、実店舗ブランドがクリック・アンド・コレクト、統合在庫、無料返品を統合することでシェアを守る様子を示しています。B2C取引に関するノルウェーEコマース市場規模は、家計支出の成長と地方都市への光ファイバー普及に伴い増加すると予測されています。しかし、持続可能性と価格感応性に牽引されるC2Cセグメントは、2031年にかけてCAGR 12.05%を記録し、B2Cの優位性を侵食すると予測されています。Schibsted MarketplacesはC2Cトラフィックを出品手数料や付加価値物流で収益化し、2024年第4四半期に21億300万ノルウェークローネ(5億6,100万USD)の収益を上げています。
C2Cの普及は循環型消費への社会的シフトを反映しており、過去1年間に34%の市民がオンラインで中古品を購入しています。リコマースプラットフォームは従来の小売業者には再現困難なネットワーク効果を生み出し、既存企業を下取りプログラムや自社ブランドのマーケットプレイス立ち上げへと追い込んでいます。B2B Eコマースは現時点ではニッチですが、TwoとAvardaのB2B向けBNPLレールが取引バイヤーの請求の簡素化と調達ワークフローを整合させることで恩恵を受けています。B2BのデジタルMAタリティが高まるにつれ、ノルウェーEコマース産業は卸売・産業カテゴリーから追加的な規模を解放します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


デバイスタイプ別:モバイルの優位性とIoTコマース
スマートフォンは2025年の売上高の65.40%を占め、アプリ内購入はモバイル取引の52%を占めており、機能豊富なネイティブ体験への選好を示しています。小売業者はコンバージョン向上のため、アプリの個別化、生体認証ログイン、アプリ内BNPLモジュールを優先しています。それでも、最も成長が速いセクション——その他の接続デバイス——は、スマートスピーカー、スマートウォッチ、車載インフォテインメントコマースに触媒されて、CAGR 10.05%で拡大します。ノルウェーの再生可能エネルギーで駆動するデータセンタークラスターは音声アシスタントのコンピューティングバックボーンをホストし、商店はハンズフリー再注文の体験をトライアルできます。
デスクトップは複雑で高関与度の購入やデバイス仕様の詳細が必要なB2B注文に引き続き関連性を持ちます。電話以外の接続デバイスを平均2.8台保有する世帯でIoTエンドポイントが増殖するにつれ、マルチデバイス購入者に関するノルウェーEコマース市場規模は拡大し続けます。アーリーアダプターはすでに冷蔵庫のセンサーを通じて食料品の補充を管理しており、ウェアラブルは健康関連商品のレコメンデーションを促し、より広範なオムニチャネル統合を予示しています。
支払方法別:カードはBNPLとA2Aイノベーションに道を譲る
カード決済は2025年も53.20%のシェアでリードしていますが、インターチェンジ審査の強化とカード非提示詐欺防止コストの上昇により成長は頭打ちとなっています。BNPL(CAGR 13.15%で拡大)は、リボルビングクレジットを敬遠するミレニアル世代にとって魅力的な透明な手数料構造とソフトクレジットチェックを活用しています。Vippsが国内ウォレットの基軸となり、BNPLと並んでチェックアウトに表示される低コストの個人間・加盟店間送金を促進しています。A2A決済は2028年までにシェアが16%に倍増し、銀行口座間で即時かつ低コストに資金を送金するPSD2 APIによって支えられます。
マルチレールを統合した商店は、より高い承認率と低い決済コストを実現します。ファーストムーバーはリアルタイムの決済データを活用して在庫を最適化し、チャージバックリスクを軽減します。その結果、ノルウェーEコマース市場は中小企業の流動性サイクルの改善とチェックアウト全体のユーザー体験向上から恩恵を受けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
B2C製品カテゴリー別:ファッションのリーダーシップは食品・飲料のモメンタムに直面
ファッション&アパレルは2025年のノルウェーEコマース市場シェアの28.55%を占めトップですが、返品率は45%近くに達し、物流予算を圧迫しています。持続可能性への関心がレンタルおよびセカンドハンドファッションへの興味を高め、ブランドは循環型プログラムの開発を迫られています。食品・飲料はOdaがダークストア運営を拡大し常温SKUを加速させる中、CAGR 14.1%で最も成長が速いセクターです。消費者が食料品の定期購読モデルを受け入れるにつれ、オンライン食料品に関するノルウェーEコマース市場規模は拡大する見通しです。
電子機器は高い可処分所得と新しいガジェットへのアーリーアダプション特性から堅調を維持しています。KomplettとElkjøpは即日受取サービスと延長保証バンドルを通じて国内シェアを守っています。ビューティー&パーソナルケアはプレミアム化から恩恵を受け、家具はサイズ関連のカート離脱を軽減する拡張現実ビジュアライザーにより伸長しています。カテゴリーの拡大は、品揃えの豊富さとラストマイルの信頼性が競争優位を左右することを裏付けています。
地理分析
オスロおよびベルゲン周辺の都市クラスターがノルウェーEコマース市場の中核を形成し、密度の高い配送ルートと短いフルフィルメントウィンドウを生み出しています。国内企業はこれらのハブから50キロメートル圏内で在庫ステージングを最適化し、当日配送の締め切りを実現しています。対照的に、北部ノルウェーの人口疎らな地域では、公共投資プログラムにより光ファイバーカバレッジが改善しているにもかかわらず、サービス提供コストが平均注文頻度を低下させています。配送割増料金は実店舗に対する価格競争力を侵食し、マイクロフルフィルメントや共同受取ポイントの試行を促しています。
越境行動は依然として定着しており、消費者の48%が毎月、主にスウェーデンと中国から国際注文を行い、通貨裁定と幅広い品揃えを活用しています。EU OSS改革により、ノルウェーの中小企業は複雑な税務申告なしにニッチ商品を欧州市場に販売することで、外向きの流れを相殺できます。欧州の越境Eコマース市場は2024年に3,260億ユーロ(3,540億USD)に達しており、輸出志向のノルウェーブランドにとって十分な上昇余地を提供しています。強固な貿易黒字とエネルギーに裏付けられたノルウェークローネの評価は輸入の魅力を抑制する可能性があり、クローネが強含むと消費者の関心が国内SKUにシフトします。
インフラの耐障害性も地域によって異なります。スバールバル諸島のケーブル冗長化とDCキャンパスの新設により、長期的には北部地域がデータ集約型コマースの実行可能なハブとして位置付けられ、都市部と農村部のデジタルデバイドが縮小します。これらのダイナミクスが総合的に、現地化戦略と越境の巧みさを等しく評価するマルチスピードのノルウェーEコマース市場を持続させます。
規制環境
ノルウェーの電子商取引の枠組みは電子商取引法(Ehandelsloven、2003年)を基盤とし、消費者保護とプラットフォーム行動に関するEEAおよびEU型の規則に沿っている。消費者向けのマーケティングおよび販売条件はForbrukertilsynet(ノルウェー消費者庁)などの機関によって監督されており、一方で政府のDigitaliseringsstrategi 2024-2030(デジタル化・公共統治省)は、オンライン小売業務に影響を与えるデジタルインフラ、プライバシー・バイ・デザイン、官民デジタル化の優先事項について政策の方向性を定めている。
2024年1月1日をもって低額品のVAT免税が撤廃されて以降、税務およびクロスボーダー対応はよりチェックアウト中心のものとなっている。VATは販売時点で徴収され、対象となる低額B2C商品(ほとんどの商品で一般に3,000ノルウェークローネまでとされる)についてはVOECなどの制度を通じて精算される。クロスボーダーの販売事業者およびマーケットプレイスにとっては、VAT登録、透明な着地コスト表示、通関対応データの必要性が高まる一方で、ノルウェーの厳格なGDPR準拠のプライバシー制度は、同意および適法根拠の要件が満たされない限り、パーソナライズドマーケティングを引き続き制限している。
バリューチェーン分析
ノルウェーの電子商取引のバリューチェーンは、加盟店の調達と品揃え構築から始まり、デジタル店舗(ブランドのウェブショップおよびマーケットプレイス)、決済受付、フルフィルメント、ラストマイル配送へと進み、ファッションなどのカテゴリーでは返品ロジスティクスが主要なコスト要因となっている。決済フローは国際的なカードと代替決済手段を組み合わせており、Vippsのような現地チェックアウトオプションやBNPLプロバイダーは、モバイルファーストの購買体験における摩擦を減らすために、PSPやチェックアウトプラットフォームを通じて統合されている。
フルフィルメントは地理的要因によるコストを管理するためにローカライズが進んでおり、全国規模のディストリビューションセンターと店舗を活用したマイクロフルフィルメント、そしてPosten Bring、PostNord、Helthjem、Instabeeグループ(Instabox/Porterbuddy)を含む配送業者ネットワークとを組み合わせている。クロスボーダー小包はDHL、DPD、UPSといったグローバルインテグレーターへの依存度がより高く、2026年にはDHL GroupがオスロにDHL Fulfillment Network(DFN)拠点を稼働させ、北欧の小売業者向けに統合された倉庫保管および出荷を支援するなど、能力増強が見られる。コンプライアンスとデータ交換はサプライチェーン全体に及んでおり、対象となる低額輸入品に対するVOECに基づくVAT徴収や、公共調達における標準化された電子請求書フォーマット(EHF/Peppol BIS)も含まれ、これらは大手加盟店やB2B販売事業者のバックオフィス統合にも影響を与えている。
競争環境
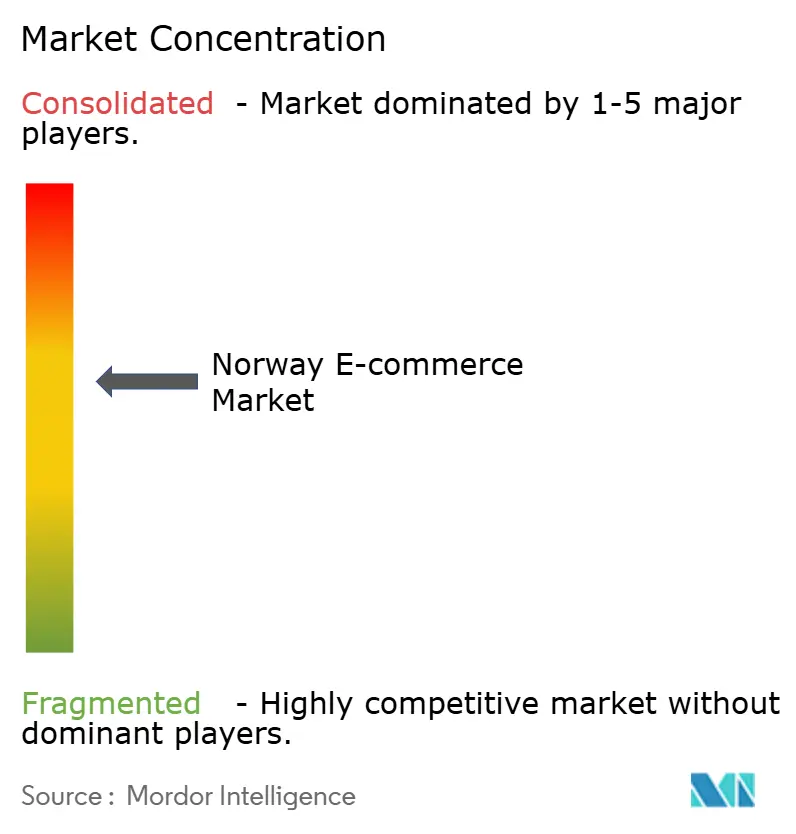
ノルウェーのEコマース市場は、物流における国内の習熟度と地元の嗜好がグローバルな規模を相殺する適度な分断状態を示しています。Schibsted Marketplacesは2024年に83億2,600万ノルウェークローネ(22億USD)の収益を上げ、全国規模の分類広告およびリコマースへの注力を正当化しています。国際的アパレル大手のZalandoとH&Mは高度なAIレコメンデーションエンジンを活用していますが、地元の支払レールと高い無料返品期待に対応しなければなりません。電子機器大手のKomplett、Elkjøp、PowerはAutoStoreロボティクスと統合された地域倉庫を活用し、全国規模の24時間以内配送の約束を維持しています。
技術力が主要な差別化要因として機能しています。AutoStoreのグローバルな自動化フットプリントは、ノルウェー国内でモジュール式フルフィルメントを求める外国小売業者を引き付け、間接的にノルウェーEコマース市場のエコシステムを豊かにします。Vippsの金融サービスバンドルへの拡大は、アジアのスーパーアプリに類似したプラットフォームロックイン効果を育み、地元の銀行パートナーシップなしに事業を行うグローバル競合他社には実現不可能なロイヤルティレバーを国内商店に提供します。Tise.comなどの新興プレーヤーは、ピアツーピアコマースをグリーンバリューと整合させることでサステナビリティニッチを開拓し、在庫重視モデルに縛られた既存企業に対してアジャイルな参入を可能にします。
M&Aの見通しは、物流テック、決済オーケストレーション、ニッチマーケットプレイスに集中しており、政府が機密セクターの所有権について届出義務の閾値を3分の1から10%に引き下げたことでFDI審査が強化されている証拠となっています。全体として、ノルウェーEコマース市場はドアまでの迅速性、エコ認証、および進化する支払い習慣への適応性を評価します。
ノルウェーEコマース産業リーダー
Prisjakt Sverige AB
Komplett AS
Elkjøp Norge AS
Finn.no
Power International AS
- *免責事項:主要選手の並び順不同

市場機会と将来展望
特にオスロやベルゲン以外の地域では、ノルウェーの高い配送・サービスコストを対象とした業務改善やコンバージョン向上に関して、依然として未開拓の余地が残っている。小売業者や支援事業者は、より統合されたフルフィルメントおよびサービス層への投資を進めており、2026年にDHL GroupがオスロでDFNのフルフィルメント機能を稼働させたことがその表れであり、より迅速な地域配送の実現を支えるとともに、ノルウェーへ販売するクロスボーダー加盟店の北欧全域における在庫配置にも寄与している。
第二の機会領域は、ノルウェーの厳格なプライバシー制度およびEU準拠のセキュリティ体制に適合する、コンプライアンスに則った安全なパーソナライゼーションとデジタル信頼ツールである。国家デジタル化戦略2024-2030は、プライバシー・バイ・デザインおよびより広範なデジタル変革に関する公共部門の方向性を正式に定めており、EU準拠のサイバーセキュリティ義務(例えば、リスク管理およびインシデント報告に関するNIS2型要件)の継続的な取り込みは、ID管理、同意管理、不正防止対策、セキュア・バイ・デザインの商取引機能への需要を高めている。モバイルの優位性とBNPL利用の拡大を踏まえると、チェックアウトの最適化は短期的なレバーであり続ける。Vippsのような現地決済手段とBNPLを組み合わせ、正確なチェックアウト時VAT表示および明確な返品対応を実現する加盟店は、積極的なサードパーティ追跡に依存することなく、離脱率を低減し再購買頻度を高めることができる。
最近の業界動向
- 2026年7月:Komplett Groupは2026年第2四半期の業績を発表し、季節的な販売の改善とコスト削減策を強調した。商品管理の徹底と効率化施策の組み合わせは、配送および返品コストがオンライン収益性を大きく左右する市場において、利益率管理への注力を裏付けている。
- 2026年2月:Elkjopは、25店舗を展開するApple Premium PartnerであるEplehusetの買収を発表し、専門小売・サービス拠点を追加した。この取引はElkjopのオムニチャネル展開を強化するとともに、オンライン販売やサービス主導のリピート購入にもつながる高級家電需要へのアクセスを拡大するものである。
- 2024年12月:ノルウェーのデジタル化省は、経済全体にわたるAIおよびより広範なデジタル変革を支援するため、National Digitisation Forum(NDF)を発足させた。このフォーラムは、デジタル能力とガバナンスに関する公共部門の継続的な連携を示すものであり、電子商取引事業者が拠って立つインフラおよびコンプライアンス環境の形成に寄与している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法では、ノルウェーの電子商取引市場は、ノルウェー国内において配送またはデジタルフルフィルメントを目的として、国内およびクロスボーダーのプラットフォームを通じ、インターネット対応の店舗で購入が完了した際に生じるオンライン商取引の価値として扱われる。
対象範囲の除外事項:純粋な決済ゲートウェイ手数料、アプリ内ゲームのマイクロトランザクション、自動車販売は除外する。
セグメンテーション概要
- ビジネスモデル別
- B2C
- B2B
- C2C
- デバイスタイプ別
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他デバイスタイプ
- 支払方法別
- クレジット/デビットカード
- デジタルウォレット
- BNPL
- その他支払方法
- B2C製品カテゴリー別
- ビューティー・パーソナルケア
- コンシューマーエレクトロニクス
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIYおよびメディア
- その他製品カテゴリー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、オンライン支出、価格へのインフレ圧力、クロスボーダー注文行動の変化に関するノルウェー固有の背景を把握するのに役立った。小売取引、家計消費、価格系列についてはStatistics Norway、マクロおよび決済関連の背景についてはNorges Bank、VATおよびクロスボーダーに関するガイダンス(OSS関連資料を含む)についてはノルウェー税務当局といった、信頼性の高い公的情報源を活用した。
定義の一貫性を保つため、必要に応じて通関・貿易関連の刊行物も使用したほか、ノルウェーで事業を展開する小売、物流、デジタル商取引の各事業者による公開資料、年次報告書、投資家向けプレゼンテーションも参照した。企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースに関する有料購読サービスは、開示のギャップを埋め、主要な能力変化の時期を特定するために選択的に使用した。ここに挙げた情報源は例示であり網羅的なものではなく、データ収集、検証、および調査内容の明確化のために、他の多くの公開文書やデータセットも参照した。
一次インタビューおよび調査
ノルウェーのeコマース販売業者、決済専門家、物流関係者、リテールマネージャーへのインタビューおよび調査により、ノルウェー国内における注文頻度、バスケット単価、クロスボーダー購買、モバイル利用、チャネルシフトを明確にする。回答者からの情報は二次データのギャップを解消し、最終分析前に前提を調整するのに役立つ。特に、決済動向とリテール動向の報告内容が一致しない場合には有効である。これらの不一致を調査するため再接触を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | 経営幹部(CXO):18% |
| ミッドティア:46% | 機能・部門リーダー:30% |
| 中小規模企業:25% | マネージャー:52% |
市場規模算定と予測
中核となる規模算定ロジックはトップダウン型の構築であり、小売およびデジタル活動の各種シグナルからノルウェーのオンライン商取引価値を再構築し、その後、観測されたオンライン購買行動に基づいてその価値を電子商取引に配分する。需要プールが定義された後、総額が実際の支出能力と整合するよう、最終段階で価値層が適用される。
算出結果の妥当性を保つため、主要なオンラインファースト小売業者からのサンプル収益積み上げ、クロスボーダー取引量に関するチャネル確認、高回転カテゴリーにおける平均販売価格(ASP)と注文量の単純な検証といった、選択的なボトムアップ手法による裏付けを行った。開示が限定的な小規模加盟店など、カバレッジに空白がある場合は、インタビューを通じて検証した普及率の前提を用いて補完し、その後カテゴリーレベルでの妥当性を再確認した。
モデルで使用した主要な入力要素には、オンラインショッパーの参加率、主要B2Bカテゴリー別の平均注文額、国内購入とクロスボーダー購入の比率、コンバージョンに影響し得る決済構成の変化、そして実務的なフルフィルメント代理指標としての小包量の伸びが含まれる。予測は専門家のコンセンサスに裏付けられたシナリオ分析を用いて作成し、インフレ主導のASP変動、プロモーションの深度、VATおよびコンプライアンス変更後のクロスボーダー正常化のペースについて、上振れ・下振れケースのストレステストを行った。
データ検証と更新サイクル
最終承認前に、算出結果は小売取引動向、決済利用トレンド、物流スループットといった独立したシグナルと突き合わせて検証されるため、外れ値は単に平均化されるのではなく、その理由が説明される。大きな乖離が生じた場合はアナリストによるレビューが実施され、続いて基礎となる要因の再確認、必要に応じて関連するインタビュー対象者への再接触を行い、変化した内容を確認する。
本レポートは年次スケジュールで更新されるほか、税制の変更、主要プラットフォームの方針変更、急激な価格変動など重大な事象が発生した場合には随時更新が行われる。納品直前には最終的な最新性チェックを実施し、クライアントがその時点で入手可能な最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceによるノルウェー電子商取引市場規模と他の公表推計値との比較
ノルウェーの電子商取引に関する公表値は、通貨換算のタイミング、価格に関する前提、電子商取引収益として計上する範囲に関するルールが調査ごとに異なるため、完全には一致しないことが多い。インフレや値引きの変化に応じて迅速に更新される系列がある一方、平均注文額を長期間一定に保つ系列も存在する。
大きな乖離要因の一つは、クロスボーダーの店舗購入をチェックアウト時点の現地通貨で計上するか、後で年間平均為替レートを用いて調整するかであり、これは現地の支出が安定していてもUSD換算値を変動させ得る。もう一つの相違点は、更新サイクルにおいてカテゴリー別のASP推移が注文量および小包フローのシグナルに照らして再検証されているかどうかであり、これはMordor Intelligenceが採用する手法との整合性を保つのに役立つ。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 9.63 B (2025) | |
| 業界データプラットフォームA | USD 8.55 B (2025) | 追跡対象となる電子商取引収益とカテゴリー集計に重点を置くことが多く、隣接するデジタル項目についてより厳格な包含基準を適用する場合があり、クロスボーダーのプラットフォーム活動を現地チェックアウトのタイミングやVAT処理と完全には調整できていない可能性がある。 |
| 小売分析パブリッシャーB | USD 16.48 B (2025) | 一般的に、より広範な小売カバレッジとより強い成長前提を伴う小売電子商取引売上として報告されており、異なる為替換算のタイミングや、小売に占めるオンラインシェアのより高い前提が組み込まれる場合があり、これがUSD総額を押し上げる要因となる。 |
この表は、乖離の主な原因が単純な計算誤りではなく、対象範囲の境界と更新変数にあることを示唆している。入力値を観測可能な需要シグナルに基づいて固定し、その後為替換算のタイミング、クロスボーダーシェア、ASPのドリフトについて再確認することで、ノルウェーに関する最終的な数値は、再現可能な手順に遡って追跡しやすくなる。


レポートで回答される主要な質問
ノルウェーEコマース市場の現在の規模は?
市場は2026年に100億3,500万USDの規模を有し、CAGR 7.48%で2031年までに148億4,000万USDに成長すると予測されています。
ノルウェーのオンライン小売をリードするビジネスモデルはどれですか?
B2Cが2025年に77.25%のシェアでリードしており、C2Cは2031年にかけてCAGR 12.05%で最も成長が速くなっています。
ノルウェーにおけるモバイルコマースはどれほど重要ですか?
スマートフォンがオンライン売上の65.40%を生み出しており、専用アプリがそれらの購入の過半数を占めています。
ノルウェーでBNPLがこれほど急速に成長しているのはなぜですか?
BNPLは手数料の透明性と予算管理の柔軟性によりジェネレーションZとミレニアル世代に支持され、2031年にかけてCAGR 13.15%を牽引し、従来のクレジットカード利用を侵食しています。
北部ノルウェーにおけるEコマース拡大を阻む課題は何ですか?
低い人口密度と過酷な地形が注文額の20%以上のラストマイル配送コストを押し上げ、割増料金と長いリードタイムをもたらしています。
EU OSSレジームはノルウェーの販売業者にどのような恩恵をもたらしますか?
EU向け全売上について単一の統合付加価値税申告書を提出できるため、管理コストが削減され、越境出荷が加速します。
最終更新日:



