
北米パッケージドチアシード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
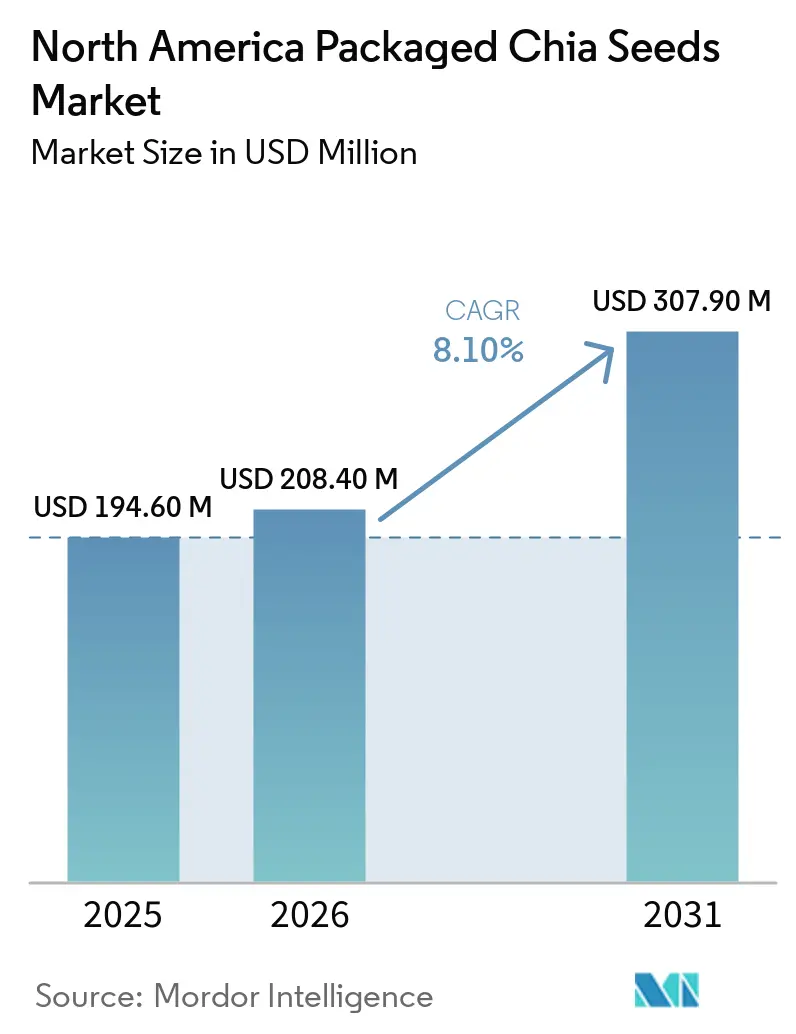
| 基準年の市場規模 (2025) | 194.60 百万米ドル |
| 市場規模 (2026) | 208.40 百万米ドル |
| 市場規模 (2031) | 307.90 百万米ドル |
| 成長率 (2026 - 2031) | 8.10 % |
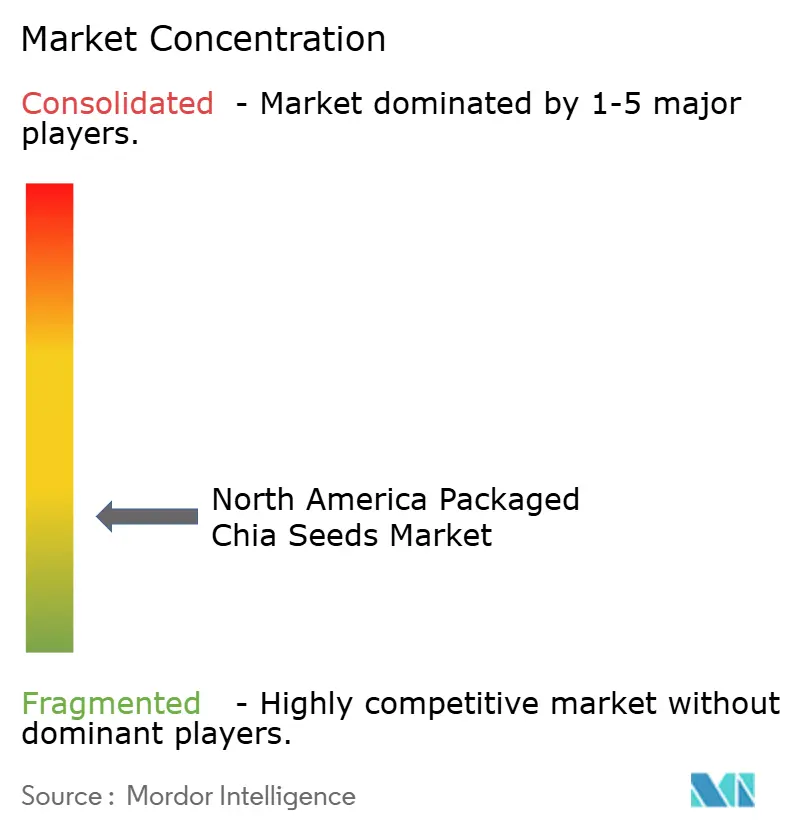
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米パッケージドチアシード市場分析
北米パッケージドチアシード市場規模は2025年に194.6 ミリオン 米ドルと評価され、2026年の208.4 ミリオン 米ドルから2031年には307.9 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.1%です。このカテゴリーは、より多くの家庭が日常の食事やパッケージ食品にチアを使用するようになるにつれ、以前のヘルスフード的な位置づけを超えて進化しています。明確な栄養表示により食物繊維と添加糖に対する関心が高まっており、シンプルな栄養プロファイルを持つ原材料への関心を支えています。プライベートブランドの成長も競争環境を変えており、小売業者が馴染みのあるシード製品をより低価格で提供できるようになっています。そのため、ブランドは北米パッケージドチアシード市場における地位を守るために、信頼性高い調達、実用的な包装、より明確な製品ベネフィットを組み合わせる必要があります。
レポートの主要ポイント
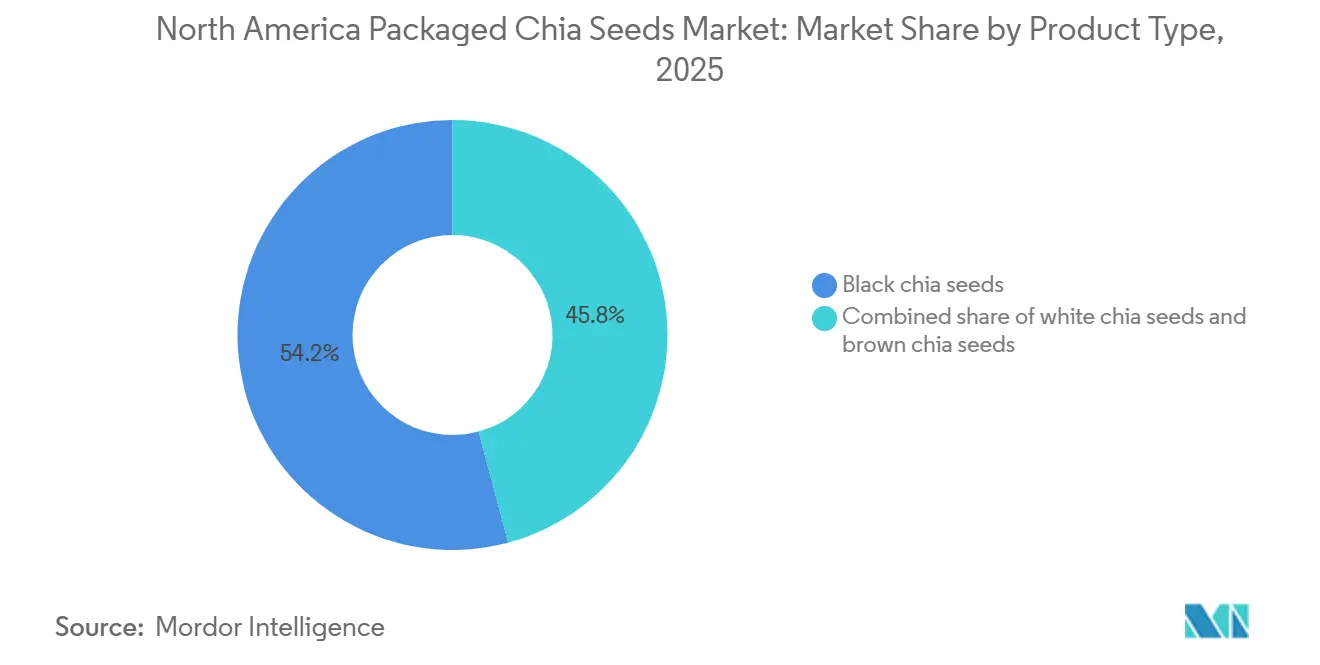
- 製品タイプ別では、ブラックチアシードが2025年の売上高の54.2%を占め、ホワイトチアシードは2031年にかけてCAGR 8.7%で成長すると予測されています。
- 性質別では、従来型チアシードが2025年の売上高の79.3%を占め、オーガニックチアシードは2031年にかけてCAGR 10.1%で成長すると予測されています。
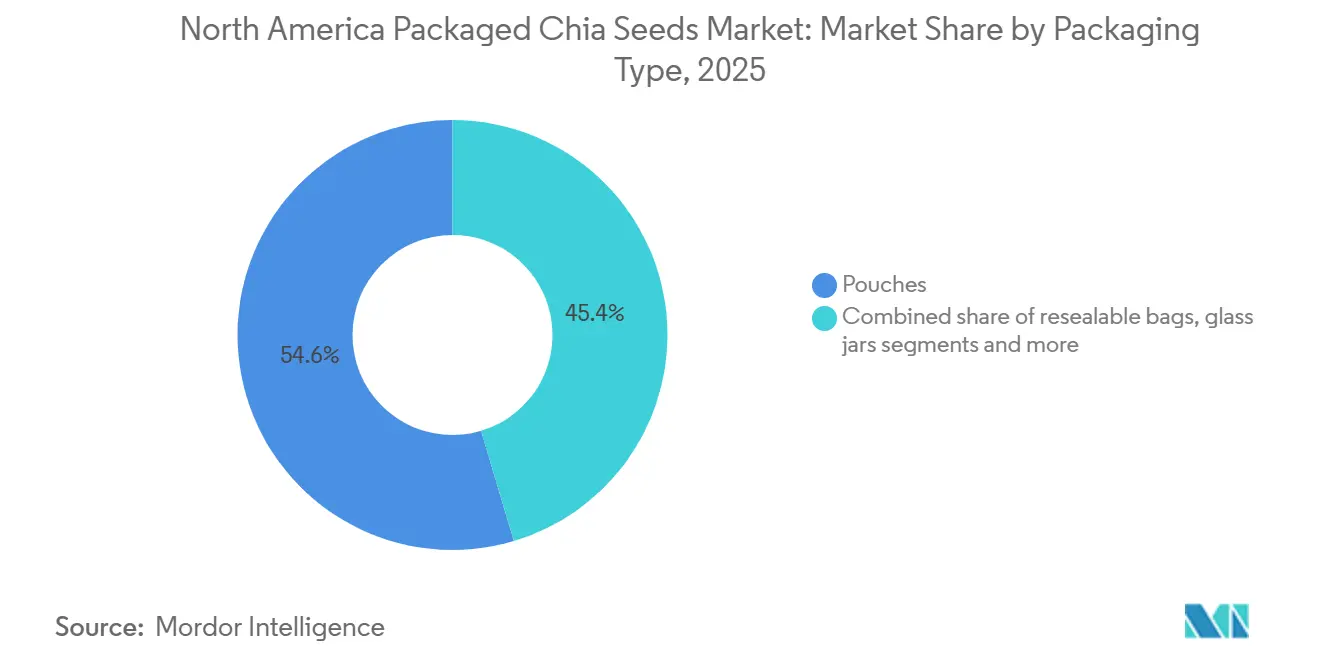
- 包装タイプ別では、パウチが2025年の売上高の54.6%を占め、再封可能バッグは2031年にかけてCAGR 9.1%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上高の45.7%を占め、オンライン小売店は2031年にかけてCAGR 10.3%で成長すると予測されています。
- 地域別では、米国が2025年の売上高の73.5%を占め、メキシコは2031年にかけてCAGR 9.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米パッケージドチアシード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 日常の食料品におけるチアの主流化 | +2.5% | 米国およびカナダ | 短期(2年以内) |
| フレーバー付きおよび強化チア製品のイノベーション | +1.8% | 米国(カナダでの早期成長を含む) | 中期(2~4年) |
| クリーンラベル処方補助としてのチアの活用 | +1.5% | 米国(カナダおよびメキシコへの波及を含む) | 中期(2~4年) |
| 透明性のある調達とサステナビリティの信頼性 | +1.2% | 米国およびカナダ(メキシコへの波及を含む) | 長期(4年以上) |
| プライベートブランドおよびマス小売での入手可能性 | +1.0% | 米国およびカナダ | 短期(2年以内) |
| 電子商取引および直接消費者向け販売の拡大 | +1.3% | 米国(メキシコでの急速な普及を含む) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
チアの専門食品から日常食料品への主流化
チアがプレミアムヘルスフードコーナーのニッチから中心的な食料品売り場へと移行していることは、この市場における最も強力な構造的促進要因です。米国AmazonのチアシードへのAnnual検索数は2026年7月だけで562,915件に達し、上位50 ASINにおける月間ユニット販売数は315,400ユニットで、2025年8比18.0%増となり、累計12ヶ月の売上高は33.3 ミリオン 米ドルに達しました。これらの数字は、トレンドを発見しているのではなく、パントリーの定番品を補充している消費者層を反映しています。クラブストアチャネルの動向もこれを裏付けています。Costcoが2026年までにチアシードのサプライヤーをNutivaからMonda Foods Organicに切り替えたことは、高ボリューム小売においてコスト効率がブランドロイヤルティに匹敵するようになったことを示しており、これはカテゴリー成熟の特徴です。USDAは、米国における植物性食品の売上が2024年を通じて拡大しけたことを確認しており、チアの主流需要の軌跡を直接的に支持しています。既存企業への戦略的示唆として、消費者教育に投資したブランドは今や、プライベートブランドに対抗できる差別化、利便性のあるフォーマット、サプライチェーンの効率性で競争しなければなりません。かつて活用していた認知度のギャップはすでに解消されているからです。
フレーバー付きおよび強化チア製品のイノベーション
製品開発者はチアをコモディティシードから機能性原材料プラットフォームへと再ポジショニングしており、商業的な検証が具体化しています。Cibo VitaのProbiotic FruiChiasは2024年後半に発売され、1食あたり20億個のマイクロカプセル化プロバイオティクス培養菌と4グラムの食物繊維を同時に提供し、Good Housekeeping 2025 Snack Awardを受賞しました。これは消化器系の健康をターゲットとしたマルチベネフィットチアフォーマットに対する強い市場需要を確認するものです。BenexiaのSeeds of Wellness Chia Milkは2025年3月に一部のCostco店舗とAmazon全国向けに発売され、8オンスあたり740mgの植物性オメガ3を提し、主要なアーモンドミルクやオーツミルクの4倍の食物繊維、主要なライスミルクの3倍のタンパク質を含み、チアの新たなプレミアム飲料分野を確立しました。二次的な価格設定のインサイトとして、強化チアフォーマットはバルクシードの1オンスあたり価格の3~5倍を要求し、主にコモディティポジショニングで競争してきたブランドにとってマージン拡大の経路を開いています。
クリーンラベル処方補助としてのチアの活用
チアの機能的多様性(ゲル化、乳化、水分保持)により、パッケージ食品の処方においてハイドロコロイド、グアーガム、卵成分の代替が可能となり、消費財メーカーにとって単なる消費者向け原材料ではなく、戦略的な調達上の意思決定となっています。Benexiaのキシアファイバーは、56%の可溶性・不溶性食物繊維、25%の植物性タンパク質、5%のオメガ3 ALAを単一のクリーンラベル原材料として組み合わせたチア由来の濃縮物であり、欧州食品安全機関(EFSA)から新規食品認定を受けました。これは原材料承認の拡大と北米での処方採用の可能性を予示する規制上のマイルストーンです。FDAの更新された栄養成分表示パネルは食物繊維と添加糖の開示を義務付けており、合成添加物なしにラベル基準を満たそうとする主流パッケージ食品ブランドにとって、チアのような食物繊維豊富な原材料をコンプライアンスに隣接した優先事項としています。競合他社がしばしば見落とす示唆として、自社製品をB2B処方イネーブラーとして位置づけられるパッケージドチアシードブランドは、小売SKU競争に固有の価格圧縮を回避しながら、はるかに大きな消費財原材料・フードサービス市場へのアクセスを解放できます。
電子商取引および直接消費者向け販売チャネルの拡大
オンライン小売店はこの市場において2026年~2031年にかけてCAGR 10.31%と予測される最も成長の速い流通チャネルであり、ユニットエコノミクスがその理由を説明しています。オンラインでの2ポンドのチア販売はブランドにとってより高い粗利益を生み出します。スロッティングフィーなし、プロモーション手当なし、一方で消費者に単品の物理的小売購入よりも優れた1オンスあたりの価値を提供することが多いです。米国AmazonにおけるチアシードASINの上位10位は2026年7月にユニット量の69.8%と売上高の64.8%を獲得しており、上位への集中が新規参入者にとっての参入障壁として機能しています。2026年3月にLaird Superfoodに買収されたNavitas Organicsは2024年にオンライン販売比率64%を報告しており、これはマージン優位性をもたらす構造的依存性ですが、アルゴリズム主導の価格設定がプレミアムポジショニングを侵食した場合の集中リスクも伴います[1]。より広範な直接消費者向け販売へのシフトは、デジタルコンテンツを通じて調達の透明性とオーガニック認証を伝えられるブランドを優遇します。これらの属性は物理的な棚のフェーシングでは大規模に伝えることが困難です。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アレルゲンおよび感受性に関する懸念 | -0.8% | 米国およびカナダ | 長期(4年以上) |
| 他のスーパーフードおよびシードとの競合 | -1.2% | 米国およびカダ | 短期(2年以内) |
| 付加価値チアフォーマットの短い賞味期限 | -0.5% | 米国(カナダでの早期シグナルを含む) | 中期(2~4年) |
| 食品安全リコールおよび病原体管理リスク | -0.7% | 米国およびカナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
他のスーパーフードおよびシードとの競合
チアはフラックスシード、ヘンプシード、キノアと棚スペースおよび消費者支出を直接争っており、これらはすべて同等のヘルスポジショニングを持ち、多くの場合1グラムあたりの価格が低くなっています。2025年にパッケージドチア流通の45.72%を占めたスーパーマーケットおよびハイパーマーケットは厳格なスロッティング規律を適用しており、カテゴリーマネージャーは販売速度によってスーパーフードSKUを定期的に合理化しています。ヘンプシードはクリーンラベルおよびオメガ3のポジショニングを積極的に拡大しており、フラックスシードはより長い消費者認知と深く確立されたサプライチェーンの恩恵を受けています。プライベートブランドの小売業者ブランドは2025年までにスーパーマーケットのチアシード量の約18.5%を獲得し、多くの場合ブランド品より15~25%低い価格設定となっており、プレミアムオーガニックブランドとバリュープライベートブランドの間に挟まれた中間層のブランドプレイヤーにとって対応可能なマージンを圧縮しています。この競争的な圧縮はマス小売でのSKU合理化を加速させる一方、カテゴリーの既存企業がまだ支配を確立していない機能性フォーマットおよび直接消費者向け販売チャネルにホワイトスペースを生み出す可能性が高いです。
食品安全リコールおよび病原体管理リスク
病原体汚染は生シードカテゴリーにおいて構造的に繰り返されるリスクであり、チアもリスクから免れていません。2024年5月、Natural Sourcing InternationalはサルモネラMenu汚染の可能性を理由にGreat Value Organic Black Chia Seedsの自主回収を開始し、FDAは2024年6月にこれをクラスIリコール(最高リスク分類)に格上げしました。これは重篤な健康被害または死亡を引き起こす合理的な可能性がある製品に適用されます。Navitas Organicsは同年、Whole Foods Market、Target、Amazon、iHerbで流通していた一部の8オンスオーガニックチアシードロットについて、サプライヤーレベルの汚染を原因とする別の自主回収を実施しました[2]。2013年~2014年に発芽チアシードパウダーに関連した国際的なサルモネラアウトブレイクは米国16州と4カナダ州にわたる94名に影響を与え、断続的なパターンを確立しました。各リコールイベントはプレミアムチャネルのオーガニック認証製品に対して不均衡なブランドダメージをもたらします。なぜなら、そこでは品質の約束が最も高く、単一チャネルの専門業者よりも多様な流通を持つブランドの方がより容易に吸収できる非対称リスクだからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ブラックシードが量を支え、ホワイトシードが処方需要を引き付ける
ブラックチアシードは2025年に北米パッケージドチアシード市場シェアの54.2%を占めまた。このフォーマットは確立された調達、馴染みのある使用方法、マス小売での幅広い受容から恩恵を受けています。クラブストアパック、スーパーマーケットのプライベートブランド、バルク購入の一般的な選択肢です。その暗い色はスムージー、オートミール、焼き菓子を含む多くの消費者用途で受け入れられています。大手小売業者は一貫したパックフォーマットをサポートするため、バリュー志向のプログラムにブラックチアを使用できます。幅広い製品ベースはサプライヤーに安定したボリュームプラットフォームを提供します。また、信頼性の高い調達と明確な品質基準の重要性を高めます。北米パッケージドチアシード産業はこのセグメントに依存して、アクセスしやすい小売価格帯を維持しています。
ホワイトチアシードは2031年にかけてCAGR 8.7%で成長すると予測されています。その明るい外観はヨーグルト、飲料、ライスペーパースナック、プロテインバーに適しており、黒い斑点が望ましくない場合があります。食品メーカーは明るい色を使用して完成品の外観を一貫させることができます。Seeds of WellnessはChia Milkの2025年発売に全粒チアシードを使用し、標準的な乾燥シードパック以外の用途を示しました。したがって、ホワイトチアは調製食品において中立的な視覚プロファイルを必要とするメーカーにアピールできます。このセグメントはブラックチアのボリューム的役割を置き換えるものではありません。代わりに、特化した食品・飲料用途のオプションを提供します。この区別は、消費者がチアを使用する方法に大きな変化を必要とせずに製品開発を支援します。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


性質別:従来型がボリュームベースを保持し、オーガニックが成長を獲得
従来型チアシードは2025年に地域売上高の79.3%を占めました。その主導的な地位は低い調達コストと、より幅広い買い物客に適した小売価格を反映しています。これらの製品はチアの栄養プロファイルを重視するがオーガニック認証を必要としない消費者からの需要を満たしています。従来型の供給はまた、価値と幅広い流通を優先するプライベートブランドプログラムにも適しています。大規模な小売プログラムは従来型製品を使用して、競争力のある価格で認知度の高いカテゴリーを提供できます。これはスーパーマーケット、クラブストア、オンラインバリューパックでの役割を支えています。したがって、このセグメントのボリュームベースは認証製品が拡大しても重要であり続ける可能性が高いです。手頃な価格は北米パッケージドチアシード市場に引き続き影響を与えるでしょう。
オーガニックチアシードは2031年にかけてCAGR 10.1%で成長すると予測されています。一部の購買者はオーガニック認証をプレミアム機能ではなく基本的な品質要件として扱っています。カナダオーガニック制度に基づく文書化とUSDA国家オーガニックプログラムへの準拠は、認証製品への信頼を強化できます。これらの要件は国境を越えた供給の検証をより重要にする可能性があります。Navitas Organicsはオーガニックスーパーフードを中心にビジネスを構築し、2024年にオンライン販売比率64%を達成しました。オーガニック製品はトレーサブルな調達とデジタル製品詳細を求める消費者に対してより良いポジショニングが可能です。このセグメントは認証が信頼性の高い文書によって支持される場合、価格プレミアムを維持できる可能性があります。その成長は検証された製品クレームへの選好と栄養上のベネフィットの両方を反映しています。
包装タイプ別:パウチが経済性で支配し、再封可能バッグが成長を牽引
パウチは2025年に売上高の54.6%を占めました。低いユニットコストにより、ブランド品および小売業者所有製品の両方に適しています。また、小さなトライアルパックから大きなバリューフォーマットまで、さまざまな充填重量をサポートします。軽量パックは送料を削減でき、オンライン販売業者に有利です。印刷されたパウチはサプライヤーにラベルクレーム、調理アイデア、認証マークを提示するシンプルな方法を提供します。これらのメリットにより、高ボリュームチャネルでこのフォーマットを置き換えることは困難です。ガラス瓶とプラスチック容器は、プレゼンテーションがより重要になるプレミアムおよびスペシャルティストアで引き続き使用されています。パウチは小売フォーマット全体でその経済性が機能するため、北米パッケージドチアシード市場の中心であり続けています。
再封可能バッグは2031年にかけてCAGR 9.1%で成長すると予測されています。この成長は朝食、スムージー、オーバーナイトオーツ、ベーキングでの繰り返し使用と一致しています。大きなパックを購入する消費者は、開封後に閉じられる包装を必要としています。再封可能フォーマットは家庭での使用中の製品品質の保護に役立ちます。これはチアが開封後に酸化の影響を受ける可能性のある多価不飽和脂肪酸を含んでいるため重要です。このフォーマットはブランドに伝えやすい実用的な製品ベネフィットを提供します。また、単回使用または小さなトライアルパックよりも大きな購入を促進できます。したがって、再封可能バッグはより日常的になりつつある家庭での使用パターンをサポートします。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
流通チャネル別:スーパーマーケットがボリュームを支え、オンラインチャネルが成長を定義する
スーパーマーケットおよびハイパーマーケットは2025年に売上高の45.7%を占めました。これらの店舗は視認性、頻繁な補充、定期的な食料品購入時にパントリーの定番品を購入する買い物客へのアクセスを提供します。その規模はまたプライベートブランドの提供とプロモーション活動をサポートします。物理的な小売は棚でパックサイズと価格を直接比較する消費者にとって引き続き重要です。コンビニエンストアおよび食料品店は、より小さくより即時的な購入機会でこのチャネルを補完します。その他のチャネルにはバルクフォーマットを好む可能性のあるフードサービスおよび機関購買者が含まれます。カテゴリーマネージャーが製品の販売速度と棚の生産性を審査するため、これらの店舗での競争は激しくなる可能性があります。これにより物理的な流通は北米パッケージドチアシード市場のブランドにとって不可欠ですが要求の高いものとなっています。
オンライン小売店は2031年にかけてCAGR 10.3%で成長すると予測されています。このチャネルは大きなサイズ、定期購入スタイルの補充、または近くに在庫がない可能性のあるオーガニック製品を求める消費者にサービスを提供できます。企業は原産地、認証、栄養、使用方法に関する詳細情報を提供できます。直接販売は店舗配置に関連する一部の手数料と棚の制約を回避できます。ただし、ブランドは依然として価格の可視性、レビュー、配送パフォーマンスを管理する必要があります。デジタルチャネルはまた、全国的な棚スペースを確保せずに顧客にリーチする小規模サプライヤーを容易にします。これは参入を支援する一方で、比較購買をより即時的にします。オンライン成長は北米パッケージドチアシード産業にとって機会と価格圧力の重要な源泉であり続けるでしょう。
地域分析
米国は2025年に北米パッケージドチアシード市場シェアの73.5%を占めました。その主導的な役割は、クラブストア、ナチュラル食料品バナー、マスマーケットチェーン全体にわたる深い小売インフラを反映しています。この地域の確立されたチアブランドの多くは米国で事業を展開するか、その小売・デジタルチャネルに依存しています。また、機能性食品を認識し日常の食事にチアを使用する大きな消費者基盤を持っています。プライベートブランドの入手可能性は、チアを店舗所有のヘルス・パントリーレンジに取り込むことで、より幅広いアクセスをサポートします。したがって、米国は複数の価格帯で品質製品を供給できるブランドにとって最大のプラットフォームを提供しています。
カナダはパッケージドチア製品の重要な消費・貿易市場です。提供された貿易データによると、カナダは2024年に6,713トンのチアシードを55.4 ミリオン 米ドル相当で輸出しました。同国の食品安全およびオーガニック輸入要件は、文書化されたサプライチェーンの基準を引き上げています。これはトレーサビリティと一貫した認証記録を実証できるサプライヤーに有利に働く可能性があります。カナダの需要は組織化されたヘルスフード小売とオーガニック製品への関心を示す消費者によって支えられています。これらの条件は品質保証と規制文書を地域競争の重要な要素としています。
メキシコは2031年にかけてCAGR 9.4%で成長すると予測されています。同国はチアとの長い文化的関係と拡大する近代的な小売基盤を組み合わせています。国内生産量は2025年に4,771トンと推定されましたが、増加するパッケージ需要には輸入供給も必要です。提供された貿易データによると、メキシコのチア輸入額は2024年に39.6 ミリオン 米ドルに達し、2023年の18.7 ミリオン 米ドルと比較されます。地方都市の組織化された小売はパッケージ製品をメキシコシティのプレミアムアウトレット以外にも拡大できます。北米パッケージドチアシード市場は、馴染みのある農業遺産がより多くのブランド化・パッケージ化された購入に転換するにつれて恩恵を受けることができます。北米その他は依然として小さな売上高ベースですが、物流と小売浸透の改善により将来の流通機会が広がる可能性があります。
競争環境
北米パッケージドチアシード市場は断片化しており、スペシャルティスーパーフードブランド、プライベートブランドサプライヤー、ヘルスフード企業、バルク輸入再販業者が同様のチャネルを通じて競争しています。提供された資料は地域売上高の大きなシェアを持つ企業を特定していません。企業は価格、オーガニック認証、便利な包装、信頼性の高い調達で競争しています。プライベートブランド製品は差別化が限られたプレーンチアシードを販売するブランドに圧力をかけています。ブランドサプライヤーは検証された品質、すぐに使えるフォーマット、直接消費者エンゲージメントで対応できます。市場は広く、少数の大手プレイヤーに支配されていません。
Laird Superfoodは2026年3月にNavitas LLCを38.5 ミリオン 米ドルで買収する予定です。この取引はNavitas Organicsの小売・オンライン流通ネットワークとLaird Superfoodの植物性機能性食品プラットフォームを組み合わせます。Laird Superfoodは同時に実施する50 ミリオン 米ドルの優先株発行を通じて買収資金を調達します。この買収によりプレミアムオーガニック、クラブストア、オンラインチャネル全体でのプレゼンスが拡大します。2025年、NOW Health Groupは植物学的同一性試験をDNA分析と次世代シーケンシングを通じて改善するためにLeafWorksと協力する予定です。これらの投資はサプライヤー検証、コンプライアンス、ブランド差別化を強化する可能性があります。
企業はまた製品イノベーションとブランド認知度を通じて競争しています。Mamma ChiaのSqueezeパウチは2026年5月にABCのGood Morning Americaに登場し、食物繊維豊富なフォーマットへの認知度を高めることが期待されています。2025年、Navitas OrganicsはGrow Aheadパートナーシップとオンライン販売連動型の誓約を通じてホンジュラスのフェアトレード農家を支援する予定です。これらの取り組みは調達と製品フォーマットを通じてブランドアイデンティティを強化します。小規模企業は特化した製品とデジタルコミュニケーションを通じて消費者を引き付けることができ、大規模企業は買収、品質システム、より広い流通を通じてポジションを構築できます。入手可能な証拠は少数のプレイヤーによる支配を示していないため、市場は差別化されたブランドに対して引き続き開かれている可能性が高いです。
北米パッケージドチアシード産業リーダー
-
Nutiva Inc.
-
BetterBody Foods
-
Bob's Red Mill Natural Foods, Inc.
-
Navitas Organics
-
Mamma Chia LLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年3月:Laird Superfood, Inc.はNavitas Organicsの親会社であるNavitas LLCの買収を38.5 ミリオン 米ドルで完了しました。資金はNexus Capital Management LPとの同時実施による50 ミリオン 米ドルのシリーズA優先株発行を通じて調達され、2026年3月11日の株主承認を経て実施されました。この取引はNavitas OrganicsのWhole Foods Market、Costco、Amazonを含むプレミアムオーガニックスーパーフード流通を統合します。
- 2026年5月:Mamma ChiaのSqueezeパウチがABCのGood Morning Americaで紹介され、食物繊維豊富な食品への米国消費者の関心の高まりの中でプレバイオティクス食物繊維含有量が注目されました。全国放送への露出により、ブランドのコアとなるナチュラルフード層をはるかに超えた主流の米国消費者へのブランド認知度が拡大しました。
- 2025年3月:Navitas OrganicsはGrow Aheadとのパートナーシップを発表し、アースマンス期間中にホンジュラスのフェアトレード農家を支援するため、2025年4月のオンライン販売の5%を作物収量の増加と炭素排出削減を目的とした日陰栽培農業慣行に充てることを誓約しました。


北米パッケージドチアシード市場レポートの範囲
チアシードはサルビア・ヒスパニカ植物に由来する小さな栄養密度の高いシードで、食物繊維、植物性タンパク質、オメガ3脂肪酸、ミネラル、その他の栄養成分を含んでいます。北米パッケージドチアシード市場は、家庭消費向けに消費者向けパッケージフォーマットで販売されるチアシードをカバーし、製品タイプ、性質、包装タイプ、流通チャネル、地域によってセグメント化されています。製品タイプに基づき、市場はホワイトチアシード、ブラックチアシード、ブラウンチアシードにセグメント化されています。性質に基づき、市場はオーガニックチアシドと従来型チアシードにセグメント化されています。包装タイプに基づき、市場はパウチ、再封可能バッグ、ガラス瓶、プラスチック容器・ボトル、その他にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストアおよび食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域に基づき、市場は米国、カナダ、メキシコ、北米その他にセグメント化されています。各セグメントについて、市場規模と予測は金額(百万米ドル)ベースで行われています。
| ホワイトチアシード |
| ブラックチアシード |
| ブラウンチアシード |
| オーガニックチアシード |
| 従来型チアシード |
| パウチ |
| 再封可能バッグ |
| ガラス瓶 |
| プラスチック容器・ボトル |
| その他 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストアおよび食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 米国 |
| カナダ |
| メキシコ |
| 北米その他 |
| 製品タイプ別 | ホワイトチアシード |
| ブラックチアシード | |
| ブラウンチアシード | |
| 性質別 | オーガニックチアシード |
| 従来型チアシード | |
| 包装タイプ別 | パウチ |
| 再封可能バッグ | |
| ガラス瓶 | |
| プラスチック容器・ボトル | |
| その他 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストアおよび食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 |


レポートで回答される主要な質問
北米のパッケージドチアシードの予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけてCAGR 8.1%で成長し、2026年の208.4 ミリオン 米ドルから2031年には307.9 ミリオン 米ドルに達すると予測されています。
地域で最大の販売基盤を持つチアシードの種類はどれですか?
ブラックチアシードは2025年に54.2%の売上高シェアで製品需要をリードし、確立された供給と幅広い小売用途に支えられています。
オーガニックチアシードが従来型製品より速く成長しているのはなぜですか?
オーガニックチアシードは、認証とトレーサブルな調達が増加する消費者層にとって重要であるため、2031年にかけてCAGR 10.1%で成長すると予測されています。
パッケージドチア製品で最も急速に拡大している販売チャネルはどれですか?
オンライン小売店は、大容量パックの販売と詳細なデジタル製品情報に支えられ、2031年にかけてCAGR 10.3%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

