
Tamaño y participación del mercado de semillas de chía envasadas en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
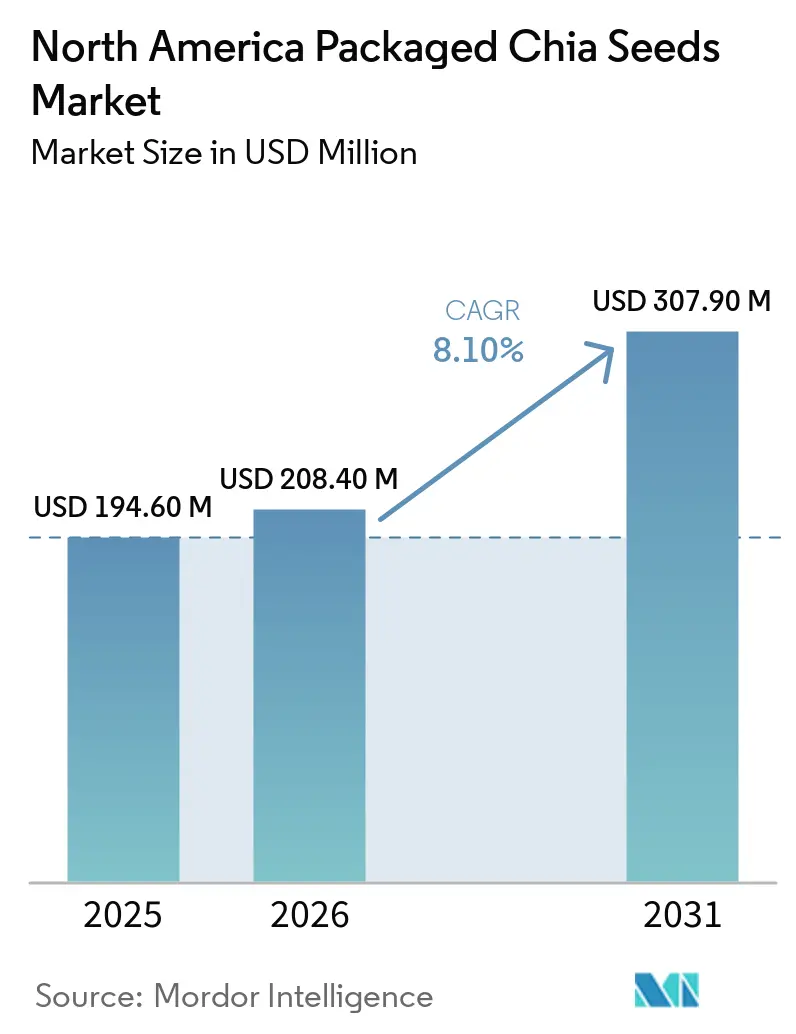
| Tamaño del mercado en el año base (2025) | 194.60 Millones de dólares |
| Tamaño del Mercado (2026) | 208.40 Millones de dólares |
| Tamaño del Mercado (2031) | 307.90 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.10 % |
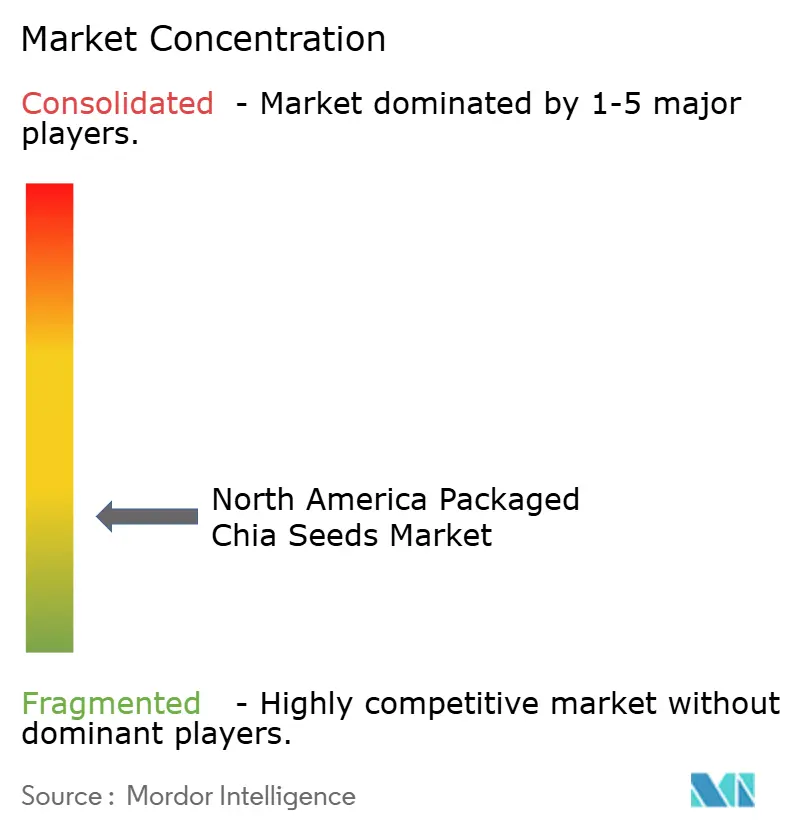
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de semillas de chía envasadas en América del Norte por Mordor Intelligence
El tamaño del mercado de semillas de chía envasadas en América del Norte se valoró en 194,6 millones de USD en 2025 y se estima que crecerá desde 208,4 millones de USD en 2026 hasta alcanzar 307,9 millones de USD en 2031, a una CAGR del 8,1% durante el período de pronóstico (2026-2031). La categoría está evolucionando más allá de su posicionamiento anterior como alimento saludable, a medida que más hogares utilizan la chía en comidas habituales y alimentos envasados. El etiquetado nutricional claro ha incrementado la atención sobre la fibra y el azúcar añadido, lo que respalda el interés en ingredientes con un perfil nutricional sencillo. El crecimiento de las marcas propias también está transformando la competencia, ya que los minoristas pueden ofrecer productos de semillas conocidos a precios más bajos. Por ello, las marcas deben combinar un abastecimiento confiable, un envasado práctico y beneficios de producto más claros para proteger su posición en el mercado de semillas de chía envasadas en América del Norte.
Conclusiones clave del informe
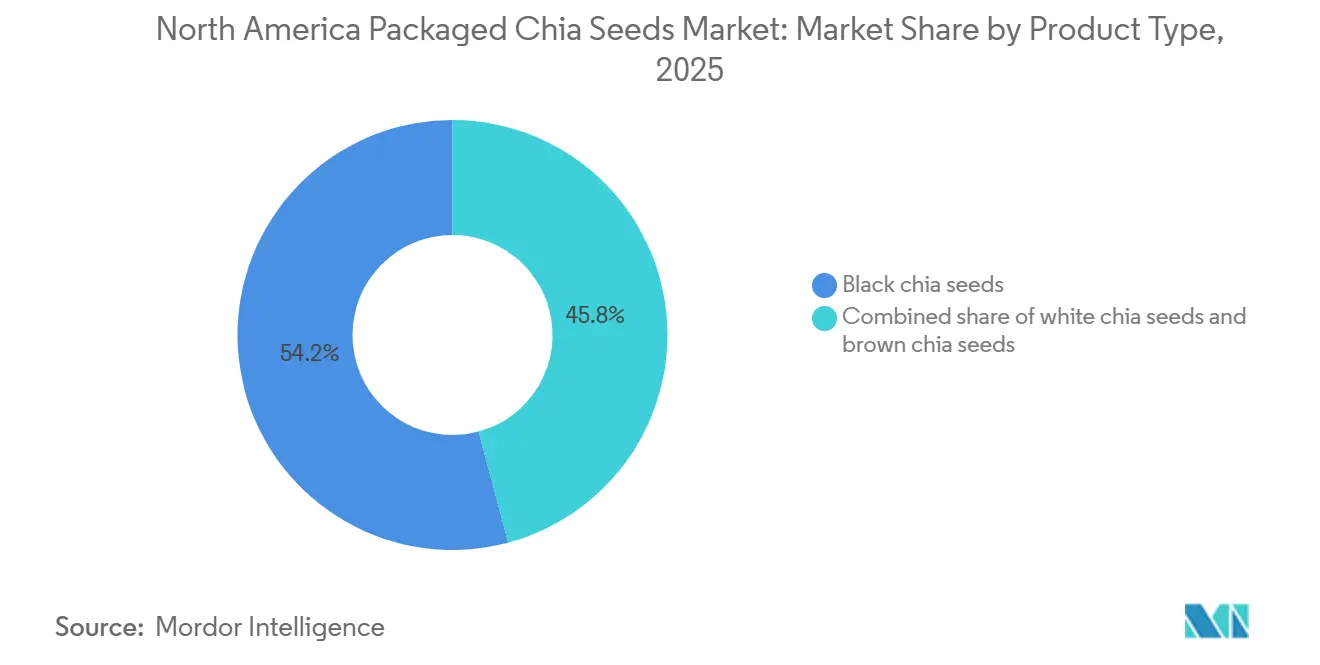
- Por tipo de producto, las semillas de chía negras representaron el 54,2% de los ingresos en 2025, mientras que se prevé que las semillas de chía blancas crezcan a una CAGR del 8,7% hasta 2031.
- Por naturaleza, las semillas de chía convencionales representaron el 79,3% de los ingresos en 2025, mientras que se prevé que las semillas de chía orgánicas crezcan a una CAGR del 10,1% hasta 2031.
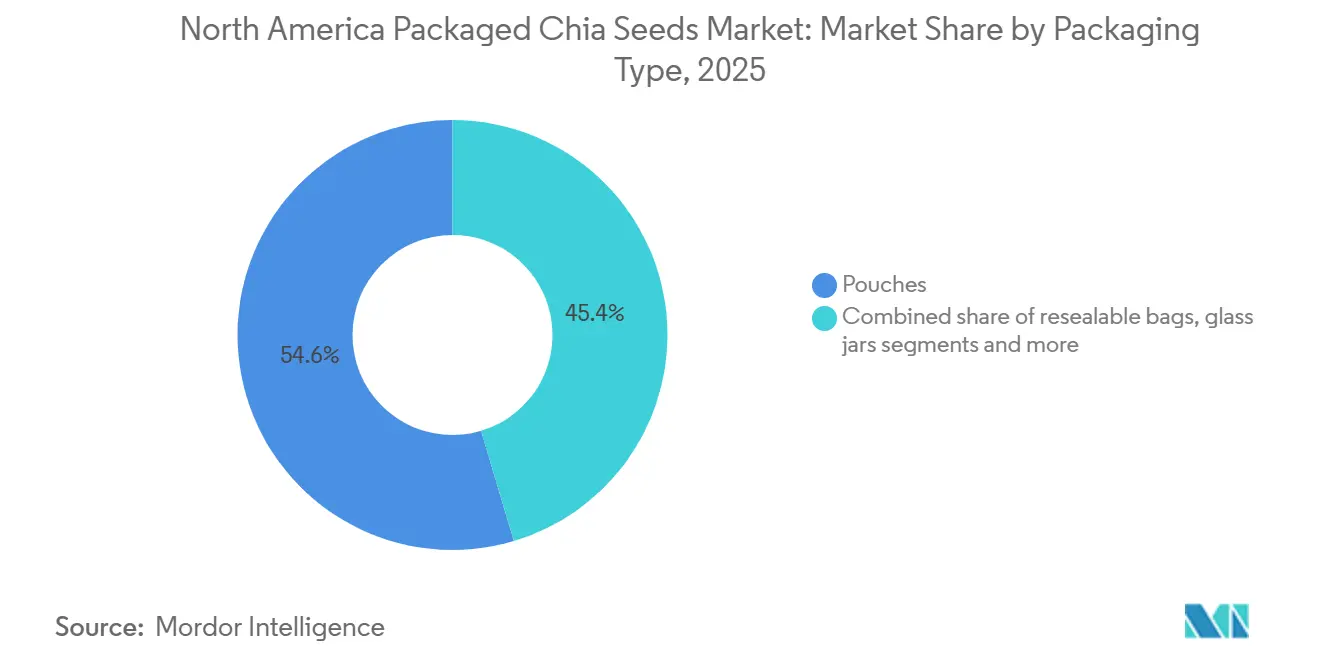
- Por tipo de envase, las bolsas representaron el 54,6% de los ingresos en 2025, mientras que se prevé que las bolsas resellables crezcan a una CAGR del 9,1% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 45,7% de los ingresos en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 10,3% hasta 2031.
- Por geografía, Estados Unidos representó el 73,5% de los ingresos en 2025, mientras que se prevé que México crezca a una CAGR del 9,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de semillas de chía envasadas en América del Norte
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Uso generalizado de la chía en la compra diaria de comestibles | +2.5% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Innovación en productos de chía con sabores y enriquecidos | +1.8% | Estados Unidos, con avances tempranos en Canadá | Mediano plazo (2-4 años) |
| Uso de la chía en formulaciones de etiqueta limpia | +1.5% | Estados Unidos, con expansión a Canadá y México | Mediano plazo (2-4 años) |
| Abastecimiento transparente y credenciales de sostenibilidad | +1.2% | Estados Unidos y Canadá, con expansión a México | Largo plazo (≥ 4 años) |
| Disponibilidad de marca propia y en comercio minorista masivo | +1.0% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Expansión del comercio electrónico y los canales de venta directa al consumidor | +1.3% | Estados Unidos, con rápida adopción en México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incorporación de la chía desde los alimentos especializados hasta la compra diaria de comestibles
La transición de la chía desde un nicho en el pasillo de alimentos saludables premium hasta el centro de la tienda de comestibles es el impulsor estructural más sólido de este mercado. Las búsquedas de semillas de chía en Amazon Estados Unidos alcanzaron 562.915 consultas solo en julio de 2026, con ventas mensuales de 315.400 unidades entre los 50 principales ASIN, un aumento del 18,0% respecto a agosto de 2025, e ingresos acumulados en 12 meses de 33,3 millones de USD, cifras que reflejan una base de consumidores que repone un artículo básico de despensa en lugar de descubrir una tendencia. El comportamiento en el canal de tiendas de membresía refuerza esto: el cambio de Costco de Nutiva a Monda Foods Organic como proveedor de semillas de chía para 2026 ilustra cómo la eficiencia en costos rivaliza ahora con la lealtad a la marca en el comercio minorista de alto volumen, un rasgo característico de la maduración de la categoría. El Departamento de Agricultura de Estados Unidos confirma que las ventas de alimentos de origen vegetal en el país continuaron expandiéndose durante 2024, lo que respalda directamente las trayectorias de demanda generalizada de chía. La implicación estratégica para los actores establecidos: las marcas que invirtieron en educación del consumidor deben competir ahora en diferenciación resistente a las marcas propias, formatos convenientes y eficiencia en la cadena de suministro, porque la brecha de conocimiento que antes explotaban se ha cerrado.
Innovación en productos de chía con sabores y enriquecidos
Los desarrolladores de productos están reposicionando la chía de una semilla básica a una plataforma de ingrediente funcional, y la validación comercial se está materializando. Las FruiChias Probióticas de Cibo Vita, lanzadas a finales de 2024 y que ofrecen conjuntamente 2.000 millones de cultivos probióticos microencapsulados junto con 4 gramos de fibra dietética por porción, ganaron el Premio Snack 2025 de Good Housekeeping, confirmando un fuerte apetito del mercado por formatos de chía con múltiples beneficios orientados a la salud digestiva. La Leche de Chía Seeds of Wellness de Benexia, lanzada en marzo de 2025 en determinadas ubicaciones de Costco y a nivel nacional en Amazon, aporta 740 mg de omega-3 de origen vegetal por porción de 8 oz, 4 veces más fibra que las principales leches de almendra o avena y 3 veces más proteína que las principales leches de arroz, estableciendo una nueva cabeza de playa en bebidas premium para la chía. La perspectiva de precios de segundo orden: los formatos de chía enriquecidos alcanzan entre 3 y 5 veces el precio por onza de las semillas a granel, lo que abre vías de expansión de márgenes para las marcas que han competido principalmente en un posicionamiento de producto básico.
Uso de la chía como auxiliar de formulación de etiqueta limpia
La versatilidad funcional de la chía —gelificación, emulsificación, retención de humedad— le permite sustituir hidrocoloides, gomas guar y componentes de huevo en formulaciones de alimentos envasados, convirtiéndola en una decisión estratégica de aprovisionamiento para los fabricantes de bienes de consumo envasados, no simplemente en un ingrediente orientado al consumidor. El XIA FIBER de Benexia, un concentrado derivado de la chía que combina un 56% de fibra soluble e insoluble, un 25% de proteína de origen vegetal y un 5% de ALA omega-3 en un único insumo de etiqueta limpia, recibió el reconocimiento de nuevo alimento por parte de la Autoridad Europea de Seguridad Alimentaria (EFSA), un hito regulatorio que anticipa una mayor aprobación de ingredientes y probablemente una mayor adopción en formulaciones en América del Norte. La actualización del panel de información nutricional de la FDA, que exige la divulgación de fibra y azúcares añadidos, ha convertido los ingredientes ricos en fibra como la chía en una prioridad adyacente al cumplimiento normativo para las marcas de alimentos envasados convencionales que buscan cumplir los estándares de etiquetado sin aditivos sintéticos. La implicación que los competidores suelen pasar por alto: las marcas de semillas de chía envasadas capaces de posicionar su producto como un habilitador de formulación para empresas, no solo como un aperitivo minorista, desbloquean el acceso a los mercados de ingredientes para bienes de consumo envasados y de servicios de alimentación, mucho más grandes, eludiendo la compresión de precios endémica de la competencia por SKU en el comercio minorista.
Expansión del comercio electrónico y los canales de venta directa al consumidor
Las tiendas minoristas en línea son el canal de distribución de mayor crecimiento en este mercado, con una CAGR proyectada del 10,31% durante 2026-2031, y la economía unitaria explica el porqué: una venta en línea de chía de 2 lb genera mayores márgenes brutos para la marca —sin tarifas de colocación en estantes, sin descuentos promocionales—, al tiempo que suele ofrecer a los consumidores un mejor valor por onza que las compras individuales en el comercio minorista físico. Los 10 ASIN de semillas de chía mejor clasificados en Amazon Estados Unidos captaron el 69,8% del volumen de unidades y el 64,8% de los ingresos en julio de 2026, con una concentración en la cima que actúa como barrera de entrada para los nuevos participantes. Navitas Organics, adquirida por Laird Superfood en marzo de 2026, reportó una combinación de ventas en línea del 64% en 2024, una dependencia estructural que proporciona ventaja de margen pero también riesgo de concentración si los precios impulsados por algoritmos erosionan el posicionamiento premium con el tiempo[1]. El cambio más amplio hacia la venta directa al consumidor favorece a las marcas que pueden transmitir transparencia en el abastecimiento y credenciales orgánicas a través del contenido digital, atributos que las presentaciones físicas en estantes tienen dificultades para comunicar a escala.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preocupaciones por alérgenos y sensibilidades | -0.8% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Competencia de otros superalimentos y semillas | -1.2% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Menor vida útil de los formatos de chía con valor añadido | -0.5% | Estados Unidos, con señales tempranas en Canadá | Mediano plazo (2-4 años) |
| Exposición a retiros del mercado por seguridad alimentaria y control de patógenos | -0.7% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de otros superalimentos y semillas
La chía compite directamente por espacio en estantes y gasto del consumidor contra la linaza, las semillas de cáñamo y la quinoa, todos los cuales tienen un posicionamiento de salud comparable y, en muchos casos, precios por gramo más bajos. Los supermercados e hipermercados, que representaron el 45,72% de la distribución de chía envasada en 2025, aplican una disciplina rigurosa en la asignación de espacios, y los gestores de categoría racionalizan rutinariamente los SKU de superalimentos según su velocidad de rotación. Las semillas de cáñamo han expandido agresivamente su posicionamiento de etiqueta limpia y omega-3, mientras que la linaza se beneficia de una mayor familiaridad del consumidor y cadenas de suministro profundamente establecidas. Las marcas propias de los minoristas captaron aproximadamente el 18,5% de los volúmenes de semillas de chía en supermercados en 2025, con precios frecuentemente entre un 15% y un 25% por debajo de los equivalentes de marca, comprimiendo el margen disponible para los actores de marca de nivel medio atrapados entre las marcas orgánicas premium y las alternativas de marca propia de valor. Es probable que esta compresión competitiva acelere la racionalización de SKU en el comercio minorista masivo, al tiempo que crea espacio en blanco en los canales de formato funcional y de venta directa al consumidor, donde los actores establecidos de la categoría aún no han consolidado su dominio.
Exposición a retiros del mercado por seguridad alimentaria y control de patógenos
La contaminación por patógenos sigue siendo un riesgo estructuralmente recurrente en las categorías de semillas crudas, y la chía no está exenta de esta exposición. En mayo de 2024, Natural Sourcing International inició un retiro voluntario de las semillas de chía negra orgánica Great Value debido a una posible contaminación por Salmonella; la FDA elevó este caso a un retiro de Clase I en junio de 2024, la clasificación de mayor riesgo, reservada para productos con una probabilidad razonable de causar consecuencias graves para la salud o la muerte. Navitas Organics emitió un retiro voluntario separado de determinados lotes de semillas de chía orgánica de 8 oz ese mismo año, distribuidos en Whole Foods Market, Target, Amazon e iHerb, desencadenado por contaminación a nivel de proveedor[2]. Un brote internacional previo de Salmonella vinculado al polvo de semillas de chía germinada en 2013-2014 afectó a 94 personas en 16 estados de Estados Unidos y 4 provincias canadienses, estableciendo un patrón episódico. Cada evento de retiro inflige un daño de marca desproporcionado a los productos con certificación orgánica en los canales premium, porque la promesa implícita de calidad es mayor allí: un riesgo asimétrico que las marcas con distribución diversificada pueden absorber con mayor facilidad que los especialistas en un único canal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: las semillas negras anclan el volumen, las semillas blancas atraen la demanda de formulación
Las semillas de chía negras representaron el 54,2% de la participación del mercado de semillas de chía envasadas en América del Norte en 2025. El formato se beneficia de un abastecimiento consolidado, un uso familiar y una amplia aceptación en el comercio minorista masivo. Es la opción habitual para los paquetes de tiendas de membresía, las marcas propias de supermercados y las compras a granel. Su color oscuro es aceptable en muchos usos del consumidor, incluidos batidos, avena y productos horneados. Los grandes minoristas pueden utilizar la chía negra en programas orientados al valor porque admite formatos de envase consistentes. La amplia base de productos proporciona a los proveedores una plataforma de volumen estable. También aumenta la importancia de un abastecimiento confiable y estándares de calidad sencillos. La industria de semillas de chía envasadas en América del Norte depende de este segmento para mantener precios minoristas accesibles.
Se prevé que las semillas de chía blancas crezcan a una CAGR del 8,7% hasta 2031. Su apariencia más clara es adecuada para yogures, bebidas, aperitivos de papel de arroz y barras de proteínas donde las manchas negras visibles pueden ser indeseables. Los fabricantes de alimentos pueden utilizar el color más claro para mantener una apariencia consistente en el producto terminado. Seeds of Wellness utilizó semillas de chía enteras en su lanzamiento de Leche de Chía en 2025, lo que ilustró una aplicación más allá de los paquetes estándar de semillas secas. Las semillas de chía blancas pueden, por tanto, atraer a fabricantes que necesitan un perfil visual neutro en alimentos preparados. El segmento no reemplaza el papel de volumen de la chía negra. En cambio, ofrece una opción para aplicaciones especializadas de alimentos y bebidas. Esta distinción respalda el desarrollo de productos sin requerir un cambio importante en la forma en que los consumidores utilizan la chía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por naturaleza: las convencionales mantienen la base de volumen, las orgánicas capturan el crecimiento
Las semillas de chía convencionales representaron el 79,3% de los ingresos regionales en 2025. Su posición de liderazgo refleja un menor costo de abastecimiento y un precio minorista que puede adaptarse a un grupo más amplio de compradores. Estos productos satisfacen la demanda de consumidores que valoran el perfil nutricional de la chía pero no requieren certificación orgánica. El suministro convencional también es adecuado para los programas de marca propia que priorizan el valor y la distribución amplia. Los grandes programas minoristas pueden utilizar productos convencionales para ofrecer una categoría reconocible a precios competitivos. Esto respalda su papel en supermercados, tiendas de membresía y paquetes de valor en línea. Es probable que la base de volumen del segmento siga siendo importante incluso a medida que los productos certificados se expandan. La asequibilidad continuará influyendo en el mercado de semillas de chía envasadas en América del Norte.
Se prevé que las semillas de chía orgánicas crezcan a una CAGR del 10,1% hasta 2031. Algunos compradores tratan la certificación orgánica como un requisito básico de calidad en lugar de una característica premium. La documentación bajo el Régimen Orgánico de Canadá y el cumplimiento del Programa Orgánico Nacional del USDA pueden reforzar la confianza en los productos certificados. Estos requisitos pueden hacer que la verificación sea más importante para el suministro transfronterizo. Navitas Organics construyó un negocio en torno a los superalimentos orgánicos y tuvo una combinación de ventas en línea del 64% en 2024. Los productos orgánicos pueden estar mejor posicionados para los consumidores que buscan un abastecimiento trazable y detalles digitales del producto. El segmento puede mantener una prima de precio donde la certificación esté respaldada por documentación creíble. Su crecimiento refleja una preferencia por las declaraciones de producto verificadas, así como por los beneficios nutricionales.
Por tipo de envase: las bolsas dominan por su economía, las bolsas resellables impulsan el crecimiento
Las bolsas representaron el 54,6% de los ingresos en 2025. Su bajo costo unitario las hace adecuadas para productos de marca y de minoristas. También admiten una variedad de pesos de llenado, desde paquetes de prueba más pequeños hasta formatos de mayor valor. Los paquetes ligeros pueden reducir los costos de envío, lo que beneficia a los vendedores en línea. Las bolsas impresas ofrecen a los proveedores una forma sencilla de presentar declaraciones de etiqueta, ideas de preparación y marcas de certificación. Estos beneficios hacen que el formato sea difícil de desplazar en los canales de alto volumen. Los frascos de vidrio y los envases de plástico siguen sirviendo a las tiendas premium y especializadas donde la presentación puede importar más. Las bolsas siguen siendo fundamentales en el mercado de semillas de chía envasadas en América del Norte porque su economía funciona en todos los formatos minoristas.
Se prevé que las bolsas resellables crezcan a una CAGR del 9,1% hasta 2031. Este crecimiento es coherente con el uso repetido en desayunos, batidos, avena nocturna y repostería. Los consumidores que compran paquetes más grandes necesitan un envase que pueda cerrarse después de abrirlo. Los formatos resellables pueden ayudar a proteger la calidad del producto durante el uso doméstico. Esto es relevante porque la chía contiene ácidos grasos poliinsaturados que pueden verse afectados por la oxidación después de abrir un envase. El formato ofrece a las marcas un beneficio práctico del producto que es fácil de comunicar. También puede fomentar una compra mayor que un paquete de uso único o de prueba pequeño. Las bolsas resellables, por tanto, respaldan los patrones de uso doméstico que se están volviendo más habituales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por canal de distribución: los supermercados anclan el volumen, los canales en línea definen el crecimiento
Los supermercados e hipermercados representaron el 45,7% de los ingresos en 2025. Estas tiendas proporcionan visibilidad, reposición frecuente y acceso a compradores que adquieren artículos básicos de despensa durante sus compras habituales de comestibles. Su escala también respalda las ofertas de marca propia y la actividad promocional. El comercio minorista físico sigue siendo importante para los consumidores que comparan tamaños de envase y precios directamente en el estante. Las tiendas de conveniencia y de comestibles complementan este canal con ocasiones de compra más pequeñas e inmediatas. Otros canales incluyen compradores de servicios de alimentación e institucionales que pueden preferir formatos a granel. La competencia en estas tiendas puede ser intensa porque los gestores de categoría revisan la velocidad del producto y la productividad del estante. Esto hace que la distribución física sea esencial pero exigente para las marcas en el mercado de semillas de chía envasadas en América del Norte.
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 10,3% hasta 2031. El canal puede atender a consumidores que desean tamaños más grandes, reposición de tipo suscripción o productos orgánicos que pueden no estar disponibles cerca. Permite a las empresas proporcionar información detallada sobre el origen, la certificación, la nutrición y el uso. Las ventas directas pueden evitar algunas de las tarifas y restricciones de espacio en estantes asociadas con la colocación en tiendas. Sin embargo, las marcas deben seguir gestionando los precios visibles, las reseñas y el rendimiento de la entrega. Los canales digitales también facilitan que los pequeños proveedores lleguen a los clientes sin necesidad de asegurar espacio en estantes a nivel nacional. Esto puede respaldar la entrada al mercado al tiempo que hace que la comparación de precios sea más inmediata. El crecimiento en línea seguirá siendo una fuente importante de oportunidades y presión de precios para la industria de semillas de chía envasadas en América del Norte.
Análisis geográfico
Estados Unidos representó el 73,5% de la participación del mercado de semillas de chía envasadas en América del Norte en 2025. Su papel de liderazgo refleja una profunda infraestructura minorista en tiendas de membresía, cadenas de comestibles naturales y cadenas de gran consumo. Muchas de las marcas de chía establecidas en la región operan en Estados Unidos o dependen de sus canales minoristas y digitales. El país también cuenta con una amplia base de consumidores que reconoce los alimentos funcionales y utiliza la chía en comidas habituales. La disponibilidad de marca propia respalda un acceso más amplio porque incorpora la chía en las gamas de salud y despensa de las tiendas. Estados Unidos proporciona, por tanto, la mayor plataforma para las marcas que pueden suministrar productos de calidad a varios niveles de precio.
Canadá es un mercado importante de consumo y comercio para los productos de chía envasados. Canadá exportó 6.713 toneladas de semillas de chía valoradas en 55,4 millones de USD en 2024, según los datos comerciales proporcionados. Los requisitos de seguridad alimentaria e importación orgánica del país elevan el estándar para las cadenas de suministro documentadas. Esto puede favorecer a los proveedores que pueden demostrar trazabilidad y registros de certificación consistentes. La demanda canadiense está respaldada por un comercio minorista de alimentos saludables organizado y por consumidores que muestran interés en los productos orgánicos. Estas condiciones hacen que el aseguramiento de la calidad y la documentación regulatoria sean elementos importantes de la competencia regional.
Se proyecta que México crezca a una CAGR del 9,4% hasta 2031. El país combina una larga relación cultural con la chía y una base minorista moderna en expansión. Su producción doméstica se estimó en 4.771 toneladas en 2025, pero la creciente demanda de productos envasados también requiere suministro importado. Las importaciones de chía de México alcanzaron 39,6 millones de USD en 2024, en comparación con 18,7 millones de USD en 2023, según los datos comerciales proporcionados. El comercio minorista organizado en ciudades secundarias puede extender los productos envasados más allá de los establecimientos premium en Ciudad de México. El mercado de semillas de chía envasadas en América del Norte puede beneficiarse a medida que el patrimonio agrícola familiar se traduzca en más compras de productos de marca y envasados. El resto de América del Norte sigue siendo una base de ingresos más pequeña, aunque la mejora de la logística y la penetración minorista puede ampliar las oportunidades de distribución futuras.
Panorama competitivo
El mercado de semillas de chía envasadas en América del Norte está fragmentado, con marcas especializadas en superalimentos, proveedores de marca propia, empresas de alimentos saludables y revendedores de importaciones a granel que compiten a través de canales similares. El material proporcionado no identifica ninguna empresa con una participación significativa de los ingresos regionales. Las empresas compiten en precio, certificación orgánica, envases convenientes y abastecimiento confiable. Los productos de marca propia presionan a las marcas que venden semillas de chía simples con diferenciación limitada. Los proveedores de marca pueden responder con calidad verificada, formatos listos para usar y participación directa del consumidor. El mercado es amplio y no está dominado por unos pocos grandes actores.
Se espera que Laird Superfood adquiera Navitas LLC por 38,5 millones de USD en marzo de 2026. El acuerdo combinará la red de distribución minorista y en línea de Navitas Organics con la plataforma de alimentos funcionales de origen vegetal de Laird Superfood. Laird Superfood financiará la adquisición mediante una colocación simultánea de acciones preferentes por 50 millones de USD. La adquisición ampliará su presencia en los canales orgánicos premium, de tiendas de membresía y en línea. En 2025, se espera que NOW Health Group trabaje con LeafWorks para mejorar las pruebas de identidad botánica mediante análisis de ADN y secuenciación de nueva generación. Estas inversiones pueden fortalecer la verificación de proveedores, el cumplimiento normativo y la diferenciación de marca.
Las empresas también compiten a través de la innovación de productos y la visibilidad de marca. Se espera que las bolsas Squeeze de Mamma Chia aparezcan en Good Morning America de ABC en mayo de 2026, aumentando el conocimiento de su formato centrado en la fibra. En 2025, se espera que Navitas Organics apoye a los agricultores de Comercio Justo en Honduras a través de su asociación con Grow Ahead y un compromiso vinculado a las ventas en línea. Estos esfuerzos fortalecen la identidad de marca a través del abastecimiento y los formatos de producto. Las empresas más pequeñas pueden atraer a los consumidores a través de productos especializados y comunicación digital, mientras que las empresas más grandes pueden consolidar su posición mediante adquisiciones, sistemas de calidad y una distribución más amplia. Es probable que el mercado siga abierto a marcas diferenciadas, ya que la evidencia disponible no indica el dominio de unos pocos actores.
Líderes de la industria de semillas de chía envasadas en América del Norte
-
Nutiva Inc.
-
BetterBody Foods
-
Bob's Red Mill Natural Foods, Inc.
-
Navitas Organics
-
Mamma Chia LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Marzo de 2026: Laird Superfood, Inc. completó la adquisición de Navitas LLC, empresa matriz de Navitas Organics, por 38,5 millones de USD, financiada mediante una colocación simultánea de acciones preferentes Serie A por 50 millones de USD con Nexus Capital Management LP, tras la aprobación de los accionistas el 11 de marzo de 2026. El acuerdo combina la distribución de superalimentos orgánicos premium de Navitas Organics, incluidos Whole Foods Market, Costco y Amazon.
- Mayo de 2026: Las bolsas Squeeze de Mamma Chia fueron destacadas en Good Morning America de ABC, poniendo de relieve el contenido de fibra prebiótica del producto en medio del creciente interés de los consumidores estadounidenses en los alimentos ricos en fibra. La colocación en la emisión nacional amplió la visibilidad de la marca entre los consumidores convencionales de Estados Unidos, mucho más allá de la audiencia principal de alimentos naturales de la marca.
- Marzo de 2025: Navitas Organics anunció una asociación con Grow Ahead para apoyar a los agricultores de Comercio Justo en Honduras durante el Mes de la Tierra, comprometiendo el 5% de todas las ventas en línea de abril de 2025 hacia prácticas agrícolas de cultivo bajo sombra diseñadas para aumentar los rendimientos de los cultivos y reducir las emisiones de carbono.


Alcance del informe del mercado de semillas de chía envasadas en América del Norte
Las semillas de chía se derivan de la planta Salvia hispanica y son semillas pequeñas y densas en nutrientes que contienen fibra dietética, proteína de origen vegetal, ácidos grasos omega-3, minerales y otros componentes nutricionales. El mercado de semillas de chía envasadas en América del Norte abarca las semillas de chía vendidas en formatos envasados listos para el consumidor para el consumo doméstico y está segmentado por tipo de producto, naturaleza, tipo de envase, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en semillas de chía blancas, semillas de chía negras y semillas de chía marrones. Según la naturaleza, el mercado está segmentado en semillas de chía orgánicas y semillas de chía convencionales. Según el tipo de envase, el mercado está segmentado en bolsas, bolsas resellables, frascos de vidrio, envases/botellas de plástico y otros. Según el canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia y comestibles, tiendas minoristas en línea y otros canales de distribución. Según la geografía, el mercado está segmentado en Estados Unidos, Canadá, México y el resto de América del Norte. Para cada segmento, el dimensionamiento y el pronóstico del mercado se han realizado en función del valor (en millones de USD).
| Semillas de chía blancas |
| Semillas de chía negras |
| Semillas de chía marrones |
| Semillas de chía orgánicas |
| Semillas de chía convencionales |
| Bolsas |
| Bolsas resellables |
| Frascos de vidrio |
| Envases/botellas de plástico |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de conveniencia y comestibles |
| Tiendas minoristas en línea |
| Otros canales de distribución |
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Por tipo de producto | Semillas de chía blancas |
| Semillas de chía negras | |
| Semillas de chía marrones | |
| Por naturaleza | Semillas de chía orgánicas |
| Semillas de chía convencionales | |
| Por tipo de envase | Bolsas |
| Bolsas resellables | |
| Frascos de vidrio | |
| Envases/botellas de plástico | |
| Otros | |
| Por canal de distribución | Supermercados/Hipermercados |
| Tiendas de conveniencia y comestibles | |
| Tiendas minoristas en línea | |
| Otros canales de distribución | |
| Por geografía | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte |


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para las semillas de chía envasadas en América del Norte?
Se prevé que la categoría crezca a una CAGR del 8,1% de 2026 a 2031, aumentando de 208,4 millones de USD en 2026 a 307,9 millones de USD en 2031.
¿Qué tipo de semilla de chía tiene la mayor base de ventas regional?
Las semillas de chía negras lideraron la demanda de productos con una participación de ingresos del 54,2% en 2025, respaldadas por un suministro consolidado y un amplio uso minorista.
¿Por qué las semillas de chía orgánicas crecen más rápido que los productos convencionales?
Se prevé que las semillas de chía orgánicas crezcan a una CAGR del 10,1% hasta 2031, a medida que la certificación y el abastecimiento trazable importan a un grupo creciente de consumidores.
¿Qué canal de ventas se expande más rápidamente para los productos de chía envasados?
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 10,3% hasta 2031, respaldadas por ventas de paquetes más grandes e información digital detallada del producto.


 Sus datos están seguros y nunca se venden ni se comparten.

