
Taille et part du marché des graines de chia emballées en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
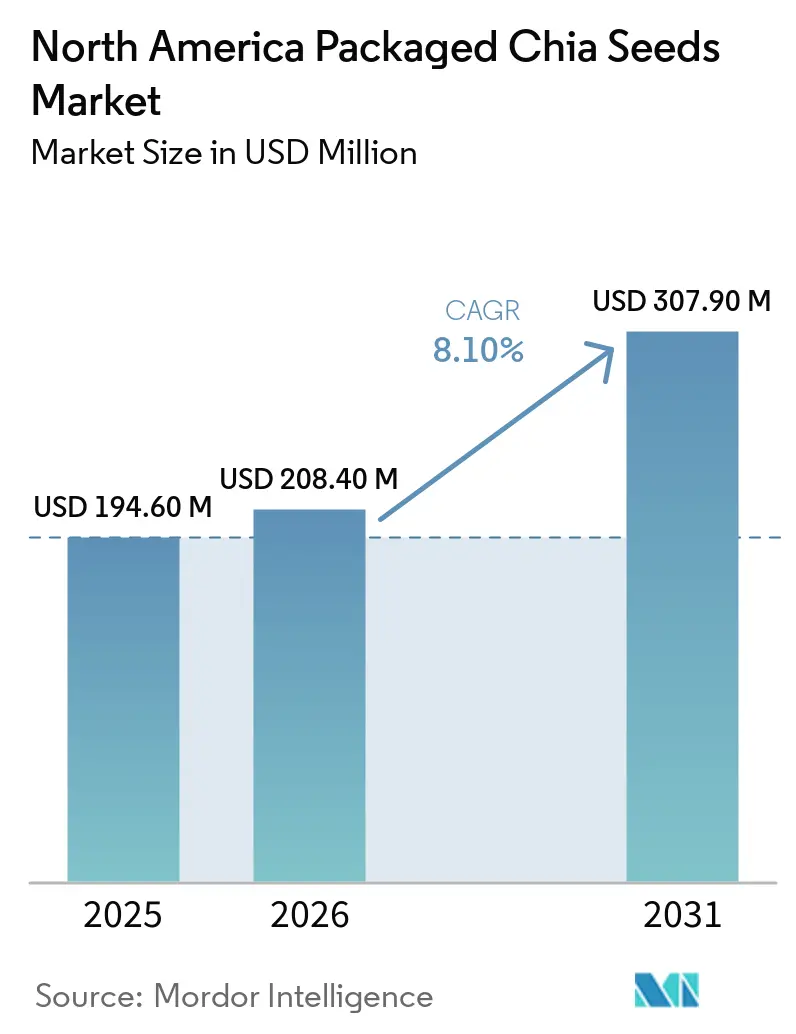
| Taille du marché de l'année de base (2025) | 194.60 Millions de dollars américains |
| Taille du Marché (2026) | 208.40 Millions de dollars américains |
| Taille du Marché (2031) | 307.90 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.10 % |
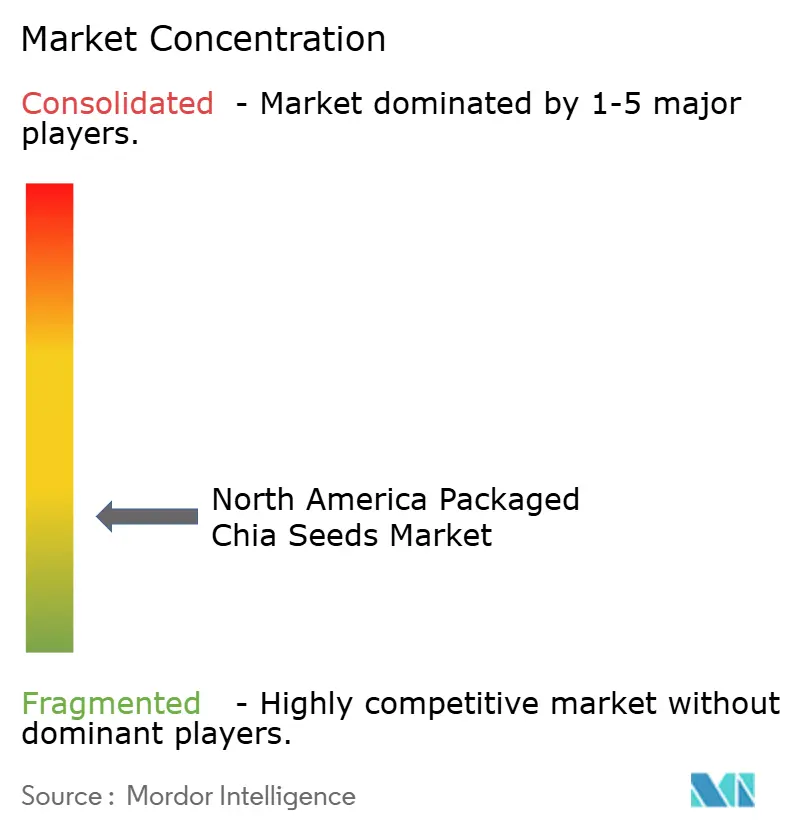
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des graines de chia emballées en Amérique du Nord par Mordor Intelligence
La taille du marché des graines de chia emballées en Amérique du Nord était évaluée à 194,6 millions USD en 2025 et devrait croître de 208,4 millions USD en 2026 pour atteindre 307,9 millions USD d'ici 2031, à un CAGR de 8,1 % durant la période de prévision (2026-2031). La catégorie dépasse son positionnement antérieur dans les aliments santé, car de plus en plus de foyers utilisent le chia dans leurs repas quotidiens et dans les aliments emballés. Un étiquetage nutritionnel clair a accru l'attention portée aux fibres et aux sucres ajoutés, ce qui soutient l'intérêt pour les ingrédients au profil nutritionnel simple. La croissance des marques de distributeur modifie également la concurrence, car les détaillants peuvent proposer des produits à base de graines familiers à des prix plus bas. Les marques doivent donc combiner un approvisionnement fiable, un emballage pratique et des avantages produits plus clairs pour protéger leur position sur le marché des graines de chia emballées en Amérique du Nord.
Principaux enseignements du rapport
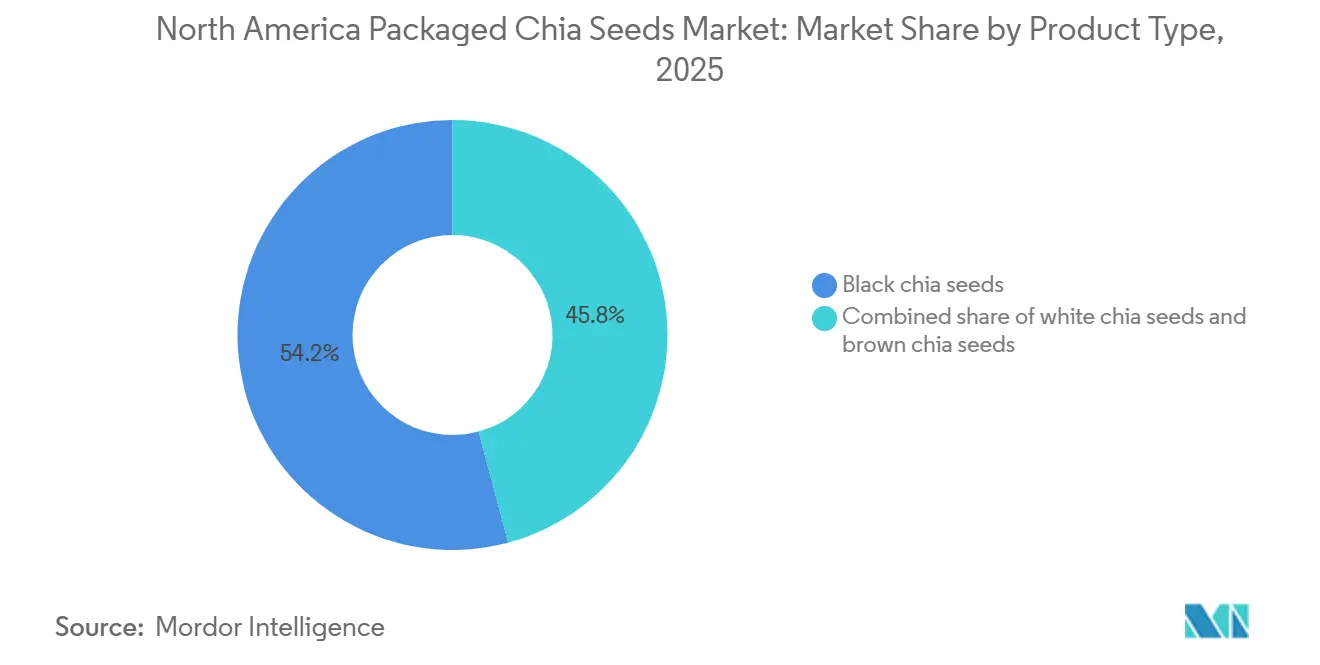
- Par type de produit, les graines de chia noires représentaient 54,2 % du chiffre d'affaires en 2025, tandis que les graines de chia blanches devraient croître à un CAGR de 8,7 % jusqu'en 2031.
- Par nature, les graines de chia conventionnelles représentaient 79,3 % du chiffre d'affaires en 2025, tandis que les graines de chia biologiques devraient croître à un CAGR de 10,1 % jusqu'en 2031.
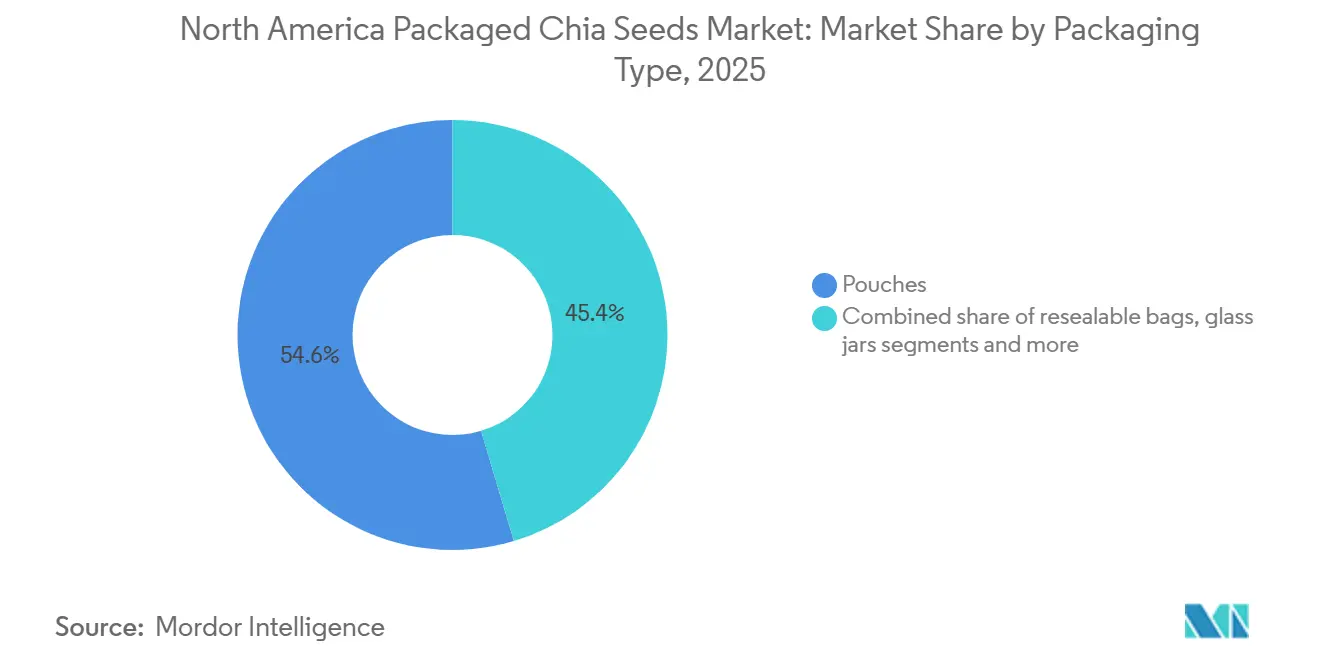
- Par type d'emballage, les sachets représentaient 54,6 % du chiffre d'affaires en 2025, tandis que les sacs refermables devraient croître à un CAGR de 9,1 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés représentaient 45,7 % du chiffre d'affaires en 2025, tandis que les magasins de commerce en ligne devraient croître à un CAGR de 10,3 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 73,5 % du chiffre d'affaires en 2025, tandis que le Mexique devrait croître à un CAGR de 9,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des graines de chia emballées en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Utilisation courante du chia dans l'épicerie quotidienne | +2.5% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Innovation en matière de produits à base de chia aromatisés et enrichis | +1.8% | États-Unis, avec des gains précoces au Canada | Moyen terme (2-4 ans) |
| Utilisation du chia dans les formulations à étiquette propre | +1.5% | États-Unis, avec des retombées au Canada et au Mexique | Moyen terme (2-4 ans) |
| Transparence de l'approvisionnement et références en matière de durabilité | +1.2% | États-Unis et Canada, avec des retombées au Mexique | Long terme (≥ 4 ans) |
| Disponibilité en marque de distributeur et dans la grande distribution | +1.0% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Commerce électronique et expansion des canaux de vente directe aux consommateurs | +1.3% | États-Unis, avec une adoption rapide au Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Démocratisation du chia, de l'aliment spécialisé à l'épicerie quotidienne
La transition du chia, d'une niche dans le rayon des aliments santé premium vers l'épicerie centrale, est le moteur structurel le plus puissant de ce marché. Les recherches annuelles de graines de chia sur Amazon US ont atteint 562 915 requêtes en juillet 2026 seulement, avec des ventes mensuelles unitaires de 315 400 unités parmi les 50 premiers ASIN, en hausse de 18,0 % par rapport à août 2025, et des revenus cumulés sur 12 mois de 33,3 millions USD, des chiffres qui reflètent une base de consommateurs réapprovisionnant un produit de base du garde-manger plutôt que découvrant une tendance. Le comportement dans le canal des grandes surfaces de vente en gros renforce ce constat : le passage de Costco de Nutiva à Monda Foods Organic comme fournisseur de graines de chia d'ici 2026 illustre comment l'efficacité des coûts rivalise désormais avec la fidélité à la marque dans la grande distribution à fort volume, une caractéristique de la maturité de la catégorie. L'USDA confirme que les ventes d'aliments d'origine végétale aux États-Unis ont continué de progresser jusqu'en 2024, soutenant directement les trajectoires de la demande courante en chia. L'implication stratégique pour les acteurs en place : les marques qui ont investi dans l'éducation des consommateurs doivent désormais se différencier face aux marques de distributeur, aux formats pratiques et à l'efficacité de la chaîne d'approvisionnement, car l'écart de notoriété qu'elles exploitaient autrefois s'est comblé.
Innovation en matière de produits à base de chia aromatisés et enrichis
Les développeurs de produits repositionnent le chia d'une graine de commodité vers une plateforme d'ingrédients fonctionnels, et la validation commerciale se concrétise. Les Probiotic FruiChias de Cibo Vita, lancées fin 2024 et associant 2 milliards de cultures probiotiques microencapsulées à 4 grammes de fibres alimentaires par portion, ont remporté le Good Housekeeping Snack Award 2025, confirmant un fort appétit du marché pour les formats de chia à bénéfices multiples ciblant la santé digestive. Le Chia Milk Seeds of Wellness de Benexia, lancé en mars 2025 dans certains magasins Costco et à l'échelle nationale sur Amazon, apporte 740 mg d'oméga-3 d'origine végétale par portion de 8 oz, 4 fois plus de fibres que les laits d'amande ou d'avoine leaders et 3 fois plus de protéines que les laits de riz leaders, établissant une nouvelle tête de pont dans les boissons premium pour le chia. L'enseignement clé sur la tarification : les formats de chia enrichis se négocient à 3 à 5 fois le prix à l'once des graines en vrac, ouvrant des voies d'expansion des marges pour les marques qui ont principalement rivalisé sur un positionnement de commodité.
Utilisation du chia comme auxiliaire de formulation à étiquette propre
La polyvalence fonctionnelle du chia — gélification, émulsification, rétention d'humidité — lui permet de se substituer aux hydrocolloïdes, aux gommes de guar et aux composants à base d'œufs dans les formulations d'aliments emballés, en faisant une décision d'approvisionnement stratégique pour les fabricants de produits de grande consommation, et pas seulement un ingrédient destiné aux consommateurs. Le XIA FIBER de Benexia, un concentré dérivé du chia combinant 56 % de fibres solubles et insolubles, 25 % de protéines d'origine végétale et 5 % d'oméga-3 ALA dans un seul ingrédient à étiquette propre, a obtenu la reconnaissance de nouvel aliment de l'Autorité européenne de sécurité des aliments (EFSA), une étape réglementaire majeure qui préfigure une approbation élargie des ingrédients et une probable adoption dans les formulations nord-américaines. La mise à jour du panneau des informations nutritionnelles de la FDA, imposant la divulgation des fibres et des sucres ajoutés, a fait des ingrédients riches en fibres tels que le chia une priorité adjacente à la conformité pour les grandes marques d'aliments emballés cherchant à respecter les normes d'étiquetage sans additifs synthétiques. L'implication que les concurrents négligent souvent : les marques de graines de chia emballées capables de positionner leur produit comme un facilitateur de formulation B2B, et pas seulement comme une collation de détail, accèdent au marché des ingrédients pour la grande consommation et de la restauration collective, bien plus vaste, contournant ainsi la compression des prix endémique à la concurrence des références de détail.
Expansion du commerce électronique et des canaux de vente directe aux consommateurs
Les magasins de commerce en ligne constituent le canal de distribution à la croissance la plus rapide de ce marché, avec un CAGR projeté de 10,31 % sur 2026-2031, et l'économie unitaire explique pourquoi : une vente en ligne de chia de 2 lb génère des marges brutes plus élevées pour la marque — pas de frais de référencement, pas de remises promotionnelles — tout en offrant souvent aux consommateurs une meilleure valeur à l'once que les achats unitaires en magasin physique. Les 10 premiers ASIN de graines de chia sur Amazon US ont capté 69,8 % du volume unitaire et 64,8 % du chiffre d'affaires en juillet 2026, la concentration au sommet agissant comme une barrière intégrée pour les nouveaux entrants. Navitas Organics, acquis par Laird Superfood en mars 2026, a déclaré un mix de ventes en ligne de 64 % en 2024, une dépendance structurelle qui procure un avantage de marge mais aussi un risque de concentration si la tarification pilotée par les algorithmes érode le positionnement premium au fil du temps[1]. La transition plus large vers la vente directe aux consommateurs récompense les marques capables de communiquer la transparence de l'approvisionnement et les références biologiques via le contenu numérique, des attributs que les présentoirs en rayon physique peinent à communiquer à grande échelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations liées aux allergènes et aux sensibilités | -0.8% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Concurrence d'autres superaliments et graines | -1.2% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Durée de conservation plus courte des formats de chia à valeur ajoute | -0.5% | États-Unis, avec un signal précoce au Canada | Moyen terme (2-4 ans) |
| Exposition aux rappels de produits alimentaires et au contrôle des agents pathogènes | -0.7% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence d'autres superaliments et graines
Le chia est en concurrence directe pour l'espace en rayon et les dépenses des consommateurs avec les graines de lin, les graines de chanvre et le quinoa, qui affichent tous un positionnement santé comparable et, dans de nombreux cas, des prix au gramme inférieurs. Les supermarchés et hypermarchés, qui représentaient 45,72 % de la distribution de chia emballé en 2025, appliquent une discipline rigoureuse en matière de référencement, et les responsables de catégorie rationalisent régulièrement les références de superaliments en fonction de leur rotation. Les graines de chanvre ont développé agressivement leur positionnement à étiquette propre et oméga-3, tandis que les graines de lin bénéficient d'une plus longue familiarité des consommateurs et de chaînes d'approvisionnement solidement établies. Les marques de distributeur ont capté environ 18,5 % des volumes de graines de chia en supermarché d'ici 2025, souvent à des prix 15 à 25 % inférieurs aux équivalents de marque, comprimant la marge adressable pour les acteurs de marque de milieu de gamme pris en étau entre les marques biologiques premium et les alternatives de marque de distributeur à bas prix. Il est probable que cette compression concurrentielle accélérera la rationalisation des références dans la grande distribution, tout en créant simultanément des espaces blancs dans les canaux de formats fonctionnels et de vente directe aux consommateurs où les acteurs établis de la catégorie n'ont pas encore établi leur domination.
Exposition aux rappels de produits alimentaires et au contrôle des agents pathogènes
La contamination par des agents pathogènes demeure un risque structurellement récurrent dans les catégories de graines brutes, et le chia n'est pas exempt d'exposition. En mai 2024, Natural Sourcing International a initié un rappel volontaire des graines de chia noires biologiques Great Value en raison d'une contamination potentielle à la Salmonella ; la FDA a élevé ce rappel au rang de rappel de classe I en juin 2024, la classification de risque la plus élevée, réservée aux produits présentant une probabilité raisonnable de causer des conséquences graves sur la santé ou la mort. Navitas Organics a émis un rappel volontaire distinct de certains lots de graines de chia biologiques de 8 oz la même année, distribués chez Whole Foods Market, Target, Amazon et iHerb, déclenché par une contamination au niveau du fournisseur[2]. Une précédente épidémie internationale de Salmonella liée à de la poudre de graines de chia germées en 2013-2014 a touché 94 personnes dans 16 États américains et 4 provinces canadiennes, établissant un schéma épisodique. Chaque événement de rappel inflige des dommages de marque disproportionnés aux produits certifiés biologiques dans les circuits premium, car la promesse de qualité implicite y est la plus élevée — un risque asymétrique que les marques disposant d'une distribution diversifiée peuvent absorber plus facilement que les spécialistes monocanal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les graines noires ancrent le volume, les graines blanches attirent la demande en formulation
Les graines de chia noires représentaient 54,2 % de la part du marché des graines de chia emballées en Amérique du Nord en 2025. Le format bénéficie d'un approvisionnement établi, d'une utilisation familière et d'une large acceptation dans la grande distribution. C'est le choix courant pour les packs en grandes surfaces de vente en gros, les marques de distributeur en supermarché et les achats en vrac. Leur couleur foncée est acceptable dans de nombreuses utilisations par les consommateurs, notamment les smoothies, les flocons d'avoine et les produits de boulangerie. Les grands détaillants peuvent utiliser le chia noir dans des programmes orientés valeur car il supporte des formats d'emballage cohérents. La large base de produits offre aux fournisseurs une plateforme de volume stable. Elle accroît également l'importance d'un approvisionnement fiable et de normes de qualité simples. Le secteur des graines de chia emballées en Amérique du Nord s'appuie sur ce segment pour maintenir des prix de détail accessibles.
Les graines de chia blanches devraient croître à un CAGR de 8,7 % jusqu'en 2031. Leur apparence plus claire convient aux yaourts, boissons, snacks à base de galettes de riz et barres protéinées où des taches noires visibles peuvent être indésirables. Les fabricants alimentaires peuvent utiliser la couleur plus claire pour maintenir une apparence cohérente du produit fini. Seeds of Wellness a utilisé des graines de chia entières dans son lancement de Chia Milk en 2025, illustrant une application au-delà des sachets de graines sèches standard. Les graines de chia blanches peuvent donc séduire les fabricants ayant besoin d'un profil visuel neutre dans les aliments préparés. Le segment ne remplace pas le rôle volumique des graines de chia noires. Il offre plutôt une option pour des applications alimentaires et de boissons spécialisées. Cette distinction soutient le développement de produits sans nécessiter de changement majeur dans la façon dont les consommateurs utilisent le chia.


Par nature : le conventionnel détient la base de volume, le biologique capte la croissance
Les graines de chia conventionnelles représentaient 79,3 % du chiffre d'affaires régional en 2025. Leur position dominante reflète un coût d'approvisionnement plus faible et un prix de détail pouvant convenir à un plus large éventail d'acheteurs. Ces produits répondent à la demande des consommateurs qui apprécient le profil nutritionnel du chia mais n'exigent pas de certification biologique. L'approvisionnement conventionnel est également bien adapté aux programmes de marques de distributeur qui privilégient la valeur et la large distribution. Les grands programmes de détail peuvent utiliser des produits conventionnels pour proposer une catégorie reconnue à des prix compétitifs. Cela soutient leur rôle dans les supermarchés, les grandes surfaces de vente en gros et les packs en ligne à prix avantageux. La base de volume du segment devrait donc rester importante même si les produits certifiés se développent. L'accessibilité tarifaire continuera d'influencer le marché des graines de chia emballées en Amérique du Nord.
Les graines de chia biologiques devraient croître à un CAGR de 10,1 % jusqu'en 2031. Certains acheteurs considèrent la certification biologique comme une exigence de qualité de base plutôt qu'une caractéristique premium. La documentation dans le cadre du Régime biologique du Canada et la conformité au Programme national biologique de l'USDA peuvent renforcer la confiance dans les produits certifiés. Ces exigences peuvent rendre la vérification plus importante pour l'approvisionnement transfrontalier. Navitas Organics a bâti son activité autour des superaliments biologiques et affichait un mix de ventes en ligne de 64 % en 2024. Les produits biologiques peuvent être mieux positionnés pour les consommateurs recherchant un approvisionnement traçable et des informations détaillées sur les produits en ligne. Le segment peut maintenir une prime de prix là où la certification est soutenue par une documentation crédible. Sa croissance reflète une préférence pour les allégations produits vérifiées ainsi que pour les bénéfices nutritionnels.
Par type d'emballage : les sachets dominent par leur économie, les sacs refermables stimulent la croissance
Les sachets représentaient 54,6 % du chiffre d'affaires en 2025. Leur faible coût unitaire les rend adaptés aux produits de marque et aux produits appartenant aux détaillants. Ils supportent également une gamme de grammages, des petits packs d'essai aux grands formats à prix avantageux. Les packs légers peuvent réduire les coûts d'expédition, ce qui aide les vendeurs en ligne. Les sachets imprimés offrent aux fournisseurs un moyen simple de présenter les allégations d'étiquette, les idées de préparation et les marques de certification. Ces avantages rendent le format difficile à déloger dans les canaux à fort volume. Les bocaux en verre et les contenants en plastique servent toujours les magasins premium et spécialisés où la présentation peut avoir plus d'importance. Les sachets restent au cœur du marché des graines de chia emballées en Amérique du Nord car leur économie fonctionne dans tous les formats de détail.
Les sacs refermables devraient croître à un CAGR de 9,1 % jusqu'en 2031. Cette croissance est cohérente avec une utilisation répétée au petit-déjeuner, dans les smoothies, les flocons d'avoine de nuit et la pâtisserie. Les consommateurs qui achètent des packs plus grands ont besoin d'un emballage pouvant être refermé après ouverture. Les formats refermables peuvent aider à protéger la qualité du produit lors de l'utilisation à domicile. Cela est pertinent car le chia contient des acides gras polyinsaturés pouvant être affectés par l'oxydation après ouverture d'un emballage. Le format offre aux marques un avantage produit pratique facile à communiquer. Il peut également encourager un achat plus important qu'un pack à usage unique ou un petit pack d'essai. Les sacs refermables soutiennent donc des habitudes d'utilisation à domicile qui deviennent de plus en plus routinières.
Par canal de distribution : les supermarchés ancrent le volume, les canaux en ligne définissent la croissance
Les supermarchés et hypermarchés représentaient 45,7 % du chiffre d'affaires en 2025. Ces magasins offrent visibilité, réapprovisionnement fréquent et accès aux acheteurs qui se procurent des produits de base du garde-manger lors de leurs courses habituelles. Leur échelle soutient également les offres de marques de distributeur et les activités promotionnelles. Le commerce physique reste important pour les consommateurs qui comparent directement les tailles et les prix en rayon. Les épiceries de proximité complètent ce canal avec des occasions d'achat plus petites et plus immédiates. Les autres canaux comprennent les acheteurs de la restauration collective et institutionnels qui peuvent privilégier les formats en vrac. La concurrence dans ces magasins peut être intense car les responsables de catégorie examinent la rotation des produits et la productivité des rayons. Cela rend la distribution physique essentielle mais exigeante pour les marques du marché des graines de chia emballées en Amérique du Nord.
Les magasins de commerce en ligne devraient croître à un CAGR de 10,3 % jusqu'en 2031. Le canal peut servir les consommateurs souhaitant des tailles plus grandes, un réapprovisionnement de type abonnement ou des produits biologiques qui ne sont peut-être pas disponibles à proximité. Il permet aux entreprises de fournir des informations détaillées sur l'origine, la certification, la nutrition et l'utilisation. La vente directe peut éviter certains frais et contraintes de rayon associés au référencement en magasin. Cependant, les marques doivent toujours gérer la visibilité des prix, les avis et les performances de livraison. Les canaux numériques facilitent également l'accès des petits fournisseurs aux clients sans avoir à sécuriser un espace en rayon à l'échelle nationale. Cela peut soutenir l'entrée sur le marché tout en rendant la comparaison des prix plus immédiate. La croissance en ligne restera une source importante d'opportunités et de pression sur les prix pour le secteur des graines de chia emballées en Amérique du Nord.
Analyse géographique
Les États-Unis représentaient 73,5 % de la part du marché des graines de chia emballées en Amérique du Nord en 2025. Leur rôle dominant reflète une infrastructure de détail profonde à travers les grandes surfaces de vente en gros, les enseignes d'épicerie naturelle et les chaînes de grande distribution. Nombre des marques de chia établies dans la région opèrent aux États-Unis ou dépendent de ses canaux de détail et numériques. Le pays dispose également d'une large base de consommateurs qui reconnaissent les aliments fonctionnels et utilisent le chia dans leurs repas quotidiens. La disponibilité des marques de distributeur soutient un accès plus large car elle intègre le chia dans les gammes santé et garde-manger des enseignes. Les États-Unis offrent donc la plus grande plateforme pour les marques capables de fournir des produits de qualité à plusieurs niveaux de prix.
Le Canada est un marché de consommation et d'échanges commerciaux important pour les produits de chia emballés. Le Canada a exporté 6 713 tonnes de graines de chia d'une valeur de 55,4 millions USD en 2024, selon les données commerciales fournies. Les exigences canadiennes en matière de sécurité alimentaire et d'importation biologique élèvent le standard pour les chaînes d'approvisionnement documentées. Cela peut favoriser les fournisseurs capables de démontrer la traçabilité et des dossiers de certification cohérents. La demande canadienne est soutenue par un commerce de détail d'aliments santé organisé et des consommateurs qui manifestent un intérêt pour les produits biologiques. Ces conditions font de l'assurance qualité et de la documentation réglementaire des éléments importants de la concurrence régionale.
Le Mexique devrait croître à un CAGR de 9,4 % jusqu'en 2031. Le pays combine une longue relation culturelle avec le chia et une base de commerce de détail moderne en expansion. Sa production intérieure était estimée à 4 771 tonnes en 2025, mais la hausse de la demande en produits emballés nécessite également des approvisionnements importés. Les importations mexicaines de chia ont atteint 39,6 millions USD en 2024, contre 18,7 millions USD en 2023 selon les données commerciales fournies. Le commerce de détail organisé dans les villes secondaires peut étendre les produits emballés au-delà des points de vente premium à Mexico. Le marché des graines de chia emballées en Amérique du Nord peut bénéficier de la transformation d'un héritage agricole familier en achats de produits plus marqués et emballés. Le reste de l'Amérique du Nord reste une base de revenus plus modeste, bien que l'amélioration de la logistique et de la pénétration du commerce de détail puisse élargir les opportunités de distribution futures.
Paysage concurrentiel
Le marché des graines de chia emballées en Amérique du Nord est fragmenté, avec des marques de superaliments spécialisées, des fournisseurs de marques de distributeur, des entreprises d'aliments santé et des revendeurs d'importation en vrac qui se font concurrence via des canaux similaires. Les données fournies n'identifient aucune entreprise détenant une part significative du chiffre d'affaires régional. Les entreprises se font concurrence sur le prix, la certification biologique, l'emballage pratique et l'approvisionnement fiable. Les produits de marques de distributeur exercent une pression sur les marques vendant des graines de chia simples avec une différenciation limitée. Les fournisseurs de marques peuvent répondre par une qualité vérifiée, des formats prêts à l'emploi et un engagement direct avec les consommateurs. Le marché est vaste et n'est pas dominé par quelques grands acteurs.
Laird Superfood devrait acquérir Navitas LLC pour 38,5 millions USD en mars 2026. L'opération combinera le réseau de distribution en détail et en ligne de Navitas Organics avec la plateforme d'aliments fonctionnels d'origine végétale de Laird Superfood. Laird Superfood financera l'acquisition par un placement concurrent d'actions privilégiées de 50 millions USD. L'acquisition élargira sa présence dans les canaux biologiques premium, les grandes surfaces de vente en gros et les canaux en ligne. En 2025, NOW Health Group devrait collaborer avec LeafWorks pour améliorer les tests d'identité botanique par analyse ADN et séquençage de nouvelle génération. Ces investissements pourraient renforcer la vérification des fournisseurs, la conformité et la différenciation des marques.
Les entreprises se font également concurrence par l'innovation produit et la visibilité de la marque. Les sachets Squeeze de Mamma Chia devraient apparaître sur Good Morning America d'ABC en mai 2026, augmentant la notoriété de son format axé sur les fibres dans un contexte d'intérêt croissant des consommateurs américains pour les aliments riches en fibres. En 2025, Navitas Organics devrait soutenir les agriculteurs Fairtrade au Honduras dans le cadre de son partenariat Grow Ahead et d'un engagement lié aux ventes en ligne. Ces efforts renforcent l'identité de la marque à travers l'approvisionnement et les formats de produits. Les petites entreprises peuvent attirer les consommateurs grâce à des produits spécialisés et à la communication numérique, tandis que les grandes entreprises peuvent consolider leur position par des acquisitions, des systèmes de qualité et une distribution plus large. Le marché devrait rester ouvert aux marques différenciées, car les données disponibles n'indiquent pas de domination par quelques acteurs.
Leaders du secteur des graines de chia emballées en Amérique du Nord
-
Nutiva Inc.
-
BetterBody Foods
-
Bob's Red Mill Natural Foods, Inc.
-
Navitas Organics
-
Mamma Chia LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : Laird Superfood, Inc. a finalisé l'acquisition de Navitas LLC, société mère de Navitas Organics, pour 38,5 millions USD, financée par un placement concurrent d'actions privilégiées de série A de 50 millions USD auprès de Nexus Capital Management LP, suite à l'approbation des actionnaires le 11 mars 2026. L'opération combine le réseau de distribution de superaliments biologiques premium de Navitas Organics, notamment Whole Foods Market, Costco et Amazon.
- Mai 2026 : Les sachets Squeeze de Mamma Chia ont été mis en avant sur Good Morning America d'ABC, mettant en lumière la teneur en fibres prébiotiques du produit dans un contexte d'intérêt croissant des consommateurs américains pour les aliments riches en fibres. Le placement à l'échelle nationale a élargi la visibilité de la marque auprès des consommateurs américains grand public bien au-delà du cœur de cible des aliments naturels de la marque.
- Mars 2025 : Navitas Organics a annoncé un partenariat avec Grow Ahead pour soutenir les agriculteurs Fairtrade au Honduras durant le Mois de la Terre, s'engageant à reverser 5 % de toutes les ventes en ligne d'avril 2025 vers des pratiques agricoles d'agroforesterie conçues pour augmenter les rendements des cultures et réduire les émissions de carbone.


Périmètre du rapport sur le marché des graines de chia emballées en Amérique du Nord
Les graines de chia sont dérivées de la plante Salvia hispanica et sont de petites graines à haute densité nutritionnelle contenant des fibres alimentaires, des protéines d'origine végétale, des acides gras oméga-3, des minéraux et d'autres composants nutritionnels. Le marché des graines de chia emballées en Amérique du Nord couvre les graines de chia vendues dans des formats emballés prêts à la consommation pour les ménages et est segmenté par type de produit, nature, type d'emballage, canal de distribution et géographie. Par type de produit, le marché est segmenté en graines de chia blanches, graines de chia noires et graines de chia brunes. Par nature, le marché est segmenté en graines de chia biologiques et graines de chia conventionnelles. Par type d'emballage, le marché est segmenté en sachets, sacs refermables, bocaux en verre, contenants/bouteilles en plastique et autres. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries et magasins de proximité, magasins de commerce en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en États-Unis, Canada, Mexique et reste de l'Amérique du Nord. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (en millions USD).
| Graines de chia blanches |
| Graines de chia noires |
| Graines de chia brunes |
| Graines de chia biologiques |
| Graines de chia conventionnelles |
| Sachets |
| Sacs refermables |
| Bocaux en verre |
| Contenants/bouteilles en plastique |
| Autres |
| Supermarchés/Hypermarchés |
| Épiceries et magasins de proximité |
| Magasins de commerce en ligne |
| Autres canaux de distribution |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type de produit | Graines de chia blanches |
| Graines de chia noires | |
| Graines de chia brunes | |
| Par nature | Graines de chia biologiques |
| Graines de chia conventionnelles | |
| Par type d'emballage | Sachets |
| Sacs refermables | |
| Bocaux en verre | |
| Contenants/bouteilles en plastique | |
| Autres | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Épiceries et magasins de proximité | |
| Magasins de commerce en ligne | |
| Autres canaux de distribution | |
| Par géographie | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les graines de chia emballées en Amérique du Nord ?
La catégorie devrait croître à un CAGR de 8,1 % de 2026 à 2031, passant de 208,4 millions USD en 2026 à 307,9 millions USD d'ici 2031.
Quel type de graine de chia affiche la plus grande base de ventes régionale ?
Les graines de chia noires ont dominé la demande de produits avec une part de chiffre d'affaires de 54,2 % en 2025, soutenues par un approvisionnement établi et une large utilisation en détail.
Pourquoi les graines de chia biologiques croissent-elles plus vite que les produits conventionnels ?
Les graines de chia biologiques devraient croître à un CAGR de 10,1 % jusqu'en 2031, la certification et l'approvisionnement traçable étant importants pour un nombre croissant de consommateurs.
Quel canal de vente se développe le plus rapidement pour les produits de chia emballés ?
Les magasins de commerce en ligne devraient croître à un CAGR de 10,3 % jusqu'en 2031, soutenus par les ventes de grands formats et les informations détaillées sur les produits en ligne.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

