
Marktgröße und Marktanteil für verpackte Chiasamen in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
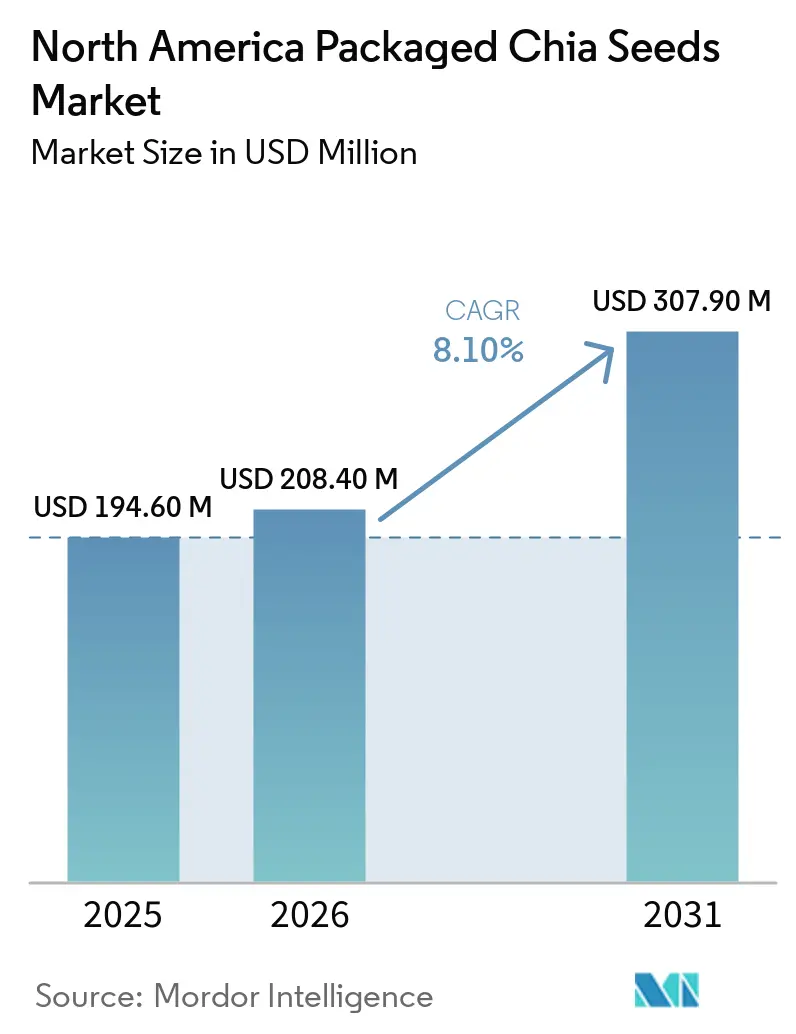
| Marktgröße im Basisjahr (2025) | 194.60 Millionen US-Dollar |
| Marktgröße (2026) | 208.40 Millionen US-Dollar |
| Marktgröße (2031) | 307.90 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.10 % |
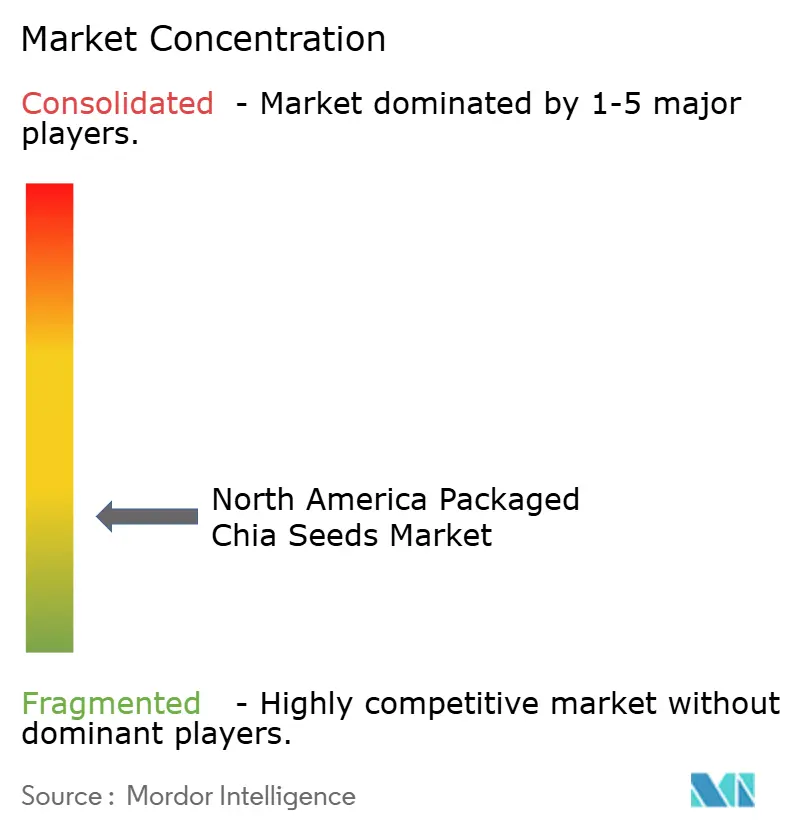
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verpackte Chiasamen in Nordamerika von Mordor Intelligence
Die Marktgröße für verpackte Chiasamen in Nordamerika wurde im Jahr 2025 auf 194,6 Millionen USD geschätzt und soll von 208,4 Millionen USD im Jahr 2026 auf 307,9 Millionen USD bis 2031 wachsen, bei einem CAGR von 8,1 % während des Prognosezeitraums (2026–2031). Die Kategorie entwickelt sich über ihre frühere Positionierung als Gesundheitslebensmittel hinaus, da immer mehr Haushalte Chia in alltäglichen Mahlzeiten und verpackten Lebensmitteln verwenden. Eine klare Nährwertkennzeichnung hat die Aufmerksamkeit auf Ballaststoffe und zugesetzten Zucker gelenkt, was das Interesse an Zutaten mit einem einfachen Nährwertprofil fördert. Das Wachstum von Eigenmarken verändert auch den Wettbewerb, da Einzelhändler bekannte Samenprodukte zu niedrigeren Preisen anbieten können. Marken müssen daher zuverlässige Beschaffung, praktische Verpackung und klarere Produktvorteile kombinieren, um ihre Position im nordamerikanischen Markt für verpackte Chiasamen zu sichern.
Wichtigste Erkenntnisse des Berichts
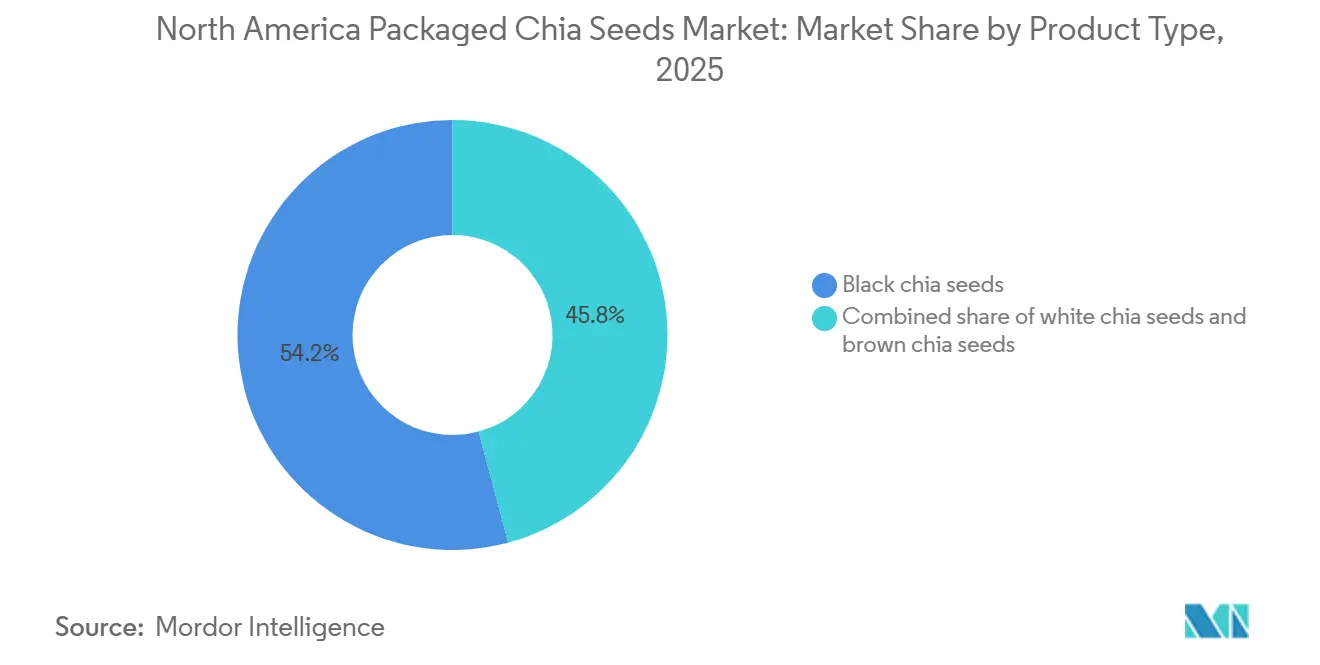
- Nach Produkttyp hielten schwarze Chiasamen im Jahr 2025 einen Umsatzanteil von 54,2 %, während weiße Chiasamen bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
- Nach Art hielten konventionelle Chiasamen im Jahr 2025 einen Umsatzanteil von 79,3 %, während biologische Chiasamen bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen werden.
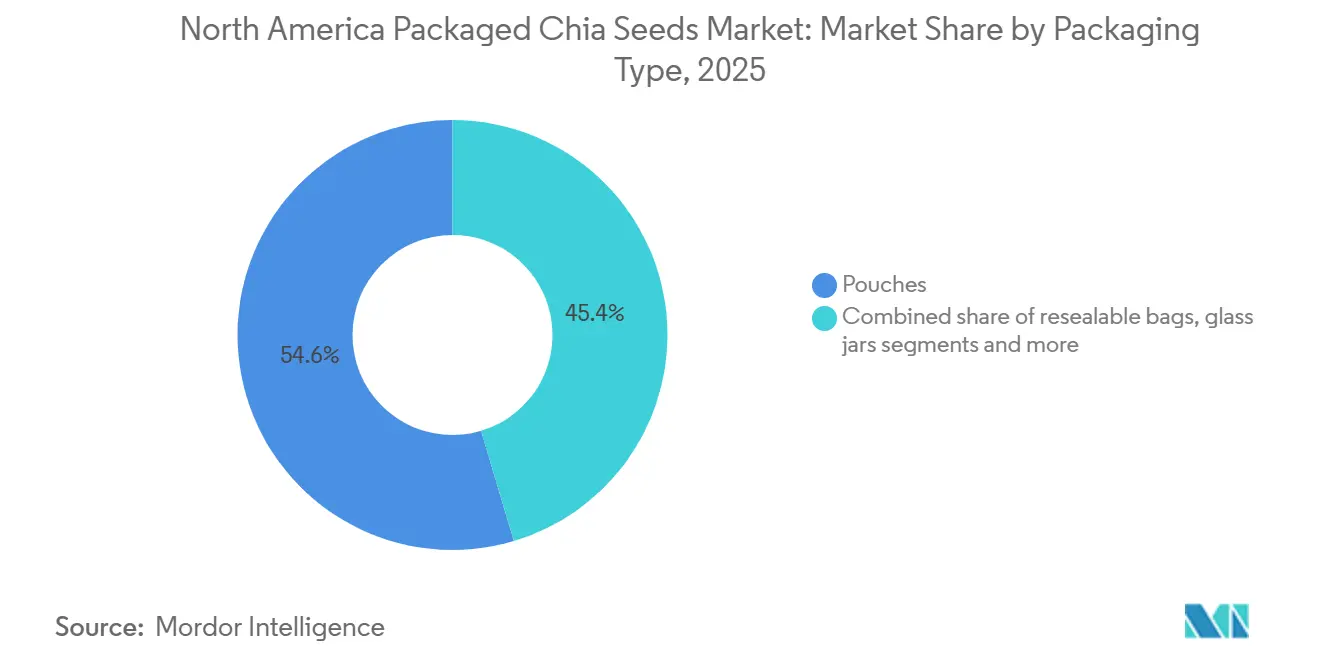
- Nach Verpackungstyp hielten Beutel im Jahr 2025 einen Umsatzanteil von 54,6 %, während wiederverschließbare Tüten bis 2031 voraussichtlich mit einem CAGR von 9,1 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Umsatzanteil von 45,7 %, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einem CAGR von 10,3 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 73,5 %, während Mexiko bis 2031 voraussichtlich mit einem CAGR von 9,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im nordamerikanischen Markt für verpackte Chiasamen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mainstream-Verwendung von Chia im alltäglichen Lebensmitteleinzelhandel | +2.5% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Innovation bei aromatisierten und angereicherten Chiaprodukten | +1.8% | Vereinigte Staaten, mit frühen Gewinnen in Kanada | Mittelfristig (2–4 Jahre) |
| Verwendung von Chia in Clean-Label-Formulierungen | +1.5% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Transparente Beschaffung und Nachhaltigkeitsnachweise | +1.2% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von Eigenmarken und Masseneinzelhandel | +1.0% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| E-Commerce und Direktvertrieb an Verbraucher | +1.3% | Vereinigte Staaten, mit schneller Akzeptanz in Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Etablierung von Chia vom Speziallebensmittel zum alltäglichen Lebensmitteleinzelhandel
Chias Übergang von einer Nische im Premium-Gesundheitslebensmittelregal in den zentralen Lebensmitteleinzelhandel ist der mit Abstand stärkste strukturelle Treiber dieses Marktes. Die jährlichen Amazon-US-Suchanfragen nach Chiasamen erreichten allein im Juli 2026 562.915 Anfragen, mit monatlichen Stückverkäufen von 315.400 Einheiten unter den Top-50-ASINs, ein Anstieg von 18,0 % gegenüber August 2025, und kumulierten 12-Monats-Umsätzen von 33,3 Millionen USD – Zahlen, die eine Verbraucherbasis widerspiegeln, die einen Vorratsartikel auffüllt, anstatt einen Trend zu entdecken. Das Verhalten im Club-Store-Kanal verstärkt dies: Costcos Wechsel von Nutiva zu Monda Foods Organic als Chiasamen-Lieferant bis 2026 verdeutlicht, wie Kosteneffizienz nun der Markentreue im hochvolumigen Einzelhandel ebenbürtig ist – ein Merkmal der Kategorienreife. Das USDA bestätigt, dass die Umsätze mit pflanzlichen Lebensmitteln in den USA bis 2024 weiter gestiegen sind, was die Nachfrageentwicklung für Chia im Mainstream direkt unterstützt. Die strategische Implikation für etablierte Anbieter: Marken, die in die Verbraucheraufklärung investiert haben, müssen nun bei der Differenzierung gegenüber Eigenmarken, bei praktischen Formaten und bei der Effizienz der Lieferkette konkurrieren, da die Bewusstseinslücke, die sie einst ausgenutzt haben, geschlossen ist.
Innovation bei aromatisierten und angereicherten Chiaprodukten
Produktentwickler positionieren Chia von einem Rohstoffsamen zu einer Plattform für funktionelle Zutaten um, und die kommerzielle Validierung nimmt Gestalt an. Cibo Vitas Probiotic FruiChias, Ende 2024 eingeführt und mit 2 Milliarden mikroverkapselten Probiotikakulturen sowie 4 Gramm Ballaststoffen pro Portion ausgestattet, gewann den Good Housekeeping 2025 Snack Award und bestätigte damit eine starke Marktnachfrage nach Chia-Formaten mit mehrfachem Nutzen, die auf die Verdauungsgesundheit abzielen. Benexias Seeds of Wellness Chia Milk, im März 2025 in ausgewählten Costco-Filialen und bundesweit auf Amazon eingeführt, liefert 740 mg pflanzliches Omega-3 pro 8-oz-Portion, 4-mal so viel Ballaststoffe wie führende Mandel- oder Hafermilch und 3-mal so viel Protein wie führende Reismilch und etabliert damit einen neuen Premium-Getränke-Brückenkopf für Chia. Die nachgelagerte Preiserkenntnis: Angereicherte Chia-Formate erzielen das 3- bis 5-fache des Preises pro Unze gegenüber Schüttgutsamem und eröffnen Margen-Expansionspfade für Marken, die bisher hauptsächlich auf Rohstoffpositionierung gesetzt haben.
Verwendung von Chia als Clean-Label-Formulierungshilfe
Chias funktionelle Vielseitigkeit – Gelierung, Emulgierung, Feuchtigkeitsrückhaltung – ermöglicht es, Hydrokolloide, Guarkernmehl und Eikomponenten in verpackten Lebensmittelformulierungen zu ersetzen, was es zu einer strategischen Beschaffungsentscheidung für Hersteller von Konsumgütern macht, nicht nur zu einer verbraucherorientierten Zutat. Benexias XIA FIBER, ein aus Chia gewonnenes Konzentrat, das 56 % lösliche und unlösliche Ballaststoffe, 25 % pflanzliches Protein und 5 % Omega-3-ALA in einem einzigen Clean-Label-Input kombiniert, erhielt die Anerkennung als neuartiges Lebensmittel von der Europäischen Behörde für Lebensmittelsicherheit (EFSA) – ein regulatorischer Meilenstein, der eine erweiterte Zulassung von Zutaten und wahrscheinlich eine verstärkte Verwendung in nordamerikanischen Formulierungen ankündigt. Die aktualisierte Nährwertkennzeichnung der FDA, die die Angabe von Ballaststoffen und zugesetztem Zucker vorschreibt, hat ballaststoffreiche Zutaten wie Chia zu einer compliance-nahen Priorität für Mainstream-Marken verpackter Lebensmittel gemacht, die Kennzeichnungsstandards ohne synthetische Zusatzstoffe erfüllen wollen. Die Implikation, die Wettbewerber oft übersehen: Marken verpackter Chiasamen, die ihr Produkt als B2B-Formulierungsermöglicher positionieren können – nicht nur als Einzelhandels-Snack –, erhalten Zugang zu den weitaus größeren Märkten für Konsumgüterzutaten und Foodservice und umgehen damit den Preisdruck, der im Einzelhandels-SKU-Wettbewerb endemisch ist.
Expansion von E-Commerce und Direktvertrieb an Verbraucher
Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Vertriebskanal in diesem Markt mit einem prognostizierten CAGR von 10,31 % im Zeitraum 2026–2031, und die Stückkosten erklären warum: Ein Online-Verkauf von 2 Pfund Chia generiert höhere Bruttomargen für die Marke – keine Platzierungsgebühren, keine Werbekostenzuschüsse –, während Verbrauchern oft ein besseres Preis-pro-Unze-Verhältnis als im stationären Einzelhandel geboten wird. Die 10 bestplatzierten Chiasamen-ASINs auf Amazon US erfassten im Juli 2026 69,8 % des Stückvolumens und 64,8 % des Umsatzes, wobei die Konzentration an der Spitze als eingebaute Markteintrittsbarriere für neue Anbieter wirkt. Navitas Organics, im März 2026 von Laird Superfood übernommen, meldete für 2024 einen Online-Umsatzanteil von 64 % – eine strukturelle Abhängigkeit, die einen Margenvorteil bietet, aber auch ein Konzentrationsrisiko darstellt, wenn algorithmusgesteuertes Pricing die Premium-Positionierung im Laufe der Zeit untergräbt[1]. Der breitere Trend zum Direktvertrieb an Verbraucher begünstigt Marken, die Beschaffungstransparenz und Bio-Zertifizierung durch digitale Inhalte vermitteln können – Attribute, die physische Regalflächen nur schwer in großem Maßstab kommunizieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Allergen- und Unverträglichkeitsbedenken | -0.8% | Vereinigte Staaten & Kanada | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch andere Superfoods und Samen | -1.2% | Vereinigte Staaten & Kanada | Kurzfristig (≤ 2 Jahre) |
| Kürzere Haltbarkeit von Chia-Produkten mit Mehrwert | -0.5% | Vereinigte Staaten, mit frühen Signalen in Kanada | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber Lebensmittelsicherheitsrückrufen und Pathogenkontrolle | -0.7% | Vereinigte Staaten & Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch andere Superfoods und Samen
Chia konkurriert direkt um Regalfläche und Verbraucherausgaben mit Leinsamen, Hanfsamen und Quinoa, die alle eine vergleichbare Gesundheitspositionierung aufweisen und in vielen Fällen niedrigere Preise pro Gramm haben. Supermärkte und Hypermärkte, die 2025 für 45,72 % der Verteilung verpackter Chiasamen verantwortlich waren, wenden eine strenge Regalplatzdisziplin an, und Kategorieverantwortliche rationalisieren Superfood-SKUs routinemäßig nach Umschlagshäufigkeit. Hanfsamen haben ihre Clean-Label- und Omega-3-Positionierung aggressiv ausgebaut, während Leinsamen von einer längeren Verbraucherbekanntheit und tief verwurzelten Lieferketten profitieren. Eigenmarken von Einzelhändlern erfassten bis 2025 etwa 18,5 % der Chiasamen-Volumina in Supermärkten, oft zu Preisen, die 15–25 % unter denen von Markenäquivalenten lagen, was die adressierbare Marge für mittelständische Markenanbieter komprimiert, die zwischen Premium-Bio-Marken und preisgünstigen Eigenmarken-Alternativen gefangen sind. Es ist wahrscheinlich, dass dieser Wettbewerbsdruck die SKU-Rationalisierung im Masseneinzelhandel beschleunigen wird, während gleichzeitig Freiräume in funktionalen Formaten und Direktvertriebskanälen entstehen, in denen Kategorie-Incumbents noch keine Dominanz etabliert haben.
Lebensmittelsicherheitsrückrufe und Exposition gegenüber Pathogenkontrolle
Pathogenkontamination bleibt ein strukturell wiederkehrendes Risiko in Kategorien mit rohen Samen, und Chia ist nicht von dieser Exposition ausgenommen. Im Mai 2024 leitete Natural Sourcing International einen freiwilligen Rückruf von Great Value Organic Black Chia Seeds aufgrund möglicher Salmonellenkontamination ein; die FDA stufte diesen im Juni 2024 auf einen Klasse-I-Rückruf hoch – die höchste Risikoklassifizierung, die für Produkte mit einer vernünftigen Wahrscheinlichkeit schwerwiegender gesundheitlicher Folgen oder des Todes reserviert ist. Navitas Organics gab im selben Jahr einen separaten freiwilligen Rückruf ausgewählter 8-oz-Lots biologischer Chiasamen heraus, die bei Whole Foods Market, Target, Amazon und iHerb vertrieben wurden und durch Kontamination auf Lieferantenebene ausgelöst wurden[2]. Ein früherer internationaler Salmonellenausbruch im Zusammenhang mit gekeimtem Chiasamen-Pulver in den Jahren 2013–2014 betraf 94 Personen in 16 US-Bundesstaaten und 4 kanadischen Provinzen und etablierte ein episodisches Muster. Jedes Rückrufereignis verursacht überproportionalen Markenschaden bei biologisch zertifizierten Produkten in Premium-Kanälen, da dort das implizite Qualitätsversprechen am höchsten ist – ein asymmetrisches Risiko, das Marken mit diversifizierter Distribution leichter absorbieren können als Spezialisten mit einem einzigen Kanal.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schwarze Samen sichern das Volumen, weiße Samen ziehen Formulierungsnachfrage an
Schwarze Chiasamen hielten 2025 einen Marktanteil von 54,2 % im nordamerikanischen Markt für verpackte Chiasamen. Das Format profitiert von etablierter Beschaffung, vertrauter Verwendung und breiter Akzeptanz im Masseneinzelhandel. Es ist die gängige Wahl für Club-Store-Packungen, Supermarkt-Eigenmarken und Großeinkäufe. Seine dunkle Farbe ist in vielen Verbraucheranwendungen akzeptabel, einschließlich Smoothies, Haferflocken und Backwaren. Große Einzelhändler können schwarze Chia in wertorientierten Programmen einsetzen, da sie konsistente Packungsformate unterstützt. Die breite Produktbasis gibt Lieferanten eine stabile Volumenplattform. Sie erhöht auch die Bedeutung zuverlässiger Beschaffung und unkomplizierter Qualitätsstandards. Die nordamerikanische Branche für verpackte Chiasamen ist auf dieses Segment angewiesen, um zugängliche Einzelhandelspreise aufrechtzuerhalten.
Weiße Chiasamen werden bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen. Ihr helleres Erscheinungsbild eignet sich für Joghurt, Getränke, Reispapier-Snacks und Proteinriegel, bei denen sichtbare schwarze Punkte unerwünscht sein können. Lebensmittelhersteller können die hellere Farbe nutzen, um das Erscheinungsbild eines Fertigprodukts konsistent zu halten. Seeds of Wellness verwendete ganze Chiasamen bei der Einführung seiner Chia Milk im Jahr 2025, was eine Anwendung über standardmäßige trockene Samenpackungen hinaus verdeutlichte. Weiße Chia kann daher Hersteller ansprechen, die ein neutrales visuelles Profil in zubereiteten Lebensmitteln benötigen. Das Segment ersetzt nicht die Volumenrolle schwarzer Chia. Stattdessen bietet es eine Option für spezialisierte Lebensmittel- und Getränkeanwendungen. Diese Unterscheidung unterstützt die Produktentwicklung, ohne eine wesentliche Änderung der Verwendungsweise von Chia durch Verbraucher zu erfordern.


Nach Art: Konventionell hält die Volumenbasis, Biologisch erfasst das Wachstum
Konventionelle Chiasamen hielten 2025 einen regionalen Umsatzanteil von 79,3 %. Ihre führende Position spiegelt niedrigere Beschaffungskosten und einen Einzelhandelspreis wider, der einer breiteren Käufergruppe gerecht werden kann. Diese Produkte decken die Nachfrage von Verbrauchern ab, die das Nährwertprofil von Chia schätzen, aber keine Bio-Zertifizierung benötigen. Konventionelles Angebot eignet sich auch gut für Eigenmarkenprogramme, die Wert und breite Distribution priorisieren. Große Einzelhandelsprogramme können konventionelle Produkte nutzen, um eine erkennbare Kategorie zu wettbewerbsfähigen Preisen anzubieten. Dies unterstützt ihre Rolle in Supermärkten, Club-Stores und Online-Wertpaketen. Die Volumenbasis des Segments wird daher wahrscheinlich auch dann wichtig bleiben, wenn zertifizierte Produkte expandieren. Erschwinglichkeit wird weiterhin den nordamerikanischen Markt für verpackte Chiasamen beeinflussen.
Biologische Chiasamen werden bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen. Einige Käufer betrachten die Bio-Zertifizierung als grundlegende Qualitätsanforderung und nicht als Premium-Merkmal. Die Dokumentation im Rahmen des Canada Organic Regime und die Einhaltung des USDA National Organic Program können das Vertrauen in zertifizierte Produkte stärken. Diese Anforderungen können die Überprüfung für grenzüberschreitende Lieferungen wichtiger machen. Navitas Organics hat ein Geschäft rund um biologische Superfoods aufgebaut und hatte 2024 einen Online-Umsatzanteil von 64 %. Biologische Produkte können besser für Verbraucher positioniert sein, die eine rückverfolgbare Beschaffung und digitale Produktdetails suchen. Das Segment kann dort eine Preisprämie aufrechterhalten, wo die Zertifizierung durch glaubwürdige Dokumentation unterstützt wird. Sein Wachstum spiegelt eine Präferenz für verifizierte Produktaussagen sowie Ernährungsvorteile wider.
Nach Verpackungstyp: Beutel dominieren aus wirtschaftlichen Gründen, wiederverschließbare Tüten treiben das Wachstum
Beutel hielten 2025 einen Umsatzanteil von 54,6 %. Ihre niedrigen Stückkosten machen sie für Marken- und Einzelhändlerprodukte geeignet. Sie unterstützen auch eine Reihe von Füllgewichten, von kleineren Probierpackungen bis hin zu größeren Wertformaten. Leichte Packungen können die Versandkosten senken, was Online-Verkäufern hilft. Bedruckte Beutel geben Lieferanten eine einfache Möglichkeit, Kennzeichnungsangaben, Zubereitungsideen und Zertifizierungszeichen darzustellen. Diese Vorteile machen das Format in hochvolumigen Kanälen schwer zu verdrängen. Glasgläser und Kunststoffbehälter bedienen weiterhin Premium- und Spezialgeschäfte, in denen die Präsentation wichtiger sein kann. Beutel bleiben zentral für den nordamerikanischen Markt für verpackte Chiasamen, da ihre Wirtschaftlichkeit über alle Einzelhandelsformate hinweg funktioniert.
Wiederverschließbare Tüten werden bis 2031 voraussichtlich mit einem CAGR von 9,1 % wachsen. Dieses Wachstum ist konsistent mit der wiederholten Verwendung bei Frühstück, Smoothies, Overnight Oats und Backen. Verbraucher, die größere Packungen kaufen, benötigen eine Verpackung, die nach dem Öffnen wieder verschlossen werden kann. Wiederverschließbare Formate können dazu beitragen, die Produktqualität während der Verwendung im Haushalt zu schützen. Dies ist relevant, da Chia mehrfach ungesättigte Fettsäuren enthält, die nach dem Öffnen einer Packung durch Oxidation beeinträchtigt werden können. Das Format gibt Marken einen praktischen Produktvorteil, der leicht zu kommunizieren ist. Es kann auch zu einem größeren Kauf als einer Einwegpackung oder einer kleinen Probierpackung ermutigen. Wiederverschließbare Tüten unterstützen daher Haushaltsverwendungsmuster, die zunehmend zur Routine werden.
Nach Vertriebskanal: Supermärkte sichern das Volumen, Online-Kanäle definieren das Wachstum
Supermärkte und Hypermärkte hielten 2025 einen Umsatzanteil von 45,7 %. Diese Geschäfte bieten Sichtbarkeit, häufige Nachfüllung und Zugang zu Käufern, die Vorratsartikel bei regulären Lebensmitteleinkäufen kaufen. Ihre Größe unterstützt auch Eigenmarkenangebote und Werbeaktivitäten. Der stationäre Einzelhandel bleibt wichtig für Verbraucher, die Packungsgrößen und Preise direkt am Regal vergleichen. Convenience- und Lebensmittelgeschäfte ergänzen diesen Kanal mit kleineren und unmittelbareren Kaufanlässen. Andere Kanäle umfassen Foodservice- und institutionelle Käufer, die möglicherweise Großformate bevorzugen. Der Wettbewerb in diesen Geschäften kann intensiv sein, da Kategorieverantwortliche die Produktumschlagshäufigkeit und Regalproduktivität überprüfen. Dies macht die physische Distribution für Marken im nordamerikanischen Markt für verpackte Chiasamen unverzichtbar, aber anspruchsvoll.
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einem CAGR von 10,3 % wachsen. Der Kanal kann Verbraucher bedienen, die größere Größen, abonnementartige Nachfüllung oder biologische Produkte wünschen, die möglicherweise nicht in der Nähe vorrätig sind. Er ermöglicht es Unternehmen, detaillierte Informationen zu Herkunft, Zertifizierung, Ernährung und Verwendung bereitzustellen. Direktverkäufe können einige der Gebühren und Regalbeschränkungen vermeiden, die mit der Ladenplatzierung verbunden sind. Marken müssen jedoch weiterhin sichtbare Preisgestaltung, Bewertungen und Lieferleistung verwalten. Digitale Kanäle erleichtern es auch kleinen Lieferanten, Kunden zu erreichen, ohne bundesweite Regalfläche zu sichern. Dies kann den Markteintritt unterstützen und gleichzeitig den Preisvergleich unmittelbarer machen. Das Online-Wachstum wird eine wichtige Quelle für Chancen und Preisdruck für die nordamerikanische Branche für verpackte Chiasamen bleiben.
Geografische Analyse
Die Vereinigten Staaten hielten 2025 einen Marktanteil von 73,5 % im nordamerikanischen Markt für verpackte Chiasamen. Ihre führende Rolle spiegelt eine tiefe Einzelhandelsinfrastruktur in Club-Stores, Naturkost-Handelsketten und Massenmarktketten wider. Viele der etablierten Chia-Marken der Region sind in den Vereinigten Staaten tätig oder sind auf deren Einzel- und Digitalkanäle angewiesen. Das Land verfügt auch über eine große Verbraucherbasis, die funktionelle Lebensmittel kennt und Chia in alltäglichen Mahlzeiten verwendet. Die Verfügbarkeit von Eigenmarken unterstützt einen breiteren Zugang, da Chia in gesundheits- und vorratsorientierte Eigenmarkensortimente der Geschäfte aufgenommen wird. Die Vereinigten Staaten bieten daher die größte Plattform für Marken, die Qualitätsprodukte zu verschiedenen Preispunkten liefern können.
Kanada ist ein wichtiger Konsum- und Handelsmarkt für verpackte Chiaprodukte. Kanada exportierte 2024 laut den bereitgestellten Handelsdaten 6.713 Tonnen Chiasamen im Wert von 55,4 Millionen USD. Die Lebensmittelsicherheits- und Bio-Importanforderungen des Landes erhöhen den Standard für dokumentierte Lieferketten. Dies kann Lieferanten begünstigen, die Rückverfolgbarkeit und konsistente Zertifizierungsnachweise nachweisen können. Die kanadische Nachfrage wird durch einen organisierten Naturkosteinzelhandel und Verbraucher unterstützt, die Interesse an biologischen Produkten zeigen. Diese Bedingungen machen Qualitätssicherung und regulatorische Dokumentation zu wichtigen Elementen des regionalen Wettbewerbs.
Mexiko wird bis 2031 voraussichtlich mit einem CAGR von 9,4 % wachsen. Das Land verbindet eine lange kulturelle Beziehung zu Chia mit einer expandierenden modernen Einzelhandelsbasis. Die inländische Produktion wurde 2025 auf 4.771 Tonnen geschätzt, aber die steigende Nachfrage nach verpackten Produkten erfordert auch importiertes Angebot. Mexikos Chia-Importe erreichten 2024 39,6 Millionen USD, verglichen mit 18,7 Millionen USD im Jahr 2023 laut den bereitgestellten Handelsdaten. Der organisierte Einzelhandel in Sekundärstädten kann verpackte Produkte über Premium-Outlets in Mexiko-Stadt hinaus ausweiten. Der nordamerikanische Markt für verpackte Chiasamen kann davon profitieren, wenn das vertraute landwirtschaftliche Erbe in mehr Marken- und Verpackungskäufe übersetzt wird. Der Rest von Nordamerika bleibt eine kleinere Umsatzbasis, obwohl verbesserte Logistik und Einzelhandelsdurchdringung zukünftige Vertriebsmöglichkeiten erweitern können.
Wettbewerbslandschaft
Der nordamerikanische Markt für verpackte Chiasamen ist fragmentiert, wobei Superfood-Spezialmarken, Eigenmarkenlieferanten, Gesundheitslebensmittelunternehmen und Großimport-Wiederverkäufer über ähnliche Kanäle konkurrieren. Das bereitgestellte Material identifiziert kein Unternehmen mit einem bedeutenden Anteil am regionalen Umsatz. Unternehmen konkurrieren über Preis, Bio-Zertifizierung, praktische Verpackung und zuverlässige Beschaffung. Eigenmarkenprodukte setzen Marken unter Druck, die einfache Chiasamen mit begrenzter Differenzierung verkaufen. Markenanbieter können mit verifizierter Qualität, gebrauchsfertigen Formaten und direktem Verbraucherengagement reagieren. Der Markt ist breit und wird nicht von wenigen großen Akteuren dominiert.
Laird Superfood wird voraussichtlich Navitas LLC im März 2026 für 38,5 Millionen USD übernehmen. Die Transaktion wird das Einzel- und Online-Vertriebsnetz von Navitas Organics mit der pflanzlichen funktionellen Lebensmittelplattform von Laird Superfood kombinieren. Laird Superfood wird die Übernahme durch eine gleichzeitige Platzierung von Vorzugsaktien im Wert von 50 Millionen USD finanzieren. Die Übernahme wird seine Präsenz in Premium-Bio-, Club-Store- und Online-Kanälen ausbauen. Im Jahr 2025 wird NOW Health Group voraussichtlich mit LeafWorks zusammenarbeiten, um die botanische Identitätstestung durch DNA-Analyse und Sequenzierung der nächsten Generation zu verbessern. Diese Investitionen können die Lieferantenverifizierung, Compliance und Markendifferenzierung stärken.
Unternehmen konkurrieren auch durch Produktinnovation und Markensichtbarkeit. Mamma Chias Squeeze-Beutel werden voraussichtlich im Mai 2026 in ABCs Good Morning America vorgestellt, was das Bewusstsein für das ballaststoffreiche Format steigert. Im Jahr 2025 wird Navitas Organics voraussichtlich Fairtrade-Bauern in Honduras durch seine Grow-Ahead-Partnerschaft und ein an Online-Verkäufe geknüpftes Versprechen unterstützen. Diese Bemühungen stärken die Markenidentität durch Beschaffung und Produktformate. Kleinere Unternehmen können Verbraucher durch spezialisierte Produkte und digitale Kommunikation ansprechen, während größere Unternehmen ihre Position durch Übernahmen, Qualitätssysteme und breitere Distribution ausbauen können. Der Markt wird wahrscheinlich offen für differenzierte Marken bleiben, da die verfügbaren Belege keine Dominanz durch wenige Akteure anzeigen.
Marktführer in der nordamerikanischen Branche für verpackte Chiasamen
-
Nutiva Inc.
-
BetterBody Foods
-
Bob's Red Mill Natural Foods, Inc.
-
Navitas Organics
-
Mamma Chia LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Laird Superfood, Inc. schloss die Übernahme von Navitas LLC, der Muttergesellschaft von Navitas Organics, für 38,5 Millionen USD ab, finanziert durch eine gleichzeitige Platzierung von Series-A-Vorzugsaktien im Wert von 50 Millionen USD bei Nexus Capital Management LP, nach Zustimmung der Aktionäre am 11. März 2026. Die Transaktion kombiniert das Premium-Bio-Superfood-Vertriebsnetz von Navitas Organics, einschließlich Whole Foods Market, Costco und Amazon.
- Mai 2026: Mamma Chias Squeeze-Beutel wurden in ABCs Good Morning America vorgestellt und beleuchteten den präbiotischen Ballaststoffgehalt des Produkts inmitten des wachsenden US-amerikanischen Verbraucherinteresses an ballaststoffreichen Lebensmitteln. Die nationale Fernsehpräsenz erweiterte die Markensichtbarkeit unter US-amerikanischen Mainstream-Verbrauchern weit über das Kernpublikum der Marke im Naturkostbereich hinaus.
- März 2025: Navitas Organics gab eine Partnerschaft mit Grow Ahead bekannt, um Fairtrade-Bauern in Honduras während des Earth Month zu unterstützen, und verpflichtete sich, 5 % aller Online-Verkäufe im April 2025 für Schattenwachstum-Landwirtschaftspraktiken zu verwenden, die darauf ausgelegt sind, Ernteerträge zu steigern und Kohlenstoffemissionen zu reduzieren.


Berichtsumfang für den nordamerikanischen Markt für verpackte Chiasamen
Chiasamen werden aus der Pflanze Salvia hispanica gewonnen und sind kleine, nährstoffreiche Samen, die Ballaststoffe, pflanzliches Protein, Omega-3-Fettsäuren, Mineralien und andere Nährwertkomponenten enthalten. Der nordamerikanische Markt für verpackte Chiasamen umfasst Chiasamen, die in verbrauchergerechten Verpackungsformaten für den Haushaltsverbrauch verkauft werden, und ist nach Produkttyp, Art, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in weiße Chiasamen, schwarze Chiasamen und braune Chiasamen segmentiert. Nach Art ist der Markt in biologische Chiasamen und konventionelle Chiasamen segmentiert. Nach Verpackungstyp ist der Markt in Beutel, wiederverschließbare Tüten, Glasgläser, Kunststoffbehälter/Flaschen und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience- und Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in die Vereinigten Staaten, Kanada, Mexiko und den Rest von Nordamerika segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf der Grundlage des Wertes (in Millionen USD) ermittelt.
| Weiße Chiasamen |
| Schwarze Chiasamen |
| Braune Chiasamen |
| Biologische Chiasamen |
| Konventionelle Chiasamen |
| Beutel |
| Wiederverschließbare Tüten |
| Glasgläser |
| Kunststoffbehälter/Flaschen |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Rest von Nordamerika |
| Nach Produkttyp | Weiße Chiasamen |
| Schwarze Chiasamen | |
| Braune Chiasamen | |
| Nach Art | Biologische Chiasamen |
| Konventionelle Chiasamen | |
| Nach Verpackungstyp | Beutel |
| Wiederverschließbare Tüten | |
| Glasgläser | |
| Kunststoffbehälter/Flaschen | |
| Sonstige | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest von Nordamerika |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für verpackte Chiasamen in Nordamerika?
Die Kategorie wird voraussichtlich mit einem CAGR von 8,1 % von 2026 bis 2031 wachsen und von 208,4 Millionen USD im Jahr 2026 auf 307,9 Millionen USD bis 2031 steigen.
Welcher Chiasamen-Typ hat die größte regionale Umsatzbasis?
Schwarze Chiasamen führten die Produktnachfrage mit einem Umsatzanteil von 54,2 % im Jahr 2025 an, unterstützt durch etablierte Versorgung und breite Einzelhandelsnutzung.
Warum wachsen biologische Chiasamen schneller als konventionelle Produkte?
Biologische Chiasamen werden bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen, da Zertifizierung und rückverfolgbare Beschaffung für eine wachsende Gruppe von Verbrauchern wichtig sind.
Welcher Vertriebskanal expandiert am schnellsten für verpackte Chiaprodukte?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einem CAGR von 10,3 % wachsen, unterstützt durch Großpackungsverkäufe und detaillierte digitale Produktinformationen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

