
アフリカ包装チアシード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
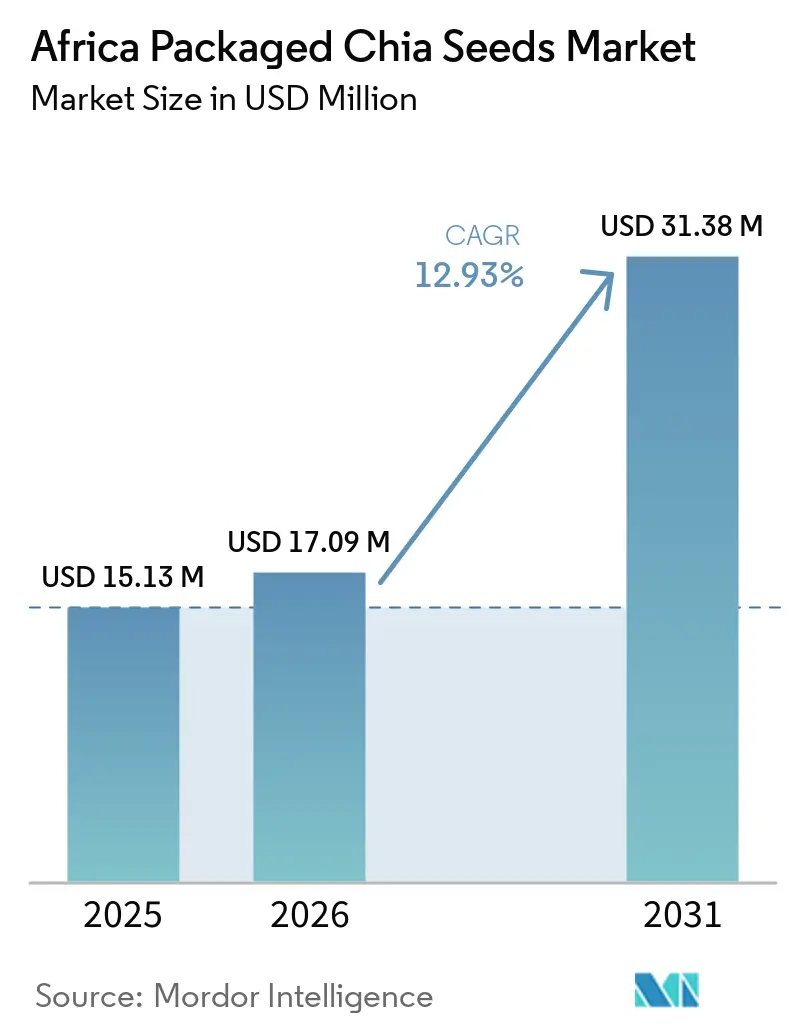
| 基準年の市場規模 (2025) | 15.13 百万米ドル |
| 市場規模 (2026) | 17.09 百万米ドル |
| 市場規模 (2031) | 31.38 百万米ドル |
| 成長率 (2026 - 2031) | 12.93 % |
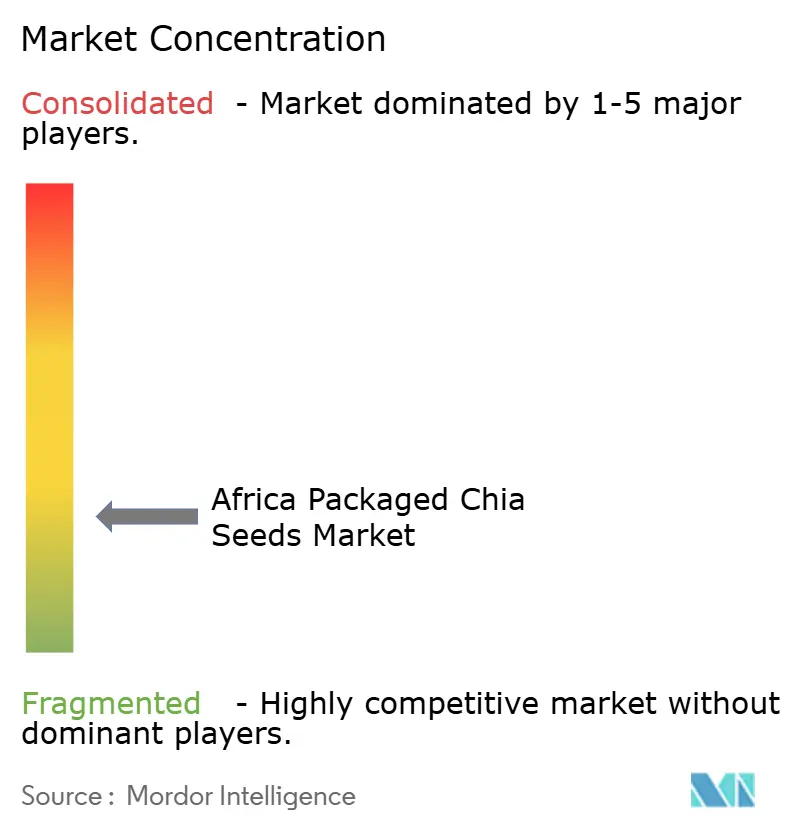
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ包装チアシード市場分析
アフリカ包装チアシード市場は2025年に15.13 ミリオン 米ドルと評価され、2026年には17.09 ミリオン 米ドルに達すると推定され、2031年までに31.38 ミリオン 米ドルに達すると予測されており、2026年から2031年の期間にCAGR 12.92%を記録しています。チアシードが日常的な食事に適した栄養豊富な食品原料として認知されるにつれ、市場は成長しています。食物繊維、植物性タンパク質、オメガ3脂肪酸、ミネラル、抗酸化物質を含む栄養プロファイルは、健康志向の食品消費における位置づけを支えています。自然由来で栄養価が高く、最小限の加工が施された食品への消費者の関心の高まりが、日常的な食事へのシードやその他の栄養豊富な原料の取り込みを促進しています。
主要レポートのポイント
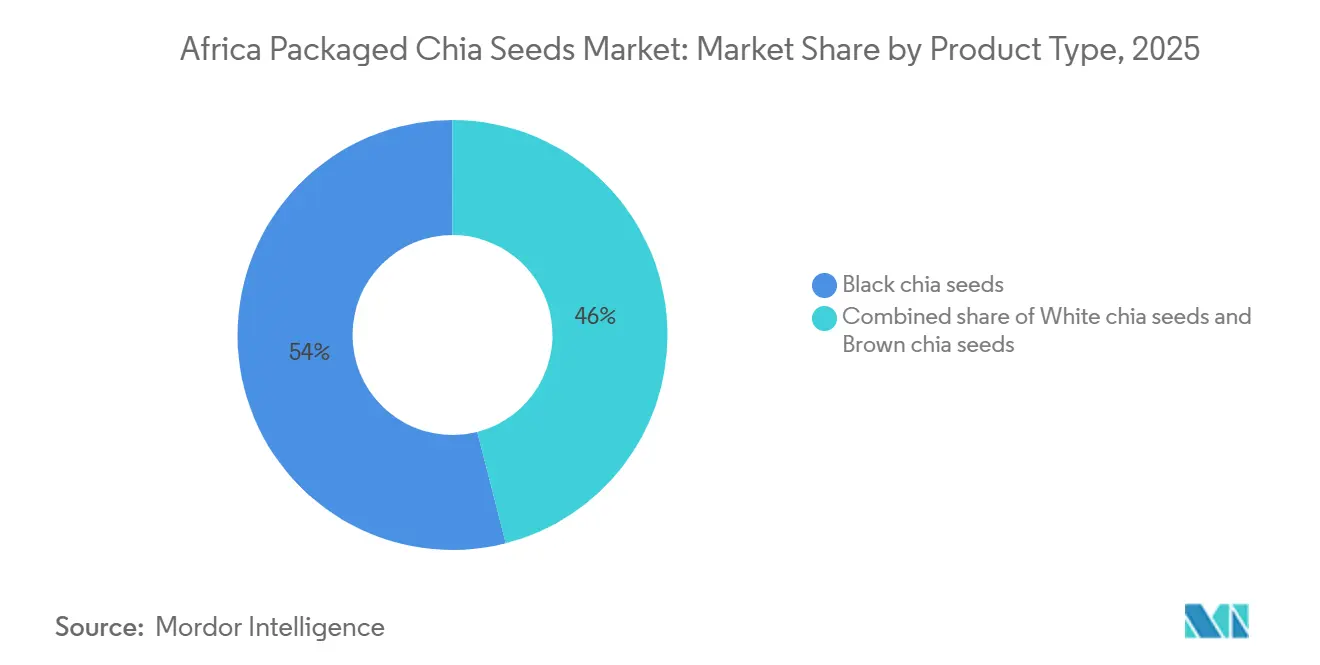
- 製品タイプ別では、ブラックチアシードが2025年のアフリカ包装チアシード市場シェアの53.98%を占め、ホワイトチアシードは2031年にかけてCAGR 13.65%で成長すると予測されています。
- 性質別では、コンベンショナルチアシードが2025年のアフリカ包装チアシード市場シェアの88.67%を占め、オーガニックチアシードは2031年にかけてCAGR 14.08%で成長すると予測されています。
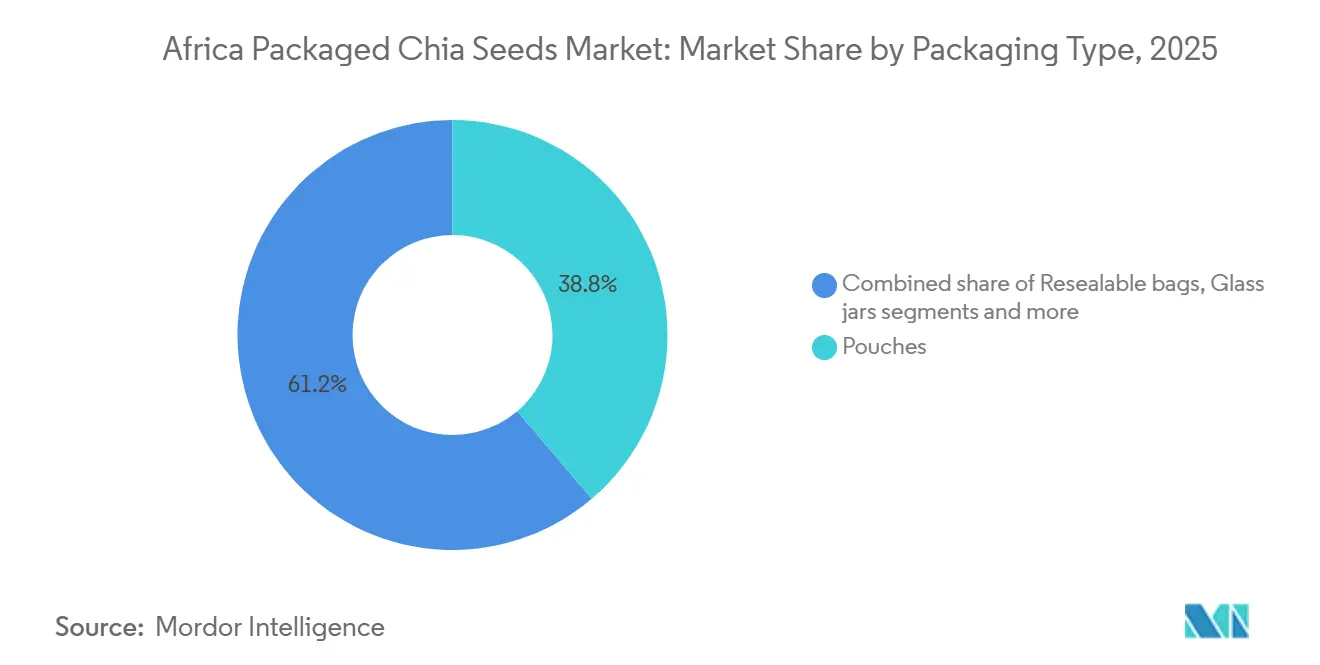
- 包装タイプ別では、パウチが2025年のアフリカ包装チアシード市場の38.78%を占め、再封可能バッグは2031年にかけてCAGR 14.34%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のアフリカ包装チアシード市場の43.35%を占め、オンライン小売店は2031年にかけてCAGR 15.23%で成長すると予測されています。
- 地域別では、南アフリカが2025年のアフリカ包装チアシード市場の32.32%を占め、ナイジェリアは2031年にかけてCAGR 14.87%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アフリカ包装チアシード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・ウェルネス消費の拡大 | +3.2% | 南アフリカ、ケニア、エジプト、ナイジェリア(都市部) | 中期(2〜4年) |
| 植物性食品およびフレキシタリアン食の拡大 | +2.5% | 南アフリカ、エジプト、ケニア | 中期(2〜4年) |
| 利便性志向の食品消費の成長 | +1.6% | 南アフリカ、ナイジェリア、エジプト | 短期(2年以内) |
| オメガ3豊富な植物性食品への需要増加 | +2.1% | 南アフリカ、ナイジェリア、ケニア | 中期(2〜4年) |
| アフリカ原産チアのトレーサビリティおよびサステナビリティプレミアム | +1.0% | ウガンダ、ケニア、タンザニア(生産地);南アフリカ、モロッコ(消費地 | 長期(4年以上) |
| 近代的小売およびオンライン食料品チャネルの拡大 | 2.0% | ナイジェリア、ケニア、エジプト、モロッコ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネス消費の拡大
健康・ウェルネス意識の高まりが市場を牽引しており、消費者は日常的な食事において栄養豊富で最小限の加工が施された自然由来の食品をますます重視するようになっています。チアシードは、高い食物繊維含有量、植物性タンパク質、カルシウム、マグネシウム、リン、抗酸化物質、その他の微量栄養素を備えており、単一の健康属性を超えた幅広い栄養プロファイルを持つことから、このシフトに適合しています。少量のサービングサイズにより、消費者は既存の食習慣を大幅に変えることなく、日常的な食事ルーティンに容易に取り入れることができます。バランスの取れた栄養、消化器系の健康、植物性食品、栄養豊富な食品原料への関心の高まりも、健康志向の消費者の間でチアシードの関連性を高めています。便利で常温保存可能な包装形態でのチアシードの入手可能性は、保存と定期的な消費をさらに簡便化し、パッケージのラベル表示により消費者は栄養・原料情報をより容易に確認できます。
植物性食品およびフレキシタリアン食の拡大
植物性食品およびフレキシタリアン食の拡大は、植物由来の食品原料に対する消費者需要を広げることで、アフリカ包装チアシード市場を支援しています。ヴィーガン協会の2025年レポートによると、ケニアの消費者の30%がフレキシタリアンと自認しています[1]。この相当規模のフレキシタリアン消費者層は、動物性食品の時折の摂取を許容しながらも、より多くの植物性食品を取り入れる食事への受容が高まっていることを示しています。これにより、包装チアシードの潜在的な消費者層が広がります。チアシードは、消費者が厳格なヴィーガンまたはベジタリアンのライフスタイルに従うことなく、植物性食品を重視した食事に取り入れることができるためです。柔軟な植物性食品の採用の拡大は、アフリカ市場全体でチアシードなどの便利な包装植物性原料への需要を支えています。
利便性志向の食品消費の成長
利便性志向の食品消費の成長がアフリカ包装チアシード市場を牽引しており、消費者はすぐに使用でき、最小限の準備しか必要とせず、保存・取り扱いが容易な食品原料をますます好むようになっています。包装チアシードはこれらの要件を満たしており、調理なしにパックから直接消費でき、個人のニーズに応じて分量を調整でき、繰り返し使用のために保存できます。コンパクトな包装により自宅での持ち運びや保存が容易で、再封可能な形態は消費の機会の間の使いやすさを維持するのに役立ちます。浸水、調理、粉砕、その他の準備工程を必要とする原料とは異なり、チアシードは比較的少ない準備で日常的な食事に取り入れることができます。
オメガ3豊富な植物性食品への需要増加
オメガ3豊富な植物性食品への需要増加がアフリカ包装チアシード市場を支援しており、消費者は日常的な食事のために必須脂肪酸の植物性供給源をますます求めるようになっています。チアシードは、食物繊維やその他の栄素とともに植物性オメガ3脂肪酸であるアルファリノレン酸(ALA)を提供することから、このトレンドの中で有利な位置づけにあります。包装食品ブランドによるオメガ3ポジショニングの活用の増加も、植物性栄養原料としてのチアシードに対する消費者の認知を高めています。例えば、南アフリカのAnchor Healthはプレミアムチアシードを提供しており、食物繊維が豊富でオメガ3脂肪酸の植物性供給源である天然スーパーフードとして位置づけています。このような製品ポジショニングは、包装チアシードの栄養価を強化し、オメガ3の便利な植物性供給源を求める消費者の間での採用を支援しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部以外での消費者認知の限界 | -1.5% | サブサハラアフリカの都市周辺・農村地域;ナイジェリア、ケニア、モロッコの地方都市 | 中期(2〜4年) |
| キヌア、亜麻仁、ヘンプとの競合 | -1.2% | 南アフリカ、エジプト、モロッコ(確立された健康食品小売) | 短期(2年以内) |
| 輸入依存と通貨連動の小売価格変動 | -1.8% | 南アフリカ、ナイジェリア、エジプト、モロッコ(輸入依存市場) | 短期(2年以内) |
| サプライチェーンおよびロジスティクスの課題 | -1.3% | ナイジェリア、ケニア、モロッコ(インフラ制約市場) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市部以外での消費者認知の限界
主要都市部以外での消費者認知の限界は、発展途上の小売市場における製品認知度を制限することで、アフリカ包装チアシード市場を抑制しています。より馴染みのあるシードや穀物と比較して、チアシードは依然として比較的専門的な食品原料です。露出が限られた消費者は、その栄養属性、調理方法、日常食品への潜在的な用途を知らない可能性があります。この低い認知度は、特に包装チアシードの店内での視認性が限られ、製品教育の機会が少い場所では、試用と繰り返し購入を減少させます。消費者の親しみの低さは、ブランドが製品の利点を伝え、チアシードを他の一般的に入手可能なシードと差別化することをより困難にします。
キヌア、亜麻仁、ヘンプとの競合
キヌア、亜麻仁、ヘンプとの競合は、同様の栄養的・食事的役割を果たす代替植物性シードおよび穀物を消費者に提供することで、アフリカ包装チアシード市場を抑制しています。亜麻仁はチアシードと密接に競合しており、両者ともオメガ3脂肪酸と食物繊維の植物性供給源として位置づけられています。ヘンプシードは植物性タンパク質と栄養豊富な食品原料を求める消費者を引き付けます。キヌアは、食事、サラダ、朝食食品、その他の用途に使用される栄養豊富な植物性原料として健康志向の食事の中で競合しています。これらの代替品の入手可能性により、消費者は機能的な植物性原料を選択する際により多くの選択肢を持ち、小売業者は複数の競合製品に棚スペースを割り当てることができます。この競争環境は、包装チアシードが消費者に採用される速度を制限する可能性があり、ブランドが栄養ポジショニング、包装、製品形態を通じて製品差別化を強化することを求める場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ブラックチアが優位、ホワイトチアが栄養的信頼性を獲得
ブラックチアシードは2025年のアフリカ包装チアシード市場の53.98%を占めました。このシェアは、セグメントの確立された製品アイデンティティ、栄養ポジショニング、視覚的な独自性、および標準化された包装小売形態への適合性によって支えられています。ブラックチアシードは包装チアカテゴリー内で明確に差別化されたシードタイプであり、消費者は曖昧さなく製品を認識・選択できます。その自然な濃い色の種皮は、包装製品全体で一貫した視覚的特性を提供します。このセグメントはまた、食物繊維、タンパク質、オメガ3脂肪酸を含む栄養豊富な全粒シードとしての位置づけからも恩恵を受けており、シンプルで最小限の加工食品としての知覚的な栄養価を高め、魅力的なものにしています。
ホワイトチアシードはアフリカ包装チアシード市場で最も成長の速い製品タイプであり、2026年から2031年にかけてCAGR 13.65%を記録しています。このセグメントは、バリアント差別化、視覚的独自性、プレミアムプレゼンテーション、およびポートフォリオ多様化によって牽引されています。ホワイトチアシードの自然な淡い外観は、包装チアカテゴリー内で明確に差別化された製品アイデンティティを提供し、メーカーが同じ製品カテゴリー内に留まりながら代替シードバリアントを導入できるようにします。この独特の外観はまた、よりクリーンでプレミアム志向の包装プレゼンテーションを支援し、ホワイトチアの相対的な新規性は追加の消費者選択肢を生み出し、包装チアシードSKUの多様化を促進します。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能


性質別:コンベンショナルが依然として主流、オーガニックがプレミアムセグメントを再定義
コンベンショナルチアシードは2025年に市場の88.67%のシェアを占め、確立された入手可能性、幅広い製品受容性、および標準化された生産特性によって支えられています。コンベンショナルセグメントは確立されたサプライ構造の恩恵を受けており、異なるパックサイズと小売形態にわたって一貫した仕様で包装製品を提供できます。そのメインストリームのポジショニングにより、消費者は特定の認証や製品属性を必要とせずにコンベンショナルチアシードを識別・購入しやすくなっています。さらに、コンベンショナル製品は一般的にメーカーに調達と配合においてより大きな柔軟性を提供し、天然セグメント内での継続的な優位性を支えています。
オーガニックチアシードはアフリカ包装チアシード市場で最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 14.08%を記録しています。このセグメントの成長は、有機農業生産の拡大とアフリカ全土でのオーガニック調達インフラの強化によって支えられています。国際有機農業運動連盟(IFOAM)によると、アフリカには2024年に約140万人のオーガニック生産者がおり、ウガンダに約404,250人、エチオピアに203,260人が含まれています[2]。この成長するオーガニック生産者基盤は、有機栽培チア原材料の入手可能性を支援し、包装オーガニックチア製品の調達とトレーサビリティを強化します。オーガニックサプライネットワークがより確立されるにつれ、包装食品メーカーはより明確な認証と調達資格を持つオーガニックチア製品を拡大できます。
包装タイプ別:パウチが主導、再封可能バッグが鮮度への期待を再定義
パウチは2025年のアフリカ包装チアシード市場の38.78%を占め、軽量な構造、包装材料の効率的な使用、取り扱いの容易さ、および複数のパックサイズへの適合性によって支えられています。パウチは輸送、保存、陳列、積み重ねに便利な柔軟な形態で製造でき、その比較的コンパクトな構造は効率的な棚の活用を支援します。その柔軟性により、メーカーは硬い容器を必要とせずに異なるパックサイズでチアシードを提供でき、パウチを包装シード製品の実用的な形態にしています。これらの特性は、包装セグメント内でのパウチの継続的な優位性を支えています。
再封可能バッグはアフリカ包装チアシード市場で最も成長の速い包装セグメントであり、2026年から2031年にかけてCAGR 14.34%を記録しています。その成長は、繰り返し使用の利便性と開封後の製品保護の向上によって牽引されています。再封可能な閉口部により、消費者は残りのチアシードを収容したまま何度もパッケージを開閉でき、一度の使用ではなく徐々に消費される製品に特に適した形態となっています。この形態はまた、使用間の取り扱いと保存に対するより大きなコントロールを提供し、その柔軟な構造はパウチスタイルの包装の省スペースの利点を維持します。これらの実用的な使いやすさの利点が、包装チアシードにおける再封可能バッグの急速な採用を支えています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
流通チャネル別:スーパーマーケットが基盤、オンライン小売が最速で加速
スーパーマーケットおよびハイパーマーケットは2025年のアフリカ包装チアシード市場の43.35%を占め、幅広い包装食品の品揃え、整理された棚スペース、および単一のショッピング環境内で消費者に複数のチアシードパックサイズと製品バリアントを提供できる能力によって支えられています。近代的な食料品小売の拡大は、専用の健康食品、オーガニック食品、食料品セクションを通じた包装チアシードの入手可能性と視認性をさらに強化します。例えば、2025年11月、ウォルマートはヨハネスブルグに初の自社名店舗をオープンし、南アフリカにおける大型国際食料品小売の存在感を拡大しました。このような動向は、包装チアシードを陳列・購入できる組織化された小売拠点の数を増加させ、チャネルの優位なシェアを支えています。
オンライン小売店はアフリカ包装チアシード市場で最も成長の速い流通チャネであり、2026年から2031年にかけてCAGR 15.23%を記録しています。このチャネルは、製品の発見可能性の向上、より広い品揃えの入手可能性、便利な自宅配送、および容易な価格・製品比較を通じて拡大しています。オンラインプラットフォームは、従来の店舗の物理的な棚スペースの制約なしに、複数のブランド、パックサイズ、製品タイプ、オーガニックバリアントを収容できます。デジタル製品リストにより、消費者は購入前にパックサイズ、原料、認証、製品仕様などの詳細情報にアクセスできます。これらの特性により、オンライン小売はチアシードのような専門的な包装製品に特に適しており、その急速な成長を支えています。
地域分析
南アフリカは2025年のアフリカ包装チアシード市場の32.32%を占め、比較的発展した近代的な食料品インフラ、健康志向の包装食品の幅広い入手可能性、および確立された組織化された小売環境によって支えられています。包装チアシード製品はスーパーマーケット、ハイパーマーケット、専門小売店、デジタルコマースプラットフォームを通じてアクセス可能であり、より広い製品の視認性と流通を支援しています。近代的な食料品小売の拡大は、組織化された小売チャネルを通じた包装チアシードの入手可能性をさらに強化し、便利な包装食品形態への消費者の関心の高まりが継続的な需要を支えています。
ナイジェリアはアフリカ包装チアシード市場で最も成長の速い地域と予測されており、2026年から2031年にかけてCAGR 14.87%を記録しています。この成長は、強い都市化と拡大する都市消費者市場によって支えられており、組織化された小売とデジタルコマースによってサービスされる場所での消費者の集中を高めています。世界銀行によると、ナイジェリアの都市人口は2025年に総人口の63.78%を占め、包装食品製品の大規模な都市消費者基盤を形成しています[3]。都市集中の増加は、近代的な小売流通の拡大、製品入手可能性の向上、包装チアシードのより広い採用を支援し、ナイジェリアの市場成長の加速に貢献します。
ケニア、エジプト、モロッコは、発展しつつある組織化された小売構造と包装・健康志向食品の入手可能性の拡大によって支えられ、アフリカ全土での包装チアシードの他の重要な市場を代表しています。ケニアは近代的な食料品およびデジタル小売チャネルの発展から恩恵を受け、エジプトの大規模な消費者市場と拡大する包装食品流通ネットワークは製品アクセシビリティを支援しています。モロッコは、ますます多様化する近代的な小売環境と専門・健康志向の包装食品の入手可能性の向上によって支えられています。これらの市場は合わせて、南アフリカおよびナイジェリア市場を超えた包装チアシードの地理的拡大に貢献しています。
競争環境
アフリカ包装チアシード市場は断片化しており、競争は地域メーカー、加工業者、オーガニック食品企業、消費者向け包装食品ブランドに分散しています。市場の主要プレーヤーには、Nature's Choice (Pty) Ltd.、Godson Group、Zahra Food Industries Ltd.、Soaring Free Superfoods、KitchenHut (Pty) Ltd が含まれます。競争は、調達能力、加工能力、製品品質、オーガニック認証、包装形態、小売リーチの違いによって影響を受けます。断片化した構造により、確立された健康食品企業と小規模な地域メーカーの両方が、特に専門的なチアシードおよびスーパーフードポートフォリオを通じて市場に参加できます。
競争の激しさは、農場ゲートでの調達と原材料調達から洗浄、加工、品質管理、包装、ブランド流通に至るまで、チアシードバリューチェーンの複数の段階を管理する企業の能力によってますます形成されています。上流の調達関係が強い企業は、原材料の入手可能性、トレーサビリティ、一貫性を向上させることができ、統合された加工・包装能力により製品仕様とパック形態に対するより大きなコントロールが可能になります。オーガニック認証、製品差別化、再封可能包装、複数のパックサイズも、メーカーが包装セグメント内でのポジショニングを強化しようとする中で重要な競争要因になりつつあります。
競争環境はアフリカ全土での地域的な専門化を反映しており、オーガニックチアの供給と加工は東アフリカに集中し、下流のブランド流通は南部、西部、北アフリカ全体で発展しています。メーカーはスーパーマーケット、健康食品店、専門小売店、オンラインチャネルを通じてリーチを拡大しており、包装チア製品がより広い消費者基盤に届くようにしています。確立された小売関係とブランドポートフォリオを持つ企業は市場浸透を強化でき、農場ゲートでの調達、加工、オーガニック認証、消費者向け包装、マルチチャネル流通を組み合わせた企業は、異なるアフリカ市場全体で競争する能力を向上させることができます。
アフリカ包装チアシード産業のリーダー企業
-
Nature's Choice (Pty) Ltd.
-
Godson Group
-
Zahra Food Industries Ltd
-
Soaring Free Superfoods
-
KitchenHut (Pty) Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Pick n Payは、顧客が音声、テキスト、写真で食料品を注文できるAIショッングアシスタントを導入し、アフリカで最も発展した小売市場におけるデジタルコマースの重要な発展を示しました。
- 2025年2月:Talia Group Limited(ウガンダ)は、アチョリ準地域の農家から5,000メトリックトン以上のチアシードを購入する計画を発表しました。同社は国際的なオーガニック基準を満たすために協同組合調達モデルへの移行を進めています。


アフリカ包装チアシード市場レポートの範囲
チアシードはサルビア・ヒスパニカ植物に由来し、食物繊維、植物性タンパク質、オメガ3脂肪酸、ミネラル、その他の栄養成分を含む小さな栄養豊富なシードです。アフリカ包装チアシード市場は、製品タイプ、性質、包装タイプ、流通チャネル別にセグメント化されています。製品タイプに基づき、市場はホワイトチアシード、ブラックチアシード、ブラウンチアシードにセグメント化されています。性質に基づき、市場はオーガニックチアシードとコンベンショナルチアシードにセグメント化されています。包装タイプに基づき、市場はパウチ、再封可能バッグ、ガラス瓶、プラスチック容器・ボトル、その他にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域に基づき、市場は南アフリカ、ナイジェリア、エジプト、ケニア、モロッコ、その他のアフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額(百万米ドル)に基づいて行われています。
| ホワイトチアシード |
| ブラックチアシード |
| ブラウンチアシード |
| オーガニックチアシード |
| コンベンショナルチアシード |
| パウチ |
| 再封可能バッグ |
| ガラス瓶 |
| プラスチック容器・ボトル |
| その他 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 南アフリカ |
| ナイジェリア |
| エジプト |
| ケニア |
| モロッコ |
| その他のアフリカ |
| 製品タイプ別 | ホワイトチアシード |
| ブラックチアシード | |
| ブラウンチアシード | |
| 性質別 | オーガニックチアシード |
| コンベンショナルチアシード | |
| 包装タイプ別 | パウチ |
| 再封可能バッグ | |
| ガラス瓶 | |
| プラスチック容器・ボトル | |
| その他 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| ケニア | |
| モロッコ | |
| その他のアフリカ |


レポートで回答される主要な質問
アフリカで包装チアシードへの需要を牽引しているものは何ですか?
栄養豊富な食品、植物性食品、組織化された小売、デジタル食料品サービスに対する都市部の需要が成長を支えています。
アフリカ包装チアシードセクターの規模はどのくらいですか?
2026年に17.09 ミリオン 米ドルと推定され、CAGRが12.93%で2031年までに31.38 ミリオン 米ドルに達すると予測されています。
アフリカでどの製品タイプが販売をリードしていますか?
ブラックチアシードが2025年に53.98%のシェアでリードしており、確立されたサプライと幅広い小売入手可能性によって支えられています。
どの販売チャネルが最も速く拡大していますか?
オンライン小売店はデジタル食料品アクセスの拡大に伴い、2031年にかけてCAGR 15.23%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

