
南米パッケージドチアシード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 35.45 百万米ドル |
| 市場規模 (2026) | 39.63 百万米ドル |
| 市場規模 (2031) | 72.66 百万米ドル |
| 成長率 (2026 - 2031) | 12.89 % |
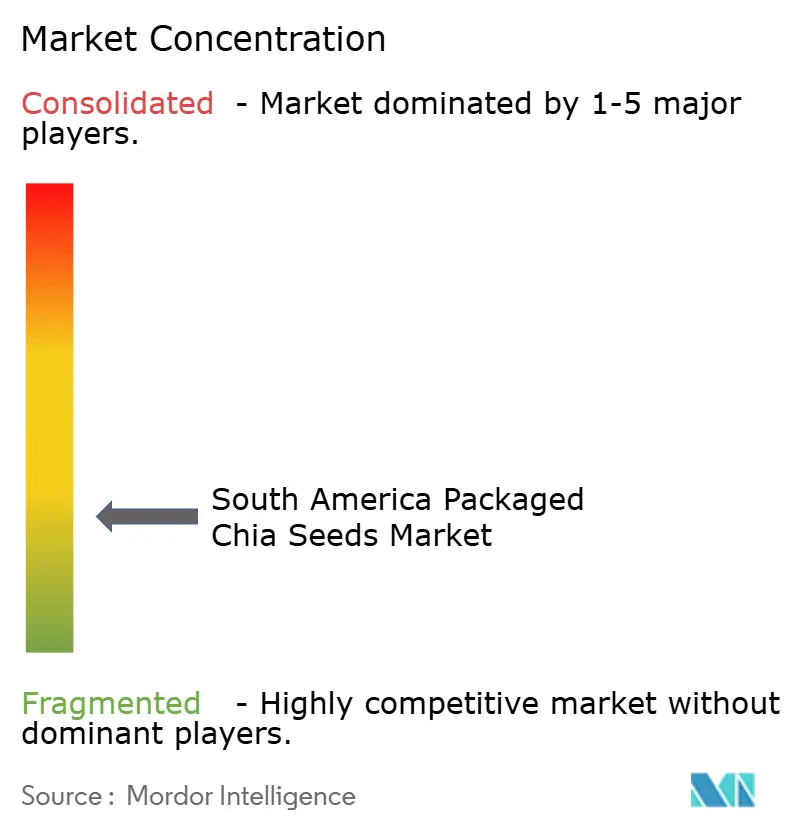
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米パッケージドチアシード市場分析
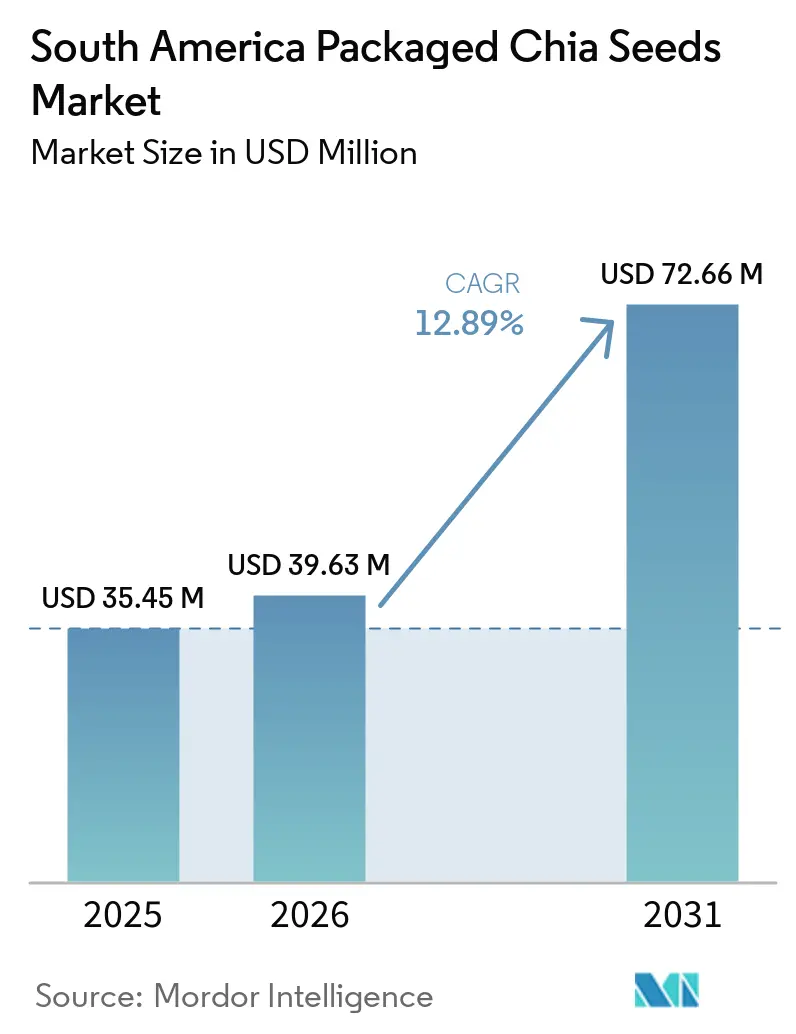
南米パッケージドチアシード市場は、2025年の3,545万米ドルから2026年には3,963万米ドルに成長し、2026年から2031年のCAGR 12.89%で2031年までに7,266万米ドルに達すると予測されています。市場の成長は、天然かつ最小限の加工食品に対する消費者の嗜好の高まり、栄養豊富なホールシード製品への関心の増大、および日常食へのチアの統合の拡大によって支えられています。また、標準化された洗浄、等級付け、選別、品質管理、包装プロセスを通じたチアの商業化の進展も市場に恩恵をもたらしています。コンベンショナル製品およびオーガニック製品の入手可能性、より明確な原材料・認証情報、便利なパックフォーマット、およびオンライン購入オプションの拡大が、消費者のアクセスと製品の視認性を強化しています。
主要レポートのポイント
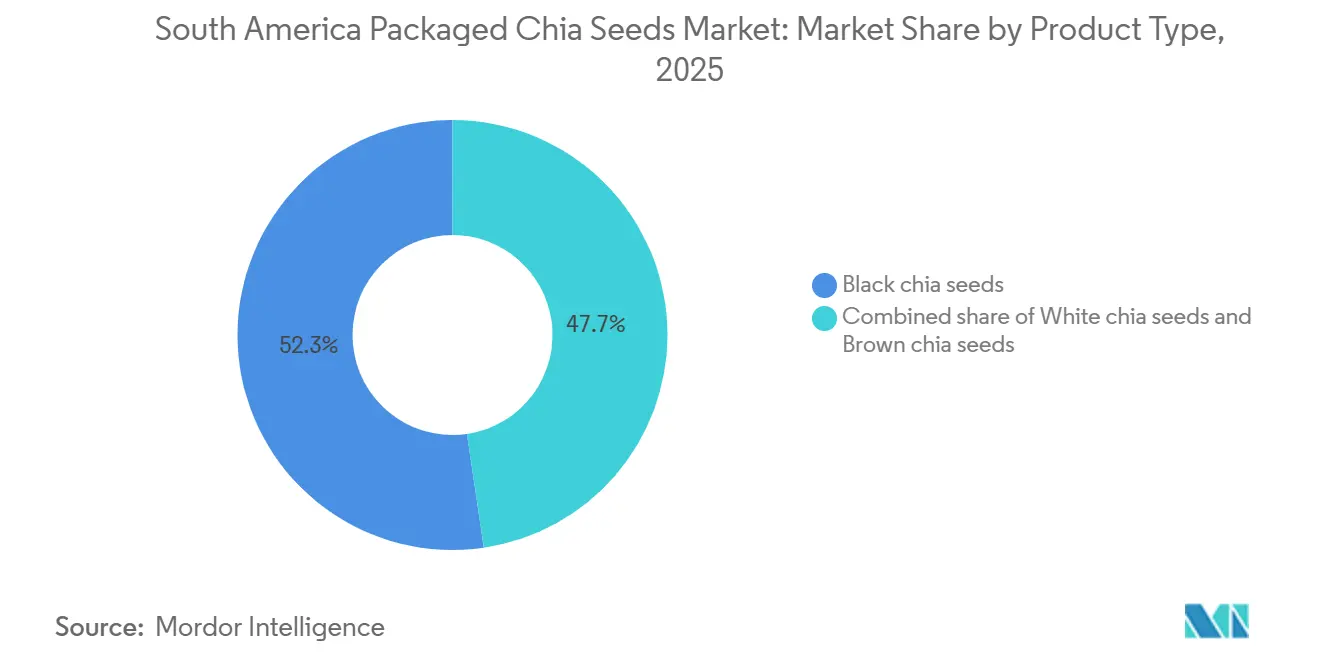
- 製品タイプ別では、ブラックチアシードが2025年の南米チアシード市場シェアの52.32%を占め、ホワイトチアシードは2031年までに13.74%のCAGRで成長すると予測されています。
- 性質別では、コンベンショナルチアシードが2025年の南米チアシード市場シェアの82.34%を占め、オーガニックチアシードは2031年までに15.12%のCAGRで拡大すると予測されています。
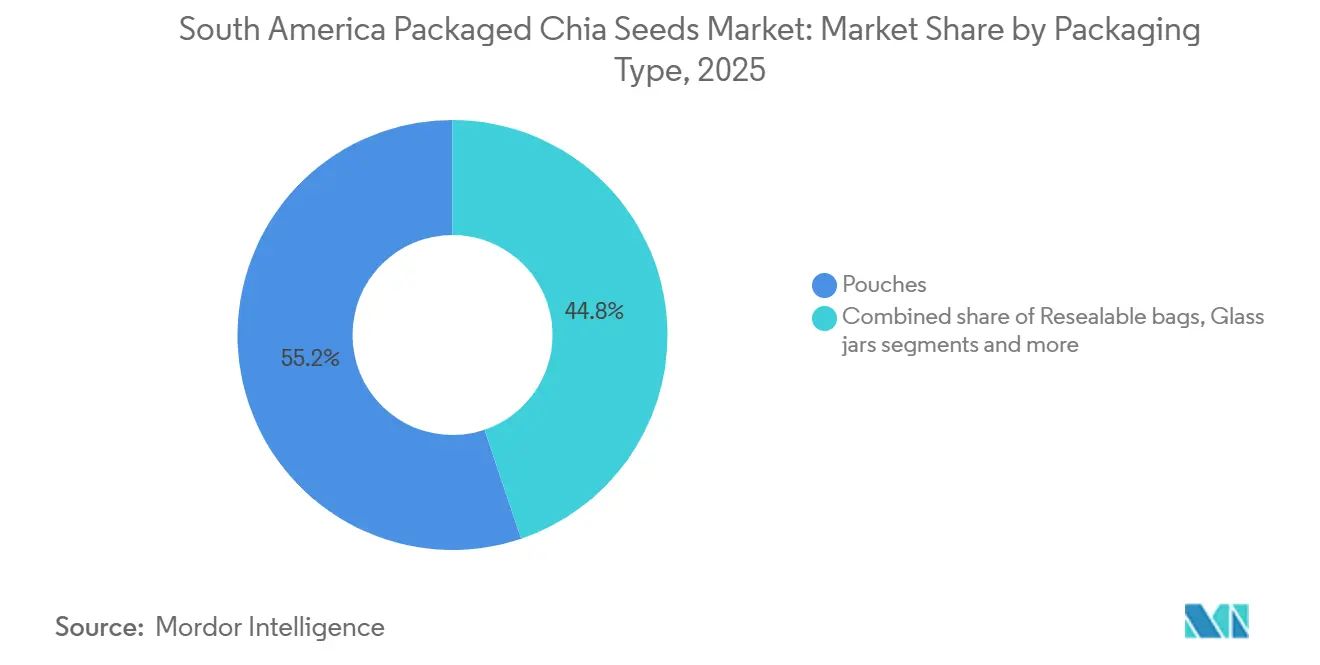
- 包装タイプ別では、パウチが2025年の南米チアシード市場シェアの55.18%を獲得し、再封可能バッグは2031年までに14.86%のCAGRを記録すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の南米チアシード市場シェアの44.56%を占め、オンライン小売店は2031年までに15.65%のCAGRで成長すると予測されています。
- 地域別ではブラジルが2025年の南米チアシード市場シェアの34.82%を占め、ペルーは2031年までに14.67%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米パッケージドチアシード市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 植物性・グルテンフリー食の拡大 | +3.2% | 世界的な需要の波及、ブラジル、チリ、コロンビアで最も顕著 | 中期(2〜4年) |
| オメガ3および食物繊維豊富なシードの健康・ウェルネスポジショニング | +2.9% | 世界的;ブラジルおよびアルゼンチンの都市部に集中 | 長期(4年以上) |
| 朝食および日常食へのチアの利用拡大 | +2.0% | ブラジル、アルゼンチン、チリ(主要消費市場) | 中期(2〜4年) |
| 天然かつ最小限の加工食品への消費者関心の高まり | +1.8% | 南米主要市場、コロンビアおよびペルーでの初期成長 | 短期(2年以内) |
| シングルオリジンチア製品の拡大 | +0.9% | ブラジル、ペルー、チリ(プレミアム小売) | 中期(2〜4年) |
| 地域チア貿易・供給ネットワークの発展 | +1.5% | 南米(パラグアイ、ボリビア、ペルーが原産地ハブ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性・グルテンフリー食の拡大
植物性・グルテンフリー食の採用拡大が、南米パッケージドチアシード市場の需要を牽引しています。消費者は、シンプルで認識しやすい原材料プロファイルを持つ、天然の植物由来かつグルテンフリーの食品原材料をますます求めており、これはチアシードの固有の特性と合致しています。この変化はまた、小売業者がパッケージ食品カテゴリー内でより多くの棚スペースを割り当て、より多くの製品差別化を導入するよう促しています。植物性・グルテンフリーの食事パターンが消費者の購買行動においてより定着するにつれ、パッケージドチアシードは両トレンドとの自然な適合性から恩恵を受け、より広範な消費者受容と市場浸透を支えています。
オメガ3および食物繊維豊富なシードの健康・ウェルネスポジショニング
オメガ3および食物繊維豊富なシードの健康・ウェルネスポジショニングが南米パッケージドチアシード市場を牽引しており、肥満の負担増大がより健康的な食品選択と栄養品質への注目を高めています。2025年には、世界肥満連盟によると、ブラジルの食品・栄養監視システム(SISVAN)に150万人以上の成人が肥満として登録されており、同国の肥満問題の規模を浮き彫りにしています[1]。この環境は、食物繊維が豊富で植物性オメガ3脂肪酸(ALA)を提供するチアシードなどの栄養密度の高い食品への関心を強め、健康志向のパッケー食品としてのポジショニングを支えています。肥満予防とより健康的な食事への注目の高まりは、パッケージドチアシードにとって有利な環境を生み出しており、特に消費者が食品の栄養特性とより健康的な食事パターンへの貢献に基づいて食品を評価するようになるにつれてその傾向が強まっています。
朝食および日常食へのチアの利用拡大
朝食および日常食へのチアの利用拡大が、消費者が定期的な食事にチアを取り入れる頻度を高めることで、南米パッケージドチアシード市場を牽引しています。その汎用性、マイルドな風味、および一般的に消費される食品と容易に混合できる能力により、チアは時折の使用ではなく日常的な消費に適しています。これにより、家庭での繰り返し購入が促進され、パッケージドチアシードがニッチな原材料からより定期的に購入される食品へと移行することが促されています。消費者が最小限の準備で日常の食習慣に取り入れられる便利な原材料をますます求めるようになるにつれ、日常食へのチアの統合の拡大がパッケージドチアシードへの持続的な需要を支えています。
天然かつ最小限の加工食品への消費者関心の高まり
天然かつ最小限の加工食品への消費者関心の高まりが、南米パッケージドチアシード市場を牽引しています。消費者はシンプルで認識しやすい原材料と限られた加工を持つ製品をますます好むようになっています。チアシードはこの嗜好に合致しており、収穫から小売包装までの加工を最小限に抑えたホールシード製品として販売でき、その自然な形態と原材料のシンプルさが消費者に明確に伝わります。これにより、パッケージドチアシードは明確なポジショニング上の優位性を持ち、特に消費者が原材料の組成、加工レベル、および製品の真正性により注意を払うようになるにつれてその優位性が高まります。クリーンでシンプルな食品選択への嗜好の高まりは、単一原材料製品のより広い受容を促し、パッケージ食品が複雑な配合や大規模な加工を必要とするという認識を低減させています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地域の作物条件への高い依存 | −2.2% | パラグアイ、ボリビア、ペルー(主要生産地帯) | 短期(2年以内) |
| 代替シードとの競合 | −1.5% | 南米都市市場 | 中期(2〜4年) |
| 断片化したサプライチェーンにおける品質の不一致 | −1.3% | 南米(中小規模の独立生産者) | 中期(2〜4年) |
| 包装材料および技術コスト | −0.7% | 南米(中小企業および地域生産者) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地域の作物条件への高い依存
地域の作物条件への高い依存が、南米パッケージドチアシード市場を抑制しています。チアの生産は、パラグアイ南部、アルゼンチン北東部、ボリビア高地にまたがる比較的狭い地理的回廊に集中しています。この集中により、局所的な気象障害に対する市場のエクスポージャーが高まり、不利な降雨量、気温変動、干ばつ、または過剰な湿気が同一の生産サイクル内で作物収量と種子品質に影響を与える可能性があります。厳しい気象ウィンドウは、気候変動に対する栽培・収穫スケジュールの感度をさらに高め、深刻な季節的混乱は洗浄、等級付け、加工、包装のための原材料の入手可能性を低下させる可能性があります。供給の中断は、パッケージドチアシード生産者にとって調達の不確実性と原材料コストの変動をもたらす可能性があります。生産の地理的多様化の限界により、パッケージドチアシードのサプライチェーンは地域の気候イベントに対してより脆弱となり、特に悪条件が複数の主要生産地域に同時に影響を与える場合にその脆弱性が高まります。
代替シードとの競合
代替シードとの競合が、南米パッケージドチアシード市場を抑制しています。フラックスシード、ヘンプシード、パンプキンシード、ゴマがヘルスフード小売チャネル全体でチアシードと競合し、消費者にパッケージドシードカテゴリー内で複数の代替品を提供しています。これらの代替品の入手可能性は、棚スペースと消費者の注目をめぐる競争圧力を高め、特にシード製品が天然、最小限の加工、栄養豊富な属性を中心にポジショニングされている場合に顕著です。消費者は味、食感、価格、入手可能性、および好みの製品特性に基づいてシードの種類を容易に切り替えることができ、これによりチアシードがカテゴリー内の増分需要をすべて獲得する能力が制限されます。いくつかの確立されたシード代替品の存在はまた、小売業者が競合製品間で棚スペースを割り当てる際の柔軟性を高め、パッケージドチアシードの視認性と流通拡大を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ブラックシードが商業的ベースラインを定義
ブラックチアシードは2025年の南米パッケージドチアシード市場の52.32%を占め、主に商業的な種子供給内での入手可能性の高さと、小売包装向けの暗色種子ロットの調達、等級付け、標準化の相対的な容易さによるものです。ブラックチアは広く確立された商業的な種子タイプであり、パッケージドシードプロセッサーに対して、あまり普及していない色のバリアントと比較して、より広く一貫した原材料ベースを提供します。その独特の暗い外観は、透明および窓付き包装での明確な視覚的識別を可能にし、異なる小売SKU間で一貫した製品プレゼンテーションを維持するのに役立ちます。暗色種子品種のより高い普及率はまた、プロセッサーが主にブラックシードパックを対象とする場合に、高度に選択的な調達や広範な色ベースの選別の必要性を低減し、標準化された小売製品のより効率的な準備を支えています。
ホワイトチアシードは2026年から2031年にかけてCAGR 13.74%で成長すると予測されており、商業的なサプライチェーン内でのホワイトシード品種の入手可能性の向上と、パッケージ小売製品における種子色バリアントのより大きな差別化によって支えられています。このセグメントは、支配的なブラックチア形式との明確な視覚的差別化を提供する独特の淡色の外観から恩恵を受け、パッケージ製品ポートフォリオを多様化しようとするブランドにホワイトチアを適したものにしています。その対照的な外観は、透明および窓付き包装もサポートでき、消費者が購入前に種子タイプを識別できるようにします。パッケージドチアシード市場が種子品種によってより差別化されるにつれ、ホワイトチアの消費者認知の向上、特殊な種子ロットからの入手可能性の増大、選別・等級付け能力の改善、および独自のホワイトシードSKUの導入が、より速いセグメント拡大を支えると予測されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


性質別:コンベンショナルの量が市場を支え、オーガニックがプレミアム層を再形成
コンベンショナルチアシードは2025年の南米パッケージドチアシード市場の82.34%を占め、商業的なサプライチェーン全体での広範な入手可能性と、パッケージドチア製品の標準的な原材料としての確立されたポジションによって支えられています。コンベンショナルシードはより大きな調達プールから恩恵を受け、プロセッサーがオーガニック製品に関連する追加の調達・認証要件なしに、一貫した小売生産に必要な量を調達できるようにします。このセグメントはまた、コンベンショナルチアがサプライチェーン全体でオーガニック固有の分離、認証確認、または専用のトレーサビリティ手順を必要としないため、よりシンプルな調達・加工ワークフローによって支えられています。
オーガニックチアシードは最も成長の速いセグメントとなり、2026年から2031年にかけてCAGR 15.12%で拡大すると予測されています。成長は、オーガニック生産の制度化の進展、より強固な認証フレームワーク、および南米パッケージ食品産業全体でのオーガニック生産食品の視認性の向上によって支えられています。ブラジルでは、農業・畜産省(MAPA)が2025年7月に第21回年次オーガニック生産キャンペーンを開始し、オーガニック生産ネットワークの強化と責任ある消費の奨励に焦点を当てた取り組みを実施しました[2]。このような制度的支援は、認証オーガニック製品の認知・認識を向上させ、オーガニックラベリングと生産基準に対する消費者の信頼を強化することができます。
包装タイプ別:パウチが棚を占有し、再封可能フォーマットがプレミアム化を牽引
パウチは2025年の南米パッケージドチアシード市場の55.18%を占め、標準化された小売包装への適合性、効率的な材料利用、および異なるパックサイズにわたる柔軟性によって支えられています。パウチは軽量フォーマットを提供し、効率的に充填、密封、積み重ね、輸送でき、製品保護と取り扱い効率が重要なパッケージドシードに適しています。その適応可能な構造により、メーカーは水分、酸素、光、外部汚染物質からチアシードを保護するバリア層を組み込むことができ、小売棚での製品品質を維持します。
再封可能バッグは最も成長の速い包装フォーマットとなり、2026年から2031年にかけてCAGR 14.86%で拡大すると予測されており、製品保護と繰り返し使用の利便性を組み合わせる能力によって牽引されています。再封可能クロージャーにより、消費者は使用間の水分と空気への露出を制限しながらパックを複数回開閉でき、これは繰り返し消費を目的としたパックで一般的に購入されるチアシードに特に関連します。このフォーマットはまた、種子を別の保存容器に移す必要性を低減し、コンクトなフットプリントを維持しながら大きなパックサイズをサポートします。包装が鮮度保持、保存の容易さ、分量管理、および繰り返しアクセスをますます重視するにつれ、再封可能バッグはパッケージドチアシード市場内でシェアを獲得する位置にあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:スーパーマーケットが量を設定し、オンライン小売がプレミアム化を牽引
スーパーマーケットおよびハイパーマーケットは2025年の南米パッケージドチアシード市場の44.56%を占め、広範な小売リーチ、確立された食料品インフラ、および単一のショッピング環境内で複数のパッケージドチアシードバリアントを提供する能力によって支えられています。これらの店舗は、パッケージ製品に対してより大きな物理的視認性を提供し、消費者が棚上で直接パックサイズ、価格、包装フォーマット、および製品属性を比較できるようにします。確立されたカテゴリー管理システムにより、パッケージドチアシードを他のシード、穀物、健康志向の食料品製品と並べてポジショニングでき、一貫した製品の入手可能性と繰り返し購入を支えています。
オンライン小売店は流通チャネルセグメントで最も速い成長を記録し、2026年から2031年にかけてCAGR 15.65%を達成しました。この成長は、南米全体、特にブラジルでのデジタル購入の拡大によって支えられました。国際貿易局(ITA)によると、9,400万人のブラジル人が2025年にオンライン購入を行い、2024年の9,100万人と比較して増加し、同国のオンライン消費者基盤の継続的な拡大を反映しています。パッケージドチアシードにとって、オンライン小売はより幅広いブランド、パックサイズ、オーガニックバリアント、および特殊製品へのアクセスを提供し、デジタル製品リストにより消費者は購入前に栄養情報、認証、包装詳細、および顧客フィードバックを確認できました。これらの特性は、オンラインでの製品発見とパッケージドチアシード購入における電子商取引の採用増加を支えました。
地域分析
ブラジルは2025年の南米パッケージドチアシード市場の34.82%を占め、大規模で多様化した食品小売エコシステム、パッケージドシード製品の広範な入手可能性、および主流の食料品チャネルを通じたチアへの確立された消費者アクセスによって支えられています。同国の広範な小売インフラは、パッケージドチアブランドに複数の流通拠点を提供し、異なるパックサイズと製品フォーマット全体でより広い入手可能性を可能にします。確立されたパッケージ食品産業はまた、チアシードの効率的な加工、包装、マーチャンダイジングをサポートし、地域市場におけるブラジルのシェアを強化しています。
ペルーは地域で最も成長の速い市場となり、2026年から2031年にかけてCAGR 14.67%で拡大すると予測されています。成長は、地域チアサプライチェーンにおける同国の役割の拡と国際市場との統合の深化によって支えられています。確立された農業輸出インフラは、チアのより大きな商業化の基盤を提供し、加工・付加価値能力の向上がバルク種子取引からより標準化されたパッケージ製品への移行を支えています。組織化された小売およびオンラインチャネルを通じたチアの入手可能性の向上も、消費者アクセスを改善し、予測期間を通じてパッケージフォーマットの浸透を支えると予測されています。
チリ、コロンビア、および南米のその他の地域は、2025年の地域パッケージドチアシード市場の残りのシェアを占め、他の南米経済全体での市場需要の分布を反映しています。パラグアイは地域のチア供給基盤において特別な重要性を持っています。パラグアイの国家植物・種子品質・衛生サービス(SENAVE)によると、同国は2025年に本船渡し(FOB)チア輸出で2億2,198万米ドルを生み出し、パラグアイのチアは同年75カ国に輸出されました[3]。この輸出活動は、原材料としてのチアの地域的な入手可能性を支え、南米市場全体での下流加工およびパッケージ製品供給に貢献しています。
競合環境
南米パッケージドチアシード市場は断片化した競合環境を持ち、地域の自然食品生産者と確立された健康志向の食品企業が、コンベンショナル、オーガニック、および特殊パッケージドチアセグメント全体で競合しています。地域プレーヤーは、地元で確立された自然食品ポートフォリオと小売流通ネットワークを通じて強いプレゼンスを維持し、大手ブランドはより広い製品ポートフォリオ、オーガニックポジショニング、および差別化された包装フォーマットを通じて競合しています。市場の主要参加者には、Jasmine Alimentos Ltda.、Vitalin Alimentos Ltda.、Native Produtos Orgânicos Ltda.、Mãe Terra Produtos Naturais Ltda.、Vitao Alimentos Ltda.が含まれます。
企業はオーガニック認証、グルテンフリーポジショニング、種子品種、パックフォーマット、および最小限の加工製品ポジショニングを通じて製品を差別化しています。例えばVitalinは、コンベンショナルチア、オーガニックチア、ホワイトチアを消費者向けサイズのパックで提供し、市場の性質セグメントと製品タイプセグメントの両方にわたるエクスポージャーを提供しています。そのオーガニックチアは120g小売パックのホールオーガニックチアシードとして販売され、ホワイトチアは別のパッケージドシード製品として提供されています。Jasmineも同様に120gフォーマットのパッケージドチアシード製品を維持し、より広いポートフォリオを最小限の加工と健康志向の食品を中心にポジショニングしています。
企業は製品ポートフォリオの拡大、より大きな小売入手可能性、包装の差別化、およびより明確な製品セグメンテーションを通じて競争力を強化しています。オーガニックおよびコンベンショナルバリアントにより、プレーヤーは異なる消費者の嗜好と価格帯に対応でき、差別化された種子タイプは製品ラインを拡大する追加の機会を提供します。小規模な消費者パックや再封可能フォーマットを含む小売重視の包装戦略が、利便性、保、および製品の視認性を向上させるために使用されています。企業はまた、ますます混雑するパッケージドシードカテゴリー内で差別化するために、クリーンラベル、天然、最小限の加工、および認証関連の属性を強調しています。スーパーマーケット、特殊自然食品小売店、およびオンライン小売チャネル全体での拡大により、企業は製品のアクセシビリティを高め、南米市場全体でブランドの視認性を強化することができます。
南米パッケージドチアシード産業リーダー
-
Jasmine Alimentos Ltda.
-
Vitalin Alimentos Ltda.
-
Native Produtos Orgânicos Ltda.
-
Mãe Terra Produtos Naturais Ltda.
-
Vitao Alimentos Ltda.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年2月:PEKTOS AGがBenexiaのチア原材料ポートフォリオ(チア食物繊維濃縮物を含む)の公式地域流通業者として発表され、BenexiaのチアSouth America輸出ネットワークの拡大を示しています。
- 2025年6月:Jasmineはポートフォリオ全体で新しい包装を発売し、より明確な製品情報を組み込み、ビーガン、カーボンニュートラル、リサイクル可能な包装などの属性を強調しました。そのポートフォリオにはパッケージドチアシード製品が含まれており、包装の更新は小売チア製品に関連しています。


南米パッケージドチアシード市場レポートの範囲
チアシードはサルビア・ヒスパニカ植物に由来し、食物繊維、植物性タンパク質、オメガ3脂肪酸、ミネラル、およびその他の栄養成分を含む小さな栄養密度の高い種子です。南米パッケージドチアシード市場は、製品タイプ、性質、包装タイプ、および流通チャネル別にセグメント化されています。製品タイプに基づき、市場はホワイトチアシード、ブラックチアシード、ブラウンチアシードにセグメント化されています。性質に基づき、市場はオーガニックチアシードとコンベンショナルチアシードにセグメント化されています。包装タイプに基づき、市場はパウチ、再封可能バッグ、ガラス瓶、プラスチック容器/ボトル、その他にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット/ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域に基づき、市場はブラジル、アルゼンチン、チリ、コロンビア、ペルー、および南米のその他の地域にセグメント化されています。各セグメントについて、市場規模と予測は金額(百万米ドル)に基づいて行われています。
| ホワイトチアシード |
| ブラックチアシード |
| ブラウンチアシード |
| オーガニックチアシード |
| コンベンショナルチアシード |
| パウチ |
| 再封可能バッグ |
| ガラス瓶 |
| プラスチック容器/ボトル |
| その他 |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア・食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| ペルー |
| 南米のその他の地域 |
| 製品タイプ別 | ホワイトチアシード |
| ブラックチアシード | |
| ブラウンチアシード | |
| 性質別 | オーガニックチアシード |
| コンベンショナルチアシード | |
| 包装タイプ別 | パウチ |
| 再封可能バッグ | |
| ガラス瓶 | |
| プラスチック容器/ボトル | |
| その他 | |
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| 南米のその他の地域 |


レポートで回答される主要な質問
南米チアシード市場の予測成長率は?
南米チアシード市場は2026年から2031年にかけてCAGR 12.89%で成長し、2026年の3,963万米ドルから2031年には7,266万米ドルに増加すると予測されています。
南米で最大のシェアを持つチアシードタイプはどれですか?
ブラックチアシードが2025年に52.32%で最大のシェアを占めました。その入手可能性、ホワイト品種より低い価格、および確立された小売プレゼンスがそのポジションを支えています。
チアシードで最も速く成長している性質セグメントはどれですか?
オーガニックチアシードは最も速く成長している性質セグメントであり、2031年までに15.12%のCAGRが予測されています。認証要件とクリーンラベル原材料への需要がこの成長を支えています。
チアシードで最も速く成長すると予測される販売チャネルはどれですか?
オンライン小売店は2031年までに15.65%のCAGRで成長すると予測されています。ブラジルの拡大する電子商取引基盤が、プレミアムおよび特殊チア製品へのアクセスを支えています。


 お客様のデータは安全であり、販売や共有は一切行われません。

