
アジア太平洋地域パッケージドチアシード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
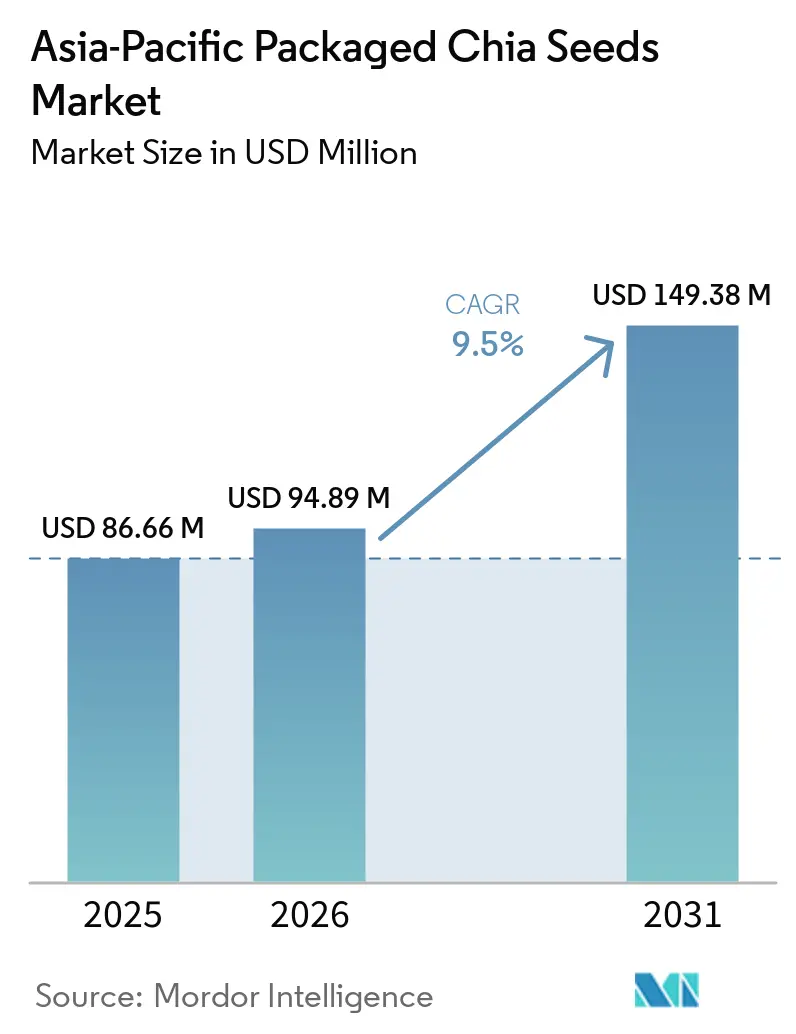
| 基準年の市場規模 (2025) | 86.66 百万米ドル |
| 市場規模 (2026) | 94.89 百万米ドル |
| 市場規模 (2031) | 149.38 百万米ドル |
| 成長率 (2026 - 2031) | 9.50 % |
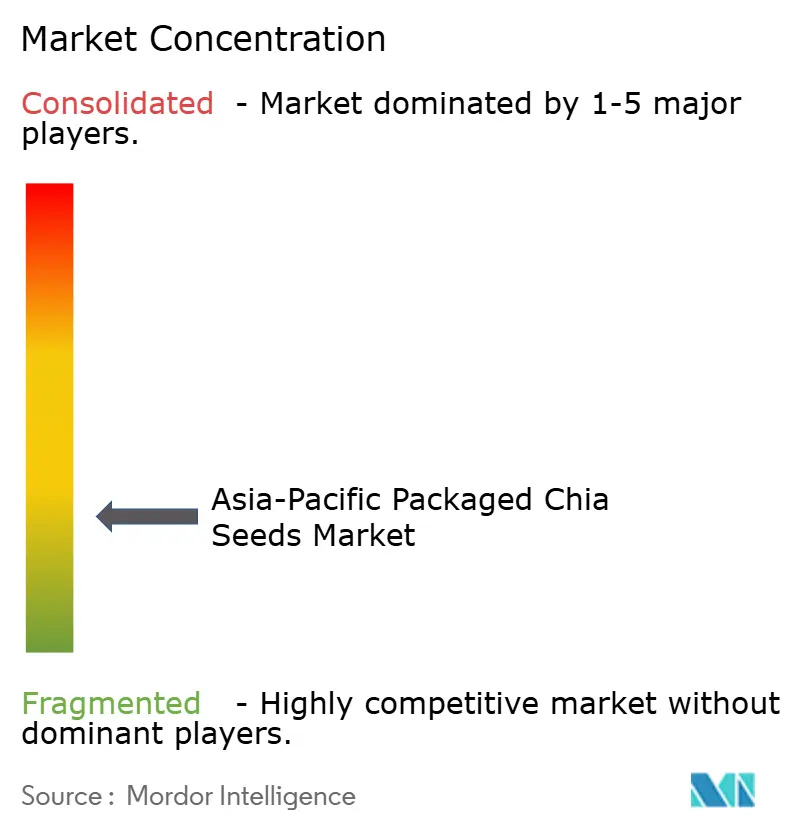
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域パッケージドチアシード市場分析
アジア太平洋地域パッケージドチアシード市場は2025年に86.66 ミリオン 米ドルと評価され、2026年には94.89 ミリオン 米ドルに達すると推定され、2031年までに149.38 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.50%で成長します。市場は、健康志向で栄養密度の高い食品に対する消費者の関心の高まりに支えられており、チアシードは日常の食事の栄養プロファイルを手軽に向上させる手段として認識されるようになっています。機能性食品に対する認知の高まりと、自然で健全な食品選択への幅広いシフトが、パッケージドチアシードへの需要を強化しています。現代的な食料品店やオンライン小売チャネルの拡大により製品へのアクセスが向上しており、包装、パックサイズ、加工、製品形態における革新がチアシードの保存と使用をより容易にしています。
レポートの主要ポイント
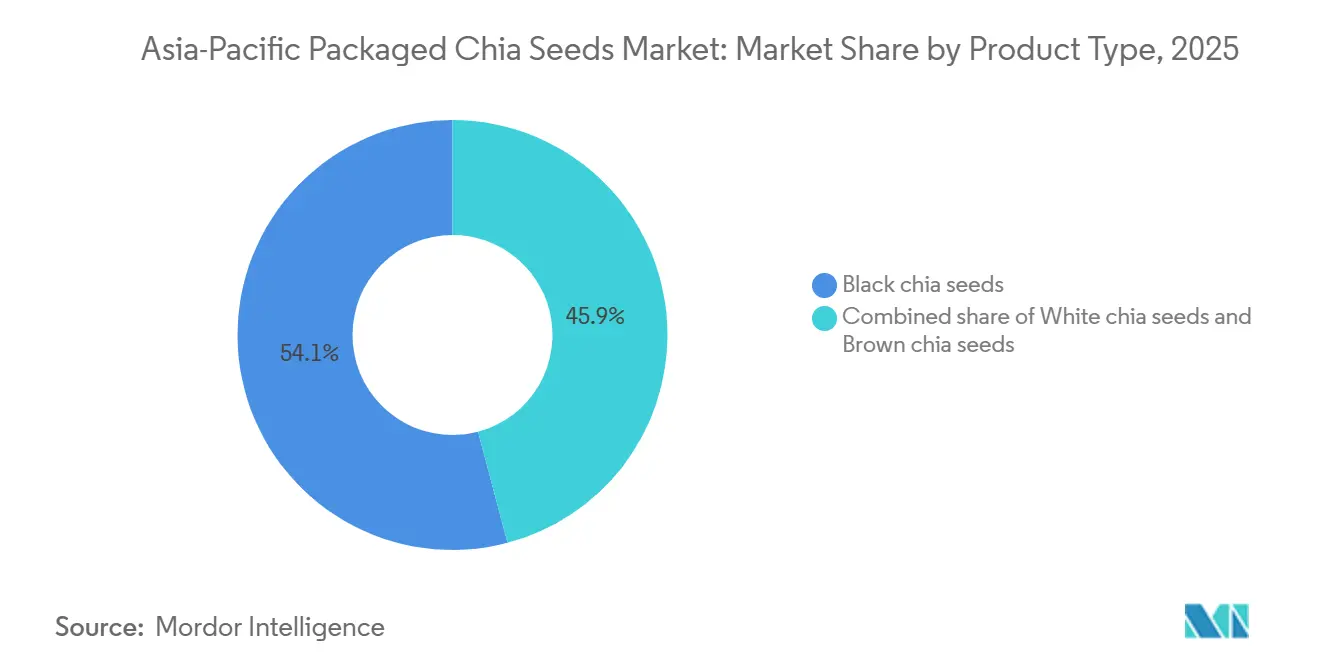
- 製品タイプ別では、ブラックチアシードが2025年のアジア太平洋地域パッケージドチアシード市場シェアの54.12%を占め、ホワイトチアシードは2031年にかけてCAGR 10.21%で成長すると予測されています。
- 性質別では、コンベンショナルチアシードが2025年のアジア太平洋地域パッケージドチアシード市場シェアの85.34%を占め、オーガニックチアシードは2031年にかけてCAGR 11.08%で拡大すると予測されています。
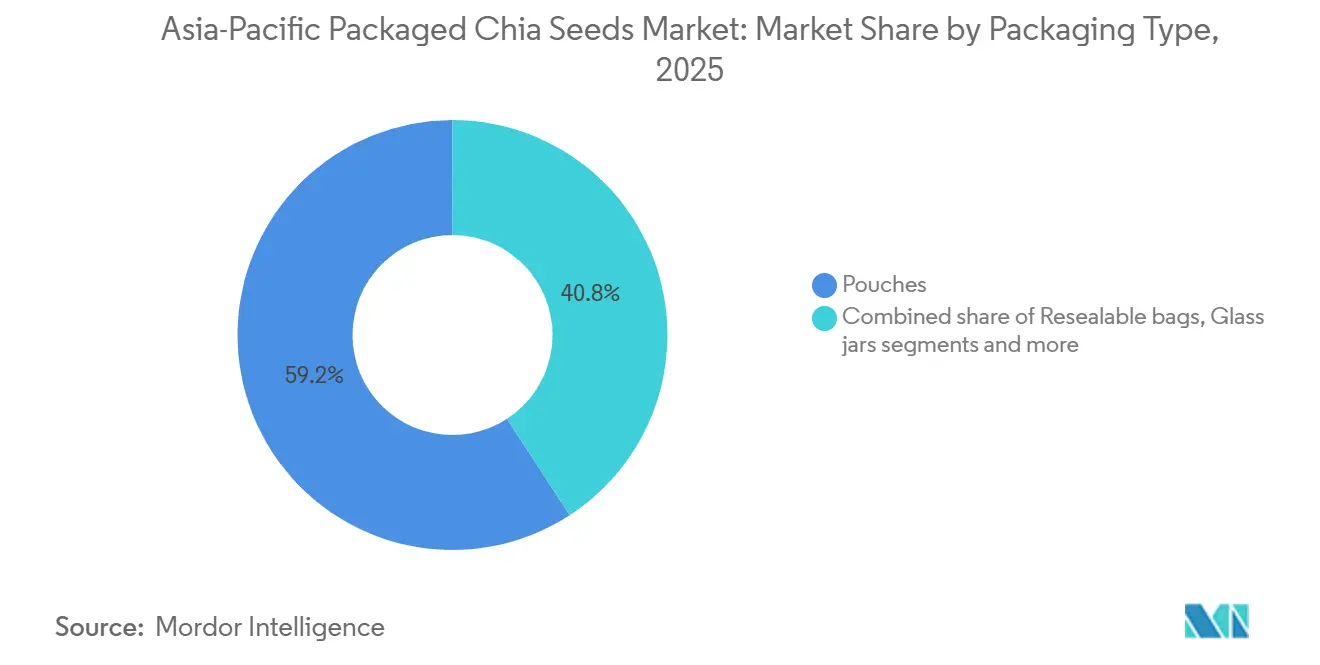
- 包装タイプ別では、ポーチが2025年のアジア太平洋地域パッケージドチアシード市場シェアの59.18%を占め、再封可能バッグは2031年にかけてCAGR 10.02%を記録すると見込まれています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のアジア太平洋地域パッケージドチアシード市場シェアの54.34%を占め、オンライン小売は2031年にかけてCAGR 11.95%で成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域パッケージドチアシード市場シェアの31.23%を占め、インドは2031年にかけてCAGR 10.47%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域パッケージドチアシード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消化器系の健康をサポートする食物繊維豊富な食品への需要の増大 | +2.0% | グローバル;中国、インド、日本での影響が最大 | 中期(2〜4年) |
| チアベースの飲料およびスムージーの人気上昇 | +1.5% | アジア太平洋地域中核、中国、インド、オーストラリア;東南アジアへの波及 | 中期(2〜4年) |
| 自然でクリーンラベルの原材料への嗜好の高まり | +1.8% | オーストラリア、日本、韓国;東南アジア諸国へ段階的に拡大 | 長期(4年以上) |
| パッケージドチアシード形態における製品革新の増加 | +1.2% | 中国とオーストラリアが主要なイノベーションハブ;インドが台頭 | 短期(2年以内) |
| 植物性食品およびフレキシタリアン食の拡大 | +1.4% | 中国、インド、東南アジア;都市部への顕著な集中 | 中期(2〜4年) |
| ベーカリーおよびスナックへのチアの組み込みの増加 | +1.0% | アジア太平洋地域中核、中国、日本、韓国での早期成長 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消化器系の健康をサポートする食物繊維豊富な食品への需要の増大
消化器系の健康に対す意識の高まりが、アジア太平洋地域全体でチアシードなどの天然食物繊維豊富な食品への需要を促進しており、消費者は栄養密度の高い食材を日常の食事に取り入れるようになっています。例えば、クローン病・大腸炎オーストラリア(CCA)によると、2025年には179,420人のオーストラリア人が炎症性腸疾患(IBD)を抱えて生活していました[1]。慢性的な消化器疾患の継続的な蔓延が、消化器系の健康と規則性をサポートする食事パターンへの注目を高めています。これにより、パッケージドチアシードの機会が生まれており、朝食、スムージー、ヨーグルト、その他の日常食に容易に取り入れられる食物繊維の便利な供給源を提供しています。消化器系の健康が健康志向の食品選択においてより重要な要素となるにつれ、チアシードなどの便利で物繊維豊富なパッケージド食材への需要は成長すると見込まれています。
チアベースの飲料およびスムージーの人気上昇
チアベースの飲料およびスムージーの人気上昇が、便利でカスタマイズ可能な飲料形態での使用を拡大することにより、パッケージドチアシードへの需要を促進しています。チアシードはスムージー、ジュース、フレーバーウォーター、シェイク、その他の飲料に容易に加えることができます。液体を吸収してゲル状のテクスチャーを形成する能力が視覚的・食感的な魅力を加え、マイルドな味わいにより、基本的な風味プロファイルを大きく変えることなく果物、野菜、乳製品、植物性飲料と組み合わせることができます。レシピや調理済み飲料形態の入手可能性の向上が家庭での使用をさらに促進し、チアの消費頻度を高め、アジア太平洋地域全体でパッケージドチアシードへの需要を支えています。このトレンドは、パッケージドチアシードの小売での存在感の拡大にも反映されており、飲料用途向けに特化して位置付けられた製品が増加し、消費者が日常のルーティンにチシードを取り入れやすくなっています。
自然でクリーンラベルの原材料への嗜好の高まり
自然でクリーンラベルの原材料への嗜好の高まりが、パッケージドチアシードへの需要を支えており、消費者は認識可能な原材料、透明な調達、人工添加物の少ない食品を求めるようになっています。例えば、日本の農林水産省(MAFF)によると、2024年には84%以上の消費者が環境に配慮した農産物・食品の選択を検討しており、持続可能で責任ある生産に関連する製品への消費者の強い関心が示されています[2]。この嗜好は、パッケージドチアシード、特に単一原材料、最小限の加工、透明なラベル表示の形態への需要を支えており、これらの属性が、よりシンプルで自然に位置付けられた食品への消費者の心の高まりと一致しています。
パッケージドチアシード形態における製品革新の増加
パッケージドチアシード形態における製品革新の増加が、家庭用消費者の利便性、分量の適切さ、保存、製品の鮮度を向上させることで市場成長を支えています。メーカーは、異なる消費頻度に対応し、開封後に大量保存する必要性を減らすために、多様なパックサイズと機能的な包装機能を導入しています。例えば、2026年9月、GGT Foodsは製品の廃棄を減らし開封後の鮮度を維持するために設計された、より小さな再封可能な形態の200gパックのチアシードを発売しました。このような消費者志向の形態は、取り扱いと保存の容易さを向上させ、購入量の柔軟性を高め、試用と繰り返し購入を促進し、パッケージドチアシード市場の拡大を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンベンショナルシードおよび穀物と比較した高価格 | -1.5% | 価格に敏感な市場、インド(ティア2〜3都市)、インドネシア、タイ | 長期(4年以上) |
| 地域で入手可な栄養豊富なシードとの競合 | -1.2% | インド(亜麻仁、ごま)、中国(ごま、亜麻)、東南アジア | 中期(2〜4年) |
| 食品安全および規制コンプライアンス要件 | -0.8% | 中国(NHC/GB基準)、インド(FSSAI)、韓国(MFDS) | 短期(2年以内) |
| チアシード製品の保存と鮮度に関する課題 | -0.9% | コールドチェーンインフラが限られた新興市場、インドネシア、タイ、インドのティア2〜3 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コンベンショナルシードおよび穀物と比較した高価格
コンベンショナルシードおよび穀物と比較した高価格は、家庭の日常的な食事にチアを取り入れるコストを増加させることで、パッケージドチアシード市場の成長を抑制する可能性があります。チアシードは広く消費されている主食のシードや穀物よりも高い価格を維持しており、特に価格に敏感な消費者の間で購入頻度を制限する可能性があります。価格差により、消費者は亜麻仁、ひまわりの種、ごま、オーツ麦、その他の一般的に入手可能な穀物やシードなど、より身近で低コストの代替品にチアを置き換える可能性もあります。これにより大衆市場への透が制限され、消費者が小さなパックを購入したり、日常的な食事の食材としてではなく選択的にチアを使用したりする可能性があります。
食品安全および規制コンプライアンス要件
食品安全および規制コンプライアンス要件は、メーカーおよび輸入業者に対する試験、認証、トレーサビリティ、ラベル表示、文書化の要件を増加させることで、アジア太平洋地域パッケージドチアシード市場を抑制する可能性があります。パッケージドチアシードは、消費者に届く前に、汚染物質、農薬残留物、微生物学的安全性、包装材料、製品ラベル表示に関する国別基準を満たす必要があります。アジア太平洋諸国間の食品安全およびラベル表示要件の違いが、複数の市場で製品を販売する企業のコンプライアンスの複雑さをさらに増大させる可能性があります。これらの要件は品質管理および規制コストを引き上げ、特に小規模サプライヤーにとって困難となる可能性があり、新しいパッケージドチアシード製品の導入を遅らせ、市場拡大を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タプ別:ブラックチアが主導、ホワイトチアが加速
ブラックチアシードは2025年の製品タイプ別収益の54.12%を占めました。そのセグメントリーダーシップは、確立された品種のアイデンティティ、天然の暗色の種皮、および有利な栄養組成によって支えられています。暗色の種の外観は製品認識のための強い視覚的手がかりを提供し、多価不飽和脂肪酸、食物繊維、タンパク質の高い濃度が栄養密度の高い全粒シードとしての位置付けを強化しています。ブラックチアにはフェノール化合物と抗酸化成分も含まれており、単一の機能的便益ではなく複数の栄養属性にわたる位置付けを可能にしています。確立された品種認識、独特の外観、幅広い栄養組成の組み合わせが、セグメントの主導的地位を引き続き支えています。
ホワイトチアシードは2031年にかけてCAGR 10.21%で拡大すると予測されており、より明るい種の色、差別化された外観、および組み込まれる食品の視覚的特性を保持する能力によって支えられています。淡い色により、明るい色の食品マトリックスで使用した場合にブラックチアよりも覚的に目立たなくなり、外観に基づく独自の位置付けを生み出しています。ホワイトチアはチアシードに関連するコアの栄養属性を保持しながら、特定の脂肪酸およびフェノールプロファイルに違いを示します。視覚的な控えめさ、栄養の比較可能性、品種の差別化の組み合わせが、製品タイプセグメント内でのホワイトチアのより速い採用を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


性質別:コンベンショナルがスケールを維持、オーガニックがプレミアム化を獲得
コンベンショナルチアシードは2025年の性質セグメント収益の85.34%を占め、コンベンショナル栽培慣行の成熟度と標準グレードのチアシードの確立された入手可能性により、その支配的な地位を維持しています。コンベンショナル生産は調達と加工においてより大きな柔軟性を提供し、サプライヤーがサイズ、清潔さ、水分含量、純度などの比較的一貫した種の特性を維持することを可能にします。オーガニック認証要件がないため、コンベンショナル製品を標準的なパッケージド形態として位置付けることができ、より広い市場浸透を支えています。確立された生産インフラ、標準化された品質特性、より広い調達基盤が、セグメントの主導的な収益貢献を引き続き支えています。
オーガニックチアシードは2031年にかけてCAGR 11.08%で成長すると予測されており、認証された栽培慣行と生産の透明性に基づく差別化の増加を反映しています。オーガニックチア生産は特定の合成農業投入物の使用を制限し、認められたオーガニック基準への準拠を要求し、セグメントに認証ベースの独自の価値提案を与えています。農業慣行のトレサビリティと認証が生産方法に対する消費者の信頼を強化し、コンベンショナル農業投入物の不使用が製品レベルでの明確な差別化ポイントを提供します。認証されたオーガニックステータス、文書化された生産慣行、より強い産地属性の組み合わせが、性質セグメント内でのオーガニックチアシードのより速い拡大を支えています。
包装タイプ別:ポーチがアクセシビリティを拡大、再封可能バッグがリピート購入者を獲得
ポーチは2025年の包装セグメント収益の59.18%を占め、包装材料の効率的な使用、コンパクトな構造、標準化された充填・シール作業への適合性によって支えられています。その柔軟な形態により、メーカーは異なるパックサイズにわたってパッケージの寸法を最適化しながら、効率的な保管と輸送特性を提供することができます。ポーチはまた、保管中のチアシードの品質維持に重要な、水分、酸素、外部汚染物質からシードを保護するバリア層を組み込むことができます。材料効率、形態の柔軟性、製品保護、操作上の互換性の組み合わせがセグメントの主導的地位を支えています。
再封可能バッグは2031年にかけてCAGR 10.02%で拡大すると予測されており、繰り返し使用の機能性と開封後の製品取り扱いの改善によって促進されています。再封可能な閉口部により、消費者は使用間に残りのシードの空気と水分への露出を制御でき、内容物を別の容器に移すことなくパッケージを開閉することができます。この形態は、消費が通常複数回にわたって少量ずつ行われるチアシードに特に適しており、繰り返しアクセスが重要な包装属性となっています。閉口機能、分量の柔軟性、開封後の取り扱いの改善の組み合わせが、包装セグメント内での再封可能バッグのより速い成長を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:スーパーマーケットが数量を支え、オンライン小売が次の波を牽引
スーパーマーケットおよびハイパーマーケットは2025年の流通チャネル収益の54.34%を占め、幅広い棚の存在感、即時の製品アクセス、店内での異なる品種、パックサイズ、製品訴求の比較能力を通じたパッケージドチアシードへの強い適合性を反映しています。物理的な小売環境により、消費者は購入前に包装、栄養情報、オーガニック認証、原材料の詳細、鮮度関連情報を直接確認することができます。組織化された小売形態はまた、一貫した製品マーチャンダイジング、専用の健康食品セクション、より大きな品揃えの可視性をサポートし、パッケージドチアシードが専門的な健康食品店を超えた消費者に届くことを支援しています。
オンライン小売店は2031年にかけてCAGR 11.95%で拡大すると予測されており、自宅配送の利便性、より広い製品品揃え、ブランド、パックイズ、栄養情報、認証の容易な比較によって促進されています。デジタルプラットフォームにより、消費者は専門店を訪問することなくパッケージドチアシードを検索・購入でき、製品説明と顧客レビューが購入決定時に追加情報を提供します。中国国家統計局は、2025年に物理的商品のオンライン小売売上が5.2%増加し、食品のオンライン販売が14.5%増加したと報告しており、デジタル食品購入の継続的な成長を示しています。この拡大するオンライン食品小売環境は、チアシードなどの常温保存可能なパッケージド製品に対する支持的な流通経路を提供しています。
地域分析
中国はアジア太平洋地域パッケージドチアシード市場で最大のシェアを保持し、2025年の地域収益の31.23%を占めました。この地位は、パッケージドの健康志向食品へのチアシードの統合の増加と、主流の小売およびeコマースチャネルを通じた輸入・パッケージドシード製品の入手可能性の拡大によって支えられています。中国の確立されたパッケージド食品流通インフラが、小売形態全体でのより広い製品入手可能性を支えています。
インドは地域で最も成長の速い市場となると予測されており、2031年にかけてCAGR 10.47%で拡大します。成長は、栄養豊富なシードへの消費者の関心の高まりと、パッケージドウェルネスおよび栄養製品への組み込みによって支えられています。国連コムトレードのデータによると、インドは2025年に110.07 ミリオン 米ドル相当のチアシードを輸入し、世界第3位のチアシード輸入国となっており、国内需要を満たすための国際的な供給への強い依存を反映しています[3]。現代的な小売およびeコマースチャネル全体でのパッケージドチアシードの入手可能性の拡大が市場成長をさらに支えています。
オーストラリアと日本は、チアシードに対する確立された消費者の親しみ、発展したパッケージド食品市場、組織化された小売およびオンラインチャネル全体での広い入手可能性によって支えられた、地域のより成熟したチアシード市場を代表しています。インドネシアと韓国は、機能性食品、植物性栄養、ウェルネス志向製品、便利なパッケージド食品形態への関心の高まりによって促進される重要な発展途上市場です。東南アジアおよびオセアニアの他の市場も、チアシードが現代的な食料品店およびeコマースチャネルを通じてより広い流通を獲得するにつれ、地域の拡大に貢献しています。
競合環境
アジア太平洋地域パッケージドチアシード市場は断片化されており、The Chia Co.、GGT Foods、Nutiva, Inc.、The Hain Celestial Group, Inc.、Tata Consumer Products Limitedを含む主要プレーヤーと、より広い地域のパッケージドシードおよび健康食品ブランドのグループとの間で競争が広がっています。企業は製品の品種、パックサイズ、オーガニックおよびナチュラルの位置付け、調達、包装形態、小売での入手可能性、オンライン流通で競争しています。専門的なチアスペシャリストと多角されたパッケージド食品企業の両方の存在が、競争的な市場構造に貢献しています。
競争はまた、アジア太平洋市場内のオーガニックパッケージドチアシードセグメントでも拡大しています。企業はオーガニック認証、クリーンラベルの位置付け、シードの純度、調達の主張、パックサイズ、消費者向け包装形態を通じて差別化しています。例えば、Organic Tattvaはオーガニック農場から調達した認証オーガニックチアシードを、機械洗浄、衛生的な包装、品質試験とともに提供しており、より広い小売環境には複数の地域ブランドからのオーガニックおよびナチュラルチアの提供が含まれています。
競合環境はさらに、特に種の洗浄、選別、製粉、品質管理、包装、水分保護における加工技術の革新によって形成されています。企業は製品の一貫性を高め、鮮度を延長し、汚染リスクを低減し、取り扱い効率を改善するために、改善された加工・包装技術を採用しています。例えば、GGT Foodsは包装前に機械的ろ過と二重選別プロセスを使用し、製品品質を維持するために水分ロック包装を採用しいます。これらの発展は基本的なチアシード製品を超えた差別化を生み出しており、競争は加工精度、包装機能、品質保証、トレーサビリティ、サプライチェーン効率にますます集中しています。
アジア太平洋地域パッケージドチアシード産業リーダー
-
The Chia Co
-
GGT Foods
-
Nutiva, Inc.
-
The Hain Celestial Group, Inc.
-
Tata Consumer Products Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年3月:Laird SuperfoodがNavitas LLC(Navitas Organics)を38.5 ミリオン 米ドルで買収完了。この取引により、補完的なスーパーフードポートフォリオ、共有のeコマース流通、ナチュラルおよびコンベンショナル食料品チャネルへの拡大されたリーチを持つ、より広い機能性栄養プラットォームが生まれます。
- 2025年7月:Nourish Organicsがオーガニックチアシードを含む新しいオーガニックおよびアクティブシードのラインを発売し、パッケージド食品ポートフォリオを拡大。オーガニックチアシードはオメガ3脂肪酸、食物繊維、抗酸化物質、植物性タンパク質が豊富です。


アジア太平洋地域パッケージドチアシード市場レポートの範囲
チアシードはサルビア・ヒスパニカ植物に由来し、食物繊維、植物性タンパク質、オメガ3脂肪酸、ミネラル、その他の栄養成分を含む小さな栄養密度の高いシードです。アジア太平洋地域パッケージドチアシード市場は、製品タイプ、性質、包装タイプ、流通チャネル別にセグメント化されています。製品タイプに基づき、市場はホワイトチアシード、ブラックチアシード、ブラウンチアシードにセグメント化されています。性質に基づき、市場はオーガニックチアシードとコンベンショナルチアシードにセグメント化されています。包装タイプに基づき、場はポーチ、再封可能バッグ、ガラス瓶、プラスチック容器・ボトル、その他にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域に基づき、市場は中国、日本、インド、オーストラリア、インドネシア、韓国、タイ、シンガポール、その他のアジア太平洋地域にセグメント化されています。各セグメントについて、市場規模と予測は金額(百万米ドル)に基づいて行われています。
| ホワイトチアシード |
| ブラックチアシード |
| ブラウンチアシード |
| オーガニックチアシード |
| コンベンショナルチアシード |
| ポーチ |
| 再封可能バッグ |
| ガラス瓶 |
| プラスチック容器・ボトル |
| その他 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 中国 |
| 日本 |
| インド |
| オーストラリア |
| インドネシア |
| 韓国 |
| タイ |
| シンガポール |
| その他のアジア太平洋地域 |
| 製品タイプ別 | ホワイトチアシード |
| ブラックチアシード | |
| ブラウンチアシード | |
| 性質別 | オーガニックチアシード |
| コンベンショナルチアシード | |
| 包装タイプ別 | ポーチ |
| 再封可能バッグ | |
| ガラス瓶 | |
| プラスチック容器・ボトル | |
| その他 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋地域 |


レポートで回答される主要な質問
2031年までのアジア太平洋地域パッケージドチアシード市場の予測規模は?
アジア太平洋地域パッケージドチアシード市場は、2026年の94.89 ミリオン 米ドルからCAGR 9.50%で成長し、2031年までに149.38 ミリオン 米ドルに達すると予測されています。
アジア太平洋地域パッケージドチアシード市場で販売をリードする製品タイプはどれですか?
ブラックチアシードは2025年に54.12%のシェアで製品タイプ別収益をリードし、機能性食品における消費者の親しみの強さと確立された使用によって支えられています。
アジア太平洋地域で最も速く成長すると予想されるチアシードの種類はどれですか?
ホワイトチアシード2031年にかけてCAGR 10.21%で成長すると予測されています。マイルドな風味と明るい色が、スムージー、ベーカリー製品、乳製品代替品での使用を支えています。
アジア太平洋地域でオーガニックチアはコンベンショナルチアよりも速く成長していますか?
はい。コンベンショナルチアシードは2025年に85.34%のシェアを保持していましたが、オーガニックチアシードは2031年にかけてCAGR 11.08%でより速く成長すると予想されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

