
中東・アフリカ建物検査サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
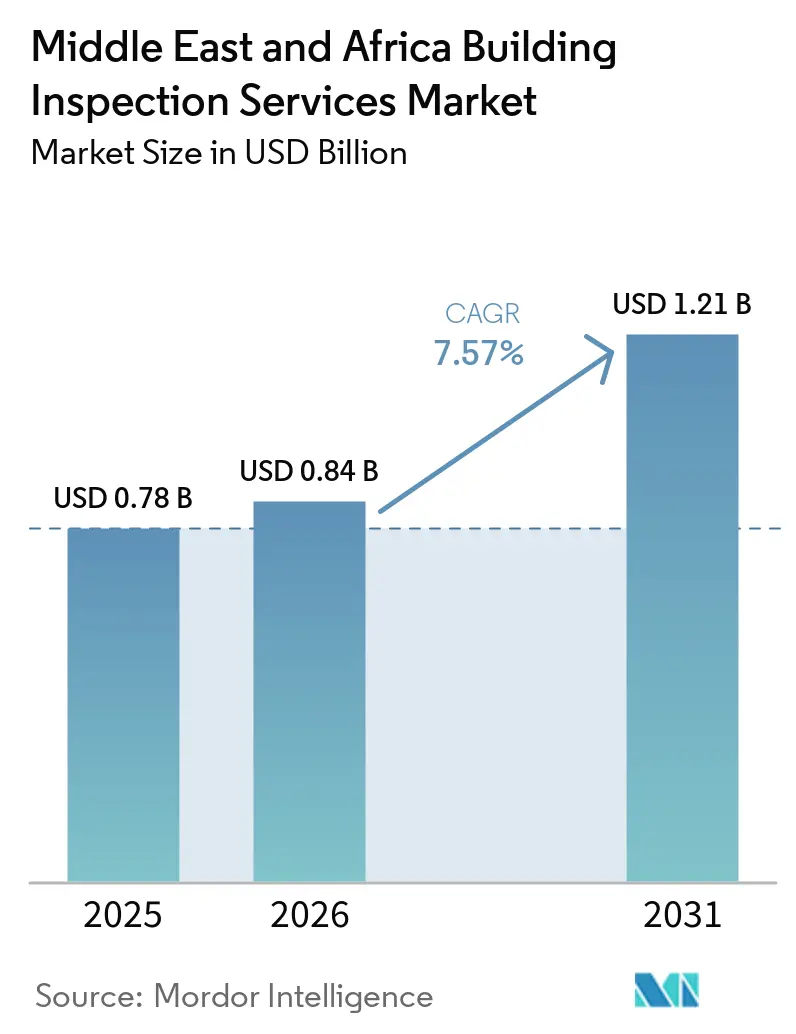
| 基準年の市場規模 (2025) | 0.78 十億米ドル |
| 市場規模 (2026) | 0.84 十億米ドル |
| 市場規模 (2031) | 1.21 十億米ドル |
| 成長率 (2026 - 2031) | 7.57 % |
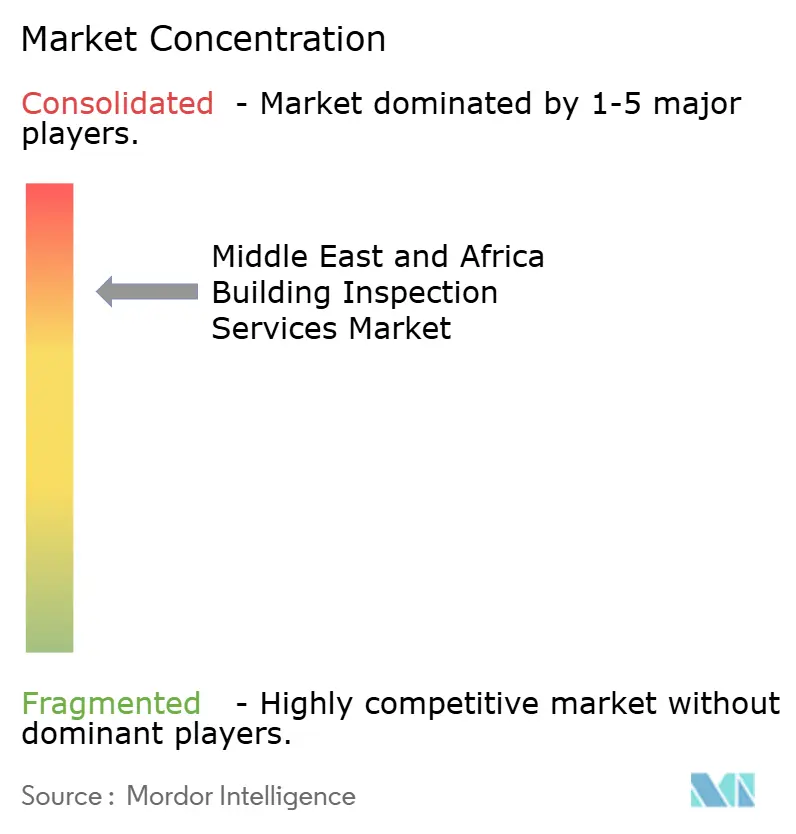
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ建物検査サービス市場分析
中東・アフリカ建物検査サービス市場規模は2025年に0.78 ビリオン 米ドルと評価され、2026年の0.84 ビリオン 米ドルから2031年には1.21 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.57%です。湾岸協力会議および サブサハラアフリカにおける規制された建設活動が、独立した建物検査への需要を支えています。サウジアラビアでは、政府主導のイニシアチブが2025年のコミット済みプロジェクト支出額の86%を占めており、継続的な検査業務のパイプラインを支えています。ドバイ法律第3号(2026年)は、築20年以上の建物に対して定期的な品質・安全審査を義務付けており、既存建物ストックの一部において検査が継続的な義務となっています。中東・アフリカ建物検査サービス市場は、アウトソーシングによる提供、保険連動型審査、デジタルレポーティングへの移行も進んでいます。認定された検査チームとドローン調査、明確なデジタル記録を組み合わせられるプロバイダーは、複雑なプロジェクトへの対応において優位な立場にあります。
レポートの主要ポイント
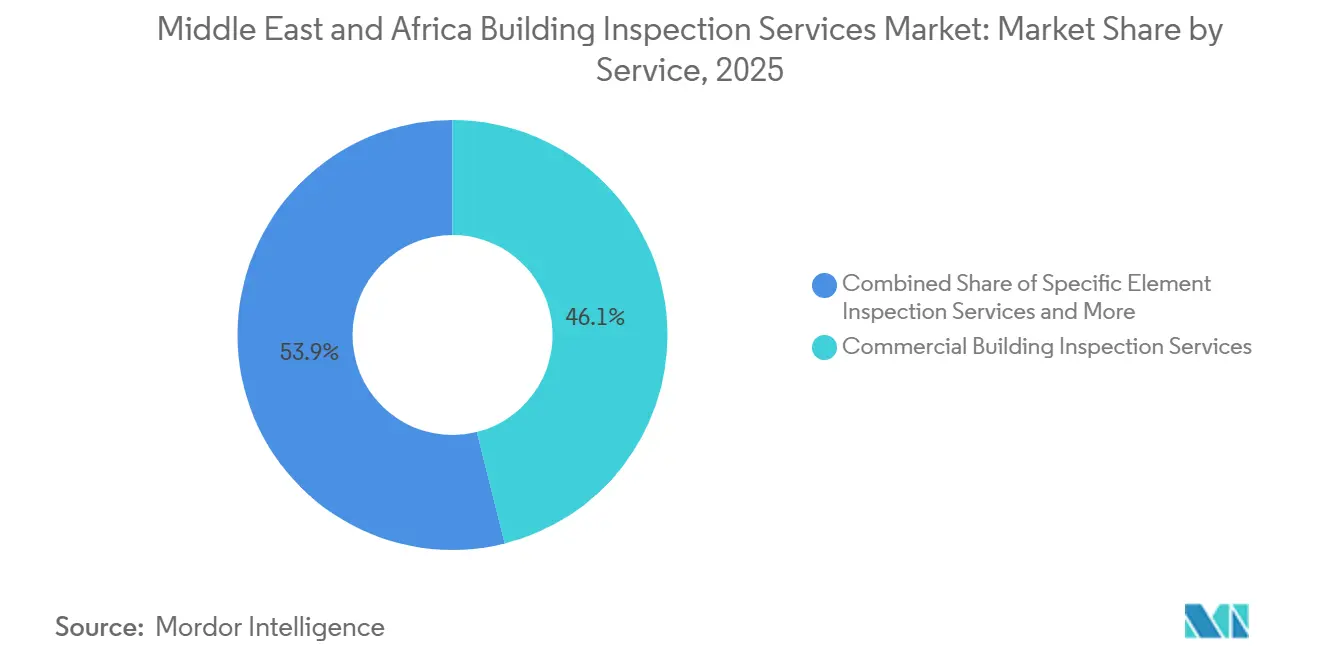
- サービス別では、商業建物検査サービスが2025年の中東・アフリカ建物検査サービス市場シェアの46.1%をリードし、その他専門サービスは2031年までに10.1%のCAGRで成長すると予測されています。
- 調達タイプ別では、アウトソーシングサービスが2025年の中東・アフリカ建物検査サービス市場シェアの61.3%を占め、2031年までの最高予測CAGRである9.2%を記録しています。
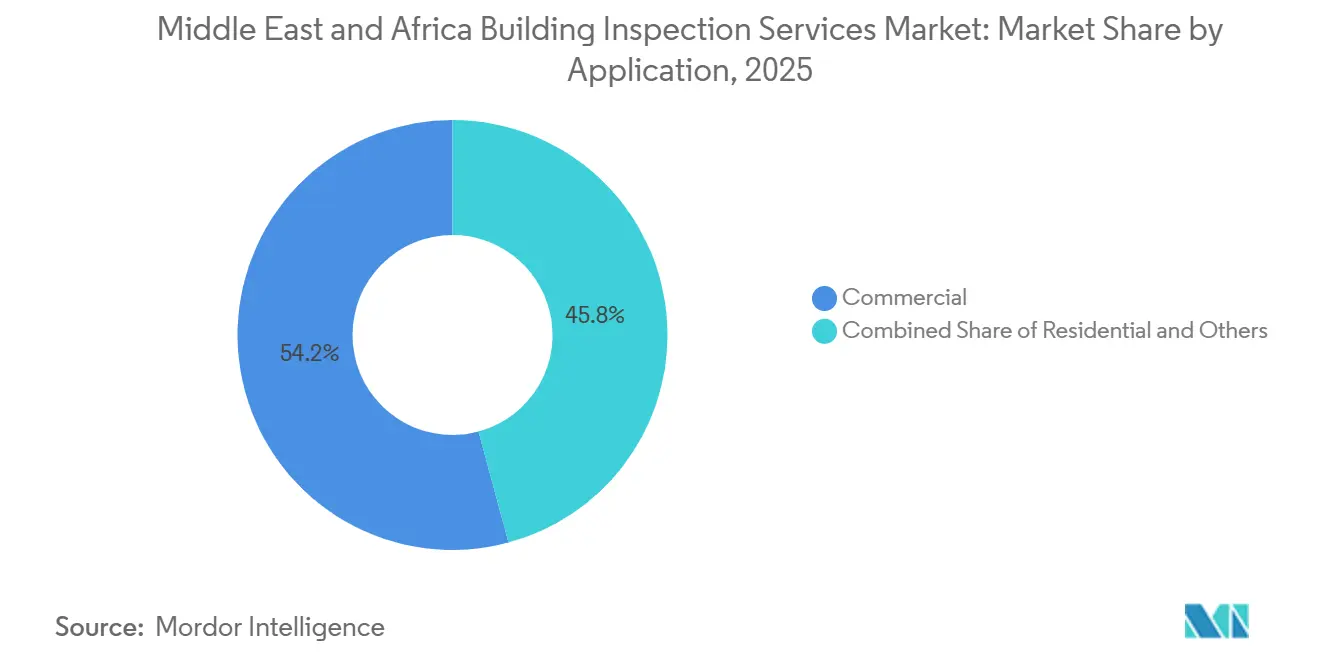
- 用途別では、商業用途が2025年の中東・アフリカ建物検査サービス市場シェアの54.2%を占め、その他用途は2031年までに12%のCAGRで拡大しています。
- エンドユーザー別では、政府・自治体が2025年の中東・アフリカ建物検査サービス市場シェアの34.8%を占め、ファシリティマネジメント会社は2031年までに10.4%のCAGRで拡大すると予測されています。
- 地域別では、アラブ首長国連邦が2025年の中東・アフリカ建物検査サービス市場シェアの29.6%を占め、サウジアラアは2031年までに9.4%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中東・アフリカ建物検査サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市・観光・インフラ大型プロジェクト | +2.5% | サウジアラビア、アラブ首長国連邦、エジプト、モロッコ | 短期(2年以内) |
| 火災・生命安全・居住要件 | +1.8% | アラブ首長国連邦、サウジアラビア、および湾岸協力会議への波及 | 短期(2年以内) |
| 高層・複合用途・ホスピタリティ開発 | +1.5% | アラブ首長国連邦、サウジアラビア、南アフリカ | 中期(2~4年) |
| グリーンビルディングおよびエネルギー効率化プログラム | +1% | 湾岸協力会議、より広い地域的関連性を持つ | 中期(2~4年) |
| デベロッパーポートフォリオ向けデジタルスナッギングおよび引き渡し | +0.8% | アラブ首長国連邦主導、サウジアラビアおよびエジプトへの波及 | 短期(2年以内) |
| 産業・砂漠資産のリモート検査 | +0.7% | サウジアラビア、アラブ首長国連邦、ナイジェリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市・観光・インラ大型プロジェクト
サウジアラビアのコミット済み建設パイプラインは、電力、住宅、ホスピタリティプロジェクトにわたる建物検査業務の広範な基盤を提供しています。政府主導のイニシアチブは2025年の同国のコミット済みプロジェクト支出額の86%を占め、プロジェクト活動の大部分を公共デリバリープログラムに結びつけています。中東・アフリカ建物検査サービス市場は、プロジェクトオーナーが建設中および引き渡し時に文書化された検査を必要とする場面で恩恵を受けます。長期的な公共デリバリーの取り決めは、独立した検査を自治体の許可および掘削プロセスの中に位置づけています。モロッコの2026年公共投資プログラムおよび2030年ワールドカップの準備は、北アフリカにおける体系的な検査業務への需要を拡大させています。これらの活発な建設プログラムにより、検査需要は単一プロジェクトのスケジュールへの依存度が低下しています。
火災・生命安全・居住要件
火災・生命安全規則は、アラブ首長国連邦において居住中の建物に対する検査頻度を高めています。ドバイ間防衛の要件は、警報テスト、スプリンクラー流量、消防ポンプ運転、非常照明、避難経路の確保をカバーしています。アラブ首長国連邦の火災・生命安全コードは2026年通達第3号を通じて更新され、改訂された防火バリア仕様および150平方メートルから500平方メートルの建物に対する要件が含まれています。アブダビ民間防衛局は2025年6月、ファイヤーストップおよびスルーペネトレーションシステムを扱うクラスGの請負業者に対して認証を義務付けました[1]。中東・アフリカ建物検査サービス市場は、オーナーおよびファシリティマネジャーが入居後もコンプライアンスを維持しなければならないため、定期的な務を獲得しています。これにより、検査は許可段階の活動から多くの資産における運営上の要件へと変化しています。
高層・複合用途・ホスピタリティ開発
高層・複合用途・ホスピタリティ案件は、標準的な住宅建物よりも広範な検査対応を必要とします。オクサゴン、シンダラ、住宅コミュニティフェーズを含むNEOMのプロジェクトは、機械、土木、建築設備、構造工事にわたる検査・試験計画、不適合報告、品質システムを必要とします[2]。Applus+は2025年、東部州自治体の141棟の住宅建物での以前の実績に続き、ジェッダのギガプロジェクトに対して品質保証サービスを提供しました[3]。したがって、中東・アフリカ建物検査サービス市場には、複雑な建設の複数の段階にわたって継続する機会があります。2022年から2025年にかけてのドバイの引き渡しも、資産が欠陥責任期間を経過するにつれて、後のスナッギングニーズを生み出しています。専門プロバイダーは、複数の技術的スコープにわたる一貫したレポーティングでこれらの要件に対応できます。
グリーンビルディングおよびエネルギー効率化プログラム
グリーンビルディングプログラムは、入居前および性能検証中に検査ニーズを追加します。湾岸標準GSO 3000:2025は、湾岸協力会議全域の持続可能な建物に対する地域標準として、ローバル・サステナビリティ・アセスメント・システムを採用しました。グリーン・ビジネス・サーティフィケーション社のMENA部門は、中東・北アフリカ全域でリーダーシップ・イン・エナジー・アンド・エンバイロンメンタル・デザイン認証を追求する約4,600件のプロジェクトを報告しました。これらのプロジェクトは、認定機関による文書審査、試運転チェック、および性能検証を必要とします。アフリカ輸出入銀行アブジャ・アフリカン・トレード・センターは2025年12月にリーダーシップ・イン・エナジー・アンド・エンバイロンメンタル・デザイン・プラチナ認証を取得し、湾岸外における認定商業資産の存在を示しています。中東・アフリカ建物検査サービス市場は、関連する技術的資格を持つ人材を有する場合に、この業務に対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域資格を持つ検査員の限られた供給 | -0.6% | 中東・アフリカ、特にサブサハラアフリカで深刻 | 短期(2年以内) |
| 市場間における規制執行のばらつき | -0.5% | サブサハラアフリカおよび北アフリカの一部 | 中期(2~4年) |
| プロジェクトサイクル依存と不均一な調達 | -0.4% | 湾岸協力会議およびエジプト | 長期(4年以上) |
| デジタル検査データの所有権の不明確さ | -0.3% | アラブ首長国連邦およびサウジアラビア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
地域資格を持つ検査員の限られた供給
地域資格を持つ検査員の供給不足は、特に確立された湾岸市場以外でのサービス能力を制約しています。プロジェクト・マネジメント協会は、高成長シナリオの下で中東・北アフリカが2035年までに最大330,794人の建設プロジェクト管理専門家を必要とする可能性があると予測しました。また、インフラデリバリーを遅延させる可能性のある111,737人の専門家の不足も指摘しています。建物検査の雇用主は、ドローン操作、デジタル検査、データ処理スキルとともに工学的知識を必要としています。中東・アフリカ建物検査サービス市場では、企業が国際的に採用したスタッフに依存する場合、待ち時間の長期化とコスト上昇に直面する可能性があります。この制約は、認定検査員が依然として不足している二次的なアフリカの都市において特に重要です。
市場間における規制執行のばらつき
執行の違いが地域全体で不均一な状況を生み出しています。強力な執行は繰り返しの検査量を支えますが、地域の執行が弱い場合、プロバイダーは主に価格競争を強いられる可能性があります。南アフリカは2026年7月に国家建築環境・建設安全フレームワークを開始し、自治体、専門評議会、労働省間の断片的な監督を特定しました。ナイジェリアのエンジニアリング規制評議会は2025年、デジタルコンプライアンス・検証ツールおよびより厳格な実務ライセンス執行を含む国家戦略を承認しました。中東・アフリカ建物検査サービス市場では、規制システムがまだ発展途上にある地域において、プロバイダーが地域認定とステークホルダーエンゲージメントに投資する必要があります。これにより、需要がまだ一貫した法的義務となっていない地域での拡大が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:商業サービスがリード、専門業務が拡大
商業建物検査サービスは2025年のサービス収益の46.1%を占めました。その地位は、ドバイ、アブダビ、リヤド、ヨハネスブルグにおけるオフィス、小売、ホスピタリティ、複合用途資産の集中を反映しています。これらの物件は、防火安全、建築設備、構造状態、入居後コンプライアンスのための繰り返しの検査を必要とします。中東・アフリカ建物検査サービス市場は、これらの義務の多くが資産運営中に繰り返されるため、安定した商業基盤を持っています。住宅検査サービスは、不動産売買が活発で購入者が購入前審査を求める場所でも引き続き重要です。サウジアラビアのROSHN主導の手頃な住宅プログラムも、住宅物件検査への需要を支えています。
その他専門サービスは2026年から2031年にかけて10.1%のCAGRで成長すると予測されています。このカテゴリには、ドローンを使用したファサード審査、サーマルイメージング、デジタルスナッギング、デジタルツインデリバリーが含まれます。Bureau Veritasはアラブ首長国連邦において全般民間航空局承認のドローンサービスを提供し、建物情報モデリングの出力と連携できる地理参照された3次元モデルおよび注釈付き欠陥マップを作成しています。消火システム、エレベーター、ファサードクラッディングの特定要素検査サービスも、建物全体の審査が不要な場合に物件オーナーに集中的な選択肢を提供します。デジタルスナッギングおよび360度リアリティキャプチャツールは、改修工事中の記録の継続性を向上させることができます。これらの手法により、検査記録はファシリティマネジメントチームにとってより有用となり、紙の報告書への依存が軽減されます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


調達タイプ別:アウトソーシングデリバリーが構造的優位を持つ
アウトソーシングサービスは2025年の中東・アフリカ建物検査サービス市場規模の61.3%を占めました。また、2031年までの予測CAGRが9.2%と最も成長の速い調達タイプでもあります。資産オーナーは、問題が発生した場合にのみ検査を購入するのではなく、プロジェクトガバナンスおよび統合ファシリティマネジメント契約の中で独立したプロバイダーを活用しています。このアプローチにより、検査、メンテナンス、コンプライアンスの責任を単一のサービス契約内に統合できます。中東・アフリカ建物検査サービス市場は、これらの契約が継続的な審査スケジュールを設定する場合に恩恵を受けます。アウトソーシングにより、クライアントはすべての能力を内部で構築することなく、認定チームと専門機器へのアクセスが可能になります。
社内サービスは、独自の品質チームを維持する政府管理資産および大規模産業オペレーターにとって引き続き重要です。サウジアラビアの自治体モデルは、建物許可および掘削検査に民間プロバイダーを活用することを支持しています。サウジアラビア建築基準法は、検査活動をサウジアラビア標準・計量・品質機構に登録された認定適合性評価機関が実施することを義務付けています。この要件は、外部企業と同様に内部チームの技術水準も引き上げます。調達の選択は、オーナーが認定スタッフと必要なインフラを維持する能力に依存します。契約デリバリーへの継続的な移行は、独立した検査が建築資産の運営モデルの中核部分になりつつあることを示しています。
用途別:商業物件がコア需要基盤を形成
商業用途は2025年の中東・アフリカ建物検査サービス市場規模の54.2%を占めました。オフィスタワー、小売センター、ホテル、複合用途プロジェクトは、防火安全、構造評価、サステナビリティチェックのための繰り返しの業務を生み出しています。これらの資産は運営期間中に複数の検査イベントを持ち、新規プロジェクト着工の短期的な変化へのエクスポージャーを低減します。商業物件オーナーはまた、居住、メンテナンス、保険要件を支援できる記録を必要としています。中東・アフリカ建物検査サービス市場は、主要湾岸都市における積極的に管理された商業物件の大量の存在によって支えられています。住宅活動は、住宅デリバリー、売買、および後の欠陥審査を通じてさらなる業務を追加します。
その他用途は2026年から2031年にかけて12%のCAGRで成長すると予測されています。このグループは、産業施設、石油化学プラント、物流資産、インフラ隣接サイトをカバーしています。砂漠の条件とオフショア施設により、広範な足場なしにひび割れ、腐食、水の浸入を検出するための空中・リモート検査が有用です。SGSは2026年6月、設計文書審査、重要段階検査、リスク定義報告書のための技術検査サービスプロバイダーとして、サウジアラビアのタウニヤの固有欠陥保険プログラムに参加しました。産業・保険連動型業務は、専門プロバイダーに従来の建物引き渡し以外の役割を与えます。このカテゴリの高い成長は、技術的に要求の高い運営環境における検査ニーズを反映しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:政府需要が最大、ファシリティマネジメントが最速成長
政府・自治体は2025年のエンドユーザー需要の34.8%を占めました。この地位は、多くの大規模地域プロジェクトにおける国家所有権と、建設・居住規則の執行における公共部門の役割を反映しています。公共機関はまた、許可、掘削、公共建物、インフラ連動開発のための検査能力を必要としています。不動産会社、ブローカー、物件オーナー、投資家は、取引および欠陥責任管理を通じて信頼性の高い中間層の需要グループを形成しています。保険・金融機関は小さな役割を持ちますが、保険または融資プロセスの一部として検査を要求することがあります。中東・アフリカ建物検査サービス市場は、検査が規制と資産管理の両方を支えるため、幅広いクライアント基盤を持っています。
ファシリティマネジメント会社は2026年から2031年にかけて10.4%のCAGRで成長すると予測されています。統合ファシリティマネジメント契約は、メンテナンス、コンプライアンスモニタリング、建物運営とともに検査業務を位置づけています。BEEAHは2025年10月、シャルジャのネットゼロ建物向けに統合ファシリティマネジメントサービスを開始し、検査・コンプライアンスモニタリングに人工知能、モノのインターネット、クラウドベースシステムを活用しています。中東ファシリティマネジメント協会とアジュマン不動産規制局は2024年6月、住宅タワーにおけるアウトソーシングファシリティマネジメントのトレーニング経路を正式化する協定に署名しました。ファシリティマネジメントプロバイダーは、組み込まれた検査能力を活用してより完全な運営サービスを提供できます。このモデルは、検査を断続的な購入から定期的な契約項目へと変化させます。
地域分析
アラブ首長国連邦は2025年の地域収益の29.6%を占め、中東・アフリカ建物検査サービス市場において最大の地理的ポジションを持っています。その地位は、密度の高い規制と管理された商業・住宅・複合用途物件の大規模な基盤を反映しています。Bureau Veritasは2026年1月、アルルワイスのTA'ZIZケミカルズ産業ゾーンに関するADNOCからの検査サービス契約を受注し、5カ国にわたる現地および世界的なソース検査をカバーしています。ドバイ法律第3号(2026年)は、築20年以上の建物に対して品質・安全証明書を義務付けており、審査は構造的完全性、外装クラッディング、機械・電気・配管システム、防火コンプライアンスをカバーしています。同法は不遵守に対して最大272,329米ドルの罰金を含み、繰り返し違反の場合は544,658米ドルとなります。デジタルインフラはドローン調査、欠陥分類、建物情報モデリング連携レポーティングも支援しています。
サウジアラビアは2026年から2031年にかけて9.4%のCAGRで成長すると予測されており、中東・アフリカ建物検査サービス市場において最も速い地理的成長率です。政府主導のイニシアチブは2025年のコミット済みプロジェクト支出額の86%を占め、電力、住宅、観光、大規模インフラに関連する業務を支えています。2029年アジア冬季競技大会、2030年世界博覧会、2034年FIFAワールドカップのデリバリースケジュールが継続的な検査ニーズを支えています。第三者チェックは、地域の許可および掘削プロセスとより緊密に統合されつつあります。エジプトの新都市プログラムは建物引き渡しニーズを支え、ナイジェリアは正式な監督を強化しています。ナイジェリアはコンプライアンスへのより体系的なアプローチを発展させながら、正式な監督を強化しています。
南アフリカおよびその他の中東・アフリカは、検査ガバナンスがより正式化されるにつれて中期的な機会を提供しています。南アフリカの2026年7月の安全フレームワークは、断片化した建築環境の監督に対処し、より明確な専門要件を支援しています。建設産業開発委員会の改正提案には、建設基金および公共プロジェクトに対する国家住宅建設業者登録評議会の監督拡大が含まれています。ケニアは2026年4月に建物検査・監査・安全試験サービスに関する国家フレームワークを発行し、全国の新築建物に対する強制検査義務を拡大しました。同フレームワークは、郡政府が開始から18カ月以内にアプローチを調和させることを求めています。これらの動向は、湾岸外の市場における認定サービスへの需要を強化する可能性があります。
競合環境
中東・アフリカ建物検査サービス市場は、グローバルオペレーター間で適度に集約されており、地域の専門企業はいくつかのアフリカ市場で引き続き重要な役割を果たしています。SGS、Bureau Veritas、Intertek、TÜV Rheinland、DEKRA、RINAは幅広い検査要件をカバーしています。サブサハラアフリカでは、地域企業がより強固な関係とより低いコスト構造を持つことが多く、そのカバレッジは完全には重複していません。競争は認定、技術的カバレッジ、地域デリバリー能力、明確なレポーティングに依存しています。グローバルプロバイダーは、クライアントが複数の国にわたって一貫した慣行を必要とする場合に最も強みを発揮します。
Bureau VeritasはNEOMプロジェクトの品質コンプライアンス契約を延長し、2026年1月にアブダビ国営石油会社TA'ZIZ検査契約を受注しました。NEOMの業務はインフラ、再生可能エネルギー、鉄道、空港プロジェクトをカバーし、TA'ZIZの委託は5カ国にわたる現地および世界的なソース検査を含んでいます。SGSは2026年6月、技術検査サービスプロバイダーとしてサウジアラビアのタウニヤの固有欠陥保険プログラムに参加しました。これにより、SGSは保険付き建設プロジェクトの設計文書審査、重要段階検査、リスク定義報告において役割を担います。これらの動きは、主要プロバイダーが大型プロジェクトおよび保険連動型サービスを通じて定期的な業務を求めていることを示しています。
テクノロジーは中東・アフリカ建物検査サービス市場において重要な競争ポイントになりつつあります。Bureau Veritasはアラブ首長国連邦において全般民間航空局承認のドローンを使用し、建物情報モデリング記録と連携できる3次元モデルを開発しています。デジタルツールは足場を使用したファサード審査の必要性を低減し、後のメンテナンスおよびコンプライアンス業務のために検査情報を保持できます。ナイジェリア、ケニア、フランス語圏西アフリカは、地域認定とデジタルデリバリーを組み合わせられる企業に機会を提供しています。建物規則と検査要件が地域全体でより正式化されるにつれて、資格を持つ検査員と明確なデータ取り決めが引き続き必要となります。
中東・アフリカ建物検査サービス産業リーダー
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
TÜV Rheinland AG
-
DEKRA SE
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:南アフリカ公共事業・インフラ省が国家建築環境・建設安全フレームワークを開始し、建物建設コンプライアンス、SANS 17024に準拠した検査員認証を義務付け、正式な規制パフォーマンス指標として公共インフラ信頼指数を導入しました。
- 2026年6月:SGSが技術検査サービスプロバイダーとしてサウジアラビアのタウニヤの固有欠陥保険プログラムに参加し、王国全土の保険付き建設プロジェクトの設計文書審査、重要プロジェクト段階での検査、リスク定義報告をカバーしています。
- 2026年3月:ドバイが建物の品質・安全に関する法律第3号(2026年)を公布し、築20年以上のすべての建物に品質・安全証明書を義務付け、検査範囲は構造的完全性、クラッディング、機械・電気・配管システム、防火コンプライアンスをカバーしています。罰金は最大272,329米ドルで、繰り返し違反の場合は倍額となります。


中東・アフリカ建物検査サービス市場レポートの範囲
| 住宅検査サービス |
| 特定要素検査サービス |
| 商業建物検査サービス |
| の他専門サービス |
| 社内サービス |
| アウトソーシングサービス |
| 住宅 |
| 商業 |
| その他用途 |
| 不動産会社およびブローカー |
| 物件オーナーおよび投資家 |
| 政府・自治体 |
| 保険・金融機関 |
| ファシリティマネジメント会社 |
| サウジアラビア |
| アラブ首長国連邦 |
| ナイジェリア |
| エジプト |
| 南アフリカ |
| その他中東・アフリカ |
| サービス別 | 住宅検査サービス |
| 特定要素検査サービス | |
| 商業建物検査サービス | |
| の他専門サービス | |
| 調達タイプ別 | 社内サービス |
| アウトソーシングサービス | |
| 用途別 | 住宅 |
| 商業 | |
| その他用途 | |
| エンドユーザー別 | 不動産会社およびブローカー |
| 物件オーナーおよび投資家 | |
| 政府・自治体 | |
| 保険・金融機関 | |
| ファシリティマネジメント会社 | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| 南アフリカ | |
| その他中東・アフリカ |


レポートで回答される主要な質問
中東・アフリカにおける建物検査サービスの予測成長率はどのくらいですか?
中東・アフリカ建物検査サービス市場は2026年から2031年にかけて7.57%のCAGRで成長すると予測されています。
地域収益において最大のシェアを持つサービスカテゴリはどれですか?
商業建物検査サービスは2025年のサービス収益の46.1%を占めました。
地域の検査サービスにおいて最も速く成長している調達モデルはどれですか?
アウトソーシングサービスは2025年に61.3%と最大の調達タイプであり、2031年までの9.2%のCAGRで最も速く成長しています。
最も速く拡大すると予測されている用途はどれですか?
産業およびインフラ隣接検査を含むその他用途は、2031年までに12%のCAGRで成長すると予測されています。
建物検査プロバイダーにとって最も速く成長している国はどこですか?
サウジアラビアは2026年から2031年にかけて9.4%のCAGRを記録すると予測されています。
ファシリティマネジメントの検査需要を促進しているものは何ですか?
統合ファシリティマネジメント契約にはコンプライアンスおよび検査業務が含まれており、2031年までのファシリティマネジメント会社の10.4%のCAGRを支えています。


 お客様のデータは安全であり、販売や共有は一切行われません。

