
アジア太平洋地域の建物検査サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
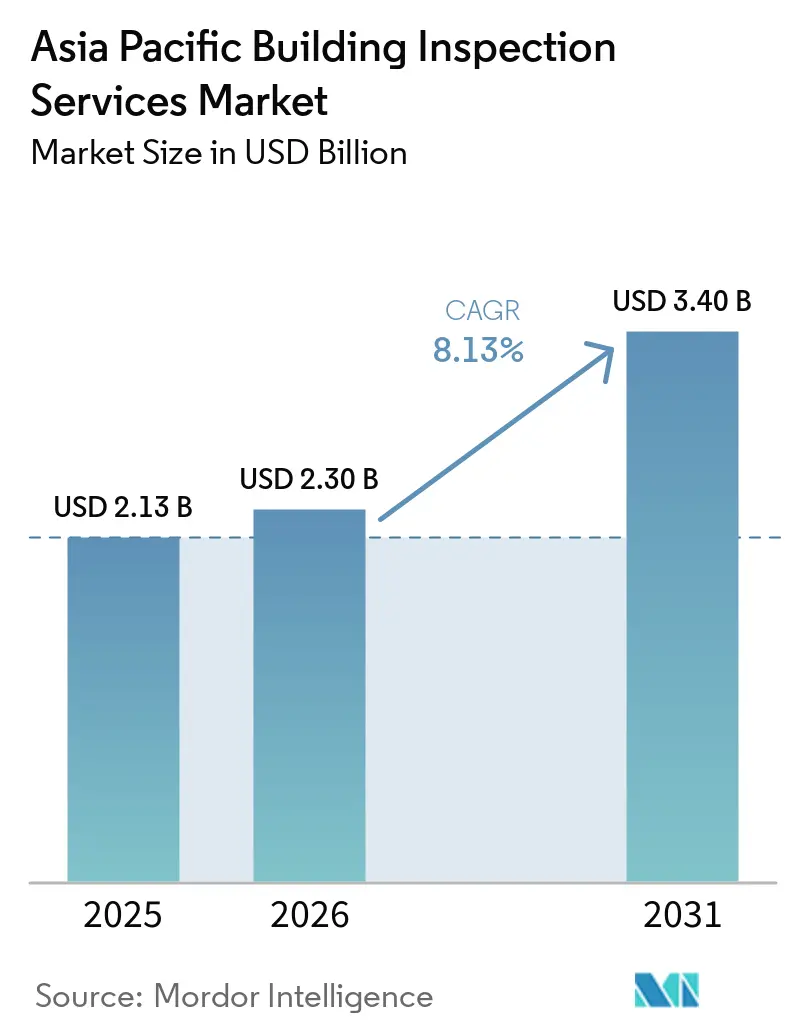
| 基準年の市場規模 (2025) | 2.13 十億米ドル |
| 市場規模 (2026) | 2.30 十億米ドル |
| 市場規模 (2031) | 3.40 十億米ドル |
| 成長率 (2026 - 2031) | 8.13 % |
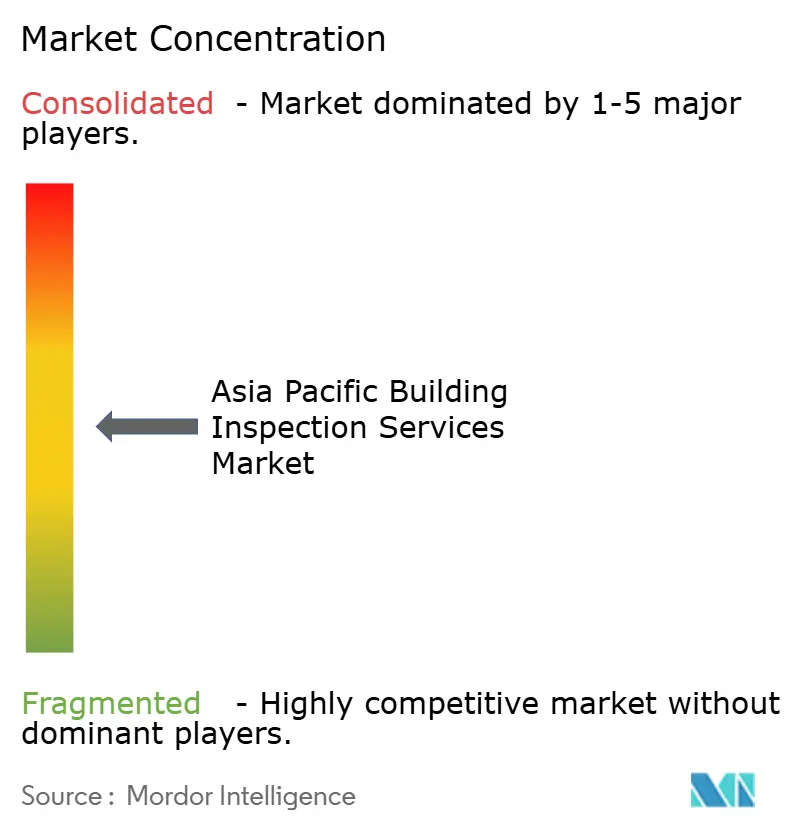
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の建物検査サービス市場分析
アジア太平洋地域の建物検査サービス市場規模は、2025年に21.30億米ドル、2026年に23.00億米ドルと予測され、2031年までに34.00億米ドルに達し、2026年から2031年にかけてCAGR 8.13%で成長する見込みです。継続的な都市開発、より厳格な欠陥・引き渡し要件、デジタル検査記録の幅広い活用が、アジア太平洋地域の建物検査サービス市場を支えています。検査は、任意の活動ではなく、より多くの資産において契約上および法的な要件となりつつあります。グリーンビルディングプログラムや公共インフラの整備も、資産オーナーが必要とするサービスの範囲を広げています。こうした状況は、認定された人材、地域の建築基準に関する知識、テクノロジーを活用した報告書作成を組み合わせることができるプロバイダーに有利に働きます。アジア太平洋地域の建物検査サービス市場には、内部検査チームが能力不足になりがちな地方都市や専門的な業務においても機会があります。
主要レポートのポイント
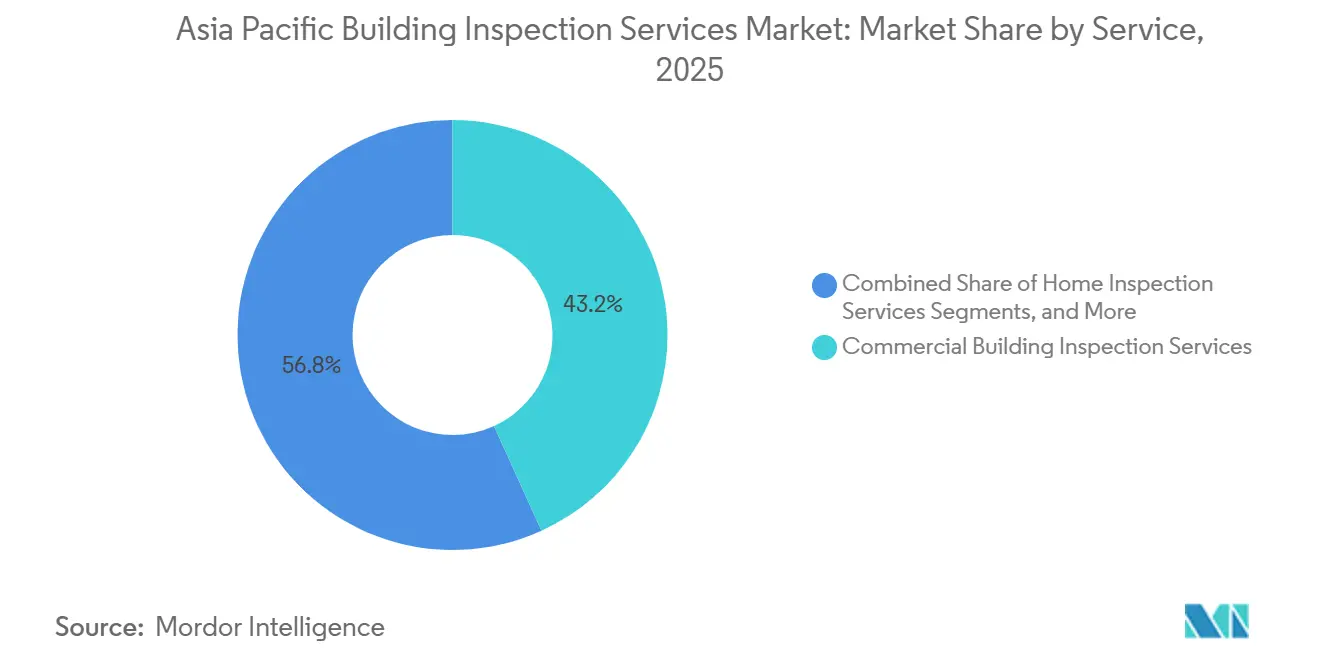
- サービス別では、商業建物検査サービスが2025年のアジア太平洋地域の建物検査サービス市場シェアの43.2%を占めてトップとなり、その他専門サービスは2031年までに10.4%のCAGRで成長すると予測されています。
- 調達タイプ別では、アウトソーシングサービスが2025年のアジア太平洋地域の建物検査サービス市場シェアの58.1%を占め、2031年までに9.3%のCAGRで成長すると予測されています。
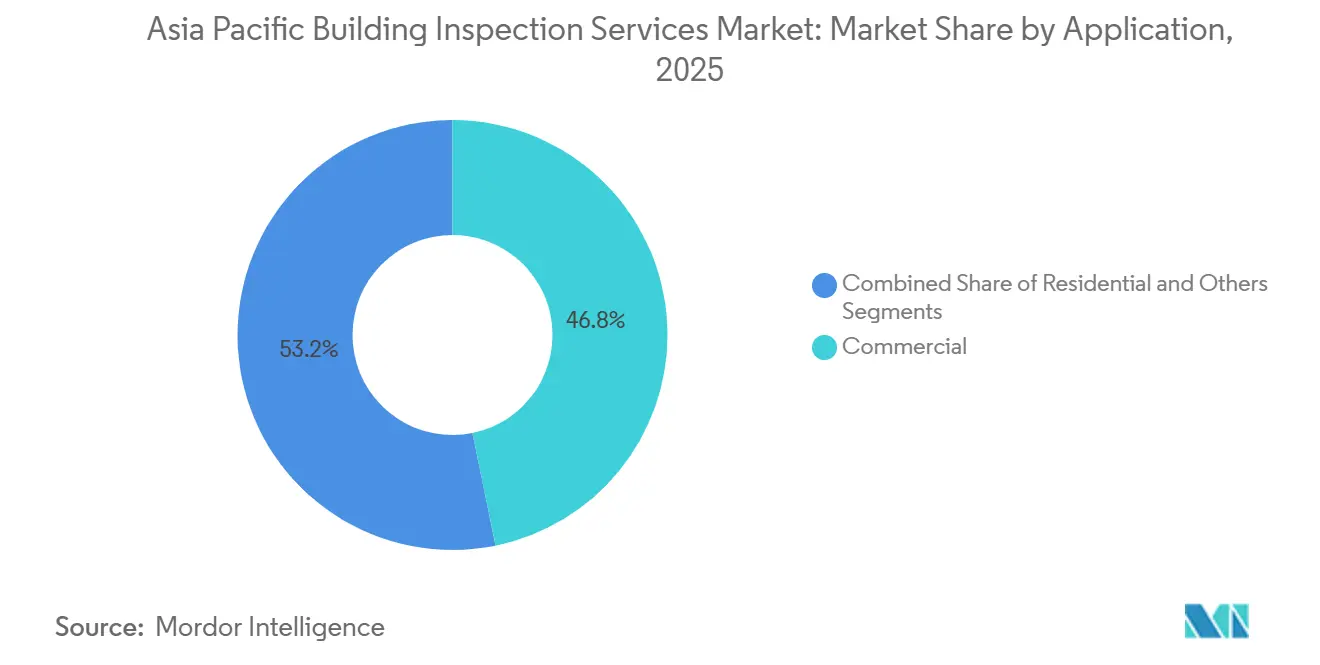
- 用途別では、商業用途が2025年のアジア太平洋地域の建物検査サービス市場規模の46.8%を占め、その他用途は2031年までに12.2%のCAGRで成長すると予測されています。
- エンドユーザー別では、物件オーナーおよび投資家が2025年のアジア太平洋地域の建物検査サービス市場シェアの35.2%を占め、政府および地方自治体は2031年までに10.1%のCAGRで成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域の建物検査サービス市場規模の38.7%を占め、インドは2031年までに9.22%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域の建物検査サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化と新築建設 | +2.8% | アジア太平洋地域全体、特にインド、中国、東南アジアとの関連性が高い | 短期(2年以内) |
| スマートシティおよびグリーンビルディングプログラム | +1.9% | シンガポール、中国、オーストラリア、韓国、インド | 中期(2〜4年) |
| より厳格な引き渡しおよび欠陥責任要件 | +1.5% | オーストラリア、インド、マレーシア、フィリピン | 短期(2年以内) |
| インフラ近代化と気候変動への強靭性 | +1.2% | 中国、インド、インドネシア、太平洋島嶼国 | 中期(2〜4年) |
| 地方都市および難アクセス地域向けリモート検査 | +0.9% | インド、インドネシア、東南アジア | 中期(2〜4年) |
| 高層ビルおよびメガプロジェクトのガバナンスのためのデジタル欠陥記録 | +0.7% | 中国、香港、シンガポール、韓国、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市化と新築建設
新築建設と都市再生により、引き渡し前、欠陥責任期間中、および入居後に評価が必要な資産の数が増加しています。そのため、アジア太平洋地域の建物検査サービス市場は、住宅、商業、公共建物のより大きな既存ストックから恩恵を受けています。国連アジア太平洋経済社会委員会は、すでに22億人を超える同地域の都市人口が2050年までに50%増加すると予測しています[1]。地方都市における建物密度の上昇は、資産数に対して資格を持つ検査員の確保を困難にする可能性があります。リモート検査ツールは、プロバイダーが難アクセス地域や下位都市に対応するのに役立ちますが、多くの規制対象業務では現地での確認が依然として重要です。この状況は、複数の拠点に認定チームを派遣できるアウトソーシング専門業者に有利に働きます。
スマートシティおよびグリーンビルディングプログラム
グリーン認証とスマートシティへの投資は、建物のパフォーマンスとコンプライアンスを検証するために必要な検査業務を拡大しています。世界グリーンビルディング評議会は、アジア太平洋地域のグリーンビルディングが最大11%の賃料プレミアムを獲得でき、20%から60%のエネルギー節約を実現できると報告しています[2]。こうした経済的メリットは、オーナーが認証を一度限りの取り組みとして扱うのではなく、定期的な確認を通じて維持する動機となります。シンガポールのグリーンマーク、オーストラリアのグリーンスタービルディングズv1.1、インドのGRIHAフレームワークは、定められた基準に対する文書化された評価の必要性を生み出しています[3]。国連開発計画は、アジア太平洋地域が2025年までに世界のスマートシティ投資の40%を受け取ると予測しており、コネクテッドビルディングシステムに適したプロトコルの必要性が高まっています。高層ビルや大規模プロジェクトのデジタル欠陥記録は、複数の請負業者や公共機関が関与する場合の説明責任を向上させることができます。
より厳格な引き渡しおよび欠陥責任要件
より厳格な引き渡し規則により、デベロッパー、オーナー、購入者にとって独立した検査の重要性が高まっています。インドの不動産規制・開発法は第14条第3項に基づき5年間の欠陥責任期間を規定しており、州レベルの執行により入居および欠陥記録が取引においてより重要な意味を持つようになっています。マハラシュトラ州RERAは2025年に2,600件以上のプロジェクトを対象にデベロッパー提出の入居証明書の州全体での検証を開始しました。マレーシアの住宅フレームワークは、デベロッパーに対して空き家引き渡しから24ヶ月以内に確認された欠陥を是正することを義務付けています。これらの要件は、検査証拠が商業的・法的価値を持つ期間を延長します。また、クライアントがデベロッパー主導の自己評価ではなく、独立した認定評価者を利用することを促します。
インフラ近代化と気候変動への強靭性
インフラ近代化は、アジア太平洋地域の建物検査サービス市場を新築建設の枠を超えて拡大しています。政府が改修、維持管理、気候変動への強靭性に投資する際、老朽化した資産には定期的な評価が必要です。日本のグリーントランスフォーメーションプログラムは、データセンター、半導体施設、再生可能エネルギーインフラへの投資を支援しており、これらの施設では試運転とコンプライアンス検証が特に重要です。韓国は2025年12月に施行された改正を通じて、第1種および第2種構造物に対する定期安全要件を強化しました。この種の規制は、維持管理検査を定期的な義務に変え、短期的な建設サイクルに対する需要の感応度を低下させる可能性があります。また、地域の資産規則を理解し、公共オーナーに信頼性の高い証拠を提供できる企業の価値を高めます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練検査員の不均一な確保 | -1.2% | オーストラリア、インドの第2・第3層都市、東南アジア | 短期(2年以内) |
| 国・都市間での建築基準執行の不一致 | -0.8% | アジア太平洋地域全体、特にインドネシア、フィリピン、ベトナム | 中期(2〜4年) |
| デジタル検査システムの相互運用性の限界 | -0.5% | アジア太平洋地域全体、特に国境をまたぐクライアント向け | 中期(2〜4年) |
| 中小規模請負業者間のテクノロジー導入格差 | -0.4% | 東南アジアおよび南アジアの第2・第3層市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練検査員の不均一な確保
資格を持つ検査員の供給不足は、需要が高まっている場合でもサービス能力を制限する可能性があります。オーストラリア雇用・スキル局は、2025年のリストにおいて建物検査員をオーストラリアの全州・準州で不足職種として挙げています。ニューサウスウェールズ州政府は2025年に、建物認証および建設業ライセンス承認の迅速化のために920万オーストラリアドルを拠出することを約束しました。不足は特に住宅および小規模商業業務において深刻であり、料金水準が高度な資格を持つ人材を引き付けるには不十分な場合があります。プロバイダーは研修、地域パートナーシップ、ドローンを活用した調査で対応することができますが、テクノロジーがすべての現地判断に取って代わることはできません。その結果、大都市と発展途上の地域との間でサービス品質が不均一になる可能性があります。
国・都市間での建築基準執行の不一致
建築基準の違いと地域ごとの執行の不均一さにより、アジア太平洋地域全体で標準化されたサービスを提供することが困難になっています。インドネシアの2021年建物承認システムは旧来のIMB建設許可に取って代わりましたが、実施の質は州によって異なる場合があります。同国の公共事業省は2025年規則第6号を発行し、建設監督を含む公共事業活動のリスクベースのライセンス基準を設定しました。デジタルシステムも、地域クライアントが複数の管轄区域にわたって資産を管理する場合に相互運用性の限界に直面します。中小規模の請負業者は、新しい検査テクノロジーを採用するためのリソースや動機が不足している場合があります。執行とデータ慣行がより一貫したものになるまで、プロバイダーは各地域の状況に合わせて方法と文書化を適応させる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:商業用途が収益の基盤を形成し、専門検査がより速く拡大
商業建物検査サービスは2025年のアジア太平洋地域の建物検査サービス市場シェアの43.2%を占め、オフィス、物流施設、小売物件、工業用地、複合用途資産に対する複雑なコンプライアンスおよび責任要件に支えられています。商業クライアントは多くの場合、防火安全、エネルギーパフォーマンス、外壁状態、機械システムの確認に関する文書化を必要とし、一方で住宅検査サービスおよび特定要素検査サービスは安定した需要を維持しています。グリーン認証と情報開示への期待は、主要市場においてより頻繁かつ詳細な評価の必要性を強化しています。商業業務は、資産が大規模で業務上重要であることが多いため、1件あたりの価値も高くなっています。
その他専門サービスは2026年から2031年にかけて10.4%のCAGRで成長すると予測されており、エネルギー監査、室内空気質検査、外壁専門検査、アスベスト調査、音響評価、グリーン認証検証などが含まれます。クライアントは、単一の総合サービスを購入するのではなく、専門的な認定や技術的能力を持つプロバイダーにこれらの業務を発注するケースが増えています。日本のERIインスペクションセンターは2025年7月にERIソリューションと台東建物・設備検査センターの統合により設立され、日本の建築基準法の枠組みのもとでドローンを活用した外壁調査、アスベスト調査、3Dレーザースキャニングを提供しています。この変化は専門業者に機会をもたらし、幅広い総合契約の確実性を低下させます。同時に、データセンターや半導体施設においても、構造、機械、電気、配管、試運転、サーマルイメージングの確認が必要とされます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
調達タイプ別:要件が内部能力を上回る中でアウトソーシングサービスがリード
アウトソーシングサービスは2025年のアジア太平洋地域の建物検査サービス市場規模の58.1%を占めました。このセグメントのリードは、物件オーナーの組織内で認定スタッフ、専門機器、最新の地域建築基準の専門知識を維持することの難しさを反映しています。グリーン認証、耐震コンプライアンス、欠陥記録、デジタル文書化に関するより詳細な要件は、希少なスキルをより大きなクライアントベースに分散できる外部プロバイダーに有利に働きます。大規模な国有企業や公共機関は、確立された技術的人材を有する場合には依然として内部チームを維持しています。
アウトソーシングサービスはまた、2031年までに9.3%のCAGRで成長すると予測される最も成長の速い調達チャネルでもあります。この組み合わせは、内部能力の構築が検査業務の変化する範囲に追いついていないことを示しています。中国の品質保険イニシアチブは第三者検査を物件保険と結びつけており、蘇州工業園区のパイロットプログラムは検査記録がコンプライアンスを超えて取引可能な炭素資産として価値を持つ可能性を示しています。内部チームは中国と韓国では依然として重要です。それでも、認定と技術投資の必要性の高まりは、アジア太平洋地域の建物検査サービス産業に対して、地域コンプライアンスに対応したアウトソーシング能力を構築する強い動機を与えています。
用途別:商業資産がリードし、その他用途が範囲を拡大
商業用途は2025年のアジア太平洋地域の建物検査サービス市場シェアの46.8%を占めました。公共アクセス建物と商業施設は重大な責任リスクを抱えており、安全システム、構造要素、運用状況が適用基準を満たしていることを示す定期的な検査と文書化された証拠を支持しています。住宅需要は、事前購入検査が任意であるいくつかの市場では依然として分散していますが、オーストラリアの住宅取引では一般的に利用されています。商業需要はまた、大都市圏における高価値資産の集中からも恩恵を受けています。
その他用途は、検査業務が工業資産、公共インフラ、歴史的建造物、専門施設へと拡大するにつれ、2031年までに12.2%のCAGRで拡大すると予測されています。公共事業者は、目に見える劣化が生じた後にのみ対応するのではなく、資産管理プログラムに定期的な構造評価を組み込んでいます。香港理工大学は2025年に11の地域橋梁に多層人工知能橋梁検査システムを導入し、検査時間を50%短縮し、80%の精度を報告しました。香港都市大学とHong Yip Serviceは5つの一般的な住宅欠陥カテゴリー向けの複合現実システムを開発しており、これらの事例はデジタルシステムが使用可能な現場証拠を必要としながら検査を拡張できることを示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:物件オーナーが需要をリードし、政府が定期的な業務を追加
物件オーナーおよび投資家は2025年の収益の35.2%を占め、最大のエンドユーザーグループとなっています。その支出は、資産価値の保護、保険の要件、グリーンビルディング要件、欠陥責任期間中の義務を反映しています。世界グリーンビルディング評議会は、アジア太平洋地域の投資家の44%がサステナビリティ関連の陳腐化を資産に対する主な懸念として挙げており、信頼性の高い建物パフォーマンス情報が投資、リース、借り換えの決定に有用であることを報告しています。保険・金融機関は、引受要件に検査頻度が含まれる場合に需要を強化することができます。
政府および地方自治体は2031年までに10.1%のCAGRで成長すると予測されています。公共オーナーは、交通、公益事業、医療、市民資産に対して事後対応型の維持管理から計画的な検査プログラムへと移行しています。韓国の公共建物維持管理ポータルは、市・郡・区レベルで検査機関の登録と定期検査履歴を集約し、公共の説明責任と監査可能なアウトソーシング業務を支援しています。施設管理会社、不動産会社、ブローカーも、検証済み記録が業務や不動産取引においてより重要になるにつれて、より多くの検査を委託するようになる可能性があります。
地域分析
中国は2025年のアジア太平洋地域の建物検査サービス市場シェアの38.7%を占め、その建築環境の規模と資産カテゴリー全体にわたる厳格化された要件に支えられています。第15次五カ年計画のもとでの2025年の政策サイクルでは、新築公共建物に対して100%の義務的適用範囲を持つ炭素排出検査要件が導入されました。長江デルタと珠江デルタが中国の検査需要の52%を占め、都市再生が進む東北部の省では老朽建物の検査需要が47%増加しました。中国の国内検査テクノロジーエコシステムは、継続的な構造モニタリングのためにBIM(建物情報モデリング)と検査データを組み合わせたデジタルツインモデルを開発しています。新築建設、都市再生、デジタル記録のこの組み合わせは、地域専門業者と多国籍の試験・検査・認証プロバイダーへの需要を強化しています。
インドはアジア太平洋地域の建物検査サービス市場において最も成長の速い国であり、2031年までに9.22%のCAGRが予測されています。州レベルのRERA執行は、主要都市および第2層都市においても入居証明書と欠陥責任文書の重要性を高めています。マハラシュトラ州の2025年検証プログラムは、デベロッパーと物件購入者に対して文書化プロセスをより可視化しています。インドはまた、資格を持つ人材が均等に分布していない地域でのリモート検査のケースも提供しています。地域の規制知識とスケーラブルな現地対応能力を組み合わせた企業が、この需要に対応するうえで有利な立場にあります。
日本、韓国、オーストラリアは、詳細な基準とテクノロジー活用が進む成熟した検査市場です。竹中工務店とH3 Zoomは2025年8月に日本で人工知能を活用したファサードインスペクターおよびインテリアインスペクターシステムを立ち上げ、自動欠陥識別とレポート生成を実現しました。韓国は2026年9月に国家認定監理システムを導入し、初年度に最大150名の認定建設監理者を選定し、2027年までに追加のインフラカテゴリーへの拡大を約束しました。インドネシアおよびその他の東南アジア市場は、需要の発展に伴い規制能力を構築しており、プロバイダーは主要都市を超えて拡大する前に地域の認定、言語能力、現地ネットワークを必要としています。
競合環境
アジア太平洋地域の建物検査サービス市場は、SGS Group、Bureau Veritas、Intertek Group plcが幅広い複数管轄区域にわたるカバレッジを持つ高付加価値分野において中程度の集中度を示しています。住宅および小規模商業業務は、地域の専門業者が国固有の建築基準、クライアント慣行、許可プロセスを理解しているため、より分散しています。Bureau Veritasは2024年12月にThe APP Groupの買収を完了し、2025年12月にBureau Veritas Buildings and Infrastructure Pty Ltdとして統合を完了しました。この買収により、500名以上の従業員と200名以上の専門サブコントラクターが地域の建物・インフラプラットフォームに加わりました。このアプローチは、政府、交通、社会インフラ、大規模企業案件へのアクセスを強化します。
デジタル能力は、アジア太平洋地域の建物検査サービス市場において重要な差別化領域となっています。SGSは2025年9月にFulcrum Roboticsを買収し、産業・インフラ検査向けの無人航空機、水中機器、人工知能を活用したシステムを追加しました。2025年11月、SGSはオーストラリアのInformation Qualityを買収する契約に署名し、デジタルエンジニアリング、資産データ、情報管理能力をサービス提供に追加しました。パナソニックホールディングスは2026年3月に目視検査向け人工知能プラットフォームのグローバルライセンスを開始し、シンガポールを拠点とするNovaPeakが1,000棟以上の建物の外壁検査にこれを活用しています。TÜV SÜDは東南アジア諸国連合における持続可能性とデジタルトラスト業務を支援するため、シンガポールに1億シンガポールドルの地域ハブを開設しました。
テクノロジーは、特に規制対象業務において専門的な認定の重要性を排除するものではありません。国際標準化機構の認定や、グリーンマーク、NABERS、BREEAM、RERA関連要件などの地域スキームは、複雑な業務への参入障壁として残っています。ドローンを活用した地方都市検査、検査データを活用した炭素資産認証、サブスクリプションベースの構造健全性モニタリングにおいて支配的な地域的地位を持つプロバイダーは存在せず、地域規制を満たす専門業者に余地が残されています。アジア太平洋地域の建物検査サービス産業は、規模、地域資格、専門知識、デジタル提供が連携して機能する必要があるため、競争が続いています。
アジア太平洋地域の建物検査サービス産業のリーダー企業
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:韓国国土交通省は国家認定監理システムの展開を発表し、初年度に最大150名の認定建設監理者を選定し、2027年までに道路、交通、水資源、都市開発へのプログラム拡大を約束しました。この改革は資格だけでなく監理パフォーマンスを評価するものであり、建設現場における監督品質の向上を目的とています。
- 2026年3月:パナソニックホールディングス株式会社は、パナソニックR&Dセンターシンガポールが開発した目視検査向けAIプラットフォームのグローバルライセンスの開始を発表しました。シンガポールを拠点とするNovaPeak Pte. Ltd.は、1,000棟以上のシンガポールの建物を対象としたLiveInspect.AI建物外壁検査ソリューションにこのプラットフォームを採用しました。
- 2025年12月:Bureau Veritasは、The APP Groupの完全統合を完了し、Bureau Veritas Buildings and Infrastructure Pty Ltdに改称するとともに、太平洋地域の建物・インフラ担当バイスプレジデントとしてMelanie Kurzydloを任命しました。この統合により、500名以上のスタッフと200名以上の専門サブコントラクターがBureau Veritasのアジア太平洋プラットフォームに加わりました。
アジア太平洋地域の建物検査サービス市場レポートの範囲
| 住宅検査サービス |
| 特定要素検査サービス |
| 商業建物検査サービス |
| その他専門サービス |
| 社内サービス |
| アウトソーシングサービス |
| 住宅 |
| 商業 |
| その他用途 |
| 不動産会社およびブローカー |
| 物件オーナーおよび投資家 |
| 政府および地方自治体 |
| 保険・金融機関 |
| 施設管理会社 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| その他アジア太平洋地域 |
| サービス別 | 住宅検査サービス |
| 特定要素検査サービス | |
| 商業建物検査サービス | |
| その他専門サービス | |
| 調達タイプ別 | 社内サービス |
| アウトソーシングサービス | |
| 用途別 | 住宅 |
| 商業 | |
| その他用途 | |
| エンドユーザー別 | 不動産会社およびブローカー |
| 物件オーナーおよび投資家 | |
| 政府および地方自治体 | |
| 保険・金融機関 | |
| 施設管理会社 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
2031年までのアジア太平洋地域の建物検査サービスの予測市場規模は?
このセクターは2031年までに34億米ドルに達し、2026年から2031年にかけて8.13%のCAGRで拡大すると予測されています。
どのサービスカテゴリーが地域収益をリードしていますか?
商業建物検査サービスは、複なコンプライアンスおよび責任要件に支えられ、2025年に43.2%のシェアで収益をリードしました。
アジア太平洋地域でアウトソーシング検査サービスが成長している理由は何ですか?
アウトソーシングサービスは2025年に58.1%のシェアを占め、多くのオーナーが社内の認定スタッフと専門ツールを欠いているため、9.3%のCAGRで成長すると予測されています。
地域需要の最大シェアを持つ国はどこですか?
中国は2025年に38.7%のシェアでリードし、その大規模な建築環境と拡大するコンプライアンス要件に支えられています。
2031年までに最も速く成長すると予測される国はどこですか?
インドは、RERA執行が入居および欠陥文書の重要性を高めるにつれ、2031年までに9.22%のCAGRで成長すると予測されています。
テクノロジーは建物検査サービスをどのように変えていますか?
ドローン調査、人工知能による欠陥検出、デジタルツイン、デジタル記録は、規制対象業務のアクセス性、報告速度、トレーサビリティを向上させることができます。