
非腐敗性牛乳市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 179.55 十億米ドル |
| 市場規模 (2031) | 226.01 十億米ドル |
| 成長率 (2026 - 2031) | 4.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
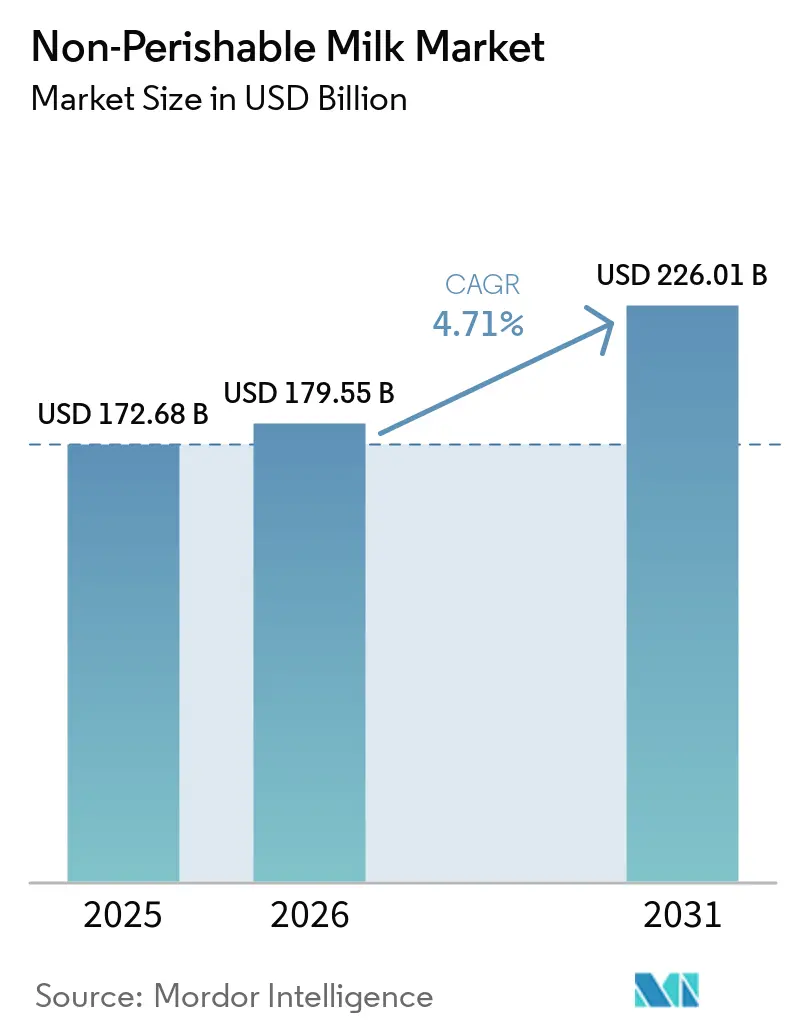
Mordor Intelligenceによる非腐敗性牛乳市場分析
非腐敗性牛乳市場規模は2025年に172.68 ビリオン 米ドルと評価され、2026年には179.55 ビリオン 米ドルに達し、2026年から2031年にかけて4.71%のCAGRで2031年までに226.01 ビリオン 米ドルに達すると予測されています。非腐敗性牛乳市場は小売、フードサービス、および機関購買者にサービスを提供しており、常温保存が冷蔵流通のギャップに対処するのに役立っています。長い賞味期限は製品ロスの削減、店舗レベルの補充要件の軽減、および冷蔵ディスプレイ容量コストの削減に貢献します。加工・包装技術の改善により、非腐敗性牛乳市場は業務効率、製品品質、および包装の持続可能性においてより重要性を増しています。これらの要因は、乳製品余剰生産国と輸入依存市場の間の国境を越えた貿易ルートに対応するプロセッサーに機会をもたらします。しかし、非腐敗性牛乳市場は包装資材コストの上昇と冷蔵新鮮牛乳の味を好む消費者からの圧力に引き続き直面しています。
レポートの主要ポイント
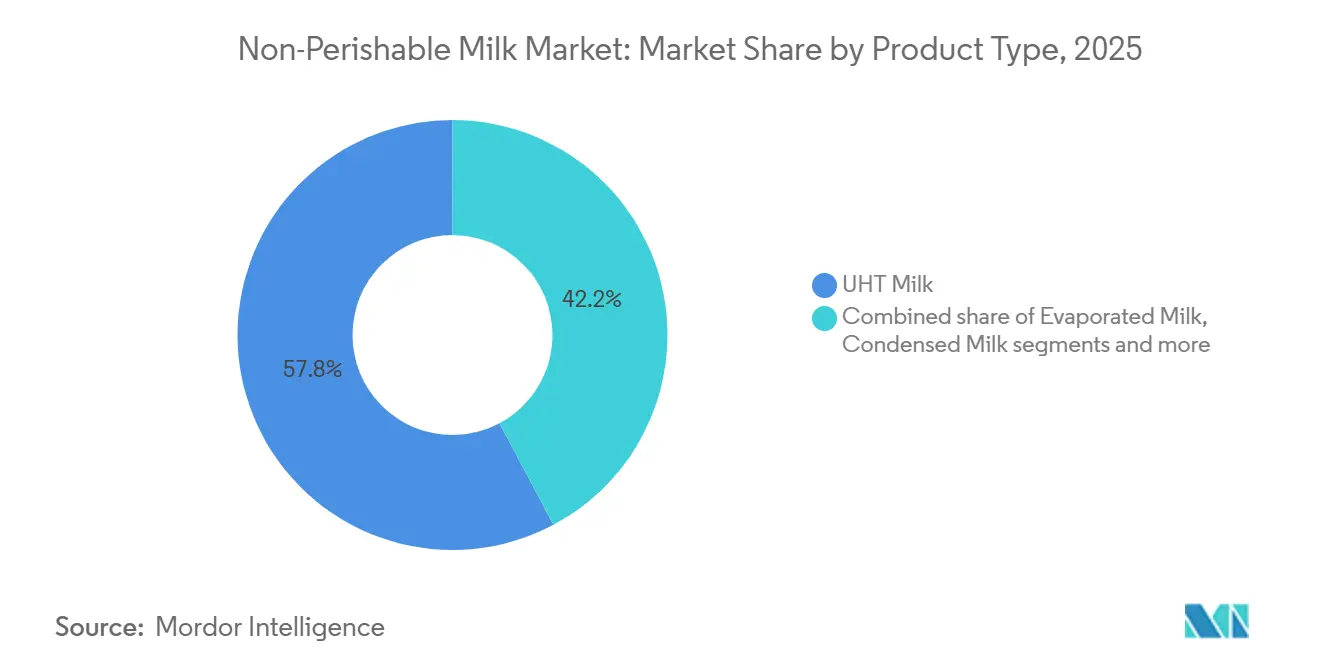
- 製品タイプ別では、UHT牛乳が2025年に57.78%のシェアで非腐敗性牛乳市場をリードし、コンデンスミルクが2026年から2031年にかけて最も速いCAGR6.83%を記録すると予測されています。
- 原料別では、牛乳が2025年に67.95%のシェアを維持し、水牛乳が2031年までに7.35%のCAGRで拡大すると予測されています。
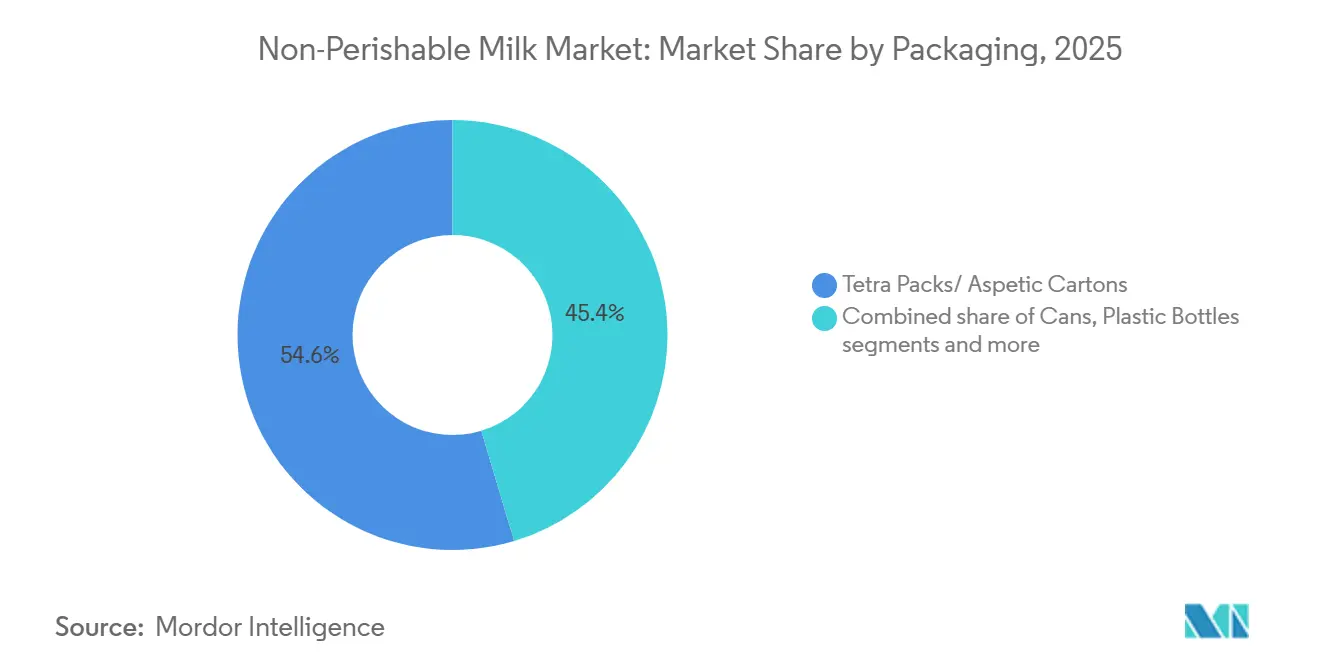
- 包装別では、テトラパック/無菌缶が2025年に54.63%のシェアを維持し、パウチが2031年までに6.43%のCAGRで拡大すると予測されています。
- 流通チャネル別では、ハイパーマーケットおよびスーパーマーケットが2025年に42.63%のシェアで市場をリードし、オンライン小売が2026年から2031年にかけて最も速いCAGR6.43%を記録すると予測されています。
- 地域別では、北米が2025年に38.12%のシェアで非腐敗性牛乳市場をリードし、アジア太平洋が2031までに6.30%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小売賞味期限の延長による在庫経済性の改善 | +1.0% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| コールドチェーンインフラへの依存度低下 | +0.9% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| UHT加工および無菌包装の技術進歩 | +0.8% | グローバル、北米、欧州、中国での早期利益 | 中期(2〜4年) |
| 冷蔵保管・輸送要件の低減 | +0.7% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| 長期食料品保管サイクルに対する家庭の嗜好の高まり | +0.6% | 北米および欧州 | 短期(2年以内) |
| 国境を越えた長距離牛乳流通を可能にする無菌加工 | +0.8% | グローバル貿易ルート、中東・アフリカおよび東南アジアに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小売賞味期限の延長による在庫経済性の改善
賞味期限の延長は、小売業者が期限前に製品を販売する時間を増やし、頻繁な補充の必要性を減らし、潜在的な製品ロスを最小化することで在庫経済性を改善します。2024年8月、米国農務省はUHT殺菌牛乳を常温保存可能で使用前に冷蔵不要な製品として分類しました動植物衛生検査局、 usbiotechnologyregulation.mrp.usda.gov">[1]。この延長された保管能力により、小売業者はより大きな在庫バッファーを維持し、在庫ローテーションを簡素化し、急速な販売圧力を軽減することができます。また、継続的な冷蔵保管なしに地理的に離れた市場への集中型倉庫保管と流通をサポートし、サプライヤーが異なる小売拠点にわたる在庫管理においてより大きな柔軟性を持てるようにします。長い販売期間は、短い賞味期限に関連する在庫ロスをさらに削減し、小売店全体での製品の入手可能性を向上させることができます。
コールドチェーンインフラへの依存度低下
コールドチェーンのギャップは、南アジア、サブサハラアフリカ、東南アジアにおける非腐敗性牛乳市場の需要を引き続き支えています。SIGのグジャラート州における無菌カートン工場は2025年に完全稼働し、インドの乳製品プロセッサーのリードタイムを短縮しました。常温フォーマットは、冷蔵ネットワークが限られた地域での商業的な乳製品流通をサポートします。また、継続的な冷蔵なしに長期保管と広範な流通を可能にし、冷蔵物流が依然としてコスト高または維持困難な未開拓市場に乳製品プロセッサーがリーチできるようにします。これらのフォーマットは、完全冷蔵流通システムへの投資なしに衛生的な包装要件を満たすのに役立ちます。その結果、非腐敗性牛乳市場は消費がコールドチェーン容量よりも速く成長している都市において引き続き重要性を持ちます。
UHT加工および無菌包装の技術進歩
加工技術は製品品質、運営コスト、およびカーボンパフォーマンスにおける重要な要因となっています。SPX FLOWは2025年10月にSteamRecycle搭載のAPV Infusion UHTを発売しました。このシステムは閉ループでスチームを回収するよう設計されています。2024年1月の米国特許記録および2025年の付与に関連するTetra Lavalの直接UHT加熱方法は、このトレンドをさらに反映しています直接UHT加熱によるUHT牛乳製品、 patentsgazette.uspto.go">[2]。これらの投資は、非腐敗性牛乳市場における競争を資本効率、官能性能、およびライフサイクル認証へとシフトさせています。より効率的な加工システムはまた、生産者がリソース消費を削減し、生産効率を改善するのに役立ちます。このトレンドは、製品品質と低い運営要件のバランスをとるUHT技術への投資を支援します。
長期食料品保管サイクルに対する家庭の嗜好の高まり
成熟経済の家庭は、買い物回数を減らし、より大きな食料品バスケットを好む傾向が続いています。常温保存の乳製品は、毎週の新鮮乳製品の補充を必要としないため、まとめ買いやサブスクリプションベースの小売をサポートします。常温製品はまた、オンライン配送時のラストマイル冷蔵の必要性をなくし、冷蔵乳製品と比較して小売業者の配送経済性を改善します。このフォーマットは消費者に買い物の間に牛乳の供給を維持する柔軟性を与えます。このような利便性は、現代のスーパーマーケットおよびeコマースチャネルを通じた常温保存牛乳の需要を支えます。このトレンドは、従来の店舗ベースの購入を超えた非腐敗性牛乳市場の追加的な成長経路を生み出します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新鮮牛乳との味覚・官能的差異の認識 | -0.5% | 北米、西欧、および都市部アジア太平洋 | 短期(2年以内) |
| 高い加工・無菌包装コスト | -0.4% | グローバル、価格に敏感な新興市場で最も深刻 | 中期(2〜4年) |
| 新鮮牛乳および特殊牛乳製品と比較したプレミアムポジショニングの限界 | -0.3% | 北米および西欧 | 中期(2〜4年) |
| 冷蔵新鮮牛乳に対する消費者の嗜好 | -0.4% | 北米、日本、オーストラリア、および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新鮮牛乳との味覚・官能的差異の認識
135〜150℃でのUHT加工は、メイラード褐変および乳糖分解反応を通じて風味を変化させる可能性があります。パルス電場、高圧加工、オーミック加熱、および超臨界二酸化炭素は、広範な商業展開にはまだコストが高い状況です。これらの制限により、生産者が加工コストを大幅に増加させることなく官能品質を改善することが困難になっています。また、UHT加工の賞味期限の利点を維持しながら、新鮮牛乳に近い官能特性を達成するコストを引き上げる可能性があります。その結果、標準的なUHT白色牛乳は2031年までに新鮮殺菌牛乳との官能的ギャップを完全に埋めることは難しいと考えられます。この問題は、日本、オーストラリア、および英国におけるプレミアム常温白色牛乳に最も関連しています。新鮮牛乳は、消費者が慣れ親しんだ官能プロファイルに対して対価を支払う意欲がある市場で優位性を維持できます。
高い加工・無菌包装コスト
無菌ラインはクリーンルーム建設、無菌性検証、および専門的なメンテナンスを必要とし、小規模な地域プロセッサーにとってより高い参入障壁を生み出します。アルミニウムバリア層はまた、カートンユーザーをコモディティおよびエネルギー価格の変動にさらします。アルミニウムフリーフォーマットは時間の経過ともに一部の材料リスクを軽減する可能性があります。しかし、広範な採用には非腐敗性牛乳市場全体でフィリングラインの調整、調達変更、および小売業者教育が必要となります。これらの要件は、常温牛乳生産を拡大しようとするメーカーの初期投資と運営の複雑さを増加させる可能性があります。その結果、十分な資本と確立された無菌加工能力を持つプロセッサーが技術アップグレードの大部分を占める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
UHT牛乳が数量を牽引し、コンデンスミルクがアプリケーション主導の需要を支えるUHT牛乳は2025年の非腐敗性牛乳市場規模の57.78%を占め、カテゴリーの数量の柱となっています。小売、フードサービス、および機関チャネルはUHT牛乳を広く使用しています。その長い賞味期限は、冷蔵がコスト高または限られている地域での流通をサポートします。コンデンスミルクは最も成長の速い製品タイプとなる見込みで、2026年から2031年にかけてCAGR6.83%を記録すると予測されています。東南アジアのカフェ文化とバブルティーフォーマットは、甘いコンデンスミルクをコア原料として使用しています。インドおよびガルフの菓子メーカーも高付加価値のデザート製品に使用しています。これらのアプリケーションが拡大するにつれ、カテゴリーは従来のコモディティの役割を超えて発展しています。
エバミルクはベーキング、料理、および機関フードサービスにおいて引き続き重要です。その濃縮されたタンパク質含有量と2〜3年の常温賞味期限は、輸出調達および人道支援サプライチェーンをサポートします。缶は耐圧性と長期保管を必要とする購買者に特に適しています。UHT牛乳は機能的なポジショニングをサポートするため、小売数量の中心であり続けます。フレーバー付きおよびオーガニック常温牛乳は成熟した小売市場で支持を得ています。これらの市場では、プライベートラベルの強化オプションがブランドのコモディティUHT牛乳に取って代わる可能性があります。その結果、製品の差別化が非腐敗性牛乳産業においてより重要になっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
牛乳が規模を維持し、水牛乳が南アジアで重要性を増す牛乳は2025年の非腐敗性牛乳市場規模の67.95%を占めました。確立された集乳インフラと高い平均乳量がそのリーディングポジションを支えています。牛乳はまた、輸出市場全体での規制上の親しみやすさから恩恵を受けています。ヤギ乳およびその他の動物由来の乳は、より小さな特殊・健康志向の乳製品カテゴリーに対応しています。これらの製品はプレミアム価格を実現できますが、数量シェアは限られています。水牛乳は最も成長の速い原料であり、2031年までに7.35%のCAGRが予測されています。
水牛乳は平均脂肪含有量が7〜8%であるため、コンデンスおよびエバ製品に適しています。牛乳は通常3.5〜4%の脂肪を含み、濃縮フォーマットに対して異なる原料プロファイルを生み出します。この違いにより水牛乳はアプリケーション主導の製品カテゴリーにおいてより強い役割を果たします。ウッタル・プラデーシュ州、ラジャスタン州、ハリヤーナー州での群れの成長はさらなる供給拡大を支えます。この増加は南アジアおよび東南アジアの加工エコシステムを強化します。原料の選択は、地域の牛乳供給量、脂肪要件、および地域の消費者嗜好と密接に関連し続けるでしょう。
包装別:
無菌カートンが標準を設定し、パウチが参入コストを低下させるテトラパックおよび無菌カートンは2025年の非腐敗性牛乳市場規模の54.63%を占めました。これらのフォーマットは酸素および光バリアを提供し、高速無菌充填ラインをサポートします。その積み重ね可能性は倉庫保管と輸送効率を改善します。利用可能なフォーマットは200mlの個人用パックから2リットルの家庭用ユニットまで多岐にわたり、フードサービスと小売チャネルの両方にわたる需要をサポートします。缶は耐久性のある2〜3年保管に対する輸出、軍事、および人道支援購買者の要件を満たすため、コンデンスおよびエバミルクにとって引き続き重要です。包装の選択は非腐敗性牛乳市場においてコスト管理、製品保護、および流通設計の中心であり続けます。
プラスチックボトルは常温飲用牛乳をサポートしますが、欧州のリサイクル含有量およびリサイクル可能性要件からの圧力が増しています。これらの規制は紙ベースのカートンフォーマットへの投資をより多く向けています。Tetra Pakは2026年4月にイタリアで1リットルの無菌カートンにおける白色牛乳用初の紙ベースバリアを商業的に導入しました。パウチは最も成長の速いフォーマットであり、2031年までに6.43%のCAGRが予測されています。その低い単位コストはサブサハラアフリカ、南アジア、および農村部東南アジアでの採用を支援できます。ガラスおよびリサイクル可能なモノマテリアルフォーマットはニッチですが、オーガニックおよび特殊製品において注目を集めています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
ハイパーマーケットが規模を維持し、オンライン小売がアクセスを拡大ハイパーマーケットおよびスーパーマーケットは2025年のカテゴリー総価値の42.63%を占めました。その幅広い製品ラインナップは数量販売とプライベートラベル開発をサポートします。常温フォーマットは開封前に冷蔵棚スペースを必要としないため、在庫管理が容易です。コンビニエンスストアおよび食料品店は、密集した都市部でのトップアップ購入をサポートします。機関調達、軍の売店、および人道支援サプライチェーンも安定した数量を生み出します。これらの購買者はしばしば缶入りコンデンスおよびエバ製品に依存しています。このチャネルミックスにより、非腐敗性牛乳市場は幅広い需要環境にアクセスできます。
オンライン小売は最も成長の速いチャネルであり、2031年までに6.43%のCAGRが予測されています。常温牛乳はラストマイル冷蔵の複雑さを回避し、配送制約を軽減できます。この点により、常温保存フォーマットはeコマースの食料品バスケットに適しています。クイックコマースプラットフォームは新興経済圏のティア2およびティア3都市へのリーチを拡大しています。この拡大により、主要都市圏を超えた家庭への常温乳製品の入手可能性が向上します。オンラインアクセスは、日常的な家庭購入において引き続き重要な店舗を補完するものであり、代替するものではありません。非腐敗性牛乳産業の流通戦略は、物理的な品揃えの深さと迅速なローカルフルフィルメントの両方を考慮する必要があります。
地域分析
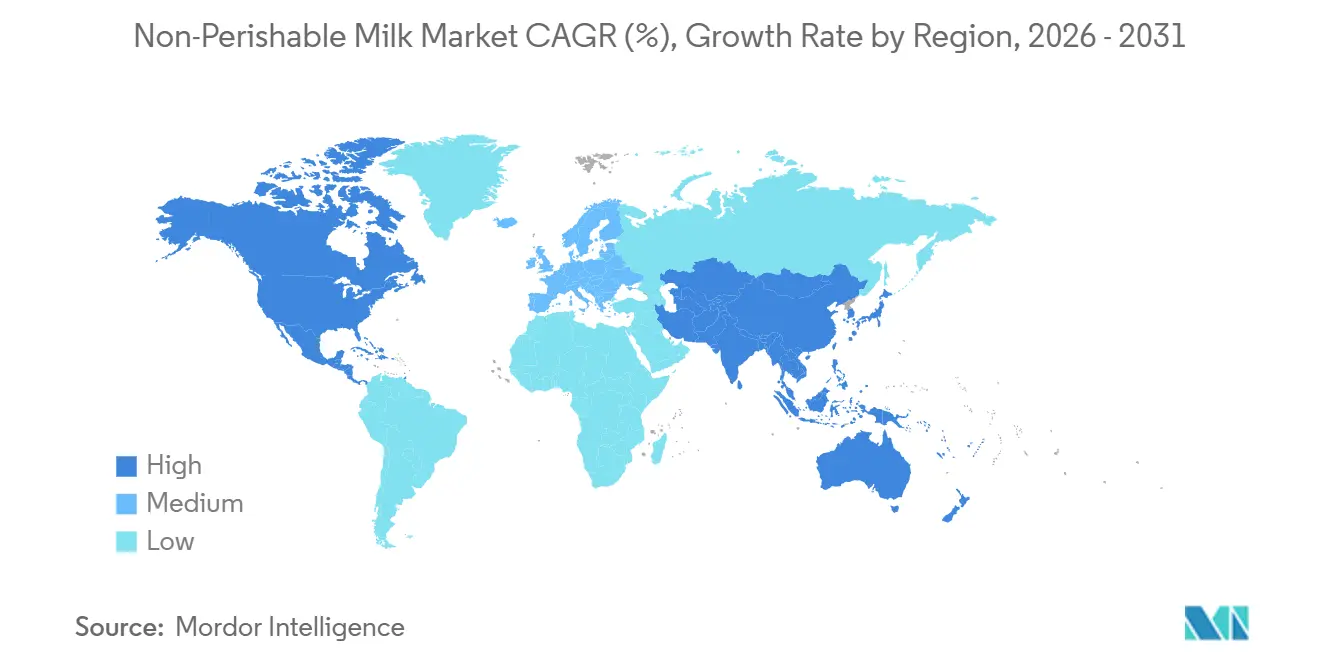
北米非腐敗性ミルク市場
北米は2025年の非腐敗性ミルク市場シェアの38.12%を占めた。高度な小売システム、機関需要、および強化型・乳糖不耐症対応・オーガニックUHT製品の入手可能性がこの地位を支えている。米国が地域内の数量をリードしている。メキシコとカナダは、非公式小売、コンビニエンスストア、および価値志向のアンビエント乳製品を通じて需要に貢献している。包括的なコールドチェーンはUHTミルクへの需要を排除していない。むしろ、ブランドがUHTミルクを全体的な乳製品の棚スペースを拡大できるパントリーバックアップとして位置づけることを可能にしている。
欧州非腐敗性ミルク市場
欧州は非腐敗性ミルクの第2位の地域市場である。UHTミルクは地域の大部分において主流の食料品製品となっている。ドイツ、イタリア、スペイン、オランダもアンビエントミルクの強い小売利用を報告している。ポーランドとベルギーは、消費者が価値志向の製品を求める中で、より速い成長を記録した。ArlaのLockerbie プロジェクトは、英国における大規模UHT設備への継続的な投資を示している。包装要件もリサイクル可能および紙ベースのシステムへの投資に影響を与えている。欧州は、確立された消費と技術投資を組み合わせているため、非腐敗性ミルク市場において引き続き重要である。
アジア太平洋・中東アフリカ非腐敗性ミルク市場
アジア太平洋地域は、6.30%のCAGRにより2031年まで最も成長の速い地域市場である。インド、インドネシア、ベトナム、タイでは、コールドチェーン能力よりも都市化が速いペースで進んでいる。中国は地域内で最大のアンビエント乳製品消費量を有し、低層都市への流通を拡大している。東南アジアのカフェおよびバブルティーの消費は、コンデンスミルクおよびエバポレーテッドミルクへの需要を支えている。中東およびアフリカの需要は二つの経路をたどる。湾岸諸国の消費者は日常の紅茶やコーヒーの調製にアンビエント乳製品を使用し、アフリカの消費者はコールドチェーンが依然として限られている地域でそれを使用している。
競合環境
市場集中度
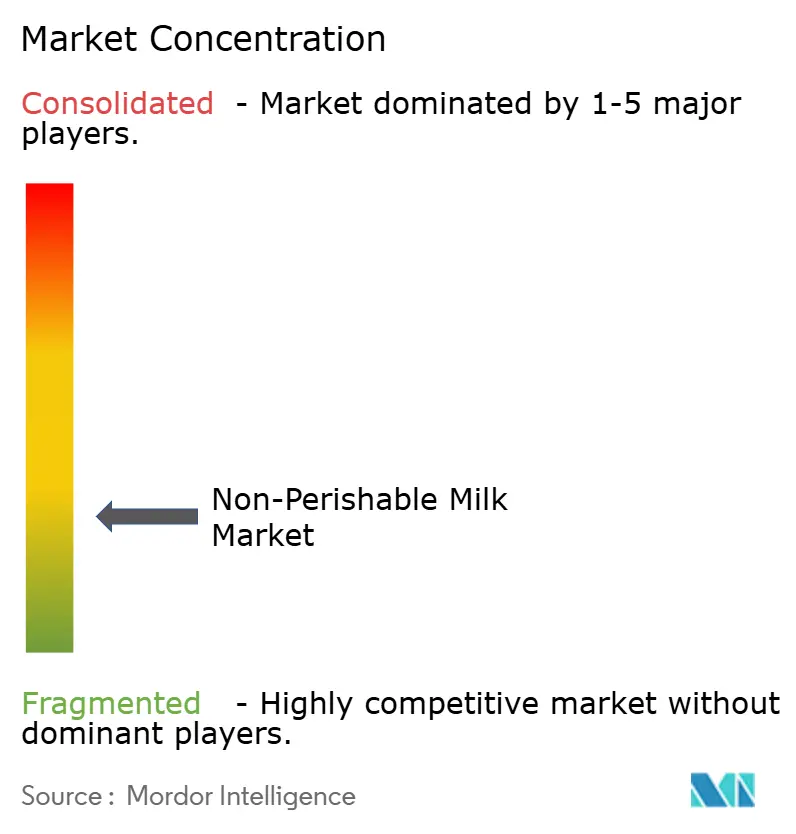
非腐敗性牛乳市場は中程度に分散した状態が続いています。Lactalis Group、Nestlé、Arla Foods、FrieslandCampina、Danoneは重要なポジションを持っていますが、カテゴリーを集合的に支配しているわけではありません。地域の協同組合とプライベートラベルメーカーは引き続き自国市場で重要な役割を果たしています。2025年11月向けに引用された米国農務省の予測によると、インドの液体牛乳生産量は2025/26年に2億1,650万メトリックトンに達し、世界生産量の約32%を占めています生産-液体牛乳、 fas.usda.gov">[3]。欧州の協同組合は集乳とUHT加工を管理しているため影響力を維持しています。企業はArlaのLockerbie への1億770万ユーロの投資提案に反映されているように、より大規模で効率的な施設に資産を集中させています。
FrieslandCampinaの2026年1月完了を参照したMilcobelとの合併提案は、欧州の集乳ネットワークを拡大し、ベルギーとフランスの酪農家を追加しました。同社は牛乳、プレミアムタンパク質原料、およびアジアを優先分野として特定しています。Saputoの2026年2月に参照されたアルゼンチン乳製品部門の80%株式をGrupo Gloriaに売却する合意は、継続的なポートフォリオ管理を浮き彫りにしています。これらの行動は、プレイヤーがポートフォリオと製造能力の両方を管理していることを示しています。戦略的選択は地域の供給ポジションと高付加価値乳製品フォーマットへの対応の必要性によって異なります。
機能性、乳糖フリー、および高タンパク質UHT製品は非腐敗性牛乳市場における製品開発の機会を生み出します。これらのバリアントは欧州市場で25〜40%の小売プレミアムを実現できますが、アジア太平洋および中東・アフリカではまだ発展途上です。小規模プロセッサーはモジュール式無菌充填設備から恩恵を受ける可能性があり、これにより最小規模要件が低下します。クイックコマースプラットフォームはまた、南アジアおよび東南アジアにおける常温乳製品の配送障壁を軽減できます。持続可能性要件とエネルギーコストは、企業が古い間接UHTシステムを置き換えることを促しています。したがって、非腐敗性牛乳市場はグローバルな規模と協同組合、プライベートラベル、および地域プロセッサーの強い地域的役割を組み合わせています。
非腐敗性牛乳産業リーダー
-
Lactalis Group
-
Nestlé S.A.
-
Danone S.A.
-
Hochwald Foods GmbH
-
Royal FrieslandCampina N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
非腐敗性ミルク市場 このレポートでカバーされる企業
- Lactalis Group
- Nestlé S.A.
- Danone S.A.
- Hochwald Foods GmbH
- Royal FrieslandCampina N.V.
- Gujarat Co-operative Milk Marketing Federation Ltd. (AMUL)
- Saputo Inc.
- Almarai Company
- Parmalat S.p.A.
- Arla Foods amba
- DANA Dairy
- Parag Milk Food
- MÜLLER
- DMK Group
- Agropur
- Mother Dairy
- Al Ain Farms
- Lactasoy Co., Ltd.
- Savencia SA
- Meiji Group
最近の産業開発事情 非腐敗性ミルク市場
- 2026年8月:DanoneとArcorはアルゼンチンにおける乳製品合弁事業の設立を完了し、Danone Argentina SA、Mastellone Hermanos SA、La Serenísima、および共有物流子会社を統合しました。このパートナーシップDanoneのグローバルブランドポートフォリオとMastelloneの100年以上にわたるアルゼンチン乳製品の歴史を活用し、同国の乳製品カテゴリー全体でイノベーション能力と商業的リーチを拡大します。
- 2026年4月:Tetra Pakはイタリアで1リットルの無菌カートンにおける白色牛乳用初の紙ベースバリアを商業的に導入しました。このイノベーションはプラスチック含有量を削減しながら完全な常温賞味期限性能を維持し、カートンのリサイクル可能性をEU包装・包装廃棄物規制の義務に合わせます。
- 2026年1月:FrieslandCampinaはベルギーの乳製品協同組合Milcobelとの合併を完了し、Wisconsin Whey Proteinの買収を完了しました。これにより、ベルギーとフランスで1,250人の新規組合員酪農家が加わり、1ヶ月で北米のタンパク質原料プレゼンスが強化されました。
グローバル非腐敗性牛乳市場レポートの範囲
非腐敗性牛乳とは、UHT処理や無菌包装などの技術を使用して加工・包装された牛乳を指し、冷蔵なしに室温で長期間安全かつ安定した状態を保つことができます。非腐敗性牛乳市場は製品タイプ、原料、包装、流通チャネル、および地域によってセグメント化されています。製品タイプ別では、市場はUHT牛乳、エバミルク、コンデンスミルク、その他にセグメント化されています。原料別では、市場は牛乳、水牛乳、ヤギ乳、その他の動物乳にセグメント化されています。包装別では、市場はテトラパック/無菌カートン、缶、プラスチックボトル、パウチ、その他にセグメント化されています。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、コンビニエンス/食料品店、オンライン小売、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。各セグメントについて、市場規模と予測は金額ベース(ビリオン 米ドル)で行われています。
セグメンテーション概要
| UHT牛乳 |
| エバミルク |
| コンデンスミルク |
| その他 |
| 牛乳 |
| 水牛乳 |
| ヤギ乳 |
| その他の動物乳 |
| テトラパック/無菌カートン |
| 缶 |
| プラスチックボトル |
| パウチ |
| その他 |
| ハイパーマーケットおよびスーパーマーケット |
| コンビニエンス/食料品店 |
| オンライン小売 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | UHT牛乳 | |
| エバミルク | ||
| コンデンスミルク | ||
| その他 | ||
| 原料別 | 牛乳 | |
| 水牛乳 | ||
| ヤギ乳 | ||
| その他の動物乳 | ||
| 包装別 | テトラパック/無菌カートン | |
| 缶 | ||
| プラスチックボトル | ||
| パウチ | ||
| その他 | ||
| 流通チャネル別 | ハイパーマーケットおよびスーパーマーケット | |
| コンビニエンス/食料品店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
非腐敗性牛乳市場の規模はどのくらいですか?
非腐敗性牛乳市場は2025年に172.68 ビリオン 米ドルと評価され、2026年から2031年にかけてCAGR4.71%で成長し、2031年までに226.01 ビリオン 米ドルに達すると予測されています。
2025年の非腐敗性牛乳市場で最大のシェアを持つ製品タイプはどれですか?
UHT(超高温殺菌)牛乳が主要な製品タイプであり、2025年の市場の57.78%を占めました。
2025年の市場で支配的な牛乳原料はどれですか?
牛乳が支配的な原料セグメントであり、2025年の市場シェアの67.95%を占めました。
2025年に最大の市場シェアを占めた包装フォーマットはどれですか?
テトラパック/無菌カートンが2025年に54.63%の市場シェアで包装セグメントをリードしました。
2025年に最も高い収益を生み出した流通チャネルはどれですか?
ハイパーマーケットおよびスーパーマーケットが販売を支配し、2025年の市場の42.63%を占めました。
2025年の非腐敗性牛乳市場で最大のシェアを持つ地域はどこですか?
北米が2025年に38.12%のシェアで市場をリードしました。