
Tamaño y participación del mercado de leche no perecedera
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
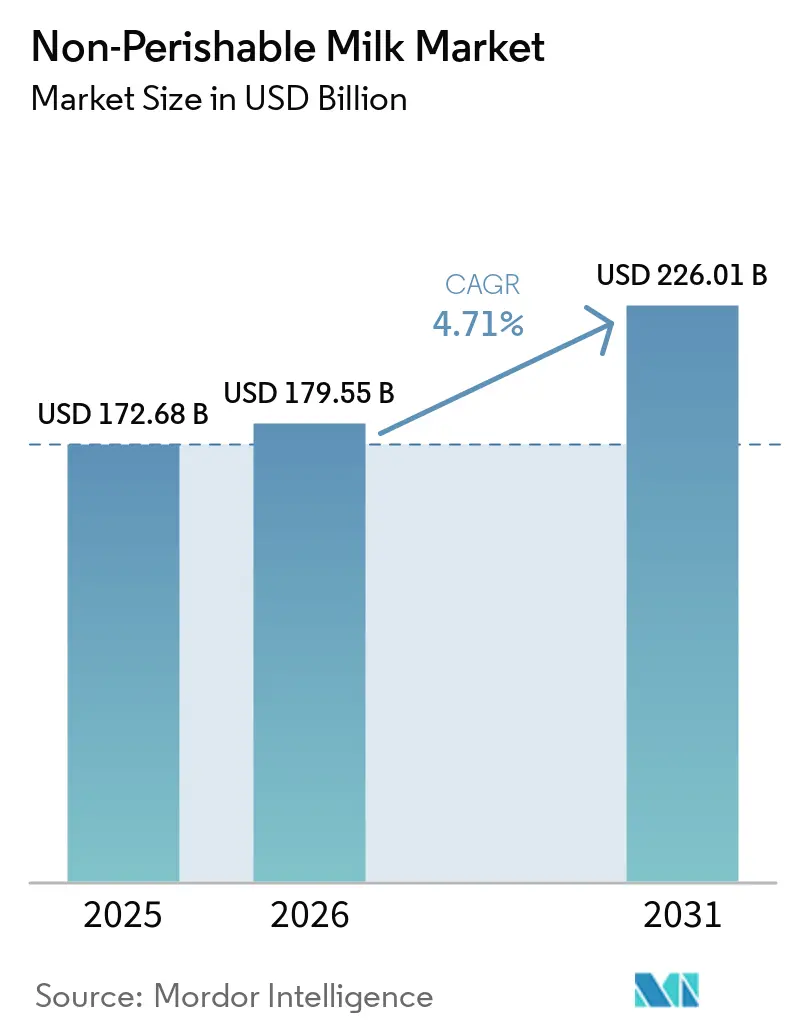
| Tamaño del Mercado (2026) | 179.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 226.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de leche no perecedera por Mordor Intelligence
El tamaño del mercado de leche no perecedera fue valorado en 172,68 mil millones de USD en 2025, alcanzando los 179,55 mil millones de USD en 2026, y se prevé que llegue a los 226,01 mil millones de USD en 2031 a una CAGR del 4,71% durante 2026-2031. El mercado de leche no perecedera atiende a compradores minoristas, de servicios de alimentación e institucionales, donde el almacenamiento a temperatura ambiente ayuda a cubrir las deficiencias en la distribución refrigerada. Una vida útil más larga puede reducir las pérdidas de productos, los requisitos de reposición a nivel de tienda y los costos de capacidad de exhibición refrigerada. Las mejoras en el procesamiento y el envasado están haciendo que el mercado de leche no perecedera sea más relevante para la eficiencia operativa, la calidad del producto y la sostenibilidad del envase. Estos factores crean oportunidades para que los procesadores atiendan rutas comerciales transfronterizas entre productores con excedente lácteo y mercados dependientes de las importaciones. Sin embargo, el mercado de leche no perecedera continúa enfrentando presión por los costos de insumos de envase y los consumidores que prefieren el sabor de la leche fresca refrigerada.
Conclusiones clave del informe
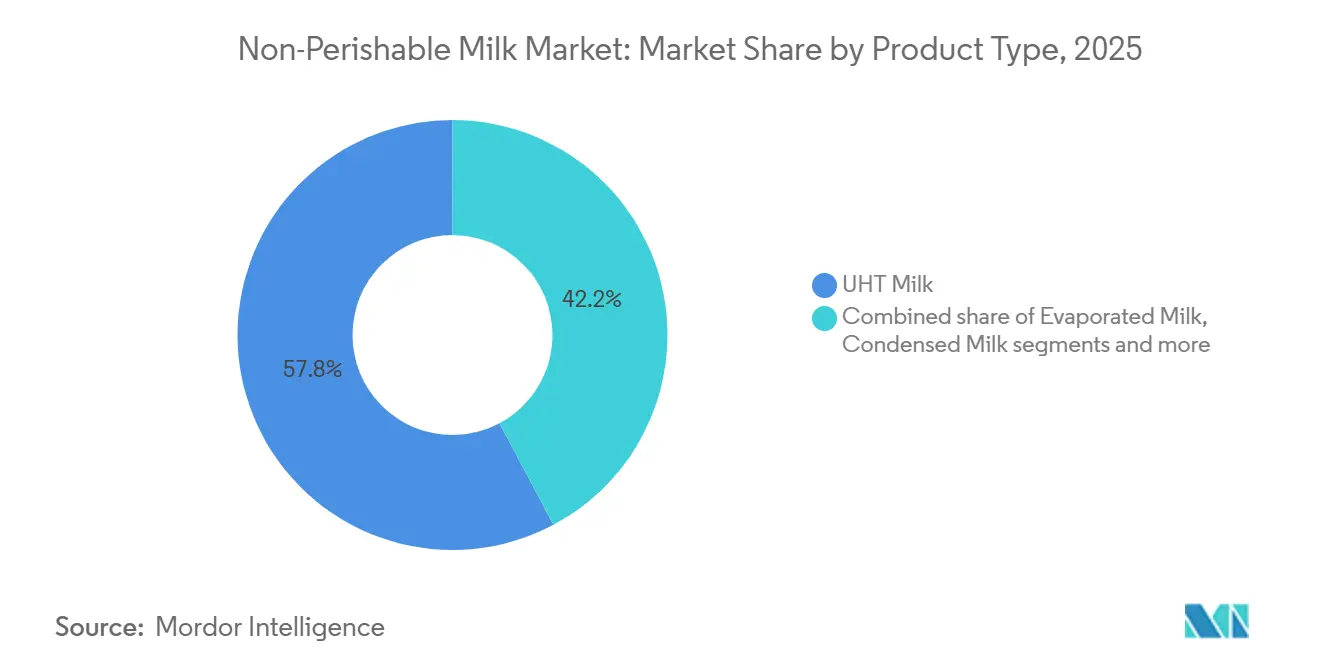
- Por tipo de producto, la leche UHT lideró el mercado de leche no perecedera con una participación del 57,78% en 2025, mientras que se prevé que la leche condensada registre la CAGR más rápida del 6,83% durante 2026-2031.
- Por fuente, la leche de vaca mantuvo una participación del 67,95% en 2025, mientras que se prevé que la leche de búfala se expanda a una CAGR del 7,35% hasta 2031.
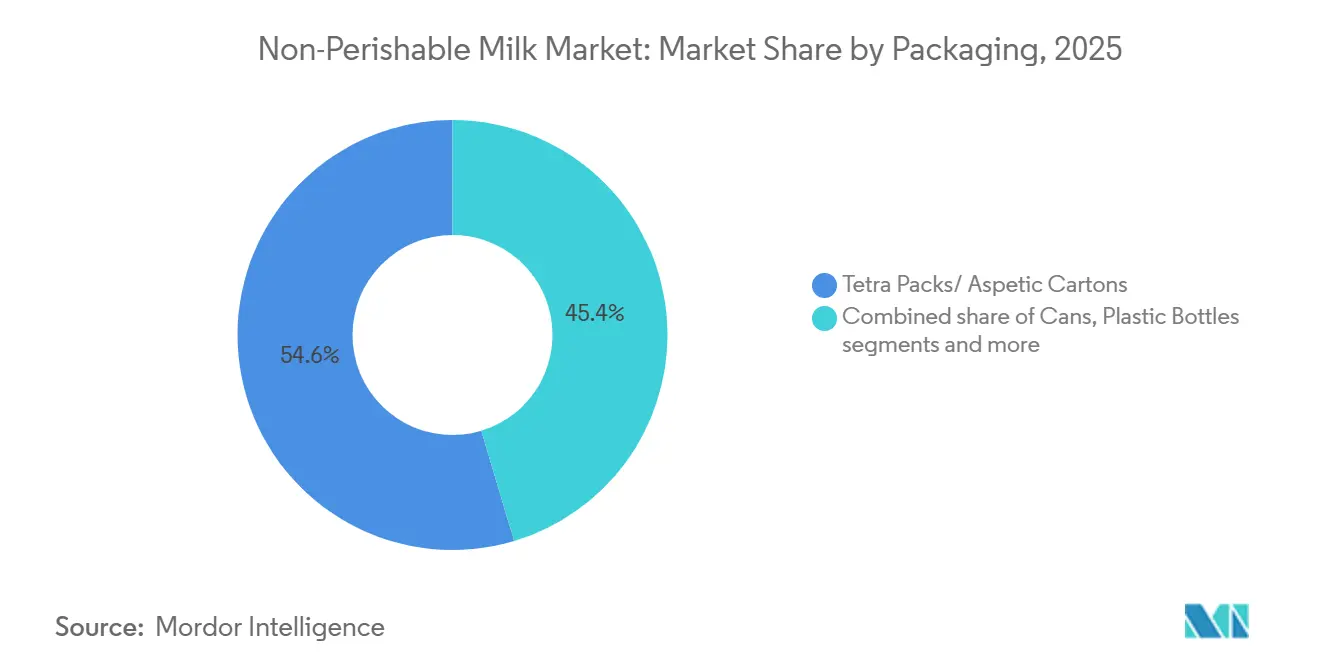
- Por envase, los tetrapacks/latas asépticas mantuvieron una participación del 54,63% en 2025, mientras que se prevé que las bolsas se expandan a una CAGR del 6,43% hasta 2031.
- Por canal de distribución, los hipermercados y supermercados lideraron el mercado con una participación del 42,63% en 2025, mientras que se prevé que el comercio minorista en línea registre la CAGR más rápida del 6,43% durante 2026-2031.
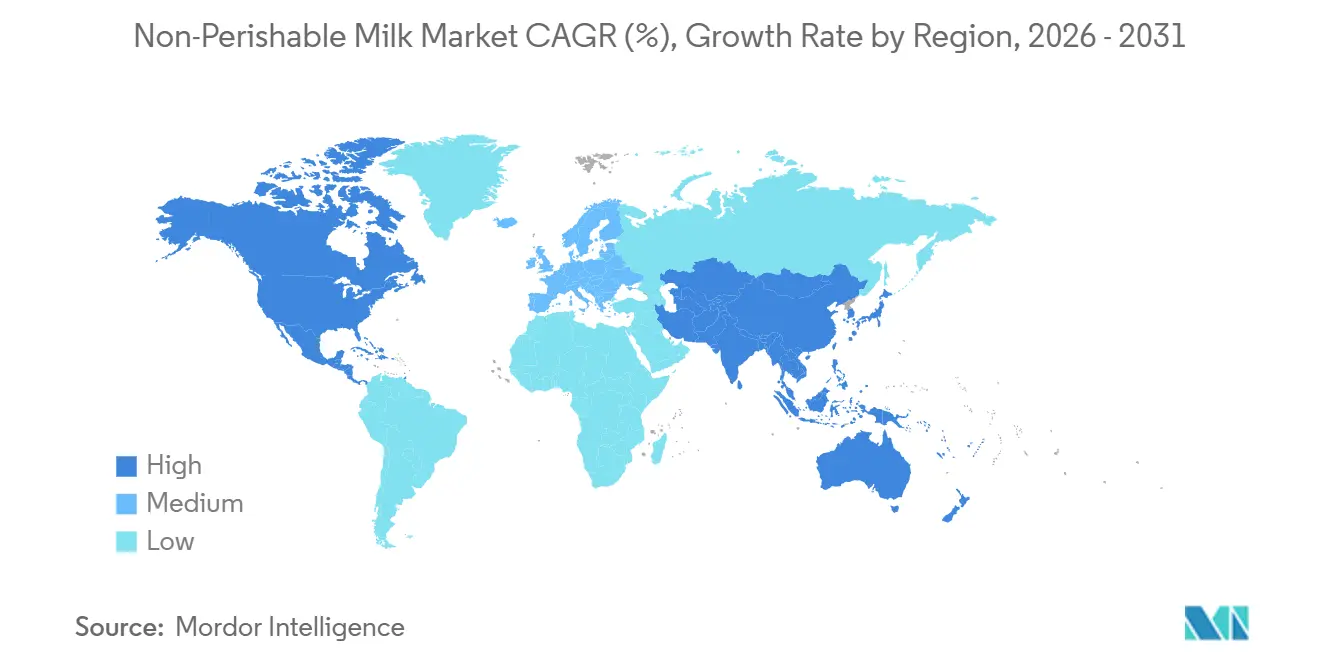
- Por geografía, América del Norte lideró el mercado de leche no perecedera en 2025 con una participación del 38,12%, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 6,30% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de leche no perecedera
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor vida útil en el comercio minorista que mejora la economía del inventario | +1.0% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Menor dependencia de la infraestructura de cadena de frío | +0.9% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Avances en el procesamiento UHT y el envasado aséptico | +0.8% | Global, con ganancias tempranas en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Menores requisitos de almacenamiento y transporte refrigerado | +0.7% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Creciente preferencia de los hogares por ciclos de almacenamiento de comestibles más prolongados | +0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Procesamiento aséptico que permite la distribución de leche transfronteriza y de larga distancia | +0.8% | Rutas comerciales globales, concentradas en Oriente Medio y África y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor vida útil en el comercio minorista que mejora la economía del inventario
Una mayor vida útil mejora la economía del inventario al dar a los minoristas más tiempo para vender los productos antes de su vencimiento, reduciendo la necesidad de reposición frecuente y minimizando las posibles pérdidas de productos. En agosto de 2024, el Departamento de Agricultura de los Estados Unidos clasificó la leche pasteurizada UHT como estable en estante y apta para su almacenamiento sin refrigeración antes de su uso[1]Fuente: Departamento de Agricultura de los Estados Unidos, Servicio de Inspección de Sanidad Animal y Vegetal,
usbiotechnologyregulation.mrp.usda.gov. Esta capacidad de almacenamiento extendida permite a los minoristas mantener mayores reservas de inventario, simplificar la rotación de existencias y reducir la presión de venta rápida. También favorece el almacenamiento centralizado y la distribución a mercados geográficamente distantes sin almacenamiento refrigerado continuo, lo que otorga a los proveedores mayor flexibilidad para gestionar el inventario en diferentes puntos de venta minorista. La ventana de venta más amplia puede reducir aún más las pérdidas de inventario asociadas con una vida útil corta y mejorar la disponibilidad del producto en los puntos de venta minorista.
Menor dependencia de la infraestructura de cadena de frío
Las deficiencias en la cadena de frío continúan apoyando la demanda en el mercado de leche no perecedera en el sur de Asia, el África subsahariana y el Sudeste Asiático. La planta de envases asépticos de SIG en Gujarat entró en pleno funcionamiento en 2025, reduciendo los plazos de entrega para los procesadores lácteos indios. Los formatos a temperatura ambiente apoyan la distribución comercial de productos lácteos en regiones con redes refrigeradas limitadas. También permiten un almacenamiento más prolongado y una distribución más amplia sin refrigeración continua, lo que permite a los procesadores lácteos llegar a mercados desatendidos donde la logística refrigerada sigue siendo costosa o difícil de mantener. Estos formatos ayudan a los procesadores a cumplir con los requisitos de envasado higiénico sin invertir en sistemas de distribución totalmente refrigerados. Como resultado, el mercado de leche no perecedera sigue siendo relevante en ciudades donde el consumo crece más rápido que la capacidad de la cadena de frío.
Avances en el procesamiento UHT y el envasado aséptico
La tecnología de procesamiento se está convirtiendo en un factor clave en la calidad del producto, los costos operativos y el desempeño en materia de carbono. SPX FLOW lanzó el sistema APV Infusion UHT con SteamRecycle en octubre de 2025. El sistema está diseñado para recuperar el vapor en un circuito cerrado. El método de calentamiento UHT directo de Tetra Laval, vinculado a un registro de patente de los Estados Unidos de enero de 2024 y una concesión de 2025, refleja aún más esta tendencia[2]Fuente: Tetra Laval Holdings, Producto de leche UHT mediante calentamiento UHT directo,
patentsgazette.uspto.go. Estas inversiones están desplazando la competencia en el mercado de leche no perecedera hacia la eficiencia del capital, el desempeño sensorial y las credenciales de ciclo de vida. Los sistemas de procesamiento más eficientes también pueden ayudar a los productores a reducir el consumo de recursos y mejorar la eficiencia de la producción. Esta tendencia apoya la inversión en tecnologías UHT que equilibran la calidad del producto con menores requisitos operativos.
Creciente preferencia de los hogares por ciclos de almacenamiento de comestibles más prolongados
Los hogares en economías maduras continúan prefiriendo menos viajes de compras y cestas de comestibles más grandes. Los productos lácteos estables en estante apoyan las compras a granel y el comercio minorista basado en suscripciones porque no requieren reposición semanal de lácteos frescos. Los productos a temperatura ambiente también eliminan la necesidad de refrigeración en la última milla durante la entrega en línea, mejorando la economía de entrega para los minoristas en comparación con los lácteos refrigerados. Este formato otorga a los consumidores mayor flexibilidad para mantener el suministro de leche entre viajes de compras. Dicha conveniencia apoya la demanda de leche estable en estante a través de supermercados modernos y canales de comercio electrónico. Esta tendencia crea una vía de crecimiento adicional para el mercado de leche no perecedera más allá de las compras tradicionales en tiendas físicas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Diferencias percibidas en sabor y características sensoriales respecto a la leche fresca | -0.5% | América del Norte, Europa Occidental y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Altos costos de procesamiento y envasado aséptico | -0.4% | Global, más agudo en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Posicionamiento premium limitado en comparación con productos lácteos frescos y especiales | -0.3% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Preferencia del consumidor por leche fresca refrigerada | -0.4% | América del Norte, Japón, Australia y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Diferencias percibidas en sabor y características sensoriales respecto a la leche fresca
El procesamiento UHT a 135-150 °C puede alterar el sabor mediante reacciones de pardeamiento de Maillard y degradación de la lactosa. Los campos eléctricos pulsados, el procesamiento a alta presión, el calentamiento óhmico y el dióxido de carbono supercrítico siguen siendo costosos para una implementación comercial amplia. Estas limitaciones dificultan que los productores mejoren la calidad sensorial sin aumentar significativamente los costos de procesamiento. También pueden elevar el costo de lograr características sensoriales similares a las de la leche fresca mientras se preservan las ventajas de vida útil del procesamiento UHT. Como resultado, la leche blanca UHT estándar es poco probable que cierre completamente la brecha sensorial con la leche pasteurizada fresca hasta 2031. Este problema es más relevante para la leche blanca a temperatura ambiente de gama alta en Japón, Australia y el Reino Unido. La leche fresca puede mantener una ventaja en mercados donde los compradores están dispuestos a pagar por un perfil sensorial familiar.
Altos costos de procesamiento y envasado aséptico
Las líneas asépticas requieren construcción de sala limpia, validación de esterilidad y mantenimiento especializado, lo que crea barreras de entrada más altas para los procesadores regionales más pequeños. Las capas de barrera de aluminio también exponen a los usuarios de envases de cartón a la volatilidad de los precios de las materias primas y la energía. Los formatos sin aluminio pueden reducir parte de la exposición a los materiales con el tiempo. Sin embargo, la adopción generalizada requerirá ajustes en las líneas de llenado, cambios en la adquisición y educación de los minoristas en todo el mercado de leche no perecedera. Estos requisitos pueden aumentar la inversión inicial y la complejidad operativa para los fabricantes que buscan escalar la producción de leche a temperatura ambiente. Como resultado, los procesadores con capital suficiente y capacidades de procesamiento aséptico establecidas pueden representar la mayor parte de las actualizaciones tecnológicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: la leche UHT ancla el volumen y la leche condensada apoya la demanda orientada a aplicaciones
La leche UHT representó el 57,78% del tamaño del mercado de leche no perecedera en 2025, convirtiéndola en el ancla de volumen de la categoría. Los canales minoristas, de servicios de alimentación e institucionales utilizan ampliamente la leche UHT. Su larga vida útil apoya la distribución en áreas donde la refrigeración es costosa o limitada. Se proyecta que la leche condensada sea el tipo de producto de más rápido crecimiento, registrando una CAGR del 6,83% de 2026 a 2031. La cultura del café y los formatos de té de burbujas en el Sudeste Asiático dependen de la leche condensada azucarada como ingrediente principal. Los productores de confitería en India y el Golfo también la utilizan en productos de postre de mayor valor. A medida que estas aplicaciones se expanden, la categoría está superando su papel tradicional de producto básico.
La leche evaporada sigue siendo relevante en la panadería, la cocina y los servicios de alimentación institucionales. Su contenido concentrado de proteínas y su vida útil a temperatura ambiente de dos a tres años apoyan la adquisición para exportación y las cadenas de suministro humanitarias. Las latas son particularmente adecuadas para los compradores que requieren resistencia a la presión y almacenamiento prolongado. La leche UHT sigue siendo central para el volumen minorista porque apoya el posicionamiento funcional. La leche a temperatura ambiente con sabores y orgánica está ganando terreno en los mercados minoristas maduros. En estos mercados, las opciones de marca propia fortificadas pueden reemplazar a la leche UHT básica de marca. Como resultado, la diferenciación de productos se está volviendo más importante dentro de la industria de leche no perecedera.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por fuente: la leche de vaca mantiene su escala y la leche de búfala gana relevancia en el sur de Asia
La leche de vaca representó el 67,95% del tamaño del mercado de leche no perecedera en 2025. La infraestructura establecida de cuencas lecheras y los rendimientos promedio más altos apoyan su posición de liderazgo. La leche de vaca también se beneficia de la familiaridad regulatoria en los mercados de exportación. La leche de cabra y la leche de otros animales atienden categorías lácteas especiales y orientadas a la salud más pequeñas. Estos productos pueden alcanzar precios premium, pero representan una participación de volumen limitada. La leche de búfala es la fuente de más rápido crecimiento, con una CAGR proyectada del 7,35% hasta 2031.
La leche de búfala es adecuada para los productos condensados y evaporados debido a su contenido promedio de grasa del 7-8%. La leche de vaca típicamente contiene entre 3,5 y 4% de grasa, lo que crea un perfil de insumo diferente para los formatos concentrados. Esta diferencia otorga a la leche de búfala un papel más sólido en las categorías de productos orientadas a aplicaciones. El crecimiento del hato en Uttar Pradesh, Rajasthan y Haryana apoya una mayor expansión de la oferta. Este aumento fortalece los ecosistemas de procesamiento en el sur de Asia y el Sudeste Asiático. Las elecciones de fuente seguirán estrechamente vinculadas a la disponibilidad regional de leche, los requisitos de grasa y las preferencias locales de los consumidores.
Por envase: los envases asépticos establecen el estándar y las bolsas reducen los costos de entrada
Los tetrapacks y los envases asépticos representaron el 54,63% del tamaño del mercado de leche no perecedera en 2025. Estos formatos proporcionan barreras contra el oxígeno y la luz y admiten líneas de llenado aséptico de alta velocidad. Su capacidad de apilamiento mejora la eficiencia del almacenamiento y el transporte. Los formatos disponibles van desde envases individuales de 200 ml hasta unidades domésticas de 2 litros, lo que apoya la demanda tanto en los canales de servicios de alimentación como en los minoristas. Las latas siguen siendo importantes para la leche condensada y evaporada, ya que cumplen con los requisitos de los compradores de exportación, militares y humanitarios para un almacenamiento duradero de 2 a 3 años. La selección del envase sigue siendo central para la gestión de costos, la protección del producto y el diseño de distribución en el mercado de leche no perecedera.
Las botellas de plástico apoyan la leche de consumo a temperatura ambiente, pero enfrentan una presión creciente derivada de los requisitos europeos de contenido reciclado y reciclabilidad. Estas regulaciones están dirigiendo más inversión hacia los formatos de envases de cartón a base de papel. Tetra Pak introdujo comercialmente su primera barrera a base de papel para leche blanca en un envase aséptico de 1 litro en Italia en abril de 2026. Las bolsas son el formato de más rápido crecimiento, con una CAGR prevista del 6,43% hasta 2031. Su menor costo unitario puede apoyar la adopción en el África subsahariana, el sur de Asia y el Sudeste Asiático rural. Los formatos de vidrio y de material único reciclable siguen siendo de nicho, pero están ganando atención en productos orgánicos y especiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por canal de distribución: los hipermercados mantienen su escala y el comercio minorista en línea amplía el acceso
Los hipermercados y supermercados representaron el 42,63% del valor total de la categoría en 2025. Sus amplias gamas de productos apoyan las ventas por volumen y el desarrollo de marcas propias. Los formatos a temperatura ambiente son fáciles de almacenar porque no requieren espacio en estantes refrigerados antes de su apertura. Las tiendas de conveniencia y de comestibles apoyan las compras de reposición en áreas urbanas densas. La adquisición institucional, los economatos militares y las cadenas de suministro humanitarias también generan un volumen estable. Estos compradores suelen depender de productos condensados y evaporados en lata. Esta combinación de canales otorga al mercado de leche no perecedera acceso a una amplia gama de entornos de demanda.
El comercio minorista en línea es el canal de más rápido crecimiento, con una CAGR prevista del 6,43% hasta 2031. La leche a temperatura ambiente evita la complejidad de la refrigeración en la última milla y puede reducir las restricciones de entrega. Esta ventaja hace que los formatos estables en estante sean muy adecuados para las cestas de compras de comercio electrónico. Las plataformas de comercio rápido están ampliando su alcance a las ciudades de nivel 2 y nivel 3 en las economías emergentes. Esta expansión puede mejorar la disponibilidad de productos lácteos a temperatura ambiente para los hogares más allá de los principales centros urbanos. El acceso en línea puede complementar, en lugar de reemplazar, a las tiendas que siguen siendo importantes para las compras domésticas habituales. Las estrategias de distribución en la industria de leche no perecedera deben tener en cuenta tanto la amplitud del surtido físico como el cumplimiento local rápido.
Análisis geográfico
América del Norte mantuvo el 38,12% de la participación del mercado de leche no perecedera en 2025. Los sistemas minoristas avanzados, la demanda institucional y la disponibilidad de productos UHT fortificados, sin lactosa y orgánicos apoyan esta posición. Los Estados Unidos lideran la región por volumen. México y Canadá contribuyen a la demanda a través del comercio minorista informal, las tiendas de conveniencia y los productos lácteos a temperatura ambiente orientados al valor. Una cadena de frío integral no ha eliminado la demanda de leche UHT. En cambio, permite a las marcas posicionar la leche UHT como una reserva de despensa que puede ampliar el espacio total en estantes para productos lácteos.
Europa es el segundo mercado regional más grande para la leche no perecedera. La leche UHT es un producto de supermercado convencional en gran parte de la región. Alemania, Italia, España y los Países Bajos también registran un fuerte uso minorista de leche a temperatura ambiente. Polonia y Bélgica registraron un crecimiento más rápido a medida que los consumidores buscan productos orientados al valor. El proyecto Lockerbie de Arla demuestra la inversión continua en capacidad UHT a gran escala en el Reino Unido. Los requisitos de envasado también están influyendo en la inversión en sistemas reciclables y a base de papel. Europa sigue siendo importante para el mercado de leche no perecedera porque combina el consumo establecido con la inversión tecnológica.
Asia-Pacífico es el mercado regional de más rápido crecimiento hasta 2031 con una CAGR del 6,30%. La urbanización está creciendo más rápido que la capacidad de la cadena de frío en India, Indonesia, Vietnam y Tailandia. China tiene el mayor volumen de consumo de productos lácteos a temperatura ambiente de la región y está expandiendo la distribución hacia ciudades de menor nivel. El consumo de café y té de burbujas en el Sudeste Asiático apoya la demanda de leche condensada y evaporada. La demanda en Oriente Medio y África sigue dos caminos. Los consumidores del Golfo utilizan los productos lácteos a temperatura ambiente en la preparación diaria de té y café, mientras que los consumidores africanos los utilizan en áreas donde las cadenas de frío siguen siendo limitadas.

Panorama competitivo
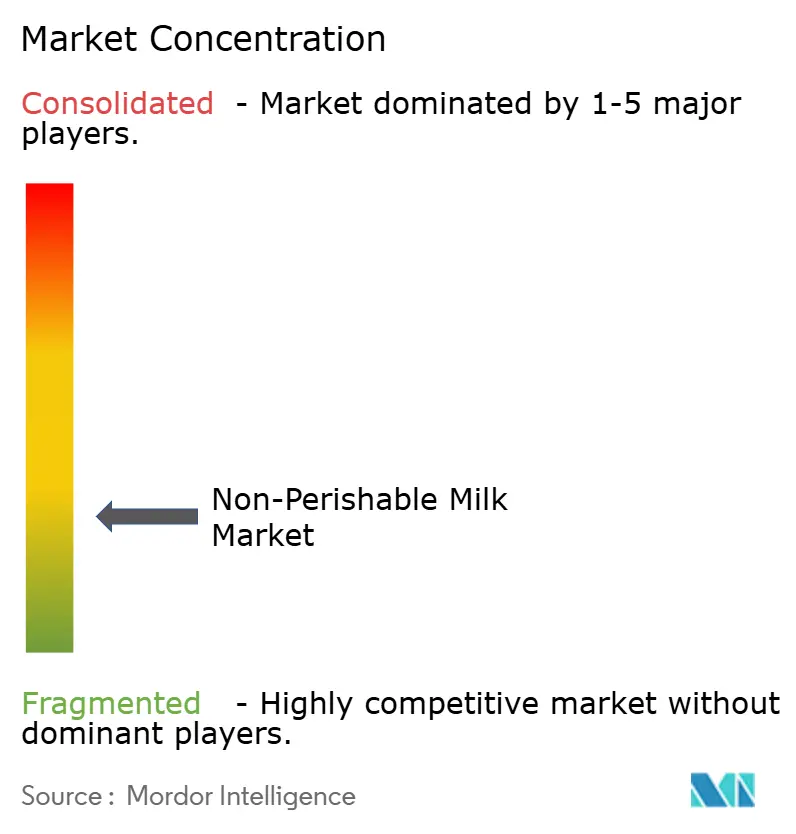
El mercado de leche no perecedera sigue siendo moderadamente fragmentado. Lactalis Group, Nestlé, Arla Foods, FrieslandCampina y Danone ocupan posiciones significativas, pero no controlan colectivamente la categoría. Las cooperativas regionales y los productores de marcas propias continúan desempeñando roles importantes en sus mercados locales. El pronóstico del Departamento de Agricultura de los Estados Unidos citado para noviembre de 2025 indica que la producción de leche fluida de India alcanzó 216,5 millones de toneladas métricas en 2025/26, representando aproximadamente el 32% de la producción mundial[3]Fuente: Departamento de Agricultura de los Estados Unidos, Producción - Leche fluida,
fas.usda.gov. Las cooperativas europeas mantienen su influencia porque gestionan la recolección de leche y el procesamiento UHT. Las empresas están concentrando activos en instalaciones más grandes y eficientes, como lo refleja la propuesta de inversión de Arla de 107,7 millones de EUR en Lockerbie.
La propuesta de fusión de FrieslandCampina con Milcobel, referenciada para su finalización en enero de 2026, amplió su red de recolección europea y añadió productores lácteos en Bélgica y Francia. La empresa identifica la leche, los ingredientes proteicos premium y Asia como áreas prioritarias. El acuerdo referenciado de Saputo en febrero de 2026 para desinvertir una participación del 80% en su división láctea argentina a Grupo Gloria pone de relieve la gestión continua de la cartera. Estas acciones muestran que los actores están gestionando tanto las carteras como la capacidad de fabricación. Las decisiones estratégicas variarán según la posición de suministro regional y la necesidad de atender formatos lácteos de mayor valor.
Los productos UHT funcionales, sin lactosa y con alto contenido de proteínas crean oportunidades para el desarrollo de productos en el mercado de leche no perecedera. Estas variantes pueden alcanzar primas minoristas del 25-40% en los mercados europeos, aunque siguen siendo menos desarrolladas en Asia-Pacífico y Oriente Medio y África. Los procesadores más pequeños pueden beneficiarse de equipos de llenado aséptico modulares, que reducen los requisitos mínimos de escala. Las plataformas de comercio rápido también pueden reducir las barreras de entrega para los productos lácteos a temperatura ambiente en el sur y el Sudeste Asiático. Los requisitos de sostenibilidad y los costos de energía están alentando a las empresas a reemplazar los sistemas UHT indirectos más antiguos. Por lo tanto, el mercado de leche no perecedera combina escala global con roles regionales sólidos para cooperativas, marcas propias y procesadores locales.
Líderes de la industria de leche no perecedera
Lactalis Group
Nestlé S.A.
Danone S.A.
Hochwald Foods GmbH
Royal FrieslandCampina N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Danone y Arcor completaron la formación de su empresa conjunta láctea en Argentina, combinando Danone Argentina SA, Mastellone Hermanos SA, La Serenísima y su subsidiaria logística compartida. La asociación aprovecha la cartera de marcas globales de Danone y el legado lácteo argentino centenario de Mastellone para ampliar la capacidad de innovación y el alcance comercial en toda la categoría láctea del país.
- Abril de 2026: Tetra Pak introdujo comercialmente la primera barrera a base de papel para leche blanca en un envase aséptico de 1 litro en Italia. La innovación reduce el contenido de plástico mientras mantiene el rendimiento completo de vida útil a temperatura ambiente y alinea la reciclabilidad del envase de cartón con el mandato del Reglamento de la UE sobre Envases y Residuos de Envases.
- Enero de 2026: FrieslandCampina completó su fusión con la cooperativa láctea belga Milcobel y finalizó la adquisición de Wisconsin Whey Protein, añadiendo 1.250 nuevos productores lácteos miembros en Bélgica y Francia y una presencia reforzada en ingredientes proteicos en América del Norte a su cartera en un solo mes.


Alcance del informe global del mercado de leche no perecedera
La leche no perecedera se refiere a la leche procesada y envasada mediante tecnologías como el tratamiento UHT y el envasado aséptico, lo que le permite permanecer segura y estable a temperatura ambiente durante un período prolongado sin refrigeración. El mercado de leche no perecedera está segmentado por tipo de producto, fuente, envase, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en leche UHT, leche evaporada, leche condensada y otros. Por fuente, el mercado está segmentado en leche de vaca, leche de búfala, leche de cabra y leche de otros animales. Por envase, el mercado está segmentado en tetrapacks/envases asépticos, latas, botellas de plástico, bolsas y otros. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia/comestibles, comercio minorista en línea y otros canales de distribución. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en términos de valor (miles de millones de USD).
| Leche UHT |
| Leche evaporada |
| Leche condensada |
| Otros |
| Leche de vaca |
| Leche de búfala |
| Leche de cabra |
| Leche de otros animales |
| Tetrapacks/envases asépticos |
| Latas |
| Botellas de plástico |
| Bolsas |
| Otros |
| Hipermercados y supermercados |
| Tiendas de conveniencia/comestibles |
| Comercio minorista en línea |
| Otros canales de distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Leche UHT | |
| Leche evaporada | ||
| Leche condensada | ||
| Otros | ||
| Por fuente | Leche de vaca | |
| Leche de búfala | ||
| Leche de cabra | ||
| Leche de otros animales | ||
| Por envase | Tetrapacks/envases asépticos | |
| Latas | ||
| Botellas de plástico | ||
| Bolsas | ||
| Otros | ||
| Por canal de distribución | Hipermercados y supermercados | |
| Tiendas de conveniencia/comestibles | ||
| Comercio minorista en línea | ||
| Otros canales de distribución | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de leche no perecedera?
El mercado de leche no perecedera fue valorado en 172,68 mil millones de USD en 2025 y se proyecta que alcance los 226,01 mil millones de USD en 2031, creciendo a una CAGR del 4,71% durante 2026-2031.
¿Qué tipo de producto tuvo la mayor participación en el mercado de leche no perecedera en 2025?
La leche UHT (Ultra-Alta Temperatura) fue el tipo de producto líder, representando el 57,78% del mercado en 2025.
¿Qué fuente de leche dominó el mercado en 2025?
La leche de vaca fue el segmento de fuente dominante, con una participación del 67,95% del mercado en 2025.
¿Qué formato de envase representó la mayor participación de mercado en 2025?
Los tetrapacks/envases asépticos lideraron el segmento de envases con una participación del 54,63% del mercado en 2025.
¿Qué canal de distribución generó los mayores ingresos en 2025?
Los hipermercados y supermercados dominaron las ventas, representando el 42,63% del mercado en 2025.
¿Qué región tuvo la mayor participación en el mercado de leche no perecedera en 2025?
América del Norte lideró el mercado con una participación del 38,12% en 2025.
Última actualización de la página el:



