
Tamanho e Participação do Mercado de Leite Não Perecível
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
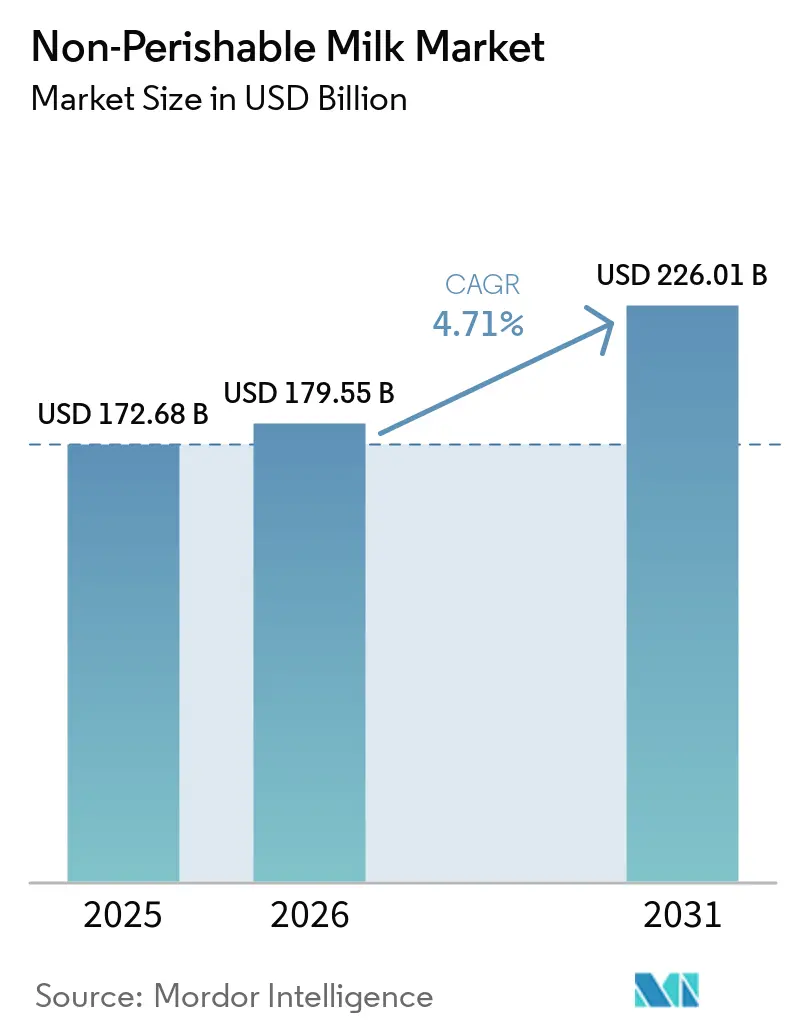
| Tamanho do Mercado (2026) | 179.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 226.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Leite Não Perecível por Mordor Intelligence
O tamanho do mercado de leite não perecível foi avaliado em 172,68 bilhões de USD em 2025, devendo atingir 179,55 bilhões de USD em 2026, com previsão de alcançar 226,01 bilhões de USD até 2031, a um CAGR de 4,71% no período de 2026 a 2031. O mercado de leite não perecível atende compradores do varejo, de serviços de alimentação e institucionais, onde o armazenamento em temperatura ambiente ajuda a suprir lacunas na distribuição refrigerada. A vida útil mais longa pode reduzir perdas de produtos, necessidades de reabastecimento no nível das lojas e custos de capacidade de exposição refrigerada. Melhorias no processamento e na embalagem estão tornando o mercado de leite não perecível mais relevante para a eficiência operacional, a qualidade do produto e a sustentabilidade das embalagens. Esses fatores criam oportunidades para os processadores atenderem rotas de comércio transfronteiriço entre produtores com excedente de laticínios e mercados dependentes de importação. No entanto, o mercado de leite não perecível continua a enfrentar pressão dos custos de insumos de embalagem e de consumidores que preferem o sabor do leite fresco refrigerado.
Principais Conclusões do Relatório
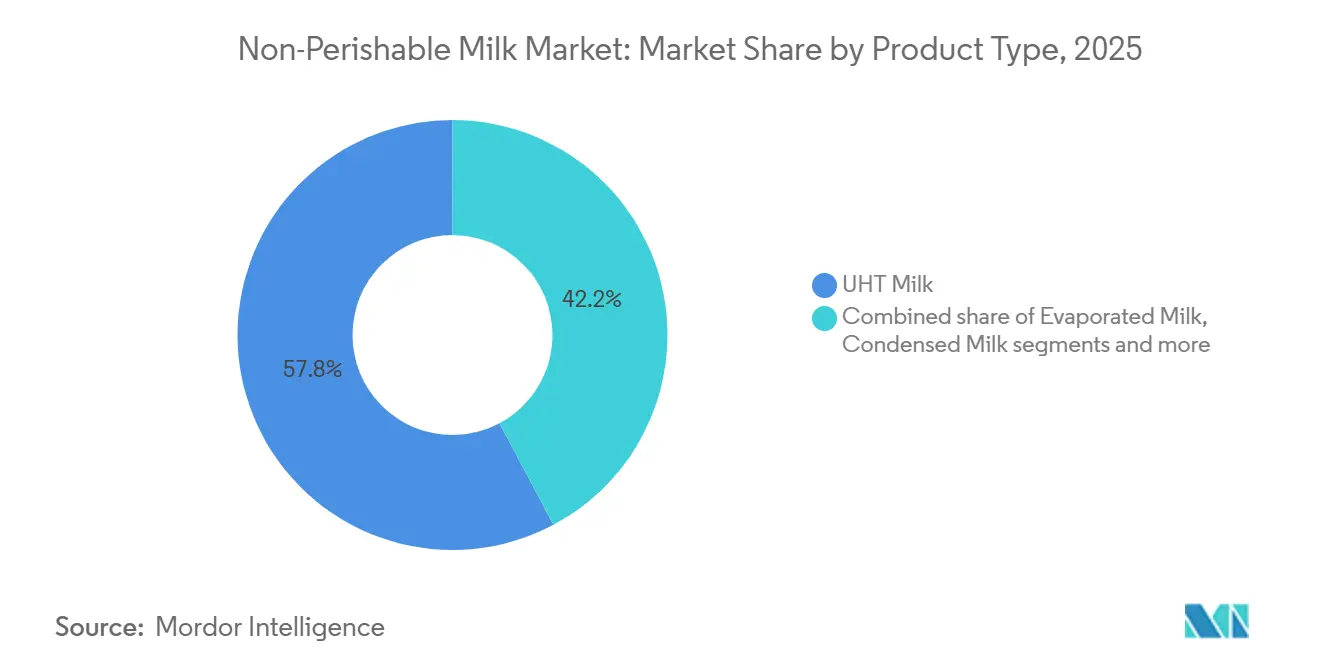
- Por tipo de produto, o leite UHT liderou o mercado de leite não perecível com uma participação de 57,78% em 2025, enquanto o leite condensado deve registrar o CAGR mais rápido de 6,83% durante 2026-2031.
- Por fonte, o leite de vaca reteve 67,95% de participação em 2025, enquanto o leite de búfala tem previsão de expansão a um CAGR de 7,35% até 2031.
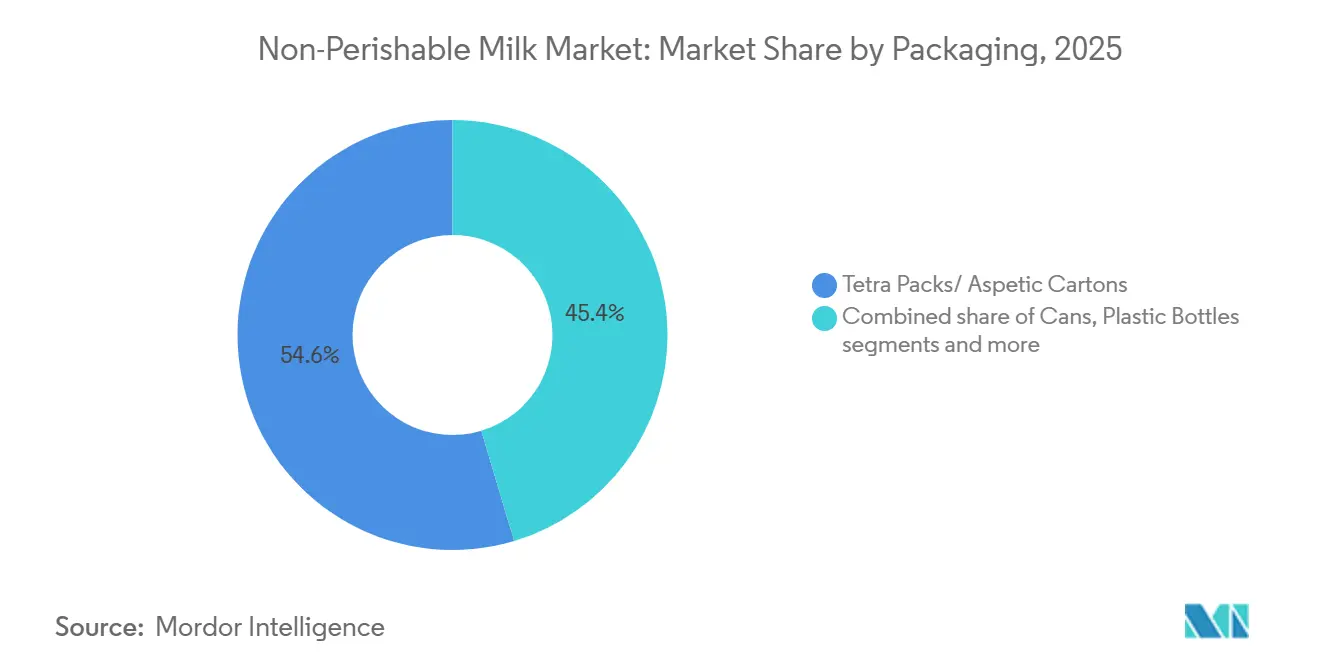
- Por embalagem, as embalagens tetra/latas assépticas retiveram uma participação de 54,63% em 2025, enquanto os sachês têm previsão de expansão a um CAGR de 6,43% até 2031.
- Por canal de distribuição, hipermercados e supermercados lideraram o mercado com uma participação de 42,63% em 2025, enquanto o varejo online deve registrar o CAGR mais rápido de 6,43% durante 2026-2031.
- Por geografia, a América do Norte liderou o mercado de leite não perecível em 2025 com uma participação de 38,12%, enquanto a Ásia-Pacífico tem projeção de avançar a um CAGR de 6,30% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Leite Não Perecível
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior vida útil no varejo melhorando a economia de estoque | +1.0% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Menor dependência de infraestrutura de cadeia de frio | +0.9% | Núcleo na Ásia-Pacífico, com extensão para Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Avanços no processamento UHT e embalagem asséptica | +0.8% | Global, com ganhos iniciais na América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Menores requisitos de armazenamento e transporte refrigerado | +0.7% | Núcleo na Ásia-Pacífico, com extensão para Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Crescente preferência doméstica por ciclos mais longos de armazenamento de mantimentos | +0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Processamento asséptico viabilizando a distribuição transfronteiriça e de longa distância de leite | +0.8% | Rotas de comércio global, concentradas no Oriente Médio e África e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Vida Útil no Varejo Melhorando a Economia de Estoque
A vida útil mais longa melhora a economia de estoque ao dar aos varejistas mais tempo para vender produtos antes do vencimento, reduzindo a necessidade de reabastecimento frequente e minimizando possíveis perdas de produtos. Em agosto de 2024, o Departamento de Agricultura dos Estados Unidos classificou o leite pasteurizado UHT como estável em temperatura ambiente e adequado para armazenamento sem refrigeração antes do uso[1]Fonte: Departamento de Agricultura dos Estados Unidos, Serviço de Inspeção de Saúde Animal e Vegetal,
usbiotechnologyregulation.mrp.usda.gov. Essa capacidade de armazenamento estendido permite que os varejistas mantenham estoques de reserva maiores, simplifiquem a rotação de estoque e reduzam a pressão para venda rápida. Também apoia o armazenamento centralizado e a distribuição para mercados geograficamente distantes sem armazenamento refrigerado contínuo, dando aos fornecedores maior flexibilidade no gerenciamento de estoque em diferentes pontos de venda. A janela de venda mais longa pode ainda reduzir as perdas de estoque associadas à curta vida útil e melhorar a disponibilidade do produto nos pontos de venda.
Menor Dependência de Infraestrutura de Cadeia de Frio
As lacunas na cadeia de frio continuam a sustentar a demanda no mercado de leite não perecível no Sul da Ásia, na África Subsaariana e no Sudeste Asiático. A planta de embalagem asséptica da SIG em Gujarat tornou-se totalmente operacional em 2025, reduzindo os prazos de entrega para os processadores de laticínios indianos. Os formatos em temperatura ambiente apoiam a distribuição comercial de laticínios em regiões com redes refrigeradas limitadas. Eles também permitem armazenamento mais longo e distribuição mais ampla sem refrigeração contínua, permitindo que os processadores de laticínios alcancem mercados mal atendidos onde a logística refrigerada permanece cara ou difícil de manter. Esses formatos ajudam os processadores a atender aos requisitos de embalagem higiênica sem investir em sistemas de distribuição totalmente refrigerados. Como resultado, o mercado de leite não perecível permanece relevante em cidades onde o consumo está crescendo mais rapidamente do que a capacidade da cadeia de frio.
Avanços no Processamento UHT e Embalagem Asséptica
A tecnologia de processamento está se tornando um fator-chave na qualidade do produto, nos custos operacionais e no desempenho de carbono. A SPX FLOW lançou o APV Infusion UHT com SteamRecycle em outubro de 2025. O sistema foi projetado para recuperar vapor em circuito fechado. O método de aquecimento UHT direto da Tetra Laval, vinculado a um registro de patente dos Estados Unidos de janeiro de 2024 e a uma concessão de 2025, reflete ainda mais essa tendência[2]Fonte: Tetra Laval Holdings, Produto de leite UHT por aquecimento UHT direto,
patentsgazette.uspto.go. Esses investimentos estão deslocando a concorrência no mercado de leite não perecível em direção à eficiência de capital, ao desempenho sensorial e às credenciais de ciclo de vida. Sistemas de processamento mais eficientes também podem ajudar os produtores a reduzir o consumo de recursos e melhorar a eficiência da produção. Essa tendência apoia o investimento em tecnologias UHT que equilibram a qualidade do produto com menores requisitos operacionais.
Crescente Preferência Doméstica por Ciclos Mais Longos de Armazenamento de Mantimentos
Os domicílios em economias maduras continuam a preferir menos viagens às compras e cestas de mantimentos maiores. Os produtos lácteos estáveis em temperatura ambiente apoiam compras em grandes quantidades e varejo baseado em assinatura porque não exigem reabastecimento semanal de laticínios frescos. Os produtos em temperatura ambiente também eliminam a necessidade de refrigeração na última milha durante a entrega online, melhorando a economia de entrega para os varejistas em comparação com laticínios refrigerados. Esse formato oferece aos consumidores maior flexibilidade para manter o fornecimento de leite entre as compras. Tal conveniência sustenta a demanda por leite estável em temperatura ambiente por meio de supermercados modernos e canais de comércio eletrônico. Essa tendência cria uma via de crescimento adicional para o mercado de leite não perecível além das compras tradicionais em lojas físicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diferenças percebidas de sabor e sensoriais em relação ao leite fresco | -0.5% | América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Altos custos de processamento e embalagem asséptica | -0.4% | Global, mais agudo em mercados emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Posicionamento premium limitado em comparação com produtos de leite fresco e especialidade | -0.3% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Preferência do consumidor por leite fresco refrigerado | -0.4% | América do Norte, Japão, Austrália e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Diferenças Percebidas de Sabor e Sensoriais em Relação ao Leite Fresco
O processamento UHT a 135–150°C pode alterar o sabor por meio de reações de escurecimento de Maillard e degradação da lactose. Campos elétricos pulsados, processamento de alta pressão, aquecimento ôhmico e dióxido de carbono supercrítico permanecem caros para implantação comercial ampla. Essas limitações dificultam que os produtores melhorem a qualidade sensorial sem aumentar significativamente os custos de processamento. Elas também podem elevar o custo de alcançar características sensoriais semelhantes às do leite fresco, preservando as vantagens de vida útil do processamento UHT. Como resultado, o leite branco UHT padrão dificilmente fechará completamente a lacuna sensorial com o leite pasteurizado fresco até 2031. Essa questão é mais relevante para o leite branco ambiente premium no Japão, na Austrália e no Reino Unido. O leite fresco pode manter uma vantagem em mercados onde os compradores estão dispostos a pagar por um perfil sensorial familiar.
Altos Custos de Processamento e Embalagem Asséptica
As linhas assépticas exigem construção em sala limpa, validação de esterilidade e manutenção especializada, criando barreiras de entrada mais elevadas para processadores regionais menores. As camadas de barreira de alumínio também expõem os usuários de embalagens cartonadas à volatilidade dos preços de commodities e energia. Os formatos sem alumínio podem reduzir alguma exposição a materiais ao longo do tempo. No entanto, a adoção ampla exigirá ajustes nas linhas de envase, mudanças de aquisição e educação dos varejistas em todo o mercado de leite não perecível. Esses requisitos podem aumentar o investimento inicial e a complexidade operacional para os fabricantes que buscam escalar a produção de leite em temperatura ambiente. Como resultado, os processadores com capital suficiente e capacidades estabelecidas de processamento asséptico podem responder pela maior parte das atualizações tecnológicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Leite UHT Ancora o Volume e o Leite Condensado Apoia a Demanda Orientada por Aplicação
O leite UHT representou 57,78% do tamanho do mercado de leite não perecível em 2025, tornando-o a âncora de volume da categoria. Os canais de varejo, serviços de alimentação e institucionais utilizam amplamente o leite UHT. Sua longa vida útil apoia a distribuição em áreas onde a refrigeração é cara ou limitada. O leite condensado está projetado para ser o tipo de produto de crescimento mais rápido, registrando um CAGR de 6,83% de 2026 a 2031. A cultura de cafés e os formatos de bubble tea no Sudeste Asiático dependem do leite condensado adoçado como ingrediente principal. Os produtores de confeitaria na Índia e no Golfo também o utilizam em produtos de sobremesa de maior valor. À medida que essas aplicações se expandem, a categoria está indo além de seu papel tradicional de commodity.
O leite evaporado permanece relevante em panificação, culinária e serviços de alimentação institucionais. Seu teor concentrado de proteínas e vida útil ambiente de dois a três anos apoiam a aquisição para exportação e cadeias de suprimentos humanitárias. As latas são particularmente adequadas para compradores que exigem resistência à pressão e armazenamento prolongado. O leite UHT permanece central para o volume no varejo porque apoia o posicionamento funcional. O leite ambiente com sabor e orgânico está ganhando força em mercados de varejo maduros. Nesses mercados, as opções fortificadas de marca própria podem substituir o leite UHT de commodity de marca. Como resultado, a diferenciação de produtos está se tornando mais importante no setor de leite não perecível.


Por Fonte: O Leite de Vaca Mantém a Escala e o Leite de Búfala Ganha Relevância no Sul da Ásia
O leite de vaca representou 67,95% do tamanho do mercado de leite não perecível em 2025. A infraestrutura estabelecida de bacias leiteiras e as maiores produções médias apoiam sua posição de liderança. O leite de vaca também se beneficia da familiaridade regulatória nos mercados de exportação. O leite de cabra e o leite de outros animais atendem a categorias menores de laticínios especializados e orientados para a saúde. Esses produtos podem atingir preços premium, mas representam uma participação limitada do volume. O leite de búfala é a fonte de crescimento mais rápido, com um CAGR projetado de 7,35% até 2031.
O leite de búfala é adequado para produtos condensados e evaporados devido ao seu teor médio de gordura de 7-8%. O leite de vaca normalmente contém 3,5-4% de gordura, criando um perfil de insumo diferente para formatos concentrados. Essa diferença confere ao leite de búfala um papel mais forte nas categorias de produtos orientadas por aplicação. O crescimento do rebanho em Uttar Pradesh, Rajasthan e Haryana apoia a expansão adicional da oferta. Esse aumento fortalece os ecossistemas de processamento no Sul da Ásia e no Sudeste Asiático. As escolhas de fonte permanecerão estreitamente ligadas à disponibilidade regional de leite, aos requisitos de gordura e às preferências dos consumidores locais.
Por Embalagem: As Embalagens Assépticas Definem o Padrão e os Sachês Reduzem os Custos de Entrada
As embalagens Tetra Pak e as embalagens assépticas representaram 54,63% do tamanho do mercado de leite não perecível em 2025. Esses formatos fornecem barreiras contra oxigênio e luz e suportam linhas de envase asséptico de alta velocidade. Sua capacidade de empilhamento melhora a eficiência de armazenagem e transporte. Os formatos disponíveis variam de embalagens individuais de 200 ml a unidades domésticas de 2 litros, atendendo à demanda tanto nos canais de serviços de alimentação quanto no varejo. As latas permanecem importantes para o leite condensado e evaporado, pois atendem aos requisitos de compradores de exportação, militares e humanitários para armazenamento durável de 2 a 3 anos. A seleção de embalagens permanece central para o gerenciamento de custos, a proteção do produto e o design de distribuição no mercado de leite não perecível.
As garrafas plásticas suportam o leite para consumo em temperatura ambiente, mas enfrentam pressão crescente dos requisitos europeus de conteúdo reciclado e reciclabilidade. Essas regulamentações estão direcionando mais investimentos para formatos de embalagem à base de papel. A Tetra Pak introduziu sua primeira barreira à base de papel para leite branco em uma embalagem asséptica de 1 litro na Itália em abril de 2026. Os sachês são o formato de crescimento mais rápido, com um CAGR previsto de 6,43% até 2031. Seu menor custo unitário pode apoiar a adoção na África Subsaariana, no Sul da Ásia e no Sudeste Asiático rural. Os formatos de vidro e de material único reciclável permanecem de nicho, mas estão ganhando atenção em produtos orgânicos e de especialidade.
Por Canal de Distribuição: Os Hipermercados Mantêm a Escala e o Varejo Online Amplia o Acesso
Os hipermercados e supermercados representaram 42,63% do valor total da categoria em 2025. Suas amplas gamas de produtos apoiam as vendas em volume e o desenvolvimento de marcas próprias. Os formatos em temperatura ambiente são fáceis de estocar porque não exigem espaço em prateleira refrigerada antes da abertura. As lojas de conveniência e mercearias apoiam compras de reposição em áreas urbanas densas. A aquisição institucional, os comissariados militares e as cadeias de suprimentos humanitárias também geram volume estável. Esses compradores frequentemente dependem de produtos condensados e evaporados enlatados. Esse mix de canais dá ao mercado de leite não perecível acesso a uma ampla gama de contextos de demanda.
O varejo online é o canal de crescimento mais rápido, com um CAGR previsto de 6,43% até 2031. O leite em temperatura ambiente evita a complexidade da refrigeração na última milha e pode reduzir as restrições de entrega. Essa vantagem torna os formatos estáveis em temperatura ambiente bem adequados para cestas de compras de comércio eletrônico. As plataformas de comércio rápido estão expandindo seu alcance para cidades de Nível 2 e Nível 3 em economias emergentes. Essa expansão pode melhorar a disponibilidade de produtos lácteos em temperatura ambiente para domicílios além dos principais centros urbanos. O acesso online pode complementar, em vez de substituir, as lojas que permanecem importantes para as compras domésticas de rotina. As estratégias de distribuição no setor de leite não perecível devem levar em conta tanto a profundidade do sortimento físico quanto o atendimento local rápido.
Análise Geográfica
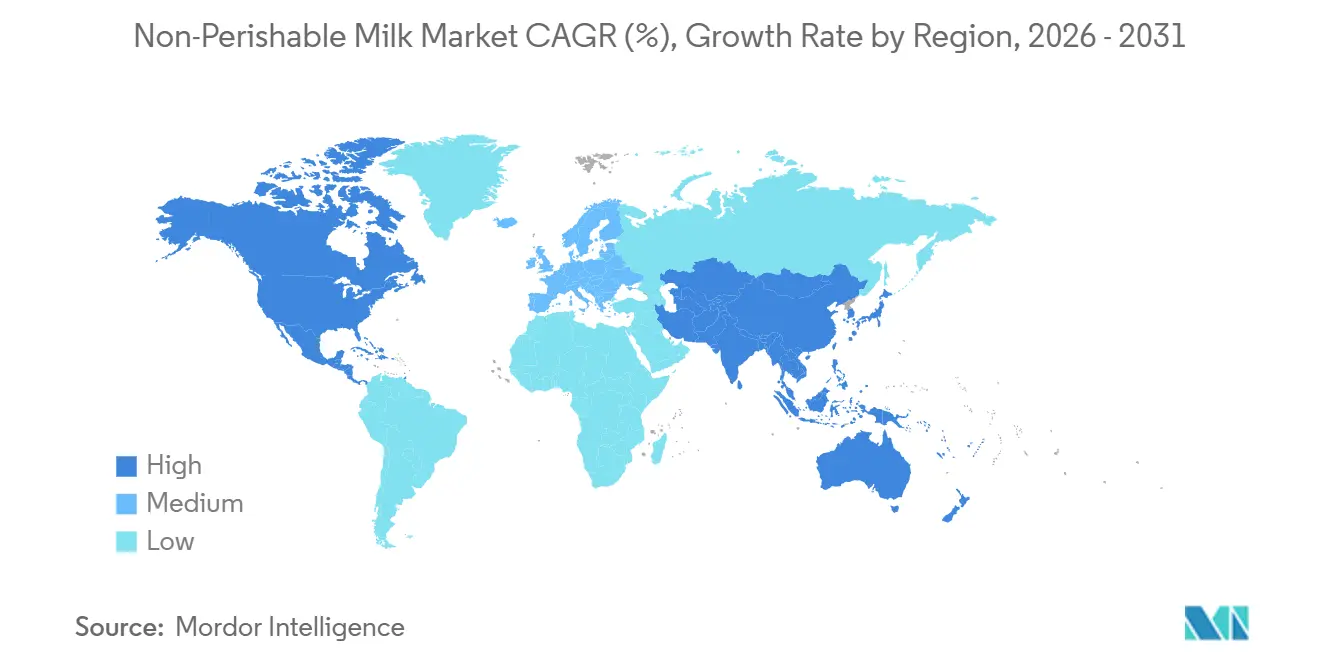
A América do Norte deteve 38,12% da participação do mercado de leite não perecível em 2025. Sistemas avançados de varejo, demanda institucional e a disponibilidade de produtos UHT fortificados, sem lactose e orgânicos apoiam essa posição. Os Estados Unidos lideram a região em volume. México e Canadá contribuem para a demanda por meio do varejo informal, lojas de conveniência e produtos lácteos em temperatura ambiente orientados para o valor. Uma cadeia de frio abrangente não eliminou a demanda por leite UHT. Em vez disso, ela permite que as marcas posicionem o leite UHT como uma reserva de despensa que pode expandir o espaço total de prateleira de laticínios.
A Europa é o segundo maior mercado regional para leite não perecível. O leite UHT é um produto de mercearia convencional em grande parte da região. Alemanha, Itália, Espanha e Países Baixos também registram forte uso no varejo de leite em temperatura ambiente. Polônia e Bélgica registraram crescimento mais rápido à medida que os consumidores buscam produtos orientados para o valor. O projeto Lockerbie da Arla demonstra o investimento contínuo em capacidade UHT em grande escala no Reino Unido. Os requisitos de embalagem também estão influenciando o investimento em sistemas recicláveis e à base de papel. A Europa permanece importante para o mercado de leite não perecível porque combina consumo estabelecido com investimento em tecnologia.
A Ásia-Pacífico é o mercado regional de crescimento mais rápido até 2031, com um CAGR de 6,30%. A urbanização está crescendo mais rapidamente do que a capacidade da cadeia de frio na Índia, Indonésia, Vietnã e Tailândia. A China tem o maior volume de consumo regional de laticínios em temperatura ambiente e está expandindo a distribuição para cidades de menor nível. O consumo de cafés e bubble tea no Sudeste Asiático apoia a demanda por leite condensado e evaporado. A demanda no Oriente Médio e África segue dois caminhos. Os consumidores do Golfo usam laticínios em temperatura ambiente na preparação diária de chá e café, enquanto os consumidores africanos os utilizam em áreas onde as cadeias de frio permanecem limitadas.

Cenário Competitivo
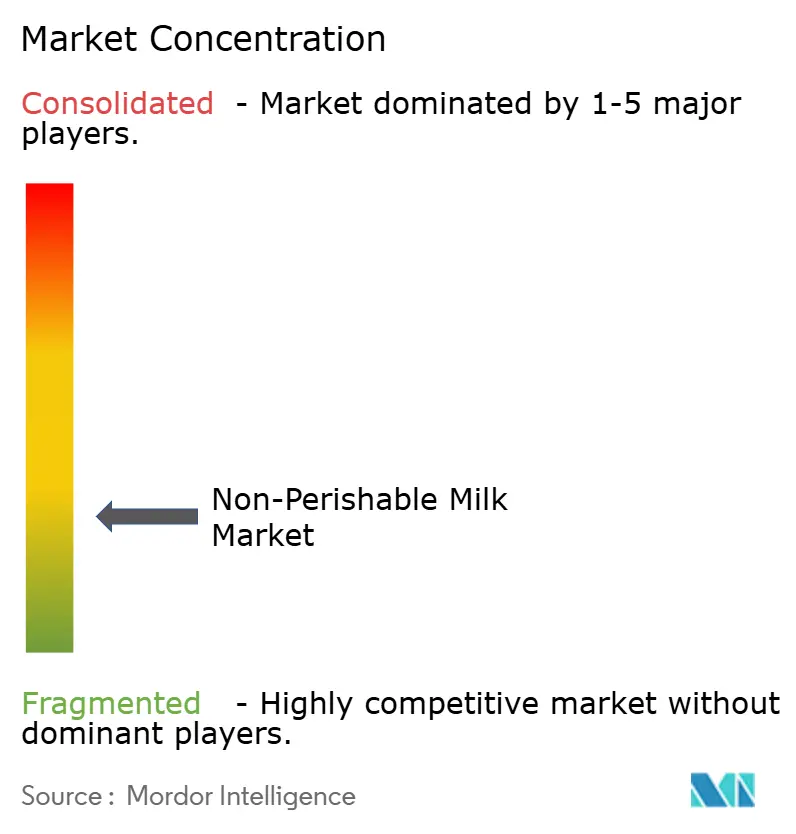
O mercado de leite não perecível permanece moderadamente fragmentado. Lactalis Group, Nestlé, Arla Foods, FrieslandCampina e Danone detêm posições relevantes, mas não controlam coletivamente a categoria. As cooperativas regionais e os produtores de marcas próprias continuam a desempenhar papéis importantes em seus mercados domésticos. A previsão do Departamento de Agricultura dos Estados Unidos citada para novembro de 2025 indica que a produção de leite fluido da Índia atingiu 216,5 milhões de toneladas métricas em 2025/26, representando cerca de 32% da produção global[3]Fonte: Departamento de Agricultura dos Estados Unidos, Produção - Leite Fluido,
fas.usda.gov. As cooperativas europeias mantêm influência porque gerenciam a coleta de leite e o processamento UHT. As empresas estão concentrando ativos em instalações maiores e mais eficientes, conforme refletido no investimento proposto de 107,7 milhões de EUR da Arla em Lockerbie.
A fusão proposta da FrieslandCampina com a Milcobel, referenciada para conclusão em janeiro de 2026, expandiu sua rede de coleta europeia e adicionou produtores de laticínios na Bélgica e na França. A empresa identifica leite, ingredientes proteicos premium e Ásia como áreas prioritárias. O acordo referenciado da Saputo em fevereiro de 2026 para alienar uma participação de 80% em sua divisão de laticínios argentina para o Grupo Gloria destaca o gerenciamento contínuo de portfólio. Essas ações mostram que os participantes estão gerenciando tanto portfólios quanto capacidade de fabricação. As escolhas estratégicas variarão de acordo com a posição de oferta regional e a necessidade de atender a formatos de laticínios de maior valor.
Produtos UHT funcionais, sem lactose e com alto teor de proteína criam oportunidades de desenvolvimento de produtos no mercado de leite não perecível. Essas variantes podem atingir prêmios de varejo de 25-40% nos mercados europeus, embora permaneçam menos desenvolvidas na Ásia-Pacífico e no Oriente Médio e África. Os processadores menores podem se beneficiar de equipamentos modulares de envase asséptico, que reduzem os requisitos mínimos de escala. As plataformas de comércio rápido também podem reduzir as barreiras de entrega para laticínios em temperatura ambiente no Sul e Sudeste Asiático. Os requisitos de sustentabilidade e os custos de energia estão incentivando as empresas a substituir sistemas UHT indiretos mais antigos. Portanto, o mercado de leite não perecível combina escala global com papéis regionais fortes para cooperativas, marcas próprias e processadores locais.
Líderes do Setor de Leite Não Perecível
Lactalis Group
Nestlé S.A.
Danone S.A.
Hochwald Foods GmbH
Royal FrieslandCampina N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: Danone e Arcor concluíram a formação de sua joint venture de laticínios na Argentina, combinando Danone Argentina SA, Mastellone Hermanos SA, La Serenísima e sua subsidiária de logística compartilhada. A parceria aproveita o portfólio global de marcas da Danone e o legado centenário de laticínios argentinos da Mastellone para expandir a capacidade de inovação e o alcance comercial em toda a categoria de laticínios do país.
- Abril de 2026: A Tetra Pak introduziu comercialmente a primeira barreira à base de papel para leite branco em uma embalagem asséptica de 1 litro na Itália. A inovação reduz o conteúdo plástico enquanto mantém o desempenho total de vida útil em temperatura ambiente e alinha a reciclabilidade da embalagem com o mandato do Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens.
- Janeiro de 2026: A FrieslandCampina concluiu sua fusão com a cooperativa de laticínios belga Milcobel e finalizou a aquisição da Wisconsin Whey Protein, adicionando 1.250 novos produtores de laticínios associados na Bélgica e na França e uma presença fortalecida em ingredientes proteicos na América do Norte ao seu portfólio em um único mês


Escopo do Relatório Global do Mercado de Leite Não Perecível
O leite não perecível refere-se ao leite processado e embalado usando tecnologias como o tratamento UHT e a embalagem asséptica, permitindo que permaneça seguro e estável em temperatura ambiente por um período prolongado sem refrigeração. O mercado de leite não perecível é segmentado por tipo de produto, fonte, embalagem, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em leite UHT, leite evaporado, leite condensado e outros. Por fonte, o mercado é segmentado em leite de vaca, leite de búfala, leite de cabra e leite de outros animais. Por embalagem, o mercado é segmentado em embalagens tetra pak/assépticas, latas, garrafas plásticas, sachês e outros. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência/mercearias, varejo online e outros canais de distribuição. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (bilhões de USD).
| Leite UHT |
| Leite Evaporado |
| Leite Condensado |
| Outros |
| Leite de Vaca |
| Leite de Búfala |
| Leite de Cabra |
| Leite de Outros Animais |
| Embalagens Tetra Pak / Embalagens Assépticas |
| Latas |
| Garrafas Plásticas |
| Sachês |
| Outros |
| Hipermercados e Supermercados |
| Lojas de Conveniência/Mercearias |
| Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japo | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Leite UHT | |
| Leite Evaporado | ||
| Leite Condensado | ||
| Outros | ||
| Por Fonte | Leite de Vaca | |
| Leite de Búfala | ||
| Leite de Cabra | ||
| Leite de Outros Animais | ||
| Por Embalagem | Embalagens Tetra Pak / Embalagens Assépticas | |
| Latas | ||
| Garrafas Plásticas | ||
| Sachês | ||
| Outros | ||
| Por Canal de Distribuição | Hipermercados e Supermercados | |
| Lojas de Conveniência/Mercearias | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japo | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de leite não perecível?
O mercado de leite não perecível foi avaliado em 172,68 bilhões de USD em 2025 e tem projeção de atingir 226,01 bilhões de USD até 2031, crescendo a um CAGR de 4,71% durante 2026-2031.
Qual tipo de produto deteve a maior participação do mercado de leite não perecível em 2025?
O leite UHT (Ultra-Alta Temperatura) foi o tipo de produto líder, representando 57,78% do mercado em 2025.
Qual fonte de leite dominou o mercado em 2025?
O leite de vaca foi o segmento de fonte dominante, detendo 67,95% da participação de mercado em 2025.
Qual formato de embalagem representou a maior participação de mercado em 2025?
As embalagens tetra pak/assépticas lideraram o segmento de embalagens com uma participação de mercado de 54,63% em 2025.
Qual canal de distribuição gerou a maior receita em 2025?
Os hipermercados e supermercados dominaram as vendas, representando 42,63% do mercado em 2025.
Qual região deteve a maior participação do mercado de leite não perecível em 2025?
A América do Norte liderou o mercado com uma participação de 38,12% em 2025.
Página atualizada pela última vez em:



