
Marktgröße und Marktanteil für haltbare Milch
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 179.55 Milliarden US-Dollar |
| Marktgröße (2031) | 226.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für haltbare Milch von Mordor Intelligence
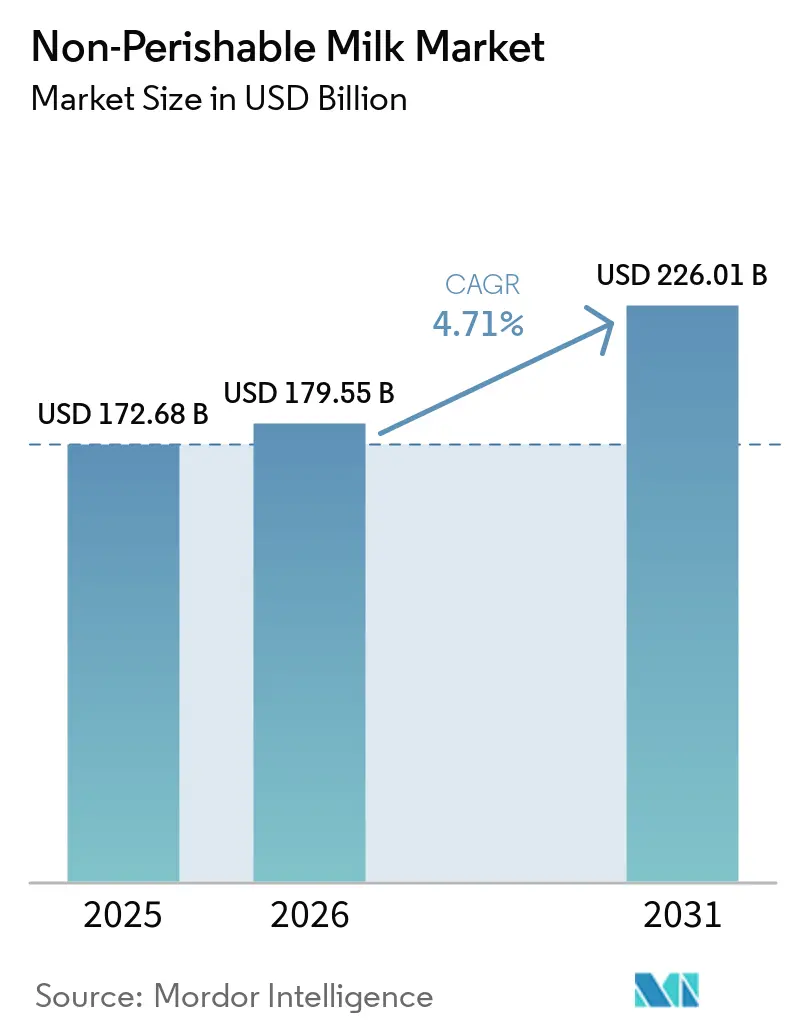
Die Marktgröße für haltbare Milch wurde im Jahr 2025 auf 172,68 Milliarden USD geschätzt und soll 2026 179,55 Milliarden USD erreichen; bis 2031 wird ein Wert von 226,01 Milliarden USD bei einer CAGR von 4,71 % über den Zeitraum 2026–2031 prognostiziert. Der Markt für haltbare Milch bedient Einzel- und Großhandel, Gastronomie sowie institutionelle Käufer, wobei die Lagerung bei Umgebungstemperatur dazu beiträgt, Lücken in der Kühlkettenverteilung zu schließen. Eine längere Haltbarkeit kann Produktverluste, den Nachschulungsbedarf auf Filialebene und die Kosten für gekühlte Displayflächen reduzieren. Verbesserungen bei Verarbeitung und Verpackung machen den Markt für haltbare Milch für Betriebseffizienz, Produktqualität und Verpackungsnachhaltigkeit relevanter. Diese Faktoren schaffen Chancen für Verarbeiter, grenzüberschreitende Handelsrouten zwischen milchüberschussreichen Produzenten und importabhängigen Märkten zu bedienen. Der Markt für haltbare Milch steht jedoch weiterhin unter Druck durch Verpackungsrohstoffkosten und Verbraucher, die den Geschmack von gekühlter Frischmilch bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte UHT-Milch den Markt für haltbare Milch mit einem Anteil von 57,78 % im Jahr 2025 an, während Kondensmilch voraussichtlich die schnellste CAGR von 6,83 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Quelle hielt Kuhmilch im Jahr 2025 einen Anteil von 67,95 %, während Büffelmilch bis 2031 voraussichtlich mit einer CAGR von 7,35 % wachsen wird.
- Nach Verpackung hielten Tetra-Packs/aseptische Dosen im Jahr 2025 einen Anteil von 54,63 %, während Beutel bis 2031 voraussichtlich mit einer CAGR von 6,43 % wachsen werden.
- Nach Vertriebskanal führten Hypermärkte und Supermärkte den Markt mit einem Anteil von 42,63 % im Jahr 2025 an, während der Online-Handel voraussichtlich die schnellste CAGR von 6,43 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Geografie führte Nordamerika den Markt für haltbare Milch im Jahr 2025 mit einem Anteil von 38,12 % an, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,30 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für haltbare Milch
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Längere Haltbarkeit im Einzelhandel verbessert die Bestandswirtschaft | +1.0% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geringere Abhängigkeit von der Kühlketteninfrastruktur | +0.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Fortschritte bei der UHT-Verarbeitung und aseptischen Verpackung | +0.8% | Global, mit frühen Gewinnen in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Geringere Anforderungen an Kühllagerhaltung und Kühltransport | +0.7% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Haushaltspräferenz für längere Lebensmittellagerzyklen | +0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Aseptische Verarbeitung ermöglicht grenzüberschreitende und weiträumige Milchverteilung | +0.8% | Globale Handelsrouten, konzentriert in Naher Osten und Afrika sowie Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Längere Haltbarkeit im Einzelhandel verbessert die Bestandswirtschaft
Eine längere Haltbarkeit verbessert die Bestandswirtschaft, indem Einzelhändlern mehr Zeit zum Verkauf von Produkten vor dem Ablaufdatum gegeben wird, der Bedarf an häufigem Nachschub reduziert und potenzielle Produktverluste minimiert werden. Im August 2024 stufte das Landwirtschaftsministerium der Vereinigten Staaten UHT-pasteurisierte Milch als haltbar und zur Lagerung ohne Kühlung vor der Verwendung geeignet ein[1]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, Animal and Plant Health Inspection Service,
usbiotechnologyregulation.mrp.usda.gov. Diese erweiterte Lagerfähigkeit ermöglicht es Einzelhändlern, größere Bestandspuffer zu halten, die Bestandsrotation zu vereinfachen und den Druck für einen schnellen Abverkauf zu reduzieren. Sie unterstützt auch die zentrale Lagerhaltung und Verteilung an geografisch entfernte Märkte ohne kontinuierliche Kühllagerung und gibt Lieferanten mehr Flexibilität bei der Bestandsverwaltung über verschiedene Einzelhandelsstandorte hinweg. Das längere Verkaufsfenster kann zudem Bestandsverluste durch kurze Haltbarkeit reduzieren und die Produktverfügbarkeit in Einzelhandelsgeschäften verbessern.
Geringere Abhängigkeit von der Kühlketteninfrastruktur
Lücken in der Kühlkette stützen weiterhin die Nachfrage im Markt für haltbare Milch in Südasien, Subsahara-Afrika und Südostasien. SIGs aseptische Kartonanlage in Gujarat wurde 2025 vollständig in Betrieb genommen und verkürzt die Vorlaufzeiten für indische Milchverarbeiter. Umgebungsformate unterstützen die kommerzielle Milchverteilung in Regionen mit begrenzten Kühlnetzwerken. Sie ermöglichen auch eine längere Lagerung und breitere Verteilung ohne kontinuierliche Kühlung, sodass Milchverarbeiter unterversorgte Märkte erreichen können, in denen gekühlte Logistik kostspielig oder schwer aufrechtzuerhalten ist. Diese Formate helfen Verarbeitern, hygienische Verpackungsanforderungen zu erfüllen, ohne in vollständig gekühlte Vertriebssysteme investieren zu müssen. Infolgedessen bleibt der Markt für haltbare Milch in Städten relevant, in denen der Konsum schneller wächst als die Kühlkettenkapazität.
Fortschritte bei der UHT-Verarbeitung und aseptischen Verpackung
Verarbeitungstechnologie wird zu einem entscheidenden Faktor für Produktqualität, Betriebskosten und CO₂-Bilanz. SPX FLOW brachte im Oktober 2025 APV Infusion UHT mit SteamRecycle auf den Markt. Das System ist darauf ausgelegt, Dampf in einem geschlossenen Kreislauf zurückzugewinnen. Die direkte UHT-Erhitzungsmethode von Tetra Laval, die mit einem US-Patentdatensatz vom Januar 2024 und einer Erteilung im Jahr 2025 verknüpft ist, spiegelt diesen Trend weiter wider[2]Quelle: Tetra Laval Holdings, UHT-Milchprodukt durch direkte UHT-Erhitzung,
patentsgazette.uspto.go. Diese Investitionen verlagern den Wettbewerb im Markt für haltbare Milch in Richtung Kapitaleffizienz, sensorische Leistung und Lebenszyklusmerkmale. Effizientere Verarbeitungssysteme können Produzenten auch dabei helfen, den Ressourcenverbrauch zu senken und die Produktionseffizienz zu verbessern. Dieser Trend unterstützt Investitionen in UHT-Technologien, die Produktqualität mit geringeren Betriebsanforderungen in Einklang bringen.
Wachsende Haushaltspräferenz für längere Lebensmittellagerzyklen
Haushalte in reifen Volkswirtschaften bevorzugen weiterhin weniger Einkaufsfahrten und größere Einkaufskörbe. Haltbare Milchprodukte unterstützen Großeinkäufe und abonnementbasierte Einzelhandelsmodelle, da sie keinen wöchentlichen Frischmilchnachschub erfordern. Umgebungsprodukte entfallen auch die Notwendigkeit einer Kühlung auf der letzten Meile bei der Online-Lieferung, was die Lieferökonomie für Einzelhändler im Vergleich zu gekühlten Milchprodukten verbessert. Dieses Format gibt Verbrauchern mehr Flexibilität, Milchvorräte zwischen Einkaufsfahrten aufrechtzuerhalten. Diese Bequemlichkeit stützt die Nachfrage nach haltbarer Milch über moderne Supermärkte und E-Commerce-Kanäle. Dieser Trend schafft eine zusätzliche Wachstumsmöglichkeit für den Markt für haltbare Milch über traditionelle filialbasierte Käufe hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wahrgenommene Geschmacks- und sensorische Unterschiede gegenüber Frischmilch | -0.5% | Nordamerika, Westeuropa und urbanes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Verarbeitungs- und aseptische Verpackungskosten | -0.4% | Global, am stärksten in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Premiumpositionierung im Vergleich zu Frisch- und Spezialmilchprodukten | -0.3% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Verbraucherpräferenz für gekühlte Frischmilch | -0.4% | Nordamerika, Japan, Australien und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wahrgenommene Geschmacks- und sensorische Unterschiede gegenüber Frischmilch
Die UHT-Verarbeitung bei 135–150 °C kann den Geschmack durch Maillard-Bräunung und Laktoseabbaureaktionen verändern. Gepulste elektrische Felder, Hochdruckverarbeitung, ohmsche Erhitzung und überkritisches Kohlendioxid bleiben für den breiten kommerziellen Einsatz zu teuer. Diese Einschränkungen erschweren es Produzenten, die sensorische Qualität zu verbessern, ohne die Verarbeitungskosten erheblich zu erhöhen. Sie können auch die Kosten für das Erreichen frischmilchähnlicher sensorischer Eigenschaften erhöhen, während die Haltbarkeitsvorteile der UHT-Verarbeitung erhalten bleiben. Infolgedessen wird Standard-UHT-Vollmilch die sensorische Lücke zu frisch pasteurisierter Milch bis 2031 voraussichtlich nicht vollständig schließen. Dieses Problem ist am relevantesten für Premium-Umgebungsvollmilch in Japan, Australien und dem Vereinigten Königreich. Frischmilch kann in Märkten, in denen Käufer bereit sind, für ein vertrautes sensorisches Profil zu zahlen, einen Vorteil behalten.
Hohe Verarbeitungs- und aseptische Verpackungskosten
Aseptische Linien erfordern Reinraumbau, Sterilitätsvalidierung und spezialisierte Wartung, was höhere Eintrittsbarrieren für kleinere regionale Verarbeiter schafft. Aluminiumsperrschichten setzen Kartonnutzer zudem Rohstoff- und Energiepreisschwankungen aus. Aluminiumfreie Formate können im Laufe der Zeit einen Teil des Materialrisikos reduzieren. Eine breite Einführung erfordert jedoch Anpassungen der Abfülllinien, Beschaffungsänderungen und Einzelhändlerschulungen im gesamten Markt für haltbare Milch. Diese Anforderungen können die Vorabinvestitionen und die betriebliche Komplexität für Hersteller erhöhen, die die Produktion von Umgebungsmilch skalieren möchten. Infolgedessen werden Verarbeiter mit ausreichend Kapital und etablierten aseptischen Verarbeitungskapazitäten voraussichtlich den Großteil der Technologie-Upgrades ausmachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: UHT-Milch verankert das Volumen und Kondensmilch unterstützt die anwendungsgetriebene Nachfrage
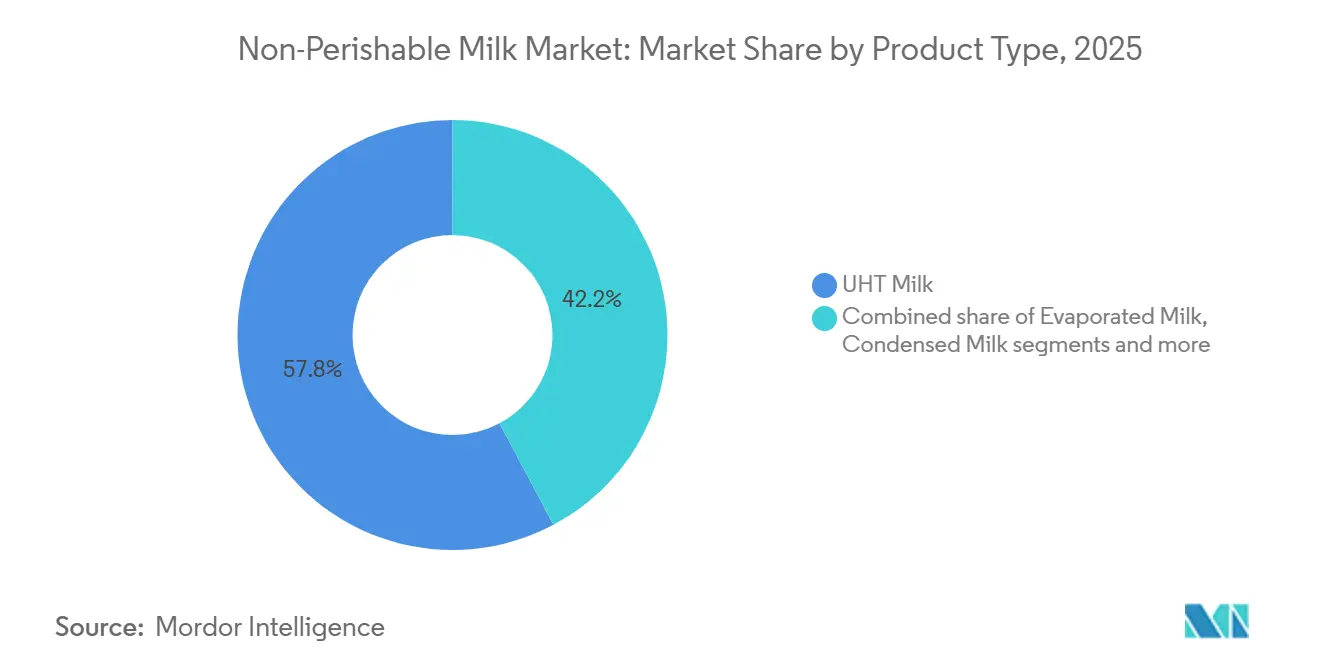
UHT-Milch machte 2025 57,78 % der Marktgröße für haltbare Milch aus und ist damit der Volumenanker der Kategorie. Einzel- und Großhandel, Gastronomie und institutionelle Kanäle nutzen UHT-Milch weit verbreitet. Ihre lange Haltbarkeit unterstützt die Verteilung in Gebieten, in denen Kühlung kostspielig oder begrenzt ist. Kondensmilch wird voraussichtlich der am schnellsten wachsende Produkttyp sein und von 2026 bis 2031 eine CAGR von 6,83 % verzeichnen. Die Café-Kultur und Bubble-Tea-Formate in Südostasien stützen sich auf gesüßte Kondensmilch als Kernzutat. Süßwarenhersteller in Indien und am Golf verwenden sie auch in höherwertigen Dessertprodukten. Da diese Anwendungen expandieren, bewegt sich die Kategorie über ihre traditionelle Rohstoffrolle hinaus.
Kondensmilch (evaporiert) bleibt im Backen, Kochen und in der institutionellen Gastronomie relevant. Ihr konzentrierter Proteingehalt und eine Umgebungshaltbarkeit von zwei bis drei Jahren unterstützen Exportbeschaffung und humanitäre Lieferketten. Dosen sind besonders geeignet für Käufer, die Druckbeständigkeit und verlängerte Lagerung benötigen. UHT-Milch bleibt zentral für das Einzelhandelsvolumen, da sie eine funktionale Positionierung unterstützt. Aromatisierte und biologische Umgebungsmilch gewinnen in reifen Einzelhandelsmärkten an Bedeutung. In diesen Märkten können Eigenmarken-Anreicherungsoptionen markengebundene Rohstoff-UHT-Milch ersetzen. Infolgedessen wird die Produktdifferenzierung innerhalb der Branche für haltbare Milch immer wichtiger.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Quelle: Kuhmilch behält die Skalierung und Büffelmilch gewinnt in Südasien an Relevanz
Kuhmilch machte 2025 67,95 % der Marktgröße für haltbare Milch aus. Etablierte Milcheinzugsgebietsinfrastruktur und höhere Durchschnittserträge stützen ihre führende Position. Kuhmilch profitiert auch von regulatorischer Vertrautheit in Exportmärkten. Ziegenmilch und Milch von anderen Tieren bedienen kleinere Spezial- und gesundheitsorientierte Milchkategorien. Diese Produkte können Premiumpreise erzielen, machen aber einen begrenzten Volumenanteil aus. Büffelmilch ist die am schnellsten wachsende Quelle mit einer prognostizierten CAGR von 7,35 % bis 2031.
Büffelmilch eignet sich aufgrund ihres durchschnittlichen Fettgehalts von 7–8 % für Kondensmilch- und Evaporationsprodukte. Kuhmilch enthält typischerweise 3,5–4 % Fett, was ein anderes Eingangsprofil für konzentrierte Formate schafft. Dieser Unterschied gibt Büffelmilch eine stärkere Rolle in anwendungsgetriebenen Produktkategorien. Herdenwachstum in Uttar Pradesh, Rajasthan und Haryana unterstützt eine weitere Angebotsausweitung. Diese Zunahme stärkt Verarbeitungsökosysteme in Südasien und Südostasien. Quellenentscheidungen werden weiterhin eng mit der regionalen Milchverfügbarkeit, Fettanforderungen und lokalen Verbraucherpräferenzen verknüpft sein.
Nach Verpackung: Aseptische Kartons setzen den Standard und Beutel senken die Einstiegskosten
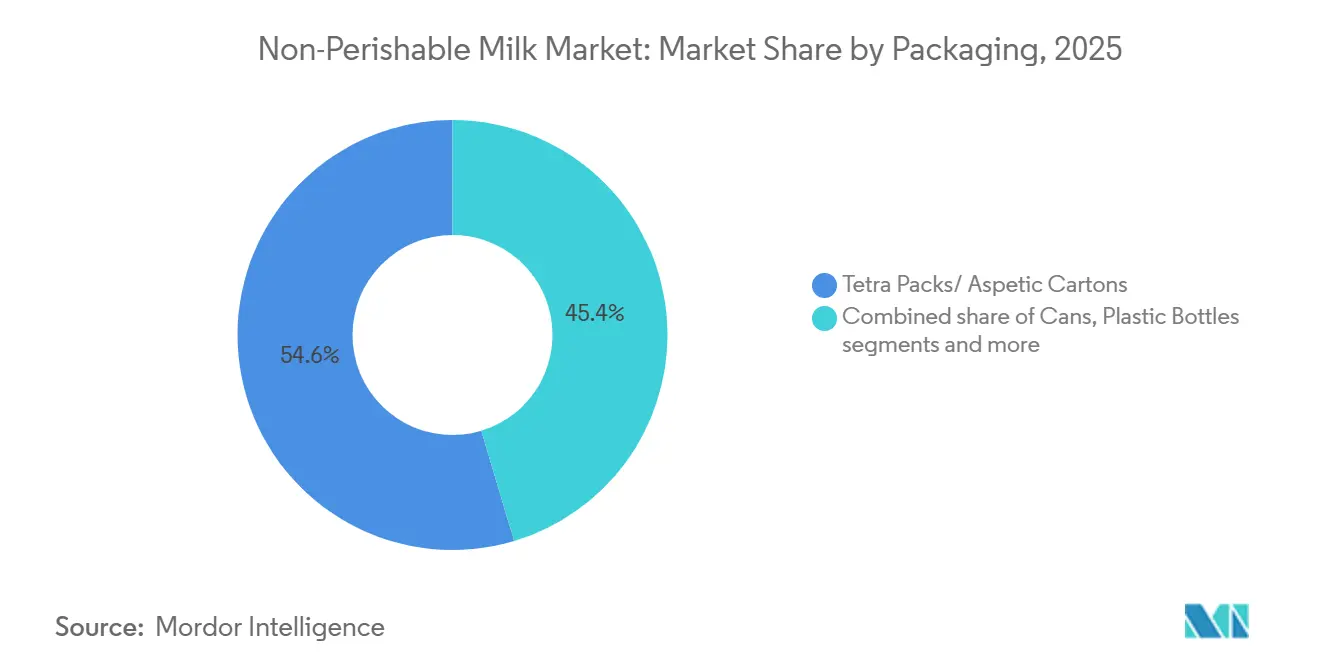
Tetra-Packs und aseptische Kartons machten 2025 54,63 % der Marktgröße für haltbare Milch aus. Diese Formate bieten Sauerstoff- und Lichtsperren und unterstützen Hochgeschwindigkeits-Aseptikabfülllinien. Ihre Stapelbarkeit verbessert die Lager- und Transporteffizienz. Verfügbare Formate reichen von 200-ml-Einzelportionspackungen bis zu 2-Liter-Haushaltseinheiten und decken die Nachfrage sowohl in der Gastronomie als auch im Einzelhandel ab. Dosen bleiben für Kondensmilch und Evaporationsmilch wichtig, da sie die Anforderungen von Export-, Militär- und humanitären Käufern an eine haltbare 2–3-jährige Lagerung erfüllen. Die Verpackungsauswahl bleibt zentral für Kostenmanagement, Produktschutz und Vertriebsgestaltung im Markt für haltbare Milch.
Plastikflaschen unterstützen Umgebungstrinkemilch, stehen jedoch zunehmend unter Druck durch europäische Anforderungen an Recyclinganteil und Recyclingfähigkeit. Diese Vorschriften lenken mehr Investitionen in papierbasierte Kartonformate. Tetra Pak führte im April 2026 in Italien seine erste papierbasierte Sperrschicht für Vollmilch in einem 1-Liter-Aseptikkarton kommerziell ein. Beutel sind das am schnellsten wachsende Format mit einer prognostizierten CAGR von 6,43 % bis 2031. Ihre niedrigeren Stückkosten können die Einführung in Subsahara-Afrika, Südasien und dem ländlichen Südostasien unterstützen. Glas- und recycelbare Monomaterialformate bleiben Nischenprodukte, gewinnen jedoch bei Bio- und Spezialprodukten an Aufmerksamkeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Hypermärkte behalten die Skalierung und Online-Handel erweitert den Zugang
Hypermärkte und Supermärkte machten 2025 42,63 % des gesamten Kategoriewerts aus. Ihr breites Produktangebot unterstützt Volumenverkäufe und die Entwicklung von Eigenmarken. Umgebungsformate sind einfach zu lagern, da sie vor dem Öffnen keine gekühlte Regalfläche benötigen. Convenience- und Lebensmittelgeschäfte unterstützen Ergänzungskäufe in dicht besiedelten städtischen Gebieten. Institutionelle Beschaffung, Militärkommissariate und humanitäre Lieferketten generieren ebenfalls stabiles Volumen. Diese Käufer verlassen sich häufig auf Kondensmilch und Evaporationsmilch in Dosen. Dieser Kanalmix verschafft dem Markt für haltbare Milch Zugang zu einem breiten Spektrum an Nachfragesituationen.
Online-Handel ist der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 6,43 % bis 2031. Umgebungsmilch vermeidet die Komplexität der Kühlung auf der letzten Meile und kann Lieferbeschränkungen reduzieren. Dieser Vorteil macht haltbare Formate gut geeignet für E-Commerce-Lebensmittelkörbe. Quick-Commerce-Plattformen erweitern ihre Reichweite in Städte der zweiten und dritten Kategorie in Schwellenländern. Diese Expansion kann die Verfügbarkeit von Umgebungsmilchprodukten für Haushalte jenseits der großen Stadtzentren verbessern. Online-Zugang kann Geschäfte ergänzen, anstatt sie zu ersetzen, die für routinemäßige Haushaltseinkäufe weiterhin wichtig sind. Vertriebsstrategien in der Branche für haltbare Milch müssen sowohl die physische Sortimentstiefe als auch die schnelle lokale Erfüllung berücksichtigen.
Geografische Analyse
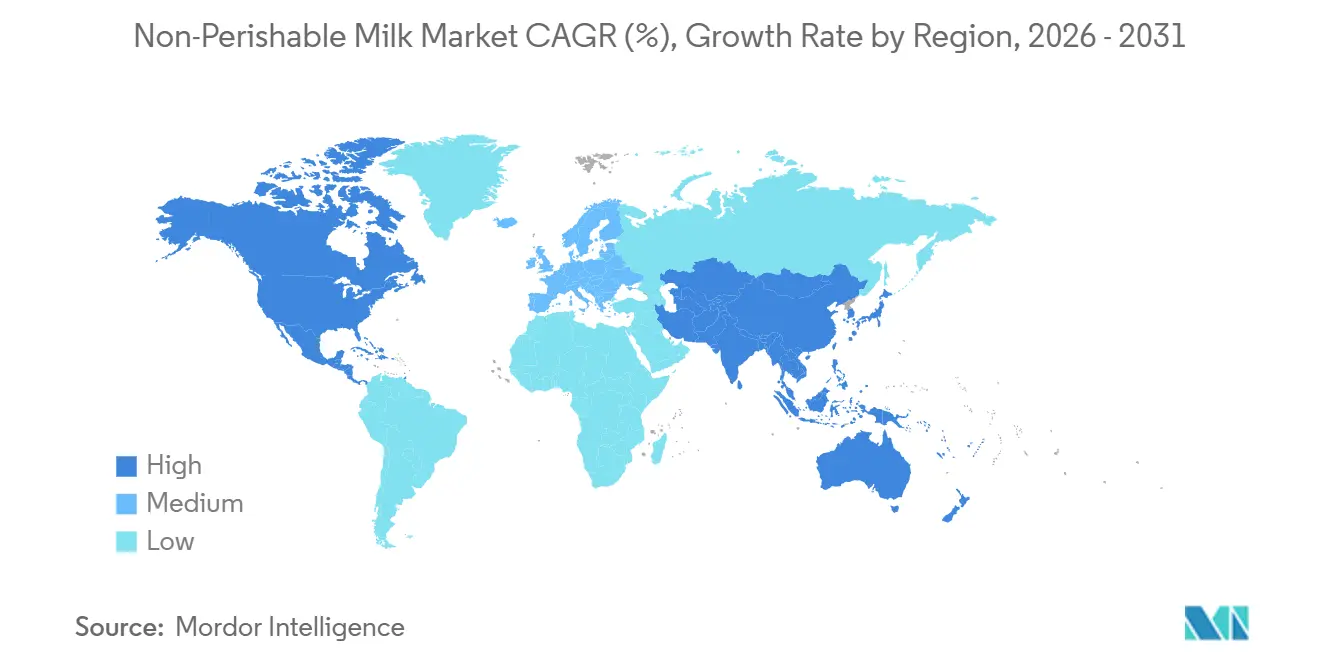
Nordamerika hielt 2025 38,12 % des Marktanteils für haltbare Milch. Fortschrittliche Einzelhandelssysteme, institutionelle Nachfrage und die Verfügbarkeit von angereicherten, laktosefreien und biologischen UHT-Produkten stützen diese Position. Die Vereinigten Staaten führen die Region nach Volumen an. Mexiko und Kanada tragen durch informellen Einzelhandel, Convenience-Stores und wertorientierte Umgebungsmilchprodukte zur Nachfrage bei. Eine umfassende Kühlkette hat die Nachfrage nach UHT-Milch nicht eliminiert. Stattdessen ermöglicht sie Marken, UHT-Milch als Vorratsreserve zu positionieren, die den gesamten Milchregalplatz erweitern kann.
Europa ist der zweitgrößte regionale Markt für haltbare Milch. UHT-Milch ist in weiten Teilen der Region ein gängiges Lebensmittelprodukt. Deutschland, Italien, Spanien und die Niederlande verzeichnen ebenfalls eine starke Einzelhandelsnutzung von Umgebungsmilch. Polen und Belgien verzeichneten ein schnelleres Wachstum, da Verbraucher wertorientierte Produkte suchen. Arlas Lockerbie-Projekt zeigt weiterhin Investitionen in großmaßstäbliche UHT-Kapazitäten im Vereinigten Königreich. Verpackungsanforderungen beeinflussen auch Investitionen in recycelbare und papierbasierte Systeme. Europa bleibt für den Markt für haltbare Milch wichtig, da es etablierten Konsum mit Technologieinvestitionen verbindet.
Asien-Pazifik ist bis 2031 der am schnellsten wachsende regionale Markt mit einer CAGR von 6,30 %. Die Urbanisierung wächst in Indien, Indonesien, Vietnam und Thailand schneller als die Kühlkettenkapazität. China hat das größte regionale Umgebungsmilchkonsumvolumen und weitet die Verteilung in Städte niedrigerer Kategorien aus. Der Café- und Bubble-Tea-Konsum in Südostasien stützt die Nachfrage nach Kondensmilch und Evaporationsmilch. Die Nachfrage im Nahen Osten und Afrika folgt zwei Pfaden. Verbraucher am Golf verwenden Umgebungsmilch bei der täglichen Tee- und Kaffeezubereitung, während afrikanische Verbraucher sie in Gebieten verwenden, in denen Kühlketten begrenzt bleiben.

Wettbewerbslandschaft
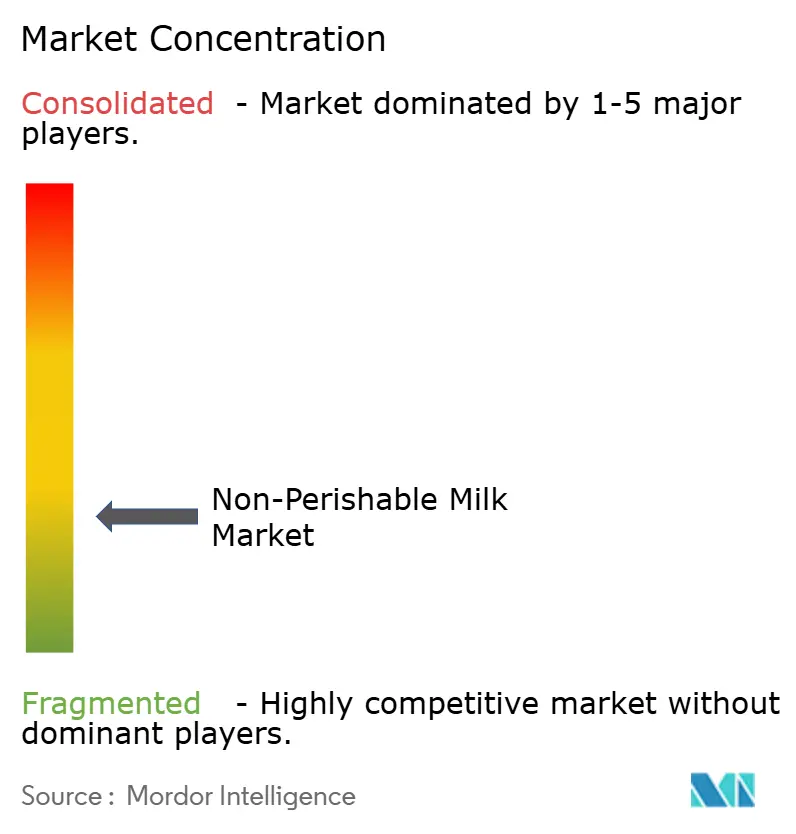
Der Markt für haltbare Milch bleibt mäßig fragmentiert. Lactalis Group, Nestlé, Arla Foods, FrieslandCampina und Danone halten bedeutende Positionen, kontrollieren die Kategorie jedoch nicht gemeinsam. Regionale Genossenschaften und Eigenmarkenhersteller spielen weiterhin wichtige Rollen in ihren Heimatmärkten. Die für November 2025 zitierte Prognose des Landwirtschaftsministeriums der Vereinigten Staaten gibt an, dass Indiens Flüssigmilchproduktion 2025/26 216,5 Millionen Tonnen erreichte und damit etwa 32 % der weltweiten Produktion ausmachte[3]Quelle: Landwirtschaftsministerium der Vereinigten Staaten, Produktion – Flüssigmilch,
fas.usda.gov. Europäische Genossenschaften behalten ihren Einfluss, da sie die Milchsammlung und UHT-Verarbeitung verwalten. Unternehmen konzentrieren Vermögenswerte in größeren, effizienteren Anlagen, wie Arlas geplante Investition von 107,7 Millionen EUR in Lockerbie zeigt.
Die geplante Fusion von FrieslandCampina mit Milcobel, die für den Abschluss im Januar 2026 referenziert wird, erweiterte ihr europäisches Erfassungsnetz und fügte Milchbauern in Belgien und Frankreich hinzu. Das Unternehmen identifiziert Milch, Premium-Proteinzutaten und Asien als Prioritätsbereiche. Saputos referenzierte Vereinbarung vom Februar 2026, einen 80-%-Anteil an seiner argentinischen Molkereisparte an Grupo Gloria zu veräußern, unterstreicht das laufende Portfoliomanagement. Diese Maßnahmen zeigen, dass Akteure sowohl Portfolios als auch Fertigungskapazitäten verwalten. Strategische Entscheidungen werden je nach regionaler Versorgungsposition und dem Bedarf, höherwertige Milchformate zu bedienen, variieren.
Funktionale, laktosefreie und proteinreiche UHT-Produkte schaffen Möglichkeiten für die Produktentwicklung im Markt für haltbare Milch. Diese Varianten können in europäischen Märkten Einzelhandelsaufschläge von 25–40 % erzielen, sind jedoch in Asien-Pazifik sowie im Nahen Osten und Afrika weniger entwickelt. Kleinere Verarbeiter können von modularen aseptischen Abfüllanlagen profitieren, die die Mindestskalenanforderungen senken. Quick-Commerce-Plattformen können auch Lieferhindernisse für Umgebungsmilch in Süd- und Südostasien reduzieren. Nachhaltigkeitsanforderungen und Energiekosten veranlassen Unternehmen, ältere indirekte UHT-Systeme zu ersetzen. Daher verbindet der Markt für haltbare Milch globale Skalierung mit starken regionalen Rollen für Genossenschaften, Eigenmarken und lokale Verarbeiter.
Marktführer in der Branche für haltbare Milch
Lactalis Group
Nestlé S.A.
Danone S.A.
Hochwald Foods GmbH
Royal FrieslandCampina N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Danone und Arcor schlossen die Gründung ihres Molkerei-Gemeinschaftsunternehmens in Argentinien ab und vereinten Danone Argentina SA, Mastellone Hermanos SA, La Serenísima und ihre gemeinsame Logistiktochter. Die Partnerschaft nutzt Danones globales Markenportfolio und Mastellones jahrhundertealtes argentinisches Molkereierbe, um Innovationskapazität und kommerzielle Reichweite in der argentinischen Milchkategorie auszubauen.
- April 2026: Tetra Pak führte in Italien kommerziell die erste papierbasierte Sperrschicht für Vollmilch in einem 1-Liter-Aseptikkarton ein. Die Innovation reduziert den Kunststoffgehalt bei gleichzeitiger Aufrechterhaltung der vollen Umgebungshaltbarkeit und bringt die Kartonrecyclingfähigkeit in Einklang mit dem Mandat der EU-Verordnung über Verpackungen und Verpackungsabfälle.
- Januar 2026: FrieslandCampina schloss seine Fusion mit der belgischen Molkereigenossenschaft Milcobel ab und finalisierte die Übernahme von Wisconsin Whey Protein, wodurch in einem einzigen Monat 1.250 neue Mitgliedsmilchbauern in Belgien und Frankreich sowie eine gestärkte Präsenz bei nordamerikanischen Proteinzutaten zum Portfolio hinzugefügt wurden.


Globaler Berichtsumfang des Marktes für haltbare Milch
Haltbare Milch bezeichnet Milch, die mithilfe von Technologien wie UHT-Behandlung und aseptischer Verpackung verarbeitet und verpackt wird, sodass sie ohne Kühlung über einen längeren Zeitraum bei Raumtemperatur sicher und stabil bleibt. Der Markt für haltbare Milch ist nach Produkttyp, Quelle, Verpackung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in UHT-Milch, Kondensmilch (evaporiert), Kondensmilch (gesüßt) und Sonstige segmentiert. Nach Quelle ist der Markt in Kuhmilch, Büffelmilch, Ziegenmilch und andere Tiermilch segmentiert. Nach Verpackung ist der Markt in Tetra-Packs/aseptische Kartons, Dosen, Plastikflaschen, Beutel und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Online-Handel und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika eingeteilt. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
| UHT-Milch |
| Kondensmilch (evaporiert) |
| Kondensmilch (gesüßt) |
| Sonstige |
| Kuhmilch |
| Büffelmilch |
| Ziegenmilch |
| Milch anderer Tiere |
| Tetra-Packs/aseptische Kartons |
| Dosen |
| Plastikflaschen |
| Beutel |
| Sonstige |
| Hypermärkte und Supermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Handel |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | UHT-Milch | |
| Kondensmilch (evaporiert) | ||
| Kondensmilch (gesüßt) | ||
| Sonstige | ||
| Nach Quelle | Kuhmilch | |
| Büffelmilch | ||
| Ziegenmilch | ||
| Milch anderer Tiere | ||
| Nach Verpackung | Tetra-Packs/aseptische Kartons | |
| Dosen | ||
| Plastikflaschen | ||
| Beutel | ||
| Sonstige | ||
| Nach Vertriebskanal | Hypermärkte und Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Handel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für haltbare Milch?
Der Markt für haltbare Milch wurde im Jahr 2025 auf 172,68 Milliarden USD geschätzt und soll bis 2031 226,01 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 4,71 % im Zeitraum 2026–2031 entspricht.
Welcher Produkttyp hatte 2025 den größten Anteil am Markt für haltbare Milch?
UHT-Milch (Ultra-Hochtemperatur-Milch) war der führende Produkttyp und machte 2025 57,78 % des Marktes aus.
Welche Milchquelle dominierte den Markt im Jahr 2025?
Kuhmilch war das dominierende Quellsegment und hielt 2025 einen Marktanteil von 67,95 %.
Welches Verpackungsformat hatte 2025 den größten Marktanteil?
Tetra-Packs/aseptische Kartons führten das Verpackungssegment mit einem Marktanteil von 54,63 % im Jahr 2025 an.
Welcher Vertriebskanal erzielte 2025 den höchsten Umsatz?
Hypermärkte und Supermärkte dominierten den Absatz und machten 2025 42,63 % des Marktes aus.
Welche Region hatte 2025 den größten Anteil am Markt für haltbare Milch?
Nordamerika führte den Markt mit einem Anteil von 38,12 % im Jahr 2025 an.
Seite zuletzt aktualisiert am:



