
Taille et part du marché du lait non périssable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 179.55 Milliards de dollars |
| Taille du Marché (2031) | 226.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du lait non périssable par Mordor Intelligence
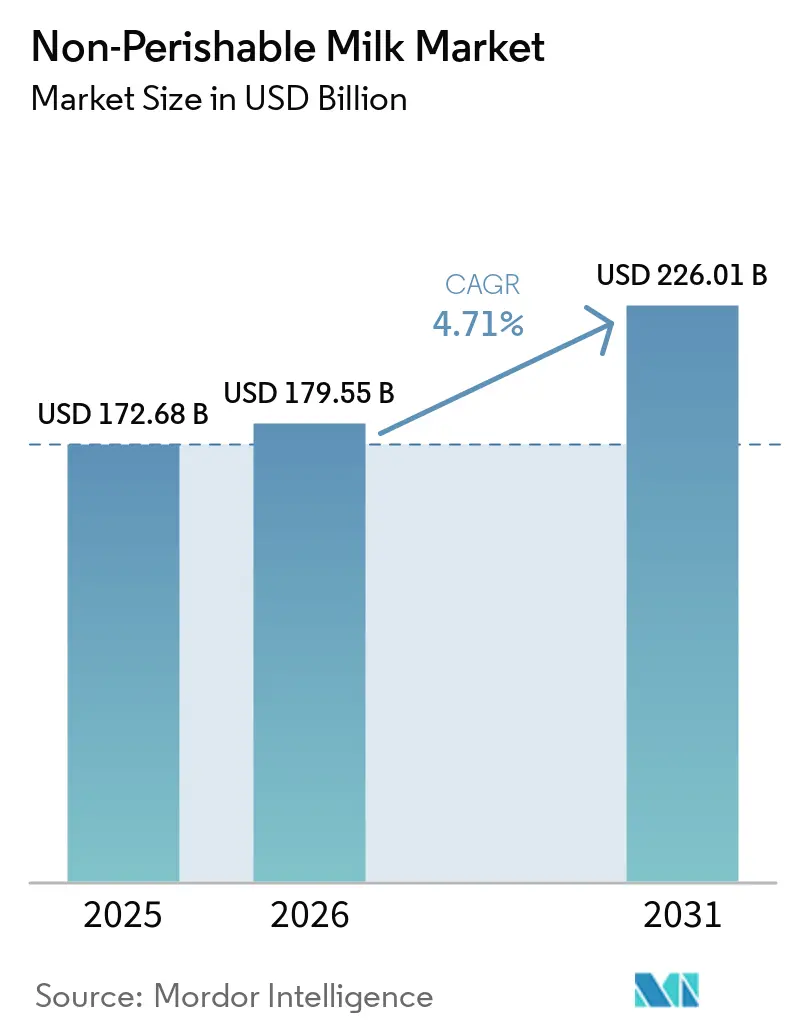
La taille du marché du lait non périssable était évaluée à 172,68 milliards USD en 2025 pour atteindre 179,55 milliards USD en 2026, et devrait atteindre 226,01 milliards USD d'ici 2031, à un CAGR de 4,71 % sur la période 2026-2031. Le marché du lait non périssable sert les acheteurs de la grande distribution, de la restauration hors domicile et des circuits institutionnels, où le stockage à température ambiante contribue à combler les lacunes de la distribution réfrigérée. Une durée de conservation plus longue peut réduire les pertes de produits, les besoins de réapprovisionnement en magasin et les coûts liés à la capacité d'exposition réfrigérée. Les améliorations apportées aux procédés de transformation et d'emballage rendent le marché du lait non périssable plus pertinent en matière d'efficacité opérationnelle, de qualité des produits et de durabilité des emballages. Ces facteurs créent des opportunités pour les transformateurs afin de desservir les routes commerciales transfrontalières entre les producteurs excédentaires en produits laitiers et les marchés dépendants des importations. Cependant, le marché du lait non périssable continue de subir des pressions liées aux coûts des intrants d'emballage et aux consommateurs qui préfèrent le goût du lait frais réfrigéré.
Principaux enseignements du rapport
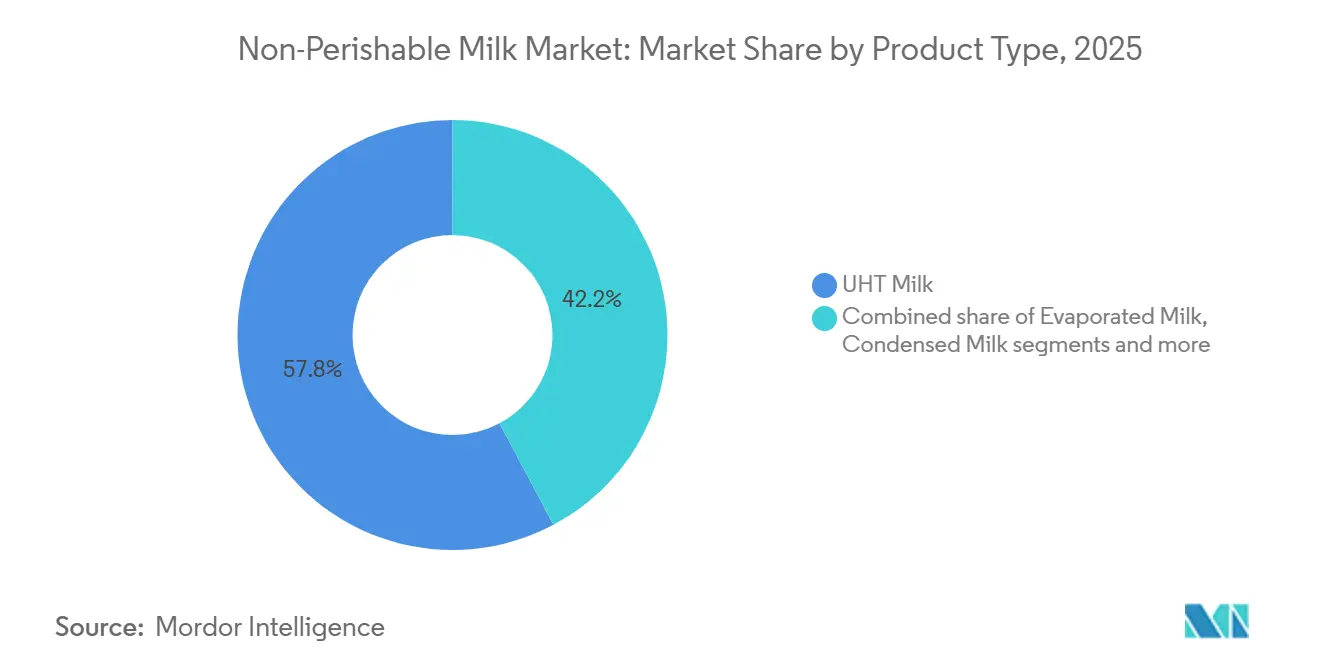
- Par type de produit, le lait UHT a dominé le marché du lait non périssable avec une part de 57,78 % en 2025, tandis que le lait concentré sucré devrait enregistrer le CAGR le plus rapide, soit 6,83 %, durant la période 2026-2031.
- Par source, le lait de vache a conservé une part de 67,95 % en 2025, tandis que le lait de bufflonne devrait progresser à un CAGR de 7,35 % jusqu'en 2031.
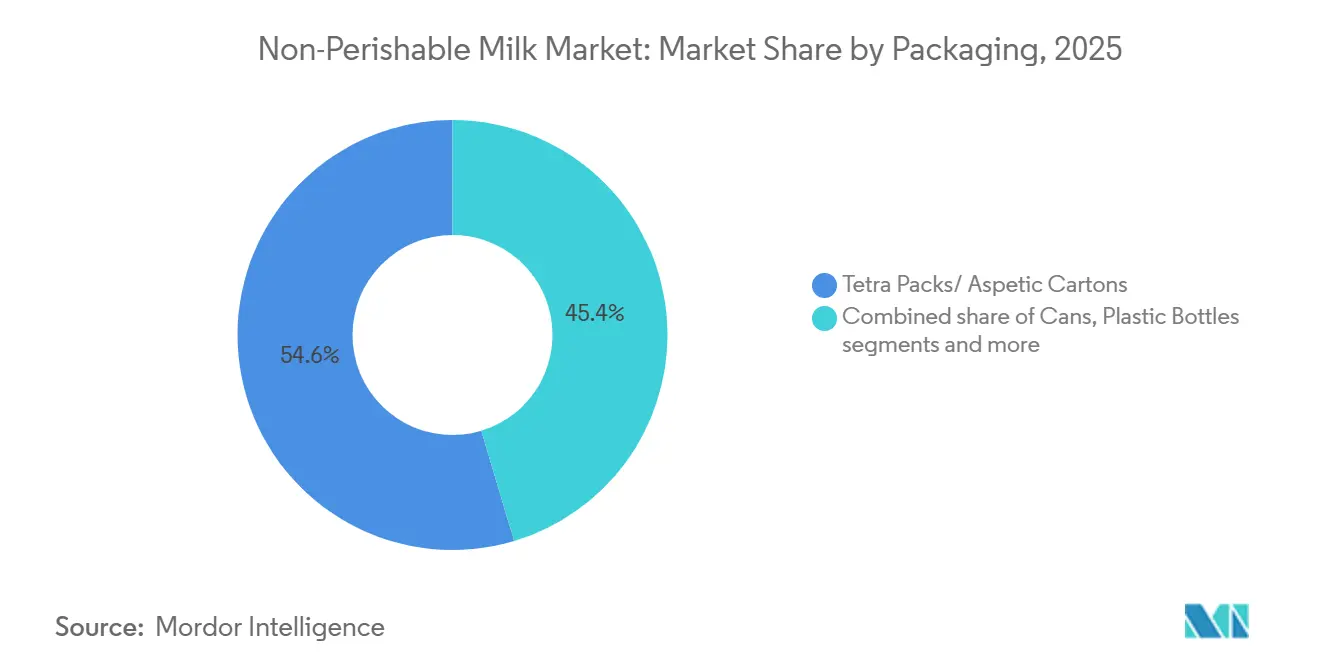
- Par emballage, les briques Tetra Pak/boîtes aseptiques ont conservé une part de 54,63 % en 2025, tandis que les sachets devraient progresser à un CAGR de 6,43 % jusqu'en 2031.
- Par canal de distribution, les hypermarchés et supermarchés ont dominé le marché avec une part de 42,63 % en 2025, tandis que le commerce en ligne devrait enregistrer le CAGR le plus rapide, soit 6,43 %, durant la période 2026-2031.
- Par géographie, l'Amérique du Nord a dominé le marché du lait non périssable en 2025 avec une part de 38,12 %, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 6,30 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du lait non périssable
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durée de conservation en rayon plus longue améliorant l'économie des stocks | +1.0% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Réduction de la dépendance à l'égard des infrastructures de chaîne du froid | +0.9% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Avancées dans le traitement UHT et l'emballage aseptique | +0.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Chine | Moyen terme (2-4 ans) |
| Réduction des besoins en stockage et transport réfrigérés | +0.7% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Préférence croissante des ménages pour des cycles d'approvisionnement alimentaire plus longs | +0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Traitement aseptique permettant la distribution transfrontalière et longue distance du lait | +0.8% | Voies commerciales mondiales, concentrées au Moyen-Orient et en Afrique et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Durée de conservation en rayon plus longue améliorant l'économie des stocks
Une durée de conservation plus longue améliore l'économie des stocks en donnant aux détaillants plus de temps pour vendre les produits avant leur date d'expiration, en réduisant la nécessité de réapprovisionnements fréquents et en minimisant les pertes potentielles de produits. En août 2024, le Département de l'Agriculture des États-Unis a classifié le lait pasteurisé UHT comme stable à température ambiante et adapté à un stockage sans réfrigération avant utilisation[1]Source : Département de l'Agriculture des États-Unis, Service d'inspection de la santé animale et végétale,
usbiotechnologyregulation.mrp.usda.gov. Cette capacité de stockage prolongée permet aux détaillants de maintenir des stocks tampons plus importants, de simplifier la rotation des stocks et de réduire la pression liée à la vente rapide. Elle favorise également l'entreposage centralisé et la distribution vers des marchés géographiquement éloignés sans stockage réfrigéré continu, offrant aux fournisseurs une plus grande flexibilité dans la gestion des stocks entre différents points de vente. La fenêtre de vente plus longue peut en outre réduire les pertes de stocks associées à une courte durée de conservation et améliorer la disponibilité des produits dans les points de vente au détail.
Réduction de la dépendance à l'égard des infrastructures de chaîne du froid
Les lacunes de la chaîne du froid continuent de soutenir la demande sur le marché du lait non périssable en Asie du Sud, en Afrique subsaharienne et en Asie du Sud-Est. L'usine de conditionnement aseptique de SIG au Gujarat est devenue pleinement opérationnelle en 2025, réduisant les délais de livraison pour les transformateurs laitiers indiens. Les formats à température ambiante soutiennent la distribution commerciale de produits laitiers dans les régions disposant de réseaux réfrigérés limités. Ils permettent également un stockage plus long et une distribution plus large sans réfrigération continue, permettant aux transformateurs laitiers d'atteindre des marchés mal desservis où la logistique réfrigérée reste coûteuse ou difficile à maintenir. Ces formats aident les transformateurs à répondre aux exigences d'emballage hygiénique sans investir dans des systèmes de distribution entièrement réfrigérés. Par conséquent, le marché du lait non périssable reste pertinent dans les villes où la consommation croît plus vite que la capacité de la chaîne du froid.
Avancées dans le traitement UHT et l'emballage aseptique
La technologie de transformation devient un facteur clé en matière de qualité des produits, de coûts d'exploitation et de performance carbone. SPX FLOW a lancé l'APV Infusion UHT avec SteamRecycle en octobre 2025. Le système est conçu pour récupérer la vapeur en circuit fermé. La méthode de chauffage UHT direct de Tetra Laval, liée à un brevet américain enregistré en janvier 2024 et accordé en 2025, reflète davantage cette tendance[2]Source : Tetra Laval Holdings, Produit laitier UHT par chauffage UHT direct,
patentsgazette.uspto.go. Ces investissements font évoluer la concurrence sur le marché du lait non périssable vers l'efficacité du capital, la performance sensorielle et les références en matière de cycle de vie. Des systèmes de transformation plus efficaces peuvent également aider les producteurs à réduire leur consommation de ressources et à améliorer leur efficacité de production. Cette tendance soutient l'investissement dans les technologies UHT qui équilibrent la qualité des produits avec des exigences d'exploitation réduites.
Préférence croissante des ménages pour des cycles d'approvisionnement alimentaire plus longs
Les ménages des économies matures continuent de préférer moins de courses et des paniers d'épicerie plus importants. Les produits laitiers stables à température ambiante soutiennent les achats en gros et la vente au détail par abonnement, car ils ne nécessitent pas de réapprovisionnement hebdomadaire en produits laitiers frais. Les produits à température ambiante éliminent également la nécessité d'une réfrigération lors de la livraison à domicile en ligne, améliorant ainsi l'économie de livraison pour les détaillants par rapport aux produits laitiers réfrigérés. Ce format offre aux consommateurs une plus grande flexibilité pour maintenir leurs réserves de lait entre les courses. Cette commodité soutient la demande de lait stable à température ambiante via les supermarchés modernes et les canaux de commerce électronique. Cette tendance crée une voie de croissance supplémentaire pour le marché du lait non périssable au-delà des achats traditionnels en magasin.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Différences perçues de goût et de qualité sensorielle par rapport au lait frais | -0.5% | Amérique du Nord, Europe occidentale et Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Coûts élevés de transformation et d'emballage aseptique | -0.4% | Mondial, plus aigu sur les marchés émergents sensibles aux prix | Moyen terme (2-4 ans) |
| Positionnement premium limité par rapport aux produits laitiers frais et de spécialité | -0.3% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Préférence des consommateurs pour le lait frais réfrigéré | -0.4% | Amérique du Nord, Japon, Australie et Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Différences perçues de goût et de qualité sensorielle par rapport au lait frais
Le traitement UHT à 135-150 °C peut altérer la saveur par des réactions de brunissement de Maillard et de dégradation du lactose. Les champs électriques pulsés, le traitement à haute pression, le chauffage ohmique et le dioxyde de carbone supercritique restent coûteux pour un déploiement commercial à grande échelle. Ces limitations rendent difficile pour les producteurs l'amélioration de la qualité sensorielle sans augmenter significativement les coûts de transformation. Elles peuvent également augmenter le coût d'obtention de caractéristiques sensorielles proches du lait frais tout en préservant les avantages de durée de conservation du traitement UHT. Par conséquent, le lait blanc UHT standard est peu susceptible de combler entièrement l'écart sensoriel avec le lait pasteurisé frais d'ici 2031. Ce problème est le plus pertinent pour le lait blanc ambiant premium au Japon, en Australie et au Royaume-Uni. Le lait frais peut maintenir un avantage sur les marchés où les acheteurs sont prêts à payer pour un profil sensoriel familier.
Coûts élevés de transformation et d'emballage aseptique
Les lignes aseptiques nécessitent une construction en salle blanche, une validation de la stérilité et une maintenance spécialisée, créant des barrières à l'entrée plus élevées pour les transformateurs régionaux de plus petite taille. Les couches barrières en aluminium exposent également les utilisateurs de cartons à la volatilité des prix des matières premières et de l'énergie. Les formats sans aluminium pourraient réduire une partie de cette exposition aux matériaux au fil du temps. Cependant, une adoption généralisée nécessitera des ajustements des lignes de remplissage, des changements d'approvisionnement et une formation des détaillants sur l'ensemble du marché du lait non périssable. Ces exigences peuvent augmenter l'investissement initial et la complexité opérationnelle pour les fabricants cherchant à développer la production de lait à température ambiante. Par conséquent, les transformateurs disposant de capitaux suffisants et de capacités de traitement aseptique établies pourraient représenter la majorité des mises à niveau technologiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le lait UHT ancre les volumes et le lait concentré soutient la demande axée sur les applications
Le lait UHT représentait 57,78 % de la taille du marché du lait non périssable en 2025, en faisant l'ancre de volume de la catégorie. Les circuits de la grande distribution, de la restauration hors domicile et des institutions utilisent largement le lait UHT. Sa longue durée de conservation soutient la distribution dans les zones où la réfrigération est coûteuse ou limitée. Le lait concentré sucré devrait être le type de produit à la croissance la plus rapide, enregistrant un CAGR de 6,83 % de 2026 à 2031. La culture des cafés et les formats de thé à bulles en Asie du Sud-Est s'appuient sur le lait concentré sucré comme ingrédient de base. Les confiseurs en Inde et dans le Golfe l'utilisent également dans des produits de desserts à plus haute valeur ajoutée. À mesure que ces applications se développent, la catégorie dépasse son rôle traditionnel de produit de base.
Le lait évaporé reste pertinent dans la boulangerie, la cuisine et la restauration institutionnelle. Sa teneur en protéines concentrées et sa durée de conservation ambiante de deux à trois ans soutiennent les achats à l'exportation et les chaînes d'approvisionnement humanitaires. Les boîtes sont particulièrement adaptées aux acheteurs qui exigent une résistance à la pression et un stockage prolongé. Le lait UHT reste central pour les volumes de vente au détail car il soutient un positionnement fonctionnel. Le lait ambiant aromatisé et biologique gagne du terrain sur les marchés de détail matures. Sur ces marchés, les options fortifiées à marque de distributeur peuvent remplacer le lait UHT de base de marque. Par conséquent, la différenciation des produits devient de plus en plus importante au sein du secteur du lait non périssable.


Par source : le lait de vache conserve son échelle et le lait de bufflonne gagne en pertinence en Asie du Sud
Le lait de vache représentait 67,95 % de la taille du marché du lait non périssable en 2025. L'infrastructure établie des bassins laitiers et les rendements moyens plus élevés soutiennent sa position dominante. Le lait de vache bénéficie également d'une familiarité réglementaire sur les marchés d'exportation. Le lait de chèvre et le lait d'autres animaux servent des catégories laitières de spécialité et orientées vers la santé plus restreintes. Ces produits peuvent atteindre des prix premium mais représentent une part limitée des volumes. Le lait de bufflonne est la source à la croissance la plus rapide, avec un CAGR projeté de 7,35 % jusqu'en 2031.
Le lait de bufflonne convient aux produits concentrés et évaporés en raison de sa teneur moyenne en matières grasses de 7 à 8 %. Le lait de vache contient généralement 3,5 à 4 % de matières grasses, créant un profil d'intrant différent pour les formats concentrés. Cette différence confère au lait de bufflonne un rôle plus important dans les catégories de produits axées sur les applications. La croissance des troupeaux en Uttar Pradesh, au Rajasthan et en Haryana soutient une expansion supplémentaire de l'offre. Cette augmentation renforce les écosystèmes de transformation en Asie du Sud et en Asie du Sud-Est. Les choix de source resteront étroitement liés à la disponibilité régionale du lait, aux exigences en matières grasses et aux préférences des consommateurs locaux.
Par emballage : les cartons aseptiques établissent la norme et les sachets réduisent les coûts d'entrée
Les briques Tetra Pak et les cartons aseptiques représentaient 54,63 % de la taille du marché du lait non périssable en 2025. Ces formats offrent des barrières à l'oxygène et à la lumière et supportent des lignes de remplissage aseptique à grande vitesse. Leur empilabilité améliore l'efficacité de l'entreposage et du transport. Les formats disponibles vont des emballages individuels de 200 ml aux unités ménagères de 2 litres, répondant à la demande des circuits de restauration hors domicile et de la grande distribution. Les boîtes restent importantes pour le lait concentré et évaporé, car elles répondent aux exigences des acheteurs à l'exportation, militaires et humanitaires pour un stockage durable de 2 à 3 ans. Le choix de l'emballage reste central pour la gestion des coûts, la protection des produits et la conception de la distribution sur le marché du lait non périssable.
Les bouteilles en plastique soutiennent le lait de consommation à température ambiante mais font face à une pression croissante liée aux exigences européennes en matière de contenu recyclé et de recyclabilité. Ces réglementations orientent davantage d'investissements vers les formats de cartons à base de papier. Tetra Pak a introduit commercialement sa première barrière à base de papier pour le lait blanc dans un carton aseptique d'un litre en Italie en avril 2026. Les sachets sont le format à la croissance la plus rapide, avec un CAGR prévu de 6,43 % jusqu'en 2031. Leur coût unitaire plus faible peut soutenir l'adoption en Afrique subsaharienne, en Asie du Sud et en Asie du Sud-Est rurale. Les formats en verre et en mono-matériau recyclable restent de niche mais attirent l'attention dans les produits biologiques et de spécialité.
Par canal de distribution : les hypermarchés conservent leur échelle et le commerce en ligne élargit l'accès
Les hypermarchés et supermarchés représentaient 42,63 % de la valeur totale de la catégorie en 2025. Leurs larges gammes de produits soutiennent les ventes en volume et le développement des marques de distributeur. Les formats à température ambiante sont faciles à stocker car ils ne nécessitent pas d'espace en rayon réfrigéré avant ouverture. Les commerces de proximité et les épiceries soutiennent les achats d'appoint dans les zones urbaines denses. Les achats institutionnels, les coopératives militaires et les chaînes d'approvisionnement humanitaires génèrent également des volumes stables. Ces acheteurs s'appuient souvent sur des produits concentrés et évaporés en boîte. Ce mix de canaux donne au marché du lait non périssable accès à un large éventail de contextes de demande.
Le commerce en ligne est le canal à la croissance la plus rapide, avec un CAGR prévu de 6,43 % jusqu'en 2031. Le lait à température ambiante évite la complexité de la livraison intermédiaire réfrigérée et peut réduire les contraintes de livraison. Cet avantage rend les formats stables à température ambiante bien adaptés aux paniers d'épicerie en ligne. Les plateformes de commerce rapide étendent leur portée aux villes de rang 2 et de rang 3 dans les économies émergentes. Cette expansion peut améliorer la disponibilité des produits laitiers à température ambiante pour les ménages au-delà des grands centres urbains. L'accès en ligne peut compléter, plutôt que remplacer, les magasins qui restent importants pour les achats ménagers courants. Les stratégies de distribution dans le secteur du lait non périssable doivent tenir compte à la fois de la profondeur de la gamme physique et de l'exécution locale rapide.
Analyse géographique
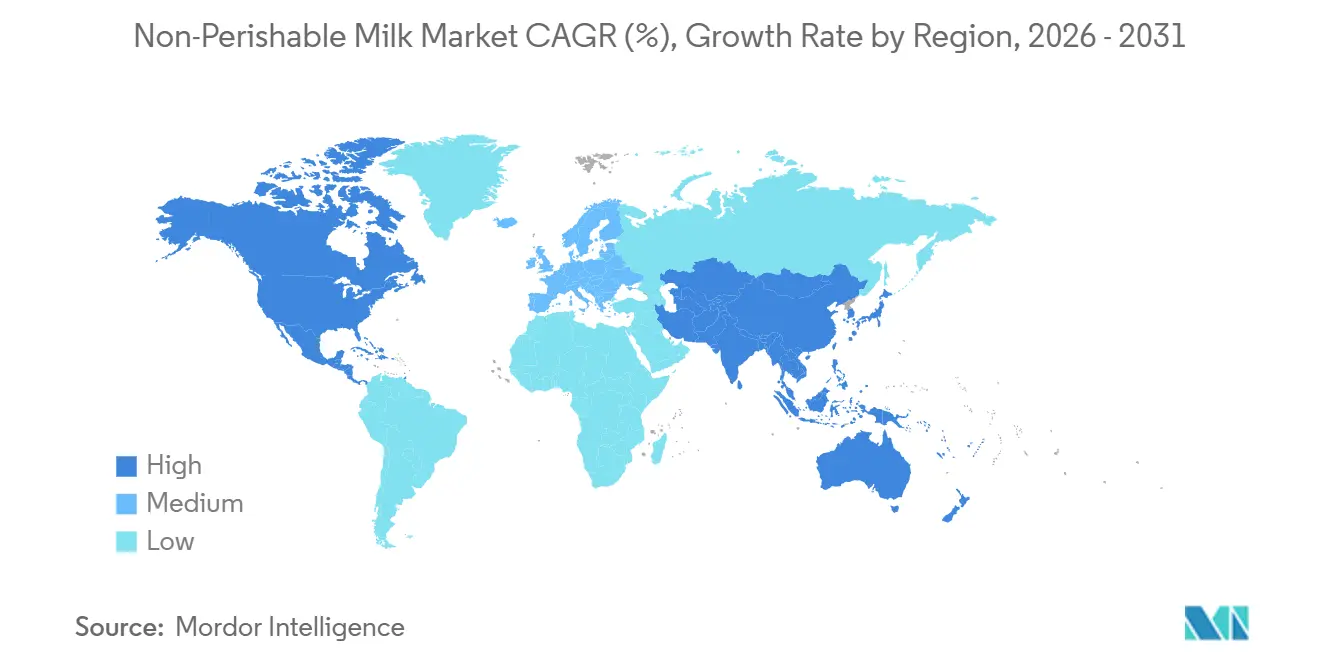
L'Amérique du Nord détenait 38,12 % de la part du marché du lait non périssable en 2025. Des systèmes de distribution avancés, une demande institutionnelle et la disponibilité de produits UHT fortifiés, sans lactose et biologiques soutiennent cette position. Les États-Unis dominent la région en volume. Le Mexique et le Canada contribuent à la demande via la vente au détail informelle, les commerces de proximité et les produits laitiers à température ambiante orientés vers la valeur. Une chaîne du froid complète n'a pas éliminé la demande de lait UHT. Au contraire, elle permet aux marques de positionner le lait UHT comme un produit de réserve en garde-manger pouvant élargir l'espace global dédié aux produits laitiers en rayon.
L'Europe est le deuxième marché régional pour le lait non périssable. Le lait UHT est un produit d'épicerie courant dans une grande partie de la région. L'Allemagne, l'Italie, l'Espagne et les Pays-Bas affichent également une forte utilisation en grande distribution du lait à température ambiante. La Pologne et la Belgique ont enregistré une croissance plus rapide à mesure que les consommateurs recherchent des produits orientés vers la valeur. Le projet Lockerbie d'Arla démontre la poursuite des investissements dans une capacité UHT à grande échelle au Royaume-Uni. Les exigences en matière d'emballage influencent également les investissements dans les systèmes recyclables et à base de papier. L'Europe reste importante pour le marché du lait non périssable car elle combine une consommation établie avec des investissements technologiques.
L'Asie-Pacifique est le marché régional à la croissance la plus rapide jusqu'en 2031 avec un CAGR de 6,30 %. L'urbanisation progresse plus vite que la capacité de la chaîne du froid en Inde, en Indonésie, au Vietnam et en Thaïlande. La Chine affiche le plus grand volume de consommation de produits laitiers ambiants dans la région et étend sa distribution vers les villes de rang inférieur. La consommation dans les cafés et les établissements de thé à bulles en Asie du Sud-Est soutient la demande de lait concentré et évaporé. La demande au Moyen-Orient et en Afrique suit deux trajectoires. Les consommateurs du Golfe utilisent les produits laitiers ambiants dans la préparation quotidienne du thé et du café, tandis que les consommateurs africains les utilisent dans les zones où les chaînes du froid restent limitées.

Paysage concurrentiel
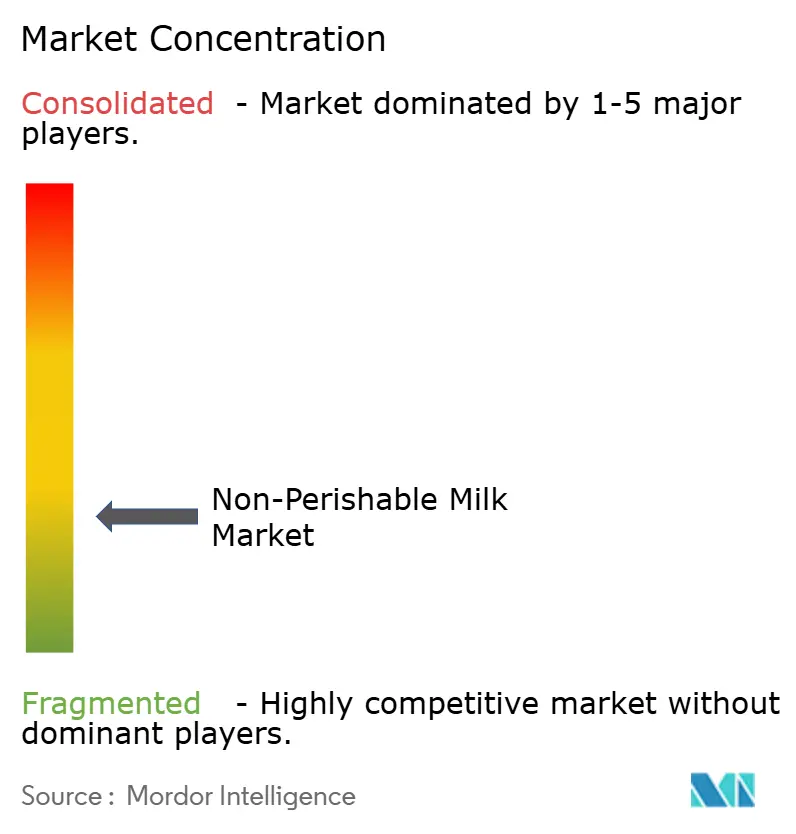
Le marché du lait non périssable reste modérément fragmenté. Lactalis Group, Nestlé, Arla Foods, FrieslandCampina et Danone occupent des positions significatives, mais ils ne contrôlent pas collectivement la catégorie. Les coopératives régionales et les producteurs de marques de distributeur continuent de jouer des rôles importants sur leurs marchés domestiques. Les prévisions du Département de l'Agriculture des États-Unis citées pour novembre 2025 indiquent que la production de lait liquide de l'Inde a atteint 216,5 millions de tonnes métriques en 2025/26, représentant environ 32 % de la production mondiale[3]Source : Département de l'Agriculture des États-Unis, Production - Lait liquide,
fas.usda.gov. Les coopératives européennes maintiennent leur influence car elles gèrent la collecte du lait et le traitement UHT. Les entreprises concentrent leurs actifs dans des installations plus grandes et plus efficaces, comme en témoigne l'investissement proposé par Arla de 107,7 millions EUR à Lockerbie.
La fusion proposée de FrieslandCampina avec Milcobel, dont l'achèvement est référencé en janvier 2026, a élargi son réseau de collecte européen et ajouté des producteurs laitiers en Belgique et en France. L'entreprise identifie le lait, les ingrédients protéinés premium et l'Asie comme domaines prioritaires. L'accord référencé de Saputo en février 2026 pour céder une participation de 80 % dans sa division laitière argentine à Grupo Gloria met en évidence la gestion continue des portefeuilles. Ces actions montrent que les acteurs gèrent à la fois leurs portefeuilles et leurs capacités de production. Les choix stratégiques varieront selon la position d'approvisionnement régionale et la nécessité de servir des formats laitiers à plus haute valeur ajoutée.
Les produits UHT fonctionnels, sans lactose et à haute teneur en protéines créent des opportunités de développement de produits sur le marché du lait non périssable. Ces variantes peuvent atteindre des primes de détail de 25 à 40 % sur les marchés européens, bien qu'elles restent moins développées en Asie-Pacifique et au Moyen-Orient et en Afrique. Les transformateurs de plus petite taille peuvent bénéficier d'équipements de remplissage aseptique modulaires, qui abaissent les exigences d'échelle minimale. Les plateformes de commerce rapide peuvent également réduire les obstacles à la livraison pour les produits laitiers ambiants en Asie du Sud et en Asie du Sud-Est. Les exigences en matière de durabilité et les coûts énergétiques encouragent les entreprises à remplacer les anciens systèmes UHT indirects. Par conséquent, le marché du lait non périssable combine une échelle mondiale avec des rôles régionaux forts pour les coopératives, les marques de distributeur et les transformateurs locaux.
Leaders du secteur du lait non périssable
Lactalis Group
Nestlé S.A.
Danone S.A.
Hochwald Foods GmbH
Royal FrieslandCampina N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Danone et Arcor ont finalisé la création de leur coentreprise laitière en Argentine, combinant Danone Argentina SA, Mastellone Hermanos SA, La Serenísima et leur filiale logistique commune. Le partenariat s'appuie sur le portefeuille de marques mondiales de Danone et sur le patrimoine laitier argentin centenaire de Mastellone pour élargir la capacité d'innovation et la portée commerciale dans la catégorie laitière du pays.
- Avril 2026 : Tetra Pak a introduit commercialement la première barrière à base de papier pour le lait blanc dans un carton aseptique d'un litre en Italie. L'innovation réduit la teneur en plastique tout en maintenant des performances complètes de durée de conservation à température ambiante et aligne la recyclabilité des cartons avec le mandat du règlement européen sur les emballages et les déchets d'emballages.
- Janvier 2026 : FrieslandCampina a finalisé sa fusion avec la coopérative laitière belge Milcobel et l'acquisition de Wisconsin Whey Protein, ajoutant 1 250 nouveaux producteurs laitiers membres en Belgique et en France ainsi qu'une présence renforcée dans les ingrédients protéinés en Amérique du Nord à son portefeuille en un seul mois.


Périmètre du rapport mondial sur le marché du lait non périssable
Le lait non périssable désigne le lait transformé et conditionné à l'aide de technologies telles que le traitement UHT et l'emballage aseptique, lui permettant de rester sûr et stable à température ambiante pendant une période prolongée sans réfrigération. Le marché du lait non périssable est segmenté par type de produit, source, emballage, canal de distribution et géographie. Par type de produit, le marché est segmenté en lait UHT, lait évaporé, lait concentré et autres. Par source, le marché est segmenté en lait de vache, lait de bufflonne, lait de chèvre et lait d'autres animaux. Par emballage, le marché est segmenté en briques Tetra Pak/cartons aseptiques, boîtes, bouteilles en plastique, sachets et autres. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, commerces de proximité/épiceries, commerce en ligne et autres canaux de distribution. Par géographie, le marché est classifié en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Lait UHT |
| Lait évaporé |
| Lait concentré |
| Autres |
| Lait de vache |
| Lait de bufflonne |
| Lait de chèvre |
| Lait d'autres animaux |
| Briques Tetra Pak / cartons aseptiques |
| Boîtes |
| Bouteilles en plastique |
| Sachets |
| Autres |
| Hypermarchés et supermarchés |
| Commerces de proximité/épiceries |
| Commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Lait UHT | |
| Lait évaporé | ||
| Lait concentré | ||
| Autres | ||
| Par source | Lait de vache | |
| Lait de bufflonne | ||
| Lait de chèvre | ||
| Lait d'autres animaux | ||
| Par emballage | Briques Tetra Pak / cartons aseptiques | |
| Boîtes | ||
| Bouteilles en plastique | ||
| Sachets | ||
| Autres | ||
| Par canal de distribution | Hypermarchés et supermarchés | |
| Commerces de proximité/épiceries | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du lait non périssable ?
Le marché du lait non périssable était évalué à 172,68 milliards USD en 2025 et devrait atteindre 226,01 milliards USD d'ici 2031, avec un CAGR de 4,71 % durant la période 2026-2031.
Quel type de produit détenait la plus grande part du marché du lait non périssable en 2025 ?
Le lait UHT (Ultra-Haute Température) était le type de produit dominant, représentant 57,78 % du marché en 2025.
Quelle source de lait dominait le marché en 2025 ?
Le lait de vache était le segment source dominant, détenant 67,95 % de la part de marché en 2025.
Quel format d'emballage représentait la plus grande part de marché en 2025 ?
Les briques Tetra Pak/cartons aseptiques dominaient le segment de l'emballage avec une part de marché de 54,63 % en 2025.
Quel canal de distribution a généré le chiffre d'affaires le plus élevé en 2025 ?
Les hypermarchés et supermarchés dominaient les ventes, représentant 42,63 % du marché en 2025.
Quelle région détenait la plus grande part du marché du lait non périssable en 2025 ?
L'Amérique du Nord dominait le marché avec une part de 38,12 % en 2025.
Dernière mise à jour de la page le:



