
産業オートメーション向けニューロモーフィックビジョンセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
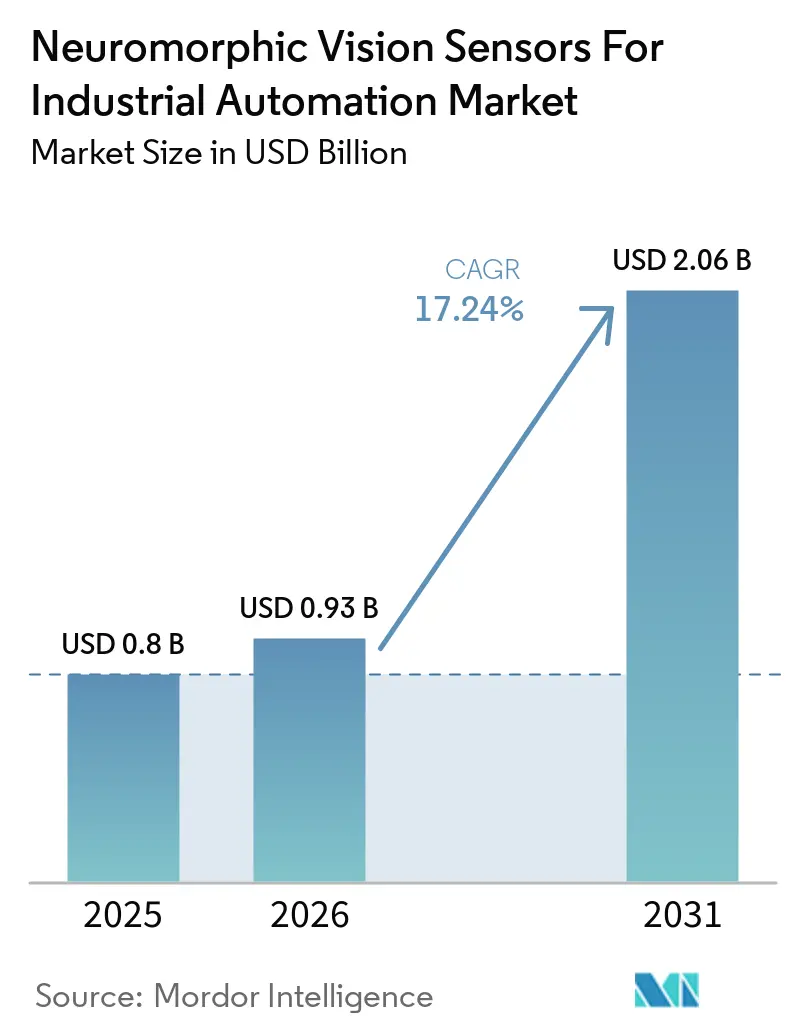
| 市場規模 (2026) | 0.93 十億米ドル |
| 市場規模 (2031) | 2.06 十億米ドル |
| 成長率 (2026 - 2031) | 17.24 % |
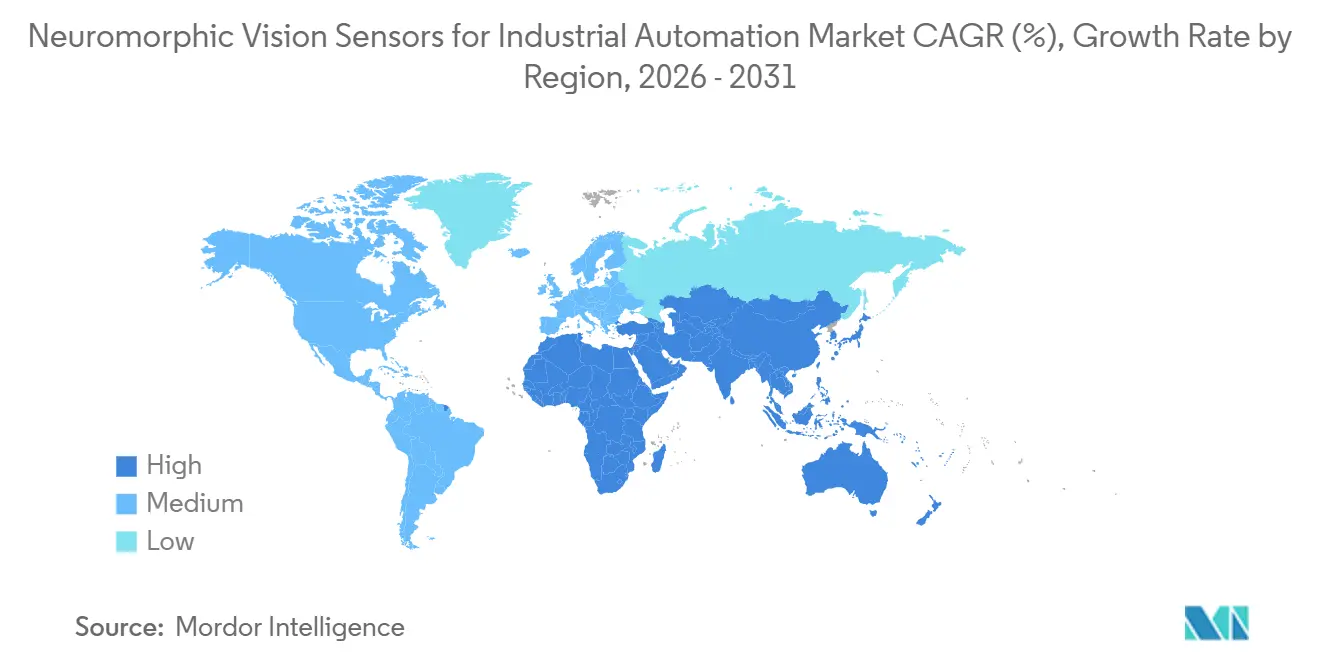
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
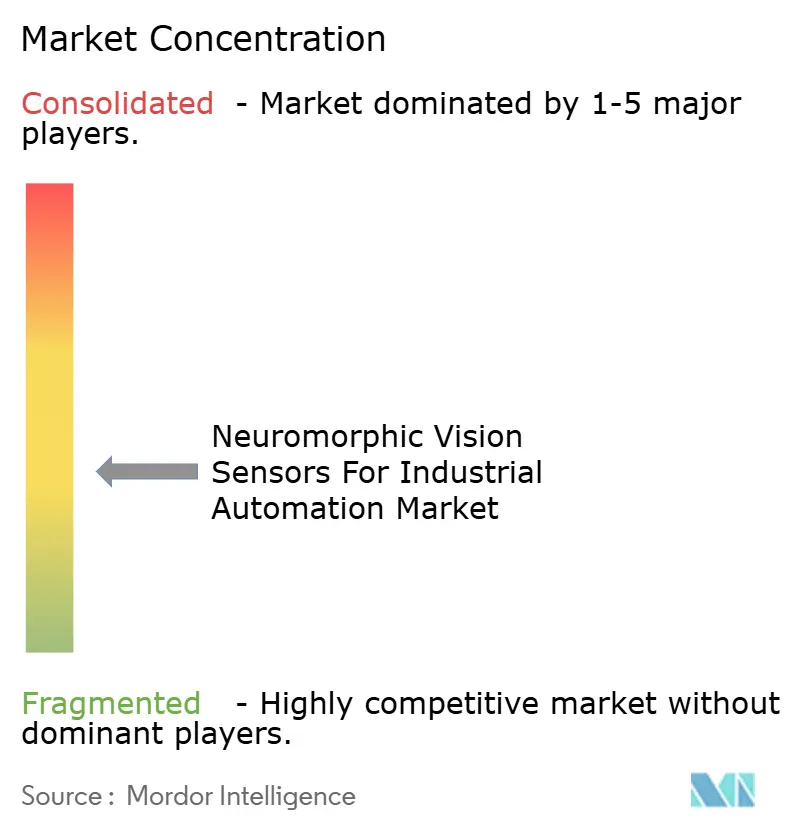
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業オートメーション向けニューロモフィックビジョンセンサー市場分析
産業オートメーション向けニューロモーフィックビジョンセンサー市場規模は、2025年の0.80 ビリオン 米ドルから2026年には0.93 ビリオン 米ドルへ、さらに2031年には2.06 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 17.24%を記録する見込みです。イベントベースのセンサーはピクセルレベルの輝度変化を非同期的に捉えるため、フレームベースのカメラと比較してデータ処理量を削減できます。この機能は、ブレ、データ転送、処理遅延が従来型カメラの性能を制限するエッジでの迅速な意思決定を支援します。半導体検査、自動車組立、バッテリー電極製造は、生産ラインが高速で稼働するため、明確な初期ユースケースとなっています。サプライヤーは単体ハードウェアから、センサー・ソフトウェア・産業用インターフェースを組み合わせた統合型製品へと移行しています。最大の機会は、高速検査要件を満たしながら工場への導入負担を軽減するシステムにあります。
主要レポートのポイント
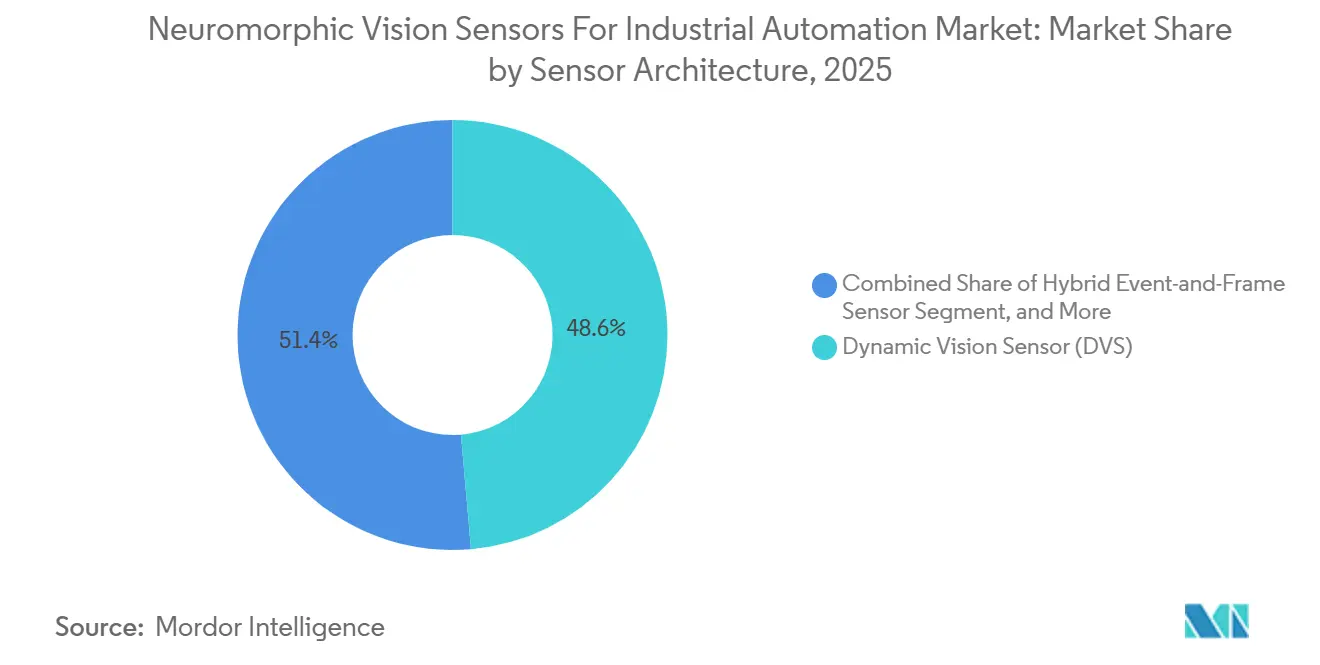
- センサーアーキテクチャ別では、ダイナミッビジョンセンサーが2025年の産業オートメーション向けニューロモーフィックビジョンセンサー市場シェアの48.63%を占め、ハイブリッドイベント・フレームセンサーは2031年にかけてCAGR 22.87%で拡大する見込みです。
- 解像度別では、VGA~HDが2025年の収益の54.72%を占め、HD超センサーは2031年にかけてCAGR 22.69%で拡大する見込みです。
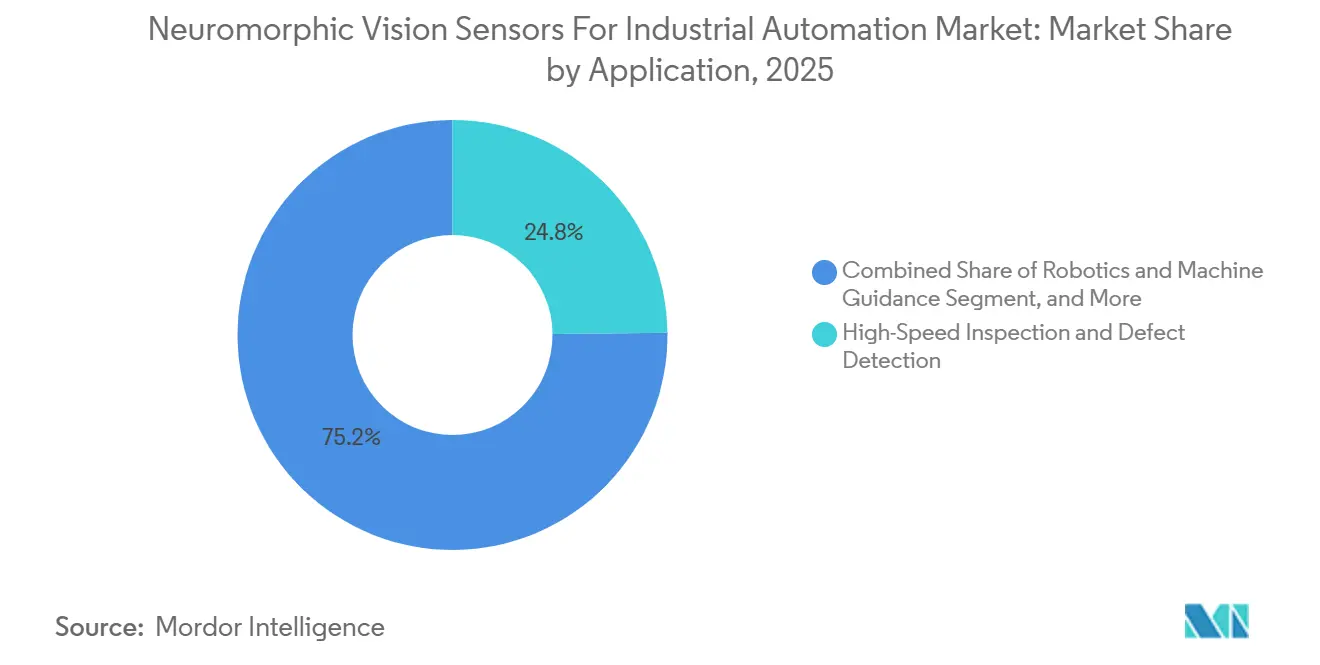
- アプリケーション別では、高速検査・欠陥検出が2025年の収益の24.83%を占め、ロボティクス・機械ガイダンスは産業オートメーション向けニューロモーフィックビジョンセンサー市場において2031年にかけてCAGR 21.93%で拡大する見込みです。
- エンドユーザー産業別では、自動車・電気自動車が2025年の収益の22.76%を占め、バッテリー・エネルギー貯蔵は2031年にかけてCAGR 22.14%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の収益の38.94%を占め、中東・アフリカは産業オートメーション向けニューロモーフィックビジョンセンサー市場において2031年にかけてCAGR 22.47%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
産業オートメーション向けニューロモーフィクビジョンセンサーのグローバル市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高速自動検査の採用 | +4.2% | アジア太平洋(中国、韓国、台湾を含む)を中心としたグローバル | 短期(2年以内) |
| ビジョンガイドロボティクスおよび自律移動ロボット | +3.6% | 北米とアジア太平洋を中核地域とするグローバル | 中期(2〜4年) |
| エッジ人工知能とニューロモーフィック処理の統合 | +3.1% | グローバル | 中期(2〜4年) |
| 低消費電力・高ダイナミックレンジセンシングの需要 | +2.6% | グローバル | 中期(2〜4年) |
| 半導体・エレクトロニクス・バッテリー製造の拡大 | +2.0% | アジア太平洋、中東・アフリカへの波及あり | 中期(2〜4年) |
| プライバシーを保護する作業者・プロセスモニタリング | +1.4% | 欧州および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高速自動検査の採用
多くの生産ラインがフレームカメラで確実に評価できる速度を超えて稼働しているため、高速検査は産業オートメーション市場におけるニューロモーフィックビジョンセンサーへの需要を高めています。毎秒数メートルの速度では、標準的な60fpsカメラはモーションブラーを生じさせ、欠陥検出の精度を低下させる可能性があります。ハリファ大学のプロジェクトでは、平均絶対誤差100µm未満、速度0.5m/sで走査する触覚ローラーセンサーが報告されており、これは同等の連続触覚センシングより11倍高速です。[1] 2025年の研究では、300倍の動作速度範囲と10,000倍以上のダイナミックレンジにわたるニューロモーフィックイメージングが報告されました。この性能は、ウェーハ、OLEDパネル、バッテリー生産の検査に適しており、イベントデータは各インターバルで完全なフレームを生成することなく変化を検出できます。カメラサプライヤーは産業用筐体と使い慣れたインターフェースに特化したセンサーを調達しており、インテグレーターが工場全体の制御を置き換えることなく機能を追加できるよう支援しています。
ビジョンガイドロボティクスおよび自律移動ロボットの拡大
ビジョンガイドロボットと自律移動ロボットが、産業オートメーション市場におけるニューロモーフィックビジョンセンサーのアプリケーションを牽引しています。産業用ロボットの設置台数は2024年に59万台を超え、年間設置台数は2027年までに90万台を超える見込みです。[2] エレクトロニクス組立、倉庫、自動車工場では、障害物を迅速に識別し、信頼性の高い近接検知を提供するモバイルシステムが必要とされています。イベントベースのセンシングはサブミリ秒の遅延で応答し、物体が動いている間のグリッピングやコンベア搬送をサポートします。この技術は、フレームカメラ飽和したり細部を失う可能性がある、雑然とした低コントラストの環境でも機能します。ダイナミックビジョンセンサーデバイスはピクセルの変化からスパースデータを生成するため、検証済みのモーション検出・制御ソフトウェアを提供するサプライヤーが有利です。
エッジ人工知能とニューロモーフィック処理との統合
エッジ処理は、ネットワークおよびコンピューティングの制約を軽減することで、産業オートメーション市場におけるニューロモーフィックビジョンセンサーの価値提案を変えています。SynSenseのSpeckチップは、ダイナミックビジョンセンサーと非同期ニューラルネットワークプロセッサを単一ダイ上に統合しています。ソース資料によると、高速イベントストリームをリアルタイムで処理しながらアイドル時の消費電力は1mW未満です。[3] この構成により、モバイル検査プラットフォーム、自律移動ロボット、ドローンをより実用的にすることができます。AMDとPropheseeは、FPGAベースのエッジ開発向けにMetavision HDセンサーとAMD Kria KV260 Vision AI スターターキットを連携させました。センシングと推論を組み合わせることで、イーサネットへの依存を低減し、システムの複雑さを軽減し、キャプチャから産業用アクションまでの経路を短縮できます。
低消費電力・高ダイナミックレンジセンシングへの需要
工場では明るい検査照明と影のある領域が混在しており、標準的なCMOSカメラにとって課題となっています。ソース資料によると、標準的なCMOSの実用的なダイナミックレンジの上限は80dBであるのに対し、イベントカメラは120dB以上を提供できます。これにより、単一の生産ラインでより広い輝度範囲を評価することが可能になります。産業オートメーション向けニューロモーフィックビジョンセンサー市場は、急激な変化と不均一な照明が同時に発生する作業をサポートできます。[4] 2026年のNature Communications論文では、マイクロ秒スケールの応答と紫外線から可視光までの光感度を持つ両生類にインスパイアされたシステムが説明されました。低消費電力動作は、多くの検査ポイントが継続的に稼働するバッテリー施設のクリーンルーム冷却需要を抑制する可能性もあります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低生産量における高いセンサー・システムコスト | -3.4% | グローバル | 短期(2年以内) |
| イベントデータエンジニアリングおよびスパイキングニューラルネットワークスキルの不足 | -2.2% | グローバ、新興経済国でより大きな圧力 | 中期(2〜4年) |
| 相互運用性と産業通信標準の未成熟 | -1.8% | グローバル | 中期(2〜4年) |
| フレームカメラと比較した静的シーンおよび絶対輝度性能の低さ | -1.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低生産量における高いセンサー・システムコスト
高いコンポーネントおよび統合コストが、産業オートメーション市場におけるニューロモーフィックビジョンセンサーのより広範な採用を制限しています。イベントベースのセンサーは少量調達では1ユニットあたり数千米ドルのコストがかかる場合があり、同等解像度のCMOSカメラより桁違いに高くなる可能性があります。特殊なピクセルアレイはコスト同等性に必要な生産量に達していません。そのため、購入者は医薬品ブリスターパックや自動車エアバッグセンサー生産など、欠陥見逃しのコストが高い高付加価値ラインに注力しています。専用ソフトウェアと互換性のないイベントストリームフォーマットにより、システム総コストがさらに増加する可能性があります。高性能センサーであっても、ソフトウェア環境がフルイン検証に対して成熟していない場合、資格取得の遅延に直面することがあります。
イベントデータエンジニアリングおよびスパイキングニューラルネットワークスキルの不足
専門スキルの不足は、産業オートメーション向けニューロモーフィックビジョンセンサー市場における持続的な制約です。スパイキングニューラルネットワークのトレーニングには、非同期パイプライン、スパイクタイミング、イベントフレーム融合の知識が必要であり、従来のディープラーニングとの重複は限られています。内部チームがこの能力を開発する間、産業パイロットは18ヶ月を超えることがあります。2026年にリリースされたEventCVは、OpenCVスタイルのPythonバインディングを提供し、参入障壁を下げる可能性があります。SynSenseの2025年テスト提案はIEC新規作業項目の投票を通過し、同等のデータと実践をサポートできます。事前トレーニング済みの検査モデルを持つベンダーは、エンドユーザーのエンジニアリング負担を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサーアーキテクチャ別:DVSがリードし、ハイブッドセンサーが拡大
ダイナミックビジョンセンサーアーキテクチャは2025年の収益の48.63%を占め、その長い商業的歴史とSony-Prophesee IMX636およびIMX637製品を反映しています。ダイナミックビジョンセンサーの設計は、これらのタスクがバイナリモーション情報に依存するため、振動モニタリング、粒子計数、高速欠陥フラグ付けに適しています。IDS Imaging Development Systems GmbHとLUCID Vision Labs Inc.はこれらのセンサーを産業用カメララインに採用しており、インテグレーターに実用的な導入経路を提供しています。ダイナミック・アクティブピクセルビジョンセンサーの設計は、テクスチャコンテキストが必要な場合にイベントデータとグレースケールフレームを組み合わせます。SynSense InnovationのDAVIS 240Cは、2025年の研究によると、低軌道で2.5年以上にわたって信頼性の高い動作を維持しました。
ハイブリッドイベント・フレームセンサーは、工場がフュージョンアルゴリズムをますます使用するようになるため、2031年にかけてCAGR 22.87%で拡大する見込みです。2024年のNature誌の研究では、20fps RGBとイベントセサーシステムが5,000fpsカメラの知覚遅延に匹敵しながら45fpsの帯域幅を維持できることが示されました。この組み合わせは、完全な高速フレームストリームなしに時間的に敏感なデータとより豊かなシーンコンテキストを提供します。スパイキング網膜イメージャーや強誘電体ピクセルシステムを含む他のイベントベース設計は、商業化の途上にあります。それらの特許活動は、現在のコアアーキテクチャを超えたさらなる差別化を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


解像度別:HDが現在のベースラインであり、HD超が台頭
VGA~HDデバイスは2025年の産業オートメーション向けニューロモーフィックビジョンセンサー市場規模の54.72%を占め、HDが多くの設置における実用的なベースラインとなっています。この範囲は、振動モニタリング、モーション分析、自動車検査において空間的詳細とイベントレートのスループットのバランスをとります。カスタムFPGAハードウェアなしに中級エッジプロセッサで動作できます。HD解像度は、システムのコンピューティング要件を制限しながら多くの生産タスクをサポートします。そのため、管理可能な処理負荷で確立されたパフォーマンスを必要とする購入者に適しています。
HD超センサーは、半導体検査がより高密度なイメージングを必要とするため、2031年にかけてCAGR 22.69%で拡大する見込みです。ウェーハエッジレビュー、ボンディングワイヤーアライメント、マスクアライメントは、ライン速度で小さな特徴を識別するためにより高いピクセル密度を必要とします。2025年のJournal of Semiconductors誌の論文では、最大960ミリオンイベント毎秒のレートと60.1mWで117,100fpsのグレースケールフレームレートを持つ128×128ハイブリッドセンサーが報告されました。QVGAおよびより低解像度のデバイスは、コンパクトなナビゲーション、作業者安全、バッテリー駆動機器に引き続き関連性があります。バッテリー電極コーティングラインも、非常に小さなコーティングボイドを速度で検出することが困難なため、より高い解像度へのシフトを支持しています。
アプリケーション別:検査が最大のポジションを維持し、ロボティクスが前進
高速検査・欠陥検出は2025年の産業オートメーション向けニューロモーフィックビジョンセンサー市場規模の24.83%を占めました。半導体・エレクトロニクスメーカーは、高速ラインでの厳格な欠陥管理要件をサポートするためにこのシステムを使用しています。イベントセンシングは、従来のフレームストリームでは見逃される可能性がある短時の表面変化を捉えます。触覚ローラープロジェクトは0.5m/sで走査され、平均絶対誤差は100µm未満であり、アプリケーションの技術的要求を実証しています。コード読み取り、光学文字認識、計数、ゲージング、ソーティング、トラッキング、予知保全は同じタイムスタンプ付きピクセル情報を使用します。
ロボティクス・機械ガイダンスは2031年にかけてCAGR 21.93%で拡大する見込みです。イベントカメラは、物体が動いている間に10ms未満でロボットグリッパーにフィードバックを提供できます。これにより、フレームキャプチャのために一時停止することなくコンベア搬送をサポートします。作業者安全・プライバシー保護ビジョンも、スパースな幾何学的データが写真画像への依存を低減できるため、台頭しています。プロセス・粒子・流体モニタリングはより広範な採用への道のりが長いですが、光学的観察ウィンドウが短い場所でパイロットを引き付けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車がリードし、バッテリー生産が加速
自動車・電気自動車は2025年の収益の22.76%を占めました。プレス加工ボディパーツの検査、溶接シームの検証、エアバッグセンサーの検証は、フレームカメラに課題をもたらす速度で行われます。マイクロ秒の時間分解能は、ストロボ照明の回避策への依存を制限できます。PropheseeとXperi CorporationのDTSは、自動車グレードのハードウェア向けドライバーモニタリングシステムを開発しました。エレクトロクス・半導体は、先進的な生産が厳格な欠陥管理を必要とするため、2番目に大きなエンドユーザー分を形成しています。
バッテリー・エネルギー貯蔵は2031年にかけてCAGR 22.14%で拡大する見込みです。電極コーティング、セパレーター検査、セル組立は、高スループットでの継続的な視覚モニタリングを必要とします。イベントカメラは、多くのフレームカメラアレイと比較してデータ転送と電力要件を制限できます。食品・飲料・包装、医薬品・医療機器、金属・機械・重工業、物流・倉庫、研究・試験・科学計測が需要基盤を広げています。物流は、自律移動ロボットが保管ラック間での迅速な障害物検出を必要とするため、注目を集めています。
地域分析
アジア太平洋は2025年の収益の38.94%を占めました。中国、韓国、日本、台湾にはエレクトロニクス、半導体、バッテリー製造の大きな集積があります。この地域は生産センターであると同時にセンサー開発の源泉でもあります。Sony Semiconductor Solutions Corporationは、産業用カメラメーカー向けにSony-Prophesee IMX636およびIMX637ファミリーを日本で製造しています。インドは、エレクトロニクス投資の増加に伴い、プリント回路基板および半導パッケージング検査においてパイロット機会を提供しています。
北米と欧州は、産業オートメーション向けニューロモーフィックビジョンセンサー市場において2番目と3番目に大きな収益プールを代表しています。北米は、特にフェニックスを含むアリゾナ州での計画容量を含む、成長する半導体装置基盤から恩恵を受けています。先進ノード生産は、高速プロセスを詳細に評価できる検査ツールを必要とします。ドイツは、自動車OEMとTier 1サプライヤーネットワークにより欧州の中心です。2026年3月、IDS Imaging Development Systems GmbHとPropheseeは、ドイツのニュルンベルクで開催されたEmbedded World 2026において、Propheseeのイベントベースのメタビジョン®技術を統合した次世代産業ビジョンシステムを共同開発する意向書に署名しました。
フランスはPropheseeを中心としたニューロモーフィック知的財産クラスターが集中しており、英国とオランダは物流・港湾オートメーション統合をサポートしています。中東・アフリカは2031年にかけてCAGR 22.47%で拡大する見込みです。サウジアラビアとUAEは、初期設計段からイベントセンシングを指定できるグリーンフィールドの先進製造サイトを開発しています。南アフリカとナイジェリアは製造基盤が小さいですが、鉱業と農業加工を評価しており、南米はブラジルがエレクトロニクスと自動車生産で活動をリードする中、規模は小さいです。

競合環境
産業オートメーション向けニューロモーフィックビジョンセンサー市場は、技術層において中程度に断片化されたままです。PropheseeとSynSense-innovationグループは、イベントベスのピクセルアーキテクチャとアルゴリズムにおける主要な知的財産専門家です。より広いグループのカメラOEMとシステムインテグレーターが、これらのセンサーを産業用筐体と通信システムに統合しています。Propheseeは、会社資料によると、イベントベースビジョンにおいて100件の特許を保有しています。そのプラットフォームは、センサー、ソフトウェア開発キット、アルゴリズムライブラリを組み合わせ、導入が拡大するにつれて顧客維持をサポートします。
SynSenseは標準と製品の両方を追求しています。そのダイナミックビジョンセンサーテスト提案は2025年にIEC新規作業項目の投票を通過し、ノイズ、動的応答、感度を含む18のパラメーターをカバーしています。共通テストにより製品評価が容易になる一方、確立されたテストデータを持つサプライヤーが有利になります。SynSenseはInivasion AGの株式100%を取得し、センサー、コンピューティングチップ、ビジョンモジュール、ソフトウェアの統合ポートフォリオを構築しました。この統合型オファーは、産業オートメーション向けニューロモーフィックビジョンセンサー市場において単一の技術サプライヤーを求める購入者にアピールできます。
他のサプライヤーは、すべてのユースケースをカバーするのではなく、特定のアプリケーションに焦点を当てて市場に参入しています。AlpsenTek Inc.とOculi Inc.は、オプティカルフローと低遅延製造検出のためのピクセルアーキテクチャを開発しています。OmniVisionの一部となったCelePixel Technology Co., Ltd.とDVSense Technology Co., Ltd.は、国内ウェーハファブとの関係を活用してコスト重視の購入者をターゲットにしています。2026年のNature Communications論文では、チップ上にバイナリニューラルネットワークを統合したNEOSTIセンサーが説明されました。
産業オートメーション向けニューロモーフィックビジョンセンサー産業リーダー
-
PROPHESEE S.A.
-
iniVation AG
-
CelePixel Technology Co., Ltd.
-
Sony Semiconductor Solutions Corporation
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:PROPHESEE S.A.は、初の完全統合型イベントベースドローン検出・追跡システムであるMantara®と、オープンソースのOpenEBおよびスタンドアロンのMetavision SDKの後継となるHearth®ソフトウェアプラットフォームを発表しました。このローンチには、Critical Path Venturesが主導し既存株主が参加した2,000万ユーロ(2,160万米ドル)の資本調達が含まれました。調達資金はMantaraの商業的スケールアップ、組み込みセンサーインテリジェンス、Hearthデベロッパーエコシステムの構築に充当されました。
- 2026年6月:PROPHESEE S.A.とExosensは、PropheseeのイベントベースのMetavisionセンサーとExosensの暗視・全スペクトルイメージング技術を組み合わせた長期パートナーシップを探求する覚書に署名しました。この組み合わせは、可視スペクトルを超えた高速イベント検出を必要とする防衛、産業、重要インフラアプリケーションをターゲットとしています。
- 2026年3月:IDS Imaging Development Systems GmbHとPROPHESEE S.A.は、ドイツのニュルンベルクで開催されたEmbedded World 2026において、Propheseeのイベントベースのメタビジョン®技術を統合した次世代産業ビジョンシステムを共同開発する意向書に署名しました。このイニシアチブは、IDS uEye EVSカメララインの商業的成功を基盤に、オートメーション、ロボティクス、物流、輸送、インテリジェントシステムアプリケーションをターゲットとしています。
- 2025年11月:SynSenseグループの一員であるiniVation AGは、産業用エンボディドAIおよびオートメーション向けの高速・高ダイナミックレンジフレームベースジョンソリューションのシリーズであるAxiro製品ファミリーを発表しました。このローンチにより、ハイブリッドセンシングアーキテクチャを必要とするインテグレーター向けに、iniVationのポートフォリオがイベントベースカメラを超えて拡大しました。


産業オートメーション向けニューロモーフィックビジョンセンサーのグローバル市場レポートスコープ
産業オートメーション向けニューロモーフィックビジョンセンサーは、ピクセルレベルで輝度変化を非同期的に捉える生体インスパイアドイメージングデバイスであり、超低遅延、高時間分解能、低減されたデータ帯域幅を提供することで、産業環境における高速モーションと動的イベントのリアルタイムモニタリングを可能にします。
産業オートメーション向けニューロモーフィックビジョンセンサー市場レポートは、センサーアーキテクチャ(ダイナミックビジョンセンサー(DVS)、ダイナミック・アクティブピクセルビジョンセンサー(DAVIS)、ハイブリッドイベント・フレームセンサー、その他のイベントベースアーキテクチャ)、解像度(QVGA以下、VGA~HD、HD超)、アプリケーション(高速検査・欠陥検出、コード読み取りおよびOCR、計数・ゲージング・ソーティング・トラッキング、ロボティクス・機械ガイダンス、モーション・速度・振動モニタリング、プロセス・粒子・流体モニタリング、作業者安全・プライバシー保護ビジョン、その他のアプリケーション)、エンドユーザー産業(自動車・電気自動車、エレクトロニクス・半導体、バッテリー・エネルギー貯蔵、食品・飲料・包装、医薬品・医療機器、金属・機械・重工業、物流・倉庫、研究・試験・科学計測、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ダイナミックビジョンセンサー(DVS) |
| ダイナミック・アクティブピクセルビジョンセンサー(DAVIS) |
| ハイブリッドイベント・フレームセンサー |
| その他のイベントベースアーキテクチャ |
| QVGA以下 |
| VGA~HD |
| HD超 |
| 高速検査・欠陥検出 |
| コード読み取りおよびOCR |
| 計数・ゲージング・ソーティング・トラッキング |
| ロボティクス・機械ガイダンス |
| モーション・速度・振動モニタリング |
| プロセス・粒子・流体モニタリング |
| 作業者安全・プライバシー保護ビジョン |
| その他のアプリケーション |
| 自動車・電気自動車 |
| エレクトロニクス・半導体 |
| バッテリー・エネルギー貯蔵 |
| 食品・飲料・包装 |
| 医薬品・医療機器 |
| 金属・機械・重工業 |
| 物流・倉庫 |
| 研究・試験・科学計測 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| センサーアーキテクチャ別 | ダイナミックビジョンセンサー(DVS) | ||
| ダイナミック・アクティブピクセルビジョンセンサー(DAVIS) | |||
| ハイブリッドイベント・フレームセンサー | |||
| その他のイベントベースアーキテクチャ | |||
| 解像度別 | QVGA以下 | ||
| VGA~HD | |||
| HD超 | |||
| アプリケーション別 | 高速検査・欠陥検出 | ||
| コード読み取りおよびOCR | |||
| 計数・ゲージング・ソーティング・トラッキング | |||
| ロボティクス・機械ガイダンス | |||
| モーション・速度・振動モニタリング | |||
| プロセス・粒子・流体モニタリング | |||
| 作業者安全・プライバシー保護ビジョン | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 自動車・電気自動車 | ||
| エレクトロニクス・半導体 | |||
| バッテリー・エネルギー貯蔵 | |||
| 食品・飲料・包装 | |||
| 医薬品・医療機器 | |||
| 金属・機械・重工業 | |||
| 物流・倉庫 | |||
| 研究・試験・科学計測 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業オートメーション向けニューロモーフィックビジョンセンサー市場の規模はどのくらいですか?
産業オートメーション向けニューロモーフィックビジョンセンサー市場は2026年に0.93 ビリオン 米ドルであり、CAGR 17.24%で2031年までに2.06 ビリオン 米ドルに達すると予測されています。
産業採用をリードするセンサーアーキテクチャはどれですか?
ダイナミックビジョンセンサーアーキテクチャが2025年の収益の48.63%でリードしており、高速モーション検出、振動モニタリング、欠陥フラグ付けでの使用によって支えられています。
最も高い予測拡大率を持つアプリケーションはどれですか?
ロボティクス・機械ガイダンスは、自律移動ロボットと協働システムが迅速なセンシングを必要とするため、2031年にかけてCAGR 21.93%で拡大する見込みです。
最も速く拡大すると予測されるエンドユーザーセグメントはどれでか?
バッテリー・エネルギー貯蔵は、電極コーティング、セパレーター検査、セル組立にわたる検査ニーズにより、2031年にかけてCAGR 22.14%で拡大する見込みです。
産業用ニューロモーフィックビジョンセンサーの需要をリードする地域はどこですか?
アジア太平洋は、エレクトロニクス、半導体、自動車、バッテリー製造の集積により、2025年の収益の38.94%でリードしました。
工場でのイベントベースセンサーのより広範な採用を制限するものは何ですか?
低生産量での高いシステムコスト、専門エンジニアリングスキルの不足、未成熟な相互運用性標準が、資格取得と導入作業を延長する可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。
