
Tamanho e Participação do Mercado de Sensores de Visão Neuromórficos para Automação Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.24 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Visão Neuromórficos para Automação Industrial por Mordor Intelligence
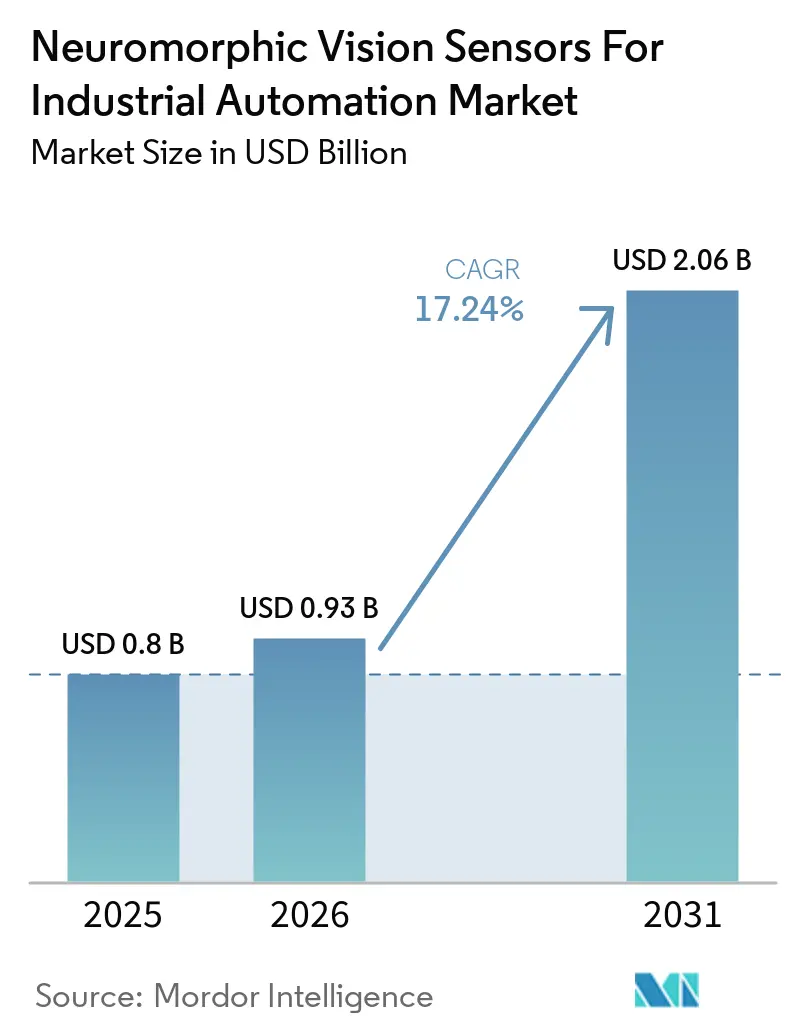
O tamanho do Mercado de Sensores de Visão Neuromórficos para Automação Industrial está projetado para expandir de 0,80 bilhões de USD em 2025 para 0,93 bilhões de USD em 2026, e para 2,06 bilhões de USD até 2031, registrando um CAGR de 17,24% entre 2026 e 2031. Sensores baseados em eventos capturam alterações de luminância no nível do pixel de forma assíncrona, o que pode reduzir o volume de dados processados em comparação com câmeras baseadas em quadros. Essa capacidade suporta decisões rápidas na borda, onde desfoque, transferência de dados e atraso de processamento limitam as câmeras convencionais. Inspeção de semicondutores, montagem automotiva e produção de eletrodos de bateria oferecem casos de uso iniciais claros porque as linhas de produção operam em altas velocidades. Os fornecedores estão migrando de hardware independente para ofertas combinadas de sensor, software e interface industrial. A maior oportunidade permanece em sistemas que reduzem o esforço de implantação para fábricas enquanto atendem aos requisitos de inspeção de alta velocidade.
Principais Conclusões do Relatório
- Por arquitetura de sensor, o Sensor de Visão Dinâmica deteve 48,63% da participação do Mercado de Sensores de Visão Neuromórficos para Automação Industrial em 2025, enquanto os Sensores Híbridos de Evento e Quadro estão projetados para expandir a um CAGR de 22,87% até 2031.
- Por resolução, VGA a HD representou 54,72% da receita em 2025, enquanto os sensores Acima de HD devem expandir a um CAGR de 22,69% até 2031.
- Por aplicação, Inspeção de Alta Velocidade e Detecção de Defeitos deteve 24,83% da receita em 2025, enquanto Robótica e Orientação de Máquinas está projetado para expandir a um CAGR de 21,93% até 2031 no Mercado de Sensores de Visão Neuromórficos para Automação Industrial.
- Por setor do usuário final, Automotivo e Veículos Elétricos deteve 22,76% da receita em 2025, enquanto Baterias e Armazenamento de Energia estão projetados para expandir a um CAGR de 22,14% até 2031.
- Por geografia, a Ásia-Pacífico representou 38,94% da receita em 2025, enquanto o Oriente Médio e África estão projetados para expandir a um CAGR de 22,47% até 2031 no Mercado de Sensores de Visão Neuromórficos para Automação Industrial.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sensores de Visão Neuromórficos para Automação Industrial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Inspeção Automatizada de Alta Velocidade | +4.2% | Global, liderado pela Ásia-Pacífico incluindo China, Coreia do Sul e Taiwan | Curto prazo (≤ 2 anos) |
| Robótica Guiada por Visão e Robôs Móveis Autônomos | +3.6% | Global, com América do Norte e Ásia-Pacífico como regiões centrais | Médio prazo (2-4 anos) |
| Integração de Inteligência Artificial de Borda e Processamento Neuromórfico | +3.1% | Global | Médio prazo (2-4 anos) |
| Demanda por Sensoriamento de Baixo Consumo e Alta Faixa Dinâmica | +2.6% | Global | Médio prazo (2-4 anos) |
| Expansão da Fabricação de Semicondutores, Eletrônicos e Baterias | +2.0% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Monitoramento de Trabalhadores e Processos com Preservação de Privacidade | +1.4% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Inspeção Automatizada de Alta Velocidade
A inspeção de alta velocidade está aumentando a demanda por Sensores de Visão Neuromórficos no Mercado de Automação Industrial porque muitas linhas de produção operam mais rápido do que as câmeras de quadro conseguem avaliar de forma confiável. A vários metros por segundo, câmeras padrão de 60 fps podem introduzir desfoque de movimento que enfraquece a detecção de defeitos. Um projeto da Universidade Khalifa relatou um sensor de rolo tátil que escaneou a 0,5 m/s com um erro absoluto médio abaixo de 100 µm, 11 vezes mais rápido do que o sensoriamento tátil contínuo comparável.[1] Um estudo de 2025 relatou imagens neuromórficas em uma faixa de 300 vezes de velocidades de movimento e faixas dinâmicas acima de 10.000 vezes. O desempenho é adequado para inspeção de produção de wafers, painéis OLED e baterias, onde os dados de eventos podem sinalizar alterações sem criar um quadro completo em cada intervalo. Os fornecedores de câmeras estão adquirindo sensores especializados para invólucros industriais e interfaces familiares, ajudando os integradores a adicionar capacidade sem substituir os controles mais amplos da fábrica.
Expansão da Robótica Guiada por Visão e Robôs Móveis Autônomos
Robôs guiados por visão e robôs móveis autônomos estão impulsionando aplicações para Sensores de Visão Neuromórficos no Mercado de Automação Industrial. As instalações de robôs industriais superaram 590.000 unidades em 2024, e as instalações anuais devem superar 900.000 até 2027.[2] Montagem de eletrnicos, armazéns e plantas automotivas precisam de sistemas móveis que identifiquem rapidamente obstáculos e forneçam detecção de proximidade confiável. O sensoriamento baseado em eventos responde com latência abaixo de milissegundos, suportando preensão e manuseio em esteiras enquanto os objetos permanecem em movimento. A tecnologia também funciona em ambientes desordenados e de baixo contraste, onde câmeras de quadro podem saturar ou perder detalhes. Os dispositivos de Sensor de Visão Dinâmica produzem dados esparsos a partir de alterações nos pixels, favorecendo fornecedores que oferecem detecção de movimento validada e software de controle.
Integração com Inteligência Artificial de Borda e Processamento Neuromórfico
O processamento de borda está mudando a proposta de valor dos Sensores de Visão Neuromórficos no Mercado de Automação Industrial ao reduzir as restrições de rede e computação. O chip Speck da SynSense combina um Sensor de Visão Dinâmica e um processador de rede neural assíncrona em um único chip. O material de origem relata consumo de energia em repouso abaixo de 1 mW enquanto processa fluxos de eventos de alta velocidade em tempo real.[3] Esse arranjo pode tornar plataformas de inspeção móvel, robôs móveis autônomos e drones mais práticos. A AMD e a Prophesee conectaram o sensor Metavision HD com o Kit Inicial de Inteligência Artificial de Visão AMD Kria KV260 para desenvolvimento de borda baseado em FPGA. Combinar sensoriamento e inferência pode reduzir a dependência de Ethernet, diminuir a complexidade do sistema e encurtar o caminho da captura à ação industrial.
Demanda por Sensoriamento de Baixo Consumo e Alta Faixa Dinâmica
As fábricas combinam iluminação de inspeção intensa e áreas sombreadas, o que desafia as câmeras CMOS padrão. O material de origem atribui às câmeras CMOS padrão um teto prático de faixa dinâmica de 80 dB, enquanto as câmeras de eventos podem fornecer 120 dB ou mais. Isso permite que uma faixa de luminância mais ampla seja avaliada em uma única linha de produção. O Mercado de Sensores de Visão Neuromórficos para Automação Industrial pode, portanto, suportar trabalhos em que mudanças rápidas e iluminação irregular ocorrem simultaneamente.[4] Um artigo de 2026 da Nature Communications descreveu um sistema inspirado em anfíbios com respostas na escala de microssegundos e fotossensibilidade do ultravioleta ao visível. A operação de baixo consumo também pode limitar a demanda de resfriamento de salas limpas em instalações de baterias, onde muitos pontos de inspeção operam continuamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Sensor e Sistema em Baixos Volumes de Produção | -3.4% | Global | Curto prazo (≤ 2 anos) |
| Habilidades Limitadas em Engenharia de Dados de Eventos e Redes Neurais de Disparo | -2.2% | Global, com maior pressão em economias emergentes | Médio prazo (2-4 anos) |
| Interoperabilidade Imatura e Padrões de Comunicação Industrial | -1.8% | Global | Médio prazo (2-4 anos) |
| Desempenho Inferior em Cenas Estáticas e Intensidade Absoluta em Comparação com Câmeras de Quadro | -1.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Sensor e Sistema em Baixos Volumes de Produção
Os altos custos de componentes e integração limitam a adoção mais ampla de Sensores de Visão Neuromórficos no Mercado de Automação Industrial. Sensores baseados em eventos podem custar vários milhares de USD por unidade em aquisições de baixo volume, o que pode ser uma ordem de magnitude superior às câmeras CMOS de resolução equivalente. As matrizes de pixels especializadas ainda não atingiram os volumes de produção necessários para a paridade de custos. Os compradores, portanto, concentram-se em linhas de alto valor, incluindo blisteres farmacêuticos e produção de sensores de airbag automotivos, onde defeitos não detectados acarretam altos custos. Software dedicado e formatos de fluxo de eventos incompatíveis podem aumentar ainda mais o custo total do sistema. Um sensor de alto desempenho ainda pode enfrentar atrasos de qualificação quando seu ambiente de software não está maduro para validação de linha completa.
Habilidades Limitadas em Engenharia de Dados de Eventos e Redes Neurais de Disparo
As habilidades especializadas limitadas são uma restrição persistente para o Mercado de Sensores de Visão Neuromórficos para Automação Industrial. O treinamento de redes neurais de disparo requer conhecimento de pipelines assíncronos, temporização de disparos e fusão de eventos e quadros, com sobreposição limitada com o aprendizado profundo convencional. Os pilotos industriais podem se estender além de 18 meses enquanto as equipes internas desenvolvem essa capacidade. O EventCV, lançado em 2026, fornece ligações Python no estilo OpenCV que podem reduzir a barreira de entrada. A proposta de teste de 2025 da SynSense foi aprovada na votação do Novo Item de Trabalho da IEC e pode suportar dados e práticas comparáveis. Fornecedores com modelos de inspeção pré-treinados podem reduzir a carga de engenharia para os usuários finais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura de Sensor: DVS Lidera Enquanto os Sensores Híbridos Escalam
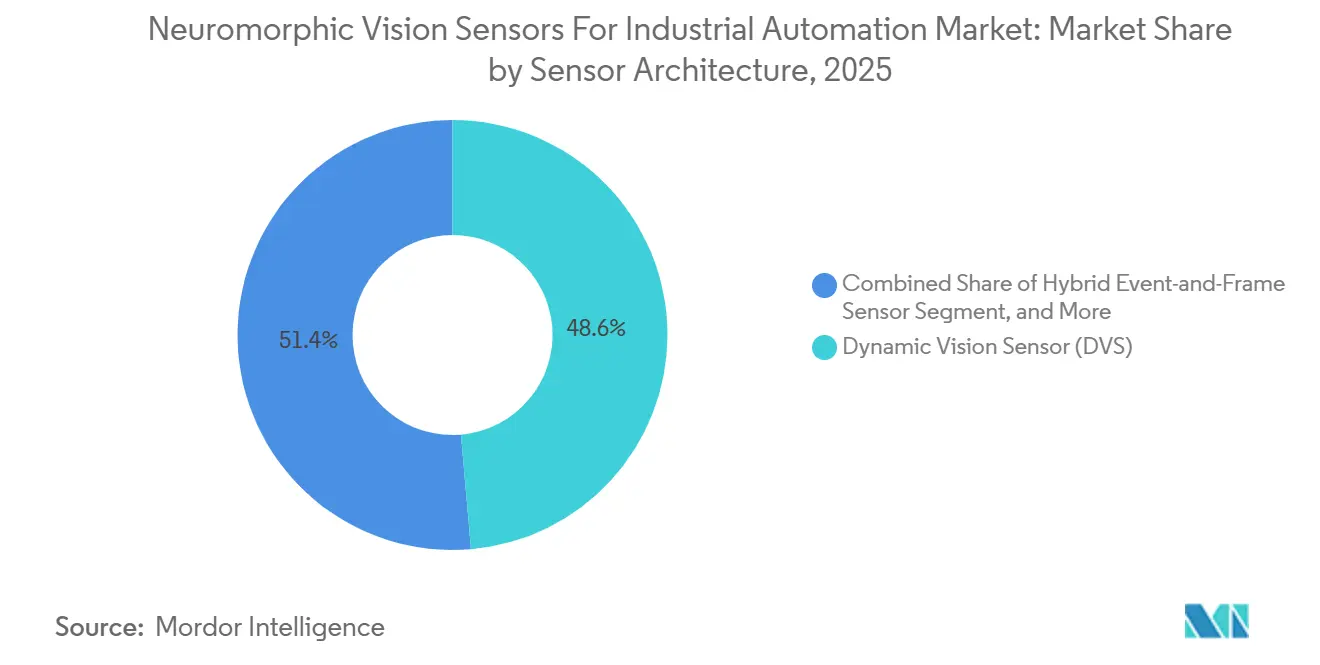
A arquitetura de Sensor de Visão Dinâmica representou 48,63% da receita em 2025, refletindo seu longo histórico comercial e os produtos Sony-Prophesee IMX636 e IMX637. Os projetos de Sensor de Visão Dinâmica funcionam bem em monitoramento de vibração, contagem de partículas e sinalização rápida de defeitos porque essas tarefas dependem de informações binárias de movimento. A IDS Imaging Development Systems GmbH e a LUCID Vision Labs Inc. utilizaram esses sensores em linhas de câmeras industriais, oferecendo aos integradores uma rota prática de implantação. Os projetos de Sensor de Visão Dinâmica e de Pixel Ativo combinam dados de eventos e quadros em escala de cinza onde o contexto de textura é necessário. O DAVIS 240C da SynSense Innovation manteve operação confiável por mais de 2,5 anos em órbita terrestre baixa, de acordo com um estudo de 2025.
Os Sensores Híbridos de Evento e Quadro estão projetados para expandir a um CAGR de 22,87% até 2031 porque as fábricas utilizam cada vez mais algoritmos de fusão. Um estudo da Nature de 2024 descobriu que um sistema de sensor RGB e de eventos a 20 fps poderia igualar a latência perceptual de uma câmera de 5.000 fps enquanto mantinha largura de banda de 45 fps. A combinação fornece dados sensíveis ao tempo e contexto de cena mais rico sem um fluxo de quadros totalmente de alta velocidade. Outros projetos baseados em eventos, incluindo imageadores retinais de disparo e sistemas de pixels ferroelétricos, permanecem em comercialização. Sua atividade de patentes aponta para maior diferenciação além das arquiteturas centrais atuais.


Por Resolução: HD É a Linha de Base Atual e Acima de HD Ganha Terreno
Os dispositivos VGA a HD representaram 54,72% do tamanho do Mercado de Sensores de Visão Neuromórficos para Automação Industrial em 2025, tornando o HD a linha de base prática para muitas instalações. Essa faixa equilibra o detalhe espacial e a taxa de transferência de eventos para monitoramento de vibração, análise de movimento e inspeção automotiva. Pode operar com processadores de borda de nível intermediário sem hardware FPGA personalizado para redução de dados. A resolução HD suporta muitas tarefas de produção enquanto limita os requisitos de computação do sistema. Portanto, é adequada para compradores que precisam de desempenho estabelecido com uma carga de processamento gerenciável.
Os sensores Acima de HD devem expandir a um CAGR de 22,69% até 2031 à medida que a inspeção de semicondutores necessita de imagens mais densas. A revisão de bordas de wafer, o alinhamento de fios de ligação e o alinhamento de máscaras precisam de maior densidade de pixels para identificar pequenas características na velocidade da linha. Um artigo de 2025 do Journal of Semiconductors relatou um sensor híbrido de 128×128 com uma taxa máxima de 960 milhões de eventos por segundo e uma taxa de quadros em escala de cinza de 117.100 fps a 60,1 mW. Os dispositivos QVGA e de resolução inferior permanecem relevantes para navegação compacta, segurança de trabalhadores e equipamentos alimentados por bateria. As linhas de revestimento de eletrodos de bateria também suportam a mudança para maior resolução, pois vazios muito pequenos no revestimento são difíceis de detectar em velocidade.
Por Aplicação: Inspeção Detém a Maior Posição e Robótica Avança
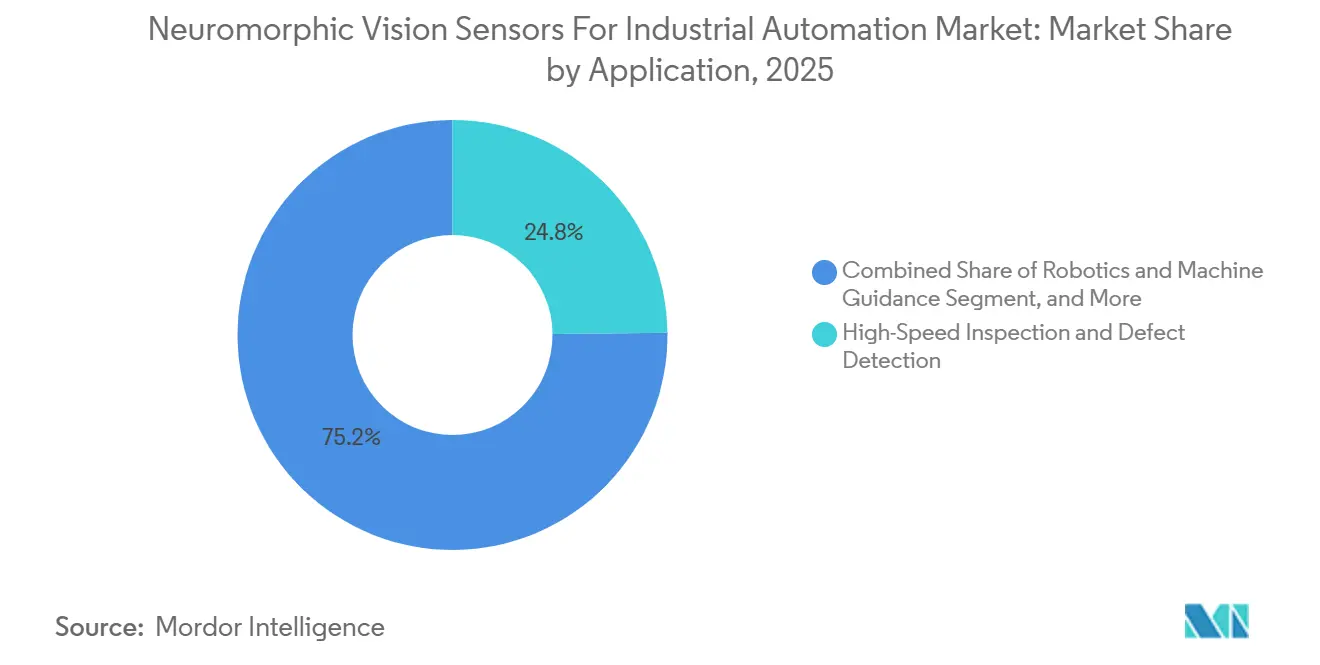
Inspeção de Alta Velocidade e Detecção de Defeitos deteve 24,83% do tamanho do Mercado de Sensores de Visão Neuromórficos para Automação Industrial em 2025. Produtores de semicondutores e eletrônicos utilizam os sistemas para suportar requisitos rigorosos de controle de defeitos em linhas rápidas. O sensoriamento de eventos captura breves alterações de superfície que podem ser perdidas em um fluxo de quadros convencional. O projeto de rolo tátil foi escaneado a 0,5 m/s, com um erro absoluto médio abaixo de 100 µm, demonstrando as exigências técnicas da aplicação. Leitura de código, reconhecimento óptico de caracteres, contagem, medição, classificação, rastreamento e manutenção preditiva utilizam as mesmas informações de pixel com carimbo de tempo.
Robótica e Orientação de Máquinas está projetado para expandir a um CAGR de 21,93% até 2031. As câmeras de eventos podem fornecer feedback a garras robóticas em menos de 10 ms quando os objetos permanecem em movimento. Isso suporta o manuseio em esteiras sem pausar para uma captura de quadro. Segurança de Trabalhadores e Visão com Preservação de Privacidade também está emergindo porque dados geométricos esparsos podem reduzir a dependência de imagens fotográficas. O monitoramento de processos, partículas e fluidos tem um caminho mais longo para adoção mais ampla, mas está atraindo pilotos onde as janelas de observação óptica são breves.
Por Setor do Usuário Final: Automotivo Lidera Enquanto a Produção de Baterias Acelera
Automotivo e Veículos Elétricos deteve 22,76% da receita em 2025. Verificações de peças de carroceria estampadas, verificação de cordões de solda e validação de sensores de airbag ocorrem em velocidades que desafiam as câmeras de quadro. A resolução temporal em microssegundos pode limitar a dependência de soluções alternativas de iluminação estroboscópica. A Prophesee e a DTS da Xperi Corporation desenvolveram um sistema de monitoramento de motorista para hardware de nível automotivo. Eletrônicos e Semicondutores formam a segunda maior área de usuário final porque a produção avançada requer controle rigoroso de defeitos.
Baterias e Armazenamento de Energia está projetado para expandir a um CAGR de 22,14% até 2031. O revestimento de eletrodos, a inspeção de separadores e a montagem de células requerem monitoramento visual contínuo com alto rendimento. As câmeras de eventos podem limitar a transferência de dados e os requisitos de energia em comparação com muitas matrizes de câmeras de quadro. Alimentos, Bebidas e Embalagens, Produtos Farmacêuticos e Dispositivos Médicos, Metais, Máquinas e Indústria Pesada, Logística e Armazenagem, e Pesquisa, Testes e Instrumentação Científica ampliam a base de demanda. A logística está ganhando atenção porque os robôs móveis autônomos precisam de detecção rápida de obstáculos entre as prateleiras de armazenamento.
Análise Geográfica
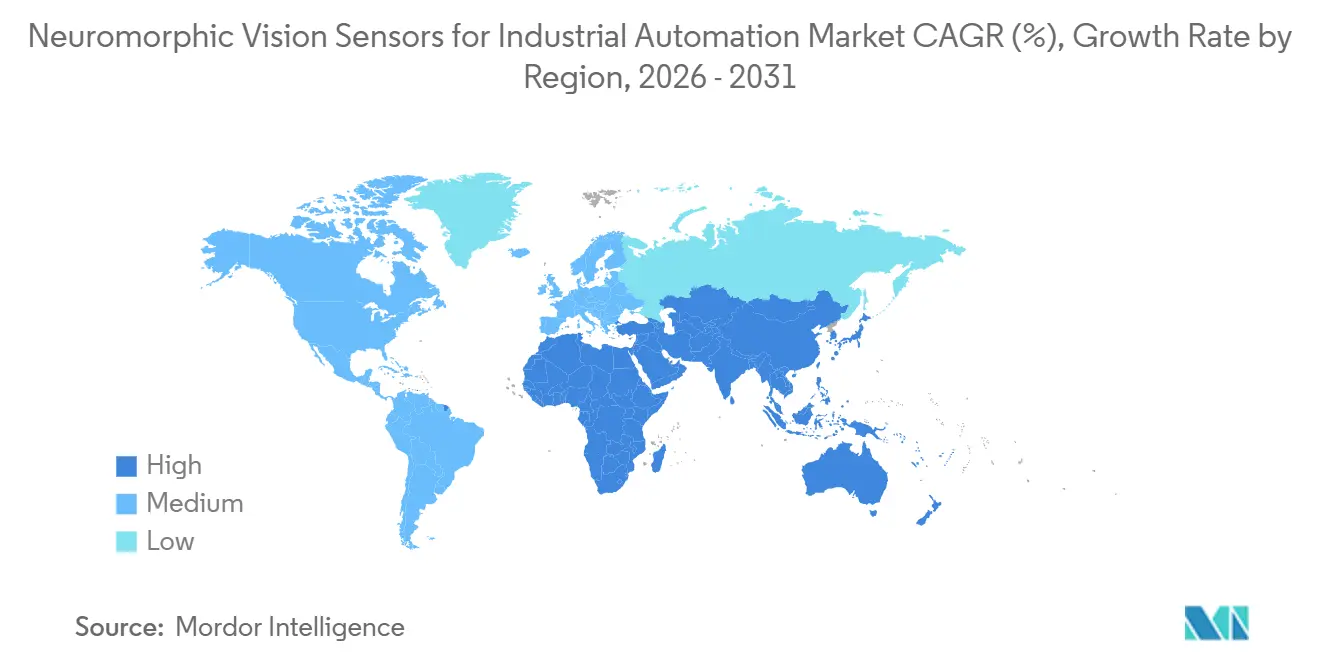
A Ásia-Pacífico deteve 38,94% da receita em 2025. China, Coreia do Sul, Japão e Taiwan têm grandes concentrações de fabricação de eletrônicos, semicondutores e baterias. A região é tanto um centro de produção quanto uma fonte de desenvolvimento de sensores. A Sony Semiconductor Solutions Corporation fabrica as famílias Sony-Prophesee IMX636 e IMX637 no Japão para fabricantes de câmeras industriais. A Índia oferece oportunidades piloto em inspeção de placas de circuito impresso e embalagem de semicondutores à medida que o investimento em eletrônicos aumenta.
América do Norte e Europa representam os segundo e terceiro maiores grupos de receita no Mercado de Sensores de Visão Neuromórficos para Automação Industrial. A América do Norte se beneficia de uma base crescente de equipamentos para semicondutores, incluindo capacidade planejada no Arizona, particularmente em Phoenix. A produção de nós avançados requer ferramentas de inspeção que possam avaliar processos rápidos com grande detalhe. A Alemanha é central para a Europa por causa de seus fabricantes de equipamentos originais automotivos e rede de fornecedores de Nível 1. Em março de 2026, a IDS Imaging Development Systems GmbH e a Prophesee assinaram uma Carta de Intenções na Embedded World em Nuremberg para expandir o trabalho de visão industrial.
A França tem um cluster concentrado de propriedade intelectual neuromórfica em torno da Prophesee, enquanto o Reino Unido e os Países Baixos suportam a integração de automação de logística e portos. O Oriente Médio e África estão projetados para expandir a um CAGR de 22,47% até 2031. A Arábia Saudita e os Emirados Árabes Unidos estão desenvolvendo locais de fabricação avançada em campo aberto que podem especificar sensoriamento de eventos desde o estágio inicial de projeto. A África do Sul e a Nigéria têm bases de fabricação menores, mas estão avaliando mineração e processamento agrícola, enquanto a América do Sul é menor, com o Brasil liderando a atividade em produção de eletrônicos e automotiva.

Cenário Competitivo
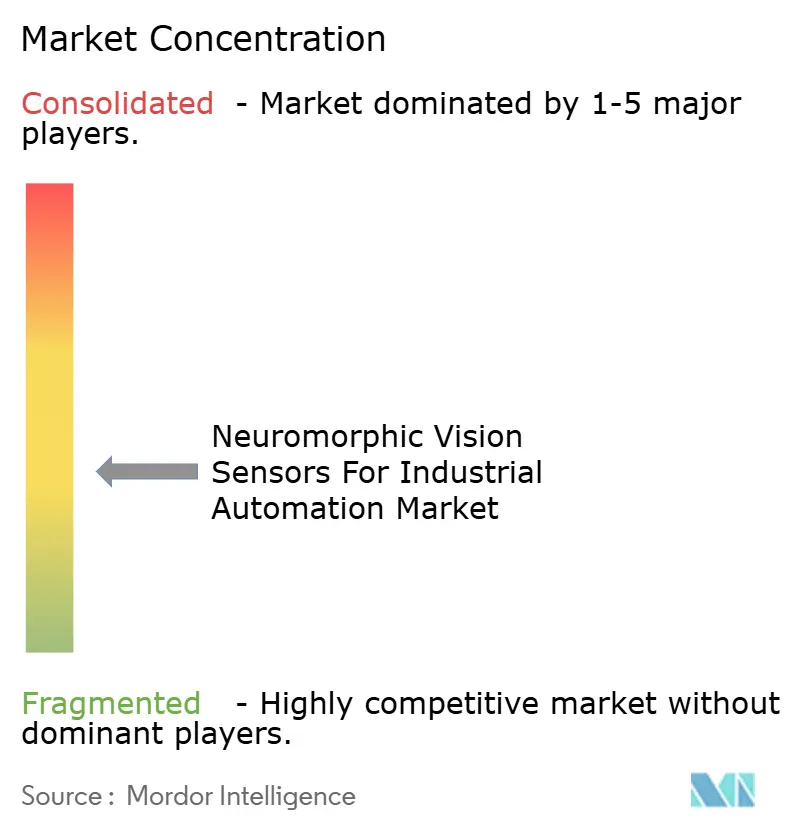
O Mercado de Sensores de Visão Neuromórficos para Automação Industrial permanece moderadamente fragmentado na camada de tecnologia. A Prophesee e o Grupo SynSense-innovation são especialistas líderes em propriedade intelectual em arquitetura de pixels baseada em eventos e algoritmos. Um grupo mais amplo de fabricantes de equipamentos originais de câmeras e integradores de sistemas integra esses sensores em invólucros industriais e sistemas de comunicação. A Prophesee detém 100 patentes em visão baseada em eventos, de acordo com material da empresa. Sua plataforma combina sensores, kits de desenvolvimento de software e bibliotecas de algoritmos para suportar a retenção de clientes à medida que as implantações escalam.
A SynSense está buscando tanto padrões quanto produtos. Sua proposta de teste de Sensor de Visão Dinâmica foi aprovada na votação do Novo Item de Trabalho da IEC em 2025 e abrange 18 parâmetros, incluindo ruído, resposta dinâmica e sensibilidade. Testes comuns podem facilitar a avaliação de produtos, ao mesmo tempo que favorecem fornecedores com dados de teste estabelecidos. A SynSense adquiriu 100% das ações da Inivasion AG, criando um portfólio combinado de sensores, chips de computação, módulos de visão e software. Essa oferta integrada pode atrair compradores que buscam um único fornecedor técnico no Mercado de Sensores de Visão Neuromórficos para Automação Industrial.
Outros fornecedores estão entrando no mercado com foco em aplicações específicas em vez de cobrir todos os casos de uso. A AlpsenTek Inc. e a Oculi Inc. estão desenvolvendo arquiteturas de pixels para fluxo óptico e detecção de fabricação de baixa latência. A CelePixel Technology Co., Ltd., agora parte da OmniVision, e a DVSense Technology Co., Ltd. utilizam relacionamentos domésticos com fábricas de wafers para atingir compradores sensíveis ao custo. Um artigo de 2026 da Nature Communications descreveu o sensor NEOSTI, que integra uma rede neural binária em um chip.
Líderes do Setor de Sensores de Visão Neuromórficos para Automação Industrial
-
PROPHESEE S.A.
-
iniVation AG
-
CelePixel Technology Co., Ltd.
-
Sony Semiconductor Solutions Corporation
-
Samsung Electronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A PROPHESEE S.A. lançou o Mantara®, o primeiro sistema totalmente integrado de detecção e rastreamento de drones baseado em eventos, juntamente com a plataforma de software Hearth® como sucessora de seu OpenEB de código aberto e do Metavision SDK independente. O lançamento incluiu uma captação de capital de EUR 20 milhões (USD 21,6 milhões) liderada pela Critical Path Ventures com participação de acionistas existentes. Os recursos foram alocados para a expansão comercial do Mantara, inteligência de sensor embarcada e desenvolvimento do ecossistema de desenvolvedores do Hearth.
- Junho de 2026: A PROPHESEE S.A. e a Exosens assinaram um memorando de entendimento para explorar uma parceria de longo prazo combinando os sensores Metavision baseados em eventos da Prophesee com as tecnologias de visão noturna e imagem de espectro completo da Exosens. A combinação visa aplicações de defesa, industriais e de infraestrutura crítica que requerem detecção de eventos de alta velocidade além do espectro visível.
- Março de 2026: A IDS Imaging Development Systems GmbH e a PROPHESEE S.A. assinaram uma Carta de Intenções na Embedded World 2026 em Nuremberg, Alemanha, para codesenvolver sistemas de visão industrial de próxima geração integrando a tecnologia Metavision® baseada em eventos da Prophesee. A iniciativa visa aplicações de automação, robótica, logística, transporte e sistemas inteligentes, com base no sucesso comercial da linha de câmeras IDS uEye EVS.
- Novembro de 2025: A iniVation AG, parte do Grupo SynSense, apresentou a família de produtos Axiro, uma gama de soluções de visão baseadas em quadros de alta velocidade e alta faixa dinâmica para inteligência artificial incorporada industrial e automação. O lançamento expandiu o portfólio da iniVation além das câmeras baseadas em eventos para integradores que precisam de arquiteturas de sensoriamento híbrido.


Escopo do Relatório Global do Mercado de Sensores de Visão Neuromórficos para Automação Industrial
Os Sensores de Visão Neuromórficos para Automação Industrial são dispositivos de imagem bio-inspirados que capturam assincronamente alterações de brilho no nível do pixel, oferecendo latência ultrabaixa, alta resolução temporal e largura de banda de dados reduzida para permitir o monitoramento em tempo real de movimento de alta velocidade e eventos dinâmicos em ambientes industriais.
O Relatório do Mercado de Sensores de Visão Neuromórficos para Automação Industrial é Segmentado por Arquitetura de Sensor (Sensor de Visão Dinâmica (DVS), Sensor de Visão Dinâmica e de Pixel Ativo (DAVIS), Sensor Híbrido de Evento e Quadro e Outras Arquiteturas Baseadas em Eventos), Resolução (QVGA e Abaixo, VGA a HD e Acima de HD), Aplicação (Inspeção de Alta Velocidade e Detecção de Defeitos, Leitura de Código e Reconhecimento Óptico de Caracteres, Contagem, Medição, Classificação e Rastreamento, Robótica e Orientação de Máquinas, Monitoramento de Movimento, Velocidade e Vibração, Monitoramento de Processos, Partículas e Fluidos, Segurança de Trabalhadores e Visão com Preservação de Privacidade e Outras Aplicações), Setor do Usuário Final (Automotivo e Veículos Elétricos, Eletrônicos e Semicondutores, Baterias e Armazenamento de Energia, Alimentos, Bebidas e Embalagens, Produtos Farmacêuticos e Dispositivos Médicos, Metais, Máquinas e Indústria Pesada, Logística e Armazenagem, Pesquisa, Testes e Instrumentação Científica e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sensor de Visão Dinâmica (DVS) |
| Sensor de Visão Dinâmica e de Pixel Ativo (DAVIS) |
| Sensor Híbrido de Evento e Quadro |
| Outras Arquiteturas Baseadas em Eventos |
| QVGA e Abaixo |
| VGA a HD |
| Acima de HD |
| Inspeção de Alta Velocidade e Detecção de Defeitos |
| Leitura de Código e Reconhecimento Óptico de Caracteres |
| Contagem, Medição, Classificação e Rastreamento |
| Robótica e Orientação de Máquinas |
| Monitoramento de Movimento, Velocidade e Vibração |
| Monitoramento de Processos, Partículas e Fluidos |
| Segurança de Trabalhadores e Visão com Preservação de Privacidade |
| Outras Aplicações |
| Automotivo e Veículos Elétricos |
| Eletrônicos e Semicondutores |
| Baterias e Armazenamento de Energia |
| Alimentos, Bebidas e Embalagens |
| Produtos Farmacêuticos e Dispositivos Médicos |
| Metais, Máquinas e Indústria Pesada |
| Logística e Armazenagem |
| Pesquisa, Testes e Instrumentação Científica |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Arquitetura de Sensor | Sensor de Visão Dinâmica (DVS) | ||
| Sensor de Visão Dinâmica e de Pixel Ativo (DAVIS) | |||
| Sensor Híbrido de Evento e Quadro | |||
| Outras Arquiteturas Baseadas em Eventos | |||
| Por Resolução | QVGA e Abaixo | ||
| VGA a HD | |||
| Acima de HD | |||
| Por Aplicação | Inspeção de Alta Velocidade e Detecção de Defeitos | ||
| Leitura de Código e Reconhecimento Óptico de Caracteres | |||
| Contagem, Medição, Classificação e Rastreamento | |||
| Robótica e Orientação de Máquinas | |||
| Monitoramento de Movimento, Velocidade e Vibração | |||
| Monitoramento de Processos, Partículas e Fluidos | |||
| Segurança de Trabalhadores e Visão com Preservação de Privacidade | |||
| Outras Aplicações | |||
| Por Setor do Usuário Final | Automotivo e Veículos Elétricos | ||
| Eletrônicos e Semicondutores | |||
| Baterias e Armazenamento de Energia | |||
| Alimentos, Bebidas e Embalagens | |||
| Produtos Farmacêuticos e Dispositivos Médicos | |||
| Metais, Máquinas e Indústria Pesada | |||
| Logística e Armazenagem | |||
| Pesquisa, Testes e Instrumentação Científica | |||
| Outros Setores do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Sensores de Visão Neuromórficos para Automação Industrial?
O Mercado de Sensores de Visão Neuromórficos para Automação Industrial foi de 0,93 bilhões de USD em 2026 e está previsto para atingir 2,06 bilhões de USD até 2031 a um CAGR de 17,24%.
Qual arquitetura de sensor lidera a adoção industrial?
A arquitetura de Sensor de Visão Dinâmica liderou com 48,63% da receita em 2025, suportada por seu uso em detecção de movimento rápido, monitoramento de vibração e sinalização de defeitos.
Qual aplicação tem a maior taxa de expansão projetada?
Robótica e Orientação de Máquinas está projetado para expandir a um CAGR de 21,93% até 2031 à medida que robôs móveis autônomos e sistemas colaborativos precisam de sensoriamento rápido.
Qual segmento do usuário final está projetado para expandir mais rapidamente?
Baterias e Armazenamento de Energia está projetado para expandir a um CAGR de 22,14% até 2031 devido às necessidades de inspeção em revestimento de eletrodos, inspeção de separadores e montagem de células.
Qual região lidera a demanda por sensores de visão neuromórficos industriais?
A Ásia-Pacífico liderou com 38,94% da receita em 2025 devido à sua concentração de fabricação de eletrônicos, semicondutores, automotiva e de baterias.
O que limita a adoção mais ampla de sensores baseados em eventos nas fábricas?
Os altos custos de sistema em baixo volume, as habilidades limitadas de engenharia especializada e os padrões de interoperabilidade imaturos podem prolongar o trabalho de qualificação e implantação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
