
Tamaño y Participación del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.24 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial por Mordor Intelligence
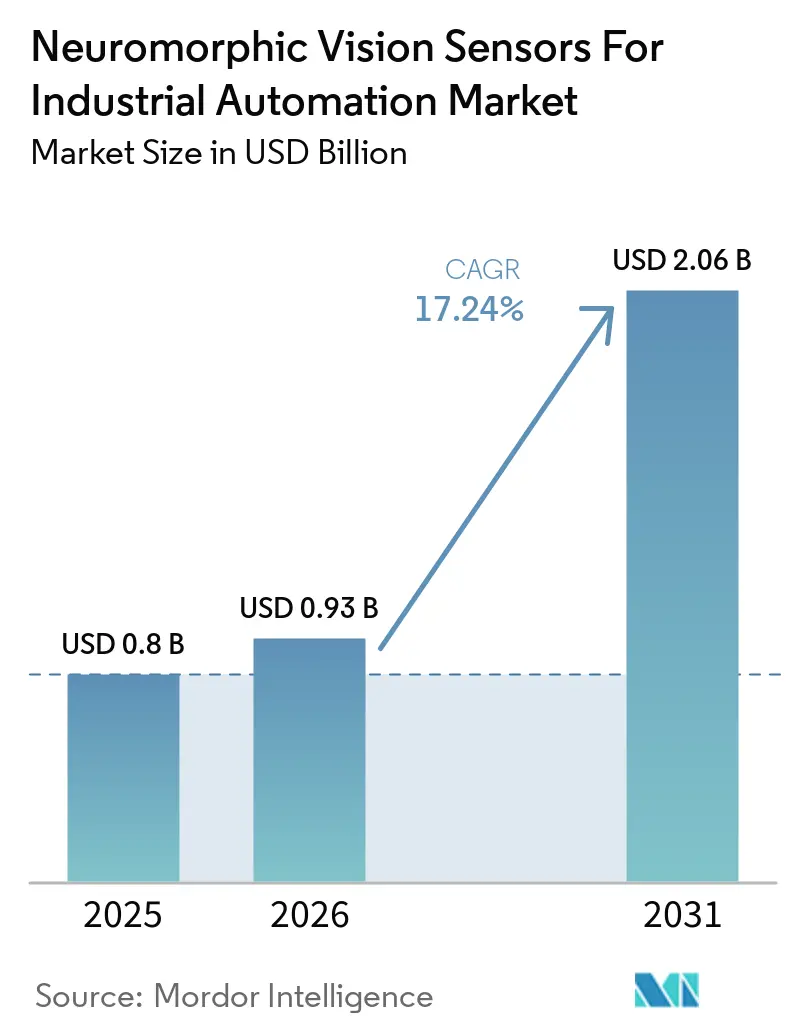
Se proyecta que el tamaño del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial se expanda de 0,80 mil millones de USD en 2025 a 0,93 mil millones de USD en 2026, y a 2,06 mil millones de USD en 2031, registrando una CAGR del 17,24% entre 2026 y 2031. Los sensores basados en eventos capturan cambios de luminancia a nivel de píxel de forma asíncrona, lo que puede reducir el volumen de datos procesados en comparación con las cámaras basadas en fotogramas. Esta capacidad favorece la toma de decisiones rápidas en el borde, donde el desenfoque, la transferencia de datos y el retardo de procesamiento limitan las cámaras convencionales. La inspección de semiconductores, el ensamblaje automotriz y la producción de electrodos de baterías ofrecen casos de uso tempranos claros porque las líneas de producción operan a altas velocidades. Los proveedores están pasando de hardware independiente hacia ofertas combinadas de sensor, software e interfaz industrial. La mayor oportunidad permanece en sistemas que reducen el esfuerzo de implementación para las fábricas mientras cumplen con los requisitos de inspección de alta velocidad.
Conclusiones Clave del Informe
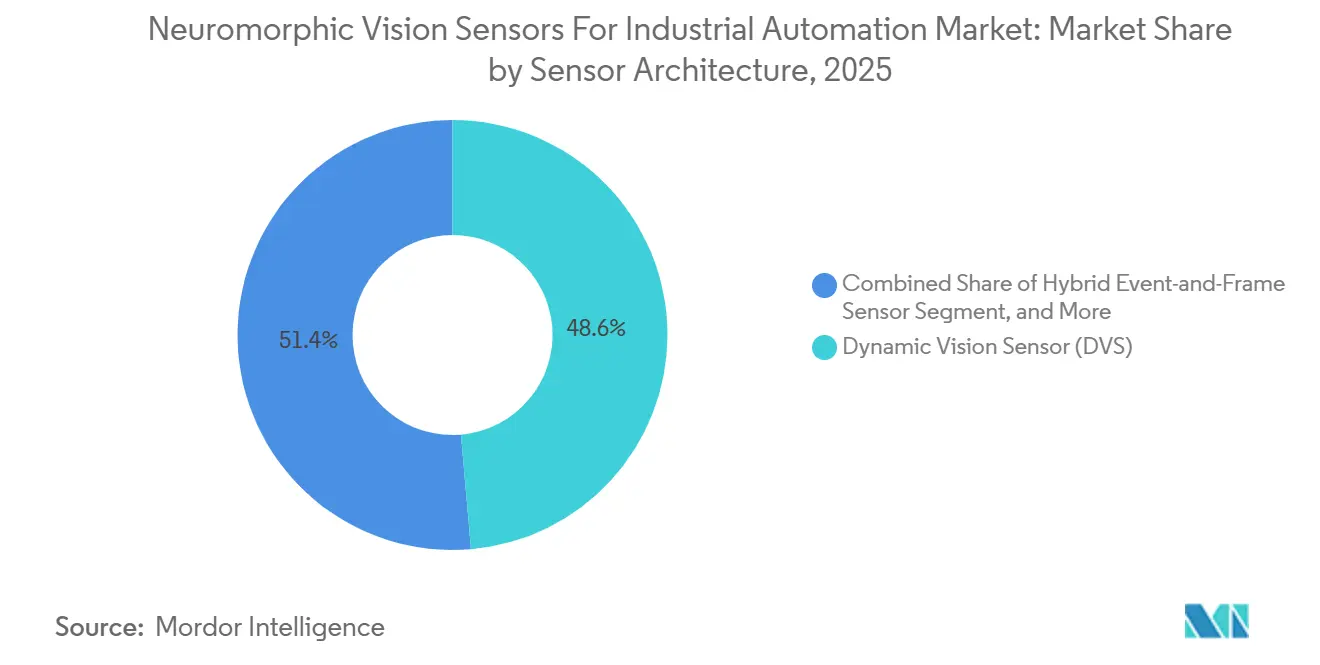
- Por arquitectura de sensor, el Sensor de Visión Dinámica tuvo el 48,63% de la participación del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial en 2025, mientras que se proyecta que los Sensores Híbridos de Evento y Fotograma se expandan a una CAGR del 22,87% hasta 2031.
- Por resolución, VGA a HD representó el 54,72% de los ingresos en 2025, mientras que se espera que los sensores Por Encima de HD se expandan a una CAGR del 22,69% hasta 2031.
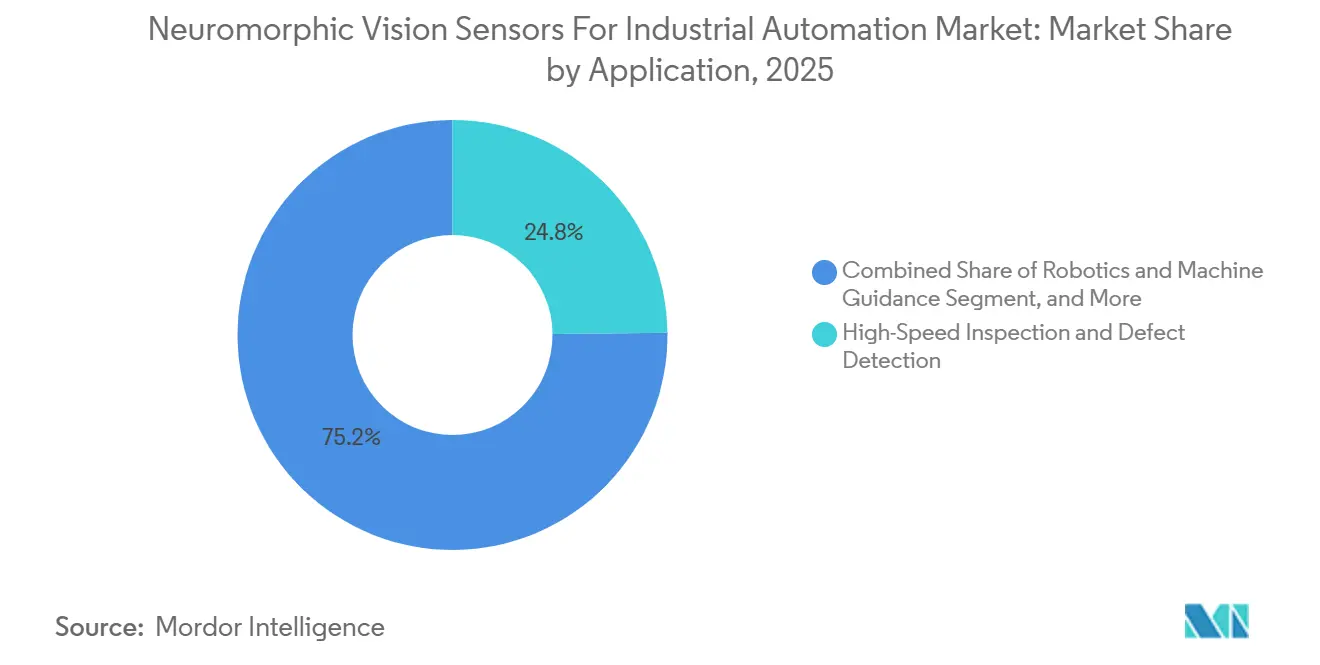
- Por aplicación, Inspección de Alta Velocidad y Detección de Defectos tuvo el 24,83% de los ingresos en 2025, mientras que se proyecta que Robótica y Guía de Máquinas se expanda a una CAGR del 21,93% hasta 2031 dentro del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial.
- Por industria de usuario final, Automotriz y Vehículos Eléctricos tuvo el 22,76% de los ingresos en 2025, mientras que se proyecta que Baterías y Almacenamiento de Energía se expanda a una CAGR del 22,14% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,94% de los ingresos en 2025, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 22,47% hasta 2031 en el Mercado de Sensores de Visión Neuromórficos para Automatización Industrial.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sensores de Visión Neuromórficos para Automatización Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Inspección Automatizada de Alta Velocidad | +4.2% | Global, liderado por Asia-Pacífico incluyendo China, Corea del Sur y Taiwán | Corto plazo (≤ 2 años) |
| Robótica Guiada por Visión y Robots Móviles Autónomos | +3.6% | Global, con América del Norte y Asia-Pacífico como regiones principales | Mediano plazo (2-4 años) |
| Integración de Inteligencia Artificial en el Borde y Procesamiento Neuromórfico | +3.1% | Global | Mediano plazo (2-4 años) |
| Demanda de Detección de Bajo Consumo y Alto Rango Dinámico | +2.6% | Global | Mediano plazo (2-4 años) |
| Expansión de la Fabricación de Semiconductores, Electrónica y Baterías | +2.0% | Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Monitoreo de Trabajadores y Procesos con Preservación de la Privacidad | +1.4% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Inspección Automatizada de Alta Velocidad
La inspección de alta velocidad está incrementando la demanda de Sensores de Visión Neuromórficos en el Mercado de Automatización Industrial porque muchas líneas de producción operan más rápido de lo que las cámaras de fotogramas pueden evaluar de manera confiable. A varios metros por segundo, las cámaras estándar de 60 fps pueden introducir desenfoque de movimiento que debilita la detección de defectos. Un proyecto de la Universidad Khalifa reportó un sensor de rodillo táctil que escaneó a 0,5 m/s con un error absoluto medio inferior a 100 µm, 11 veces más rápido que el sensado táctil continuo comparable.[1] Un estudio de 2025 reportó imágenes neuromórficas en un rango de 300 veces la velocidad de movimiento y rangos dinámicos superiores a 10.000 veces. El rendimiento es adecuado para la inspección de producción de obleas, paneles OLED y baterías, donde los datos de eventos pueden señalar cambios sin crear un fotograma completo en cada intervalo. Los proveedores de cámaras están adquiriendo sensores especializados para carcasas industriales e interfaces conocidas, ayudando a los integradores a añadir capacidad sin reemplazar los controles de fábrica más amplios.
Expansión de la Robótica Guiada por Visión y los Robots Móviles Autónomos
Los robots guiados por visión y los robots móviles autónomos están impulsando aplicaciones para Sensores de Visión Neuromórficos en el Mercado de Automatización Industrial. Las instalaciones de robots industriales superaron las 590.000 unidades en 2024, y se espera que las instalaciones anuales superen las 900.000 para 2027.[2] El ensamblaje de electrónica, los almacenes y las plantas automotrices necesitan sistemas móviles que identifiquen obstáculos rápidamente y proporcionen una detección de proximidad confiable. El sensado basado en eventos responde con una latencia inferior a un milisegundo, apoyando la manipulación de agarre y de transportadores mientras los objetos permanecen en movimiento. La tecnología también funciona en entornos desordenados y de bajo contraste donde las cámaras de fotogramas pueden saturarse o perder detalle. Los dispositivos de Sensor de Visión Dinámica producen datos dispersos a partir de cambios en los píxeles, favoreciendo a los proveedores que ofrecen software validado de detección de movimiento y control.
Integración con Inteligencia Artificial en el Borde y Procesamiento Neuromórfico
El procesamiento en el borde está cambiando la propuesta de valor de los Sensores de Visión Neuromórficos en el Mercado de Automatización Industrial al reducir las restricciones de red y computación. El chip Speck de SynSense combina un Sensor de Visión Dinámica y un procesador de red neuronal asíncrona en un único chip. El material fuente reporta un consumo de energía en reposo inferior a 1 mW mientras procesa flujos de eventos de alta velocidad en tiempo real.[3] Esta disposición puede hacer más prácticas las plataformas de inspección móvil, los robots móviles autónomos y los drones. AMD y Prophesee vincularon el sensor Metavision HD con el Kit de Inicio de Visión por IA AMD Kria KV260 para el desarrollo en el borde basado en FPGA. Combinar el sensado y la inferencia puede reducir la dependencia de Ethernet, disminuir la complejidad del sistema y acortar el camino desde la captura hasta la acción industrial.
Demanda de Detección de Bajo Consumo y Alto Rango Dinámico
Las fábricas combinan iluminación de inspección brillante y áreas sombreadas, lo que supone un desafío para las cámaras CMOS estándar. El material fuente otorga a las CMOS estándar un techo práctico de rango dinámico de 80 dB, mientras que las cámaras de eventos pueden proporcionar 120 dB o más. Esto permite evaluar un rango de luminancia más amplio en una sola línea de producción. El Mercado de Sensores de Visión Neuromórficos para Automatización Industrial puede, por tanto, apoyar trabajos en los que se producen simultáneamente cambios rápidos e iluminación desigual.[4] Un artículo de Nature Communications de 2026 describió un sistema inspirado en anfibios con respuestas a escala de microsegundos y fotosensibilidad del ultravioleta al visible. La operación de bajo consumo también puede limitar la demanda de refrigeración de salas limpias en instalaciones de baterías, donde muchos puntos de inspección funcionan de forma continua.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Sensor y Sistema a Bajos Volúmenes de Producción | -3.4% | Global | Corto plazo (≤ 2 años) |
| Habilidades Limitadas en Ingeniería de Datos de Eventos y Redes Neuronales de Impulsos | -2.2% | Global, con mayor presión en economías emergentes | Mediano plazo (2-4 años) |
| Interoperabilidad Inmadura y Estándares de Comunicación Industrial | -1.8% | Global | Mediano plazo (2-4 años) |
| Rendimiento Inferior en Escenas Estáticas e Intensidad Absoluta Comparado con Cámaras de Fotogramas | -1.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Sensor y Sistema a Bajos Volúmenes de Producción
Los altos costos de componentes e integración limitan una adopción más amplia de Sensores de Visión Neuromórficos en el Mercado de Automatización Industrial. Los sensores basados en eventos pueden costar varios miles de USD por unidad en adquisiciones de bajo volumen, lo que puede ser un orden de magnitud superior al de las cámaras CMOS de resolución equivalente. Los conjuntos de píxeles especializados no han alcanzado los volúmenes de producción necesarios para la paridad de costos. Los compradores, por tanto, se centran en líneas de alto valor, incluidas las bandejas de blíster farmacéuticas y la producción de sensores de airbag automotrices, donde los defectos no detectados conllevan altos costos. El software dedicado y los formatos de flujo de eventos incompatibles pueden aumentar aún más el costo total del sistema. Un sensor de alto rendimiento puede aún enfrentar retrasos en la calificación cuando su entorno de software no está maduro para la validación de línea completa.
Habilidades Limitadas en Ingeniería de Datos de Eventos y Redes Neuronales de Impulsos
Las habilidades especializadas limitadas son una restricción persistente para el Mercado de Sensores de Visión Neuromórficos para Automatización Industrial. El entrenamiento de redes neuronales de impulsos requiere conocimiento de canalizaciones asíncronas, temporización de impulsos y fusión de eventos y fotogramas, con una superposición limitada con el aprendizaje profundo convencional. Los proyectos piloto industriales pueden extenderse más de 18 meses mientras los equipos internos desarrollan esta capacidad. EventCV, lanzado en 2026, proporciona enlaces de Python al estilo OpenCV que pueden reducir la barrera de entrada. La propuesta de prueba de SynSense de 2025 superó la votación del Nuevo Elemento de Trabajo de la IEC y puede apoyar datos y prácticas comparables. Los proveedores con modelos de inspección preentrenados pueden reducir la carga de ingeniería para los usuarios finales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Sensor: DVS Lidera Mientras los Sensores Híbridos Escalan
La arquitectura de Sensor de Visión Dinámica representó el 48,63% de los ingresos en 2025, reflejando su larga historia comercial y los productos Sony-Prophesee IMX636 e IMX637. Los diseños de Sensor de Visión Dinámica funcionan bien en el monitoreo de vibraciones, el conteo de partículas y la señalización rápida de defectos porque estas tareas dependen de información binaria de movimiento. IDS Imaging Development Systems GmbH y LUCID Vision Labs Inc. han utilizado estos sensores en líneas de cámaras industriales, ofreciendo a los integradores una ruta de implementación práctica. Los diseños de Sensor de Visión Dinámica y de Píxel Activo combinan datos de eventos y fotogramas en escala de grises donde se necesita contexto de textura. El DAVIS 240C de SynSense Innovation mantuvo una operación confiable durante más de 2,5 años en órbita terrestre baja, según un estudio de 2025.
Se proyecta que los Sensores Híbridos de Evento y Fotograma se expandan a una CAGR del 22,87% hasta 2031 porque las fábricas utilizan cada vez más algoritmos de fusión. Un estudio de Nature de 2024 encontró que un sistema de sensor RGB y de eventos a 20 fps podía igualar la latencia perceptual de una cámara de 5.000 fps mientras mantenía un ancho de banda de 45 fps. La combinación proporciona datos sensibles al tiempo y un contexto de escena más rico sin un flujo de fotogramas completamente de alta velocidad. Otros diseños basados en eventos, incluidos los imagers retinales de impulsos y los sistemas de píxeles ferroeléctricos, permanecen en comercialización. Su actividad de patentes apunta a una mayor diferenciación más allá de las arquitecturas centrales actuales.


Por Resolución: HD es la Línea Base Actual y Por Encima de HD Gana Terreno
Los dispositivos VGA a HD representaron el 54,72% del tamaño del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial en 2025, convirtiendo a HD en la línea base práctica para muchas instalaciones. Este rango equilibra el detalle espacial y el rendimiento de la tasa de eventos para el monitoreo de vibraciones, el análisis de movimiento y la inspección automotriz. Puede operar con procesadores de borde de nivel medio sin hardware FPGA personalizado para la reducción de datos. La resolución HD admite muchas tareas de producción mientras limita los requisitos de computación del sistema. Por tanto, es adecuada para compradores que necesitan un rendimiento establecido con una carga de procesamiento manejable.
Se espera que los sensores Por Encima de HD se expandan a una CAGR del 22,69% hasta 2031 a medida que la inspección de semiconductores necesita imágenes más densas. La revisión del borde de obleas, la alineación de hilos de unión y la alineación de máscaras necesitan mayor densidad de píxeles para identificar características pequeñas a la velocidad de la línea. Un artículo del Journal of Semiconductors de 2025 reportó un sensor híbrido de 128×128 con una tasa máxima de 960 millones de eventos por segundo y una tasa de fotogramas en escala de grises de 117.100 fps a 60,1 mW. Los dispositivos QVGA y de menor resolución siguen siendo relevantes para la navegación compacta, la seguridad de los trabajadores y los equipos alimentados por batería. Las líneas de recubrimiento de electrodos de baterías también apoyan el cambio hacia una mayor resolución, ya que los vacíos de recubrimiento muy pequeños son difíciles de detectar a velocidad.
Por Aplicación: La Inspección Ocupa la Mayor Posición y la Robótica Avanza
Inspección de Alta Velocidad y Detección de Defectos tuvo el 24,83% del tamaño del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial en 2025. Los productores de semiconductores y electrónica utilizan los sistemas para apoyar estrictos requisitos de control de defectos en líneas rápidas. El sensado de eventos captura breves cambios superficiales que pueden pasarse por alto en un flujo de fotogramas convencional. El proyecto de rodillo táctil fue escaneado a 0,5 m/s, con un error absoluto medio inferior a 100 µm, demostrando las exigencias técnicas de la aplicación. La lectura de códigos, el reconocimiento óptico de caracteres, el conteo, la medición, la clasificación, el seguimiento y el mantenimiento predictivo utilizan la misma información de píxeles con marca de tiempo.
Se proyecta que Robótica y Guía de Máquinas se expanda a una CAGR del 21,93% hasta 2031. Las cámaras de eventos pueden proporcionar a los efectores de agarre robóticos retroalimentación en menos de 10 ms cuando los objetos permanecen en movimiento. Esto apoya el manejo en transportadores sin pausar para una captura de fotograma. Seguridad de Trabajadores y Visión con Preservación de la Privacidad también está emergiendo porque los datos geométricos dispersos pueden reducir la dependencia de imágenes fotográficas. El monitoreo de procesos, partículas y fluidos tiene un camino más largo hacia una adopción más amplia, pero está atrayendo proyectos piloto donde las ventanas de observación óptica son breves.
Por Industria de Usuario Final: Automotriz Lidera Mientras la Producción de Baterías se Acelera
Automotriz y Vehículos Eléctricos tuvo el 22,76% de los ingresos en 2025. Las verificaciones de piezas de carrocería estampadas, la verificación de costuras de soldadura y la validación de sensores de airbag ocurren a velocidades que desafían a las cámaras de fotogramas. La resolución temporal de microsegundos puede limitar la dependencia de soluciones alternativas de iluminación estroboscópica. Prophesee y DTS de Xperi Corporation desarrollaron un sistema de monitoreo del conductor para hardware de grado automotriz. Electrónica y Semiconductores forman la segunda área de usuario final más grande porque la producción avanzada requiere un estricto control de defectos.
Se proyecta que Baterías y Almacenamiento de Energía se expanda a una CAGR del 22,14% hasta 2031. El recubrimiento de electrodos, la inspección de separadores y el ensamblaje de celdas requieren un monitoreo visual continuo a alto rendimiento. Las cámaras de eventos pueden limitar la transferencia de datos y los requisitos de energía en comparación con muchos conjuntos de cámaras de fotogramas. Alimentos, Bebidas y Embalaje, Productos Farmacéuticos y Dispositivos Médicos, Metales, Maquinaria e Industria Pesada, Logística y Almacenamiento, e Investigación, Pruebas e Instrumentación Científica amplían la base de demanda. La logística está ganando atención porque los robots móviles autónomos necesitan una detección rápida de obstáculos entre los estantes de almacenamiento.
Análisis Geográfico
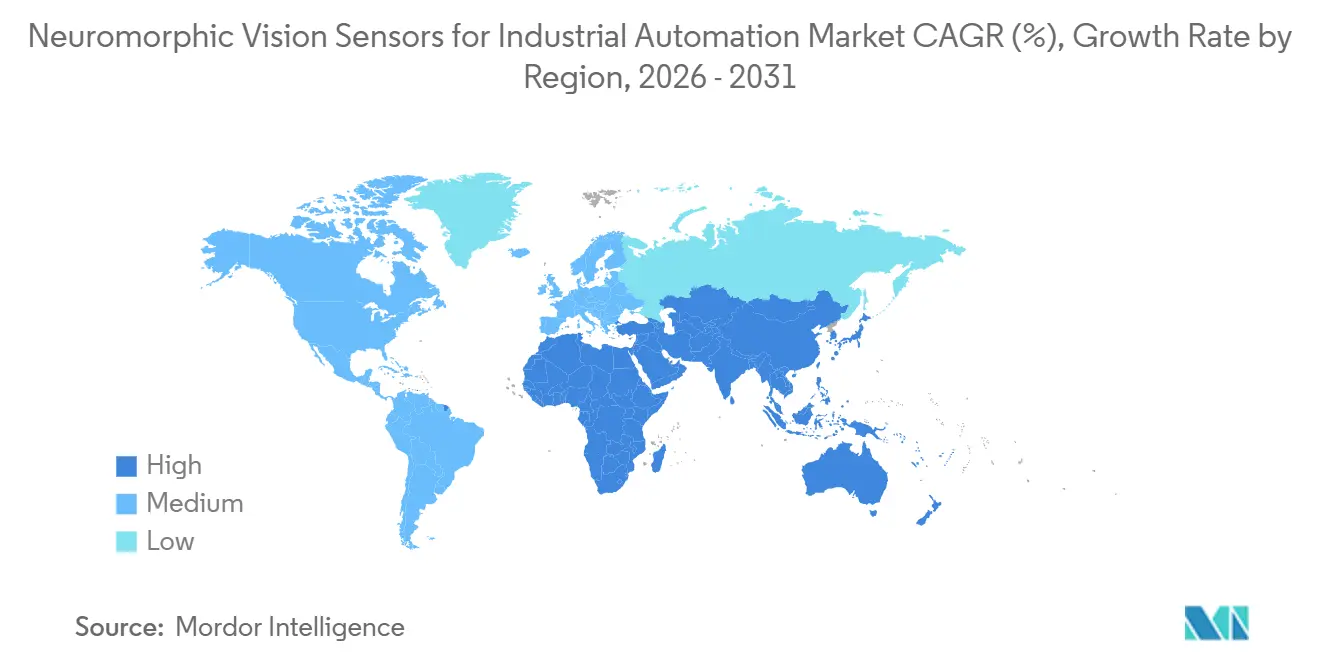
Asia-Pacífico tuvo el 38,94% de los ingresos en 2025. China, Corea del Sur, Japón y Taiwán tienen grandes concentraciones de fabricación de electrónica, semiconductores y baterías. La región es tanto un centro de producción como una fuente de desarrollo de sensores. Sony Semiconductor Solutions Corporation fabrica las familias Sony-Prophesee IMX636 e IMX637 en Japón para fabricantes de cámaras industriales. India ofrece oportunidades piloto en la inspección de placas de circuito impreso y empaquetado de semiconductores a medida que aumenta la inversión en electrónica.
América del Norte y Europa representan los grupos de ingresos segundo y tercero más grandes en el Mercado de Sensores de Visión Neuromórficos para Automatización Industrial. América del Norte se beneficia de una creciente base de equipos para semiconductores, incluida la capacidad planificada en Arizona, particularmente en Phoenix. La producción de nodos avanzados requiere herramientas de inspección que puedan evaluar procesos rápidos con gran detalle. Alemania es central para Europa debido a sus fabricantes de equipos originales automotrices y su red de proveedores de Nivel 1. En marzo de 2026, IDS Imaging Development Systems GmbH y Prophesee firmaron una Carta de Intención en Embedded World en Núremberg para ampliar el trabajo de visión industrial.
Francia tiene un clúster concentrado de propiedad intelectual neuromórfica en torno a Prophesee, mientras que el Reino Unido y los Países Bajos apoyan la integración de automatización logística y portuaria. Se proyecta que Oriente Medio y África se expandan a una CAGR del 22,47% hasta 2031. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando sitios de fabricación avanzada en terrenos baldíos que pueden especificar el sensado de eventos desde la etapa de diseño inicial. Sudáfrica y Nigeria tienen bases de fabricación más pequeñas pero están evaluando la minería y el procesamiento agrícola, mientras que América del Sur es más pequeña, con Brasil liderando la actividad en producción electrónica y automotriz.

Panorama Competitivo
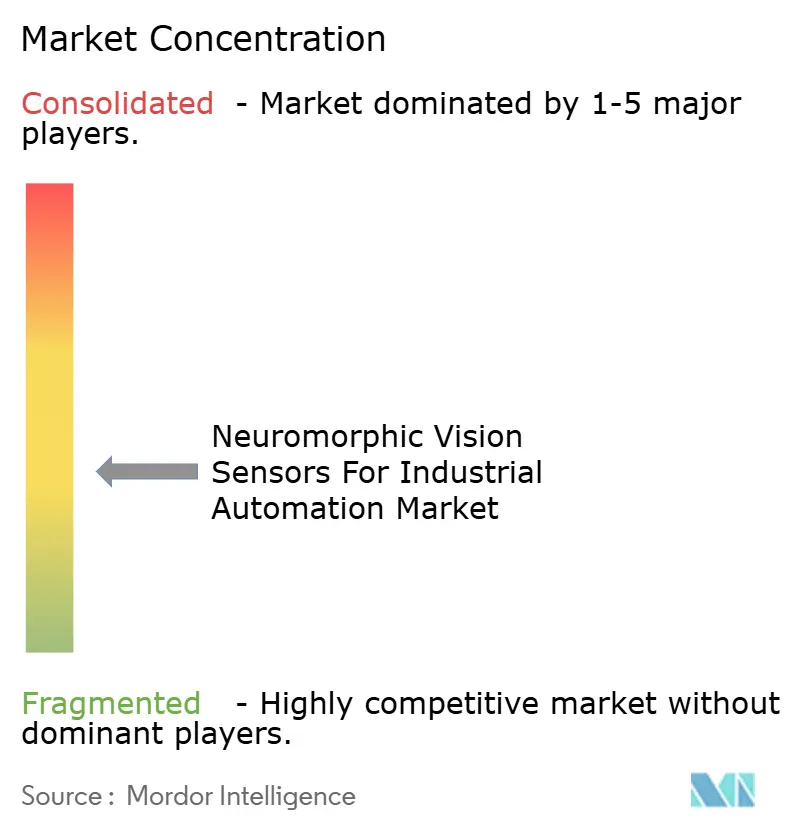
El Mercado de Sensores de Visión Neuromórficos para Automatización Industrial sigue siendo moderadamente fragmentado en la capa tecnológica. Prophesee y el Grupo SynSense-innovation son los principales especialistas en propiedad intelectual en arquitectura de píxeles basada en eventos y algoritmos. Un grupo más amplio de fabricantes de equipos originales de cámaras e integradores de sistemas integra estos sensores en carcasas industriales y sistemas de comunicación. Prophesee posee 100 patentes en visión basada en eventos, según material de la empresa. Su plataforma combina sensores, kits de desarrollo de software y bibliotecas de algoritmos para apoyar la retención de clientes a medida que las implementaciones escalan.
SynSense está persiguiendo tanto estándares como productos. Su propuesta de prueba de Sensor de Visión Dinámica superó la votación del Nuevo Elemento de Trabajo de la IEC en 2025 y cubre 18 parámetros, incluidos ruido, respuesta dinámica y sensibilidad. Las pruebas comunes pueden facilitar la evaluación de productos, al tiempo que favorecen a los proveedores con datos de prueba establecidos. SynSense adquirió el 100% de las acciones de Inivasion AG, creando una cartera combinada de sensores, chips de computación, módulos de visión y software. Esta oferta integrada puede atraer a compradores que buscan un único proveedor técnico en el Mercado de Sensores de Visión Neuromórficos para Automatización Industrial.
Otros proveedores están entrando al mercado con un enfoque en aplicaciones específicas en lugar de cubrir todos los casos de uso. AlpsenTek Inc. y Oculi Inc. están desarrollando arquitecturas de píxeles para flujo óptico y detección de fabricación de baja latencia. CelePixel Technology Co., Ltd., ahora parte de OmniVision, y DVSense Technology Co., Ltd. utilizan relaciones con fábricas de obleas nacionales para dirigirse a compradores sensibles al costo. Un artículo de Nature Communications de 2026 describió el sensor NEOSTI, que integra una red neuronal binaria en un chip.
Líderes de la Industria de Sensores de Visión Neuromórficos para Automatización Industrial
-
PROPHESEE S.A.
-
iniVation AG
-
CelePixel Technology Co., Ltd.
-
Sony Semiconductor Solutions Corporation
-
Samsung Electronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: PROPHESEE S.A. lanzó Mantara®, el primer sistema totalmente integrado de detección y seguimiento de drones basado en eventos, junto con la plataforma de software Hearth® como sucesor de su OpenEB de código abierto y el SDK Metavision independiente. El lanzamiento incluyó una captación de capital de 20 millones de EUR (21,6 millones de USD) liderada por Critical Path Ventures con la participación de accionistas existentes. Los fondos se destinaron a la comercialización a escala de Mantara, la inteligencia de sensor integrada y el desarrollo del ecosistema de desarrolladores de Hearth.
- Junio de 2026: PROPHESEE S.A. y Exosens firmaron un memorando de entendimiento para explorar una asociación a largo plazo que combina los sensores Metavision basados en eventos de Prophesee con las tecnologías de imagen nocturna y de espectro completo de Exosens. La combinación apunta a aplicaciones de defensa, industriales y de infraestructura crítica que requieren detección de eventos de alta velocidad más allá del espectro visible.
- Marzo de 2026: IDS Imaging Development Systems GmbH y PROPHESEE S.A. firmaron una Carta de Intención en Embedded World 2026 en Núremberg, Alemania, para codesarrollar sistemas de visión industrial de próxima generación que integran la tecnología Metavision® basada en eventos de Prophesee. La iniciativa apunta a aplicaciones de automatización, robótica, logística, transporte y sistemas inteligentes, basándose en el éxito comercial de la línea de cámaras IDS uEye EVS.
- Noviembre de 2025: iniVation AG, parte del Grupo SynSense, introdujo la familia de productos Axiro, una gama de soluciones de visión basadas en fotogramas de alta velocidad y alto rango dinámico para inteligencia artificial incorporada industrial y automatización. El lanzamiento amplió la cartera de iniVation más allá de las cámaras basadas en eventos para integradores que necesitan arquitecturas de sensado híbrido.


Alcance del Informe Global del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial
Los Sensores de Visión Neuromórficos para Automatización Industrial son dispositivos de imagen bioinspirados que capturan de forma asíncrona los cambios de brillo a nivel de píxel, ofreciendo latencia ultralow, alta resolución temporal y ancho de banda de datos reducido para permitir el monitoreo en tiempo real de movimientos de alta velocidad y eventos dinámicos en entornos industriales.
El Informe del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial está segmentado por Arquitectura de Sensor (Sensor de Visión Dinámica (DVS), Sensor de Visión Dinámica y de Píxel Activo (DAVIS), Sensor Híbrido de Evento y Fotograma, y Otras Arquitecturas Basadas en Eventos), Resolución (QVGA y Por Debajo, VGA a HD, y Por Encima de HD), Aplicación (Inspección de Alta Velocidad y Detección de Defectos, Lectura de Códigos y Reconocimiento Óptico de Caracteres, Conteo, Medición, Clasificación y Seguimiento, Robótica y Guía de Máquinas, Monitoreo de Movimiento, Velocidad y Vibración, Monitoreo de Procesos, Partículas y Fluidos, Seguridad de Trabajadores y Visión con Preservación de la Privacidad, y Otras Aplicaciones), Industria de Usuario Final (Automotriz y Vehículos Eléctricos, Electrónica y Semiconductores, Baterías y Almacenamiento de Energía, Alimentos, Bebidas y Embalaje, Productos Farmacéuticos y Dispositivos Médicos, Metales, Maquinaria e Industria Pesada, Logística y Almacenamiento, Investigación, Pruebas e Instrumentación Científica, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sensor de Visión Dinámica (DVS) |
| Sensor de Visión Dinámica y de Píxel Activo (DAVIS) |
| Sensor Híbrido de Evento y Fotograma |
| Otras Arquitecturas Basadas en Eventos |
| QVGA y Por Debajo |
| VGA a HD |
| Por Encima de HD |
| Inspección de Alta Velocidad y Detección de Defectos |
| Lectura de Códigos y Reconocimiento Óptico de Caracteres |
| Conteo, Medición, Clasificación y Seguimiento |
| Robótica y Guía de Máquinas |
| Monitoreo de Movimiento, Velocidad y Vibración |
| Monitoreo de Procesos, Partículas y Fluidos |
| Seguridad de Trabajadores y Visión con Preservación de la Privacidad |
| Otras Aplicaciones |
| Automotriz y Vehículos Eléctricos |
| Electrónica y Semiconductores |
| Baterías y Almacenamiento de Energía |
| Alimentos, Bebidas y Embalaje |
| Productos Farmacéuticos y Dispositivos Médicos |
| Metales, Maquinaria e Industria Pesada |
| Logística y Almacenamiento |
| Investigación, Pruebas e Instrumentación Científica |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Arquitectura de Sensor | Sensor de Visión Dinámica (DVS) | ||
| Sensor de Visión Dinámica y de Píxel Activo (DAVIS) | |||
| Sensor Híbrido de Evento y Fotograma | |||
| Otras Arquitecturas Basadas en Eventos | |||
| Por Resolución | QVGA y Por Debajo | ||
| VGA a HD | |||
| Por Encima de HD | |||
| Por Aplicación | Inspección de Alta Velocidad y Detección de Defectos | ||
| Lectura de Códigos y Reconocimiento Óptico de Caracteres | |||
| Conteo, Medición, Clasificación y Seguimiento | |||
| Robótica y Guía de Máquinas | |||
| Monitoreo de Movimiento, Velocidad y Vibración | |||
| Monitoreo de Procesos, Partículas y Fluidos | |||
| Seguridad de Trabajadores y Visión con Preservación de la Privacidad | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz y Vehículos Eléctricos | ||
| Electrónica y Semiconductores | |||
| Baterías y Almacenamiento de Energía | |||
| Alimentos, Bebidas y Embalaje | |||
| Productos Farmacéuticos y Dispositivos Médicos | |||
| Metales, Maquinaria e Industria Pesada | |||
| Logística y Almacenamiento | |||
| Investigación, Pruebas e Instrumentación Científica | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Sensores de Visión Neuromórficos para Automatización Industrial?
El Mercado de Sensores de Visión Neuromórficos para Automatización Industrial fue de 0,93 mil millones de USD en 2026 y se prevé que alcance 2,06 mil millones de USD en 2031 a una CAGR del 17,24%.
¿Qué arquitectura de sensor lidera la adopción industrial?
La arquitectura de Sensor de Visión Dinámica lideró con el 48,63% de los ingresos en 2025, respaldada por su uso en detección rápida de movimiento, monitoreo de vibraciones y señalización de defectos.
¿Qué aplicación tiene la tasa de expansión proyectada más alta?
Se proyecta que Robótica y Guía de Máquinas se expanda a una CAGR del 21,93% hasta 2031 a medida que los robots móviles autónomos y los sistemas colaborativos necesitan un sensado rápido.
¿Qué segmento de usuario final se proyecta que se expanda más rápido?
Se proyecta que Baterías y Almacenamiento de Energía se expanda a una CAGR del 22,14% hasta 2031 debido a las necesidades de inspección en el recubrimiento de electrodos, la inspección de separadores y el ensamblaje de celdas.
¿Qué región lidera la demanda de sensores de visión neuromórficos industriales?
Asia-Pacífico lideró con el 38,94% de los ingresos en 2025 debido a su concentración de fabricación de electrónica, semiconductores, automotriz y baterías.
¿Qué limita una adopción más amplia de sensores basados en eventos en las fábricas?
Los altos costos del sistema a bajo volumen, las habilidades de ingeniería especializada limitadas y los estándares de interoperabilidad inmaduros pueden extender el trabajo de calificación e implementación.


 Sus datos están seguros y nunca se venden ni se comparten.
