
Marktgröße und Marktanteil für neuromorphe Visionssensoren für industrielle Automatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.93 Milliarden US-Dollar |
| Marktgröße (2031) | 2.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.24 % |
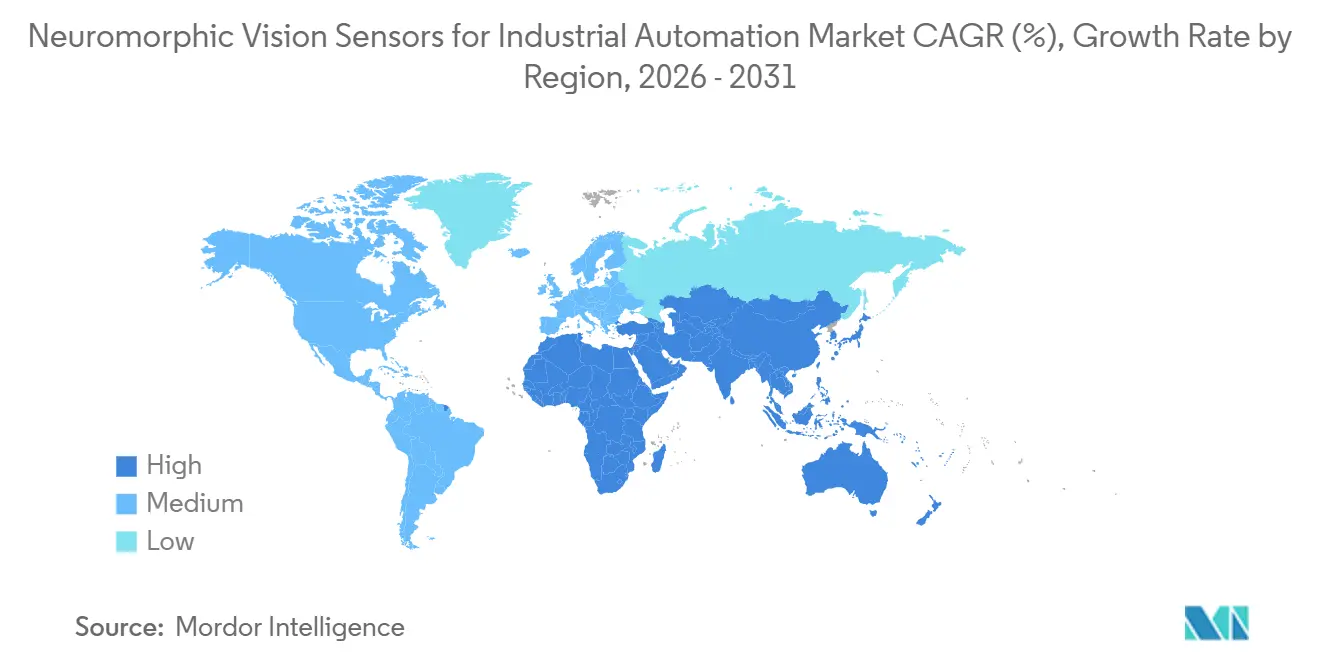
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
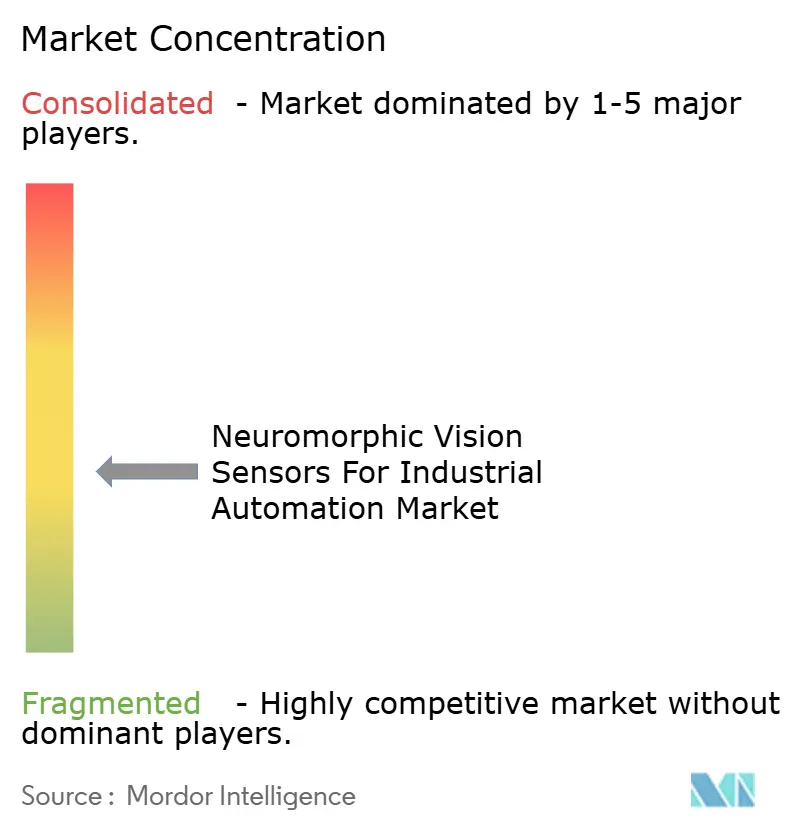
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für neuromorphe Visionssensoren für industrielle Automatisierung von Mordor Intelligence
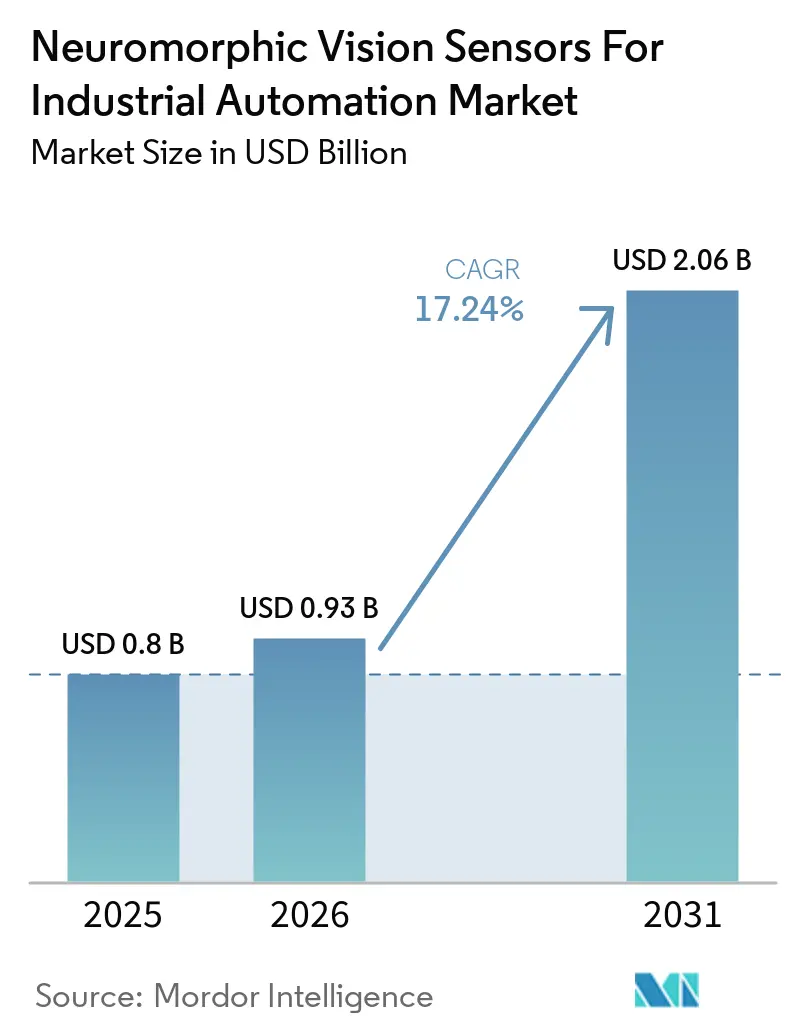
Die Marktgröße für neuromorphe Visionssensoren für industrielle Automatisierung wird voraussichtlich von 0,80 Milliarden USD im Jahr 2025 auf 0,93 Milliarden USD im Jahr 2026 und bis 2031 auf 2,06 Milliarden USD anwachsen, was einer CAGR von 17,24 % zwischen 2026 und 2031 entspricht. Ereignisbasierte Sensoren erfassen Luminanzänderungen auf Pixelebene asynchron, was das verarbeitete Datenvolumen im Vergleich zu bildrahmenbasierten Kameras reduzieren kann. Diese Fähigkeit unterstützt schnelle Entscheidungen am Edge, wo Bewegungsunschärfe, Datenübertragung und Verarbeitungsverzögerungen herkömmliche Kameras einschränken. Halbleiterinspektion, Automobilmontage und Batterieelektrodenproduktion bieten klare frühe Anwendungsfälle, da Produktionslinien mit hohen Geschwindigkeiten betrieben werden. Anbieter wechseln von eigenständiger Hardware zu kombinierten Angeboten aus Sensor, Software und industriellen Schnittstellen. Die größte Chance liegt weiterhin in Systemen, die den Bereitstellungsaufwand für Fabriken senken und gleichzeitig die Anforderungen an die Hochgeschwindigkeitsinspektion erfüllen.
Wichtigste Erkenntnisse des Berichts
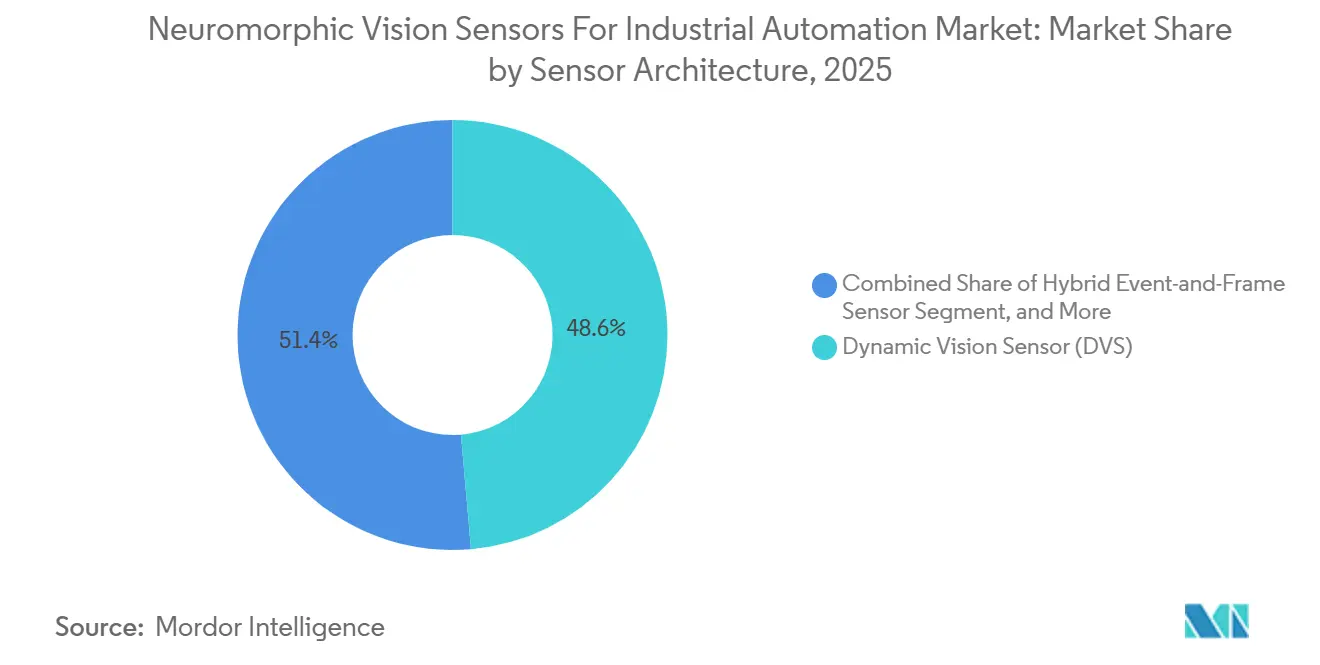
- Nach Sensorarchitektur hielt der Dynamic Vision Sensor im Jahr 2025 einen Marktanteil von 48,63 % am Markt für neuromorphe Visionssensoren für industrielle Automatisierung, während hybride Ereignis-und-Bild-Sensoren bis 2031 voraussichtlich mit einer CAGR von 22,87 % wachsen werden.
- Nach Auflösung entfielen im Jahr 2025 54,72 % des Umsatzes auf VGA bis HD, während Sensoren oberhalb von HD bis 2031 voraussichtlich mit einer CAGR von 22,69 % wachsen werden.
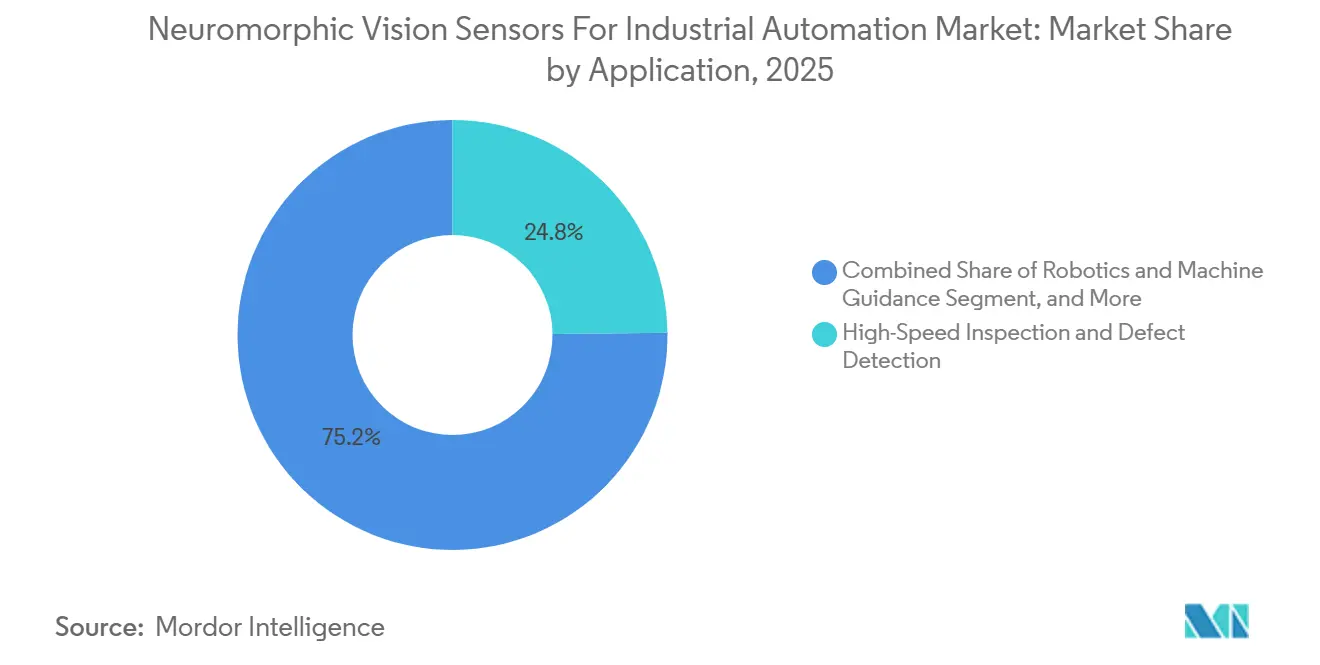
- Nach Anwendung hielt Hochgeschwindigkeitsinspektion und Fehlererkennung im Jahr 2025 einen Umsatzanteil von 24,83 %, während Robotik und Maschinenführung im Markt für neuromorphe Visionssensoren für industrielle Automatisierung bis 2031 voraussichtlich mit einer CAGR von 21,93 % wachsen wird.
- Nach Endverbraucherbranche hielt Automobil und Elektrofahrzeuge im Jahr 2025 einen Umsatzanteil von 22,76 %, während Batterien und Energiespeicherung bis 2031 voraussichtlich mit einer CAGR von 22,14 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 38,94 % auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika im Markt für neuromorphe Visionssensoren für industrielle Automatisierung bis 2031 voraussichtlich mit einer CAGR von 22,47 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für neuromorphe Visionssensoren für industrielle Automatisierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung der automatisierten Hochgeschwindigkeitsinspektion | +4.2% | Global, angeführt vom asiatisch-pazifischen Raum einschließlich China, Südkorea und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Visionsgeführte Robotik und autonome mobile Roboter | +3.6% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als Kernregionen | Mittelfristig (2–4 Jahre) |
| Integration von Edge-Künstlicher-Intelligenz und neuromorpher Verarbeitung | +3.1% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieeffizienter Sensorik mit hohem Dynamikbereich | +2.6% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau der Halbleiter-, Elektronik- und Batteriefertigung | +2.0% | Asiatisch-pazifischer Raum mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Datenschutzwahrende Mitarbeiter- und Prozessüberwachung | +1.4% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung der automatisierten Hochgeschwindigkeitsinspektion
Die Hochgeschwindigkeitsinspektion steigert die Nachfrage nach neuromorphen Visionssensoren im Markt für industrielle Automatisierung, da viele Produktionslinien schneller laufen, als Bildrahmen-Kameras zuverlässig beurteilen können. Bei mehreren Metern pro Sekunde können Standard-60-fps-Kameras Bewegungsunschärfe erzeugen, die die Fehlererkennung beeinträchtigt. Ein Projekt der Khalifa University berichtete von einem taktilen Rollensensor, der mit 0,5 m/s scannte und einen mittleren absoluten Fehler von unter 100 µm aufwies – elfmal schneller als vergleichbare kontinuierliche taktile Sensorik.[1] Eine Studie aus dem Jahr 2025 berichtete von neuromorpher Bildgebung über einen 300-fachen Bereich von Bewegungsgeschwindigkeiten und Dynamikbereichen von über 10.000-fach. Die Leistung eignet sich für die Inspektionen von Wafern, OLED-Panels und Batterieproduktion, bei denen Ereignisdaten Änderungen markieren können, ohne in jedem Intervall einen vollständigen Bildrahmen zu erstellen. Kameraanbieter beschaffen Spezialsensoren für industrielle Gehäuse und vertraute Schnittstellen, was Integratoren hilft, Fähigkeiten hinzuzufügen, ohne die übergeordneten Fabriksteuerungen zu ersetzen.
Ausbau der visionsgeführten Robotik und autonomer mobiler Roboter
Visionsgeführte Roboter und autonome mobile Roboter treiben Anwendungen für neuromorphe Visionssensoren im Markt für industrielle Automatisierung voran. Die Installationen von Industrierobotern überstiegen im Jahr 2024 590.000 Einheiten, und die jährlichen Installationen werden bis 2027 voraussichtlich 900.000 überschreiten.[2] Elektronikmontage, Lagerhäuser und Automobilwerke benötigen mobile Systeme, die Hindernisse schnell identifizieren und eine zuverlässige Näherungserkennung bieten. Ereignisbasierte Sensorik reagiert mit einer Latenz von unter einer Millisekunde und unterstützt das Greifen und die Förderbandbedienung, während sich Objekte noch in Bewegung befinden. Die Technologie funktioniert auch in unübersichtlichen Umgebungen mit geringem Kontrast, in denen Bildrahmen-Kameras sättigen oder Details verlieren können. Dynamic Vision Sensor-Geräte erzeugen spärliche Daten aus Pixeländerungen und begünstigen Anbieter, die validierte Bewegungserkennungs- und Steuerungssoftware anbieten.
Integration mit Edge-Künstlicher-Intelligenz und neuromorpher Verarbeitung
Edge-Verarbeitung verändert das Wertversprechen neuromorpher Visionssensoren im Markt für industrielle Automatisierung, indem Netzwerk- und Recheneinschränkungen reduziert werden. SynSenses Speck-Chip kombiniert einen Dynamic Vision Sensor und einen asynchronen neuronalen Netzwerkprozessor auf einem einzigen Chip. Das Quellmaterial berichtet von einem Leerlaufstromverbrauch von unter 1 mW bei gleichzeitiger Verarbeitung von Hochgeschwindigkeitsereignisströmen in Echtzeit.[3] Diese Anordnung kann mobile Inspektionsplattformen, autonome mobile Roboter und Drohnen praktischer machen. AMD und Prophesee verknüpften den Metavision-HD-Sensor mit dem AMD Kria KV260 Vision AI Starter Kit für FPGA-basierte Edge-Entwicklung. Die Kombination von Sensorik und Inferenz kann die Abhängigkeit von Ethernet verringern, die Systemkomplexität senken und den Weg von der Erfassung zur industriellen Aktion verkürzen.
Nachfrage nach energieeffizienter Sensorik mit hohem Dynamikbereich
Fabriken kombinieren helle Inspektionsbeleuchtung und abgeschattete Bereiche, was Standard-CMOS-Kameras vor Herausforderungen stellt. Das Quellmaterial gibt Standard-CMOS eine praktische Dynamikbereichsobergrenze von 80 dB, während Ereigniskameras 120 dB oder mehr bieten können. Dies ermöglicht die Beurteilung eines breiteren Luminanzbereichs auf einer einzigen Produktionslinie. Der Markt für neuromorphe Visionssensoren für industrielle Automatisierung kann daher Arbeiten unterstützen, bei denen schnelle Änderungen und ungleichmäßige Beleuchtung gleichzeitig auftreten.[4] Ein Nature-Communications-Artikel aus dem Jahr 2026 beschrieb ein von Amphibien inspiriertes System mit Reaktionszeiten im Mikrosekundenbereich und Lichtempfindlichkeit von Ultraviolett bis sichtbarem Licht. Der energieeffiziente Betrieb kann auch den Kühlbedarf in Reinräumen von Batterieanlagen begrenzen, in denen viele Inspektionspunkte kontinuierlich betrieben werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Sensor- und Systemkosten bei geringen Produktionsvolumina | -3.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fachkenntnisse in Ereignisdaten-Engineering und Spiking-Neural-Network | -2.2% | Global, mit stärkerem Druck in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Unreife Interoperabilität und industrielle Kommunikationsstandards | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Geringere Leistung bei statischen Szenen und absoluter Intensität im Vergleich zu Bildrahmen-Kameras | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Sensor- und Systemkosten bei geringen Produktionsvolumina
Hohe Komponenten- und Integrationskosten begrenzen die breitere Einführung neuromorpher Visionssensoren im Markt für industrielle Automatisierung. Ereignisbasierte Sensoren können bei Beschaffung in geringen Stückzahlen mehrere tausend USD pro Einheit kosten, was eine Größenordnung höher sein kann als gleichwertige CMOS-Kameras mit vergleichbarer Auflösung. Spezialisierte Pixelarrays haben noch nicht die Produktionsvolumina erreicht, die für Kostenparität erforderlich sind. Käufer konzentrieren sich daher auf hochwertige Linien, einschließlich pharmazeutischer Blisterverpackungen und der Produktion von Automobil-Airbag-Sensoren, bei denen übersehene Fehler hohe Kosten verursachen. Dedizierte Software und inkompatible Ereignisstrom-Formate können die Gesamtsystemkosten weiter erhöhen. Ein leistungsstarker Sensor kann dennoch Qualifizierungsverzögerungen erfahren, wenn seine Softwareumgebung für die vollständige Linienvalidierung noch nicht ausgereift ist.
Begrenzte Fachkenntnisse in Ereignisdaten-Engineering und Spiking-Neural-Network
Begrenzte Fachkenntnisse sind ein dauerhaftes Hemmnis für den Markt für neuromorphe Visionssensoren für industrielle Automatisierung. Das Training von Spiking-Neural-Networks erfordert Kenntnisse über asynchrone Pipelines, Spike-Timing und Ereignis-Bild-Fusion, mit begrenzter Überschneidung mit konventionellem Deep Learning. Industrielle Pilotprojekte können sich über 18 Monate hinaus erstrecken, während interne Teams diese Fähigkeit aufbauen. EventCV, das 2026 veröffentlicht wurde, bietet OpenCV-ähnliche Python-Bindungen, die die Einstiegshürde senken können. SynSenses Testvorschlag aus dem Jahr 2025 bestand die IEC-Abstimmung über neue Arbeitspunkte und kann vergleichbare Daten und Praktiken unterstützen. Anbieter mit vortrainierten Inspektionsmodellen können den Engineering-Aufwand für Endnutzer reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensorarchitektur: DVS führt, während hybride Sensoren skalieren
Die Dynamic-Vision-Sensor-Architektur machte im Jahr 2025 48,63 % des Umsatzes aus, was auf ihre lange kommerzielle Geschichte und die Sony-Prophesee-Produkte IMX636 und IMX637 zurückzuführen ist. Dynamic-Vision-Sensor-Designs eignen sich gut für Schwingungsüberwachung, Partikelzählung und schnelle Fehlererkennung, da diese Aufgaben auf binären Bewegungsinformationen basieren. IDS Imaging Development Systems GmbH und LUCID Vision Labs Inc. haben diese Sensoren in industriellen Kameralinien eingesetzt und Integratoren einen praktischen Bereitstellungsweg geboten. Dynamic-and-Active-Pixel-Vision-Sensor-Designs kombinieren Ereignisdaten und Graustufenbilder, wenn Texturkontext benötigt wird. Der DAVIS 240C von SynSense Innovation hielt laut einer Studie aus dem Jahr 2025 mehr als 2,5 Jahre lang einen zuverlässigen Betrieb im niedrigen Erdorbit aufrecht.
Hybride Ereignis-und-Bild-Sensoren werden bis 2031 voraussichtlich mit einer CAGR von 22,87 % wachsen, da Fabriken zunehmend Fusionsalgorithmen einsetzen. Eine Nature-Studie aus dem Jahr 2024 ergab, dass ein 20-fps-RGB- und Ereignissensorsystem die Wahrnehmungslatenz einer 5.000-fps-Kamera erreichen konnte, während es eine Bandbreite von 45 fps beibehielt. Die Kombination liefert zeitkritische Daten und reichhaltigeren Szenenkontext ohne einen vollständig hochfrequenten Bildrahmenstrom. Andere ereignisbasierte Designs, einschließlich Spiking-Retina-Imager und ferroelektrischer Pixelsysteme, befinden sich noch in der Kommerzialisierung. Ihre Patentaktivität deutet auf eine weitere Differenzierung über die aktuellen Kernarchitekturen hinaus hin.


Nach Auflösung: HD ist die aktuelle Basis und oberhalb von HD gewinnt an Bedeutung
VGA-bis-HD-Geräte machten im Jahr 2025 54,72 % der Marktgröße für neuromorphe Visionssensoren für industrielle Automatisierung aus, was HD zur praktischen Basis für viele Installationen macht. Dieser Bereich balanciert räumliche Details und Ereignisrate-Durchsatz für Schwingungsüberwachung, Bewegungsanalyse und Automobilinspektion. Er kann mit mittleren Edge-Prozessoren ohne benutzerdefinierte FPGA-Hardware zur Datenreduktion betrieben werden. HD-Auflösung unterstützt viele Produktionsaufgaben und begrenzt gleichzeitig die Rechenanforderungen des Systems. Sie eignet sich daher für Käufer, die eine etablierte Leistung bei einer überschaubaren Verarbeitungslast benötigen.
Sensoren oberhalb von HD werden bis 2031 voraussichtlich mit einer CAGR von 22,69 % wachsen, da die Halbleiterinspektion eine dichtere Bildgebung erfordert. Waferkantenprüfung, Bonddrahtausrichtung und Maskenausrichtung benötigen eine höhere Pixeldichte, um kleine Merkmale bei Liniengeschwindigkeit zu identifizieren. Ein Artikel im Journal of Semiconductors aus dem Jahr 2025 berichtete von einem 128×128-Hybridsensor mit einer maximalen Rate von 960 Millionen Ereignissen pro Sekunde und einer Graustufenbildrate von 117.100 fps bei 60,1 mW. QVGA- und Geräte mit niedrigerer Auflösung bleiben für kompakte Navigation, Arbeitssicherheit und batteriebetriebene Geräte relevant. Batterieelektrodenbeschichtungslinien unterstützen ebenfalls den Übergang zu höherer Auflösung, da sehr kleine Beschichtungslücken bei hoher Geschwindigkeit schwer zu erkennen sind.
Nach Anwendung: Inspektion hält die größte Position und Robotik schreitet voran
Hochgeschwindigkeitsinspektion und Fehlererkennung hielten im Jahr 2025 einen Anteil von 24,83 % an der Marktgröße für neuromorphe Visionssensoren für industrielle Automatisierung. Halbleiter- und Elektronikproduzenten nutzen die Systeme zur Unterstützung strenger Fehlerkontrollen auf schnellen Linien. Ereignissensorik erfasst kurze Oberflächenänderungen, die in einem herkömmlichen Bildrahmenstrom möglicherweise übersehen werden. Das taktile Rollerprojekt wurde mit 0,5 m/s gescannt, mit einem mittleren absoluten Fehler von unter 100 µm, was die technischen Anforderungen der Anwendung demonstriert. Codelesung, optische Zeichenerkennung, Zählen, Messen, Sortieren, Verfolgen und vorausschauende Wartung nutzen dieselben zeitgestempelten Pixelinformationen.
Robotik und Maschinenführung wird bis 2031 voraussichtlich mit einer CAGR von 21,93 % wachsen. Ereigniskameras können Robotergreifern in weniger als 10 ms Rückmeldung geben, wenn sich Objekte noch in Bewegung befinden. Dies unterstützt die Förderbandbedienung ohne Pause für eine Bildrahmenerfassung. Arbeitssicherheit und datenschutzwahrende Vision entstehen ebenfalls, da spärliche geometrische Daten die Abhängigkeit von fotografischen Bildern reduzieren können. Prozess-, Partikel- und Flüssigkeitsüberwachung hat einen längeren Weg zur breiteren Einführung, zieht aber Pilotprojekte an, bei denen optische Beobachtungsfenster kurz sind.
Nach Endverbraucherbranche: Automobil führt, während die Batterieproduktion beschleunigt
Automobil und Elektrofahrzeuge hielten im Jahr 2025 einen Umsatzanteil von 22,76 %. Prüfungen von gestanzten Karosserieteilen, Schweißnahtverifizierung und Airbag-Sensor-Validierung erfolgen bei Geschwindigkeiten, die Bildrahmen-Kameras herausfordern. Mikrosekunden-Zeitauflösung kann die Abhängigkeit von Stroboskopbeleuchtungs-Workarounds begrenzen. Prophesee und DTS von Xperi Corporation entwickelten ein Fahrerüberwachungssystem für Automobil-Hardware. Elektronik und Halbleiter bilden den zweitgrößten Endverbraucherbereich, da die fortschrittliche Produktion eine strenge Fehlerkontrolle erfordert.
Batterien und Energiespeicherung wird bis 2031 voraussichtlich mit einer CAGR von 22,14 % wachsen. Elektrodenbeschichtung, Separatorinspektion und Zellmontage erfordern eine kontinuierliche visuelle Überwachung bei hohem Durchsatz. Ereigniskameras können Datenübertragung und Leistungsanforderungen im Vergleich zu vielen Bildrahmen-Kamera-Arrays begrenzen. Lebensmittel, Getränke und Verpackung, Pharmazeutika und Medizinprodukte, Metalle, Maschinen und Schwerindustrie, Logistik und Lagerhaltung sowie Forschung, Prüfung und wissenschaftliche Instrumentierung erweitern die Nachfragebasis. Logistik gewinnt an Aufmerksamkeit, da autonome mobile Roboter eine schnelle Hinderniserkennung zwischen Lagerregalen benötigen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 38,94 %. China, Südkorea, Japan und Taiwan verfügen über große Konzentrationen von Elektronik-, Halbleiter- und Batteriefertigung. Die Region ist sowohl ein Produktionszentrum als auch eine Quelle der Sensorentwicklung. Sony Semiconductor Solutions Corporation fertigt die Sony-Prophesee-Familien IMX636 und IMX637 in Japan für industrielle Kamerahersteller. Indien bietet Pilotmöglichkeiten bei der Inspektion von Leiterplatten und Halbleitergehäusen, da die Elektronikinvestitionen zunehmen.
Nordamerika und Europa stellen den zweit- und drittgrößten Umsatzpool im Markt für neuromorphe Visionssensoren für industrielle Automatisierung dar. Nordamerika profitiert von einer wachsenden Halbleiterausrüstungsbasis, einschließlich geplanter Kapazitäten in Arizona, insbesondere in Phoenix. Die Produktion fortschrittlicher Knoten erfordert Inspektionswerkzeuge, die schnelle Prozesse mit großer Detailgenauigkeit beurteilen können. Deutschland ist für Europa zentral aufgrund seiner Automobil-Erstausrüster und des Tier-1-Lieferantennetzwerks. Im März 2026 unterzeichneten IDS Imaging Development Systems GmbH und Prophesee auf der Embedded World in Nürnberg eine Absichtserklärung zur Ausweitung der industriellen Visionsarbeit.
Frankreich verfügt über einen konzentrierten neuromorphen Cluster für geistiges Eigentum rund um Prophesee, während das Vereinigte Königreich und die Niederlande die Logistik- und Hafenautomatisierungsintegration unterstützen. Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einer CAGR von 22,47 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln Greenfield-Standorte für fortschrittliche Fertigung, die Ereignissensorik von der ersten Planungsphase an spezifizieren können. Südafrika und Nigeria haben kleinere Fertigungsbasen, evaluieren aber Bergbau und landwirtschaftliche Verarbeitung, während Südamerika kleiner ist, wobei Brasilien die Aktivitäten in der Elektronik- und Automobilproduktion anführt.

Wettbewerbslandschaft
Der Markt für neuromorphe Visionssensoren für industrielle Automatisierung bleibt auf der Technologieebene mäßig fragmentiert. Prophesee und die SynSense-Innovation-Gruppe sind führende Spezialisten für geistiges Eigentum in ereignisbasierter Pixelarchitektur und Algorithmen. Eine breitere Gruppe von Kamera-Erstausrüstern und Systemintegratoren integriert diese Sensoren in industrielle Gehäuse und Kommunikationssysteme. Prophesee hält laut Unternehmensmaterial 100 Patente im Bereich ereignisbasierter Vision. Seine Plattform kombiniert Sensoren, Software-Entwicklungskits und Algorithmusbibliotheken, um die Kundenbindung zu unterstützen, wenn Deployments skalieren.
SynSense verfolgt sowohl Standards als auch Produkte. Sein Dynamic-Vision-Sensor-Testvorschlag bestand im Jahr 2025 die IEC-Abstimmung über neue Arbeitspunkte und umfasst 18 Parameter, darunter Rauschen, dynamische Reaktion und Empfindlichkeit. Gemeinsame Tests können die Produktbewertung erleichtern und gleichzeitig Anbieter mit etablierten Testdaten begünstigen. SynSense erwarb 100 % der Anteile von Inivasion AG und schuf damit ein kombiniertes Portfolio aus Sensoren, Rechenchips, Visionsmodulen und Software. Dieses integrierte Angebot kann Käufer ansprechen, die einen einzigen technischen Lieferanten im Markt für neuromorphe Visionssensoren für industrielle Automatisierung suchen.
Andere Anbieter treten in den Markt ein und konzentrieren sich auf spezifische Anwendungen, anstatt jeden Anwendungsfall abzudecken. AlpsenTek Inc. und Oculi Inc. entwickeln Pixelarchitekturen für optischen Fluss und Fertigungserkennung mit geringer Latenz. CelePixel Technology Co., Ltd., jetzt Teil von OmniVision, und DVSense Technology Co., Ltd. nutzen inländische Wafer-Fab-Beziehungen, um kostensensible Käufer anzusprechen. Ein Nature-Communications-Artikel aus dem Jahr 2026 beschrieb den NEOSTI-Sensor, der ein binäres neuronales Netzwerk auf einem Chip integriert.
Marktführer im Bereich neuromorphe Visionssensoren für industrielle Automatisierung
-
PROPHESEE S.A.
-
iniVation AG
-
CelePixel Technology Co., Ltd.
-
Sony Semiconductor Solutions Corporation
-
Samsung Electronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: PROPHESEE S.A. brachte Mantara® auf den Markt, das erste vollständig integrierte ereignisbasierte Drohnenerkennungs- und -verfolgungssystem, zusammen mit der Hearth®-Softwareplattform als Nachfolger des Open-Source-OpenEB und des eigenständigen Metavision SDK. Die Markteinführung umfasste eine Kapitalerhöhung von 20 Millionen EUR (21,6 Millionen USD), angeführt von Critical Path Ventures mit Beteiligung bestehender Aktionäre. Die Erlöse wurden für den kommerziellen Hochlauf von Mantara, eingebettete Sensorintelligenz und den Aufbau des Hearth-Entwickler-Ökosystems verwendet.
- Juni 2026: PROPHESEE S.A. und Exosens unterzeichneten eine Absichtserklärung zur Erkundung einer langfristigen Partnerschaft, die Prophesees ereignisbasierte Metavision-Sensoren mit den Nachtsicht- und Vollspektrum-Bildgebungstechnologien von Exosens kombiniert. Die Kombination zielt auf Verteidigungs-, Industrie- und kritische Infrastrukturanwendungen ab, die eine Hochgeschwindigkeitsereigniserkennung jenseits des sichtbaren Spektrums erfordern.
- März 2026: IDS Imaging Development Systems GmbH und PROPHESEE S.A. unterzeichneten auf der Embedded World 2026 in Nürnberg, Deutschland, eine Absichtserklärung zur gemeinsamen Entwicklung industrieller Visionssysteme der nächsten Generation, die Prophesees ereignisbasierte Metavision®-Technologie integrieren. Die Initiative zielt auf Automatisierungs-, Robotik-, Logistik-, Transport- und intelligente Systemanwendungen ab und baut auf dem kommerziellen Erfolg der IDS-uEye-EVS-Kameralinie auf.
- November 2025: iniVation AG, Teil der SynSense-Gruppe, stellte die Axiro-Produktfamilie vor, eine Reihe von Hochgeschwindigkeits-, Hochdynamikbereich-bildrahmenbasierten Visionslösungen für industrielle verkörperte Künstliche Intelligenz und Automatisierung. Die Markteinführung erweiterte das Portfolio von iniVation über ereignisbasierte Kameras hinaus für Integratoren, die hybride Sensorarchitekturen benötigen.


Globaler Berichtsumfang des Marktes für neuromorphe Visionssensoren für industrielle Automatisierung
Neuromorphe Visionssensoren für industrielle Automatisierung sind bioinspirierte Bildgebungsgeräte, die Helligkeitsänderungen auf Pixelebene asynchron erfassen und dabei ultrageringe Latenz, hohe zeitliche Auflösung und reduzierte Datenbandbreite bieten, um die Echtzeitüberwachung von Hochgeschwindigkeitsbewegungen und dynamischen Ereignissen in industriellen Umgebungen zu ermöglichen.
Der Markt für neuromorphe Visionssensoren für industrielle Automatisierung ist segmentiert nach Sensorarchitektur (Dynamic Vision Sensor (DVS), Dynamic and Active Pixel Vision Sensor (DAVIS), hybrider Ereignis-und-Bild-Sensor und andere ereignisbasierte Architekturen), Auflösung (QVGA und darunter, VGA bis HD und oberhalb von HD), Anwendung (Hochgeschwindigkeitsinspektion und Fehlererkennung, Codelesung und optische Zeichenerkennung, Zählen, Messen, Sortieren und Verfolgen, Robotik und Maschinenführung, Bewegungs-, Geschwindigkeits- und Schwingungsüberwachung, Prozess-, Partikel- und Flüssigkeitsüberwachung, Arbeitssicherheit und datenschutzwahrende Vision sowie andere Anwendungen), Endverbraucherbranche (Automobil und Elektrofahrzeuge, Elektronik und Halbleiter, Batterien und Energiespeicherung, Lebensmittel, Getränke und Verpackung, Pharmazeutika und Medizinprodukte, Metalle, Maschinen und Schwerindustrie, Logistik und Lagerhaltung, Forschung, Prüfung und wissenschaftliche Instrumentierung sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Dynamic Vision Sensor (DVS) |
| Dynamic and Active Pixel Vision Sensor (DAVIS) |
| Hybrider Ereignis-und-Bild-Sensor |
| Andere ereignisbasierte Architekturen |
| QVGA und darunter |
| VGA bis HD |
| Oberhalb von HD |
| Hochgeschwindigkeitsinspektion und Fehlererkennung |
| Codelesung und optische Zeichenerkennung |
| Zählen, Messen, Sortieren und Verfolgen |
| Robotik und Maschinenführung |
| Bewegungs-, Geschwindigkeits- und Schwingungsüberwachung |
| Prozess-, Partikel- und Flüssigkeitsüberwachung |
| Arbeitssicherheit und datenschutzwahrende Vision |
| Andere Anwendungen |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Batterien und Energiespeicherung |
| Lebensmittel, Getränke und Verpackung |
| Pharmazeutika und Medizinprodukte |
| Metalle, Maschinen und Schwerindustrie |
| Logistik und Lagerhaltung |
| Forschung, Prüfung und wissenschaftliche Instrumentierung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Sensorarchitektur | Dynamic Vision Sensor (DVS) | ||
| Dynamic and Active Pixel Vision Sensor (DAVIS) | |||
| Hybrider Ereignis-und-Bild-Sensor | |||
| Andere ereignisbasierte Architekturen | |||
| Nach Auflösung | QVGA und darunter | ||
| VGA bis HD | |||
| Oberhalb von HD | |||
| Nach Anwendung | Hochgeschwindigkeitsinspektion und Fehlererkennung | ||
| Codelesung und optische Zeichenerkennung | |||
| Zählen, Messen, Sortieren und Verfolgen | |||
| Robotik und Maschinenführung | |||
| Bewegungs-, Geschwindigkeits- und Schwingungsüberwachung | |||
| Prozess-, Partikel- und Flüssigkeitsüberwachung | |||
| Arbeitssicherheit und datenschutzwahrende Vision | |||
| Andere Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Elektrofahrzeuge | ||
| Elektronik und Halbleiter | |||
| Batterien und Energiespeicherung | |||
| Lebensmittel, Getränke und Verpackung | |||
| Pharmazeutika und Medizinprodukte | |||
| Metalle, Maschinen und Schwerindustrie | |||
| Logistik und Lagerhaltung | |||
| Forschung, Prüfung und wissenschaftliche Instrumentierung | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für neuromorphe Visionssensoren für industrielle Automatisierung?
Der Markt für neuromorphe Visionssensoren für industrielle Automatisierung hatte im Jahr 2026 einen Wert von 0,93 Milliarden USD und wird bis 2031 voraussichtlich 2,06 Milliarden USD bei einer CAGR von 17,24 % erreichen.
Welche Sensorarchitektur führt bei der industriellen Einführung?
Die Dynamic-Vision-Sensor-Architektur führte im Jahr 2025 mit einem Umsatzanteil von 48,63 %, unterstützt durch ihren Einsatz bei schneller Bewegungserkennung, Schwingungsüberwachung und Fehlererkennung.
Welche Anwendung hat die höchste prognostizierte Wachstumsrate?
Robotik und Maschinenführung wird bis 2031 voraussichtlich mit einer CAGR von 21,93 % wachsen, da autonome mobile Roboter und kollaborative Systeme eine schnelle Sensorik benötigen.
Welches Endverbrauchersegment wird voraussichtlich am schnellsten wachsen?
Batterien und Energiespeicherung wird bis 2031 voraussichtlich mit einer CAGR von 22,14 % wachsen, aufgrund des Inspektionsbedarfs bei Elektrodenbeschichtung, Separatorinspektion und Zellmontage.
Welche Region führt die Nachfrage nach industriellen neuromorphen Visionssensoren an?
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Umsatzanteil von 38,94 % aufgrund seiner Konzentration von Elektronik-, Halbleiter-, Automobil- und Batteriefertigung.
Was begrenzt die breitere Einführung ereignisbasierter Sensoren in Fabriken?
Hohe Systemkosten bei geringen Stückzahlen, begrenzte Fachkenntnisse im Engineering und unreife Interoperabilitätsstandards können Qualifizierungs- und Bereitstellungsarbeiten verlängern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
