
ミサイルおよびミサイル防衛システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
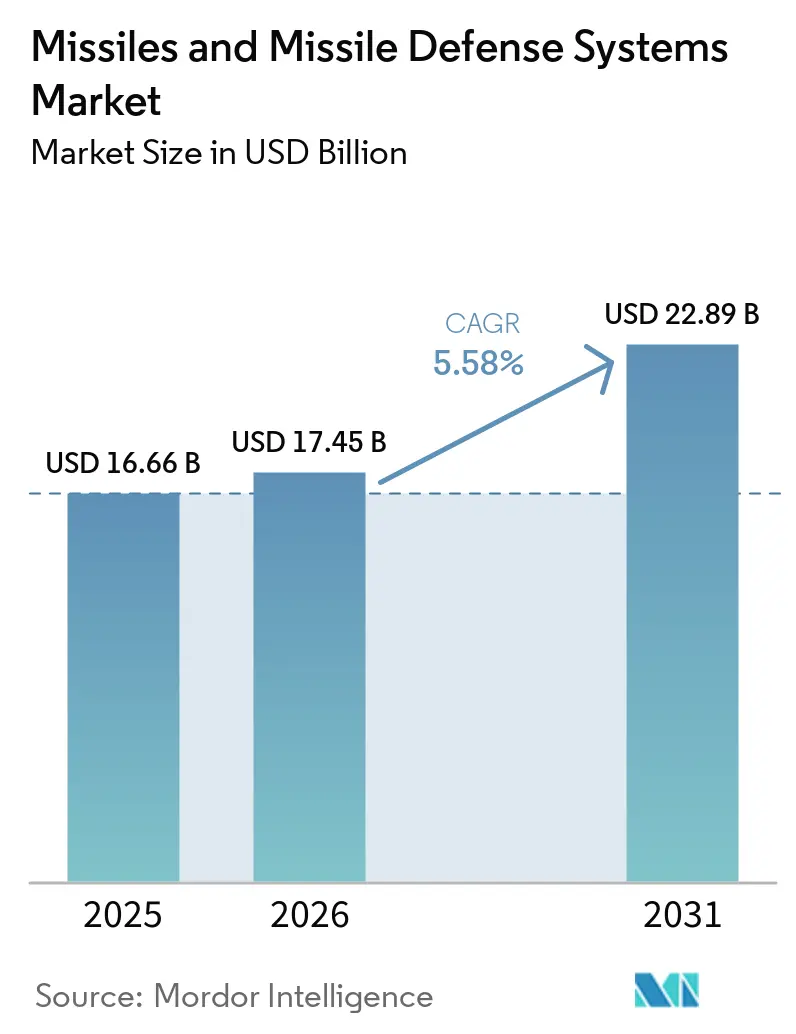
| 市場規模 (2026) | 17.45 十億米ドル |
| 市場規模 (2031) | 22.89 十億米ドル |
| 成長率 (2026 - 2031) | 5.58 % |
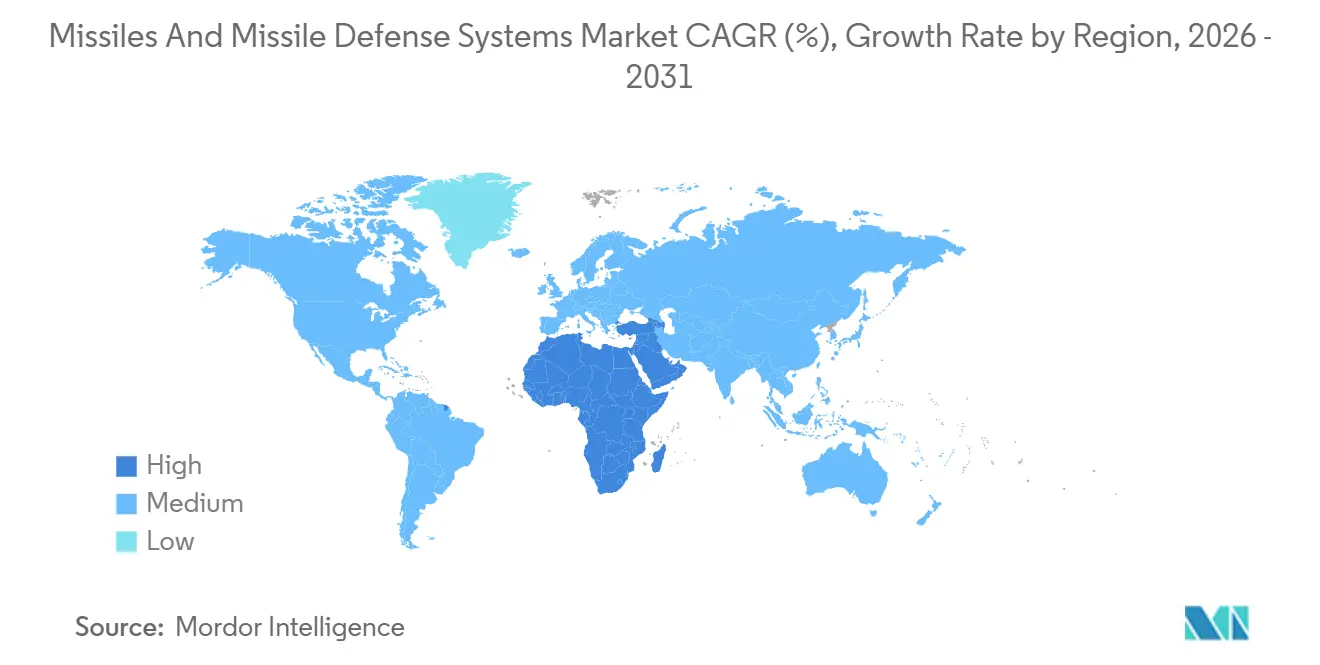
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
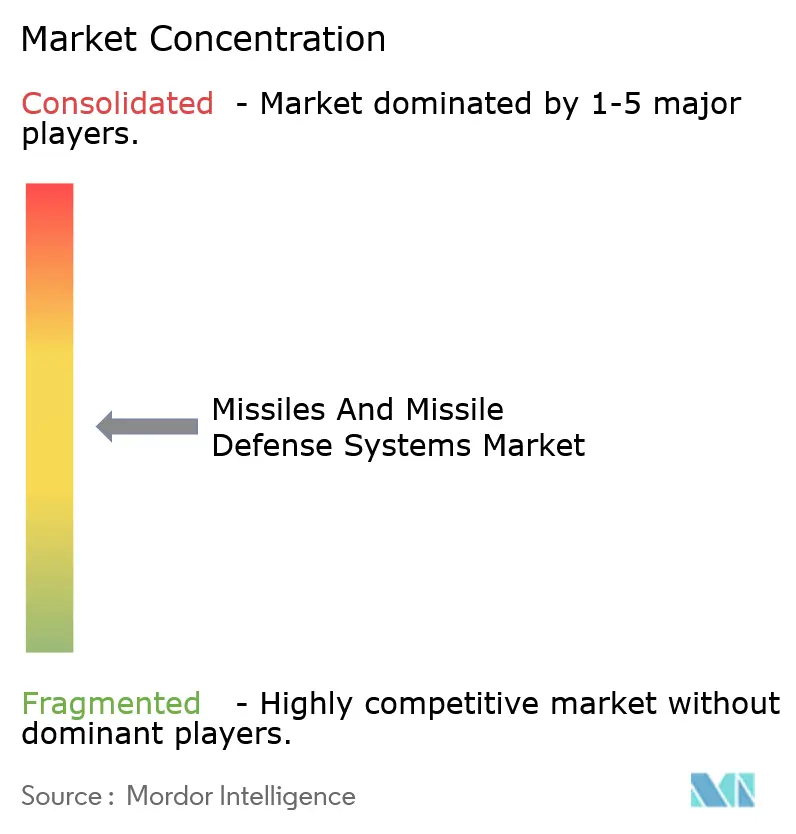
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるミサイルおよびミサイル防衛システム市場分析
ミサイルおよびミサイル防衛システムの市場規模は、2025年の166億6,000万USDから2026年には174億5,000万USDに成長し、2026年から2031年にかけてCAGR 5.58%で2031年までに228億9,000万USDに達すると予測されています。この成長は、紛争地帯における短距離迎撃機の調達増加、スタンドオフ攻撃を抑止する中間距離プラットフォームへの発注拡大、および追跡精度を高める宇宙ベースのセンサー層の急速な普及によって支えられています。[1]各国は単発的な購入から、推進剤および半導体の供給を確保する複数年枠組み協定へと移行しており、この転換は単位コストを低下させる一方で、少数の第1層ベンダーにリスクを集中させています。極超音速脅威の拡散により、マッハ15の標的に対応できる運動エネルギー破壊機に向けた研究資金が誘導されており、人工知能による誘導アップグレードが輸出規制対象システムを条約同盟国にとってより魅力的なものにしています。アジアの垂直統合型請負業者がミサイルにレーダーおよび指揮ソフトウェアを組み合わせて競争圧力を高めており、西側の主要企業は上流投資を通じて窒化ガリウムのサプライチェーンを保護することを余儀なくされています。
レポートの主要ポイント
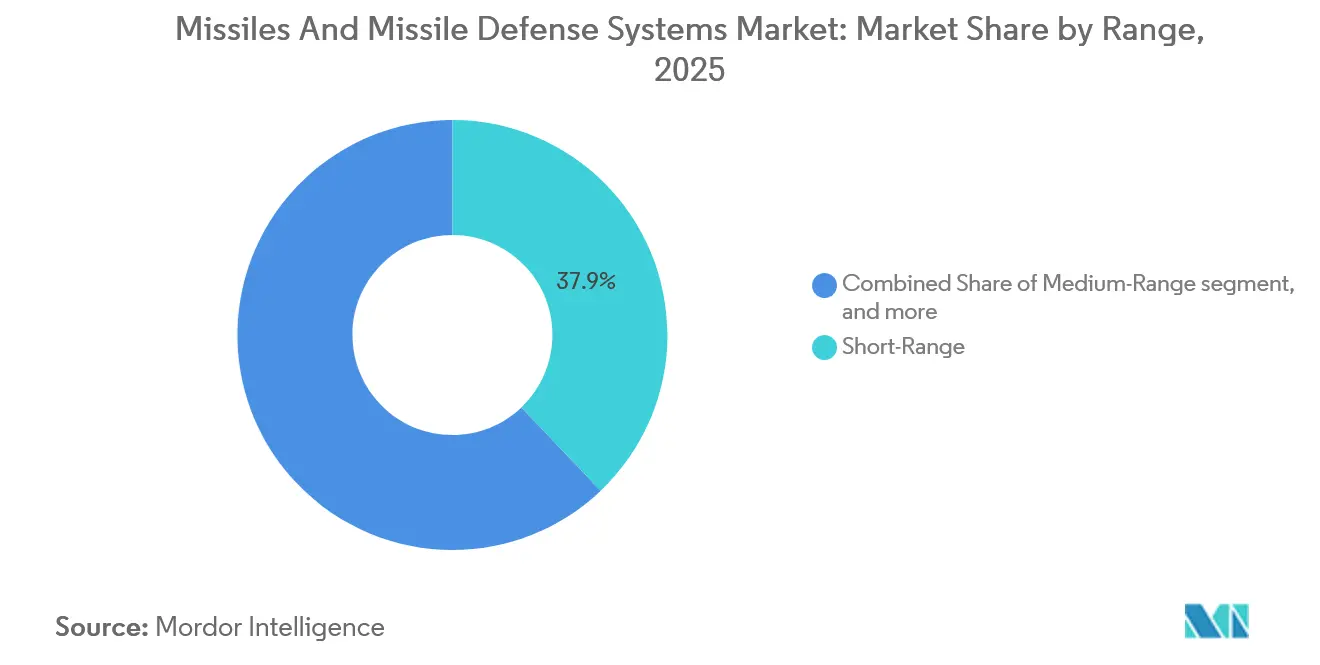
- 射程別では、短距離システムが2025年のミサイルおよびミサイル防衛システム市場シェアの37.89%を占め、中間距離プラットフォームは2031年までにCAGR 6.25%で拡大すると予測されています。
- システムタイプ別では、ミサイル防衛迎撃機が2025年のミサイルおよびミサイル防衛システム市場規模の51.45%を占め、対空ミサイルは2031年までにCAGR 5.89%で最も速い成長を示すと予測されています。
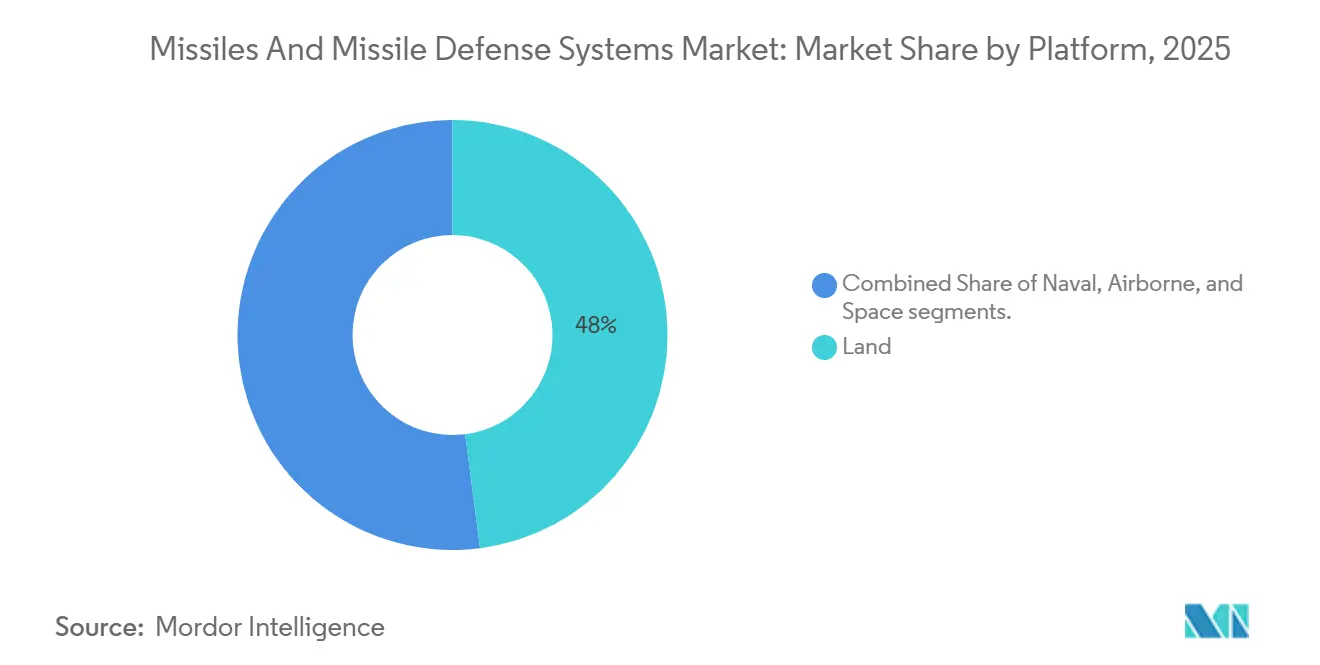
- プラットフォーム別では、地上発射機が2025年の収益の47.95%を占め、宇宙ベースの資産はCAGR 8.35%で成長しています。
- エンドユーザー別では、陸軍が2025年の支出の41.20%をリードし、海軍は2031年までにCAGR 6.45%を記録しています。
- 地域別では、北米が2025年の収益の35.65%を占め、中東・アフリカが2031年までにCAGR 6.78%で最も速い成長率を示すと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大国間緊張の激化と持続的な国防予算の増加 | +1.2% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 統合防空・ミサイル防衛調達に向けた世界的なシフト | +0.9% | 北米、欧州、中東、アジア太平洋 | 中期(2〜4年) |
| 迎撃機とセンサー需要を加速させる極超音速脅威の急速な台頭 | +1.1% | 北米、ロシア、中国、同盟国 | 中期(2〜4年) |
| 精度と輸出可能性を高めるAI対応誘導、指揮統制および情報融合 | +0.8% | 北米、欧州、イスラエル | 短期(2年以内) |
| 長期的なエネルギー材料の引き取りを確保する国家戦略備蓄プログラム | +0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 参入障壁を低下させる宇宙ベースの追跡コンステレーションの普及 | +0.7% | 米国、欧州、新興宇宙大国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大国間緊張の激化と持続的な国防予算の増加
国防予算は増加を続けており、米国は2025会計年度に8,498億USDを要求し、そのうち337億USDをミサイル防衛プログラムに充当しています。中国の公式配分は2025年に2,360億USDに増加しており、独立した推計では実際の支出はさらに大幅に高いことが示唆されています。[2]中規模国家はポーランドの35億USDのジャベリン発注に見られるように購入を加速させており、半導体供給を確保し単位コストを削減しています。複数年協定が調達を支配するようになり、エネルギー材料と発射体の生産ラインを平準化しています。この安定した資金調達サイクルは、主要請負業者とその上流サプライヤーに対して量を保証することで、ミサイルおよびミサイル防衛システム市場を支えています。
統合防空・ミサイル防衛調達に向けた世界的なシフト
各国はレーダー、衛星、空中センサーを単一の指揮ネットワークに統合し、あらゆるセンサーからあらゆる迎撃機に指示を送れるようにしています。NATOの2024年ブリュッセル首脳会議コミュニケは、2028年までにLink 16および協調交戦能力の実装を義務付けています。[3]ドイツのIRIS-T SLMとスペインのパトリオットPAC-3 MSEの購入には、リアルタイムの追跡引き継ぎを可能にするソフトウェア無線が含まれています。この結果生じる需要の増加は、ミサイルを超えてオープンアーキテクチャ発射機および戦闘管理ソフトウェアベンダーにまで及び、ミサイルおよびミサイル防衛システム市場内の収益機会を拡大しています。
迎撃機とセンサー需要を加速させる極超音速脅威の急速な台頭
ロシアのアバンガルドと中国のDF-ZF滑空体は、高G荷重で機動できる迎撃機の必要性を浮き彫りにしています。米国ミサイル防衛局は滑空段階迎撃機に47億USDを予算計上し、2029年までの配備を目指しています。三菱重工業との12億USDの契約で極超音速中SAM派生型を開発する日本の取り組みは、同盟国の緊迫感を示しています。耐熱複合材料と方向制御システムがボトルネックとなり、風洞とセラミクスの専門知識を持つ企業に市場支配力が集中しています。これらの課題はR&D支出を押し上げる一方で、ミサイルおよびミサイル防衛システム市場において既存企業に有利な参入障壁を高めています。
精度と輸出可能性を高めるAI対応誘導、指揮統制および情報融合
Lockheed MartinのLRASM(長距離対艦ミサイル)は、GPSが妨害された際に海上目標を分類するニューラルネットワークを統合しています。イスラエルのアイアンドームは、機械学習による割り当てロジックを追加した後、迎撃コストを18%削減しました。米国国務省はポーランドへのパトリオットAIアップグレードを承認し、適応型アルゴリズムはリバースエンジニアリングが困難であるため輸出承認が容易になると指摘しています。自律性が進歩するにつれ、各国は1発あたりのコストを低く抑えながら命中確率を最大化するシステムを求めており、それによってミサイルおよびミサイル防衛システム市場の需要を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極めて高いR&Dおよび単位調達コスト | -0.7% | 世界全体、特に国防予算の小さい国 | 長期(4年以上) |
| 輸出規制およびコンプライアンス体制の強化 | -0.5% | 世界全体、特に非同盟国 | 中期(2〜4年) |
| 耐熱材料およびGaN TRモジュールのサプライチェーンのボトルネック | -0.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| サイバーセキュリティおよびシステム統合リスクプロファイルの上昇 | -0.4% | NATOおよび同盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
極めて高いR&Dおよび単位調達コスト
次世代迎撃機は多くの購入者が吸収できない価格を持っています。滑空段階迎撃機プログラムの総額は189億USDで、予測単位コストは約4,500万USDに達し、PAC-3 MSEの300万USDという価格をはるかに上回ります。欧州スカイシールドは15カ国が結集してIRIS-Tの数量割引を得ようとしていますが、共同購入はスケジュールを遅らせます。コストが上昇するにつれ、一部の政府は発注を削減し、規模の経済を損ない、ミサイルおよびミサイル防衛システム市場の成長を抑制しています。
輸出規制およびコンプライアンス体制の強化
ITAR、MTCR、およびEU二重用途規制は現在、機械学習誘導ソフトウェアをカバーしており、書類作業が増加し却下リスクが高まっています。2024年のITAR拒否により東南アジアの国へのジャベリン販売が阻止され、購入者はトルコの代替品に誘導されました。その結果、西側メーカーが条約同盟国にサービスを提供する二分化されたサプライチェーンが生まれています。同時に、ロシア、中国、トルコが他の地域のギャップを埋め、ミサイルおよびミサイル防衛システム市場における一部のベンダーのアクセス可能な総収益を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
射程別:
戦術的優位と戦略的ヘッジの融合短距離プラットフォームは2025年収益の37.89%を生み出し、低コスト迎撃機の生産ラインを維持する戦術的緊急性を示しています。ミサイルおよびミサイル防衛システムの短距離ソリューションの市場規模は、重いレーダーを回避するドローンや徘徊型弾薬に対抗する陸軍の需要に応じて拡大しています。IRIS-T SLMなどの機動型砲台は2024年の作戦で95%の迎撃成功率を達成し、購入者の信頼を強化しました。量的需要は、窒化ガリウム不足にもかかわらず単位価格を安定させる規模の経済を支えています。サプライヤーは射程を超えて標準発射キャニスターを活用し、兵站を合理化しています。
中間距離システムは2031年までにCAGR 6.25%で上昇すると予測されており、地域のスタンドオフ兵器に対する戦略的ヘッジを反映しています。日本の2025年トマホーク購入は、民主主義国家が核条約に違反することなくリーチを拡大できることを示しています。量は少ないものの、これらのミサイルはプレミアムマージンを生み出し、ミサイルおよびミサイル防衛システムの全体的な市場を押し上げています。メーカーは射程間でシーカー電子機器と推進サブアセンブリを共有することで多様なポートフォリオを管理し、サイクルを超えた生産計画を平準化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ミサイルおよび防衛システムタイプ別:
迎撃機がリード、対空ミサイルが台頭迎撃プログラムは2025年の収益の51.45%を占め、ミサイルおよびミサイル防衛システム市場シェアの中核を成している。THAAD、アロー3、地上配備型中間段階防衛システムは、高価な動力学的破壊ビークルを必要とする大気圏外ニッチを担っている。地上配備型航空機・ミサイル防衛システム市場では、最近配備されたGBIに高度なブースターとより高性能な大気圏外迎撃ビークル(EKV)を装備するアップグレードが含まれている。オープンアーキテクチャのランチャーは複数の迎撃機タイプに対応し、部隊が特定のシナリオに合わせた搭載構成を選択し、プラットフォームの寿命を延ばすことを可能にしている。
対空ミサイルは2031年にかけて5.89%の成長率で拡大すると予測されており、低高度巡航ミサイルが従来のレーダー防衛に挑戦している。ウクライナへのNASAMSの販売は、レガシーレーダーとネットワーク接続する移動式指揮統制キットの価値を証明した。サプライヤーはハードウェアの交換ではなくソフトウェアアップグレードによってシーカーを改修し、統合時間を短縮している。この機動性により、より小規模な軍への採用が拡大し、ミサイルおよびミサイル防衛システム市場内の多様性が強調されている。
プラットフォーム別:
地上が基盤、宇宙が加速地上発射機は2025年収益の47.95%を占め、センサーが脅威ベクトルを検出した際に迅速に再配置できる車両によって牽引されています。乗員訓練パイプラインはすでに存在しており、新しい砲台の参入障壁を低下させています。標準化されたレール発射機は誘導ロケット、巡航ミサイル、迎撃機を受け入れ、戦術的柔軟性を最大化しています。
宇宙ベースの資産はCAGR 8.35%で最も速い勢いを示しています。追跡層の126基の衛星は1基あたり1,500万USDの追加コストを発生させ、過去の静止軌道プラットフォームのコストのほんの一部に過ぎません。データサービスとしての商業モデルにより、中所得国は主権的な打ち上げプログラムなしに指示フィードを購入できるようになり、ミサイルおよびミサイル防衛システム産業の顧客リーチを拡大しています。生の赤外線データを射撃管制追跡に変換する地上請負業者は、かつて衛星建設業者に留保されていた価値を獲得しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
陸軍がリード、海軍が上昇陸軍部隊は2025年支出の41.20%を占め、ロケットやドローンに対する即時防護を必要とする前方展開部隊を重視しています。IAMD戦闘指揮システムはパトリオット、THAAD、および将来の極超音速迎撃機を単一の統合コンソールに統合し、オペレーターの状況認識を高めています。
海軍予算はCAGR 6.45%で成長しており、艦隊が対艦および弾道迎撃の両方を発射する垂直発射セルを統合しているためです。日本のまや型護衛艦は、単一の船体が複数の任務セットに対応できることを示し、限られた艦艇数にもかかわらず投資を正当化しています。多任務能力は、ミサイルおよびミサイル防衛システム市場規模の海上プラットフォームの計算において、レーダーアップグレードとソフトウェアライセンスへの安定した需要を確保し、経常収益を押し上げています。
地域分析
北米ミサイルおよびミサイル防衛システム市場
北米は2025年の収益の35.65%を占め、米国の多層統合防空・ミサイル防衛(IAMD)アーキテクチャおよびカナダのNORAD近代化によって牽引されている。2025年の米国ミサイル防衛局予算は、次世代迎撃ミサイルに13.5 ビリオン 米ドルを配分し、国内生産ラインを維持している。カナダの49億カナダドル(5.16 ビリオン 米ドル)の北方警戒システム(North Warning System)アップグレードは、滑空飛翔体を探知する超水平線レーダーに資金を提供する。地域的優位性は密度の高い請負業者エコシステムと試験場に起因しているが、将来的な議会による上限設定が支出成長を抑制する可能性がある。
中東・アフリカミサイルおよびミサイル防衛システム市場
中東・アフリカ地域は最も成長が速く、CAGRは6.78%である。サウジアラビアは150 ビリオン 米ドル規模のプログラムの下でTHAADを配備し、パトリオットバッテリーに大気圏外迎撃能力を追加した。アラブ首長国連邦はドローン攻撃後のインフラ防護のためPAC-3の展開を拡大した。イスラエルはアイアンドーム、デービッズスリング、アロー迎撃ミサイルを調達することで多層防衛を維持し、地域輸出を支える強固な国内サプライチェーンを構築している。サブサハラアフリカの新興購入国は、現地組立ミサイルに対する新たな需要を示している。
アジア太平洋ミサイルおよびミサル防衛システム市場
アジア太平洋地域はITAR制約を緩和するために国内開発を推進している。日本は極超音速中距離地対空ミサイル(Chu-SAM)迎撃システムに5.1 ビリオン 米ドルを投じている。韓国のL-SAMは高度50kmで弾道目標を迎撃し、2027年の量産移行に向けて進んでいる。インドはキャニスター発射方式によるアグニ・プライムの飛行試験を実施し、生存性を向上させた。中国のDF-17の拡張は近隣諸国のセンサーネットワーク開発加速を促し、地域におけるミサイルおよびミサイル防衛システム市場を拡大させている。
規制環境
ミサイルおよびミサイル防衛システムは、国家安全保障、調達、輸出管理の各制度が重なり合う枠組みの下で運用されており、これが誰が購入できるか、どの構成が移転可能か、開発から実戦配備までの進行速度を規定している。米国では、国家ミサイル防衛政策は10 U.S.C. 5501に基づいており、ミサイル防衛執行委員会(MDEB)などの防衛調達・監督メカニズムが、ミサイル防衛局(MDA)の各要素をどのように優先順位付けし、部隊全体で統合するかを決定している。
2025年から2026年にかけて、政策の更新は極超音速防衛と同盟国間の負担分担への注力を強めつつ、不拡散上の防護措置は維持された。DoDD 5134.20E(2025年4月)により、MDA局長が極超音速防衛に関する国防省の執行機関として指定され、2026年国家防衛戦略(2026年1月)は、統合防空ミサイル防衛を本土および同盟国の防衛態勢における中核目標として再確認した。輸出および対外軍事売却の経路は依然として市場のゲートキーパーとして機能しており、パトリオットPAC-3 MSEミサイルのサウジアラビアへの輸出・売却を許可する連邦官報通知(2026年4月)や、審査済みの提携国に対するカテゴリーI輸出の一部について、より柔軟な個別審査を可能にする更新版の米国MTCR政策指針(2025年1月)などがこれに含まれる。
バリューチェーン分析
バリューチェーンは、要件定義とプログラム予算編成から始まり、システムアーキテクチャと統合(レーダー、C2、発射装置、インターセプター)、構成部品供給(シーカー、誘導電子機器、推進系、火薬材料、キャニスター)、最終組立と試験、認証、そしてライフサイクル全体の維持(再認証、ソフトウェア更新、部品供給)へと続く。特徴的な点は重要な下位層の集中であり、推進系とシーカーの供給が複数のミサイルファミリーの生産テンポを決定づけ、共通の供給業者がパトリオット、THAAD、SM系列インターセプター、長距離打撃能力の在庫全体に波及効果を及ぼしている。
2026年の産業基盤の動向は、生産拡大の取り組みとボトルネックの両方を示している。2026年の報道では、固体燃料ロケットモーター、推進剤成分、専門的な労働力が依然としてボトルネックであることが強調され、パトリオット弾の受注残が需要と2025年当時の生産率とのギャップを示す例として取り上げられた。主要企業と各国政府は、複数年調達、供給業者への直接資金提供、同盟国との共同生産を活用して耐性を高めており、スペインにおけるPAC-3 MSE部品製造やサウジアラビアにおけるTHAADキャニスター・パレットの現地化などが含まれる。こうした動きにより、より多くの価値が下位層の生産能力(推進剤、鋳造・硬化装置、シーカー、品質検査)と、供給を遅らせずに変更を認証できる統合拠点へと移行している。
競合状況
ミサイルおよびミサイル防衛システム市場は中程度の集中度を示しています。西側の主要企業が滑空段階迎撃機の初公開を競う一方、アジアの請負業者はミサイルにレーダーを組み合わせて価格を引き下げています。Lockheed MartinとNorthrop Grummanは、超過コストにペナルティを課す固定価格契約リスクにもかかわらず、マッハ15迎撃機を推進しています。
垂直統合は明確なテーマです。RTXはWolfspeedへの出資を取得して窒化ガリウムウェーハ容量を確保し、レーダーのリードタイムを短縮しました。欧州勢はMBDAとThalesが4億5,000万ユーロ(5億2,511万USD)の合弁事業を形成して大陸の極超音速迎撃機を開発し、米国のサプライチェーンからの多様化を図りました。
トルコと韓国から破壊的参入者が現れています。RoketasanのSOM巡航ミサイルは、厳格なITAR条項を回避する柔軟な最終用途条件により4億5,000万USDの輸出販売を確保しました。Hanwha Aerospaceはポーランドでチョンムー発射機を共同生産し、欧州への産業的リーチを拡大しています。Kongsbergなどのモジュール式発射機の小規模専門企業は、多国籍艦隊の統合コストを削減するオープンアーキテクチャ設計で価値を獲得しています。
ミサイルおよびミサイル防衛システム業界のリーダー企業
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
MBDA
- 注:主要企業の掲載順は順位を示すものではありません。
ミサイルおよびミサイル防衛システム市場 このレポートでカバーされる企業
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- The Boeing Company
- MBDA
- Israel Aerospace Industries Ltd.
- Saab AB
- Kongsberg Gruppen ASA
- RAFAEL Advanced Defense Systems Ltd.
- Hanwha Aerospace
- L3Harris Technologies, Inc.
- Diehl Stiftung & Co. KG
- Thales Group
- Bharat Dynamics Limited.
- China Aerospace Science and Technology Corporation
- Roketsan A.Ş.
市場機会と将来展望
主要な機会分野の一つは、高需要インターセプターおよび関連サブシステム(シーカー、推進系、キャニスター、統合試験)のスループット拡大であり、調達行動が単発的な購入から資本投資を支える長期的な枠組みへと移行している。2026年の事例としては、ロッキード・マーティンがTHAADインターセプターの生産を加速・拡大するために最大350億米ドルの7年間の調達契約を受注したこと、L3ハリスがアーカンソー州に自動鋳造とAI対応検査を用いたPAC-3推進能力増強のための新施設を着工したことが挙げられる。インターセプターの生産拡大に加え、RTXはアラバマ州ハンツビルのレッドストーン・レイセオン・ミサイル統合施設を26,000平方フィート拡張し、統合能力を50%以上向上させ、複数のミサイルプログラム全体での供給率向上を支えている。
2つ目の機会は、プラットフォーム横断での階層型アーキテクチャの統合であり、これにより需要はオープンインターフェース、戦闘管理、クロスドメインのセンサー・キューイングに向かい、宇宙対応の追尾フィードなど、従来のミサイルOEMを超えたエコシステムの拡大を含む。2028年までのリンク16やコオペラティブ・エンゲージメント・ケイパビリティ導入といったNATOの相互運用性目標、および米国の宇宙ベース追尾層への投資が相まって、ネットワークを強化し、多センサーデータを射撃管制品質の追尾データに融合し、陸海の戦闘システム全体でミサイルとC2の統合を認証できる供給業者にとっての新たな市場空間を生み出している。輸出承認と政策調整もまた、アクセス可能な需要層を規定し続けており、パトリオットおよびPAC-3 MSEの同盟国向け経路を支援する最近の米国の措置が、その後の維持、再認証、ソフトウェア更新に対する需要を生み出している。
最近の産業開発事情 ミサイルおよびミサイル防衛システム市場
- 2026年7月:RTX(レイセオン)は、欧州でのスティンガーミサイル生産量を倍増させるため、ディール・ディフェンスとの提携を発表した。この協定は同盟国の産業参加を拡大し、補充圧力にさらされている短距離防空在庫のためのユーザー近接型の供給選択肢を追加する。
- 2026年6月:ロッキード・マーティンは、THAADインターセプターの生産を加速・拡大するための7年間の契約措置を受注し、年間生産量を96基から400基に増強する。この複数年契約構造は、供給業者のオンボーディング、労働力の拡大、インターセプター・バリューチェーン全体での製造自動化を支える需要の可視性を提供する。
- 2025年12月:TAURUS Systems GmbH(MBDAとサーブの合弁会社)は、TAURUS NEOスタンドオフ誘導ミサイルの量産ラインを構築するBAAINBwとの契約を受注した。量産体制の確立は欧州の長距離打撃製造能力を強化し、認証および産業準備の各節目が達成された後の後続調達に対するスケジュールリスクを軽減する。
ミサイルおよびミサイル防衛システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、迎撃ミサイル、防空ミサイル、および脅威の探知・追跡・交戦に必要な関連システム要素(ランチャー、射撃管制、センサー統合など)を含む調達プログラムを通じて納入される軍用ミサイルおよびミサイル防衛システムの価値を対象としている。
対象除外範囲:宇宙打ち上げ機および純粋に民間用のロケット、ならびにミサイルまたはミサイル防衛交戦に不可欠でない無関係な地上支援装備は除外する。
セグメンテーション概要
- 射程別
- 短距離(1,000km未満)
- 中距離(1,000〜3,000km)
- 中間距離(3,001〜5,500km)
- 大陸間(5,500km超)
- ミサイルおよび防衛システムタイプ別
- ミサイル防衛迎撃機
- 対空ミサイル
- 対艦ミサイル
- 対戦車ミサイル
- プラットフォーム別
- 地上
- 海上
- 空中
- 宇宙
- エンドユーザー別
- 陸軍
- 海軍
- 空軍
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、防衛需要、産業能力シグナル、および調達タイミングに関する正確なファクトベースの構築から始まる。主に公開されている防衛予算文書および調達リリース、ならびに新規発注、アップグレード、および計画された納入を説明する防衛省および軍の発表をレビューする。
クロスチェックのために、ストックホルム国際平和研究所(SIPRI)の防衛支出シリーズ、米国国防総省の予算正当化書類および選定された契約通知、NATOの防衛支出リリース、関連する弾薬カテゴリーに関する国連コムトレード貿易統計、ならびにスケジュールおよびコスト変更を指摘する政府説明責任または監査刊行物などのソースを参照する。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、プログラムのマイルストーンと出荷タイミングの確認に役立てる。また、防衛関連市場情報に特化した有料サブスクリプションを使用して、プラットフォームおよびプログラムをミサイルおよび迎撃機カテゴリーに迅速にマッピングしている。これらのソースは網羅的なものではなく、データ収集、検証、および明確化のために他の公開資料も使用している。
一次インタビューおよびサーベイ
一次調査は、ミサイルまたはミサイル防衛システムとして計上されるものおよびその時期、ならびに複数年プログラムにわたって収益が通常どのように認識されるかに関するモデルの前提を検証するために使用される。アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたるシステムインテグレーター、サブシステムサプライヤー、および下流の防衛ユーザーにおけるプログラム、エンジニアリング、および商業部門の担当者と対話した。フォローアップ質問は、特にシステム要素とミサイル単体の収益ラインの間で定義が異なる場合に、デスクリサーチで発見されたギャップを解消するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:15% | アジア太平洋:44% |
| 中間層:46% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ:33% |
| 中小プレーヤー:16% | マネージャー:52% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、防衛予算ライン、公開されている調達数量、およびプログラムレベルの納入カレンダーを使用してミサイルおよびミサイル防衛システムに関連する年間支出を再構築するトップダウンの構築から始まる。これらの合計は、サンプリングされたユニット数量に典型的なユニット価格レンジを乗じたボトムアップの概算、ならびにシステム受注に一般的に含まれる迎撃機リロード、ランチャーバッテリー、レーダーおよび射撃管制アップグレードに関するチャネルチェックを用いて選択的に裏付けられる。
モデルの主要インプットには、発表された調達数量および契約受注額、地域別防衛支出の方向性、攻撃的ミサイルプログラムに対する防空・ミサイル防衛へのミックスシフト、納入・受領タイムライン、ならびに短距離および中距離脅威(関連する場合は極超音速追跡・迎撃の優先事項を含む)の近代化プログラムのペースが含まれる。プログラムの価格可視性が限られている場合、比較可能なプログラムのベンチマークに基づく範囲を使用してギャップを埋め、インタビューのフィードバックを受けて絞り込む。
予測については、防衛調達が予算サイクルおよび地政学的トリガーに強く影響されるため、シナリオ分析を使用する。複数年の予算コミットメント、既知の更新サイクル、および発表された部隊構造計画などの変数を将来に向けて予測し、遅延、加速、または再スコープされる可能性が高いものについて専門家のコンセンサスを通じて調整する。
データ検証と更新サイクル
最終シリーズが防衛プログラムの計画・資金調達方法と一致するよう、アウトプットは複数の層でチェックされる。防衛予算の成長、公開発表されたプログム数、および主要カテゴリーのシステム当たりの推定支出などの独立したシグナルと合計を比較し、承認前に外れ値を調査する。
異常チェックには、契約活動によって裏付けられない前年比の急増、ミサイルと支援システム要素の間の二重計上リスク、および複数通貨受注の通貨換算タイミングが含まれる。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前チェックが完了する。
Mordor Intelligenceのミサイルおよびミサイル防衛システム市場規模と他の公表推計との比較
この市場の公表数値がしばしば乖離するのは、ソースが同じものを計上しておらず、支出のタイミングも同じ方法で基準点を設定していないためである。差異は通常、推計がミサイル防衛のみに焦点を当てているか攻撃的ミサイルを含むか、プラットフォームとシステム要素がどのようにバンドルされているか、およびどの年が現在の基準点として扱われているかによって生じる。
主要な調達受注、予算正当化書類、およびプログラム納入スケジュールは、Mordor Intelligenceが隣接する航空宇宙ペイロードや広範な軍用電子機器を混在させるのではなく、ミサイルおよびミサイル防衛システムにおいて実際に契約・納入されているものに結びついた状態を維持するための証拠チェックである。もう一つの頻繁なギャップは平均販売価格の取り扱いから生じており、一部の刊行物は積極的な価格上昇の前提を使用するか、または近期の調達波を平滑化して短サイクルの補充需要を過小評価する長期予測ウィンドウを使用している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.45 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 25.66 ビリオン 米ドル(2024年) | 異なる基準年とより広いカテゴリーマッピングを使用しており、ミサイル防衛をより広いミサイルファミリーおよび報告された販売収益と混在させる可能性があり、調達・納入に整合したビューと比較して合計を膨らませる可能性がある。 |
| 防衛アナリティクスファームB | 40.00 ビリオン 米ドル(2024年) | より広いMMDS範囲を含むと見られ、より多くのシステムレベルのコンテンツを見出し数値にグループ化している可能性があり、公表数値は閾値として提示されており、推計を上方にバイアスさせる可能性がある。 |
3つの数値を比較すると、乖離の大部分は単一の需要に関する不一致ではなく、範囲の境界とタイミングの選択によって説明される。計上される項目が識別可能なプログラムおよび年次納入ペースに緊密に結びついている場合、新たな契約および予算情報が公開されるにつれて市場規模の再現、監査、および更新が容易になる。
レポートで回答される主要な質問
2026年のミサイルおよびミサイル防衛システム市場の規模はどのくらいですか?
市場は2026年に174億5,000万USDの規模を有し、2031年までに228億9,000万USDに達すると予測されています。
現在の購入をリードしている射程カテゴリーはどれですか?
短距離システムは2025年収益の37.89%を占めており、陸軍がドローンや巡航ミサイルに対する即応型迎撃機を必要としているためです。
宇宙ベースのミサイル追跡への投資を促進するものは何ですか?
追跡層などの低コストコンステレーションは衛星1基あたりのコストを約1,500万USDに抑え、中所得国が世界的な指示データへの手頃なアクセスを得ることを可能にしています。
迎撃機プログラムはなぜこれほど高価なのですか?
滑空段階迎撃機のようなプログラムは新素材と誘導パッケージを必要とし、単位価格を約4,500万USDに押し上げ、総R&Dは180億USDを超えています。
最も速く成長している地域はどこですか?
中東・アフリカは湾岸諸国が地域の弾道脅威に対抗するためTHAADとパトリオット砲台を追加するにつれ、CAGR 6.78%で最も高い成長率を記録しています。
輸出規制ルールは競争をどのように形成していますか?
ITARおよびEU二重用途規制の強化により、一部の購入者がより少ない最終用途制限を課すトルコ、韓国、中国のサプライヤーに誘導されています。