
インドプロジェクトロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.49 十億米ドル |
| 市場規模 (2026) | 3.81 十億米ドル |
| 市場規模 (2031) | 5.85 十億米ドル |
| Growth Rate (2026 - 2031) | 8.95 % |
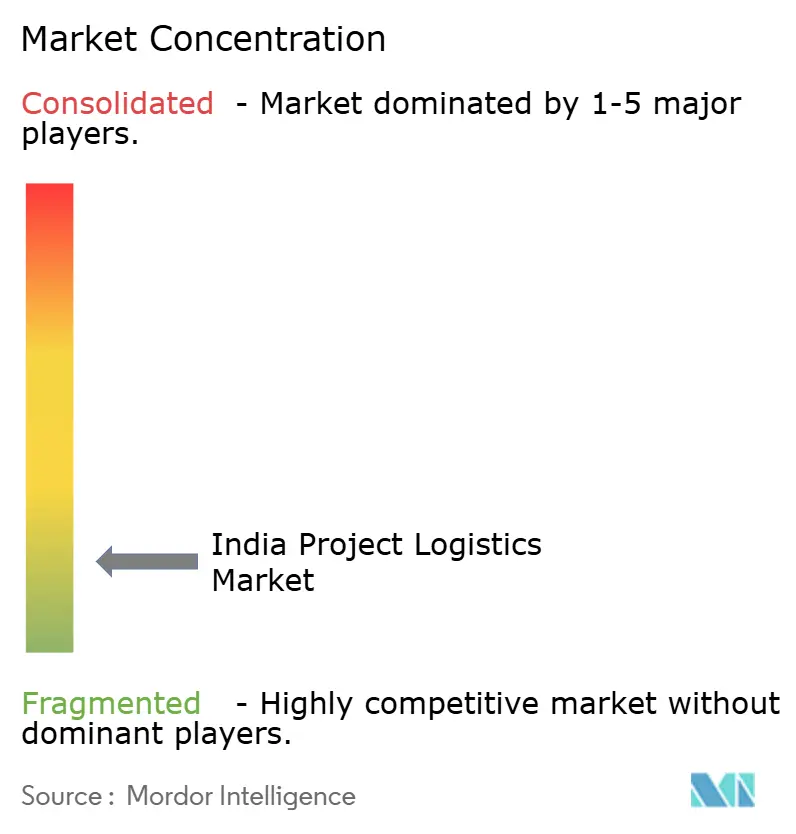
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドプロジェクトロジスティクス市場分析
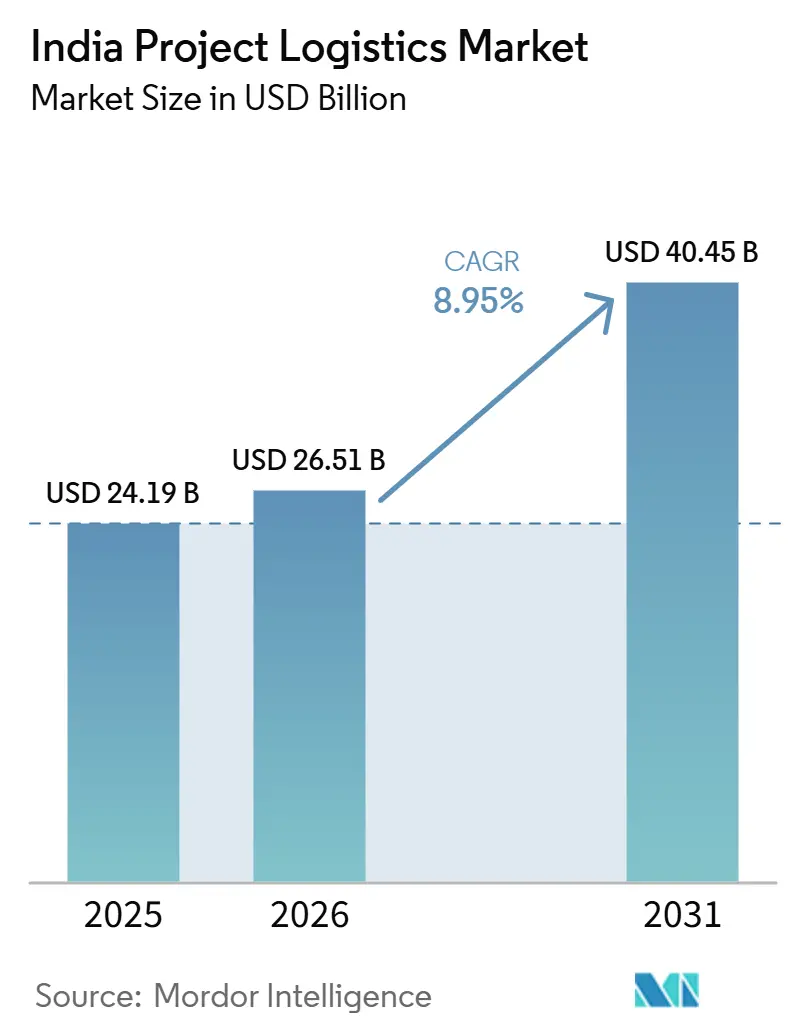
インドのプロジェクトロジスティクス市場規模は、2025年の34.9億米ドルから2026年には38.1億米ドルへと成長し、2026年から2031年にかけてCAGR 8.95%で2031年までに58.5億米ドルに達すると予測されている。
インドのプロジェクトロジスティクス市場は、広範なインフラ整備から着実な勢いを得ており、国家インフラパイプラインは2026年3月時点で14,563件のプロジェクトを追跡している。また、中央政府のプロジェクト監視においても、2026年4月時点で総額42.78兆インドルピー(4,761.3億米ドル)に相当する1,981件の大型プロジェクトが確認されており、道路、港湾、鉄道、産業施設にわたって需要が明確に存在している。インドのプロジェクトロジスティクス市場は、インドの物流パフォーマンス指数ランキングが2014年の54位から2023年には38位へと改善したことにより、フレートインフラの向上からも恩恵を受けており、より長い輸送回廊にわたる大型かつ複雑なカーゴの取り扱いの信頼性が高まっている。内陸水路、専用フレート回廊、および新興のマルチモーダル物流パークが、大型・重量カーゴの輸送ルートの選択肢を拡大しており、インドのプロジェクトロジスティクス市場におけるすべてのプロジェクト輸送における道路のみへの依存を低減している。グローバルインテグレーターと国内専門業者がともに大型EPCコントラクトを追求しているため、競争圧力は依然として高く、契約獲得はルート計画、デジタル可視性、許可管理、および希少な重量物リフト資産へのアクセスに依存する度合いが増している。近期の実行における主な制約は、許可の遅延、超大型カーゴに対するルート制限、およびエネルギー関連サプライチェーンのフレートコストを押し上げる可能性のある回廊の混乱である。
主要レポートのポイント
- サービス別では、輸送が2025年のインドのプロジェクトロスティクス市場シェアの70.29%を占め、付加価値サービスおよびその他は2031年にかけてCAGR 9.73%で拡大する見込みである。
- カーゴタイプ別では、超大型カーゴが2025年のインドのプロジェクトロジスティクス市場シェアの28.69%を占め、重量物リフトカーゴは2031年にかけてCAGR 9.33%で成長すると予測されている。
- エンドユーザー産業別では、石油・ガス、鉱業、採石業が2025年のインドのプロジェクトロジスティクス市場規模の24.03%のシェアを占め、再生可能エネルギーを含む発電・送電は2031年にかけてCAGR 9.70%で拡大する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドプロジェクトロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ主導のプロジェクト貨物整備 | +2.8% | 全インド、グジャラート州、マハラシュトラ州、ラジャスタン州、オリッサ州に集中 | 長期(4年以上) |
| 重量物貨物のマルチモーダル輸送へのシフト | +1.9% | 全国、グジャラート州、マハラシュトラ州、西ベンガル州、アッサム州での早期成果 | 中期(2〜4年) |
| 再生可能エネルギーおよび産業設備投資パイプライン | +2.1% | タミル・ナードゥ州、ラジャスタン州、グジャラート州、アーンドラ・プラデーシュ州 | 中期(2〜4年) |
| 希少な重量物吊り上げ資産に対する早期段階の物流計画 | +0.7% | 全国、グジャラート州およびラジャスタン州の製油所地帯を優先 | 短期(2年以内) |
| デジタル測量、ルートシミュレーション、許可取得の迅速化 | +0.5% | 全国、NHAI管轄の国道回廊での早期成果 | 短期(2年以内) |
| ODC輸送のための港湾・鉄道・内陸水路の統合 | +0.7% | 沿岸グジャラート州、マハラシュトラ州、オリッサ州、西ベンガル州、NW-1およびNW-2回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ主導のプロジェクト貨物整備
インドの中央プロジェクトパイプラインは2026年も大規模を維持しており、2026年4月の速報レポートでは42.78兆インドルピー(4,761.3億米ドル)相当の1,981件のプロジェクトが記録され、17の中央省庁にわたる累積支出はすでに20.36兆インドルピー(2,266億米ドル)を超えています。プロジェクトの追加もFY26第4四半期に急加速し、6.01兆インドルピー(668.9億米ドル)相当の483件の新規プロジェクトが追加され、そのうち439件が道路・高速道路関連でした。これはインドプロジェクトロジスティクス市場にとって重要であり、主要な道路、製油所、鉄道、または港湾プロジェクトはいずれも、現場での作業が進む前に重機、モジュール、構造部材、および設置システムを輸送するための並行需要を生み出すからです。インドプロジェクトロジスティクス市場は試運転前にも恩恵を受けており、物流チームは実際の吊り上げ作業の数ヶ月前にクレーンや輸送システムを動員し、ルート承認を取得する必要があることが多いです。このパターンは2025年1月に明確に見られ、Mammoetがグジャラート州とラジャスタン州の製油所設置のために5,000トンのPTC210-DSを含む超大型クレーン3台をインドに配備しました[1]統計・プログラム実施省、「2026年4月」、MoSPI、www.mospi.gov.in/uploads/publications_reports/publications_reports。
再生可能エネルギーおよび産業設備投資パイプライン
インドプロジェクトロジスティクス市場は、特に長いブレード、大型ナセル、および困難な港湾から現場への配送計画を必要とする風力設備の輸送から、再生可能エネルギー整備による追加的な支援を受けています。V.O.チダンバラナル港は、FY2026-27第1四半期に風力タービンブレードの取り扱いが前年比117.72%増を記録しました。同時に、ディーンダヤル港湾局は2025年に167,675立方メートルに及ぶ153本の風力タービンブレードの単一船積みで記録を樹立しました。新・再生可能エネルギー省は2026年にALMMフレームワークの下で風力タービンサプライチェーンコンポーネントを追跡するWT-MARUTポータルを立ち上げ、物流のトレーサビリティが再生可能エネルギーの調達・納品規律とより密接に結びついていることを示しました。風力タービンおよびコンポーネントの輸出はFY26に1兆2,000億インドルピー(13.3億米ドル)を超え、前年比ほぼ50%増となり、港湾および内陸回廊に対して標準的な貨物ネットワークでは効率的に対応できない超大型貨物のより大きな流れを処理するよう圧力をかけ続けています。輸送量が拡大するにつれ、インドプロジェクトロジスティクス市場は、専用の取り扱いシステム、ステージングエリア、および最終区間の輸送ソリューションに対する需要から恩恵を受ける立場にあります[2]「風力タービンブレードの取り扱い」FY2026-27第1四半期の風力タービンブレード取り扱い増加と再生可能エネルギー貨物における港湾の役割拡大を報告する港湾ニュースリリース、V.O.チダンバラナル港湾局、www.vocport.gov.in/api/files/news-media 。
重量物貨物のマルチモーダル輸送へのシフト
インドプロジェクトロジスティクス市場は、道路のみの輸送が非常に大型のコラム、変圧器、プラントモジュールにとって最も非効率な選択肢であることが多いため、よりマルチモーダルな実行へと移行しています。インドの専用貨物回廊ネットワークは2025年3月までに96.4%の稼働率に達し、政府が運用中の国家水路の拡大と水上輸送のモーダルシェア向上を継続する中、内陸水路貨物はFY2024-25に記録的な1億4,550万トンに達しました。CONCORのパラディップにあるマルチモーダル物流パークは2025年にJSWウトカル製鉄所向けの最初の輸入プロジェクト貨物輸送を取り扱い、一部の物流パークがコンテナ取り扱い拠点としてだけでなくプロジェクト貨物ノードとして機能し始めていることを示しました。Rhenus Logisticsも2025年にIWAIとMoUを締結し、国家水路ルートに100隻の貨物船とプッシャータグボートを配備することで、北インド、東インド、北東インドにわたる重機の輸送オプションを拡大しました。これらのルートの組み合わせが深まるにつれ、インドプロジェクトロジスティクス市場では、特に道路の形状や許可の時間枠が単一モードの計画を非現実的にする場合に、港湾、鉄道、道路、バージの各区間に分割される貨物が増加するでしょう。
希少な重量物吊り上げ資産に対する早期段階の物流計画
インドプロジェクトロジスティクス市場は、世界的に利用可能な重量物吊り上げクレーン、SPMTフリート、および専門取り扱いクルーの小規模なプールに依存しており、早期計画が真の競争優位となっています。高容量リングクレーンが製油所またはプロセスプラントの設置に割り当てられると、その設備は長期間にわたってコミットされたままとなり、他のプロジェクトが同種の吊り上げ能力を待つことになります。そのため、エンジニアリング段階から関与する物流プロバイダーは、実行スケジュールが確定した後にのみ参入する企業よりも有利な立場に置かれることが多いです。2025年、Express Global Logisticsは、グジャラート州ヴァトヴァからマハラシュトラ州ナゴタネまで905.6メトリックトンのODCコラムのマルチモーダルバージ・道路輸送を実施し、海上および道路取り扱いの両方に対応したSPMTシステムを使用しました。2025年10月の改訂官報通知も特定のODCルート回廊を承認しており、ルート設計、許可申請、資産予約をプロジェクトサイクルの早期に調整する方法を熟知している企業の価値を強化しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 夜間輸送制限および道路形状の制約 | -1.5% | 全国、ラジャスタン州、ウッタル・プラデーシュ州、マハラシュトラ州、マディヤ・プラデーシュ州の州道で深刻 | 長期(4年以上) |
| 法定許可の遅延および複数機関による認可 | -1.2% | 全国、複数州にまたがる回廊が最も影響を受ける | 中期(2〜4年) |
| MMLPおよびファーストマイル・ラストマイル接続の未発達 | -0.9% | 北東インド、東インド、オリッサ州内陸部、チャッティースガル州 | 長期(4年以上) |
| 天候感応性および季節的降雨に関連する混乱リスク | -0.6% | ケーララ州、オリッサ州、西ベンガル州、アッサム州、マハラシュトラ州沿岸地帯 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
夜間輸送制限および道路形状の制約
インドプロジェクトロジスティクス市場は、超大型貨物が厳格な時間管理と護送管制なしには輸送できない多くの州道および国道回廊において、依然として厳しい輸送制約に直面しています。夜間輸送制限は州、ルート、貨物の寸法によって異なり、これらの規則は継続的に運行すれば大幅に短縮できる輸送に1〜3日を追加する可能性があります。低い橋梁クリアランス、狭い暗渠、および旋回半径の制限も、より長い回廊への迂回を強いることがあり輸送コストと各輸送の許可の複雑さを増大させます。この問題の規模は2025年に明確となり、NTCロジスティクスがNHAI当局者および再生可能エネルギーセクターの参加者との合同会議を開催し、国道上での風力ブレードおよびその他の超大型コンポーネントの輸送可能性を評価しました。同じ回廊で代替の鉄道、沿岸、または内陸水路ルートが利用可能になるまで、インドプロジェクトロジスティクス市場は、貨物の可用性だけでなく物理的な道路の制限によってプロジェクトスケジュールが遅延し続けるでしょう[3]「超大型・過積載車両の許可におけるベストプラクティス」超大型・過積載車両の許可、護送、ルート調査、および超重量物輸送管理に関する政府ガイダンス、道路交通・高速道路省 / FHWA、ops.fhwa.dot.gov/publications/fhwahop17061/index.htm 。
法定許可の遅延および複数機関による認可
インドプロジェクトロジスティクス市場は、州および機関をまたぐ分断された許可構造によっても制約を受けています。複雑な複数州にまたがるODC道路許可は、NHAI連携の承認の下で3〜4週間かかることが多く、各州は独自の手数料体系、許可規則、および有効期間を持っています。隣接する州間で有効期間が一致しない場合、輸送がルートの途中で待機期間を強いられ、EPCプロジェクトにコスト圧力とスケジュールリスクの両方をもたらす可能性があります。承認チェーンには道路交通・高速道路省、州運輸局、NHAI、場合によっては環境認可当局が関与するため、デジタル申請は複数機関の順序処理による遅延を完全には解消できません。ラジマルグ・プラヴェーシュ2.0およびより広範なデータ統合措置の後でも、インドプロジェクトロジスティクス市場は、特に道路や橋梁に異常な負荷をかける原子炉容器や変圧器バンクについて、非常に大型の貨物のルート調査と構造荷重チェックを引き続き実施する必要があります[4]インド国道上の超大型・過積載貨物輸送のための国家オンライン申請ポータル、集中型オンライン処理および橋梁関連審査要件を示す、ODC/OWC申請、morth-owc.nic.in/auth/users/index.asp。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:輸送の規模が付加価値サービスのより速い成長を覆い隠す
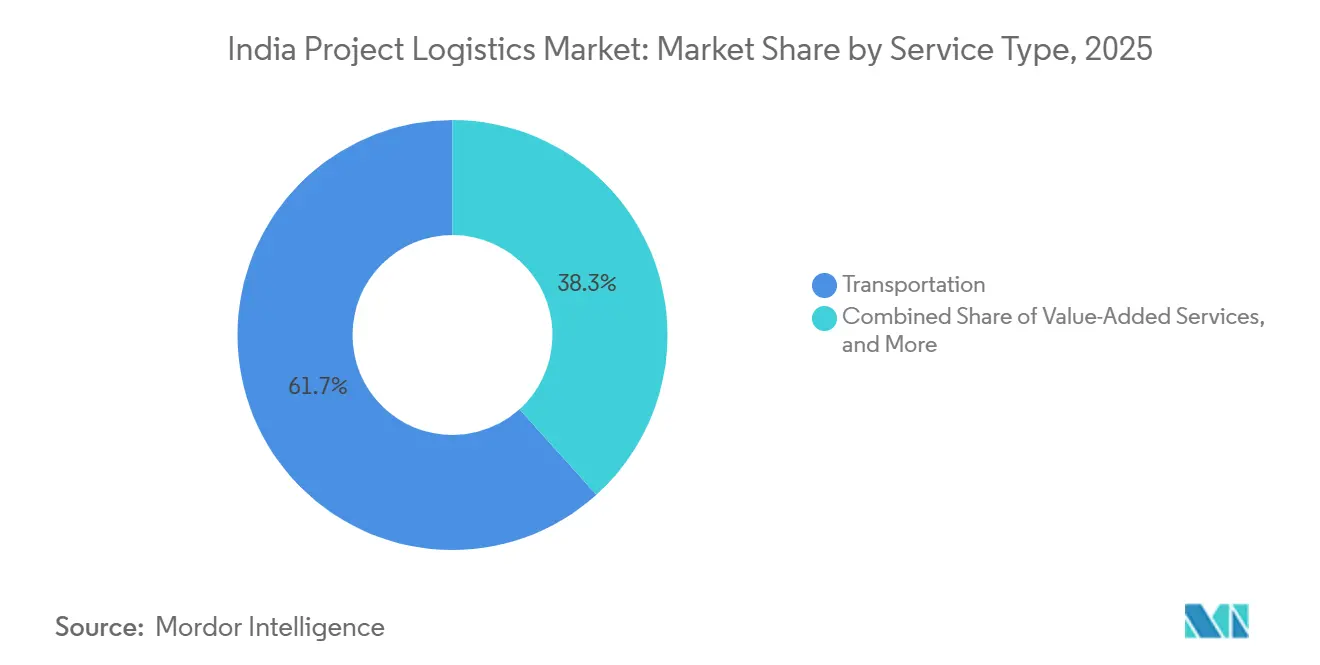
輸送は2025年のインドのプロジェクトロジスティクス市場シェアの70.29%を占め、他のサービスカテゴリーを大きく上回っている。これは、ほとんどのプロジェクトカーゴが設置前に相当規模の物理的な輸送工程を必要とするためである。多くのプジェクトサイトが鉄道駅や内陸水路に完全には接続されていないため、道路輸送が引き続き中心的な役割を担っている。同時に、沿岸海運とはしけ輸送が西部・東部回廊において重要性を増し、大型プロセス機器の輸送を担っている。鉄道も、ペイロードが大きく専用フレート接続が利用可能な場合には、道路への負担と許可取得の圧力を軽減する手段として引き続き有効である。倉庫保管、配送、在庫管理は規模は小さいながらも不可欠な役割を果たしており、段階的なプロジェクト納品では建設工程に合わせたステージング、集約、タイムリーなリリースが求められることが多い。こうした構造から、インドのプロジェクトロジスティクス市場は依然として輸送実行から大部分の価値を生み出している。それでも、大手オペレーターは物理的な輸送に付随するサービスを追加することでマージンの確保を図っている。
付加価値サービスおよびその他は2031年にかけてCAGR 9.73%で成長すると予測されており、市場全体をわずかに上回るペースで、ルート調査、デジタルトラッキング、通関処理、プレコミッショニングサポートへの需要を反映している。Express Global Logisticsは、2025年にインド西海岸沿いで30軸SPMTラインを使用した超大型ODCコラムの輸送とはしけ輸送の調整を単一の運営スコープで実施し、バンドル型実行がすでに普及しつつあることを示した。自動車両法に基づくルート固有のODC認可も、エンジニアリングと輸送計画を許可コンプライアンスと組み合わせられるオペレーターに有利に働き、統合サービスモデルがリピートビジネスを獲得する助けとなっている。その結果、インドのプロジェクトロジスティクス産業は輸送から離れているのではなく、輸送がオファーの一部に過ぎないコントラクトへと明確に移行しつつある。
注記: 個別セグメントのシェアはレポート購入後に入手可能


貨物タイプ別:超大型貨物が優位を占め、重量物セグメントが加速
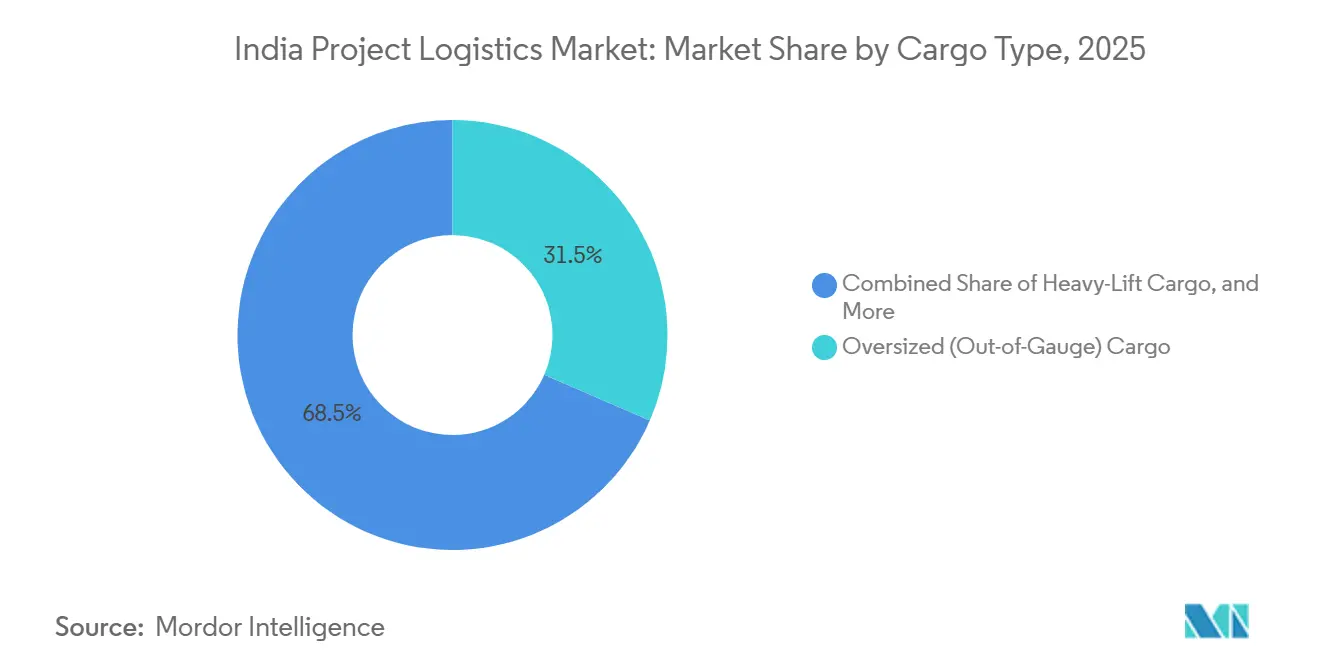
超大型(アウトオブゲージ)カーゴは2025年のインドのプロジェクトロジスティクス市場規模の28.69%を占め、インドのプロジェクトロジスティクス市場において最大のカーゴカテゴリーの一つとなっている。これは、風力ブレード、電力変圧器、圧力容器、大型産業モジュールが現在の設備投資サイクルの中核を担い続けているためである。ディーンダヤール港湾局は2025に単一の輸送で167,675 CBMの風力タービンブレードを取り扱うという記録を達成し、超大型再生可能エネルギーカーゴがインドの物流回廊に参入する規模を示した。ブレークバルクカーゴは、コンテナ寸法を超えるものの最も複雑な重量輸送システムを必要としない産業機械・設備において引き続き重要な役割を果たした。その他のカテゴリーは、主要なカーゴクラスターに分類されないヨット、産業用金型、セクター固有のプロジェクトコンポーネントなどの特殊品目を引き続きカバーした。
重量物リフトカーゴはインドのプロジェクトロジスティクス市場において最も成長の速いカーゴセグメントであり、製油所、石油化学、発電設備が500トン超のリフトをより多く必要とするにつれ、2031年にかけてCAGR 9.33%で拡大すると予測されている。Sarensは2026年にハルディアのHPL Havenプロジェクトで5か月間の重量物リフトキャンペーンを完了し、CC8800-1クローラークレーンを58台のトレーラーでパラディップから移送した。これは内陸産業サイトにおける実行規模がいかに大きくなったかを示している。JSI Allianceも2025年12月から2026年3月にかけてグジャラート・ケミカル・ポート社で6航海の設置キャンペーンを完了し、重量物リフト船ジャンボ・ジャベリンを使用して50トンから600トンの18コンポーネントを取り扱った。これらの事例は、インドのプロジェクトロジスティクス市場が重量物リフト作業を散発的にしか取り扱わなくなっていることを示しており、港湾と産業ゾーンの両方がこの種のプロジェクトカーゴをより定期的に受け入れるようになっているためである。また、クレーンへのアクセス、海上調整、エンジニアリングリフト能力を持つ企業がインドのプロジェクトロジスティクス市場内で地位を高めている理由も示している。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:石油・ガスが需要を支え、再生可能エネルギーがより速く拡大
石油・ガス、鉱業、採石業は2025年のインドのプロジェクトロジスティクス市場シェアの24.03%を占め、最大のエンドユーザーグループの一つとなっている。製油所の拡張、パイプライン、上流工事が持続的な重量カーゴ需要を生み出しているためである。IOCL、ONGC、BPCLはそれぞれ2026年度に大規模な設備投資プログラムを実施し、物流プロバイダーに国家主導のエネルギー投資サイクに連動した持続的なカーゴフローを提供した。パラディップ・ヌマリガル原油パイプラインとヌマリガル製油所の拡張も、複数年にわたる石油インフラプロジェクトが長い実行期間にわたって繰り返しの輸送を生み出す様子を示している。建設・インフラも引き続き大きな需要源であり、橋梁セクション、地下鉄部材、大スパンの製作品が専門的な取り扱いとタイムリーな現場納品を必要としている。
再生可能エネルギーを含む発電・送電は最も成長の速いエンドユーザーセグメントの一つであり、このセグメントのインドのプロジェクトロジスティクス市場は2031年にかけてCAGR 9.70%で拡大すると予測されている。この成長は、従来のカーゴストリームよりも量が多く、より広く分散し、時間的制約が厳しいことが多い風力、太陽光、送電網機器のフローに結びついている。Tiger Logisticsは2025年にナバシェバ、ムンドラ、ハジラ、チェンナイなどのインドの港湾を通じて単一の案件で約2 GW分の太陽光発電機器を輸送し、再生可能エネルギープログラムに関連する物流業務の規模を示した。ALMMフレームワークコンポーネントの調達と認証に対するコンプライアンス層を追加しており、現場スケジュールを遅延させることなく通関、書類処理、管理された引き渡しを処理できるオペレーターに有利に働く。製造・産業プラント、航空宇宙・防衛、その他のセクターも引き続き収益基盤を拡大している。それでも、再生可能エネルギーに関連するプロジェクトカーゴは、インドのプロジェクトロジスティクス市場において多くの既存エンドユーザーグループよりも速いペースで拡大している。
地理的分析
西インドはインドプロジェクトロジスティクス市場において最も強い集中ゾーンを形成しており、グジャラート州とマハラシュトラ州が主要港湾、産業回廊、および確立された重量物貨物ルートを組み合わせています。JNPT、ムンドラ、ディーンダヤル、ハジラは引き続き貨物流入と沿岸再配送の拠点となっています。グジャラート州および隣接するラジャスタン州の製油所・産業活動も、この回廊を重量物吊り上げおよび超大型輸送において活発に保っています。グジャラート州とラジャスタン州でのMammoetの製油所クレーン配備、およびJSIアライアンスが完了したダヘジの設置作業は、いずれも西インドが重量物プロジェクト貨物の主要ハブとしての役割を強化しています。このゾーンのインドプロジェクトロジスティクス市場は、過去10年間でGDP比の物流コストを削減し回廊品質を改善した以前の貨物インフラ整備によっても支援されています。
北インドは、デリー首都圏、チャンディーガル、ラジャスタン州、マディヤ・プラデーシュ州にわたる内陸の起点と目的地の強固な基盤をインドプロジェクトロジスティクス市場に提供しています。この地域は、内陸生産クラスターからの産業プラント設備、電力設置、および防衛関連輸送において引き続き重要です。ルディアナからソンナガルまでの東部専用貨物回廊は、東部ゲートウェイおよび産業目的地に向けて移動する重量物プロジェクト貨物の鉄道アクセスを改善します。南インドはFY25の全体的な物流活動の25%を占め、特にV.O.チダンバラナル港が2026年に記録的な風力ブレード量を取り扱ったタミル・ナードゥ州において、最も活発な再生可能エネルギープロジェクト貨物ベルトであり続けています。チェンナイ・マッペドゥのマルチモーダル物流パークは、チェンナイ、エンノール、カットゥパッリへのステージングとマルチモーダル接続を支援するために開発されており、南部のプロジェクト貨物取り扱いを強化しています。
東インドはFY25の全体的な物流活動においてわずかなシェアを占めましたが、より低い基盤から物流インフラ投資が速く拡大するにつれ、重要性が増しています。CONCORのパラディップ施設は2025年にJSWウトカル製鉄所向けのプロジェクト貨物をすでに取り扱っおり、オリッサ州がより複雑な物流実行をますます支援していることを示しています。アッサム州も、国家高速道路物流管理有限会社の下でインド初のマルチモーダル物流パークの進捗が注目を集め、北東部においてより強力なノードを構築するための広範な取り組みを反映しています。2025年のバラナシにおけるマルチモーダル物流パークのMoUは、鉄道、内陸水路、航空アクセスをガンジス川流域の単一の物流コンセプトに結びつけました。港湾から内陸部への接続性に対する予算支援は、ファーストマイルおよびラストマイルのボトルネックが歴史的にインドプロジェクトロジスティクス市場の潜在力を制限してきた東インドをさらに支援するでしょう。
競争環境
インドプロジェクトロジスティクス市場は2026年も断片化した状態が続いており、265.1億米ドル市場において一桁台中盤のシェアを超えるオペレーターは存在しません。A.P. Moller-Maersk、DSV、Kuehne+Nagel、CMA CGM、GEODISなどのグローバルプレーヤーは、Allcargo Logistics、Express Global Logistics、TCI Freight、deugro India、Mammoet India、Total Movements、Procam Logistics、SARR Freights、CJ Darclなどの国内専門業者と競合しています。グローバル企業は通常、国際フォワーディングネットワーク、親会社のエンジニアリング能力、および国境を越えて事業を展開するEPCクライアントとの長年の関係を通じて競争します。国内専門業者は多くの場合、地域のルート知識、許可取り扱い、州機関との親密さ、およびSPMTシステムとクレーンの迅速な動員を通じて競争します。この組み合わせにより、インドプロジェクトロジスティクス市場は、特に複数の貨物タイプと複数州の配送調整を含む契約において、価格と実行品質の両面で競争力を維持しています。
2025年と2026年の戦略的動向は、企業が単に能力を追加するだけでなく、能力を深化させようとしていることを示しています。Kuehne+Nagelは2025年にベンガルールに新しい航空物流ゲートウェイを開設し、海上および道路業務と並行して高価値・時間的制約のあるプロジェクトコンポーネントを取り扱う能力を強化しました。CMA CGMはコーチン造船所と6隻のLNG動力フィーダー船に関する3億6,000万米ドルの造船契約を締結し、海運および関連する内陸物流回廊にわたるインドでのプレゼンスを拡大しました。Maerskも2026年7月にインド製のEXIMコンテナ1,000個を発注し、地域の物流・設備エコシステムにより深く組み込む広範な戦略を示しました。
インドプロジェクトロジスティクス市場は、最終納品タスクに付随するサービスを追加できる企業にも空間を開いています。試運転前物流、ルート調査、AI主導の例外管理、およびデジタルツインによるルートシミュレーションは、プロジェクトオーナーが実行の引き渡しを減らすことを求める中で、より強力な差別化要因となっています。これは、許可の遅延、護送計画、およびルートの準備が輸送資産そのものと同様に重要となり得る市場において重要です。Allcargoの2025年11月の分社化と、その結果生じた構造のFY26のより強い業績は、集中したポジショニングが国境を越えたプロジェクト関連貨物セグメントにおける競争を鋭くできることを示しています。長期的に、インドプロジェクトロジスティクス市場は、輸送能力のみに依存するのではなく、地域の実行深度とデジタル管理を組み合わせるオペレーターを優遇する可能性が高いです。
インドプロジェクトロジスティクス産業のリーダー企業
DSV A/S
CMA CGM Group(CEVA Logistics含む)
Kuehne+Nagel
Express Global Logistics Private Limited
Allcargo Logistics Limited
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:MaerskがDCMシュリラムグループからEXIMコンテナ1,000個を発注(インド製)。A.P. Moller-Maerskはウッタル・プラデーシュ州ダドリのMaersk-CONCOR ICDでインド初の国内製造輸出入コンテナを発表し、直ちに追加1,000個を発注しました。これは、コンテナ製造促進スキームのために2026-27年度連邦予算で1兆インドルピー(111億米ドル)が割り当てられたことに支援されています。この発注はインドをグローバルコンテナ製造における中国の新興代替地として位置づけ、Maerskの垂直統合インド物流戦略を深化させます。
- 2026年6月:JSIアライアンスがグジャラート・ケミカル・ポート(ダヘジ)で6航海の重量物吊り上げキャンペーンを完了。JSIアライアンスは、GCPLの液体貨物バース拡張のために重量物船ジャンボ・ジャベリンの6航海にわたって50〜600トンの重量物コンポーネント18点の設置を完了し、港湾の年間取り扱い能力を1,200万メトリックトンに引き上げました。このキャンペーンは2025年12月に開始し2026年3月に終了し、カンバート湾の強い潮流条件を乗り越えるためにカスタムフライジブ構成が必要でした。
- 2026年2月:CMA CGMがコーチン造船所と6隻のLNG動力船に関する3億6,000万米ドルの造船契約を締結。CMA CGMはコーチン造船所有限会社と6隻の1,700 TEU LNG動力コンテナ船の最終契約を締結し、インドの造船所にLNG船を発注した最初の主要グローバルキャリアとなりました。船舶はHD現代重工業の技術協力の下で建造され、インド国旗の下に登録され、2029〜2031年に引き渡しが定されています。CMA CGMはまた、Capgeminiとの提携でチェンナイにAIおよびデジタルツインの研究開発ハブを設立しました。
- 2026年1月:JNPAがAllcargo TerminalsのCFS契約を10年延長、取り扱い能力がほぼ倍増。ジャワハルラール・ネルー港湾局がJNPAにおけるAllcargo TerminalsのSpeedy MultimodesCFS契約の10年延長を承認しました。同時に、Allcargo Terminalsは近隣施設の取り扱い能力を年間19万TEUから36万TEUへとほぼ倍増させることも発表しました。


インドプロジェクトロジスティクス市場レポートの範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上・バージ | |
| 倉庫保管、流通・在庫管理 | |
| 付加価値サービスおよびその他 |
| 超大型(アウト・オブ・ゲージ)貨物 |
| 重量物貨物 |
| ブレークバルク貨物 |
| その他 |
| 石油・ガス、鉱業・採石業 |
| 発電・送電(再生可能エネルギーを含む) |
| 建設・インフラ |
| 製造・産業プラント |
| 航空宇宙・防衛 |
| その他(海事・造船、通信など) |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上・バージ | ||
| 倉庫保管、流通・在庫管理 | ||
| 付加価値サービスおよびその他 | ||
| 貨物タイプ別 | 超大型(アウト・オブ・ゲージ)貨物 | |
| 重量物貨物 | ||
| ブレークバルク貨物 | ||
| その他 | ||
| エンドユーザー産業別 | 石油・ガス、鉱業・採石業 | |
| 発電・送電(再生可能エネルギーを含む) | ||
| 建設・インフラ | ||
| 製造・産業プラント | ||
| 航空宇宙・防衛 | ||
| その他(海事・造船、通信など) |


レポートで回答される主要な質問
2031年に向けたインドプロジェクトロジスティクスの規模見通しは?
インドプロジェクトロジスティクス市場は2026年の265.1億米ドルから2031年までに404.5億米ドルに、CAGR 8.95%で拡大する見込みです。
インドでプロジェクトロジスティクス収益をリードするサービスカテゴリーはどれですか?
輸送は2025年に61.67%のシェアでリードしました。これは、ほとんどの超大型・重量物貨物が現場設置前に道路、鉄道、沿岸、またはバージ輸送に依存しているためです。
インドプロジェクトロジスティクスで最もく成長している貨物タイプはどれですか?
重量物貨物は製油所、石油化学、電力セクターの設置に支援され、2031年にかけてCAGR 9.41%で成長すると予測されています。
プロジェクト貨物サービスに対して最大の需要を生み出しているエンドユーザーグループはどれですか?
石油・ガス、鉱業・採石業は2025年に25.05%のシェアを占め、製油所拡張、パイプライン工事、上流エネルギー設備投資に支援されました。
インドで超大型貨物にとってマルチモーダルルートがより重要になっている理由は何ですか?
鉄道、内陸水路、マルチモーダル物流パークがルートの選択肢を改善しており、困難な道路回廊への依存を軽減し、より大型のプロジェクト積荷を支援しています。
インドにおけるプロジェクト貨物輸送の最大の運用上の制約は何ですか?
許可の遅延、夜間輸送制限、および道路形状の問題は、リードタイムを延長し複数州の実行を複雑にするため、主要な障壁であり続けています。
最終更新日:



