
マネージド・サステナブルITコンプライアンスサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 14.75 十億米ドル |
| 市場規模 (2032) | 28.14 十億米ドル |
| 成長率 (2027 - 2032) | 13.79 % |
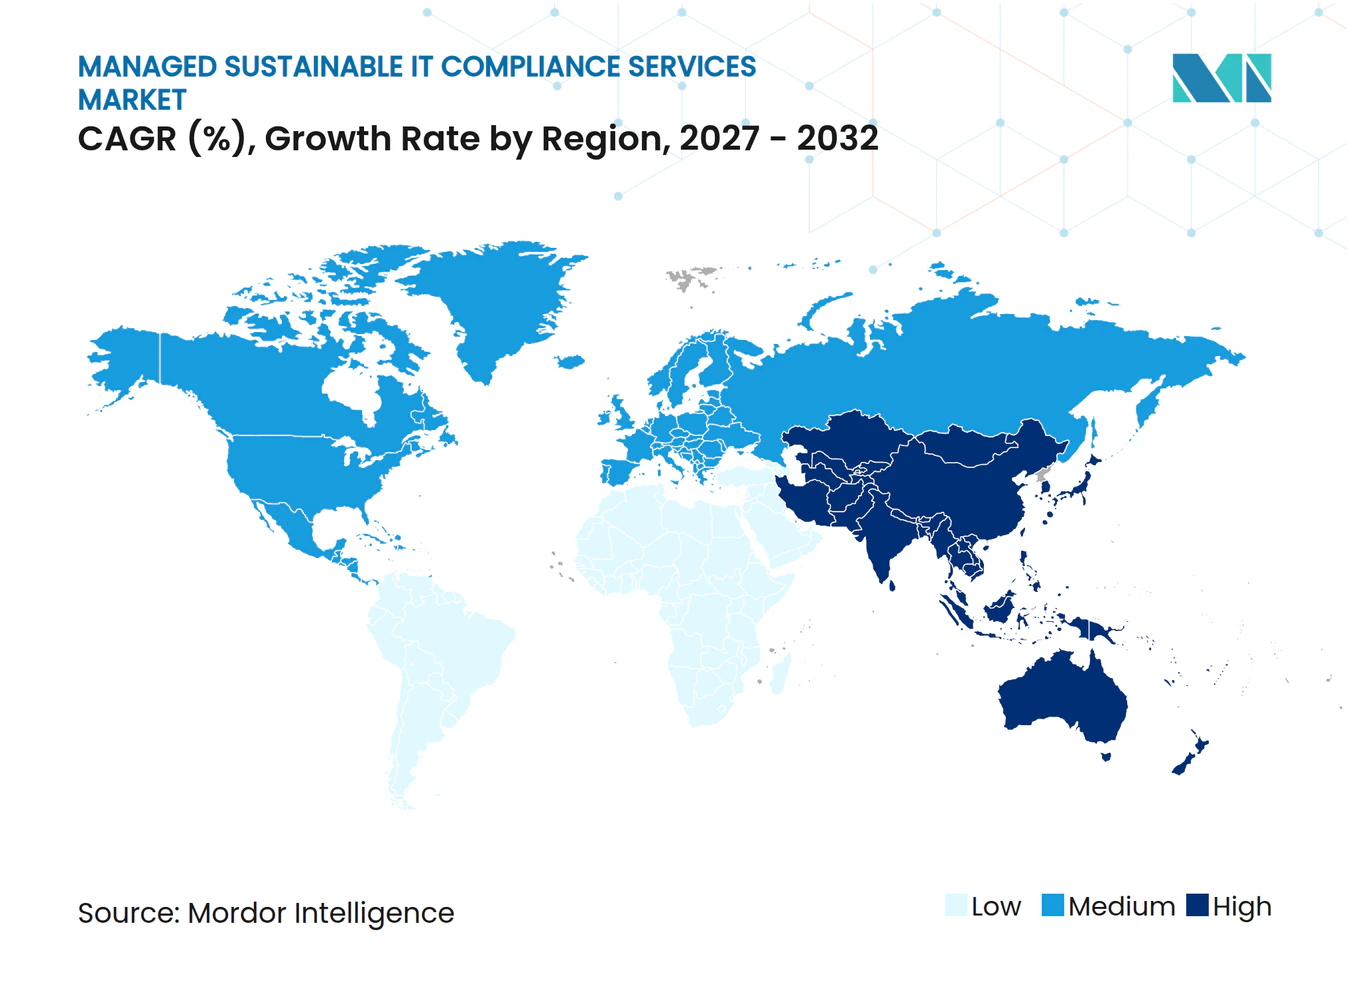
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・サステナブルITコンプライアンスサービス市場分析
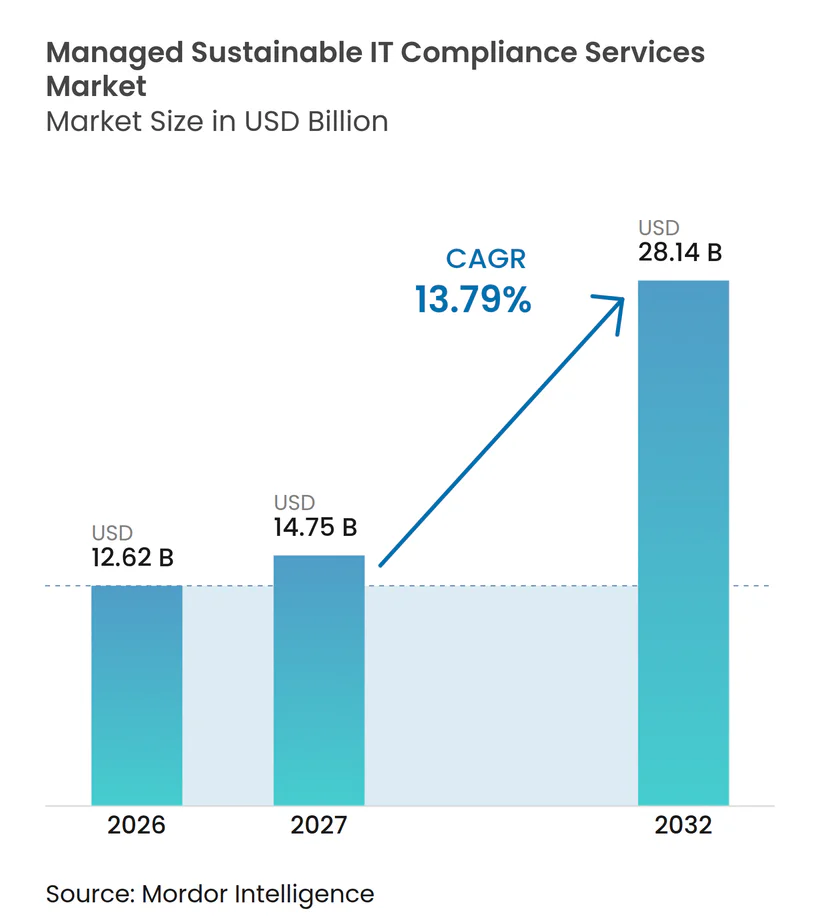
マネージド・サステナブルITコンプライアンスサービス市場規模は、2026年の12.62 ビリオン 米ドルおよび2027年の14.75 ビリオン 米ドルから、2032年までに28.14 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.79%を記録する見込みです。規制の動向により、サステナブルITの取り組みは定期的なレポーティングから、外部保証プロバイダーによる査が可能な業務プロセスへと移行しつつあります。マネージド・サステナブルITコンプライアンスサービス市場は、レポーティング義務がITアセット、エネルギー使用、調達記録、およびサプライヤー排出量からの明確なデータトレイルを必要とする場合に恩恵を受けます。データセンターの拡張は、コンプライアンス支出と電力・冷却・再生可能電力・カーボンデータの実務的な管理との間に直接的な関連をもたらします。プロバイダーは、レポーティングワークフローとクラウドオペレーション、アセット管理、サプライヤーエンゲージメントサービスを組み合わせることで対応しています。これは、保証審査に耐えうる証拠を維持しながら、既存のエンタープライズシステム全体でデータを統合できる企業に有利に働きます。
レポートの主要ポイント
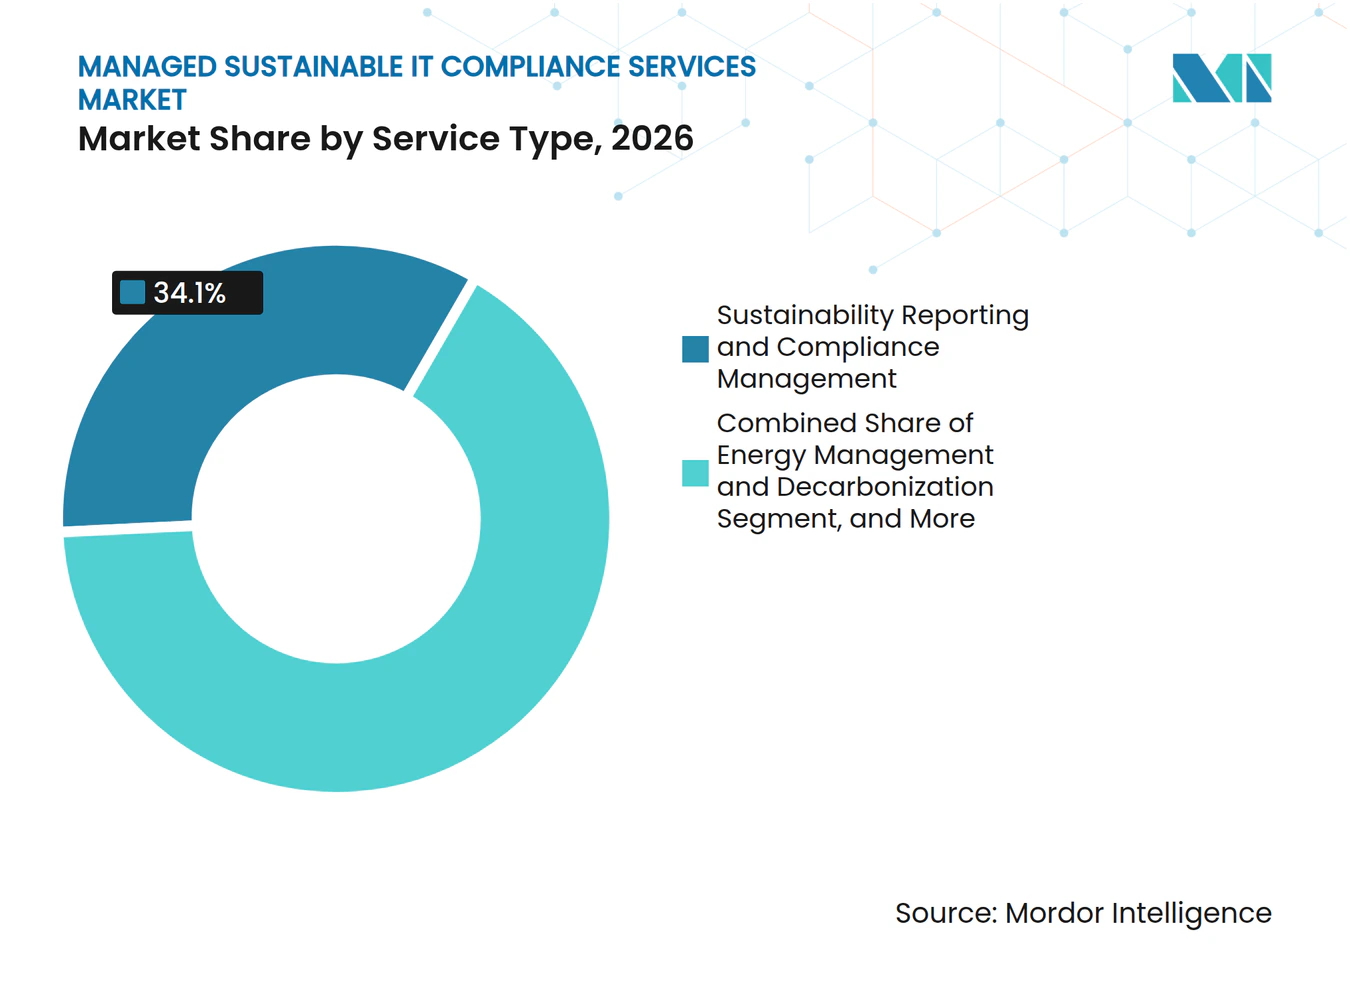
- サービスタイプ別では、サステナビリティレポーティングおよびコンプライアンス管理が2026年に34.10%の収益シェアを占め、エネルギー管理およびITデカーボナイゼーションは2032年にかけてCAGR 15.52%で拡大する見込みです。
- デリバリーモデル別では、クラウドベースサービスが2026年のマネージド・サステナブルITコンプライアンスサービス市場において57.91%の収益シェアを占め、2032年にかけてCAGR 15.24%で拡大する見込みです。
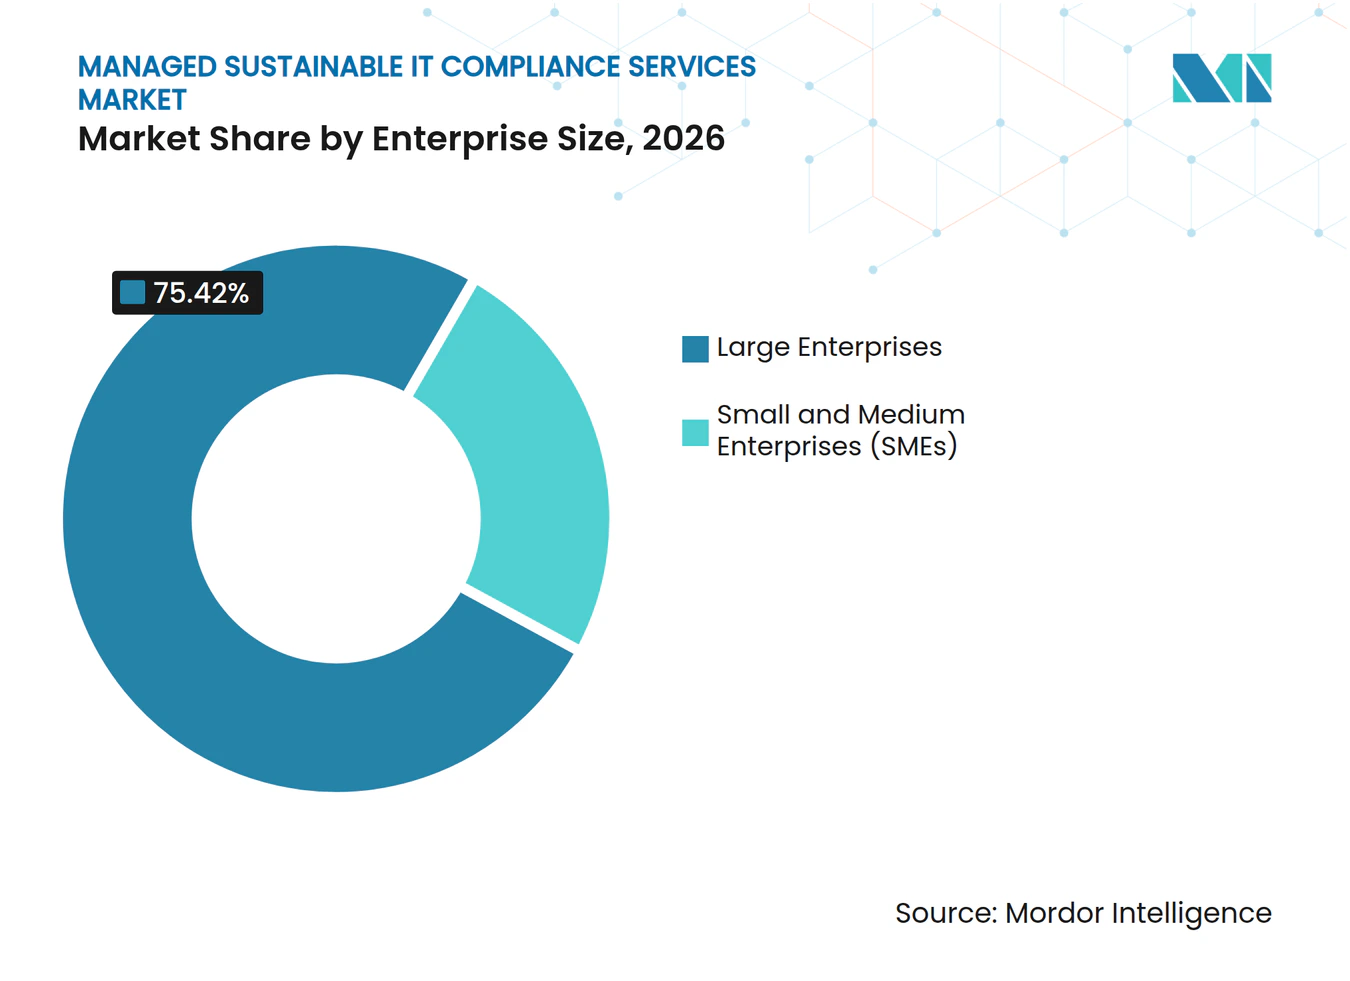
- 企業規模別では、大企業が2026年に75.42%の収益シェアを占め、中小企業は2032年にかけてCAGR 16.10%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージド・サステナブルITコンプライアンスサービス市場において25.59%の収益シェアを占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 15.79%で拡大する見込みです。
- 地域別では、欧州が2026年に36.22%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 17.10%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サステナビリティ開示および保証要件の義務化 | +2.8% | グローバル、EUおよび英国に集中 | 短期(2年以内) |
| 企業のネットゼロコミットメントとサプライヤースクリーニング | +1.9% | グローバル、欧州および北米が先行 | 中期(2〜4年) |
| ハイパースケールデータセンターおよびAIワークロードの拡大 | +2.5% | 北米、アジア太平洋地域がコア、欧州への波及 | 短期(2年以内) |
| エネルギーコストの上昇と測定可能なIT効率化による節約 | +1.6% | グローバル、特に欧州および日本で顕著 | 中期(2〜4年) |
| クロスフレームワークのコントロール再利用と継続的コンプライアンス自動化 | +1.4% | グローバル、EUおよび北米が先行 | 中期(2〜4年) |
| 調達に組み込まれたカーボンおよびコンプライアンス証拠要件 | +1.2% | 英国、EU、オーストラリア、アジア太平洋地域での影響拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サステナビリティ開示および保証要件の義務化
規制上の期限は、任意の技術サイクルよりも直接的にエンタープライズのIT購買を変えつつあります。CSRDの開示は、対象企業に対し、エンドポイント・サーバー・ネットワーク全体のエネルギー消費、ハードウェアの使用終了時の処理、およびハードウェア調達に伴うスコープ3カテゴリー1排出量への対応を求めています。ESRS 2はすべての対象事業体に適用され、ソースレコードおよび出係数から報告結果までの追跡可能な経路を求めています。マネージド・サステナブルITコンプライアンスサービス市場は、そのため、孤立したレポーティングアドバイスよりも管理されたデータ収集に高い価値を置いています。オムニバスIの変更および中小企業向け任意基準はFY2027から適用され、プロバイダーに対して小規模組織向けの明確なアプローチを提供しつつ、対象企業のコア要件を維持します。データの系譜を保持できないプロバイダーは、保証サイクルがより厳格になるにつれて競争上の弱い立場に置かれます。
企業のネットゼロコミットメントとサプライヤースクリーニング
サプライヤーのカーボンスクリーニングは、任意の慣行ではなく契約上の要件となりつつあります。2025年2月に発効した英国の調達政策ノート016は、カーボン削減スケジュールおよび契約固有の温室効果ガス目標に関する標準的な契約条件を定めています。[1] CSRのジョイントアライアンスは、5段階のサステナビリティ成熟度モデルを用いた2025年サプライヤーエンゲージメントプログラムを通じて734社を評価しました。TeamViewerは、ISO 14064に対して検証されたサプライヤー固有の排出原単位を使用した場合、汎用的な支出ベースの係数がサプライヤー関連のスコープ3排出量を中央値で75%過大評価していたことを発見しました。マネージド・サステナブルITコンプライアンスサービス市場は、定期的なサプライヤーデータ収集と検証作業によってこのギャップに対応できます。これらの要件はまた、レポーティング規則の対象となる事業体を超えて、そのティア1サプライヤーベースにまでコンプライアンス需要を拡大します。
ハイパースケールデータセンターおよびAIワークロードの拡大
AIインフラとエネルギー規制により、データセンターの運用をコンプライアンス証拠に結びつけるサービスへの持続的な需要が生まれています。データセンターの電力使用量は2026年に17%急増し、大手テクノロジー企業5社による投資は2025年に400 ビリオン 米ドルを超え、2026年にはさらに75%増加する見込みです。IEAは、AIに最適化されたデータセンターからのエネルギー需要が2030年までに3倍になると予測しています。査読済みの推計では、AIデータセンターの電力需要は2030年に239〜295 TWhと試算されています。ドイツは2026年7月から新設データセンターに対してPUE 1.2以下を義務付け、2027年1月からは100%再生可能電力を義務付けています。マネージド・サステナブルITコンプライアンスサービス市場は、プロバイダーがPUE改善、再生可能エネルギー調達の証拠、およびカーボンアトリビューションを単一のマネージドサービスに組み合わせる場合に恩恵を受けます。
エネルギーコストの上昇と測定可能なIT効率化による節約
マネージド・サステナブルITコンプライアンスサービス市場は、効率化の成果を測定・検証できる場合に関連性を高めます。Dellが後援した評価では、第16世代から第17世代のPowerEdgeサーバーへの移行により、CPUベースのAI推論ワークロードの消費電力を最大33%削減できる可能性があることが示されました。この評価では、5,000台のサーバー群の3分の1を更新した合、年間170,000 米ドル以上の節約が見込まれると試算されました。査読済みのネットワークスイッチ更新分析では、220,000 米ドルの投資から58.53%のエネルギー効率改善、440,000 米ドルの運用コスト削減、および30.5%のカーボンフットプリント削減が報告されました。Schneider Electricは、社内のEcoStruxure ITプログラムによりエネルギー消費と排出量を30%削減したと報告しています。これらの結果は、効率化の成果を監視し、監査可能なレポーティングデータに変換するサービス提供を支持するものです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サステナブルITトランスフォーメーションの高い初期コスト | -2.2% | グローバル、特に中小企業および新興市場で顕著 | 短期(2年以内) |
| サステナブルITおよびコンプライアンス専門家の不足 | -1.9% | グローバル、北米および欧州で深刻 | 中期(2〜4年) |
| 断片化したマルチクラウドおよびスコープ3データの系譜 | -1.5% | グローバル、マルチクラウドエンタープライズに集中 | 中期(2〜4年) |
| 再生可能エネルギーの可用性の不確実性とワークロードの変動性 | -1.1% | アジア太平洋地域がコア、欧州および南米の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サステナブルITトランスフォーメーションの高い初期コスト
初期コストは、特に最大規模のエンタープライズ層以外の組織にとって、依然として重大な障壁となっています。継続的で監査可能なデータ収集には、ERPシステム、HRプラットフォーム、調達ポータル、およびクラウド課金APIとの統合が必要となることが多く、これは小規模なソフトウェア購入ではなく、業務モデルの変革です。中堅企業は、フルマネージドサービススタックの予算なしにスコープ3データを提供するよう顧客から圧力を受ける場合があります。ISO 14001認証は、サプライヤー資格認定プログラムがデータ準備状況の指標として使用する場合に、より低コストの参入ポイントを提供できます。[2] マネージド・サステナブルITコンプライアンスサービス市場は、信頼性の高いレポーティングに必要なコントロールを失うことなく初期導入コストを下げられるサービスパッケージを必要としています。
サステナブルITおよびコンプライアンス専門家の不足
サステナブルITコンプライアンスには、環境会計の知識、インフラ運用の経験、および規制に関する理解の組み合わせが必要です。これらのスキルは、一つの役割の中で同時に培われることがほとんどないため、確保が困難です。この不足は、潜在的なクライアントとマネージドサービスプロバイダーの双方に影響を与えます。自動化により、データ収集とフレームワークマッピングにおける手作業を削減できます。しかし、保証準備とアドバイザリーの意思決定には、依然として専門的な資格を持つ人材が必要です。マネージド・サステナブルITコンプライアンスサービス市場は、そのため、自動化への需要を生み出しながらも、スキル不足によって制約を受けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
レポーティングインフラが主導し、デカーボナイゼーションサービスが加速サステナビリティレポーティングおよびコプライアンス管理は2026年の市場収益の34.10%を占めました。マネージド・サステナブルITコンプライアンスサービス市場がこのサービスタイプに主導的な役割を与えるのは、規制上の期限がサードパーティ保証を支えるデータ収集インフラを必要とするためです。エネルギー管理およびITデカーボナイゼーションは2032年にかけてCAGR 15.52%で拡大する見込みです。このセグメントは、ドイツ、シンガポール、および日本における拘束力のあるデータセンター効率化および再生可能電力要件から恩恵を受けます。
レポーティングとエネルギー業務は、メーターレベルの運用データが気候開示を支えるため、相互に補完し合います。サステナブルITアセットライフサイクル管理は、機器の更新決定が調達時の組み込み排出量と使用終了時のレポーティングニーズを明らかにするにつれて関連性を高めます。サプライチェーンサステナビリティおよびサプライヤーコンプライアンスも、企業がより構造化されたサプライヤーデータを収集するにつれて需要が高まります。CSRのジョイントアライアンスプログラムは、年次評価が定期的なサプライヤーエンゲージメントプロセスを生み出す方法を示しています。マネージド・サステナブルITコンプライアンスサービス産業は、スタンドアロンのレポーティング製品ではなく、連携したサービスへと移行しています。マネージド・サステナブルITコンプライアンスサービス市場は、レポーティングと運用データが共通のコントロールを使用する場合にこの需要を取り込むことができます。



デリバリーモデル別:
クラウドベースサービスがリードを拡大クラウドベースサービスは2026年の市場収益の57.91%を占め、2032年にかけてCAGR 15.24%で拡大する見込みです。マネージド・サステナブルITコンプライアンスサービス市場がこれらのプラットフォームを支持するのは、データを一度収集して複数の開示フレームワークにマッピングできるためです。[3] CDPとGRIは2025年10月に、各フレームワーク間で気候・エネルギー開示を連携させるマッピングツールをリリースしました。SAPは2026年9月に、サステナビリティフットプリント管理およびサステナビリティコントロールタワー全体にIFRS S1およびS2の機能を追加しました。
オンプレミスサービスは、データレジデンシーに関する重要な要件を持つ規制対象クライアントにとって引き続き関連性がありま。金融サービスおよび政府関連組織は、プライバシーおよびデータ主権規則に基づいてローカルデータ処理を必要とすることが多くあります。ハイブリッドデリバリーは、クラウドベースのレポーティングワークフローを追加しながら、レガシーシステムを持つクライアントの継続性を維持できます。ドイツの再生可能電力義務と日本のPUEベンチマークは、検証済みのエネルギーデータを運用システム内に配置できるプロバイダーを支持します。マネージド・サステナブルITコンプライアンスサービス市場は、そのため、既存のインフラを混乱させることなく証拠を利用可能にするデリバリーモデルに報いることになります。この立場は、クライアントがローカル処理と共通のレポーティングワークフローの両方を必要とする場合に強化されます。
企業規模別:
大企業が主導し、中小企業が加速大企業は2026年に75.42%の収益シェアを占めました。これは、直接的な規制上のエクスポージャーに直面し、広範なマネージドサービスプログラムに資金を提供できるためです。大企業は通常、レポーティング、エネルギー最適化、アセットライフサイクル管理、およびサプライヤーコンプライアンスコントロールを同時に必要とします。中小企業は2032年にかけてCAGR 16.10%で拡大する見込みです。中小企業向けのマネージド・サステナブルITコンプライアンスサービス市場規模は、大企業顧客からの構造化されたサプライヤー排出量情報の要求によって支えられています。
2027年1月からのオムニバスIのバリューチェーン上限は、従業員1,000人未満のサプライヤーへの要求を緩和します。ただし、主要顧客への重要情報の提供義務がなくなるわけではありません。任意のVSME基準は、プロバイダーにより標準化された中小企業向けサービスの基盤を提供します。ISO 14001は、調達チームが環境マネジメント認証を資格認定シグナルとして使用する場合に参入ポイントとして機能することもあります。展開を簡素化し、小規模サプライヤー向けにサービスを価格設定できるプロバイダーは、明確な導入ギャップに対応できます。マネージド・サステナブルITコンプライアンスサービス市場は、プロバイダーが小規模企業向けに必須のコントロールをパッケージ化する場合に、よりアクセスしやすくなります。

エンドユーザー産業別:
ITおよび通信が主導し、ヘルスケアが最速で拡大ITおよび通信は2026年に25.59%の収益シェアを占めました。このセクターの企業はインフラと企業レポーティングの両方のエクスポージャーに直面しているためです。これらの企業はエネルギーを消費するシステムを運用しながら、関連する排出量データを必要とするクライアントにテクノロジーを提供しています。ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 15.79%で拡大する見込みです。その要件は、CSRD、環境分類規則、および医療機器メーカーのテクノロジーアーキテクチャ義務にまたがっています。
ライフサイエンス組織はスコープ3開示カバレッジを改善するにつれて、より強力なサプライチェーンデータ収集を必要としています。ITおよび通信プロバイダーも、自社のスコープ1、2、および3の影響を文書化する必要があります。BFSIは、サステナビリティ評価が融資および投資活動にまで及ぶ可能性があるため、データコントロールに対する重要なニーズを持っています。製造業、エネルギーおよびユーティリティ、小売およびeコマース、その他のエンドユーザーは異なる支出水準で参加しています。マネージド・サステナブルITコンプライアンスサービス市場は、各セクターの運用システム、サプライヤー、およびレポーティング責任に適したコントロール設計を必要とします。マネージド・サステナブルITコンプライアンスサービス市場は、そのため、基礎となるデータコントロールを断片化することなく、異なる証拠ニーズをサポートする必要があります。
地域分析
ヨーロッパのマネージド・サステナブルITコンプライアンスサービス市場
ヨーロッパは2026年の市場収益の36.22%を占めました。CSRDは、対象となる大企業に対してエネルギー使用、ハードウェアの廃棄、およびハードウェア調達に伴う排出量への対応を義務付けています。ドイツは、対象となるデータセンターに登録を義務付けるとともに、2026年7月以降の新規施設に対してPUE1.2以下を要求しています。
英国およびフランスのマネージド・サステナブルITコンプライアンスサービス市場
2025年に欧州委員会向けに作成された評価報告書によると、ヨーロッパのデータセンターのPUE値は1.15から1.66の範囲にあり、EU平均は1.36でした。[4] 英国はPPN 006およびPPN 016を通じて公共調達需要を追加しており、炭素削減計画および契約レベルのモニタリングが含まれますフランスのAMFは、上場企業に対してESMAの勧告に沿った測定可能かつ期限付きの温室効果ガス削減目標の提示を求めました。マネージド・サステナブルITコンプライアンスサービス市場がヨーロッパで最大規模となっているのは、同地域に密度の高い報告義務および運用要件が存在するためです。
アジア太平洋地域、南北アメリカおよび中東・アフリカのマネージド・サステナブルITコンプライアンスサービス市場
アジア太平洋地域は2032年までに17.10%のCAGRで拡大すると予測されています。シンガポールは2026年10月にデジタルインフラ法を可決し、クリティカルITロードが3MWを超えるデータセンターに対してライセンス取得、調整可能なPUEおよびクリーンエネルギー基準を義務付けました。日本は、大規模データセンター事業者に対して2030年度までにPUE1.4を目標とし、年次報告義務を課しています。NTT DATAは2025年度に日本国内の13のデータセンターを100%再生可能電力に転換しました。北米は、大規模データセンター事業者にサービスを提供するプロバイダーにとって引き続き重要な市場です。マネージド・サステナブルITコンプライアンスサービス市場は、多国籍企業の報告プログラムおよびデジタルインフラへの投資がアドレサブルベースを拡大している南米、中東、アフリカにおいても初期段階の機会を有しています。
競合環境
市場集中度
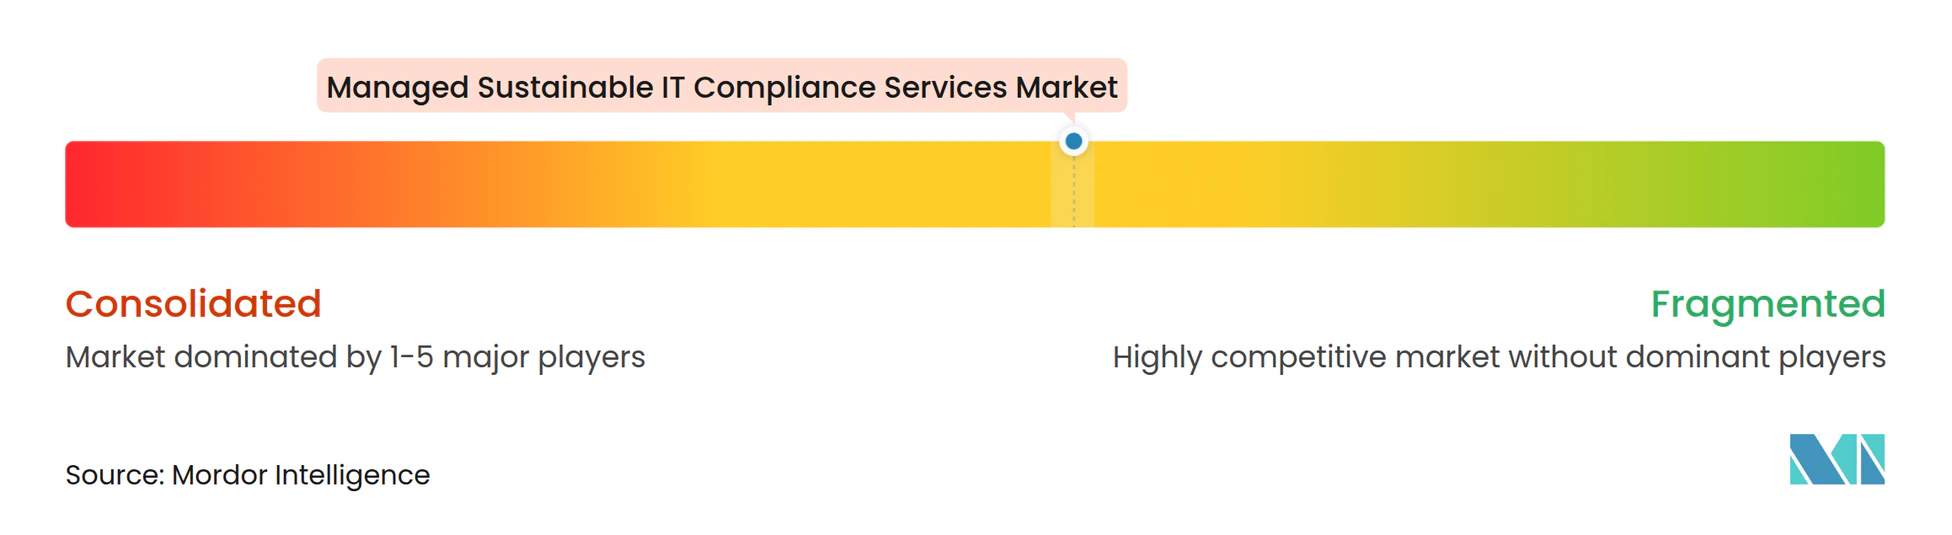
マネージド・サステナブルITコンプライアンスサービス市場は、プレミアムエンタープライズ層において中程度に断片化しています。Accenture、Capgemini、IBM、Infosys、TCS、およびWiproは、確立されたマネージドサービス関係とエンタープライズテクノロジー・調達・サステナビリティチームへのアクセスを通じて実質的な優位性を持っています。これらのサービスモデルは、コンプライアンス自動化をERP、クラウド課金、およびインフラ運用と結びつける方向に進化しています。プロバイダーは複数のレポーティングフレームワーク全体で共有データコントロールを使用できます。
KyndrylのKyndryl Bridge上のサステナビリティアドバイザーは、サーバーおよび仮想マシンレベルでエネルギー、排出量、水、およびe廃棄物をマッピングします。CapgeminiのESGレンズは、SASB、GRI、およびTCFDレポーティング向けのプレビルトコネクターを提供し、サービスプロバイダーがセクターニーズに合わせてプラットフォームをカスタマイズする方法を示しています。SAPは2026年9月に、IFRS S1、IFRS S2、およびESRS E1レポーティング全体の設定をサポートするアプローチを発表しました。これらの例は、マネージド・サステナブルITコンプライアンスサービス市場が、共通のデータスコープを維持しながら複数のレポーティングアウトプットを生成するプラットフォームへとシフトしていることを示しています。マネージド・サステナブルITコンプライアンスサービス市場はまた、クラウドおよびサプライヤー環境全体でスコープ3排出量を割り当てる自動化によっても形成されています。
VSME基準が標準化されたパッケージのテンプレートを提供しているため、中小企業層には機会が残っています。ISO 14064に対して検証されたサプライヤー固有のスコープ3記録も、単一のプロバイダーが明確なインフラリーダーシップを確立していない分野での機会です。新たなプラットフォーム主導のプロバイダーは、アドバイザリー人員数ではなく自動化の深度で競争する可能性があります。保証対応コントロールを持たないプロバイダーは、限定的保証要件が成熟するにつれてより大きなリスクに直面します。
マネージド・サステナブルITコンプライアンスサービス産業のリーダー企業
-
Accenture PLC
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
-
Dell Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・サステナブルITコンプライアンスサービス市場 このレポートでカバーされる企業
- Accenture PLC
- Amazon Web Services, Inc.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Genpact Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- IBM Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- SAP SE
- Schneider Electric SE
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Workiva
最近の産業開発事情 マネージド・サステナブルITコンプライアンスサービス市場
- 2026年10月:Tata Consultancy ServicesはManageEngine(Zoho Corporation)と提携し、TCS SovereignSecure Cloud上にエンタープライズIT管理ソリューションを展開しました。これにより、インドの政府および企業クライアントがインドのデータ主権および規制コンプライアンス要件を満たしながらAIおよびクラウドワークロードを管理できるようになりました。
- 2026年10月:欧州委員会はオムニバスIの下で改訂されたESRSおよびVSME任意基準を正式に採択しました。FY2027から適用され、マネージドサービスプロバイダーに中小企業市場向けの標準化されたコンプライアンスフレームワークと、対象FY2026企業向けの移行期間を提供します。
- 2026年9月:SAPはSAPサステナビリティフットプリント管理とSAPサステナビリティコントロールタワー全体の統合を発表し、単一のデータ収集スコープからESRS E1、IFRS S2、およびCDPレポーティングを可能にし、「一度設定して複数回レポート」するコンプライアンスアーキテクチャを実現しました。
- 2026年2月:Schneider Electricは2026年のEcoStruxure ITレポーティングへのカーボン使用効率(CUE)の追加を発表し、サステナビリティツールをエネルギー消費追跡から直接的なカーボン強度測定へと拡張しました。また、アセットライフサイクル管理においてUPS交換予測も追加されました。
グローバル・マネージド・サステナブルITコンプライアンスサービス市場レポートの調査範囲
マネージド・サステナブルITコンプライアンスサービスとは、専門のサードパーティプロバイダーが組織の情報技術インフラを環境・社会・規制上のサステナビリティフレームワークに沿って監視・監査・整合させる、アウトソーシングされたITガバナンスおよび運用ソリューションです。
マネージド・サステナブルITコンプライアンスサービス市場レポートは、サービスタイプ(サステナビリティレポーティングおよびコンプライアンス管理、エネルギー管理およびITデカーボナイゼーション、サステナブルITアセットライフサイクル管理、サプライチェーンサテナビリティおよびサプライヤーコンプライアンス、その他のサービスタイプ)、デリバリーモデル(クラウドベース、オンプレミス、ハイブリッド)、企業規模(大企業および中小企業)、エンドユーザー産業(ITおよび通信、銀行・金融サービス・保険(BFSI)、製造業、エネルギーおよびユーティリティ、小売およびeコマース、ヘルスケアおよびライフサイエンス、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| サステナビリティレポーティングおよびコンプライアンス管理 |
| エネルギー管理およびITデカーボナイゼーション |
| サステナブルITアセットライフサイクル管理 |
| サプライチェーンサステナビリティおよびサプライヤーコンプライアンス |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| 銀行・金融サービス・保険(BFSI) |
| 製造業 |
| エネルギーおよびユーティリティ |
| 小売およびeコマース |
| ヘルスケアおよびライフサイエンス |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | サステナビリティレポーティングおよびコンプライアンス管理 | |
| エネルギー管理およびITデカーボナイゼーション | ||
| サステナブルITアセットライフサイクル管理 | ||
| サプライチェーンサステナビリティおよびサプライヤーコンプライアンス | ||
| その他のサービスタイプ | ||
| デリバリーモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 銀行・金融サービス・保険(BFSI) | ||
| 製造業 | ||
| エネルギーおよびユーティリティ | ||
| 小売およびeコマース | ||
| ヘルスケアおよびライフサイエンス | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド・サステナブルITコンプライアンスサービスの市場規模はどのくらいですか?
マネージド・サステナブルITコンプライアンスサービス市場は、2026年の12.62 ビリオン 米ドルおよび2027年の14.75 ビリオン 米ドルから、2032年までに28.14 ビリオン 米ドルへと拡大し、CAGR 13.79%で成長する見込みです。
マネージド・サステナブルITコンプライアンスサービスをリードするサービスタイプはどれですか?
マネージド・サステナブルITコンプライアンスサービス市場では、サステナビリティレポーティングおよびコンプライアンス管理が2026年に34.10%の収益シェアでリードしており、監査可能な開示データへのニーズを反映しています。
クラウドベースサービスがサステナブルITコンプライアンスにとって重要な理由は何ですか?
クラウドベースサービスは2026年に57.91%の収益シェアを占め、複数のレポーティングフレームワーク全体でデータ収集を統合できます。
これらのサービスを最も速く採用している組織はどこですか?
中小企業は、顧客のサプライチェーン要求がコンプライアンスニーズを小規模サプライヤーにもたらすにつれて、2032年にかけてCAGR 16.10%で拡大する見込みです。
最も速く拡大しているエンドユーザーセクターはどこですか?
ヘルスケアおよびライフサイエンスは、レポーティング、サプライチェーン、およびテクノロジー要件が重複しているため、2032年にかけてCAGR 15.79%で拡大する見込みです。
最も速く拡大する見込みの地域はどこですか?
アジア太平洋地域は、新たなデータセンター効率化およびクリーンエネルー規制に支えられ、2032年にかけてCAGR 17.10%で拡大する見込みです。