
マネージドSDブランチセキュリティサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 10.72 十億米ドル |
| 市場規模 (2032) | 24.86 十億米ドル |
| 成長率 (2027 - 2032) | 18.32 % |
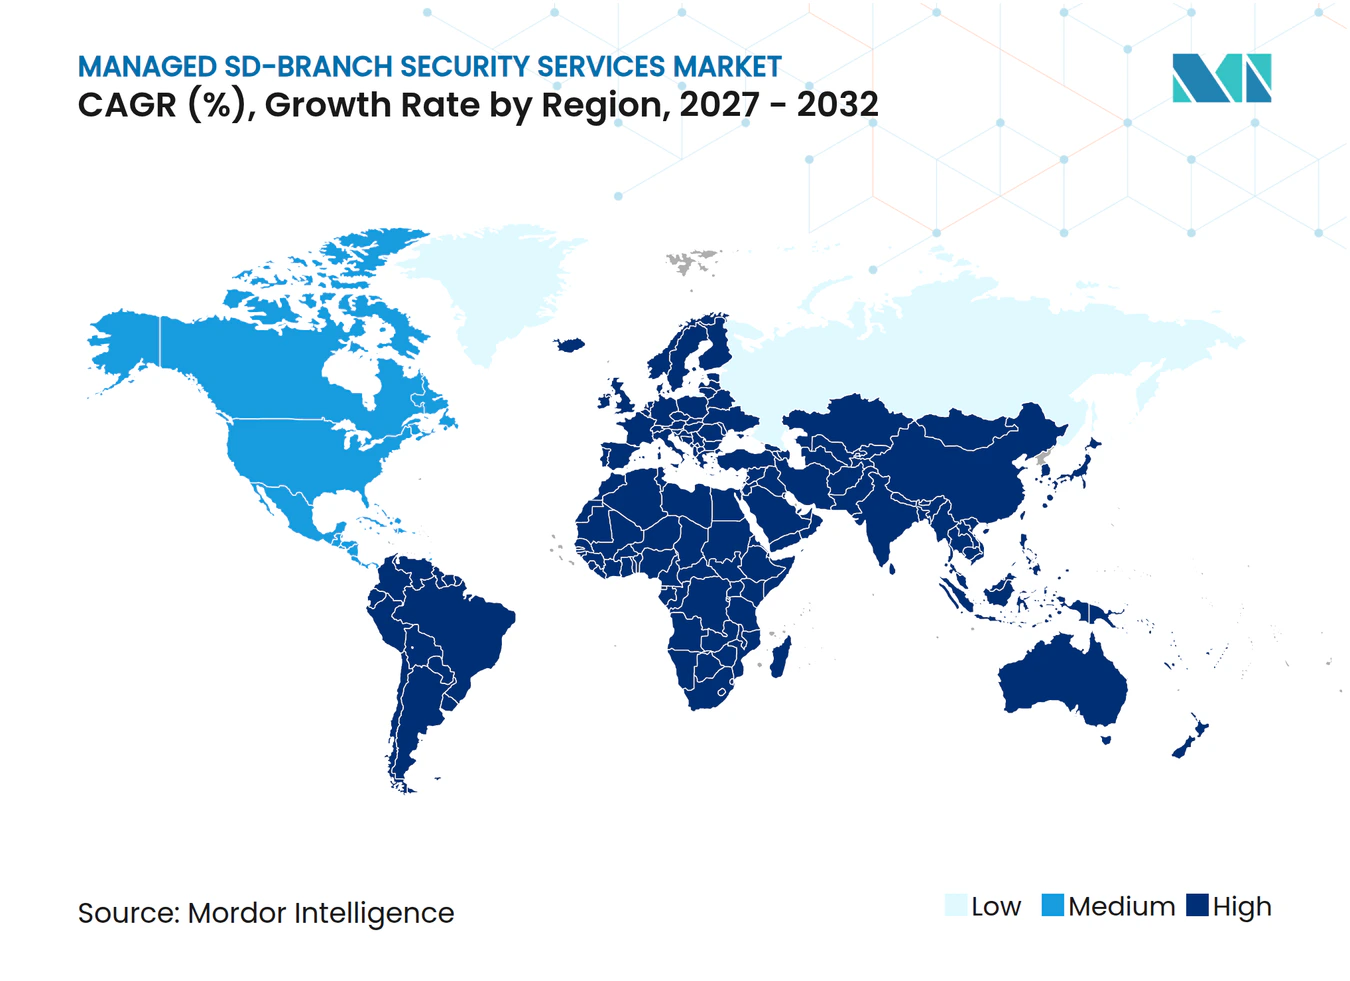
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドSDブランチセキュリティサービス市場分析
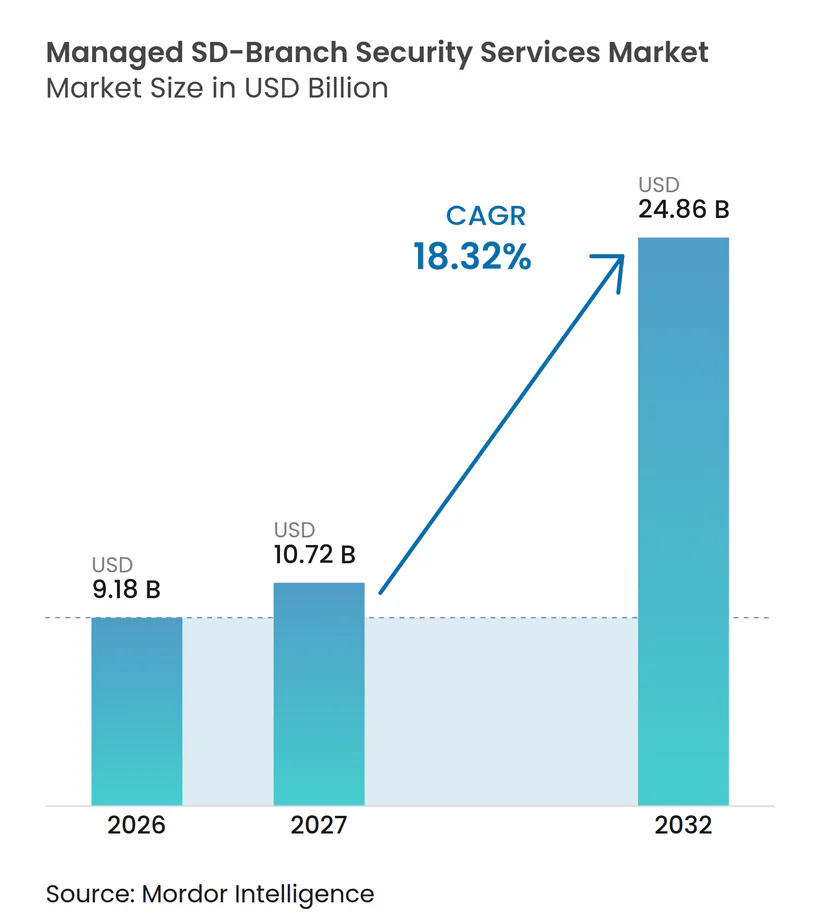
マネージドSDブランチセキュリティサービス市場規模は、2026年の9.18 ビリオン 米ドルから2027年には10.72 ビリオン 米ドルに増加し、2032年までに24.86 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 18.32%で成長します。マネージドSDブランチセキュリティサービス市場は、企業が個別のブランチセキュリティツールをネットワーキング、セキュリティコントロール、および継続的な運用を組み合わせた統合サービスに置き換えることで形成されています。クラウドおよびSaaSトラフィックの増加により、ブランチトラフィックを中央データセンター経由でルーティングする実用性が低下する一方、接続デバイスの増加により監視が必要なエンドポイント数が拡大しています。コンプライアンス要件とゼロトラストアプローチも、分散拠点全体でポリシー施行と監査活動をサポートできるサービスへの移行を組織に促しています。プロバイダーは、SD-WAN、セキュアサービスエッジ機能、およびセキュリティオペレーションを単一のデリバリーモデルに統合することで対応しています。これにより、明確な運用責任と継続的なセキュリティ監視を必要とする組織に対して、マネージドSDブランチセキュリティサービス市場が拡大する余地が生まれています。
主要レポートのポイント
- サービスモデル別では、フルマネージドサービスが2026年にサービスモデル収益の64.05%を占めてリードしており、2032年までCAGR 19.25%で拡大すると予測されています。
- キュリティ機能別では、セキュアSD-WANおよび次世代ファイアウォールが2026年に収益の33.99%を占め、マネージド検知・対応・セキュリティオペレーションは2032年までCAGR 19.63%で拡大すると予測されています。
- エンドユーザー業界別では、BFSIが2026年に収益の23.97%を占め、製造・産業分野は2032年までCAGR 19.65%で拡大すると予測されています。
- 地域別では、北米が2026年に収益の41.03%を占め、アジア太平洋地域は2032年までCAGR 19.52%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SD-WAN、セキュリティ、およびブランチネットワーキングの統合 | +3.8% | グローバル | 短期(2年以内) |
| ゼロトラストおよびサイバーセキュリティコンプライアンス要件 | +3.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| 分散型ブランチにおけるクラウドおよびSaaSトラフィックの増加 | +2.6% | グローバル | 短期(2年以内) |
| ターンキーSASEおよびSDブランチオペレーションのMSSP採用 | +2.3% | 北米およびヨーロッパ | 中期(2〜4年) |
| ブランチにおけるIoTおよびアンマネージドデバイスの拡大 | +1.9% | アジア太平洋地域中心、中東・アフリカへの波及 | 長期(4年以上) |
| セルラーIoTおよび一時拠点向けeSIMネイティブセキュリティ | +0.8% | アジア太平洋地域中心、中東・アフリカ・ 南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SD-WAN、セキュリティ、およびブランチネットワーキングの統合
マネージドSDブランチセキュリティサービス市場は、企業がセキュリティ施行をブランチエッジに近づけるにつれて恩恵を受けています。この変化は、分散型ワークおよびクラウドトラフィックの主要な制御ポイントとしての単一データセンター境界の衰退に続くものです。統合されたSD-WANおよび次世代ファイアウォールの展開により、プロバイダーはブランチに出入りするトラフィックおよびブランチ内を移動するトラフィック全体の可視性を確保できます。セキュリティサービスエッジ分析は、その可視性をクラウド提供のセキュリティコントロールにまで拡張できます。統されたアーキテクチャにより、個別のポリシーセットを管理する負担を軽減し、インシデントへの対応に要する時間を短縮できます。したがって、マネージドSDブランチセキュリティサービス市場は、一貫したサービス体制を通じてネットワーキング、セキュリティ、および運用を提供できるプロバイダーを優遇します。
ゼロトラストおよびサイバーセキュリティコンプライアンス要件
マネージドSDブランチセキュリティサービス市場は、規制対象組織にとってより重要性を増しているゼロトラスト要件によって支えられています。ドイツは2025年12月にNIS2の国内法化を完了し、オーストリア、ポルトガル、スウェーデンもその期間中に国家サイバーセキュリティ法を最終化しました。複数の法域にまたがって活動する組織は、セグメンテーション、アクセス検証、インシデント報告、および監査証拠の収集をサポートできるセキュリティコントロールを必要としています。NIST SP 800-207、情報通信技術リスク管理に関するDORA要件、およびNIS2のネットワークセグメンテーション規定はすべて、検証能なコントロールの必要性を強化しています。マネージドプロバイダーは、複数拠点にわたるポリシーの適用とサービス活動の文書化に責任を持つことができます。この構造により、コンプライアンス業務が内部チームに委ねられる場合に比べて、より長期のサービス契約が魅力的になります。
分散型ブランチにおけるクラウドおよびSaaSトラフィックの増加
マネージドSDブランチセキュリティサービス市場は、アプリケーショントラフィックがクラウドおよびSaaSプラットフォームへ移行することで恩恵を受けています。ユーザーがクラウドリソースに直接接続している場合、暗号化されたブランチトラフィックを中央ファイアウォール経由でルーティングすると遅延が生じ、MPLSコストが増加する可能性があります。ブランチベースの検査とクラウドセキュリティコントロールにより、承認済みトラフィックに対してより直接的なパスを提供できます。大量の検査は、クラウドセキュリティの取り決め内でデータ転送料金を発生させる可能性があります。プロバイダーは、アイデンティティ対応ントロールを適用し、リスクの低いSaaSトラフィックをより深い検査が必要なトラフィックと区別することで、不必要な再検査を制限できます。このアプローチは、大規模なブランチ拠点を持つ組織のセキュリティポリシー設計とネットワークコスト管理を結びつけます。
ターンキーSASEおよびSDブランチオペレーションのMSSP採用
マネージドSDブランチセキュリティサービス市場は、マネージドセキュリティサービスプロバイダーがターンキーSASEおよびSDブランチプラットフォームを採用するにつれて進展しています。フルマネージドの取り決めにより、脅威監視、インシデント対応、パフォーマンス監視、パッチ適用、およびアプライアンスライフサイクルサポートを組み合わせることができます。このモデルは、セキュリティオペレーションセンターと専門的なネットワークスキルを社内で維持することの困難さに対処します。また、中堅市場の組織が、かつては大企業の予算と専任チームを必要としていた機能を利用できるようにします。共有マネージドプラットフォームは、拠点ごとのベスで20から200のブランチサイトにわたる展開をサポートできます。したがって、マネージドSDブランチセキュリティサービス市場は、小規模な分散型組織だけでなく、大規模なネットワーク更新プログラムからも需要を引き出すことができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練したSASEおよびブランチセキュリティオペレーターの不足 | -2.0% | グローバル、南アジアおよび東南アジア、 サブサハラアフリカで最も深刻 | 短期(2年以内) |
| リアルタイムアプリケーションのインラインインスペクション遅延 | -1.5% | グローバル | 短期(2年以内) |
| クラウドベースの検査ワークロードに対するSaaSエグレス料金 | -1.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| 独自ポリシー言語とマルチベンダー 相互運用性のギャップ | -0.8% | グローバル、マルチベンダー環境 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練したSASEおよびブランチセキュリティオペレーターの不足
SASEおよびブランチセキュリティの専門家の不足により、プロバイダーがマネージドデリバーを拡大できる速度が制限されています。ISACAは2025年に、サイバーセキュリティチームの55%が人員不足であり、65%が未充足のポジションを抱えていると報告しました。同資料によると、企業の29%がセキュリティ以外の従業員をセキュリティ業務に訓練しており、前年の41%から低下しています。[1] ISC2は、クラウドセキュリティが主要な必須コンピテンシーであるにもかかわらず、採用担当者のわずか18%しかエントリーレベルの専門家がクラウドセキュリティタスクを処理できると考えていないことを明らかにしました。プロバイダーはSASEポリシーと継続的なブランチセキュリティオペレーションを管理できるエンジニアを必要としています。この制約は、サービスキャパシティが利用可能になる速度を制限しながら、アウトソーシング需要を強化する可能性があります。
リアルタイムアプリケーションのインラインインスペクション遅延
完全なインラインインスペクションは、ブランチサイトの音声、映像、および産業制御トラフィックに遅延を生じさせる可能性があります。この制約は、ModbusやMQTTなどのオペレーショナルテクノロジープロトコルを使用する製造業やヘルスケアの環境において特に重要です。これらの環境では、クラウドベースの検査サービスがすべての場所で常に提供できるとは限らない、50ミリ秒未満のラウンドトリップパフォーマンスが必要な場合があります。復号化、分類、および再暗号化により、トラフィックフローに処理作業と伝播遅延が加わります。プロバイダーはブランチアプライアンスにより多くのセキュリティ処理を配置できますが、これによりハードウェア支出が増加し、クラウドファーストのコスト優位性の一部が失われます。このトレードオフにより、工場自動化、病院環境、および金融取引拠点における完全マネージドインラインインスペションの採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
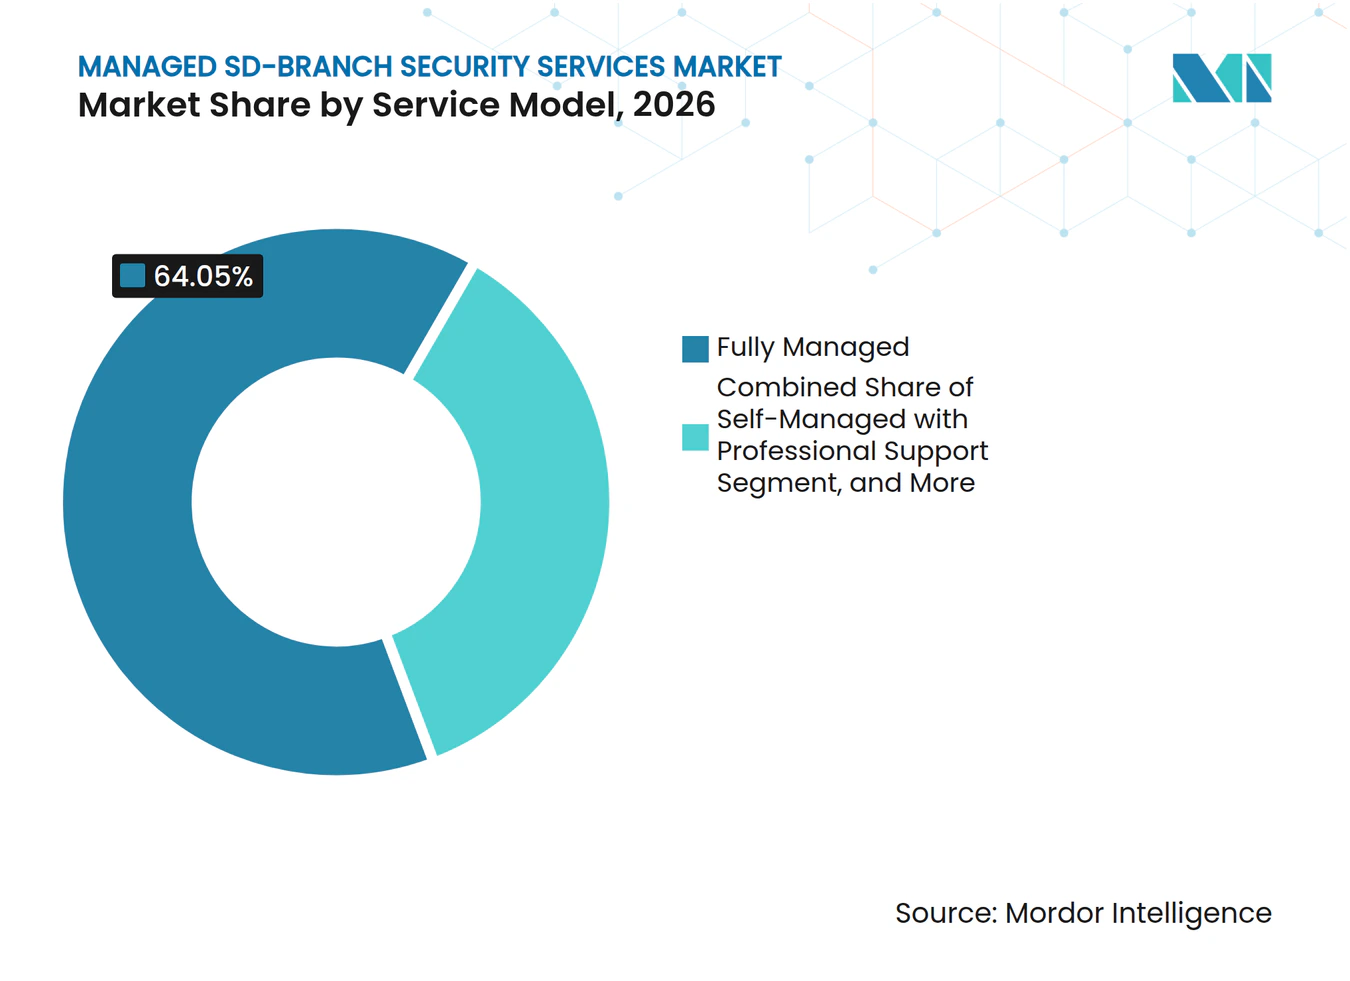
フルマネージドデリバリーが収益リーダーシップを支えるフルマネージドサービスは2026年にマネージドSDブランチセキュリティサービス市場シェアの64.05%を占めました。この地位は、SASEポリシーエンジン、セキュリティオペレーションセンター、およびブランチアプライアンス管理を同時に運用することの運用上の困難さを反映しています。企業は多くの場合、分散した拠点全体でこれらすべての機能を維持するために必要な人員を欠いています。フルマネージドモデルは、監視、ポリシー管理、脅威対応、およびライフサイクル業務の責任を1つのプロバイダーに集約します。これにより、明確なサービスレベルの取り決めを求める組織の運用上の説明責任を簡素化できます。
フルマネージドデリバリーは、2027年から2032年にかけてCAGR 19.25%で拡大すると予測されています。IoTデバイスの増加とブランチ拠点の拡大により、アクセスコントロール、ゼロトラストポリシー、および脅威対応プロセスの管理関わる作業が増加します。コマネージドサービスは、脅威検知とポリシー施行を委任しながらアーキテクチャの可視性を求める組織に対応します。プロフェッショナルサポート付きセルフマネージドサービスは、日常的な運用ではなく監査、設定サポート、またはインシデント対応リテーナーを必要とする大企業にとって引き続き関連性があります。Aryakaは2025年11月に、シングルベンダー・シングルオペレーターのデリバリーモデル、99.999%の稼働率サービスレベルアグリーメント、および10分間のP1インシデント確認目標を備えたUnified SASE as a Service 2.0を発表しました。[2]


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
セキュリティ機能別:
脅威検知がマネージドサービスの役割を拡大セキュアSD-WANおよび次世代ファイアウォールは2026年にマネージドSDブランチセキュリティサービス市場規模の33.99%を占めました。この機能は、接続性の保護とマネージドファイアウォールアプライアンスのインストールベースのサポートの基盤であり続けています。マネージド検知・対応・セキュリティオペレーションは、2027年から2032年にかけてCAGR 19.63%で拡大すると予測されています。その速いペースは、基本的な接続コントロールが展開された後も持続する可能性のある横方向の移動とインサイダー脅威に対処する必要性を反映しています。したって、マネージドSDブランチセキュリティサービス市場は、接続セキュリティを超えて継続的な検知と対応へと移行しています。
ゼロトラストネットワークアクセスは、セッションレベルのコントロールと継続的な検証を求めるコンプライアンスニーズとますます結びついています。ネットワークアクセスコントロールとIoTセキュリティは、ブランチがアンマネージドデバイスや接続デバイスを追加するにつれて関連性が高まっています。セキュアウェブゲートウェイとクラウドアクセスセキュリティブローカー機能は、ユーザーに近い場所でのSaaS検査をサポートし、不必要な中央バックホールを制限できます。サービスとしてのファイアウォールと侵入防止は、専用の更新サイクルを正当化しないブランチのハードウェアベースの展開を補完できます。Versaは2026年3月に、トンネルプロビジョニング、プレゼンスポイントの選択、およびセルフヒーリングネットワーキングをカバーする、Versa Secure SD-WANとZscaler Internet Accessの自動統合を発表しました。
エンドユーザー業界別:
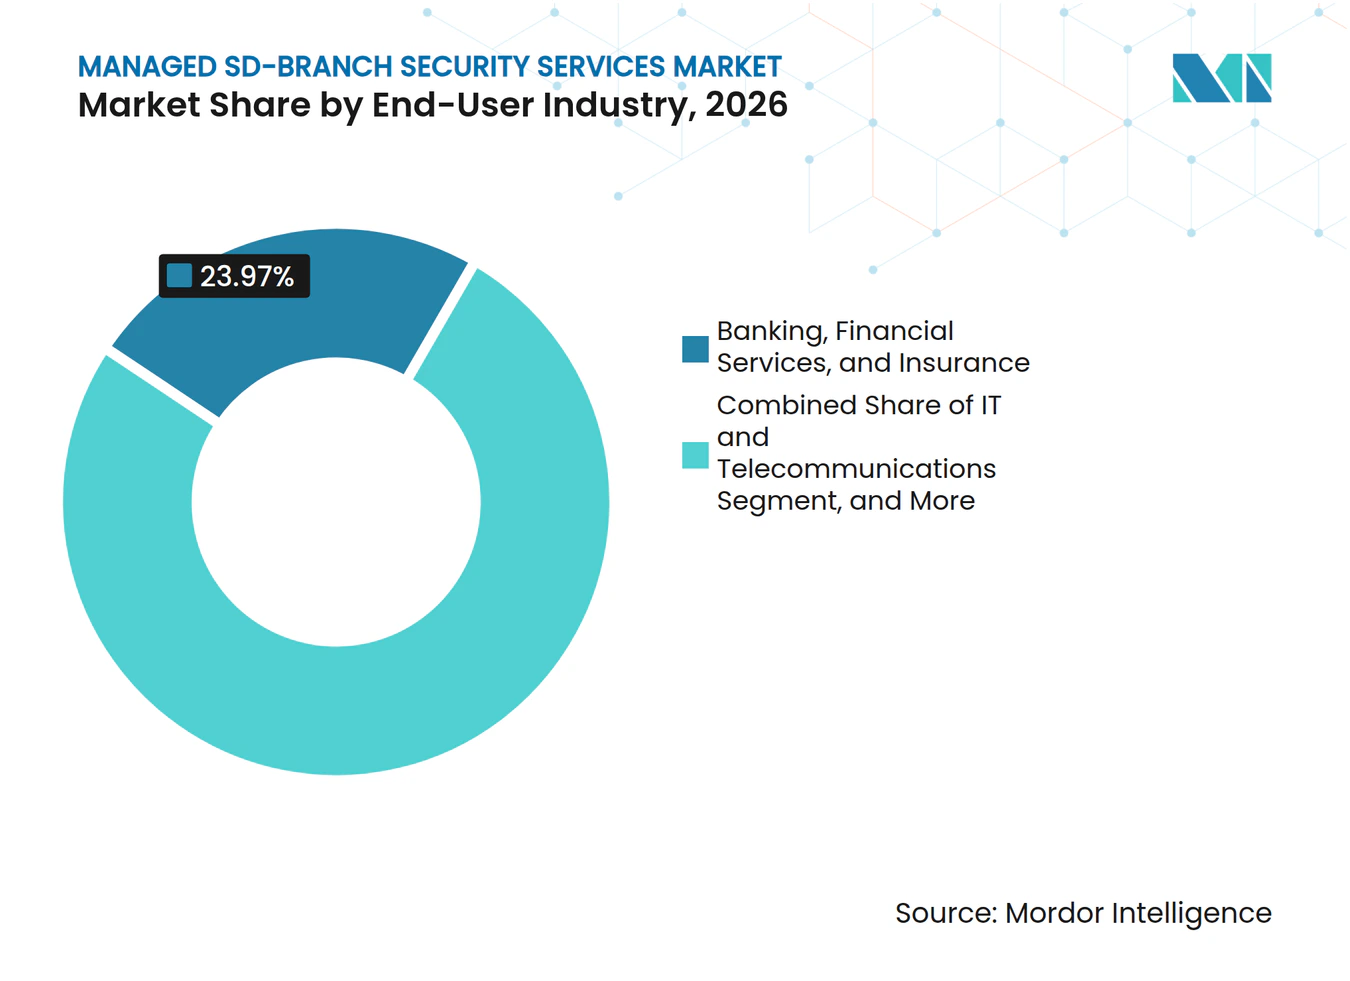
BFSIがリードし、業サイトがセキュリティ要件を追加BFSIは2026年にエンドユーザー収益の23.97%を占めました。金融機関はブランチ密度が高く、オペレーショナルレジリエンス、アクセスコントロール、および分散システムの監視に関する重大な要件に直面しています。これらの条件により、銀行や保険会社が多くのオフィス全体で一貫したコントロールを必要とする場合に、マネージドサービスデリバリーが関連性を持ちます。このセクターはまた、欧州連合のDORA要件および米国金融規制当局のガイダンスに強くさらされています。これにより、このセクターはマネージドSDブランチセキュリティサービス市場の中心に位置し続けています。
製造・産業分野は、2027年から2032年にかけてCAGR 19.65%で拡大すると予測されています。かつて独立して運用されていた工場ネットワークは、クラウド分析、リモートベンダーアクセス、および企業資源計画システムへの接続が増加しています。これにより、情報技術とオペレーショナルテクノロジー環境間のゼロトラストセグメンテーションの必要性が高まっています。Siemensは2025年10月に、VPNエクスポージャーなしにIEC 62443準拠の暗号化されたマシンからクラウドへの接続を提供するオペレーショナルテクノロジーネットワーク向けゼロトラストプラットフォームとしてSINEC Secure Connectを発表しました。ヘルスケアおよびライフサイエンス、政府・公共部門、ITおよび通信、小売・Eコマース、エネルギーおよびユーティリティも、既存のSD-WAN展開と分散アクセス要件を通じて需要を追加しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年にマネージドSDブランチセキュリティサービス市場シェアの41.03%を占めました。この地域は、大規模な企業ブランチネットワーク、成熟したマネージドセキュリティサービスプロバイダーのエコシステム、およびNISTガイダンスと大統領令14028に沿ったセキュリティ調達慣行から恩恵を受けています。米国の連邦政府請負業者と規制対象組織は、分散した拠点全体でより強力なアクセスコントロールと継続的な監視を必要としています。カナダの金融サービス活動とメキシコの自動車製造が米国および欧州の親システムと連携していることで、米国中心部を超えた需要が広がっています。この地域は、ネットワーキングとセキュリティを1つのマネージドサービスに組み合わせたプラットフォームの主要な舞台です。
アジア太平洋地域は、2027年から2032年にかけてCAGR 19.52%で拡大すると予測されています。インドにおけるクラウド採用、オーストラリアと日本における規制の近代化、および5G展開が、セキュアなブランチ接続のより広い利用を支えています。KDDIは2025年7月1に、SD-WANプラットフォームとCiscoのセキュリティ機能をキャリア課金関係を通じて組み合わせた、日本初のキャリア運営SASEサービスの商業提供を開始しました。[3] 中国はデータローカライゼーションと多層保護スキームが地域のセキュリティ需要を形成するため、独自の道を歩んでいます。インドと東南アジアには大きな人材ギャップがあり、多国籍サービスプロバイダーのエントリーモデルとしてフルマネージドデリバリーを支持しています。
ヨーロッパは、NIS2、DORA、およびGDPRがブランチセキュリティとクラウド検査に対して重層的なコンプライアンス要件を生み出しているため、相当な収益を有しています。ドイツ、オーストリア、ポルトガル、スウェーデンは2025年に関連する国家サイバーセキュリティ法を最終し、セグメンテーションとインシデント報告への注目が高まっています。欧州のセキュリティオペレーションセンターと主権への期待に沿ったデータ取り扱い慣行を提供できるプロバイダーは、この地域で独自のポジションを持っています。南米は金融サービスと小売需要を通じて小規模なベースから発展しており、サウジアラビアとアラブ首長国連邦はデジタル化プログラムの下で分散ネットワークを構築しており、アフリカは南アフリカとエジプトを主要な需要センターとして初期段階にあります。
競合環境
市場集中度
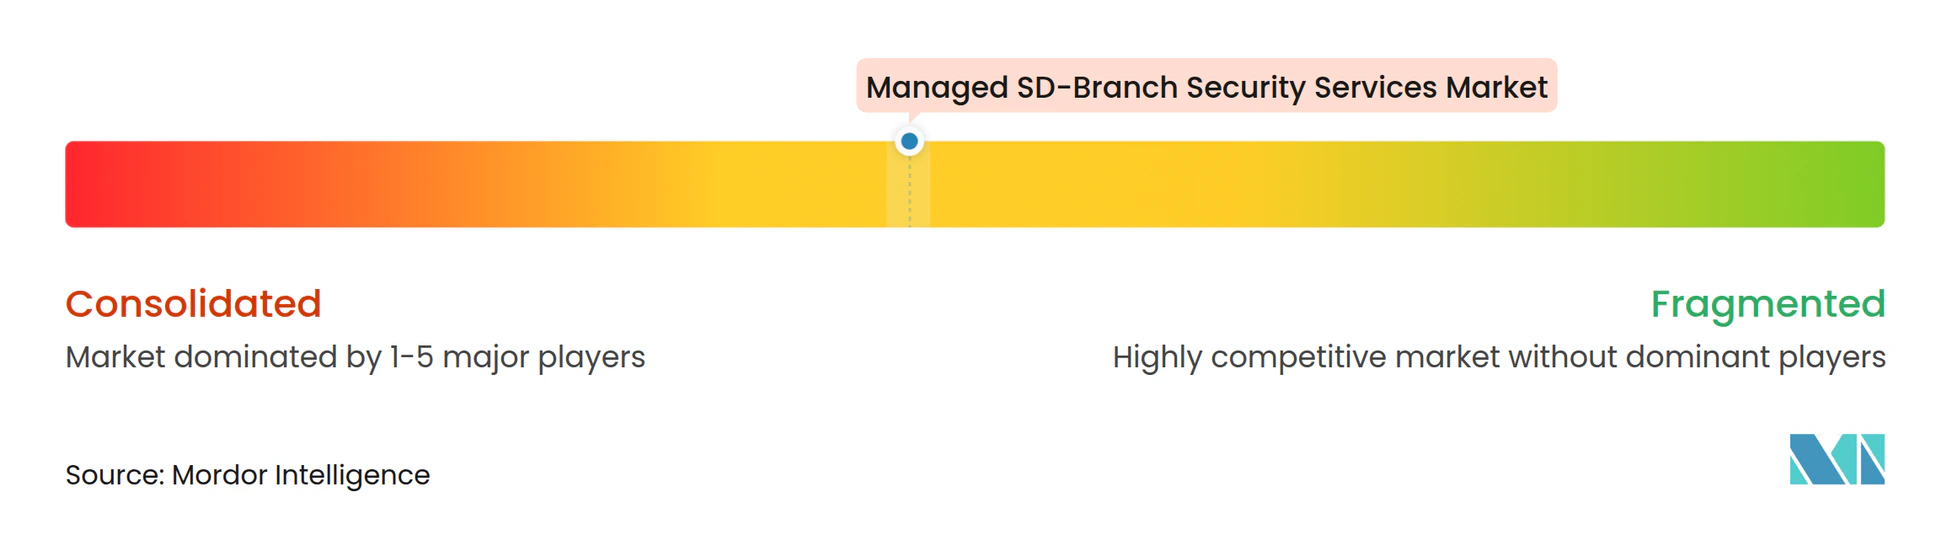
マネージドSDブランチセキュリティサービス場は、主要プラットフォーム間では適度に集中しており、地域および中堅市場のプロバイダー間では分散しています。SD-WAN層とセキュリティサービスエッジ層の両方を制御するベンダーは、より統一されたポリシー構造を提供できます。このモデルにより、企業顧客とマネージドサービスプロバイダーに必要な統合作業を削減できます。競争は、より多くのセキュリティ機能を単一のマネージド契約にバンドルする能力を中心に展開されています。プロバイダーはまた、サービスの説明責任、対応能力、および複雑なブランチ展開のサポートでも競争しています。
20から200の拠点を持つ中堅市場の組織は、多くが大規模な内部チームを構築せずにマネージドプロテクションを必要としているため、重要な機会であり続けています。通信事業者は、接続契約と確立された課金関係にマネージドブランチセキュリティを追加することで、より関連性を高めています。KDDIの2025年7月のキャリア運営SASEの日本での発表はこのアプローチの例です。AireSpringは2025年8月に、Fortinet のプラットフォームとその運用チームおびITサービス管理プラットフォームを組み合わせたManaged FortiSASEサービスを発表しました。これらのサービスは、サービスプロバイダーがネットワーキングとセキュリティオペレーションをどのようにパッケージ化できるかを示しています。
SonicWallは2025年11月に、ゼロトラストおよびクラウドセキュアエッジの受注が前年比500%以上増加し、マネージドセキュリティサービスの受注が二桁成長を記録したと報告しました。同社はまた、新規マネージドセキュリティサービスプロバイダーパートナーの追加が倍増したと報告しました。マネージドSDブランチセキュリティサービス市場はまた、データ取り扱いとセキュリティオペレーションに関する地域要件を満たすことができるプロバイダーを優遇します。セキュリティサービスエッジに特化したベンダーがSD-WAN機能を求め、プラットフォームベンダーが追加のマネージドセキュリティ機能を求めるにつれて、さらなる統合が起こる可能性があります。
マネージドSDブランチセキュリティサービス業界リーダー
-
Fortinet, Inc.
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Zscaler, Inc.
-
Cato Networks, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドSDブランチセキュリティサービス市場 このレポートでカバーされる企業
- Akamai Technologies, Inc.
- Aryaka Networks, Inc.
- Barracuda Networks, Inc.
- Cato Networks, Ltd.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Cloudflare, Inc.
- Cradlepoint, Inc.
- Extreme Networks, Inc.
- Fortinet, Inc.
- Forcepoint LLC
- Hewlett Packard Enterprise Company
- Juniper Networks, Inc.
- Netskope, Inc.
- Open Systems AG
- Palo Alto Networks, Inc.
- Sangfor Technologies Inc.
- SonicWall Inc.
- Versa Networks, Inc.
- Zscaler, Inc.
最近の産業開発事情 マネージドSDブランチセキュリティサービス市場
- 2026年9月:Palo Alto Networksは、2026会計年度の通年SASEの受注成長率が40%であったと報告し、過去最大の2件の買収(CyberArkおよびChronosphere)の完了を確認し、会計年度中に総契約額4億米ドルを超える100のアカウントでレガシーベンダーアーキテクチャを置き換えたことを開示しました。
- 2026年3月:Hewlett Packard Enterpriseは、2026年6月16日のHPE Discoverにおいて、HPE Networking EdgeConnectをベースに構築された統合SASEプラットフォームを発表し、大規模なHPE ArubaおよびJuniper Mistネットワーク資産を持つ企業アカウント向けにAIネイティブ管理コンソールの下でSD-WANとクラウド提供セキュリティを統合しました。
- 2026年3月:Versa Networksは2026年3月23日に、自動トンネルプロビジョニング、インテリジェントなプレゼンスポイント選択、およびセルフヒーリングネットワーキングを可能にするVersa Secure SD-WANとZscaler Internet Accessの統合を発表しした。
- 2026年2月:Palo Alto Networksは、自律エージェントフレームワークとブラウザベースのAIツール向けのAIネイティブな攻撃対象領域カバレッジでPrisma AIRSプラットフォームを拡張するためにKoiを買収する意向を発表しました。
グローバルマネージドSDブランチセキュリティサービス市場レポートの範囲
マネージドSDブランチセキュリティサービス市場は、ソフトウェア定義型広域ネットワーク(SD-WAN)、ブランチ接続、およびセキュリティ機能を統合して分散した企業拠点、ユーザー、アプリケーション、および接続デバイスを保護するマネージドネットワークセキュリティサービスで構成されています。これらのサービスには、セキュアSD-WAN、次世代ファイアウォール、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、ゼロトラストネットワークアクセス、サービスとしてのファイアウォール、侵入防止、ネットワークアクセスコントロール、およびIoTセキュリティの展開、設定、監視、および管理が含まれます。マネージドサービスプロバイダーは、統合セキュリティオペレーション、脅威検知と対応、および企業ブランチ、リモートサイト、一時拠点向けのクラウド提供セキュリティを含む、フルマネージド、コマネージド、およびプロフェッショナルサポート付きサービスモデルを通じてこれらの機能を提供します。
マネージドSDブランチセキュリティサービス市場レポートは、サービスモデル(フルマネージド、コマネージド、プロフェッショナルサポート付きセルフマネージド)、セキュリティ機能(セキュアSD-WANおよび次世代ファイアウォール、セキュアウェブゲートウェイおよびクラウドアクセスセキュリティブローカー、ゼロトラストネットワークアクセス、マネージド検知・対応・セキュリティオペレーション、サービスとしてのファイアウォールおよび侵入防止、ネットワークアクセスコントロールおよびIoTセキュリティ)、エンドユーザー業界(銀行・金融サービス・保険、ITおよび通信、小売・Eコマース、製造・産業、ヘルスケアおよびライフサイエンス、政府・公共部門、エネルギーおよびユーティリティ、その他のエンドユーザー業界)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます
セグメンテーション概要
| フルマネージド |
| コマネージド |
| プロフェッショナルサポート付きセルフマネージド |
| セキュアSD-WANおよび次世代ファイアウォール |
| セキュアウェブゲートウェイおよびクラウドアクセスセキュリティブローカー |
| ゼロトラストネットワークアクセス |
| マネージド検知・対応・セキュリティオペレーション |
| サービスとしてのファイアウォールおよび侵入防止 |
| ネットワークアクセスコントロールおよびIoTセキュリティ |
| 銀行・金融サービス・保険 |
| ITおよび通信 |
| 小売・Eコマース |
| 製造・産業 |
| ヘルスケアおよびライフサイエンス |
| 政府・公共部門 |
| エネルギーおよびユーティリティ |
| その他のエドユーザー業界 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| サービスモデル別 | フルマネージド | |
| コマネージド | ||
| プロフェッショナルサポート付きセルフマネージド | ||
| セキュリティ機能別 | セキュアSD-WANおよび次世代ファイアウォール | |
| セキュアウェブゲートウェイおよびクラウドアクセスセキュリティブローカー | ||
| ゼロトラストネットワークアクセス | ||
| マネージド検知・対応・セキュリティオペレーション | ||
| サービスとしてのファイアウォールおよび侵入防止 | ||
| ネットワークアクセスコントロールおよびIoTセキュリティ | ||
| エンドユーザー業界別 | 銀行・金融サービス・保険 | |
| ITおよび通信 | ||
| 小売・Eコマース | ||
| 製造・産業 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府・公共部門 | ||
| エネルギーおよびユーティリティ | ||
| その他のエドユーザー業界 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドSDブランチセキュリティサービス市場の規模はどのくらいですか?
マネージドSDブランチセキュリティサービス市場は2026年に9.18 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 18.32%で2032年までに24.86 ビリオン 米ドルに達すると予測されています。この予測は、統合されたブランチネットワーキング、クラウドセキュリティコントロール、およびマネージドオペレーションへの需要を反映しています。
マネージドSDブランチセキュリティサービスをリードするサービスモデルはどれですか?
フルマネージドサービスは2026年に収益シェア64.05%でリードしており、2032年までCAGR 19.25%で拡大すると予測されています。顧客は、監視、ポリシー業務、脅威対応、およびブランチデバイスのライフサイクル活動を管理するプロバイダーを必要とする場合にこのモデルを使用します。
最も速く拡大しているセキュリティ機能はどれですか
マネージド検知・対応・セキュリティオペレーションは、2027年から2032年にかけてCAGR 19.63%で拡大すると予測されています。この機能は、ブランチサイトで接続保護が確立された後も残る継続的な脅威監視と対応のニーズに対処します。
最大のシェアを持つエンドユーザーセクターはどれですか?
BFSIはブランチ密度と規制上のエクスポージャーに支えられ、2026年に収益の23.97%でエンドユーザー需要をリードしています。金融機関は、オフィス、顧客向け拠点、および分散アクセスポイント全体で一貫したセキュリティとレジリエンスコントロールを必要としています。
最大の収益ポジションを持つ地域はどこですか?
北米は2026年に収益の41.03%でリードしており、大規模な企業ブランチネットワークと成熟したマネージドセキュリティエコシステムに支えられています。この地域はまた、継続的な監視、アクセスコントロール、およびセキュリティの説明責任を重視する調達要件を持っています。
産業サイトでの採用を促進しているものは何ですか?
製造・産業分野は、工場ネットワーククラウド、リモートアクセス、および企業システムに接続するにつれて、2032年までCAGR 19.65%で拡大すると予測されています。このセクターは、サイト接続がより広範になるにつれて、情報技術とオペレーショナルテクノロジー環境間のセグメンテーションを必要としています。