
マネージドキャンパスネットワークサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
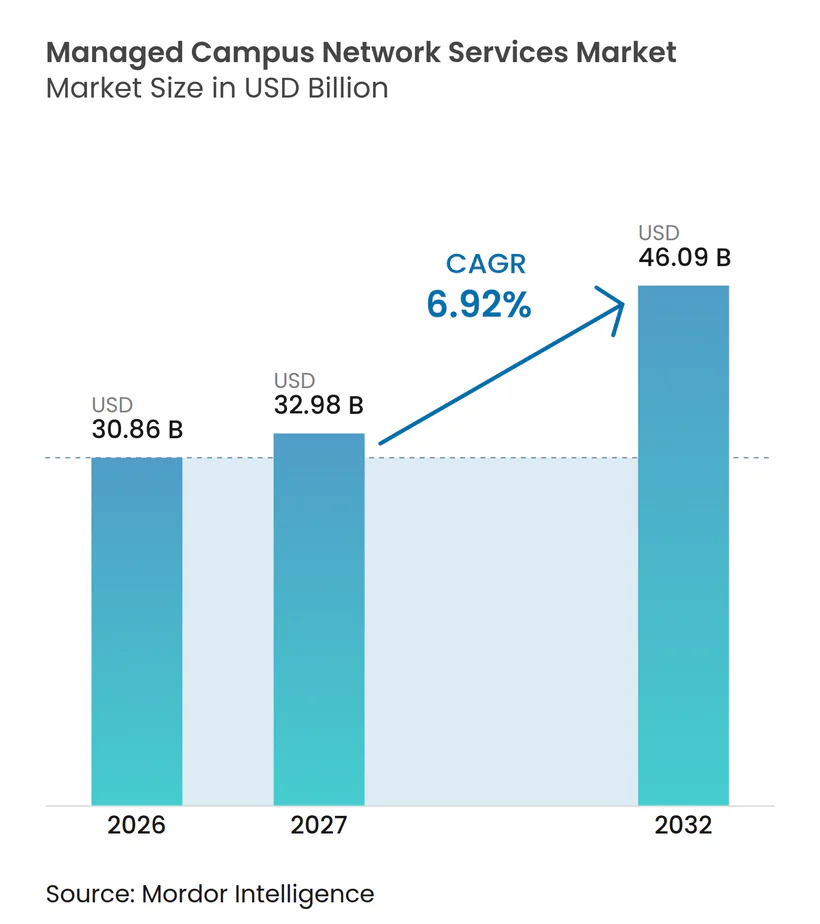
| 市場規模 (2027) | 32.98 十億米ドル |
| 市場規模 (2032) | 46.09 十億米ドル |
| 成長率 (2027 - 2032) | 6.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドキャンパスネットワークサービス市場分析
マネージドキャンパスネットワークサービス市場規模は2026年に30.86 ビリオン 米ドルと評価され、2027年の32.98 ビリオン 米ドルから2032年には46.09 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 6.92%を記録すると予測されています。需要は、LAN、WLAN、エッジ環境を個別に内部運用するモデルから、これらの環境を継続的なサービスとして管理するプロバイダーを活用するモデルへとシフトしています。ネットワークの近代化はAI、IoT、クラウド展開と密接に結びついており、信頼性の高い接続性と集中運用の価値を高めています。Ciscoは2025年6月、調査対象の上級ITおよびビジネスリーダーの97%が近代化されたネットワークをAI、IoT、クラウド展開に不可欠と見なしており、91%がITバジェットに占めるネットワーキングの割合を増加させる計画であると報告しました。プロバイダーは、顧客が個別の技術・運用チームを組成する必要性を低減するマネージドセキュリティ、AIOps、サブスクリプションオプションを提供することで対応しています。したがって、マネージドキャンパスネットワークサービス市場は、継続的なパフォーマンス、可視性、コンプライアンスサポートへの調達シフトから恩恵を受けています。
レポートの主要ポイント
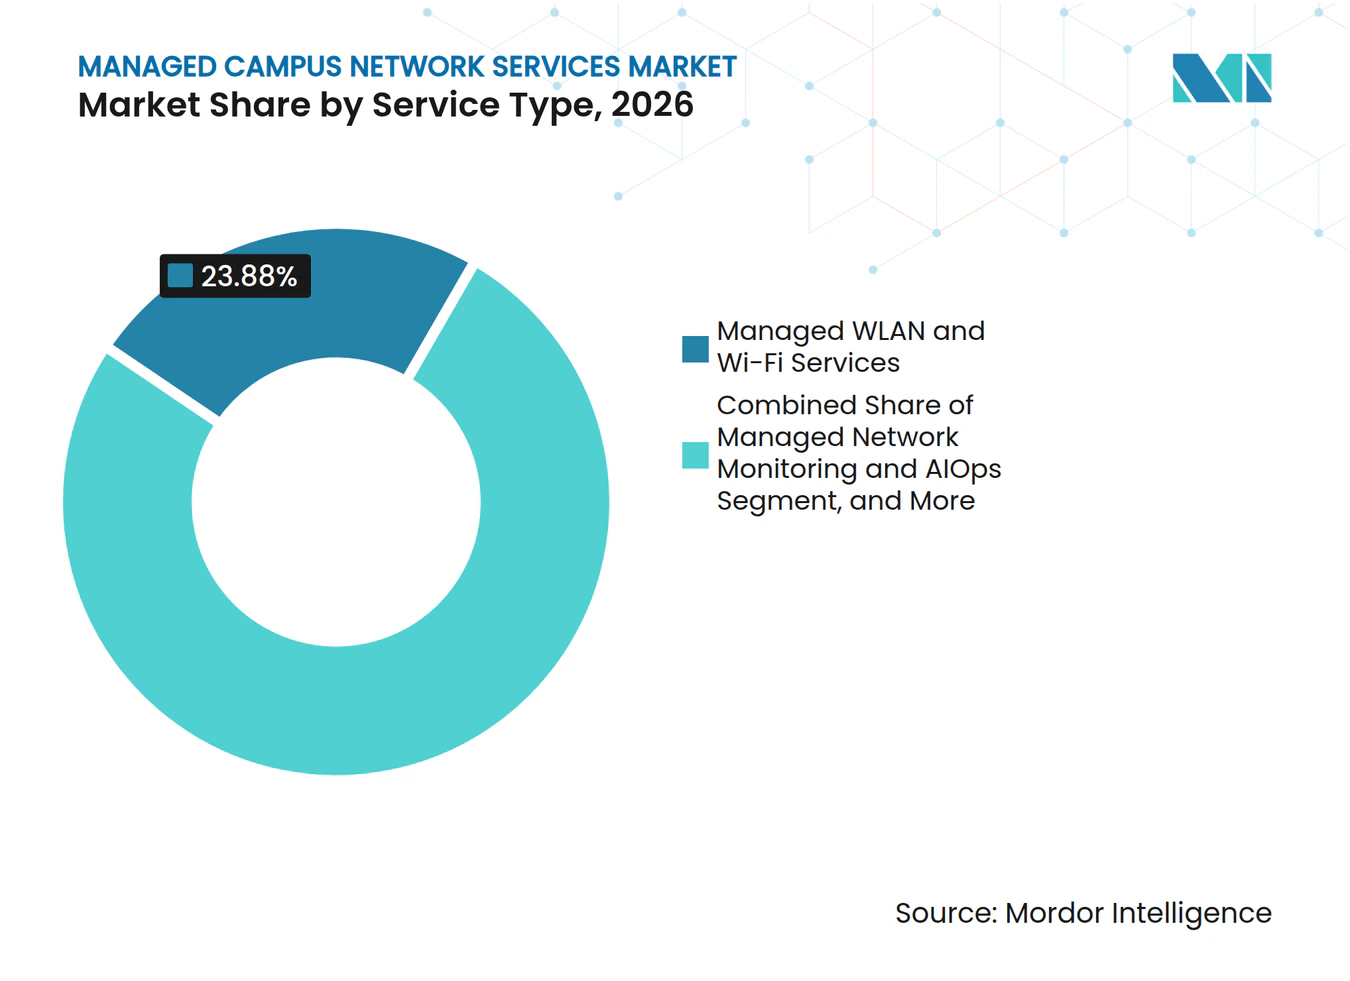
- サービスタイプ別では、マネージドWLANおよびWi-Fiサービスが2026年のマネージドキャンパスネットワークサービス市場シェアの23.88%を占め、マネージドプライベート5Gキャンパスサービスは2032年までCAGR 7.26%で拡大すると予測されています。
- 商業モデル別では、フルマネージドサービスが2026年の収益の44.66%を占め、サービスとしてのネットワークは2032年までCAGR 7.21%で拡大すると予測されています。
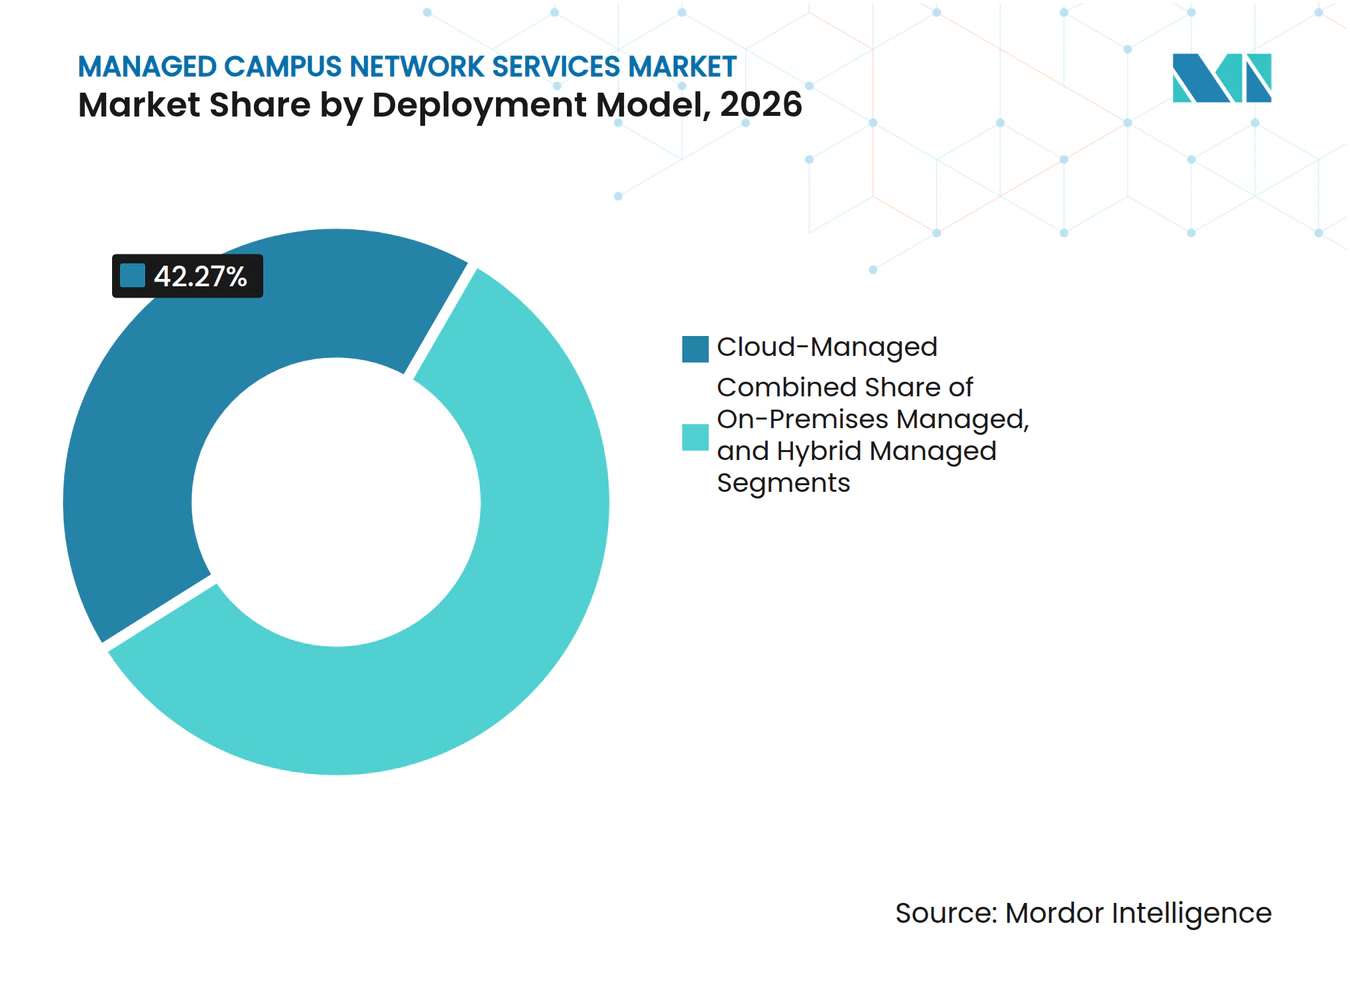
- 展開モデル別では、クラウドマネージド展開が2026年のマネージドキャンパスネットワークサービス市場シェアの42.27%を占め、2032年までCAGR 7.57%で拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の74.33%を占め、中小企業は2032年までCAGR 7.18%で拡大すると予測されています。
- エンドユーザー別では、企業・オフィスキャンパスが2026年の収益の34.21%を占め、製造・産業キャンパスは2032年までCAGR 7.39%で拡大すると予測されています。
- 地域別では、北米が2026年の収益の37.77%を占め、アジア太平洋地域は2032年までCAGR 7.46%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドキャンパスネットワークサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークと分散型ユーザーエクスペリエンス要件 | +2.1% | 北米および西欧での採用が最も強いグローバル市場 | 短期(2年以内) |
| キャンパスネットワーク全体におけるクラウドおよびSaaSトラフィックの増加 | +1.8% | 北米およびアジア太平洋地域に集中したグローバル市場 | 短期(2年以内) |
| サイバーセキュリティ、ゼロトラスト、コンプライアンス要件 | +1.4% | 北米および欧州で規制圧力が最も高いグローバル市場 | 中期(2〜4年) |
| 専門的なネットワーク運用人材の不足 | +0.9% | 北米および西欧で最も深刻なグローバル市場 | 短期(2年以内) |
| AI主導のネットワーク自動化と予測的運用 | +0.8% | アジア太平洋地域と北米が採用をリードするグローバル市場 | 中期(2〜4年) |
| サブスクリプション型キャンパスネットワーク・アズ・ア・サービスの普及 | +0.7% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークと分散型ユーザーエクスペリエンス要件
ハイブリッドワークは、マネージドキャンパスネットワークサービス市場が提供すべき内容とその運用主体を変えつつあります。従業員がオフィス、自宅、顧客先を行き来する場合、ネットワークパフォーマンスはアクセススイッチやワイヤレスコントローラーだけでなく、アプリケーション層で評価される必要があります。これは、複拠点にわたってユーザーエクスペリエンスを監視し、常時運用を維持できるプロバイダーに有利に働きます。マネージドキャンパスネットワークサービス市場は、キャンパスネットワーキングとWANパフォーマンスおよびアプリケーション可視性を接続する必要性によって支えられています。Ciscoは、ネットワークの近代化がクラウド、AI、IoTプログラムを推進する組織にとって中心的な課題であることを明らかにしており、これによりユーザーエクスペリエンスはより広範な運用上の関心事となっています。[1] 多数の拠点を持つ組織は、大規模な内部監視チームを構築することなく、より一貫したエクスペリエンス基準を適用するためにマネージドサービスを活用できます。
キャンパスネットワーク全体におけるクラウドおよびSaaSトラフィックの増加
クラウドアプリケーションとSaaSプラットフォームは、マネージドキャンパスネットワークサービス市場を再形成するトラフィックパターンを生み出しています。CiscoとFoundryは2025年6月、キャンパスおよびブランチネットワーク上のAI主導トラフィックが過去12ヶ月間で34%増加し、回答者は翌年にさらに96%増加すると予測していると報告しました。コラボレーション、ビジネスソフトウェア、クラウドプラットフォーム向けのトラフィックはキャンパスバックボーンを超えて移動することが多いため、ローカル監視だけではユーザーエクスペリエンスを把握できない場合があります。マネージドプロバイダーは、SD-WAN、クラウドテレメトリー、AIOpsを組み合わせてこれらのパス全体の問題を特定できます。Wi-Fi 7のアップグレードやスイッチの更新も、ライフサイクル計画、設定、継続的なサポートの必要性を高めています。このトラフィックの変化により、マネージドキャンパスネットワークサービス市場は一時的な機器交換の機会ではなく、継続的な需要基盤を持つことになります。
サイバーセキュリティ、ゼロトラスト、コンプライアンス要件
キャンパスネットワークはマネージドキャンパスネットワークサービス市場において重要な攻撃対象領域であり、セキュリティサービスはより広範なアウトソーシング判断の一部となっています。Ciscoは、調査対象組織の73%がキャンパスおよびブランチの容量制限に既に直面しているか、24ヶ月以内に直面すると予想しており、その一因はセキュリティ検査とポリシー適用に関連していると報告しました。ゼロトラストセグメンテーションは、デバイスインベントリの変化に応じたデバイス認証、ポリシー分離、頻繁な更新を必要とします。Kyndrylは2025年2月にPalo Alto Networksとのエンドツーエンドのセキュアアクセスサービスエッジ(SASE)サービスを開始し、ゼロトラストアクセス、SD-WAN、24時間365日のマネージドセキュリティ機能を組み合わせました。欧州のNIS2要件および一部の米国政府展開向けのFIPS 140-2要件は、準拠した運用を文書化できるプロバイダーに対して調達上の価値を付加します。したがって、セキュリティとコンプライアンのニーズは、マネージド契約を基本的なネットワーク可用性を超えて拡大させます。
専門的なネットワーク運用人材の不足
ネットワーク運用人材の不足は、マネージドキャンパスネットワークサービス市場における外部運用モデルの魅力を高めています。Expereoは2025年9月、グローバル組織の39%がネットワーキング人材の確保・維持に苦労しており、45%がそのギャップに対処するために外部ベンダーへの依存度を高める計画であると報告しました。[2] 現在求められるスキルは、ルーティングとスイッチングを超えて、クラウドネイティブ設計、AIOpsツール、OTとITの統合にまで及んでいます。内部チームは、すべてのキャンパス拠点とすべての技術世代にわたってこれらの能力を維持することが困難な場合があります。AI支援ネットワーク運用センターを活用するプロバイダーは、日常的なインシデントトリアージと予測メンテナンスを自動化しながら、専門家がより複雑な問題に対処できるようにします。この労働力の制約は、常勤の技術チームを拡大することなく希少なスキルへのアクセスを必要とする組織において、マネージドキャンパスネットワークサービス市場を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーインフラとブラウンフィールド統合の複雑性 | -0.5% | 北米および欧州を含む成熟経済圏でより深刻なグローバル市場 | 中期(2〜4年) |
| データ主権と第三者運用依存 | -0.4% | 欧州およびアジア太平洋地域、北米での関連性も高まりつつある | 中期(2〜4年) |
| マルチベンダー環境における相互運用性のギャップ | -0.3% | グローバル | 長期(4年以上) |
| 不明確なサービス境界と予期しない料金の増加 | -0.2% | 中小企業への影響が最も大きいグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーインフラとブラウンフィールド統合の複雑性
ブラウンフィールドキャンパス環境は、複数世代のスイッチング、WLAN、セキュリティ機器を含んでいるため、マネージドキャンパスネットワークサービス市場におけるマネージドサービスのオンボーディングを遅らせる可能性があります。レガシーOTシステム、独自のVLAN設定、文書の欠如により、プロバイダーが運用責任を引き受ける前に長期にわたる調査が必要になる場合があります。Cienaは2025年に、オペレーターがレガシー環境で回線を提供しているすべての機器を特定できない場合があり、サービス継続性の維持が技術的・財務的リスクを増大させると指摘しました。これらの条件は、当初は標準化されているように見える契約のスコープを拡大し、SLAエクスポージャーを増加させ、収益認識を遅延させる可能性があります。クラウド監視とAI主導の調査を使用した段階的な移行により、サービス運用開始前に完全な置き換えを行う必要性を低減できます。コマネージドモデルは、製造業や政府のキャンパスが内部運用からの段階的な移行を必要とする場合に引き続き有効です。
データ主権と第三者運用依存
データ主権規制は、マネージドキャンパネットワークサービス市場において、特に欧州およびアジア太平洋の一部地域で、統一されたグローバルネットワーク管理プラットフォームを制限する可能性があります。別の管轄区域で処理されるテレメトリーは、金融サービス、ヘルスケア、防衛、政府顧客に対して規制上および契約上の懸念を生じさせる可能性があります。HPEは2025年4月、政府要件向けのFIPS 140-2認定ハードウェアを含む、HPE Aruba Networking Central向けの専用顧客仮想プライベートクラウドおよびオンプレミス切断展開オプションを導入しました。[3]これらのオプションは、プロバイダーが運用、データ所在地、セキュリティ管理をローカル要件に適応させる必要があることを示しています。顧客は、第三者が機密性の高い環境への運用アクセスを受ける場合にも慎重な姿勢を保っています。この摩擦は外部管理への需要を終わらせるものではありませんが、契約の複雑性を高め、ハイブリッドおよびソブリン展開モデルを支持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:プライベート5Gが成長を牽引し、Wi-Fiが量を支える
マネージドWLANおよびWi-Fiサービスは、企業、教育、ヘルスケアキャンパスにおける無線アクセスポイントの広範な設置基盤に支えられ、2026年のマネージドキャンパスネットワークサービス市場規模の23.88%を占めました。新しいWi-Fi規格ごとに計画、スペクトル調整、デバイス管理、セキュリティ要件が追加されるため、このセグメントは引き続き重要です。Wi-Fi 7は、マルチリンク動作、6GHz調整、より高密度なアクセスポイント展開をエンタープライズネットワークチームにとってより重要なものにしています。Ciscoの2026年1月のジョージタウン大学との契約は、教室、寮、スタジアム、複数のキャンパスにわたる大規模なWi-Fi 7展開を対象としていました。このような展開は継続的な設定とパフォーマンス監視を必要とし、顧客が新しいワイヤレス規格に移行するにつれて定期的な管理ニーズを支えています。
マネージドプライベート5Gキャンパスサービスは2032年までCAGR 7.26%で拡大すると予測されており、最も成長の速いサービスタイプとなっています。需要は、低遅延、SIMベース認証、専用ワイヤレスカバレッジを必要とする製造、物流、政府拠点で最も強くなっています。RWTH Aachen大学のFIRによる2025年の論文は、予測メンテナンスと自律システムを生産環境におけるプライベート5Gの主要なユースケースとして特定しました。[4] GlobalLogicとEricssonは2025年9月、自動化、作業員の安全、産業用途を支援るため、Hitachi Railの307,000平方フィートのHagerstownデジタル工場にプライベート5Gネットワークを展開しました。マネージドLANサービス、マネージドネットワークセキュリティサービス、マネージドSD-ブランチおよびSD-WANサービス、マネージドネットワーク監視およびAIOps、マネージドネットワークライフサイクルおよびプロフェッショナルサービスが残りの需要を構成しており、顧客が接続性、ポリシー制御、インシデント対応に単一の運用モデルを求める中、セキュリティとAIOpsの重要性が高まっています。



商業モデル別:フルマネージドが優位を保ち、サービスとしてのネットワークが構造的な勢いを獲得
フルマネージドサービスは2026年のマネージドキャンパスネットワークサービス市場シェアの44.66%を占めました。このモデルは日常的な責任の大部分をプロバイダーに委ね、複雑な拠点、限られた内部スタッフ、または厳格なサービス要件を持つ組織に適しています。大規模な組織は、共通のサービスレベルセットのもとで多数のキャンパスにわたる運用を統合するためにこれを活用できます。このアプローチは、そうでなければ個別のチームが関与することになるネットワーク、セキュリティ、ライフサイクルのタスクを調整することもできます。NTT DATAとCiscoは2025年8月、AIワークロード向けにレガシーアーキテクチャを近代化する組織向けに、アドバイザリー、ソフトウェア定義インフラ、導入支援、エンドツーエンドのマネージドネットワークサービスを提供するパートナーシップを締結しました。
サービスとしてのネットワークは2032年までCAGR 7.21%で拡大すると予測されています。このモデルは、顧客を大規模な初期ネットワーク購入から定期的な運用支出へとシフトさせ、アップグレードの計画を容易にします。サブスクリプション契約は、ハードウェア、ソフトウェア、運用、ライフサイクルサポートを一つの商業契約にまとめる場合があります。この構造は、毎回個別のプロジェクトを交渉することなく拠点を追加したり機器を更新したりしたい顧客に関連しています。コマネージドサービスおよび監視・通知のみのモデルは、完全なアウトソーシングがまだ実用的でないブラウンフィールド環境において、管理を維持しながら外部の専門知識や可観測性を必要とする顧客に引き続き有効です。
展開モデル別:クラウドマネージドがシェアと成長の両面でリード
クラウドマネージド展開は2026年の収益の42.27%を占め、2032年までCAGR 7.57%で拡大すると予測されており、最大かつ最も成長の速い展開セグメントとなっています。クラウドプラットフォームにより、マネージドキャンパスネットワークサービス市場のプロバイダーは、分散した拠点全体で集中的な可視性、ソフトウェアアップデート、ゼロタッチプロビジョニング、自動修復を提供できます。Ciscoは2025年11月、分散したエンタープライズ環境全体での自動化されたセキュアな展開をサポートするため、クラウドマネージドファブリックとユニファイドブランチ機能を導入しました。HPEも2026年6月、エッジ、キャンパス、データセンター、AIファクトリー環境全体でAIネイティブネットワーキングポートフォリオを拡張しました。これらの進展は、顧客が継続的なセキュリティとパフォーマンスの監視を必要とする場合のクラウドマネージド運用を支えています。
オンプレミスマネージドおよびハイブリッドマネージド展開は、エアギャップ環境および規制対象組織に引き続き有効です。一部の政府、金融サービス、ヘルスケアユーザーは、ネットワークテレメトリーとコントロールプレーンを定義された技術的・法的境界内に維持する必要があります。HPEの2025年4月の追加機能には、クラウドSaaS、顧客仮想プライベートクラウド、オンプレミス、サービスとしてのネットワーク展開オプションが含まれていました。ハイブリッドモデルは、クラウドベースの監視とAIOpsをローカル制御と組み合わせ、組織がコンプライアンス要件に対処したり古いインフラを置き換えたりしながら段階的な移行を支援します。これらの代替手段は、単一のパブリッククラウドアプローチを要求するのではなく、運用をカスタマイズするプロバイダーの役割を維持します。

注記: 個別セグメントのシェアはレポート購入後に確認いただけます
組織規模別:大企業がベースラインを設定し、中小企業がマージンを牽引
大企業は2026年の収益の74.33%を占め、その多拠点展開、長期契約、高いサービス複雑性を反映しています。多数のキャンパスをカバーする契約は、単一拠点の契約の集合よりも顧客あたりの収益が大きくなります。大規模な組織はまた、地域全体で一貫したポリシー、セキュリティ、ユーザーエクスペリエンス管理を必要とします。すべての拠点で最新の専門知識と継続的な監視が必要な場合、内部ネットワーク管理はコスト高になる可能性があります。マネージドキャンパスネットワークサービス市場は、ローカル条件への対応を可能にしながら標準化された運用でこれらの組織にサービスを提供しており、AI、クラウド、セキュリティプログラムがこの需要を強化しています。
中小企業は2032年までCAGR 7.18%で拡大すると予測されています。サブスクリプション型サービスとしてのネットワークは、小規模な組織が高度なネットワーク機能へのアクセスを制限してきた資本障壁を低減できます。プロバイダーは、モジュール式のティア、透明な価格設定、低い最低コミットメントでこのグループにアピールできます。これらの顧客は、監視、セキュリティ、またはワイヤレス運用に外部プロバイダーを使用しながら、基本的な内部監視を維持する場合があります。明確なサービス境界と簡素化された商業オンボーディングにより、プロバイダーは大企業向けの提供モデルをそのまま適用することなく、この成長の速い顧客グループにサービスを提供できます。
エンドユーザー別:企業キャンパスが量を支え、製造業が新たな需要を牽引
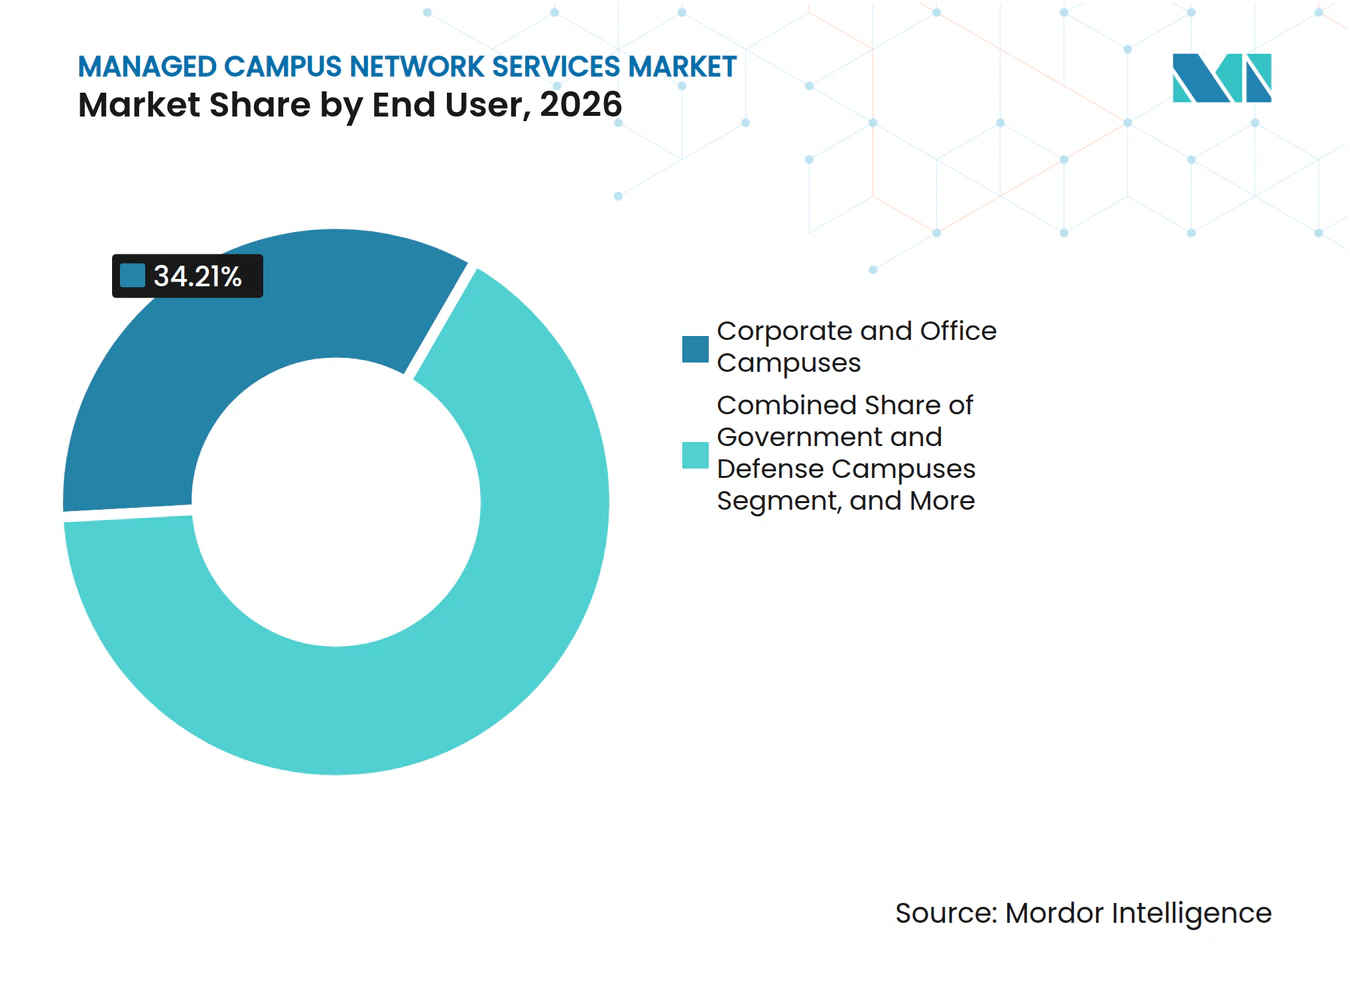
企業・オフィスキャンパスは2026年の収益の34.21%を占め、最大のエンドユーザーセグメントとなっています。従業員がハイブリッドワークを採用している場合でも、本社および地域オフィスはエンタープライズIT投資の中心的な拠点であり続けています。ハイブリッドワークは、キャンパスサービスの必要性を減らすのではなく、基本的な接続性にエクスペリエンス管理要件を追加します。オフィスは、信頼性の高いワイヤレスアクセス、セキュリティポリシーの適用、アプリケーション可視性、WANおよびクラウドサービスとの統合を必要とします。マネージドプロバイダーは、定期的な運用とライフサイクルサポートを通じてこれらの機能を提供でき、企業拠点をマネージドキャンパスネットワークサービス市場全体で安定した需要基盤としています。
製造・産業キャンパスは2032年までCAGR 7.39%で拡大すると予測されています。産業施設は、自律移動ロボット、OT機器、リアルタイムプロセス制御、セキュアなデバイス接続に対して独自の要件を持っています。プライベート5Gは、Wi-Fiだけでは運用ニーズを満たせない場合に専用カバレッジとSIMベース認証を提供できます。Siemensは2026年4月、プライベート5Gインフラを米国および7カ国に拡大し、欧州およ南北アメリカの15カ国にサービスを展開しました。[5]高等教育・研究、ヘルスケア、政府・防衛、小売・流通キャンパスもセキュリティ、コンプライアンス、運用に基づいたカスタマイズされたモデルを必要としており、小売拠点は在庫自動化、モバイル決済、損失防止分析のためにマネージドWLANを活用しています。
地域分析
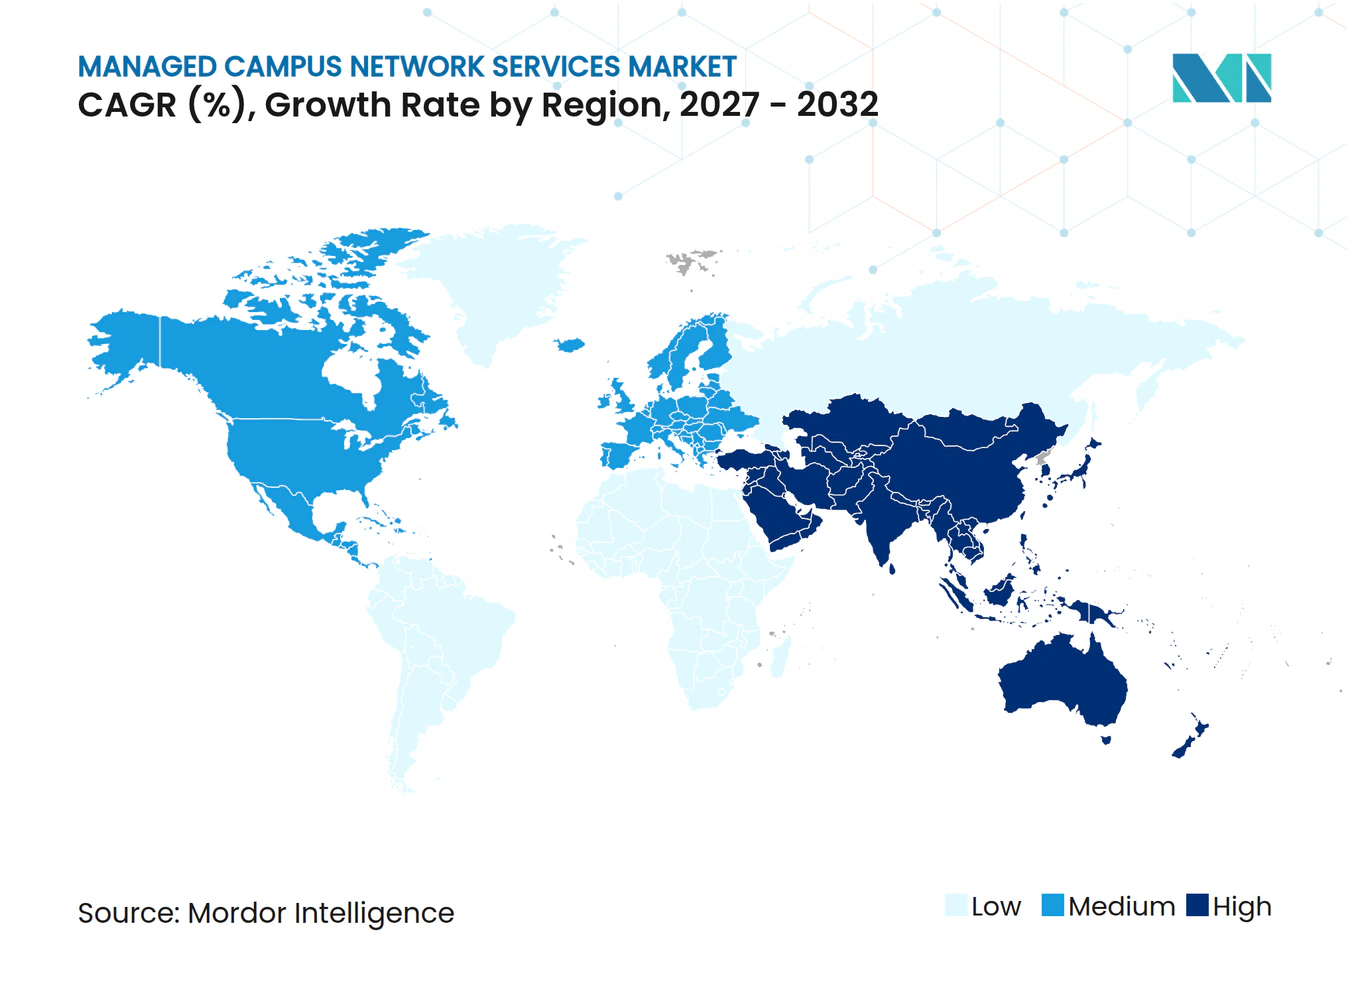
北米は2026年のマネージドキャンパスネットワークサービス市場規模の37.77%を占めました。この地域は、大規模な企業本社、確立されたマネージドサービスプロバイダー、クラウドマネージドネットワーキングとゼロトラストフレームワークの早期採用から恩恵を受けています。AT&T、Verizon、Cisco、Kyndrylは、キャリア主導および技術主導の提供において積極的な役割を果たしています。Ciscoは2025年6月、調査対象の米国エンタープライズITリーダーの71%が自社のデータセンターが現在のAI需要をまだ満たせないと述べたと報告しました。このギャップは、ユーザー、アプリケーション、AIに対応したコア環境を接続するキャンパスのアップグレードを支援しており、カナダとメキシコは多国籍企業の運用と国内デジタルインフラ投資を通じて需要を追加しています。
アジア太平洋地域は2032年までCAGR 7.46%で拡大すると予測されており、マネージドキャンパスネットワークサービス市場において最も速い地域成長率を示しています。インド、韓国、オーストラリアは中国と日本を超えた重要な成長センターであり、製造、金融サービス、高等教育全体への投資が行われています。2025年5月、Vodafone IdeaはHPEとマネージドサービス契約を締結し、インドのエンタープライズ顧客にAruba Networking WLAN、スイッチング、セキュリティソリューションを提供しました。これらのサービスはViのネットワーク運用センターを通じて管理され、AIと機械学習分析を活用しています。地域のオペレーターとベンダーは、地域全体の高成長エンタープライズキャンパス要件に対応しています。
欧州では、データガバナンスとセキュリティ要件がコンプライアンス機能を持つマネージド契約を支援するため、相当な需要があります。ドイツには発達したマネージドネットワーキングエコシステムがあり、産業ユーザーは物流と生産のためにプライベートワイヤレスを採用しています。Deutsche TelekomとEricssonは2026年7月、ハンブルクのコンテナターミナルアルテンヴェルダーにプライベート5Gキャンパスネットワークを完成させ、専用ネットワーク上での自動化されたコンテナ物流を支援しました。[6] 南米はブラジルとアルゼンチンが主導しており、中東・アフリカでは政府のデジタル化、スマートシティ、航空インフラ、SITAの2026年4月の空港キャンパスネットワークサービスが需要を支えています。
競合ランドスケープ
市場集中度
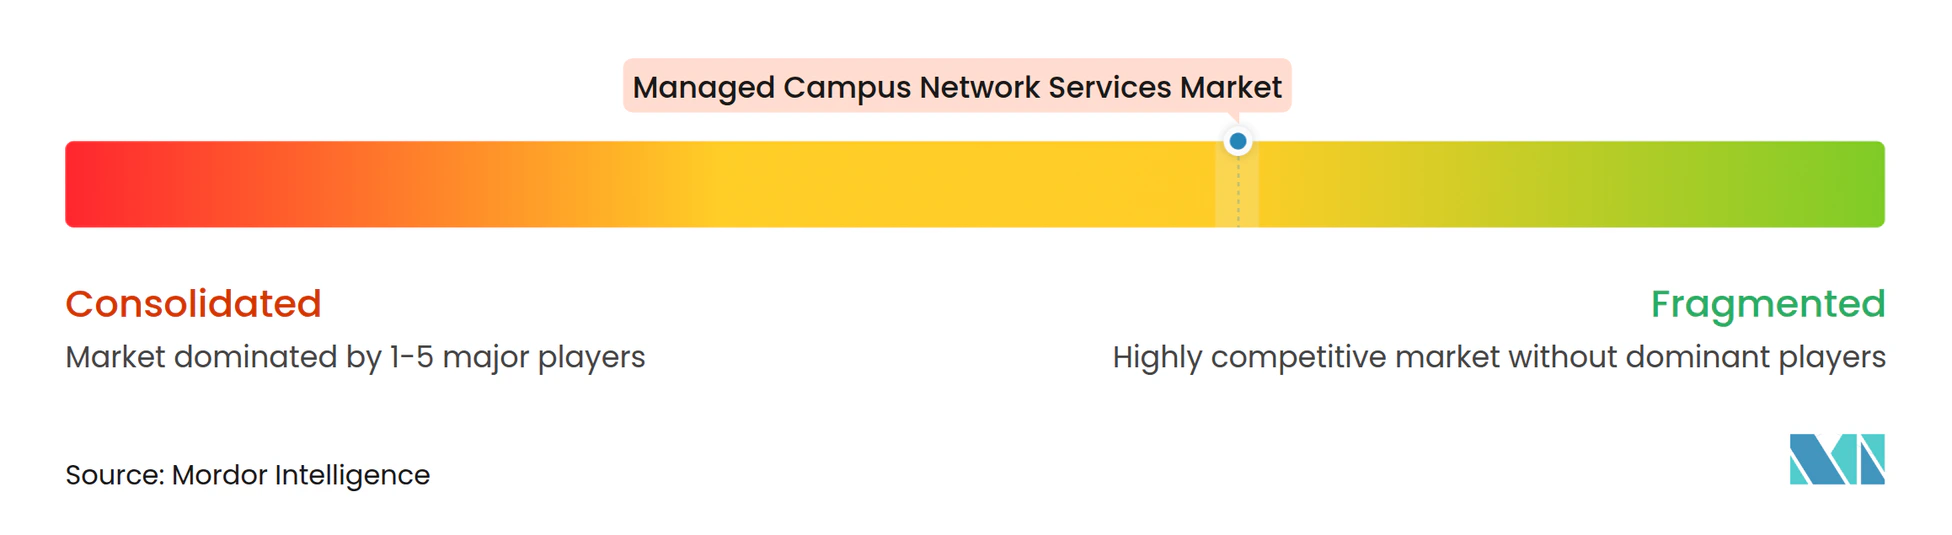
マネージドキャンパスネットワークサービス市場は適度に断片化されており、通信キャリア、システムインテグレーター、ネットワーク機器ベンダーが重複するサービスポートフォリオで競合しています。マネージドキャンパスネットワークサービス市場で活動するキャリアにはAT&T、Verizon、BT、Orange、Vodafoneが含まれ、技術主導のプロバイダーにはAccenture、TCS、Wipro、HCL Technologies、Kyndryl、NTT DATA、IBM、Fujitsuが含まれます。Cisco、HPE、Extreme Networks、Juniper Networks、Nokia、Ericsson、Huaweiはネットワークプラットフォームに連携したマネージドサービスを提供しています。競争は、サービスの幅広さ、セキュリティ統合、クラウド運用、マルチベンダー管理能力によって形成されています。
プロバイダーはWANからキャンパス運用へとカバレッジを拡大し、クラウドプラットフォームを使用して顧客をサービスに接続し続けています。Ciscoは2025年11月、クロスドメインのネットワークとセキュリティワークフローの自動化を目的としたクラウドマネージドファブリックとAgenticOpsアプローチを導入しました。HPEは2025年12月、エンタープライズおよびキャンパス環境全体でセルフドライビングネットワーク運用のためのAIネイティブの進歩を報告しました。これらの動きは、運用をより自動化し、プラットフォーム統合を強化することを目的としています。
航空、産業OTとITの融合、ソブリンサービスは、従来のマネージドモデルが顧客要件を常に満たすわけではない分野で機会を生み出しています。SITAの空港特化型サービスは専門的な輸送環境に対応し、プライベート5Gプロバイダーは専用ワイヤレス接続を必要とする産業拠点に対応しています。Nile、Meter、Join Digitalは、定期的な提供とソフトウェア主導の運用を組み合わせたキャンパスサービスとしてのネットワークモデルを採用しています。Nileは2025年1月、自動化されたライフサイクル管理によってキャンパス展開のタイムラインを短縮するAI搭載のNile Navアプリケーションを開始しました。コンプライアンス文書とデータ所在地要件のサポートがベンダー選定に影響を与える可能性があり、提供された合算シェアの欠如は集中型ではなく断片化した特性を支持しています。
マネージドキャンパスネットワークサービス業界リーダー
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise Company
-
NTT DATA Corporation
-
AT&T Inc.
-
Verizon Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Ciscoはノートルダム大学アスレティクスと複数年にわたるパートナーシップを締結し、ノートルダム大学のキャンパス全体のネットワークを近代化。サウスベンドキャンパス全体に約1,000台の新しいCatalyst 9300xスイッチを展開し、ゼロタッチ展開のためのCatalyst CenterとエンドツーエンドのデジタルエクスペリエンスVisibilityのためのCisco ThousandEyesを導入しました。
- 2026年7月:Deutsche TelekomとEricssonは、ハンブルクのHHLAコンテナターミナルアルテンヴェルダーに高性能プライベート5Gキャンパスネットワークの展開を完了。1平方キロメートル以上をカバーし、自動化されたコンテナ物流のためのリアルタイム接続を提供し、公共モバイルネットワークから独立した専用プライベート5Gネットワークとして稼働しています。
- 2026年7月:GTT Communicationsは、HPEとのパートナーシップを拡大してマネージドSASEおよびLAN/WANサービスを含め、GTT Secure ConnectとHPE Aruba CentralおよびHPEネットワーキングセキュリティサービスエッジを組み合わせ、エンタープライズ顧客向けにWANからキャンパスおよびローカルネットワーク環境へとマネージドサービスを拡張しました。
- 2026年6月:HPEはエッジ、キャンパス、データセンター、AIファクトリー環全体でセルフドライビングネットワークの拡張を発表。HPE Aruba NetworkingとHPE Juniper Networkingを統合した自律ネットワーキングによるエージェンティックエンタープライズ戦略を推進し、AIワークロードのパフォーマンスとスケールを最大化するためのセルフドライビング運用を実現しました。
- 2026年4月:SITAはHPE Aruba Networkingを活用したSITAキャンパスネットワークを開始。145カ国以上の空港と交通ハブを対象としたフルマネージドの有線・無線ネットワークサービスで、AI主導の監視とクラウドベースの管理を使用してダウンタイムを削減し、現地のネットワーク専門知識の必要性を排除します。
- 2026年4月:Siemensはプライベート5Gインフラを米国および7カ国に拡大し、欧州および南北アメリカの合計15カ国にソリューションを展開。米国固有のCBRSバンド無線ユニットにより、製造業者が自社の施設内でSiemensプライベート5Gを独自に展開できるようになりました。
グローバルマネージドキャンパスネットワークサービス市場レポートの範囲
マネージドキャンパスネットワークサービス市場は、有線LAN、無線LAN、SD-WAN、プライベート5Gネットワークを含むエンタープライズキャンパスネットワークインフラの管理、監視、セキュリティ確保、最適化のためのアウトソーシングサービスで構成されています。これらのサービスには、ネットワーク運用、パフォーマンス監視、セキュリティ管理、自動化、ライフサイクルサポートが含まれ、組織のキャンパス全体で信頼性の高い接続性を確保するために、フルマネージド、コマネージド、またはサブスクリプション型モデルを通じて提供されます。
マネージドキャンパスネットワークサービス市場レポートは、サービスタイプ(マネージドLANサービス、マネージドWLANおよびWi-Fiサービス、マネージドネットワークセキュリティサービス、マネージドネットワーク監視およびAIOps、マネージドSD-ブランチおよびSD-WANサービス、マネージドプライベート5Gキャンパスサービス、マネージドネットワークライフサイクルおよびプロフェッショナルサービス)、商業モデル(フルマネージドサービス、コマネージドサービス、サービスとしてのネットワーク、監視・通知のみ)、展開モデル(クラウドマネージド、オンプレミスマネージド、ハイブリッドマネージド)、組織規模(大企業、中小企業)、エンドユーザー(企業・オフィスキャンパス、高等教育・研究キャンパス、ヘルスケアキャンパス、政府・防衛キャンパス、製造・産業キャンパス、小売・流通キャンパス、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| マネージドLANサービス |
| マネージドWLANおよびWi-Fiサービス |
| マネージドネットワークセキュリティサービス |
| マネージドネットワーク監視およびAIOps |
| マネージドSD-ブランチおよびSD-WANサービス |
| マネージドプライベート5Gキャンパスサービス |
| マネージドネットワークライフサイクルおよびプロフェッショナルサービス |
| フルマネージドサービス |
| コマネージドサービス |
| サービスとしてのネットワーク |
| 監視・通知のみ |
| クラウドマネージド |
| オンプレミスマネージド |
| ハイブリッドマネージド |
| 大企業 |
| 中小企業 |
| 企業・オフィスキャンパス |
| 高等教育・研究キャンパス |
| ヘルスケアキャンパス |
| 政府・防衛キャンパス |
| 製造・産業キャンパス |
| 小売・流通キャンパス |
| その他のエンドユーザー |
| 北米 | 米国 | カナダ |
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
| サービスタイプ別 | マネージドLANサービス | ||
| マネージドWLANおよびWi-Fiサービス | |||
| マネージドネットワークセキュリティサービス | |||
| マネージドネットワーク監視およびAIOps | |||
| マネージドSD-ブランチおよびSD-WANサービス | |||
| マネージドプライベート5Gキャンパスサービス | |||
| マネージドネットワークライフサイクルおよびプロフェッショナルサービス | |||
| 商業モデル別 | フルマネージドサービス | ||
| コマネージドサービス | |||
| サービスとしてのネットワーク | |||
| 監視・通知のみ | |||
| 展開モデル別 | クラウドマネージド | ||
| オンプレミスマネージド | |||
| ハイブリッドマネージド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー別 | 企業・オフィスキャンパス | ||
| 高等教育・研究キャンパス | |||
| ヘルスケアキャンパス | |||
| 政府・防衛キャンパス | |||
| 製造・産業キャンパス | |||
| 小売・流通キャンパス | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | カナダ |
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | サウジアラビア | ||
| アラブ首長国連邦 | |||
| 南アフリカ | |||
| エジプト | |||
| その他の中東・アフリカ | |||
レポートで回答される主要な質問
マネージドキャンパスネットワークサービスの規模はどのくらいですか?
マネージドキャンパスネットワークサービス市場規模は2026年に30.86 ビリオン 米ドルと評価され、2027年の32.98 ビリオン 米ドルから2032年には46.09 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 6.92%を記録すると予測されています。この予測はまた、分散した拠点全体での集中的な可視性、クラウド接続された運用、ワイヤレス、LAN、エッジ、セキュリティ環境のサポートに対する需要を反映しています。組織は、内部チームが追加の運用能力、専門スキル、または古いインフラを近代化するための明確な道筋を必要とする場合にこれらのサービスを活用しています。
マネージドキャンパスネットワークサービスで最大のシェアを持つサービスタイプはどれですか?
マネージドWLANおよびWi-Fiサービスは2026年に23.88%で最大のサービスタイプシェアを保有しています。ワイヤレスのアップグレードには、継続的な設定、スペクトル調整、デバイス管理、セキュリティサポートが必要です。
キャンパスでのプライベート5G採用を促進しているものは何ですか?
製造、物流、政府拠点は、低遅延接続、SIMベース認証、専用ワイヤレスカバレッジのためにプライベート5Gを使用しています。また、自動化、OT機器、リアルタイムプロセス制御もサポートしています。
企業がフルマネージドキャンパスネットワーキングサービスを使用する理由は何ですか?
フルマネージドサービスは、顧客がプロバイダーを活用して多拠点の複雑性、スキル不足、継続的な運用ニーズに対処するため、収益の44.66%を占めています。このモデルはまた、ネットワーク、セキュリティ、ライフサイクル業務の統合を支援します。
マネージドキャンパスネットワークサービスで最も速く拡大している地域はどこですか?
アジア太平洋地域は2032年までCAGR 7.46%で拡大すると予測されており、インド、韓国、オーストラリアへの投資が主導しています。需要は製造、金融サービス、高等教育キャンパスにわたっています。
クラウドマネージド展開はキャンパスネットワーキングをどのように変えていますか?
クラウドマネージド展開は収益の42.27%を占め、集中的な可視性、アップデート、自動化された運用をサポートするためCAGR 7.57%で拡大すると予測されています。ハイブリッドおよびオンプレミスの選択肢は、ローカル制御、データ所在地、専門的なセキュリティ対応を必要とする顧客にとって、規制対象およびエアギャップ環境において引き続重要です。