
Tamaño y Participación del Mercado de Servicios DNS Protectores Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios DNS Protectores Gestionados por Mordor Intelligence
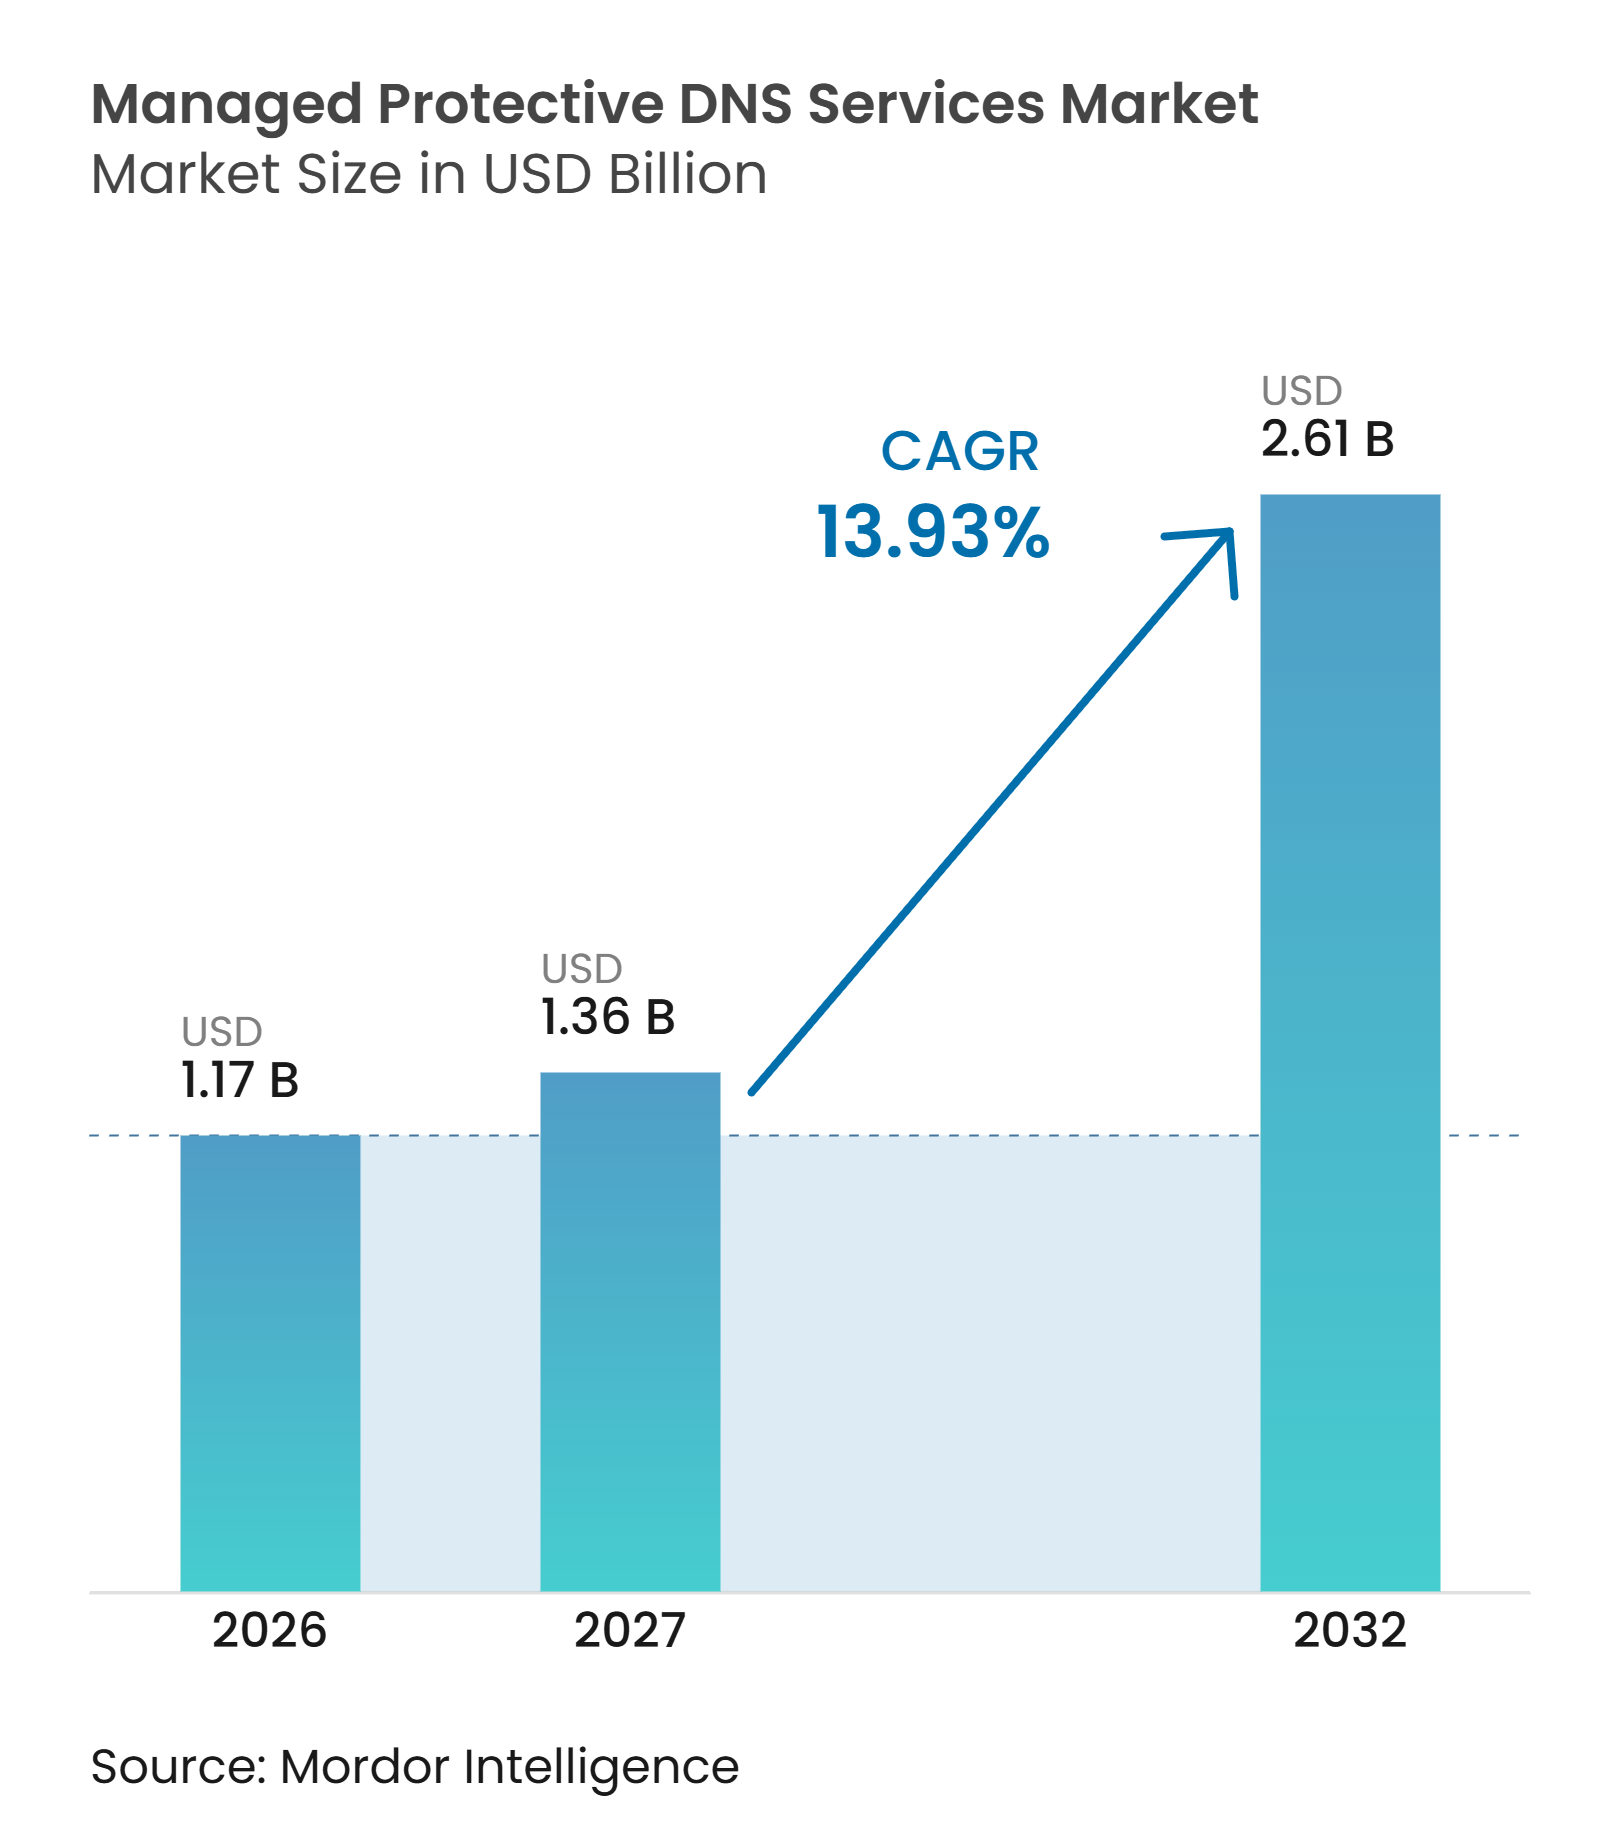
Se proyecta que el tamaño del mercado de servicios DNS protectores gestionados se expanda de 1,17 mil millones de USD en 2026 a 2,61 mil millones de USD para 2032, registrando un CAGR del 13,93% entre 2027 y 2032. La demanda está aumentando a medida que las empresas tratan el DNS como un control de seguridad temprano que puede identificar actividad maliciosa antes de que las conexiones alcancen otras capas de la red. La actividad de amenazas también se está volviendo más variada, lo que hace que la cobertura gestionada sea útil para organizaciones que no pueden mantener capacidades especializadas de inteligencia y respuesta DNS internamente. La entrega en la nube respalda una política coherente para usuarios remotos, sitios distribuidos y cargas de trabajo que se ejecutan en varios entornos de nube. Los programas gubernamentales y los requisitos de cumplimiento están convirtiendo el DNS cifrado y protector en parte de la planificación de seguridad de referencia en varios entornos regulados. Los proveedores están respondiendo combinando la protección del resolvedor con herramientas de gestión de DNS, DHCP y direcciones IP, lo que hace que el mercado de servicios DNS protectores gestionados esté más integrado en las operaciones de seguridad y red de los clientes.
Conclusiones Clave del Informe
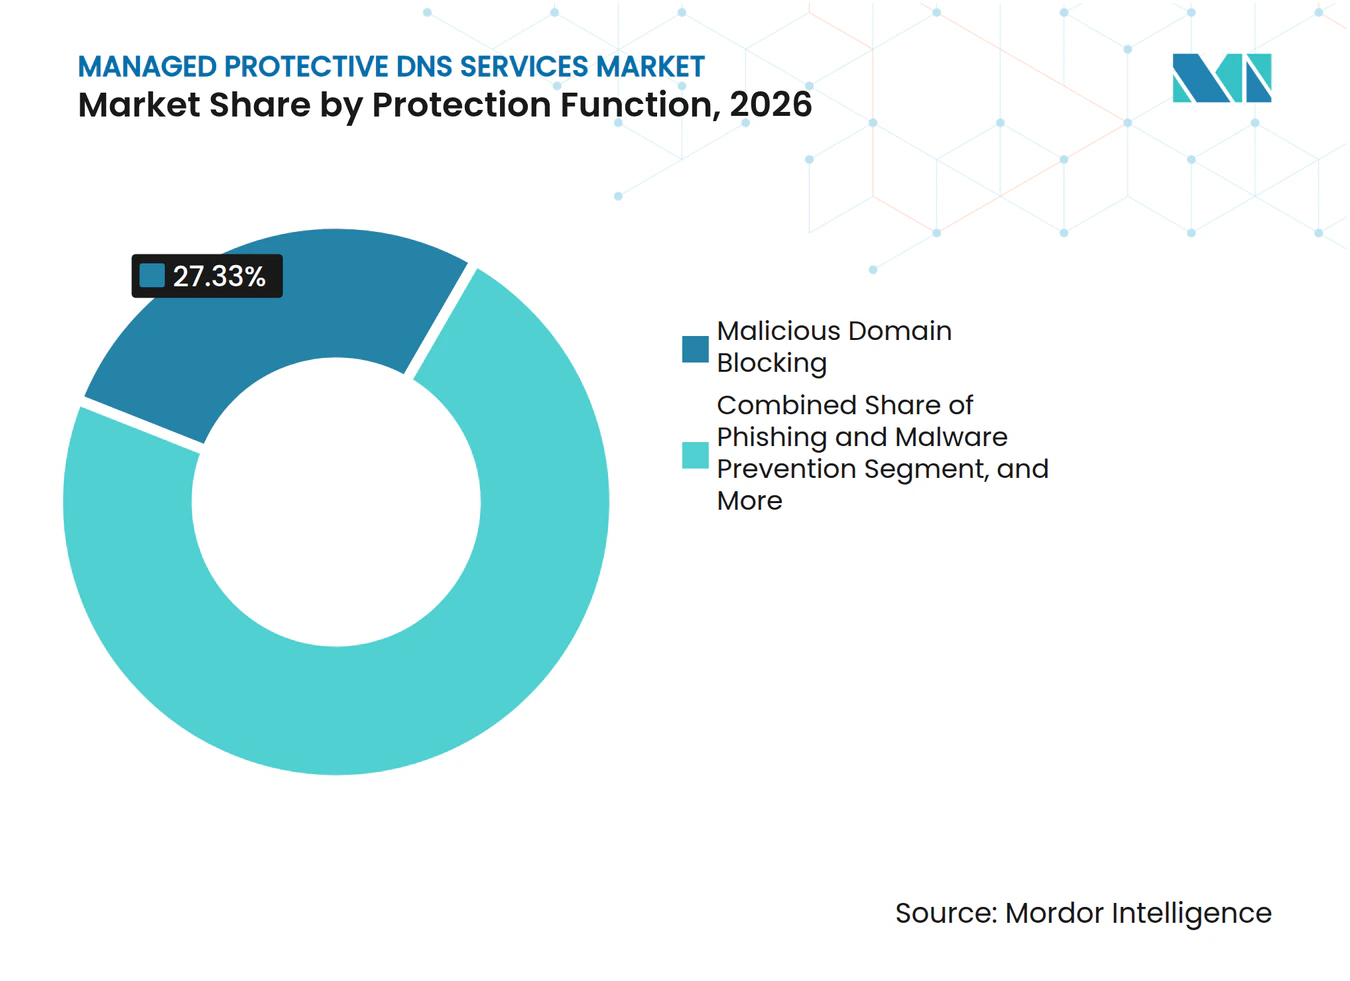
- Por función de protección, el Bloqueo de Dominios Maliciosos representó el 27,33% de la participación del mercado de servicios DNS protectores gestionados en 2026, mientras que se proyecta que la Detección de Dominios de Flujo Rápido y Recién Registrados se expanda a un CAGR del 14,16% hasta 2032.
- Por modelo de implementación, la implementación Basada en la Nube representó el 65,44% de los ingresos en 2026, mientras que se proyecta que la implementación Híbrida se expanda a un CAGR del 14,22% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 43,88% de los ingresos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 14,11% hasta 2032.
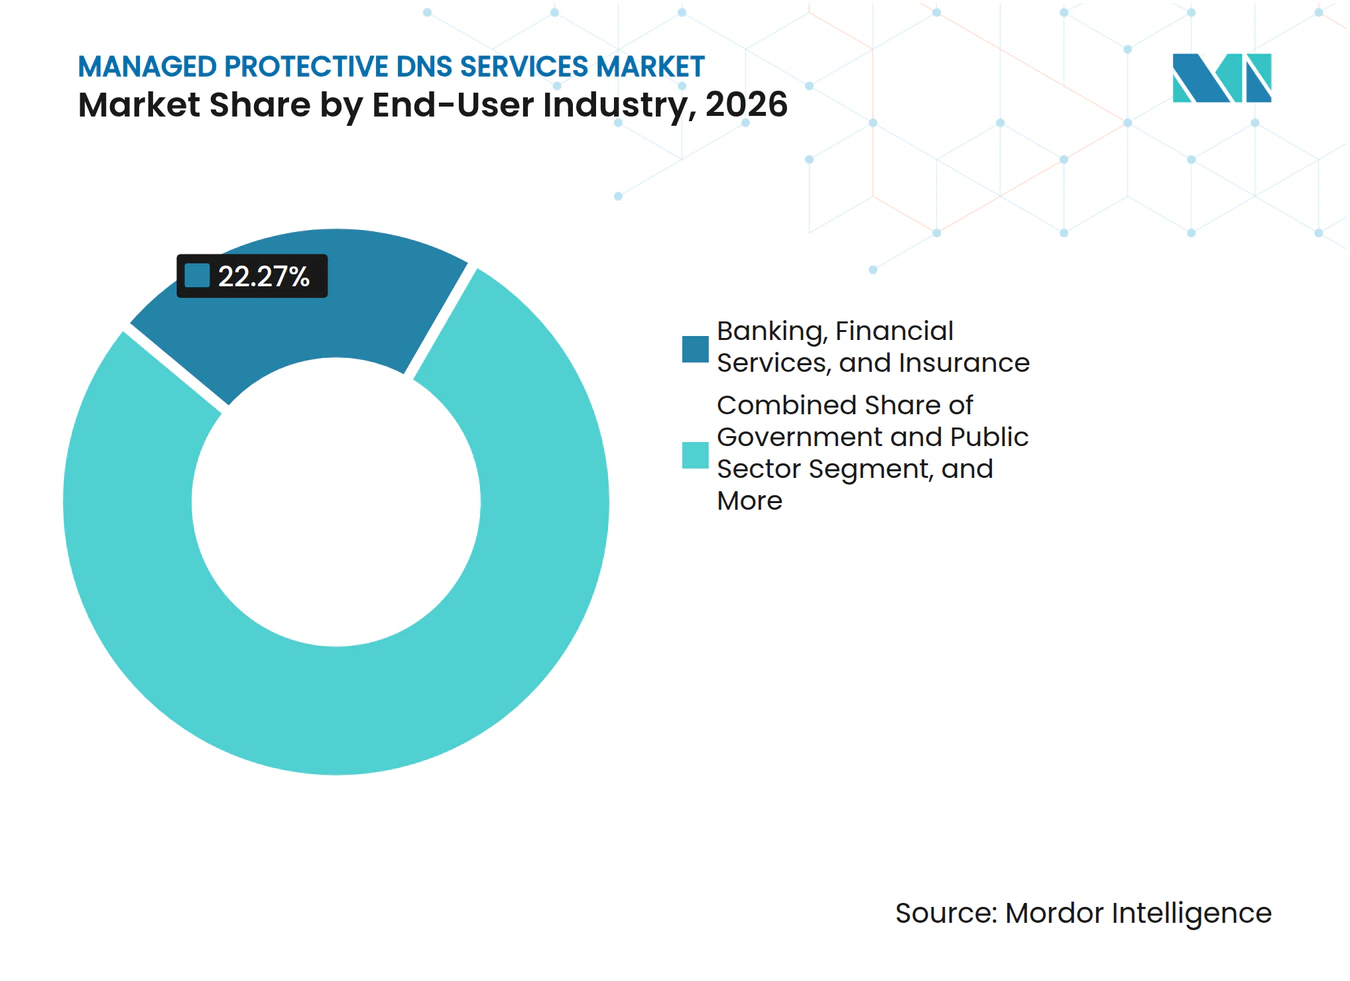
- Por industria de usuario final, Banca, Servicios Financieros y Seguros representó el 22,27% de los ingresos en 2026, mientras que se proyecta que el Gobierno y el Sector Público se expandan a un CAGR del 14,28% hasta 2032.
- Por punto de entrega y acceso, el Reenviador y Resolvedor de Red representó el 33,21% de los ingresos en 2026, mientras que se proyecta que el Resolvedor de Carga de Trabajo en la Nube y VPC se expanda a un CAGR del 14,33% hasta 2032.
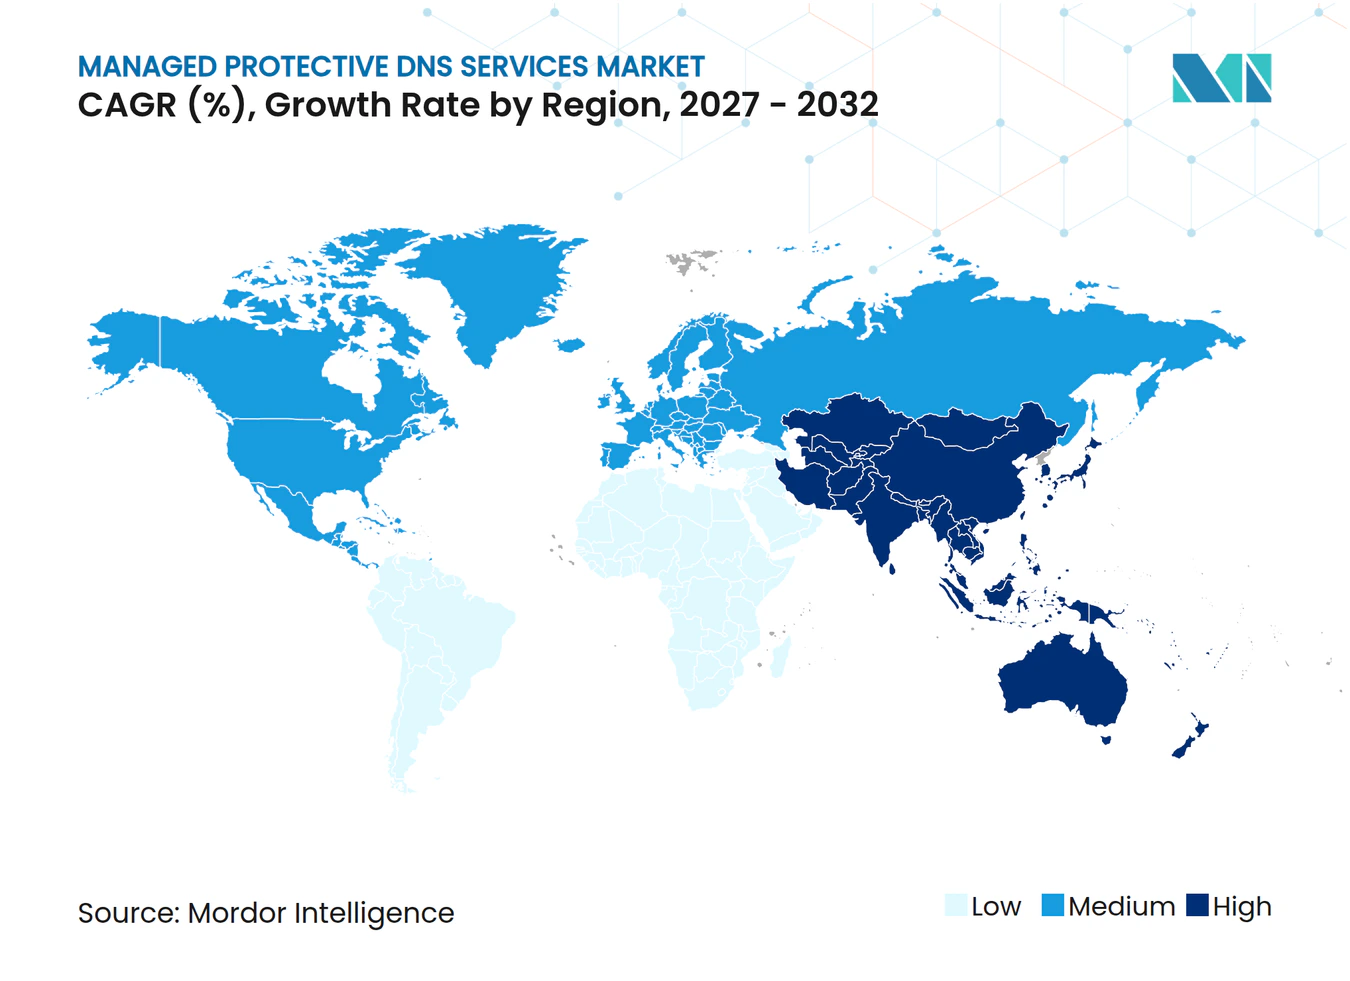
- Por geografía, América del Norte representó el 35,44% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 14,57% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios DNS Protectores Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Actividades de Phishing, Malware y C2 Basadas en DNS | +3.5% | Global | Corto plazo (≤ 2 años) |
| Mandatos Gubernamentales de DNS Protector y Servicios Compartidos | +2.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Nube, el Trabajo Híbrido y los Dispositivos Itinerantes | +2.5% | Global | Mediano plazo (2-4 años) |
| Detección Habilitada por IA de Dominios de Flujo Rápido y Recién Registrados | +2.2% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Telemetría DNS como Punto de Control SOC y de Confianza Cero de Baja Fricción | +1.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de DNS Protector para IoT, Tecnología Operacional y Dispositivos No Gestionados | +1.6% | Global, con implementación temprana en Asia-Pacífico con alta intensidad manufacturera y sectores energéticos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Actividades de Phishing, Malware y C2 Basadas en DNS
El DNS representó el 83,8% de las amenazas no web observadas en el análisis de Zscaler ThreatLabz. EfficientIP reportó 13,85 mil millones de señales de amenazas DNS en el primer semestre de 2026, un 24% por encima del segundo semestre de 2025.[1] El informe señaló que el malware se convirtió en la categoría de amenaza DNS líder, mientras que la actividad diaria aumentó de 8,0 millones de impactos en enero a 32,6 millones en abril de 2026. También registró un aumento mensual del 24,2% en la actividad DGA en febrero y un incremento del 56,8% en dominios recién observados en marzo antes de que ambas señales alcanzaran su pico en abril. Esa secuencia ofrece a los equipos de seguridad una ventana para investigar dominios y comportamientos relacionados antes de que las conexiones en etapas posteriores se vuelvan más generalizadas. Infoblox encontró que el 25,1% de 100,8 millones de dominios recién observados eran maliciosos o sospechosos, mientras que el 95% de los dominios relacionados con amenazas aparecieron en solo 1 entorno de cliente.
Mandatos Gubernamentales de DNS Protector y Servicios Compartidos
Los programas gubernamentales están trasladando el DNS protector de proyectos piloto a infraestructura de seguridad civil de rutina. Una orden ejecutiva de enero de 2025 ordenó a las agencias de la Rama Ejecutiva Civil Federal habilitar el DNS cifrado en un plazo de 180 días y exigió que los resolvedores DNS federales admitieran protocolos cifrados.[2] El Departamento de Seguridad Nacional informó que el 92% de las agencias de la Rama Ejecutiva Civil Federal se habían unido al Resolvedor DNS Protector de CISA para 2025.[3] Esas agencias representaron más del 99% del tráfico DNS externo federal. El Centro Nacional de Ciberseguridad del Reino Unido también proporciona orientación sobre DNS protector para organizaciones del sector privado. Estos programas establecen expectativas de adquisición que pueden trasladarse a compradores comerciales regulados a medida que el DNS cifrado y la seguridad del resolvedor se convierten en requisitos estándar.
Expansión de la Nube, el Trabajo Híbrido y los Dispositivos Itinerantes
El trabajo híbrido deja una brecha de seguridad DNS cuando los dispositivos de punto final realizan consultas desde redes domésticas o públicas en lugar de a través de resolvedores en instalaciones propias. El DNS protector entregado en la nube aplica la política a nivel del resolvedor, lo que permite que la protección siga al usuario sin depender de la ubicación física. Eurostat informó que una proporción creciente de empresas de la Unión Europea utiliza servicios de computación en la nube de pago. Múltiples entornos de nube pueden crear espacios de nombres separados y rutas de resolución inconsistentes, lo que aumenta el valor de una política DNS centralizada. El mercado de servicios DNS protectores gestionados está, por tanto, respaldado por organizaciones que necesitan un control de seguridad unificado en trabajo remoto, sucursales y cargas de trabajo en la nube. Los servicios nativos de la nube también reducen la necesidad de operar y actualizar dispositivos de seguridad DNS separados en sitios individuales.
Detección Habilitada por IA de Dominios de Flujo Rápido y Recién Registrados
Los feeds de inteligencia de amenazas estáticos pueden rezagarse respecto a la infraestructura de los atacantes que cambia los registros de dominio o los registros DNS más rápido de lo que se actualizan las listas de bloqueo. CISA, la NSA, el FBI y socios internacionales identificaron el flujo rápido como una amenaza a la seguridad nacional en un aviso reciente. El aviso describió cómo los cambios rápidos en los registros DNS ocultan las ubicaciones de servidores maliciosos y explotan las brechas en la defensa de la red. Infoblox declaró que su producto Threat Defense bloquea dominios de alto riesgo significativamente antes que los feeds de inteligencia de amenazas tradicionales, manteniendo una tasa de falsos positivos excepcionalmente baja. Palo Alto Networks indicó que su sistema Precision AI analiza un vasto volumen de nuevos eventos DNS cada día. Estas capacidades desplazan la competencia entre proveedores hacia la clasificación continua del comportamiento de los dominios en lugar de las actualizaciones programadas de feeds.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Evasión Mediante Conexiones IP Directas y Resolvedores Alternativos | -1.2% | Global | Corto plazo (≤ 2 años) |
| Preocupaciones sobre Privacidad, Residencia de Datos y Gobernanza de Consultas DNS | -0.9% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Falsos Positivos por Comportamiento de CDN, Flujo Rápido y Dominios Recién Registrados | -0.6% | Global | Mediano plazo (2-4 años) |
| Limitada Conciencia del Comprador y Capacidad de Respuesta a Alertas | -0.4% | América del Sur, África y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Evasión Mediante Conexiones IP Directas y Resolvedores Alternativos
La comunicación directa por IP permite que el malware contacte un servidor de comando y control a través de una dirección IP sin procesar en lugar de un nombre de dominio. Este método elude los controles a nivel DNS y está disponible en kits de malware de uso común sin cambios en la infraestructura del atacante. Las aplicaciones, navegadores o dispositivos IoT también pueden enviar solicitudes DNS sobre HTTPS a resolvedores públicos, incluidos 1.1.1.1 y 8.8.8.8, fuera del perímetro de DNS protector empresarial. Una investigación de UCL e Inria con Infoblox encontró que varios dispositivos IoT de consumo tenían configuraciones de resolvedor codificadas de forma fija que anulaban las configuraciones DNS asignadas por DHCP. Una cobertura efectiva requiere, por tanto, una política DNS alineada, firewalls de próxima generación y gestión de puntos finales. Esa necesidad de implementación entre equipos puede retrasar la cobertura y reducir el valor inmediato obtenido de un servicio gestionado.
Preocupaciones sobre Privacidad, Residencia de Datos y Gobernanza de Consultas DNS
Los registros de consultas DNS pueden contener direcciones IP y marcas de tiempo que respaldan la elaboración de perfiles e inferencias de ubicación. ENISA ha descrito las consideraciones de privacidad y protección de datos como cuestiones centrales para los servicios de resolvedor DNS público. El programa DNS4EU limita la retención de registros de consultas basados en IP a 6 meses y exige que el procesamiento de datos DNS se realice dentro de la infraestructura de la Unión Europea. Estos requisitos afectan la forma en que los proveedores gestionados diseñan la retención de registros, el acceso a los datos y los acuerdos de alojamiento regional. Los compradores multinacionales pueden necesitar implementaciones de resolvedor separadas por jurisdicción, lo que añade trabajo operativo y puede fragmentar la política centralizada. El mercado de servicios DNS protectores gestionados debe, por tanto, abordar los resultados de seguridad junto con los requisitos legales y de manejo de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Protección: El Bloqueo de Amenazas Va Más Allá de los Dominios Maliciosos Conocidos
El Bloqueo de Dominios Maliciosos representó el 27,33% de la participación del mercado de servicios DNS protectores gestionados en 2026, lo que refleja una infraestructura de inteligencia de amenazas consolidada y una amplia familiaridad con los controles basados en listas de bloqueo. La función ofrece a las organizaciones una forma directa de detener destinos maliciosos conocidos antes de que se completen las conexiones de los puntos finales. La Prevención de Phishing y Malware y la Interrupción de Comando y Control y Botnets también son funciones sustanciales porque abordan los canales utilizados durante la preparación de ransomware y el movimiento lateral. La Prevención de Tunelización DNS y Exfiltración de Datos sirve a un caso de uso más limitado pero serio que involucra tráfico oculto. Infoblox registra detecciones diarias de actividad de tunelización y comando y control de herramientas que incluyen Cobalt Strike y marcos de exfiltración personalizados. En el mercado de servicios DNS protectores gestionados, esa necesidad favorece las funciones que inspeccionan el comportamiento y los patrones de tráfico en lugar de depender únicamente de una lista de dominios previamente identificados.
Se proyecta que la Detección de Dominios de Flujo Rápido y Recién Registrados se expanda a un CAGR del 14,16% de 2027 a 2032. Esta función responde a la infraestructura de los atacantes que es desconocida en el momento de su primera aparición y puede cambiar rápidamente. El aviso sobre flujo rápido de abril de 2025 elevó la prioridad de la cobertura para registros DNS de rotación rápida entre operadores gubernamentales y de infraestructura crítica. Los proveedores están utilizando inteligencia predictiva y modelos de comportamiento para evaluar patrones de registro, cambios de DNS y relaciones entre dominios. Estos métodos son necesarios cuando las firmas y las listas compartidas aún no tienen suficiente evidencia para bloquear un dominio. La industria de servicios DNS protectores gestionados está evolucionando hacia una detección que puede identificar infraestructura en evolución en lugar de solo reconocer destinos maliciosos conocidos. El mercado de servicios DNS protectores gestionados se beneficia cuando esta protección puede entregarse sin obligar a los clientes a reemplazar su infraestructura DNS recursiva existente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación: La Nube Lidera a Medida que se Expanden las Arquitecturas Híbridas
La implementación Basada en la Nube representó el 65,44% de los ingresos en 2026, lo que le otorga la posición de modelo de implementación más grande en el mercado de servicios DNS protectores gestionados. Los servicios nativos de la nube pueden aplicar la misma política de resolvedor en centros de datos, fuerzas de trabajo remotas y múltiples regiones de nube. También reducen el mantenimiento de hardware en ubicaciones individuales y se integran de forma natural en implementaciones de SASE y borde de servicio de seguridad. La implementación En Instalaciones Propias sigue siendo relevante para entornos con aislamiento de red, clasificados y ciertos entornos de servicios financieros donde los datos DNS deben permanecer dentro de los perímetros internos. El modelo continúa sirviendo a compradores con requisitos de control estrictos y una infraestructura de resolvedor interno establecida. Dentro del mercado de servicios DNS protectores gestionados, estos casos de uso preservan un papel para las implementaciones controladas localmente incluso cuando la entrega en la nube sigue siendo la opción líder.
Se proyecta que la implementación Híbrida se expanda a un CAGR del 14,22% de 2027 a 2032. Permite a las organizaciones conservar las inversiones en instalaciones propias mientras extienden la inteligencia y la política provenientes de la nube a los resolvedores internos. Infoblox declaró que su plataforma Universal DDI había superado los 200 clientes empresariales para noviembre de 2025, incluidos clientes de Fortune 500 en servicios financieros, atención médica y comercio minorista. Universal DDI combina DNS, DHCP y gestión de direcciones IP en entornos de instalaciones propias, nube e híbridos. Cisco añadió Infoblox como destino nativo en Cisco Workflows en mayo de 2026, habilitando la orquestación de flujos de trabajo de Universal DDI y Threat Defense. Este tipo de integración puede facilitar la propagación de cambios de política DNS en varias capas de implementación. También refleja cómo el mercado de servicios DNS protectores gestionados puede conectar la política de red, la respuesta a amenazas y la visibilidad de activos en entornos mixtos.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las PYMEs Aumentan la Adopción
Las Grandes Empresas representaron el 43,88% de los ingresos en 2026. Sus volúmenes de tráfico DNS, entornos multinube y capacidad para gestionar integraciones de inteligencia de amenazas respaldan implementaciones de DNS protector más amplias. Las organizaciones de atención médica, servicios financieros e infraestructura crítica son compradores importantes de grandes empresas porque a menudo necesitan varias funciones de protección bajo contratos de servicio gestionado plurianuales. Estas organizaciones también tienen entornos de acceso remoto, sucursales y aplicaciones más complejos que proteger. Sus decisiones de compra a menudo priorizan el control centralizado y la integración con las operaciones de red y seguridad existentes. Esta preferencia respalda las ofertas del mercado de servicios DNS protectores gestionados que combinan una amplia cobertura de políticas con una gestión de servicios adecuada para organizaciones complejas.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 14,11% hasta 2032. Los proveedores de servicios gestionados pueden empaquetar el DNS protector en ofertas de seguridad por puesto que reducen la necesidad de especialistas en seguridad internos. DNSFilter informó que procesó 180 mil millones de consultas DNS diariamente en 2025 y atendió a más de 43.000 organizaciones, principalmente a través de intermediarios de proveedores de servicios gestionados. Su adquisición de Zorus en abril de 2025 añadió filtrado web de puntos finales y análisis de comportamiento de usuarios a su oferta de detección de amenazas DNS. La entrega en la nube también elimina los costos de hardware por sitio, lo que puede hacer que la inteligencia DNS avanzada sea más accesible para organizaciones con equipos de TI de 2 a 5 personas. El mercado de servicios DNS protectores gestionados puede llegar a este grupo cuando los proveedores de servicios gestionados empaquetan la seguridad DNS con controles familiares de puntos finales y web.
Por Industria de Usuario Final: Los Servicios Financieros y el Gobierno Respaldan Implementaciones Críticas
Banca, Servicios Financieros y Seguros representó el 22,27% de los ingresos en 2026, la mayor posición de usuario final en el mercado de servicios DNS protectores gestionados. Las empresas de servicios financieros están expuestas a altos volúmenes de phishing, dominios fraudulentos y ataques contra servicios orientados al cliente. EfficientIP encontró que los dominios de servicios financieros representaron el 10,9% de los sectores de phishing objetivo en su análisis de 2025. Las plataformas de criptomonedas fueron el segundo sector más atacado, representando el 18,1% del tráfico de phishing DNS. Los marcos de cumplimiento PCI DSS y DORA respaldan la seguridad a nivel DNS como parte de un enfoque más amplio de defensa de red, lo que puede contribuir a implementaciones plurianuales y renovaciones de contratos. El mercado de servicios DNS protectores gestionados es, por tanto, relevante donde las organizaciones necesitan demostrar una política de seguridad coherente en sistemas de clientes y pagos de alto valor.
Se proyecta que el gobierno y el sector público se expandan a un CAGR del 14,28% hasta 2032. El programa de CISA se está extendiendo desde la cobertura de la Rama Ejecutiva Civil Federal hasta un piloto que involucra infraestructura crítica, incluidas redes eléctricas, servicios de agua y operadores de transporte. Salud y Ciencias de la Vida también contribuyen a la demanda porque las operaciones de ransomware pueden utilizar tráfico de comando y control y preparación que los controles DNS pueden observar. Energía, Servicios Públicos e Infraestructura Crítica están aumentando la adopción en relación con las necesidades de segmentación de redes de tecnología operacional. TI y Telecomunicaciones sigue siendo un grupo de usuarios importante porque los operadores de infraestructura DNS y portadores requieren protección a escala. La demanda de Comercio Minorista y Electrónico puede aumentar durante la actividad de phishing estacional, con el phishing DNS con temática de logística y mensajería aumentando 3,4 veces en el primer semestre de 2026. Estos patrones hacen que el mercado de servicios DNS protectores gestionados sea relevante para organizaciones que necesitan ajustar el monitoreo a medida que cambian las campañas y la actividad orientada al cliente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Punto de Entrega y Acceso: Los Resolvedores de Red Anclan la Cobertura Mientras las Cargas de Trabajo en la Nube se Aceleran
El Reenviador y Resolvedor de Red representó el 33,21% de los ingresos en 2026. Esta ruta de acceso se integra con la infraestructura DNS empresarial existente sin requerir agentes en dispositivos individuales. Proporciona una ruta de entrada de baja disrupción para organizaciones que ya operan flotas de resolvedores recursivos. También admite implementaciones de proveedores de servicios de internet que aplican controles en sentido ascendente de todos los puntos finales. La entrega mediante Cliente de Punto Final e Itinerante extiende la protección a los trabajadores remotos que realizan consultas DNS fuera de las redes corporativas. Este método de entrega complementa el mercado de servicios DNS protectores gestionados al mantener la cobertura de políticas cuando la red corporativa tradicional ya no es la ruta para las solicitudes DNS.
Se proyecta que el Resolvedor de Carga de Trabajo en la Nube y VPC se expanda a un CAGR del 14,33% de 2027 a 2032. Las aplicaciones multinube necesitan filtrado DNS para el tráfico de cargas de trabajo este-oeste y saliente dentro de entornos de nube privada virtual. Palo Alto Networks integró Advanced DNS Security con Amazon Route 53 Resolver DNS Firewall en agosto de 2026 a través de AWS Marketplace. La integración aplica inteligencia de amenazas en 9 categorías sin requerir cambios en la arquitectura de red de VPC. Las integraciones de Puerta de Enlace Web Segura y Plataforma de Confianza Cero posicionan el DNS protector dentro de entornos SASE, mientras que las implementaciones de Resolvedor de ISP, Operador y Sector Público respaldan programas operados por CISA y el NCSC. Esta variedad de opciones de entrega permite que el mercado de servicios DNS protectores gestionados sirva tanto a la infraestructura centralizada como a los requisitos de puntos finales remotos.
Análisis Geográfico
América del Norte representó el 35,44% de los ingresos globales en 2026, la mayor posición geográfica en el mercado de servicios DNS protectores gestionados. El mandato federal de DNS protector de los Estados Unidos respalda una base de implementación consolidada. El Departamento de Seguridad Nacional confirmó que el 92% de las agencias de la Rama Ejecutiva Civil Federal se habían unido al servicio de CISA para 2025, representando más del 99% del tráfico DNS externo federal. Esta escala ha respaldado un ecosistema de proveedores maduro y prácticas de adquisición comercial más familiares. Los sectores de infraestructura crítica de Canadá se están alineando con el Centro Canadiense de Ciberseguridad, que se unió al aviso sobre flujo rápido de abril de 2025. El sector financiero de México está extendiendo los controles de seguridad DNS bajo los marcos del regulador bancario nacional.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,57% de 2027 a 2032, la tasa regional más rápida en el mercado de servicios DNS protectores gestionados. La adopción de la nube en India, Corea del Sur, China y Australia está ampliando la necesidad de controles de seguridad escalables. Akamai identificó las amenazas impulsadas por IA y las cargas de trabajo de IA distribuidas como elementos importantes del entorno de riesgo de nube y seguridad regional. Ese entorno favorece la protección DNS entregada en la nube sobre los enfoques basados en dispositivos que requieren ciclos de actualización. Europa tiene diferentes requisitos operativos porque DNS4EU utiliza centros de datos de la Unión Europea para abordar las necesidades de residencia de datos. Los proveedores comerciales deben abordar esos requisitos cuando atienden a clientes empresariales europeos.
América del Sur tiene una adopción constante liderada por el sector financiero de Brasil y la industria tecnológica de Argentina. La limitada conciencia entre las pequeñas y medianas empresas sigue siendo una restricción en la región. Oriente Medio está desarrollando demanda a través de programas de ciudades inteligentes e infraestructura crítica en Arabia Saudita y los Emiratos Árabes Unidos. Esos programas aumentan el tráfico DNS de IoT y tecnología operacional que necesita protección a nivel de red. Palo Alto Networks añadió puntos de presencia en España, Italia y Suiza en agosto de 2026 para reducir la latencia de resolución DNS para clientes empresariales europeos y de Oriente Medio. África tuvo la posición regional más pequeña en 2026, aunque Sudáfrica, Nigeria y Egipto muestran una demanda continua derivada del uso de internet con enfoque móvil y la expansión de los ecosistemas fintech.
Panorama Competitivo
Concentración del Mercado
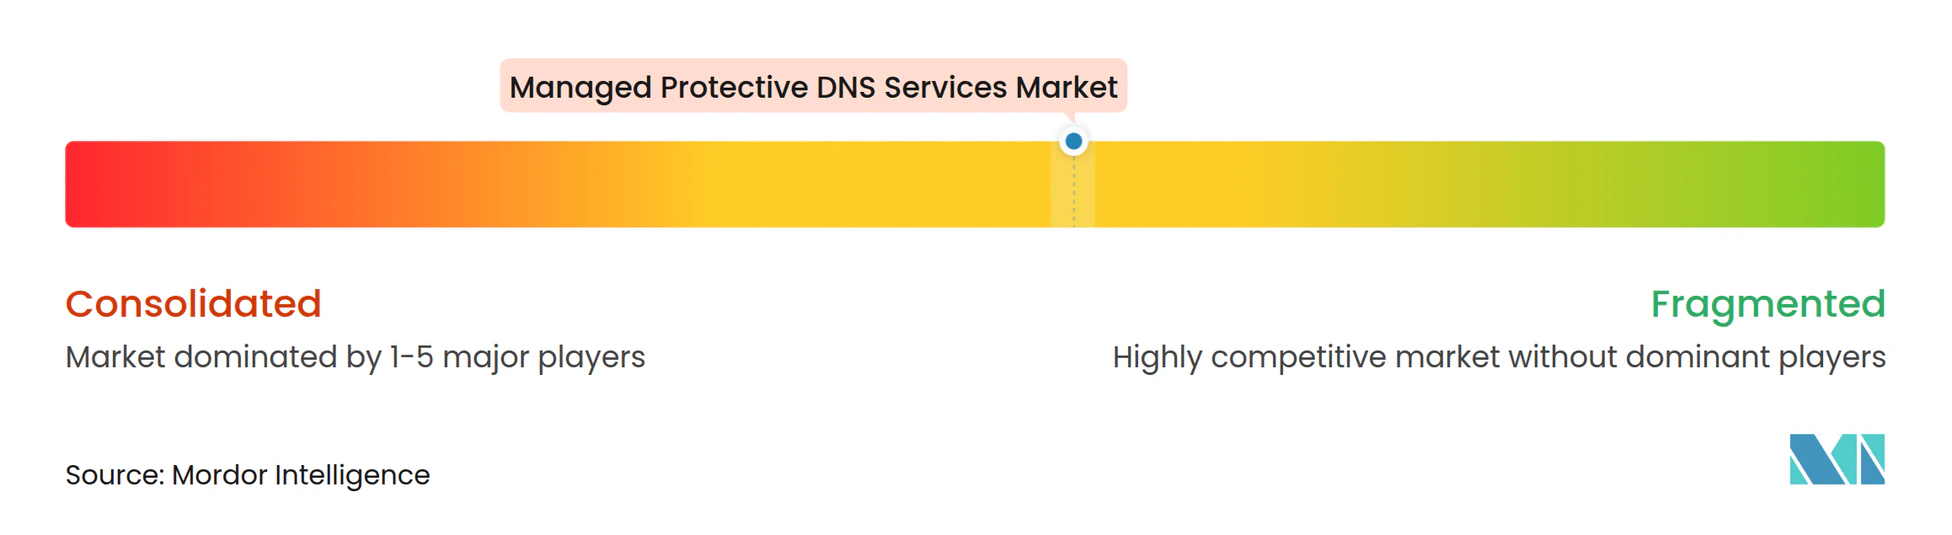
El mercado de servicios DNS protectores gestionados está moderadamente concentrado, con proveedores dedicados de seguridad DNS y plataformas de ciberseguridad más grandes compitiendo en canales empresariales y de proveedores de servicios gestionados. Cisco, Cloudflare e Infoblox son referentes competitivos visibles, mientras que DNSFilter, TitanHQ, SafeDNS, DNSSense y Heimdal Security compiten por cuentas de mercado medio y de proveedores de servicios gestionados. La selección de proveedores en el canal de proveedores de servicios gestionados depende de la economía por puesto y la amplitud de las integraciones de API. Los proveedores están agrupando cada vez más el DNS protector con la gestión DDI y los marcos SASE. Este enfoque vincula la protección DNS con las operaciones de red del cliente y puede aumentar los costos de cambio. El campo competitivo también incluye ofertas adyacentes a la nube que sitúan el DNS protector dentro de carteras de seguridad en la nube más amplias.
Infoblox completó su adquisición de Axur en mayo de 2026 e introdujo capacidades de Servicios de Protección de Riesgo Digital y Gestión Continua de Exposición a Amenazas. La adquisición amplió su posición hacia el descubrimiento de amenazas externas, el monitoreo de abuso de marca y la exposición de credenciales. La integración de flujos de trabajo de Cisco con Infoblox en mayo de 2026 proporciona otro ejemplo de DNS protector conectado a la orquestación de seguridad y el aprovisionamiento de red. La integración de Amazon Route 53 Resolver DNS Firewall de Palo Alto Networks en agosto de 2026 muestra la importancia de las asociaciones nativas de la nube. La diferenciación de proveedores se basa cada vez más en la velocidad de clasificación, el análisis de comportamiento y la profundidad de la inteligencia de amenazas en lugar de solo en el rendimiento del resolvedor. Los proveedores también están aplicando métodos basados en grafos y de lenguaje natural para identificar infraestructura maliciosa a través del comportamiento de registro y las relaciones entre dominios.
La oportunidad no abordada permanece en entornos de IoT y tecnología operacional, donde los resolvedores codificados de forma fija y los dispositivos sin agente requieren protección a nivel de red. La investigación de UCL e Inria con Infoblox encontró que ninguno de los 30 dispositivos IoT de consumo probados admitía DNS cifrado. Los proveedores del mercado de servicios DNS protectores gestionados también pueden abordar la demanda de proveedores de servicios gestionados en América del Sur, África y el Sudeste Asiático, donde la adopción de servicios de seguridad sigue siendo inferior al nivel de exposición a amenazas. La implementación de nube soberana es otra oportunidad en Oriente Medio y Europa, donde la infraestructura de resolvedor local puede abordar las necesidades de residencia de datos. Las integraciones vinculadas a hiperescaladores añaden presión sobre los proveedores independientes porque el DNS protector puede adquirirse como parte de una seguridad en la nube más amplia. Los proveedores más nuevos están apuntando a la brecha de IoT y tecnología operacional con servicios a nivel de red sin agente que clasifican las consultas DNS de impresoras, cámaras y controladores industriales en tiempo real.
Líderes de la Industria de Servicios DNS Protectores Gestionados
-
Cisco Systems, Inc.
-
Cloudflare, Inc.
-
Infoblox Inc.
-
Zscaler, Inc.
-
Akamai Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: EfficientIP publicó su Informe de Inteligencia de Amenazas DNS del primer semestre de 2026, documentando un aumento del 24% en las señales totales de amenazas DNS a 13,85 mil millones de impactos e informando que el malware superó al phishing como la categoría de amenaza DNS líder por primera vez, con la actividad diaria de malware aumentando 4 veces desde un mínimo en enero hasta un pico en abril de 32,6 millones de impactos por día.
- Octubre de 2026: Palo Alto Networks actualizó su Resolvedor de Advanced DNS Security para admitir Prisma Browser como fuente de conexión, habilitando DNS sobre HTTPS para toda la actividad DNS basada en navegador sin requerir descifrado de tráfico, extendiendo la aplicación de políticas DNS de confianza cero a sesiones de navegador en dispositivos gestionados y no gestionados.
- Septiembre de 2026: Palo Alto Networks añadió soporte de DNS sobre TLS a su Resolvedor de Advanced DNS Security a través del puerto TCP 853, proporcionando una opción adicional de transporte DNS cifrado junto a la infraestructura DNS sobre HTTPS existente, con compatibilidad total con IPv4 e IPv6.
- Agosto de 2026: Advanced DNS Security de Palo Alto Networks se integró con Amazon Route 53 Resolver DNS Firewall, llevando inteligencia de amenazas DNS que cubre 9 categorías de amenazas a entornos de VPC de AWS a través de AWS Marketplace sin requerir cambios en la arquitectura de red de VPC.
Alcance del Informe Global del Mercado de Servicios DNS Protectores Gestionados
El Mercado de Servicios DNS (DNS) Protectores Gestionados comprende servicios de seguridad externalizados, disponibles las 24 horas del día, los 7 días de la semana, en los que un proveedor externo opera un resolvedor DNS recursivo que aplica políticas e inspecciona y filtra las consultas DNS en tiempo real, bloqueando la resolución hacia dominios maliciosos conocidos o sospechosos, sitios de phishing, infraestructura de comando y control (C2) de malware y dominios de algoritmos de generación de dominios (DGA) antes de que se establezca cualquier conexión.
El Informe del Mercado de Servicios DNS Protectores Gestionados está segmentado por Función de Protección (Bloqueo de Dominios Maliciosos, Prevención de Phishing y Malware, Interrupción de Comando y Control y Botnets, Prevención de Tunelización DNS y Exfiltración de Datos, Filtrado de Contenido y Uso Aceptable, y Detección de Dominios de Flujo Rápido y Recién Registrados), Modelo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, TI y Telecomunicaciones, Gobierno y Sector Público, Salud y Ciencias de la Vida, Energía, Servicios Públicos e Infraestructura Crítica, Comercio Minorista y Electrónico, y Otras Industrias de Usuario Final), Punto de Entrega y Acceso (Reenviador y Resolvedor de Red, Cliente de Punto Final e Itinerante, Puerta de Enlace Web Segura y Plataforma de Confianza Cero, Resolvedor de Carga de Trabajo en la Nube y VPC, y Resolvedor de ISP, Operador y Sector Público) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Bloqueo de Dominios Maliciosos |
| Prevención de Phishing y Malware |
| Interrupción de Comando y Control y Botnets |
| Prevención de Tunelización DNS y Exfiltración de Datos |
| Filtrado de Contenido y Uso Aceptable |
| Detección de Dominios de Flujo Rápido y Recién Registrados |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| TI y Telecomunicaciones |
| Gobierno y Sector Público |
| Salud y Ciencias de la Vida |
| Energía, Servicios Públicos e Infraestructura Crítica |
| Comercio Minorista y Electrónico |
| Otras Industrias de Usuario Final |
| Reenviador y Resolvedor de Red |
| Cliente de Punto Final e Itinerante |
| Puerta de Enlace Web Segura y Plataforma de Confianza Cero |
| Resolvedor de Carga de Trabajo en la Nube y VPC |
| Resolvedor de ISP, Operador y Sector Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Función de Protección | Bloqueo de Dominios Maliciosos | |
| Prevención de Phishing y Malware | ||
| Interrupción de Comando y Control y Botnets | ||
| Prevención de Tunelización DNS y Exfiltración de Datos | ||
| Filtrado de Contenido y Uso Aceptable | ||
| Detección de Dominios de Flujo Rápido y Recién Registrados | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| TI y Telecomunicaciones | ||
| Gobierno y Sector Público | ||
| Salud y Ciencias de la Vida | ||
| Energía, Servicios Públicos e Infraestructura Crítica | ||
| Comercio Minorista y Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Punto de Entrega y Acceso | Reenviador y Resolvedor de Red | |
| Cliente de Punto Final e Itinerante | ||
| Puerta de Enlace Web Segura y Plataforma de Confianza Cero | ||
| Resolvedor de Carga de Trabajo en la Nube y VPC | ||
| Resolvedor de ISP, Operador y Sector Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios DNS protectores gestionados?
Se proyecta que el mercado de servicios DNS protectores gestionados aumente de 1,17 mil millones de USD en 2026 a 2,61 mil millones de USD para 2032 a un CAGR del 13,93% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios DNS protectores gestionados?
El aumento del malware basado en DNS, el phishing, la actividad de comando y control, la adopción de la nube, el trabajo híbrido y los programas de DNS protector del sector público están respaldando la demanda.
¿Qué función de protección se está expandiendo más rápido?
Se proyecta que la Detección de Dominios de Flujo Rápido y Recién Registrados se expanda a un CAGR del 14,16% hasta 2032 porque los atacantes pueden rotar registros DNS y dominios rápidamente.
¿Qué modelo de implementación lidera la adopción de DNS protector?
La implementación Basada en la Nube representó el 65,44% de los ingresos en 2026 porque puede aplicar una política común a usuarios remotos, sitios distribuidos y entornos de nube.
¿Qué grupo de usuarios finales tiene el mayor requisito de DNS protector?
Banca, Servicios Financieros y Seguros representó el 22,27% de los ingresos en 2026, lo que refleja su exposición al phishing y los dominios fraudulentos.
¿Qué región se está expandiendo más rápido en servicios DNS protectores gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,57% hasta 2032 a medida que la demanda de seguridad en la nube aumenta en India, Corea del Sur, China y Australia.