
マネージドPaaSオペレーションサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 17.27 十億米ドル |
| 市場規模 (2032) | 31.61 十億米ドル |
| 成長率 (2027 - 2032) | 12.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドパースオペレーションサービス市場分析
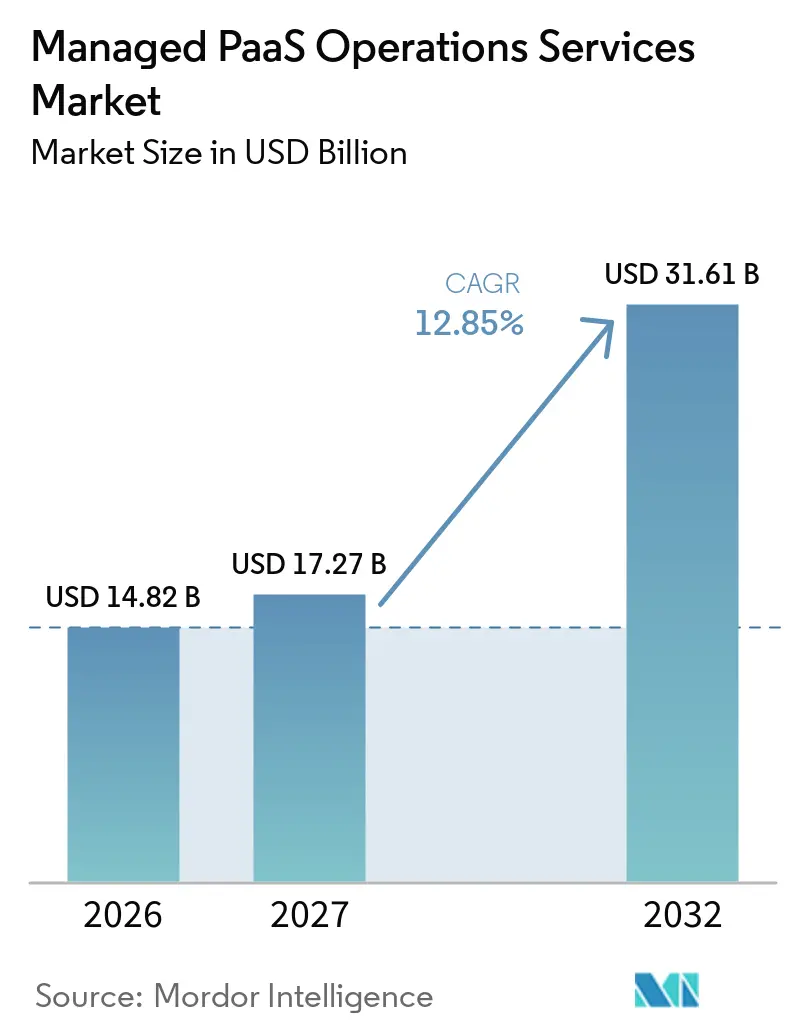
マネージドPaaSオペレーションサービス市場規模は、2026年の14.82 ビリオン 米ドルおよび2027年の17.27 ビリオン 米ドルから、2032年までに31.61 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 12.85%を記録すると予測されます。企業が孤立したクラウドプログラムからパブリック、プライベート、エッジ環境を組み合わせたエステートへと移行するにつれ、マネージドオペレーションサポートの必要性が高まっています。マネージドPaaSオペレーションサービス市場は、購買者が複数のプラットフォーム環境にわたって一貫したガバナンス、オブザーバビリティ、および修復を求めることで恩恵を受けています。アプリケーションデリバリーの高速化も、内部開発者プラットフォームにおけるプラットフォームエンジニアリングおよびデイ2オペレーションの価値を高めています。コンプライアンス、データレジデンシー、およびレジリエンス要件により、プロバイダーの認証および監査サポートが調達決定においてより重要になっています。AI支援による修復は手動オペレーションの負担を軽減でき、クラウド人材不足により、大企業および中小企業の双方にとって外部サービスデリバリーがより魅力的になっています。
レポートの主要ポイント
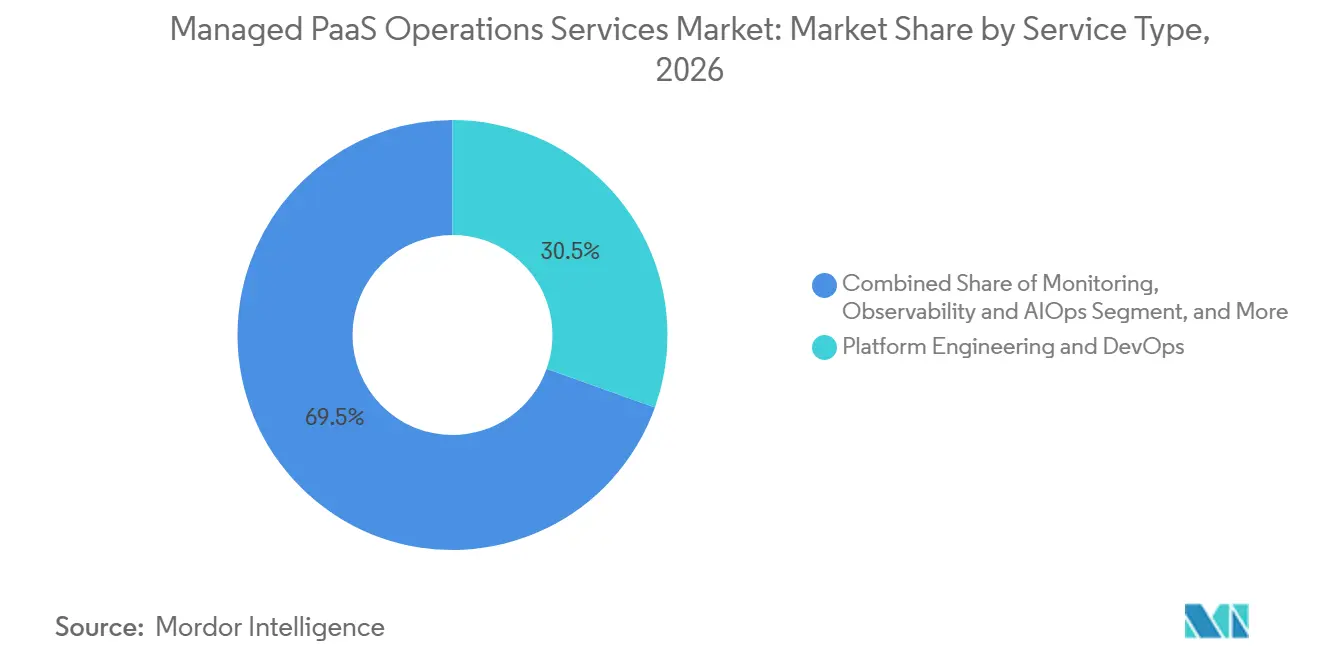
- サービスタイプ別では、プラットフォームエンジニアリングおよびDevOpsオペレーションが2026年のマネージドPaaSオペレーションサービス市場シェアの30.47%を占め、2032年にかけてCAGR 14.57%で拡大する見込みです。
- プラットフォームレイヤー別では、コンテナおよびオーケストレーションプラットフォームが2026年のマネージドPaaSオペレーションサービス市場の33.57%を占め、データ・アナリティクスおよびAI/MLプラットフォームは2032年にかけてCAGR 15.42%で拡大する見込みです。
- デプロイメントモデル別では、パブリッククラウドベースのPaaSが2026年のマネージドPaaSオペレーションサービス市場の61.53%を占め、プライベートおよびハイブリッドクラウドPaaSは2032年にかけてCAGR 15.25%で拡大する見込みです。
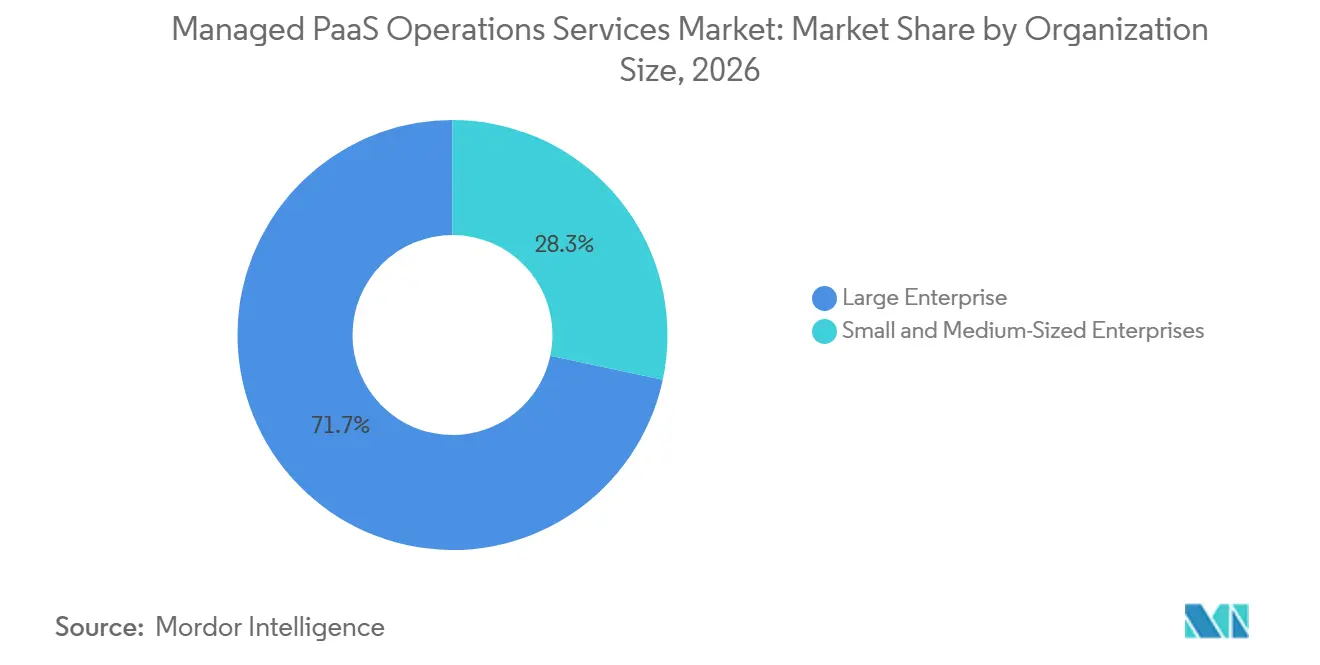
- 組織規模別では、大企業が2026年のマネージドPaaSオペーションサービス市場の72.67%を占め、中小企業は2032年にかけてCAGR 16.13%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の市場の26.87%を占め、ITおよび通信は2032年にかけてCAGR 15.35%で拡大する見込みです。
- 地域別では、北米が2026年の市場の36.41%を占め、アジア太平洋は2032年にかけてCAGR 15.89%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドPaaSオペレーションサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの運用複雑性の増大 | +2.8% | 北米および欧州に集中した強度を持つグローバル | 短期(2年以内) |
| サイバーセキュリティ、コンプライアンス、およびレジリエンス要件の増大 | +2.2% | 欧州、北米、およびアジア太平洋 | 中期(2〜4年) |
| アプリケーションリリースサイクルの高速化に対する企業需要 | +1.9% | 北米およびアジア太平洋で最高の速度を持つグローバル | 短期(2年以内) |
| AI支援による修復がマネージドオペレーションの生産性を向上 | +1.8% | 北米が採用をリードし、欧州およびアジア太平洋が続くグローバル | 中期(2〜4年) |
| クラウド人材およびサイトリライアビリティエンジニアリングの慢性的な不足 | +1.6% | 日本および新興アジア太平洋市場で急性需要を持つグローバル | 中期(2〜4年) |
| PaaSエステートの拡散がクロスプラットフォームガバナンスへの需要を創出 | +1.2% | 北米および欧州、アジア太平洋への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの運用複雑性の増大
複数のクラウド環境にわたって運用する企業は、内部チームが対応しきれないガバナンスおよびオペレーション上の要求に直面しています。HashiCorpは、97%の組織がクラウド環境の管理に複数のツールを使用しており、企業あたり平均5つのツールを使用していると報告しています。このツールの乱立はコストを増加させ、可視性を断片化させ、セキュリティコントロールの一貫した適用を困難にする可能性があります。マネージドPaaSオペレーションサービス市場は、プロバイダーがオブザーバビリティ、ガバナンス、および修復を1つのオペレーティングモデルに統合することで恩恵を受けます。マルチクラウド環境では、異なるサービス、アイデンティティモデル、およびデプロイメントプロセスにわたる専門知識も必要です。これにより、内部ツールやスタッフを追加するよりも、契約によるオペレーションの方が合理的な選択となります。
サイバーセキュリティ、コンプライアンス、およびレジリエンス要件の増大
コンプライアンス要件は、特に金融サービスおよび公共部門のワークロードにおいて、クラウド調達を変化させています。DORAは2025年1月17日に適用開始となり、そのフレームワークは金融機関に対してサードパーティリスクを含む情報通信技術リスクの管理を求めています。ESMAは2025年にクラウドアウトソーシングガイドラインの改訂版を確定し、クラウドサービスプロバイダーに対するガバナンスの必要性を強化しました。マネージドPaaSオペレーションサービス市場は、監査証跡、セキュアな構成、およびインシデント対応手順をサポートできるプロバイダーへの需要から恩恵を受けています。ISO/IEC 27001、SOC 2、FedRAMPなどの認証は、文書化されたコントロールを提供するため、サプライヤー選定に影響を与える可能性があります。要件はBFSIを超えて、ヘルスケア、政府、およびデータ集約型産業にも拡大しています。
アプリケーションリリースサイクルの高速化に対する企業需要
内部開発者プラットフォームは、企業がアプリケーションをリリースおよびメンテナンスする方法においてより中心的な役割を担うようになっています。Google Cloudは、調査対象組織の55%がプラットフォームエンジニアリングを採用しており、採用者の85%が開発者が成功するためにプラットフォームに依存していると回答したことを明らかにしました。同調査では、採用者の90%がプラットフォームの適用範囲を拡大する計画があると述べています。マネージドプロバイダーは実装後にこれらのプラットフォームを運用し、可用性、デプロイメントパイプライン、アップデート、およびインシデント管理をカバーできます。このサービスモデルは、企業チームが製品開発により直接集中できるよう支援します。したがって、マネージドPaaSオペレーションサービス市場には、プロバイダーがより優れたリリース信頼性とサービス可用性を実証できる機会があります。
AI支援による修復がマネージドオペレーションの生産性を向上
AI支援オペレーションツールは、クラウド環境におけるインシデントの検出、診断、および修復を変革しています。2025年のジャーナル研究では、LLMを活用したAIOpsで処理されたインシデントの中央値解決時間が72%短縮され、95パーセンタイルでは58%短縮されたと報告されています。NeurIPS 2025で発表されたSTRATUSは、ベンチマークスイート全体で従来のSREエージェントよりも高い障害軽減成功率を報告しました。Kyndrylは2026年4月に、自律的なサービスオペレーションのための構造化された評価と実装ブループリントを備えたエージェンティックサービスマネジメントを開始しました。[1] 高度な自動化はアウトカムベースの契約を支援し、繰り返し発生するインシデントに伴う手動作業を削減できます。マネージドPaaSオペレーションサービス市場は、大規模な内部SREチームを確保できない小規模な顧客にとってもよりアクセスしやすくなる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセキュリティ、データ主権、およびコントロール喪失への懸念 | -1.4% | 欧州、アジア太平洋の国家クラウド市場、および北米の連邦部門 | 中期(2〜4年) |
| ベンダーロックインおよびポータビリティの制約 | -1.2% | 独自のハイパースケーラーPaaSサービスを使用する企業に最も強い影響を持つグローバル | 長期(4年以上) |
| ハイパースケーラーエコシステムに集中したPaaS固有の運用知識 | -0.9% | 認証密度が低い新興市場で最も高いエクスポージャーを持つグローバル | 中期(2〜4年) |
| コントラクトマージン予測可能性を弱める隠れた消費変動性 | -0.7% | サーバーレスおよびイベント駆動型PaaSアーキテクチャで急性エクスポージャーを持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセキュリティ、データ主権、およびコントロール喪失への懸念
サードパーティによる運用管理は、国家のデータレジデンシーおよびデータ主権要件と相反する場合がありま。DORAはICTサードパーティリスクを明確に強調しており、クラウド契約に対する顧客の監視をより重要にしています。ESMAの改訂ガイダンスもクラウドアウトソーシングガバナンスに関する期待を強化しています。防衛、政府、および金融サービスの購買者は、データの所在地、暗号化キーの管理、および退出権に関する保証を求める場合があります。これらの要件は販売サイクルを長期化させ、規制対象契約のデリバリーコストを増加させる可能性があります。マネージドPaaSオペレーションサービス市場は、プロバイダーが各必要な管轄区域においてこれらのコントロールを満たすことができるまで、機密性の高いワークロードにおいて制限に直面します。
ベンダーロックインおよびポータビリティの制約
独自のAPI、マネージドランタイム、およびネイティブデータサービスにより、プラットフォームの移行が困難になる場合があります。クラウドセキュリティアライアンスのポータビリティガイダンスは、相互運用性とポータビリティがクラウドガバナンスの中核的な懸念事項であり続けると指摘しています。[2] 企業は、1つのハイパースケーラー環境への依存を深める運用契約に対して慎重になる場合があります。この慎重さは、プロバイダーが1つのプラットフォームエコシステムにのみ専門知識を持つ場合に大きくなります。調達チームは、契約を締結する前に、より強固な退出条項、ポータブルなアーキテクチャ、および文書化を要求する場合があります。これらの条件は、マネージドPaaSオペレーションサービス市場における意思決定を遅らせ、新規契約形成の速度を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:プラットフォームエンジニアリングがリード、AIOpsが幅広いオペレーションを支援
プラットフォームエンジニアリングおよびDevOpsオペレーションは2026年に市場シェアの30.47%を占め、2032年にかけてCAGR 14.57%で拡大する見込みです。この結果は、企業のクラウドオペレーションにおける内部開発者プラットフォームおよび継続的デリバリープロセスの重要性を反映しています。Google Cloudは、採用組織の85%で開発者が内部プラットフォームに依存していると報告しています。したがって、マネージドプロバイダーは初期実装フェーズ後のプラットフォームの信頼性をカバーするよう求められています。この幅広い運用上の役割により、マネージドPaaSオペレーションサービス市場は多くの企業アウトソーシングプログラムの中心となっています。
モニタリング、オブザーバビリティ、およびAIOpsは、自動化された根本原因分析および修復の幅広い利用から恩恵を受ける隣接カテゴリーです。2025年のLLMを活用したAIOps研究では、テスト環境においてインシデント解決時間の短縮が記録されました。セキュリティ、コンプライアンス、およびガバナンスオペレーションは、コントロールパフォーマンスの証拠を必要とする規制対象アカウントで関連性を高めています。FinOpsおよびモダナイゼーションオペレーションも、クラウド消費とレガシーモダナイゼーションの可視性向上を必要とする顧客にとって重要です。マネージドPaaSオペレーションサービス市場は、自動化されたトリアージを使用して手動エスカレーションを削減するインシデントおよびイベント管理によっても支えられています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
プラットフォームレイヤー別:コンテナが規模を維持、AI/MLが需要を拡大
コンテナおよびオーケストレーションプラットフォームは2026年の市場の33.57%を占めました。Kubernetesベースのオペレーティングモデルは、クラウドネイティブ、ハイブリッド、および規制対象環境全体で重要になっています。マルチクラスター環境の管理には、セキュリティ、ネットワーキング、スケーリング、ポリシー、およびワークロードリカバリーのスキルが必要です。コンテナプラットフォームの運用経験を持つプロバイダーは、顧客のDevOpsチームが内部で管理したくないデイ2タスクをサポートできます。これにより、マネージドPaaSオペレーションサービス市場はコンテナサービス需要の主要な源泉と結びついています。
データ・アナリティクスおよびAI/MLプラットフォームは2032年にかけてCAGR 15.42%で拡大する見込みです。AIワークロードには、モデルトレーニング、推論エンドポイント、データパイプライン、アクセスコントロール、およびガバナンスのマネージドサポートが必要です。マネージドPaaSオペレーションサービス市場は、チームおよびアプリケーション全体で機能する信頼性の高いデータ環境に対する企業需要によっても支えられています。統合、API、およびイベントメッセージングプラットフォームは、企業がハイブリッド環境全体でシステムを接続するにつれて一貫したガバナンスを必要とします。ローコードおよび業界固有のシステムを含むその他のPaaSプラットフォームは、ヘルスケアおよび製造業においてより小さな機会を提供します。
デプロイメントモデル別:パブリッククラウドが規模を維持、ハイブリッドモデルが前進
パブリッククラウドベースのPaaSは2026年の市場の61.53%を占めました。ハイパースケーラーは引き続き企業プラットフォームサービスの価格性能ベースラインを設定しています。マネージドプロバイダーは、モニタリング、構成、インシデント対応、セキュリティオペレーション、およびコスト管理を通じてこれらの環境をサポートします。パブリッククラウドは新しいクラウドネイティブワークロードの通常の出発点であり続けています。これにより、サービスプロバイダーは運用契約のための広範なインストールベースを持つことになります。
プライベートおよびハイブリッドクラウドPaaSは2032年にかけてCAGR 15.25%で拡大する見込みです。規制、レイテンシー、およびデータ主権のニーズにより、企業は一部のワークロード企業管理環境内に保持するようになっています。Rackspaceは2026年8月に、VMware Cloud Foundation 9.1上に構築された完全マネージドのマルチテナントプラットフォームとしてRackspace Cloudを開始しました。[3] VMwareは、93%の組織が今後3年間でパブリッククラウドとプライベートクラウドの組み合わせを維持することを期待していると述べています。エッジおよび分散クラウドPaaSは規模は小さいものの、レイテンシーに敏感なアプリケーションがローカル処理を必要とする製造業、通信、およびロジスティクスにおいて関連性があります。
組織規模別:大企業が収益を支え、中小企業が勢いを加える
大企業は2026年の市場の72.67%を占めました。これらの組織は通常、マネージドオペレーションへの最も強い需要を生み出す複雑なマルチクラウドPaaSエステートを運用しています。その環境は多くの場合、プラットフォームエンジニアリング、セキュリティ、オブザーバビリティ、コンプライアンス、およびFinOpsサービスの組み合わせを必要とします。その契約は1つ以上のプラットフォームレイヤーまたはデプロイメントモデルをカバーする場合があります。これにより、マネージドPaaSオペレーションサービス市場はプロバイダーの収益および長期的なアカウント戦略にとって重要であり続けています。
中小企業は2032年にかけてCAGR 16.13%で拡大する見込みです。消費ベースのサービス価格設定により、歴史的にマネージドオペレーションへのアクセスを制限してきた最低コミットメントを削減できます。マネージドPaaSオペレーションサービス市場は、プロバイダーがモニタリング、セキュリティ、および修復をアクセスしやすいサービス提供にパッケージ化することで、より小規模な組織にリーチできます。クラウドインフラストラクチャおよびSREスキルの限られた可用性により、アウトソーシングされたオペレーションが内部採用の実用的な代替手段となっています。中小企業の需要は、外部の専門知識が専門的な採用の負担を軽減できるAI/MLおよびサーバーレスプラットフォームの利用も支援します。
エンドユーザー産業別:BFSIがリード、ITおよび通信が急速に拡大
BFSIは2026年の市場の26.87%を占めました。金融機関は、オペレーショナルレジリエンス、サイバーセキュリティ、データコントロール、およびサードパーティリスクに関する厳しい監視のもとでプラットフォーム環境を管理しています。DORAのICTリスク要件は、クラウドサービス契約の文書化されたガバナンスに対する直接的なニーズを生み出しています。これらの要件は、監査証拠、セキュアな構成管理、および定義されたインシデント手順をサポートするプロバイダーを優遇する可能性があります。これにより、BFSIはバンドルされたマネージドPaaSオペレーションにとって高価なセグメントとなっています。
ITおよび通信は2032年にかけてCAGR 15.35%で拡大する見込みです。通信プロバイダーはサービスデリバリープラットフォームを近代化しており、ハイブリッドおよびマルチベンダー環境全体での継続的なオペレーションを必要としています。Infosysは2025年にTelstraとの合弁事業を発表し、オーストラリア企業向けにAI対応のクラウドおよびデジタルソリューションを提供します。政府および公共部門のワークロードは、コンプライアンス要件が高まるソブリンクラウド環境において機会を生み出しています。マネージドPaaSオペレーションサービス市場は、在庫管理、パーソナライゼーション、産業用IoT、およびエッジクラウドワークロードを使用する小売、消費財、製造、および自動車クライアントをサポートしています。
地域分析
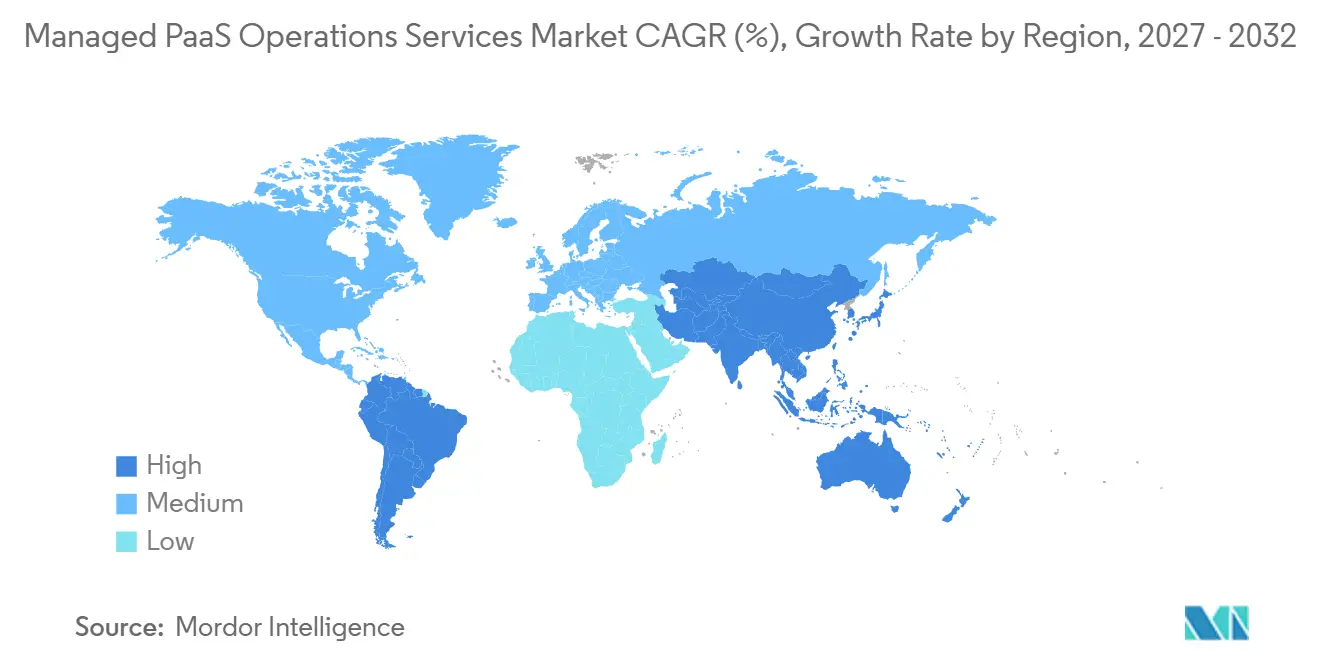
北米は2026年の市場の36.41%を占めました。この地域は、成熟した企業クラウド採用と、ハイパースケーラーインフラストラクチャおよびエコシステムパートナーの高密度な集中を組み合わせています。FedRAMPやHIPAAなどの連邦要件は、セキュアなオペレーションに対する構造化された需要を生み出しています。米国には複雑なPaaSエステートを持つ多くの大企業があり、継続的な管理を必要としています。マネージドPaaSオペレーションサービス市場はまた、カナダの金融セクターおよびメキシコのニアショアリング主導の製造・ロジスティクス活動からの地域需要も取り込んでいます。
欧州は、データ主権およびレジリエンス要件が購買決定を導くことが多いため、独自のオペレーティング環境であり続けています。DORAは欧州連合全体の金融機関に適用され、ICTサードパーティリスクへの注意を促しています。ESMAの改訂されたクラウドアウトソーシングガイドラインは、サプライヤー監視および文書化されたガバナンスの必要性を強化しています。ドイツ、英国、およびフランスは主要な企業支出センターであり続けています。欧州のマネージドPaaSオペレーションサービス市場は、規制対象セクターにおける監査対応サービスおよびローカルオペレーション能力によって支えられています。
アジア太平洋は2032年にかけてCAGR 15.89%で拡大する見込みです。インドのグローバルケイパビリティセンター、中国の国内クラウドプラットフォーム、および東南アジアの金融サービスと通信の採用が地域需要を支えています。日本の人材不足はプラットフォームオペレーションのアウトソーシングの必要性を高めており、Linux Foundationは調査対象組織の70%以上がDevOps、CI/CD、およびサイトリライアビリティエンジニアリングの役割で人員不足であると報告しています。[4] サウジアラビア、UAE、南アフリカ、エジプト、ナイジェリア、およびブラジルは、マネージドクラウドオペレーションのさらなる新興機会を提供しています。
競合環境
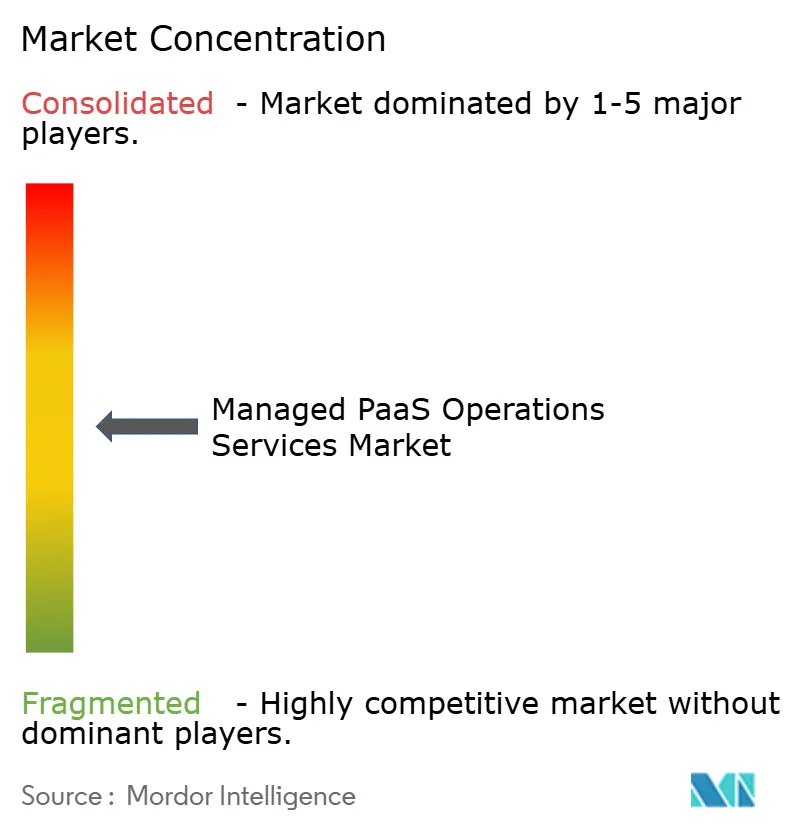
マネージドPaaSオペレーションサービス市場は、大規模なシステムインテグレーター間で適度に断片化されており、専門プロバイダーは特化したエンジニアリング能力を通じて競争しています。IBM Corporation、Accenture plc、Capgemini SE、Kyndryl Inc.、およびNTT DATA Corporationは、幅広いハイパースケーラーアライアンスと独自のオペレーションツールで競争しています。Mirantis Inc.、Caylent Inc.、Nordcloud Oy、およびBespin Global Inc.は、選択されたクラウドネイティブプラットフォームにおける深い専門知識を通じて競争しています。プロバイダーは一般的に、プラットフォームエンジニアリング、オブザーバビリティ、セキュリティ、自動化、クロスプラットフォームガバナンス、および垂直的な能力を通じて差別化しています。ハイパースケーラーの共同販売プログラムは、マネージドサービスプロバイダーをオペレーションサポートを必要とするクラウド顧客と結びつけるため、引き続き重要です。
AI対応オペレーションは主要な競争領域になりつつあります。Kyndrylは2026年4月に、企業が従来のITオペレーションからより自律的なワークフローへ移行するのを支援するエージェンティックサービスマネジメントを開始しました。同社は、Kyndryl Bridgeが8,000以上の認定プレイブックを通じて毎月約2億件の自動化を実行していると述べています。Accentureは2025年4月に、エージェンティックAI、ネットワーキング、およびメインフレームモダナイゼーションの能力でGoogle Cloudとの関係を拡大しました。Rackspaceは2025年8月に、フルスタックオブザーバビリティと消費ベースモデルを備えたクラウド管理プラットフォームを導入しました。
クロスクラウドFinOps、ソブリンクラウドオペレーション、および中小企業向けの消費ベース提供において機会が残っています。FinOps Foundationは、2025年に回答者の19%が高度なFinOps成熟度レベルに達したと報告しました。Kyndrylは2025年11月にSolvinity(オランダのセキュアなマネージドクラウドプラットフォームおよびサービスのプロバイダー)の買収に合意し、規制対象の欧州ワークロード向けのセキュアなマネージドクラウド能力を拡大しました。この結果として生じる構造は、大規模プロバイダー間の適度な集中を支援しながら、明確なプラットフォームまたは地域的な強みを持つ専門家のための余地を残しています。
マネージドPaaSオペレーションサービス産業リーダー
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Rackspace Technology, Inc.
-
Kyndryl Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Rackspace Technologyは、VMware Cloud Foundation 9.1上に構築された完全マネージドのマルチテナントクラウドプラットフォームであるRackspace Cloudを開始しました。当初はダラスで提供開始され、ノースバージニアおよびシカゴへの拡大が計画されています。このプラットフォームは、VMware管理環境内でKubernetesおよびコンテナ化されたアプリケーション能力を企業に提供し、VCF 9.1上で商業的に利用可能な最初のマルチテナントプラットフォームの1つとして位置づけられ、RackspaceをVCFベースのマネージドクラウドサービスのBroadcom Advantageパートナーとして確立しています。
- 2026年4月:Kyndryl Inc.は、成熟度モデル、構造化された評価、および実装ブループリントを組み合わせたエージェンティックサービスマネジメントを開始し、企業が従来のITサービスオペレーションから自律的でインテリジェントなワークフローへ移行するのを支援します。このサービスはAIネイティブ環境向けのISO 42001ガバナンスフレームワークに準拠しており、毎月8,000以上の認定プレイブックを通じて約2億件の自動化を実行するKyndryl Bridge上に構築されています。
- 2025年11月:Kyndrylは、セキュアなマネージドクラウドプラットフォームおよびサービスのオランダのプロバイダーであるSolvinity買収に合意しました。この取引は、KyndrylのアドバイザリーおよびマネージドサービスとSolvinity のセキュリティ重視の提供を組み合わせることで、欧州市場のコンプライアンス主導の機密性の高いワークロードを特に対象として、Kyndrylのソブリンおよびハイブリッドクラウド能力を拡大しました。
- 2025年10月:Cognizant Technology Solutions Corporationは、エージェンティックAIの企業採用を加速するためにGoogle Cloudとの戦略的パートナーシップを深化させました。CognizantはGemini Enterpriseの企業全体への展開にコミットし、Google CloudセンターオブエクセレンスにわたってGoogle Cloudで20,000人のアソシエイトのスキルアップに投資し、AI主導のオペレーション、リスク、およびコンプライアンスソリューションを提供するためにNeuro AIおよびAgent Foundryプラットフォームとのイニシアチブを整合させました。
グローバルマネージドPaaSオペレーションサービス市場レポートの範囲
マネージドPaaSオペレーションサービスとは、パブリック、プライベート、エッジクラウドなどのさまざまなデプロイメントモデルにわたるプラットフォームエンジニアリング、セキュリティコンプライアンス、モニタリング、および財務オペレーションのエンドツーエンドのアウトソーシングを指します。これらのサービスにより、企業は日常的な管理業務の負担なしに、サーバーレス、コンテナ化されたデータおよび統合プラットフォームレイヤーを最適化、セキュア化、およびスケールすることができます。
マネージドPaaSオペレーションサービス市場レポートは、提供サービスタイプ(プラットフォームエンジニアリングおよびDevOpsオペレーション、モニタリング・オブザーバビリティおよびAIOps、セキュリティ・コンプライアンスおよびガバナンスオペレーション、FinOpsおよびモダナイゼーションオペレーション、インシデントおよびイベント管理、マネージドデータベースおよびデータサービス)、プラットフォームレイヤー(アプリケーションおよびサーバーレスPaaSプラットフォーム、コンテナおよびオーケストレーションプラットフォーム、データ・アナリティクスおよびAI/MLプラットフォーム、統合・APIおよびイベントメッセージングプラットフォーム、その他のPaaSプラットフォーム)、デプロイメントモデル(パブリッククラウドベースのPaaS、プライベートおよびハイブリッドクラウドPaaS、エッジおよび分散クラウドPaaS)、組織規模(大企業および中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共部門、小売および消費財、製造および自動車、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プラットフォームエンジニアリングおよびDevOpsオペレーション |
| モニタリング、オブザーバビリティおよびAIOps |
| セキュリティ、コンプライアンス、およびガバナンスオペレーション |
| FinOpsおよびモダナイゼーションオペレーション |
| インシデントおよびイベント管理 |
| マネージドデータベースおよびデータサービス |
| アプリケーションおよびサーバーレスPaaSプラットフォーム |
| コンテナおよびオーケストレーションプラットフォーム |
| データ・アナリティクスおよびAI/MLプラットフォーム |
| 統合・APIおよびイベントメッセージングプラットフォーム |
| その他のPaaSプラットフォーム |
| パブリッククラウドベースのPaaS |
| プライベートおよびハイブリッドクラウドPaaS |
| エッジおよび分散クラウドPaaS |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 小売および消費財 |
| 製造および自動車 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | プラットフォームエンジニアリングおよびDevOpsオペレーション | |
| モニタリング、オブザーバビリティおよびAIOps | ||
| セキュリティ、コンプライアンス、およびガバナンスオペレーション | ||
| FinOpsおよびモダナイゼーションオペレーション | ||
| インシデントおよびイベント管理 | ||
| マネージドデータベースおよびデータサービス | ||
| プラットフォームレイヤー別 | アプリケーションおよびサーバーレスPaaSプラットフォーム | |
| コンテナおよびオーケストレーションプラットフォーム | ||
| データ・アナリティクスおよびAI/MLプラットフォーム | ||
| 統合・APIおよびイベントメッセージングプラットフォーム | ||
| その他のPaaSプラットフォーム | ||
| デプロイメントモデル別 | パブリッククラウドベースのPaaS | |
| プライベートおよびハイブリッドクラウドPaaS | ||
| エッジおよび分散クラウドPaaS | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 小売および消費財 | ||
| 製造および自動車 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドPaaSオペレーションサービス市場の規模はどのくらいですか?
マネージドPaaSオペレーションサービス市場は、2026年の14.82 ビリオン 米ドルおよび2027年の17.27 ビリオン 米ドルから、CAGR 12.85%で2032年までに31.61 ビリオン 米ドルへと拡大する見込みです。
マネージドPaaSオペレーションに含まれるサービスは何ですか?
主要サービスには、プラットフォームエンジニアリングおよびDevOps、オブザーバビリティおよびAIOps、セキュリティおよびコンプライアンスオペレーション、FinOps、モダナイゼーション、インシデント管理、およびマネージドデータベースサービスが含まれます。プロバイダーはこれらの機能をパブリック、プライベート、ハイブリッド、および分散環境全体で運用します。このカバレッジにより、顧客は複雑なクラウドワークロードのための定義されたオペレーティングモデルを得ることができます。
最大のマネージドPaaSオペレーションベースを持つデプロイメントモデルはどれですか?
パブリッククラウドベースのPaaSは2026年の市場の61.053%を占め、プライベートおよびハイブリッドクラウドPaaSは2032年にかけてCAGR 15.25%で最も急成長しているデプロイメントモデルです。この組み合わせは、規模、コントロール、およびプラットフォーム継続性の必要性を反映しています。
マネージドPaaSオペレーションの採用を推進している組織はどこですか?
大企業は2026年の市場の72.67%を占めていますが、消費ベースの価格設定がマネージドサービスへのアクセスを改善するにつれて、中小企業はCAGR 16.13%で拡大する見込みです。このモデルは、専門的なクラウドオペレーションチームを構築する必要性を軽減できます。
金融機関がマネージドPaaSオペレーションを使用する理由は何ですか?
BFSIは2026年の市場の26.87%を占めており、クラウドオペレーションがレジリエンス、コンプライアンス、セキュリティ、およびサードパーティリスク管理に関する高い要件を満たす必要があるためです。これらの要件は、プラットフォームが機密データおよび顧客サービスをサポートする場合に重要です。
マネージドPaaSオペレーションで最も急速に拡大している地域はどこですか?
アジア太平洋は2032年にかけてCAGR 15.89%で拡大する見込みであり、クラウド採用、デジタルプログラム、および専門オペレーション人材への需要によって支えられています。この需要は、企業のクラウド採用および専門オペレーションスタッフの不足によってさらに強化されています。