
マネージド・デジタル・メールルーム・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
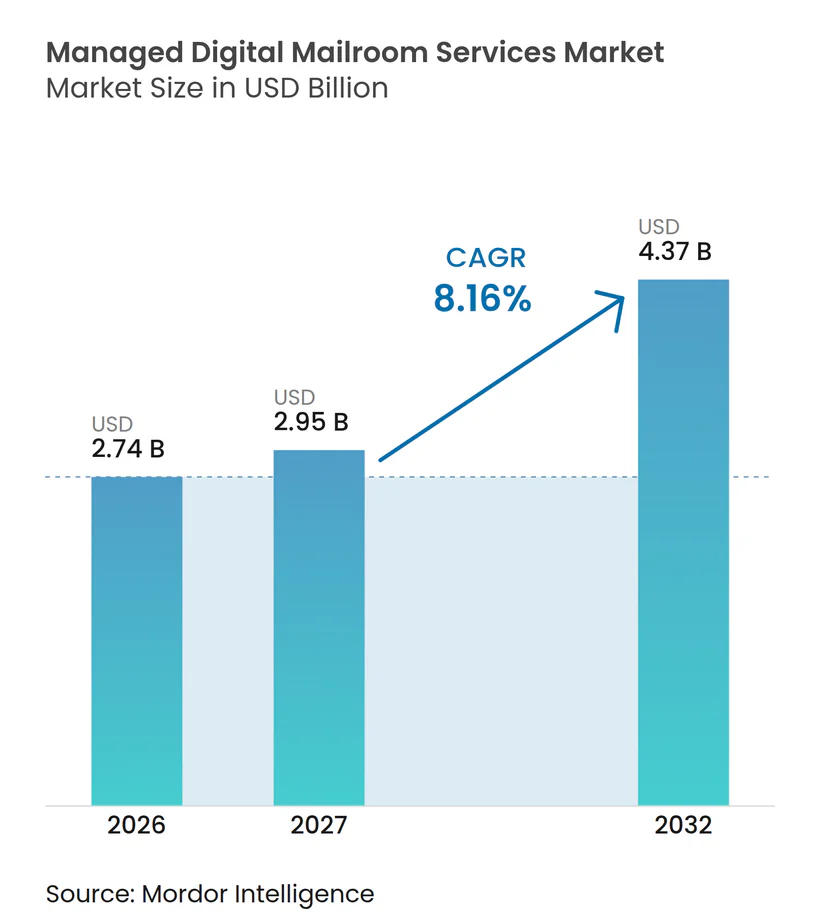
| 市場規模 (2027) | 2.95 十億米ドル |
| 市場規模 (2032) | 4.37 十億米ドル |
| 成長率 (2027 - 2032) | 8.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・デジタル・メールルーム・サービス市場分析
マネージド・デジタル・メールルーム・サービス市場規模は、2026年の2.74 ビリオン 米ドルから2032年までに4.37 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 8.16%を記録する見込みです。企業の購買担当者は、受信書簡をバックオフィスの物流タスクではなく、構造化された情報として扱うようになっています。この変化は、制御された保管プロセスの中で、物理からデジタルへの変換、AI支援ルーティング、および企業システム統合を組み合わせたプロバイダーに有利に働きます。Iron Mountainは、2026年に社内展開したデジタルメールソリューションにより、文書処理サイクルタイムが60%短縮され、サービス提供コストが25%削減されたと報告しており、これにより調達の議論において測定可能な業務成果がより重要になっています。マネージド・デジタル・メールルーム・サービス市場は、組織が時間的制約のある文書へのリモートアクセスと強化された監査管理を必要とする場合にも恩恵を受けます。サイバーセキュリティの露出、データ所在地要件、および既存のビジネスシステムとの統合の困難さは、依然として採用の重要な制限要因となっています。
レポートの主要ポイント
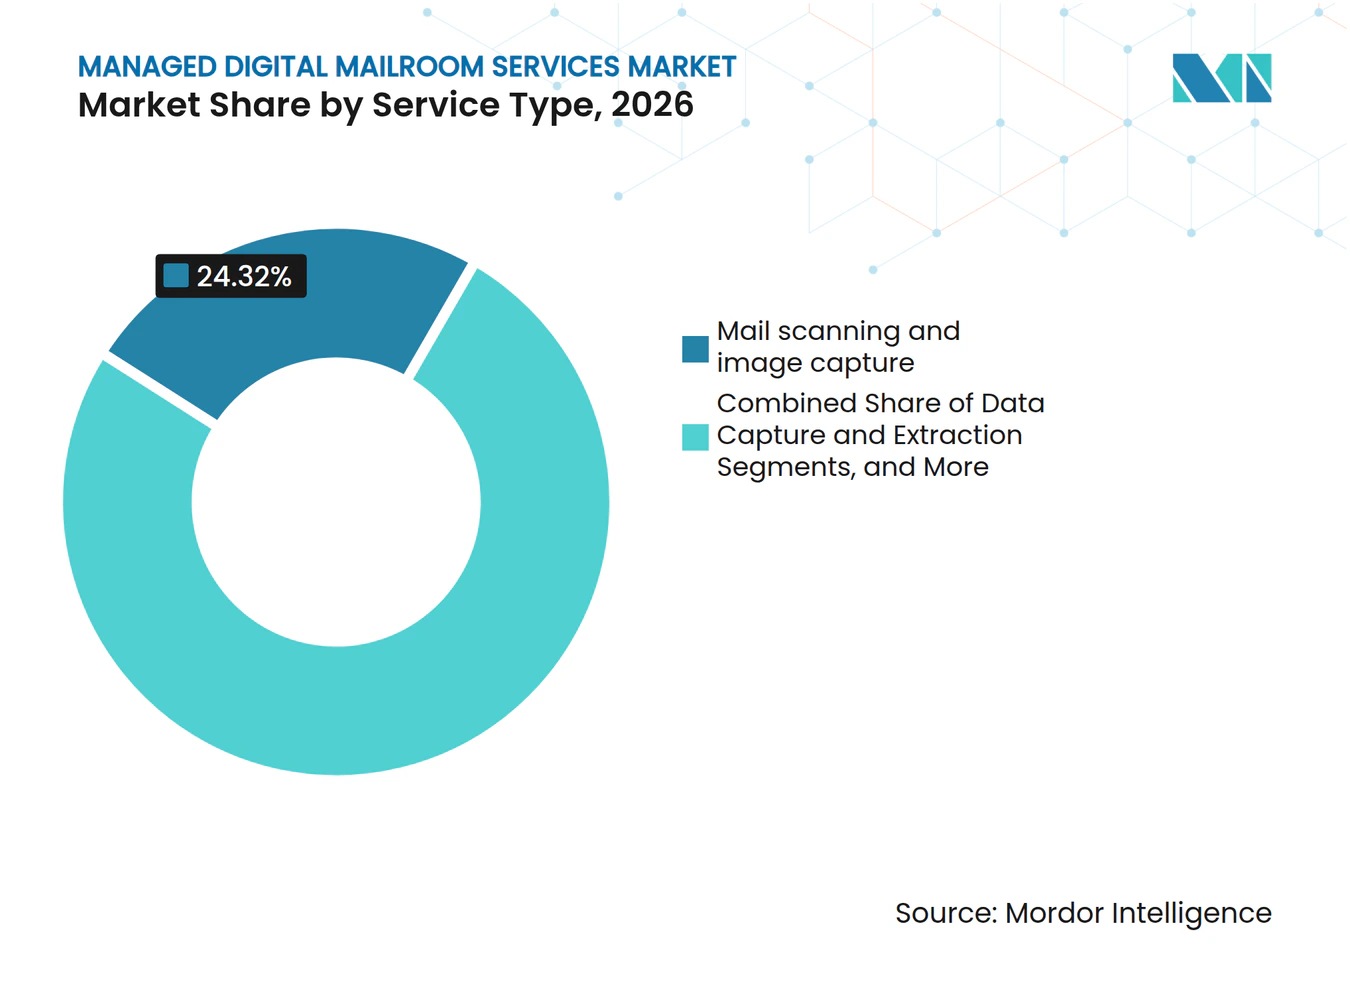
- サービスタイプ別では、メールスキャニングおよびイメージキャプチャが2026年のマネージド・デジタル・メールルーム・サービス市場シェアの24.32%を占め、データキャプチャと抽出は2032年までに9.12%のCAGRで拡大する見込みです。
- サービス提供モデル別では、オフサイト・アウトソーシング型マネージドサービスが2026年のマネージド・デジタル・メールルーム・サービス市場シェアの46.21%を占め、ハイブリッド共同管理型サービスは2032年までに9.33%のCAGRで拡大する見込みです。
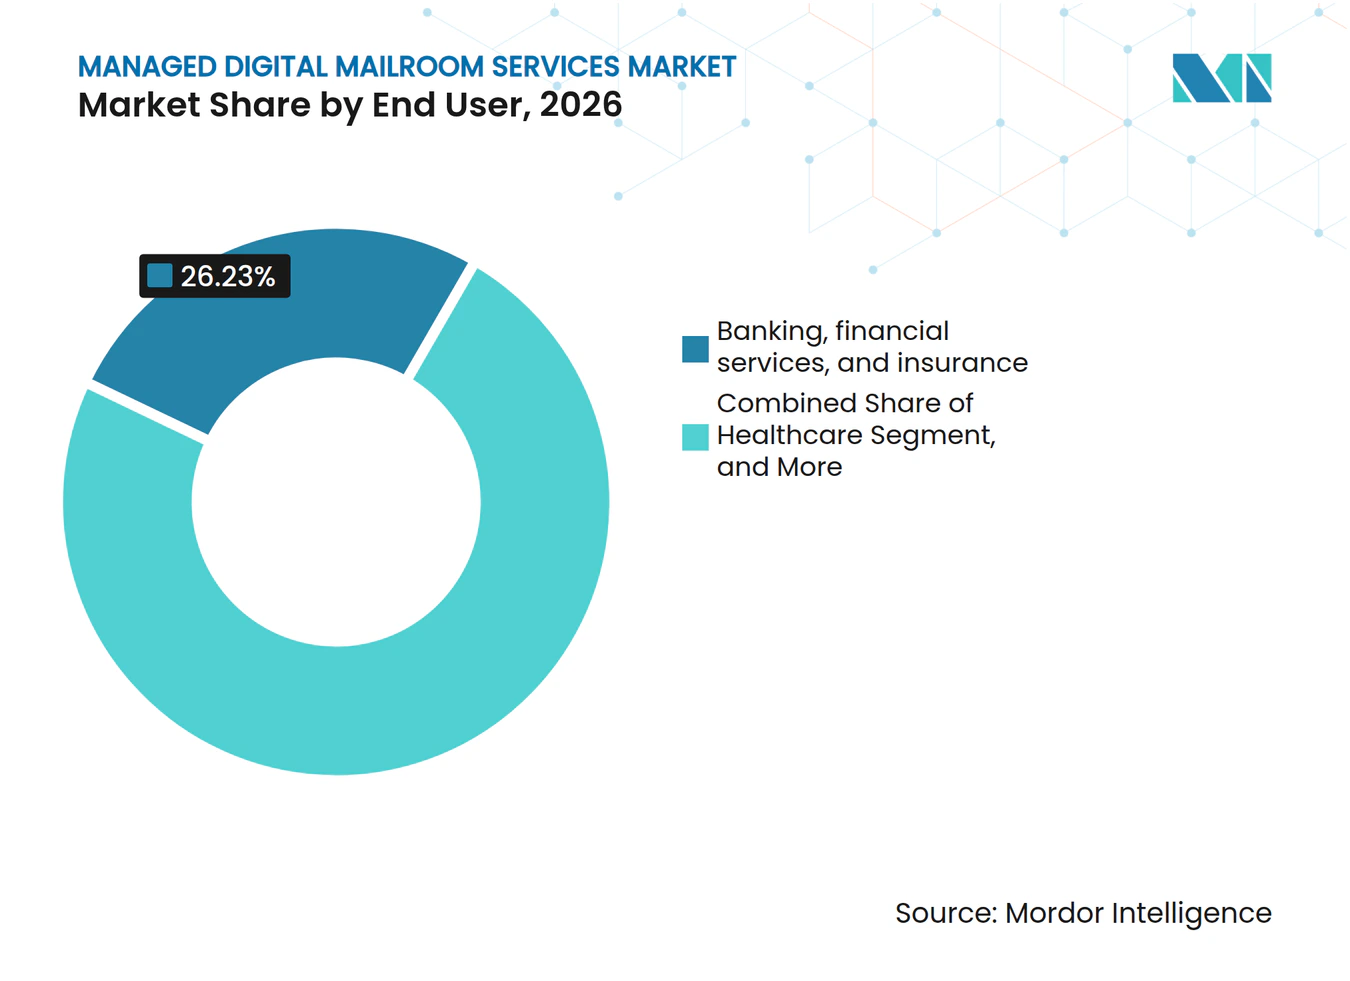
- エンドユーザー別では、銀行・金融サービス・保険が2026年の収益シェアの26.23%を占め、ヘルスケアは2032年までに9.42%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年の収益シェアの38.21%を占め、アジア太平洋地域は2032年までに9.63%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応インテリジェント文書処理とルーティング | +2.1% | グローバル、特に北米とヨーロッパで顕著 | 中期(2〜4年) |
| ハイブリッドワークとリモートメールアクセス | +1.8% | グローバル、北米・英国・オーストラリアに高度集中 | 短期(2年以内) |
| 文書サイクルタイの短縮とサービス提供コストの削減 | +1.4% | グローバル | 短期(2年以内) |
| 規制対象文書業務におけるアウトソーシング | +1.1% | 北米とヨーロッパ、アジア太平洋地域での牽引力が拡大 | 中期(2〜4年) |
| 監査可能な記録とデータプライバシー要件 | +0.9% | 北米と欧州連合、英国とアジア太平洋地域への波及あり | 中期(2〜4年) |
| 物理からデジタルへの持続可能性とスペース最適化 | +0.5% | グローバル、西ヨーロッパおよびオーストラリア・ニュージーランドで最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応インテリジェント文書処理がストレートスルールーティングの経済性を再構築
生成AIと大規模言語モデルは、光学式文字認識と基本的な分類を超えて文書処理を拡張しています。これらのツールは、事前定義されたテンプレートへの依存度を低減しながら、非構造化・多言語・混合フォーマットの書簡を処理できます。マネージド・デジタル・メールルーム・サービス市場は、この機能によって恩恵を受けます。なぜなら、困難な書簡が、以前はより多くの手動レビューを必要としていた法的請求や複数管轄の申請を含む、より広い自動化ワークフローに移行できるからです。BaloiseはLiberty IDPを使用して、1日11,000件の文書を処理する受付業務全体で、受信通信のストレートスルー処理率を2025年までに15%から65%に引き上げました。[1] この結果、文書処理に必要な日々の手動介入のレベルが低下しました。そのため、プロバイダーは労働ベースの価格設定から、データ品質、処理成果、および下流のワークフロー速度に紐付けられた契約へと移行しています。
ハイブリッドワークがリモートメールアクセスへの構造的需要を生み出す
ハイブリッドワークにより、時間的制約のある法的・財務的・コンプライアンス関連の書簡を扱う組織にとって、物理的なメールの滞留が継続的な業務上の懸念事項なっています。Iron Mountainは、米国の従業員の79%がハイブリッドまたはリモート形態で勤務していると報告しており、これにより分散したチームが中央オフィスに届いた文書にアクセスできない状況が生じる可能性があります。[2] マネージド・デジタル・メールルーム・サービス市場は、組織がデジタル受付を二次的なサポートプロセスではなく主要なアクセスチャネルとして使用する場合に恩恵を受けます。特に、異なる場所から勤務するスタッフが文書を迅速にレビューする必要がある場合に有効です。この変化は、スキャン、ルーティング、アクセス制御、およびユーザー採用が連携して機能する必要があるため、マネージドサービス契約の範囲を拡大する可能性があります。DocSolidは2025年1月にハイブリッドワークプレイス向けにAirmail2 Cloudを発売し、その後、安全な日常的なメールアクセスのためのモバイルアプリケーションをリリースしました。デジタルメールルームプログラムを延期していた組織は、このアクセスギャップに対処するために実装スケジュールを短縮しています。
文書サイクルタイムの短縮とサービス提供コストの削減が企業のROIケースを強化
アウトソーシング型デジタルメールルームの価値ケースは、オペレーターが業務結果を公表する場合により具体的になります。Iron Mountainは、2026年の社内展開において、文書処理サイクルタイムの60%短縮、サービス提供コストの25%削減、監査証跡の完全性の40%改善、および年間75万米ドルのコスト回避を報告しました。Conduentは、その文書処理サービスが平均30%のコスト削減を実現し、年間140億件の文書をインデックス化・分類していると述べています。[3] サイクルタイムは、契約または規制の下で応答期限が求められる場合に特に重要です。マネージド・デジタル・メールルーム・サービス市場は、デジタル化されたメールデータが、手動プロセスでは容易に把握できない量のスパイク、送信者パターン、および例外率を明らかにする場合にも恩恵を受ける可能性があります。これらの可視化されたパターンは、より大きな運用契約内での分析・レポートサービスへの需要を支えます。
規制対象文書業務におけるアウトソーシングがサービス範囲を拡大
マネージド・デジタル・メールルーム・サービス市場は、コンプライアンス要件と専門的な処理スキルが高い内部負担を生み出す規制対象セクターがメールルーム業務を外部化するにつれて恩恵を受けます。Iron Mountainは2025年5月に、年間最大5,000万件のメールアイテムをカバーするスキャンおよびデジタル化サービスのために、米国内国歳入庁から1.42億米ドルのブリッジ契約を受注しました。この契約には、税務申告書、書簡、送金、インデックス作成、スキャン、および光学式文字認識が含まれていました。国際法律技術協会は、調査対の法律事務所の88%が2025年に主にクラウドベースの文書管理環境で運営していたと報告しました。デジタル受付は、最初の受領と下流の記録ガバナンスを結びつけるため、これらの環境でより関連性が高くなります。ヘルスケアも需要を支えています。なぜなら、支払者の送金、事前承認、および患者のコミュニケーションは、引き続き管理された取り扱いを必要とするからです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティと国境を越えたデータガバナンスリスク | -1.3% | グローバル、欧州連合と北米で最も高い影響 | 短期(2年以内) |
| レガシーERP、CRM、およびコンテンツシステム統合の複雑さ | -1.0% | グローバル、大企業と公共部門で最も深刻 | 中期(2〜4年) |
| 中小規模の購買者向けの実装および変更管理コスト | -0.7% | グローバル、中小企業市場で最も高い感度 | 短期(2年以内) |
| 低品質および非構造化文書に対する人間によるレビューの必要性 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティと国境を越えたデータガバナンスリスクがオフサイト集約を制約
集中型オフサイト処理は、機密性の高い書簡を共有の運用環境に集めるため、サイバー侵入の魅力的なターゲットになる可能性があります。マネージド・デジタル・メールルーム・サービス市場では、プロバイダーが暗号化、ロールベースのアクセス制御、不変の監査証跡、SOC 2 Type II認証、およびクライアントが要求する場合のISO 27001認証を維持することが求められます。国境を越えたデータルールは、複数の管轄区域にわたって規制対象の顧客にサービスを提供し、情報がどこで受信・処理・保存・アクセスされるかを実証する必要があるオペレーターにとって、さらなる複雑さを加えます。GDPRの移転制限、欧州連合デジタル運用レジリエンス法、および米国の州プライバシー規則は、量の集約ではなく地理的に分散した処理を要求する場合があります。金融サービスおよびヘルスケアの顧客は、自社のコンプライアンス責任の下で、サードパーティプロセッサーによる失敗に対して引き続き責任を負います。これにより、マネージド・デジタル・メールルーム・サービス市場は、プロバイダー選定において検証可能な保管手続きと明確なデータ取り扱い管理に依存することになります。
レガシーERP、CRM、およびコンテンツシステム統合の複雑さが大企業の採用を遅らせる
デジタルメールルームプラットフォームは、特にカスタマイズされたオンプレミスのERPおよびCRM環境など、既存の企業システムとの接続が困難な場合があります。合併・買収を通じて取得したシステムを持つ組織は、複数のデータモデルと正規化ニーズを抱えている可能性があります。取引先名、請求書番号、ケース参照番号などの抽出された詳細情報は、受信システムに入力される前にカスタムミドルウェアを必要とすることが多いです。この追加作業により、複雑なレガシーアプリケーションスタックを持つマネージド・デジタル・メールルーム・サービス市場の購買者にとって、展開スケジュールが長くなり、総所有コストが増加する可能性があります。既存のコンテンツ管理プラットフォームも、新しいプロバイダーのメタデータスキーマと一致しない分類体系を使用している場合があり、業務開始前に分類マッピングと移行作業が必要になります。銀行、保険会社、および公共機関は、複雑なレガシー環境を運用しながら高価値の購買者でもあるため、この問題に最も頻繁に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データ抽出とAI自動化がサービススタックを拡張メールスキャニングおよびイメージキャプチャは、下流サービスの受付層を形成するため、2026年のマネージド・デジタル・メールルーム・サービス市場シェアの24.32%を占めました。ただし、スキャン単体では、クライアントが同一の契約の下で抽出、分類、およびルーティングを取得できる場合、商業的価値は低くなります。データキャプチャと抽出は、2032年までに9.12%のCAGRで拡大する見込みです。このサービスは、手動での再入力を必要とする画像ファイルではなく、構造化されたシステム対応情報を生成します。この違いは、ERP、請求管理、および顧客関係システムにデータを移行する必要がある組織を支援します。
文書の仕分けと分類は、機械学習モデルが業界固有の文書タイプでトレーニングされるにつれて、より有用になっています。ワークフロー自動化と企業統合も、個別の実装プロジェクトから継続的なサービス契約へと移行しています。クライアントは、アプリケーション環境と内部ワークフローに合わせてルーティングルールを変更する必要があります。デジタルアーカイビングと記録廃棄は、マネージド・デジタル・メールルーム・サービス市場にコンプライアンス要素を加えます。これらのサービスは、SEC規則17a-4のWORMストレージ要件の対象となるブローカーディーラーや、SOXの7年間保存義務を管理する組織に関連しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービス提供モデル別:
リスクプロファイルの分岐に伴いハイブリッド構成が重要性を増すオフサイト・アウトソーシング型マネージドサービスは、2026年のマネージド・デジタル・メールルーム・サービス市場シェアの46.21%を占めました。安全なサードパーティ施設は、スキャン、インデックス作成、および文書廃棄において規模を持ちながら、大量のメールを処理できます。このモデルは、クライアントの場所内に留まる必要のない標準化された書簡に適しています。ハイブリッド共同管理型サービスは、2032年までに9.33%のCAGRで拡大する見込みです。このモデルは、企業が大量かつ低感度のメールをアウトソーシングしながら、選択した機密カテゴリーの管理を維持するという、異なるリスクアプローチを反映しています。
法的通知、規制上の書簡、および経営幹部向けのコミュニケーションは、企業がオンサイトで処理することを好む可能性があるメールの例です。したがって、マネージド・デジタル・メールルーム・サービス市場は、1つのクライアント環境内で異なる機密レベルに対応できる提供モデルを必要としています。オンサイト・アウトソーシング型マネージドサービスは、メールが敷地外に出られない政府機関や防衛請負業者にとって引き続き関連性があります。クラウドネイティブ構成を持つプロバイダーは、1つの契約の下でオンサイト、オフサイト、およびハイブリッドの取り決めをサポートできます。この柔軟性により、セキュリティ、コンプライアンス、または量の要件が変化しても、複数のベンダーを管理する必要性が軽減されます。
エンドユーザー別:
BFSIが収益を牽引し、ヘルスケアがコンプライアンスニーズで拡大銀行・金融サービス・保険は、2026年のマネージド・デジタル・メールルーム・サービス市場シェアの26.23%を占めました。このセクターは、物理的なチャネルを通じてローン文書、保険請求、顧客書簡、および規制上の申請書を引き続き受け取っています。金融機関はまた、サービス期限と規制要件が適用される場合に追跡可能な取り扱いを必要としています。ヘルスケアは、2032年までに9.42%のCAGRで拡大する見込みです。このセグメントは、HIPAA準拠の管理を必要とする支払者の送金、事前承認、および患者のコミュニケーションを含む継続的な紙の流れを処理します。
政府および公共部門の機関は、大規模なプログラムが反復可能で監査可能な文書処理を必要とするため、別の大きな機会を生み出します。2025年に授与された米国内国歳入庁の契約は、政府のメール受付のアウトソーシングの潜在的な規模を示しています。法律・専門サービスも、クラウド文書管理がより一般的になるにつれて、管理された受付への需要を高めています。国際法律技術協会の調査では、回答者の88%が2025年に主にクラウドベースの文書管理環境で運営していたことが判明しました。小売・電子商取引、輸送・物流、エネルギー・公益事業、教育、非営利組織、および協会は、さまざまな量レベルのトランザクション書簡を通じて貢献しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
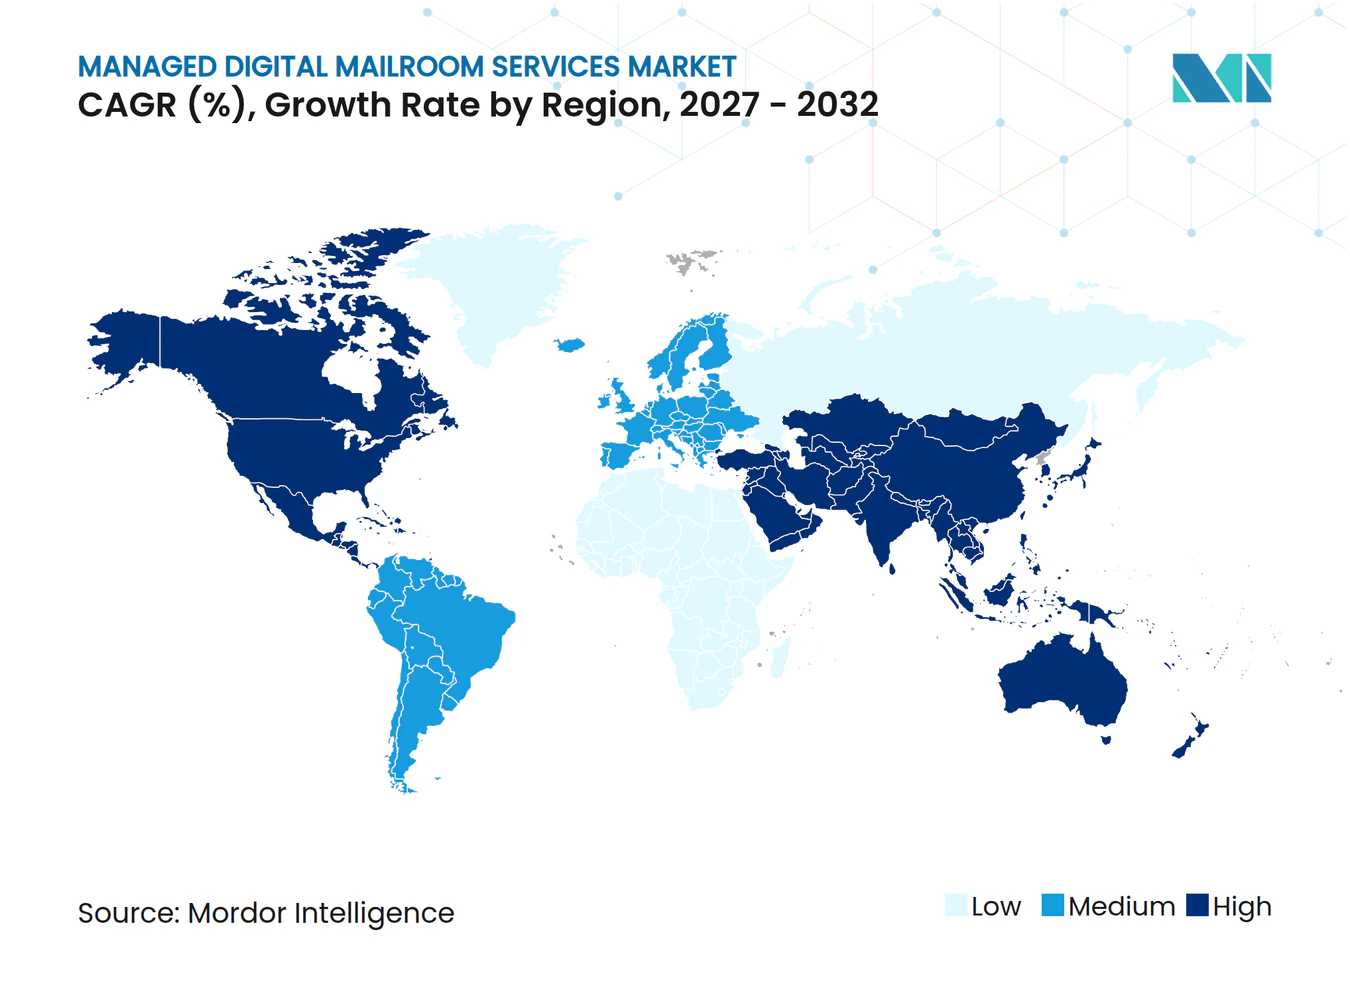
北米は2026年のマネージド・デジタル・メールルーム・サービス市場シェアの38.21%を占め、銀行・金融サービス・保険、ヘルスケア、および連邦政府契約における企業需要に支えられています。米国は、購買者が統合された技術とマネージドサービスの取り決めを求めることが多いため、地域収益の大部分を占めています。HIPAA、SOX、GLBA、および州のデータ保護法は、明示的な取り扱いおよび監査要件を生み出しています。Iron Mountainは、2025年4月の授与後、2025年6月に米国財務省のデジタル化契約の作業を開始し、内国歳入庁の契約は大規模な連邦政府メールのデジタル化の別の参照点を加えています。カナダとメキシコは、規制対象セクターと公共部門のデジタル化作業を通じて追加の需要を提供しています。
ヨーロッパはマネージド・デジタル・ールルーム・サービス市場への第2位の地域貢献者であり、ドイツ、英国、フランスが主要な収益貢献者です。GDPRにより、監査可能な文書取り扱いが定期的な調達要件となっており、これが専門的なマネージドサービス提供を支えています。英国国民保健サービスは、2025年4月に、紙の書簡と比較したデジタルアプローチの予約通知書1通あたりの炭素排出量が97.8%削減されたと報告しました。Ricoh UKは2026年1月にロンドン・カムデン区との4年間の印刷・郵便サービス契約を開始し、その価値は480万英ポンド(590万米ドル)と報告されています。2027年3月まで続く英国デジタル文書ソリューションフレームワークは、公共部門の調達のための構造化されたルートを提供しています。
アジア太平洋地域は2032年までに9.63%のCAGRで拡大する見込みであり、最も成長の速い地域となっています。インド、中国、日本、韓国、および東南アジアは、電子記録の義務化とeガバナンスイニシアチブに支えられ、クラウド提供型および多言語文書処理への需要を高めています。多国籍企業も、地域全体の管轄区域固有のデータ所在地要件のサポートを必要としています。南米はブラジルとコロンビアが採用をリードする比較的小さな貢献者であり、中東・アフリカはアラブ首長国連邦、サウジアラビア、ナイジェリア、エジプト、および南アフリカの需要に支えられた初期段階の市場です。
競合環境
市場集中度
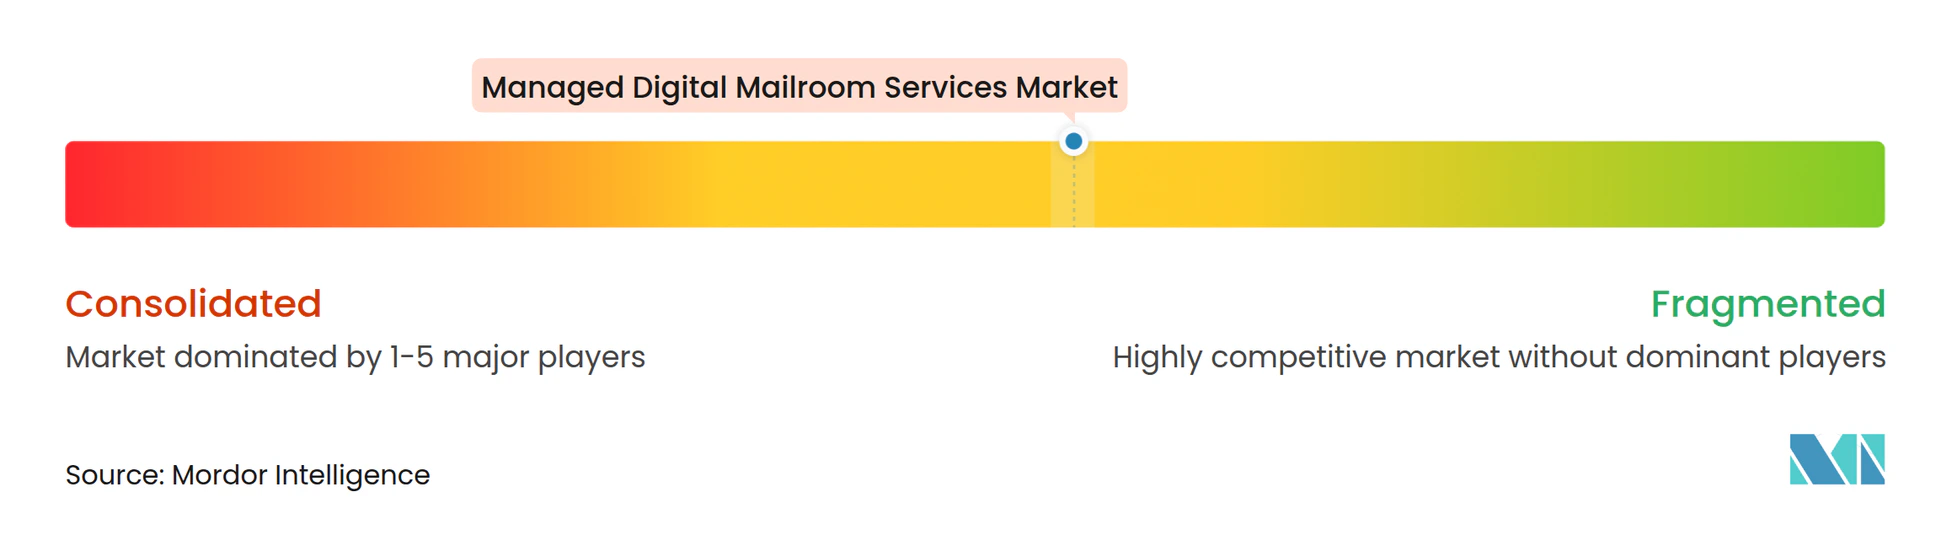
マネージド・デジタル・メールルーム・サービス市場は、大規模な企業・政府契約能力を持つ情報管理スペシャリストの間で適度に集中しています。これらのプロバイダーは、処理規模、コンプライアンス認証、および既存の企業システムとの統合能力から恩恵を受けています。このグループ以下の競争は、地域プロバイダーと垂直スペシャリストの間で分散したままです。これらの企業は、価格、処理時間、および特定の業界向けに設計されたワークフローテンプレートで競争しています。主な競争パターンは、AI支援インテリジェント文書処理、分析ダッシュボード、およびアプリケーションプログラミングインターフェースを通じた、スキャンと配信を超えたサービススタックの拡張です。
Ricohは、同社が引用した2026年の世界的なメールルームソリューションおよびサービス評価においてリーダーに選ばれました。Ricohは、クラウドネイティブのインテリジェントビジネスプラットフォームと、オンサイト、オフサイト、およびハイブリッドモデルにわたる物理・デジタル配信アーキテクチャがその評価につながったと述べています。Iron Mountainは、社内のデジタルメール展開を使用して、サイクルタイム、コスト、および監査証跡の成果を実証しています。DocSolidは、ハイブリッドワークプレイスで紙のスキャンを管理する法律組織向けに、2025年1月にAirmail2 Cloudを導入しました。これらの例は、マネージド・デジタル・メールルーム・サービス市場のプロバダーが、管理されたアクセス、ワークフローの深さ、および測定可能なプロセス成果を通じて競争していることを示しています。
統合プラットフォームを評価するリソースが不足している中規模企業や、東南アジアや湾岸諸国を含むマネージドサービスインフラが限られている地域に、ホワイトスペースの機会が存在します。MetaSource、DATAMARK、およびXBP Globalは、ワークフローのカスタマイズと迅速な実装を通じて、ヘルスケア、政府、および文書処理のニッチ市場で競争しています。エンタープライズコンテンツ管理およびインテリジェント文書処理ソフトウェアベンダーも、その技術を中心にマネージドサービス層を提供しており、ソフトウェアサブスクリプションとアウトソーシング型メールルーム業務の境界を曖昧にしています。マネージド・デジタル・メールルーム・サービス市場は、高いストレートスルー自動化率を実証し、労働力と施設のみで競争するのではなく、文書単位または価値ベースの価格設定を使用できるプロバイダーに有利に働くでしょう。
マネージド・デジタル・メールルーム・サービス業界リーダー
-
Iron Mountain Incorporated
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
Conduent Incorporated
-
DATAMARK, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・デジタル・メールルーム・サービス市場 このレポートでカバーされる企業
- Iron Mountain Incorporated
- Xerox Corporation
- Ricoh Company, Ltd.
- Conduent Incorporated
- DATAMARK, Inc.
- OPEX Corporation
- Pitney Bowes Inc.
- Canon Inc.
- SPS Holding AG
- Quadient, Inc.
- XBP Global Holdings, Inc.
- Restore plc
- Kodak Alaris Inc.
- MetaSource, LLC
- Exela Technologies, Inc.
- Konica Minolta, Inc.
- Swiss Post Solutions AG
- Williams Lea Limited
- Epiq Systems, Inc.
- Kofax, Inc.
- ABBYY USA Software House, Inc.
- DocuWare GmbH
- Hyland Software, Inc.
- ibml, Inc.
- Canon Solutions America, Inc.
最近の産業開発事情 マネージド・デジタル・メールルーム・サービス市場
- 2026年10月:Pitney Bowes Inc.は、中量メーラー向けの次世代送付プラットフォームであるSendPro CXシリーズを発売しました。より高速な処理速度、簡素化されたユーザーエクスペリエンス、およびShipping 360マチロケーション可視化プラットフォームとの統合を提供します。この発売は、2026年4月に米国国防総省向けのSendPro 360プラットフォームのIL4暫定承認を取得した後の、規制対象の政府郵便環境への参入を示すものであり、コアメーリング製品革新へのPitney Bowesの投資を拡大するものです。
- 2026年7月:Ricoh USA, Inc.は、このカテゴリー初のIDC MarketScapeである「IDC MarketScape:世界的なメールルームソリューションおよびサービス2026ベンダー評価」においてリーダーに選ばれました。この評価は、Ricohの統合された物理・デジタル配信アーキテクチャ、クラウドネイティブのインテリジェントビジネスプラットフォーム、および200カ国にわたる140万顧客にサービスを提供するマネージドメールルームカバレッジを強調しました。
- 2026年3月:Iron Mountainは、グローバルビジネスサービス組織でのAI搭載デジタルメールの社内展開を記録したケーススタディを発表し、文書サイクルタイムの60%短縮、サービス提供コストの25%削減、監査証跡の完全性の40%改善、および北米の2つの大量メールセンターにわたる年間75万米ドルのコスト回避を報告しました。
- 2026年1月:Ricoh UK Ltd.は、ロンドン・カムデン区との480万英ポンド(590万米ドル)相当の4年間の印刷・郵便サービス契約を開始しました。住宅、収入、および駐車サービスのためのハイブリッドメール、テクニカルプリント、および受信メールスキャニングが含まれています。
グローバル・マネージド・デジタル・メールルーム・サービス市場レポートの範囲
マネージド・デジタル・メールルーム・サービス市場は、組織に代わって受信する物理的および電子的なビジネス書簡をデジタル化、キャプチャ、分類、処理、ルーティング、保存、および管理するアウトソーシング型および技術対応サービスで構成されています。
マネージド・デジタル・メールルーム・サービス市場レポートは、サービスタイプ(メールスキャニングおよびイメージキャプチャ、文書の仕分けと分類、データキャプチャと抽出、ワークフロー自動化と企業統合、デジタルアーカイビングと記録廃棄、アウトバウンドメールと社内再配送)、サービス提供モデル(オフサイト・アウトソーシング型マネージドサービス、オンサイト・アウトソーシング型マネージドサービス、ハイブリッド共同管理型サービス)、エンドユーザー(銀行・金融サービス・保険、ヘルスケア、政府・公共部門、法律・専門サービス、小売・電子商取引、輸送・物流、エネルギー・公益事業、その他のエンドユーザー)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、コロンビア、その他の南米〕、ヨーロッパ〔ドイツ、英国、フランス、イタリア、スペイン、その他のヨーロッパ〕、アジア太平洋〔中国、日本、インド、韓国、東南アジア、オーストラリア、その他のアジア太平洋〕、中東〔トルコ、サウジアラビア、アラブ首長国連邦、イスラエル、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| メールスキャニングおよびイメージキャプチャ |
| 文書の仕分けと分類 |
| データキャプチャと抽出 |
| ワークフロー自動化と企業統合 |
| デジタルアーカイビングと記録廃棄 |
| アウトバウンドメールと社内再配送 |
| オフサイト・アウトソーシング型マネージドサービス |
| オンサイト・アウトソーシング型マネージドサービス |
| ハイブリッド共同管理型サービス |
| 銀行・金融サービス・保険 |
| ヘルスケア |
| 政府・公共部門 |
| 法律・専門サービス |
| 小売・電子商取引 |
| 輸送・物流 |
| エネルギー・公益事業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルンチン | |
| コロンビア | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | メールスキャニングおよびイメージキャプチャ | |
| 文書の仕分けと分類 | ||
| データキャプチャと抽出 | ||
| ワークフロー自動化と企業統合 | ||
| デジタルアーカイビングと記録廃棄 | ||
| アウトバウンドメールと社内再配送 | ||
| サービス提供モデル別 | オフサイト・アウトソーシング型マネージドサービス | |
| オンサイト・アウトソーシング型マネージドサービス | ||
| ハイブリッド共同管理型サービス | ||
| エンドユーザー別 | 銀行・金融サービス・保険 | |
| ヘルスケア | ||
| 政府・公共部門 | ||
| 法律・専門サービス | ||
| 小売・電子商取引 | ||
| 輸送・物流 | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルンチン | ||
| コロンビア | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・デジタル・メールルーム・サービスセクターの規模はどのくらいですか?
マネージド・デジタル・メールルーム・サービスセクターは2026年に27.4億米ドルと評価されており、2032年までに43.7億米ドルに達する見込みで、2027年から2032年にかけてCAGR 8.16%を記録する見込みです。需要は、統合された文書受付、ワークフロールーティング、安全なアクセス制御、および監査可能な記録管理に対する企業の要件によって牽引されています。
マネージド・デジタル・メールルーム・サービスで最も高いシェアを持つサービスタイプはどれですか?
メールスキャニングおよびイメージキャプチャは、2026年に24.32%で最大の市場シェアを保持しており、下流の文書抽出、分類、ルーティング、保存、および記録管理活動を可能にする基盤となる受付プロセスとして機能しています。
最も急速に拡大している提供モデルはどれですか?
ハイブリッド共同管理型サービスは、2032年までに9.33%のCAGRで最も高い成長率を記録する見込みです。これは、組織が機密プロセスの内部監視と日常的な文書量のアウトソーシング処理をますます組み合わせているためです。
これらのサービスに対して最も強い需要を生み出しているエンドユーザーはどれですか?
銀行・金融サービス・保険(BFSI)は2026年に26.23%のシェアで市場をリードしており、ヘルスケアは2032年までに9.42%のCAGRで成長する見込みです。両セクターは、大量の機密性が高くコンプライアンス集約型の文書の安全な処理に大きく依存しています。
最も急速に拡大する見込みの地域はどこですか?
アジア太平洋地域は、大規模なデジタルトランスフォーメーションイニシアチブ、多言語文書処理への需要の高まり、クラウドベースのサービス採用、および進化するデータ所在地規制に支えられ、2032年までに9.63%のCAGRで最も高い成長を記録する見込みです。
マネージド・デジタル・メールルーム・サービスの採用を制限するものは何ですか?
主な採用障壁には、サイバーセキュリティと国境を越えたデータガバナンスリスク、レガシーERP、CRM、およびコンテンツ管理システムの統合の複雑さ、低品質または非構造化文書に対する人間によるレビュー要件、ならびに特に複数の場所と事業部門にわたって運営する大企業にとっての実装および組織変更管理コストが含まれます。