
マネージドAPI運用サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
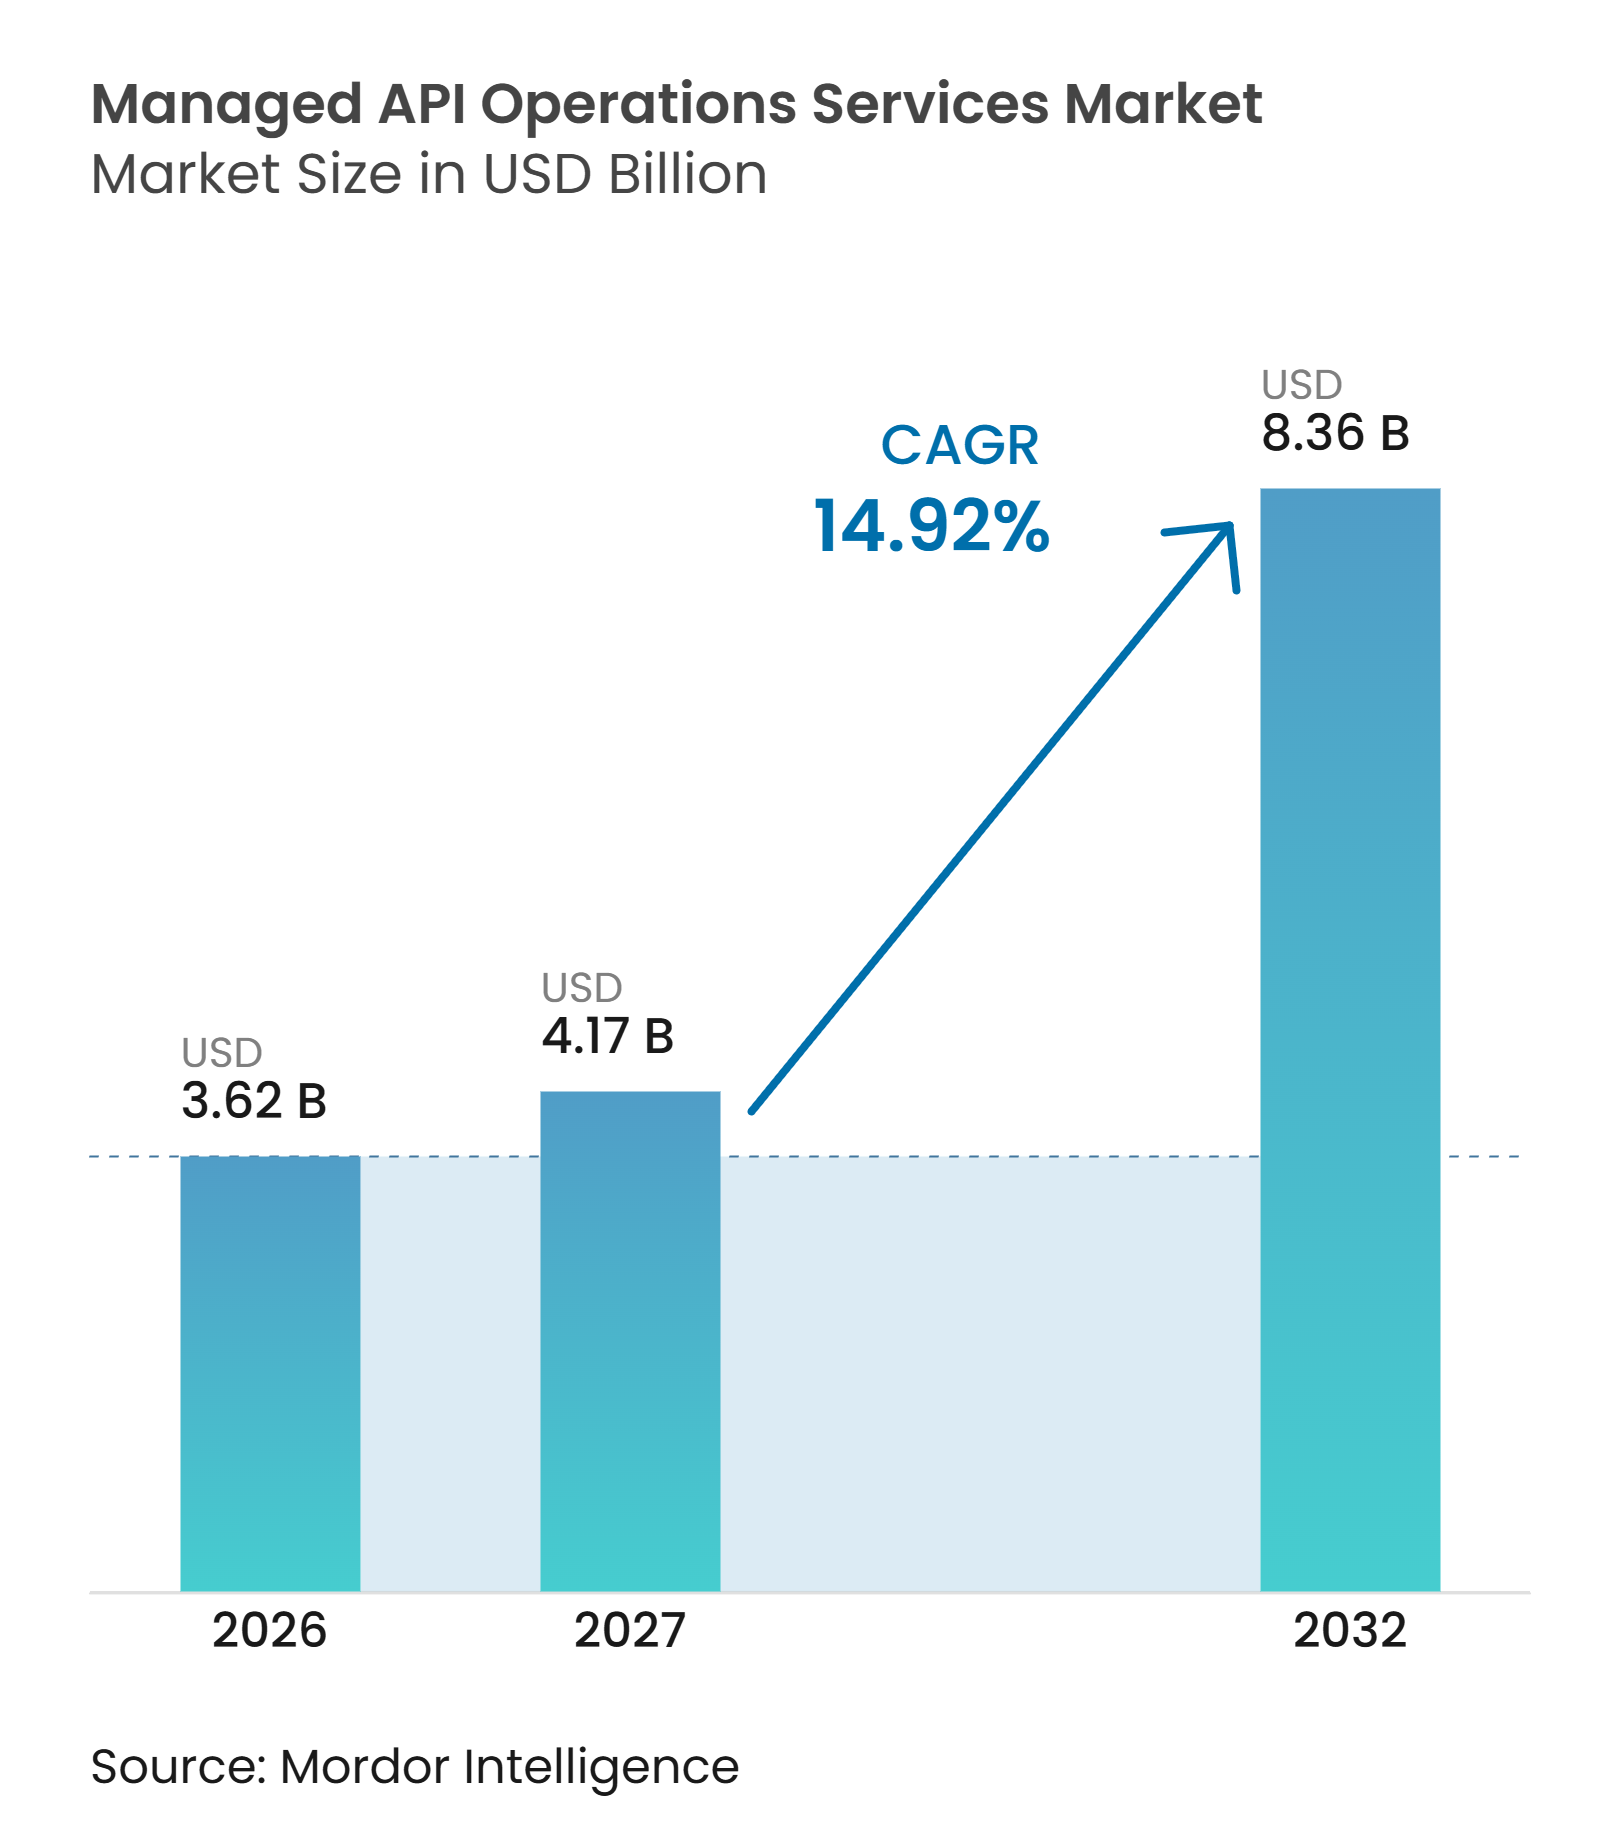
| 市場規模 (2027) | 4.17 十億米ドル |
| 市場規模 (2032) | 8.36 十億米ドル |
| 成長率 (2027 - 2032) | 14.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドAPI運用サービス市場分析
マネージドAPI運用サービス市場規模は、2026年の3.62 ビリオン 米ドル、2027年の4.16 ビリオン 米ドルから、2032年までに8.36 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 14.92%を記録する見込みです。APIは収益を生み出すシステムとなっており、その可用性、セキュリティ、パフォーマンスは、ソフトウェアデリバリーだけでなく商業運営にも影響を与えるようになっています。AIエージェント、パートナー接続、ハイブリッドクラウド環境により、監視が必要なAPIインタラクションの数が増加しています。これにより、ゲートウェイの運用、ポリシーの適用、インシデントへの対応が可能なサービスプロバイダーが、複雑なテクノロジー資産を持つ企業にとってより重要な存在となっています。また、顧客に個別の管理システムの運用を強いることなく地域のデータルールを管理できるプロバイダーへの需要も高まっています。マネージドAPI運用サービス市場は、説明責任、レジリエンス、運用管理を中心とした長期サービス契約へと移行しつつあります。
主要レポートのポイント
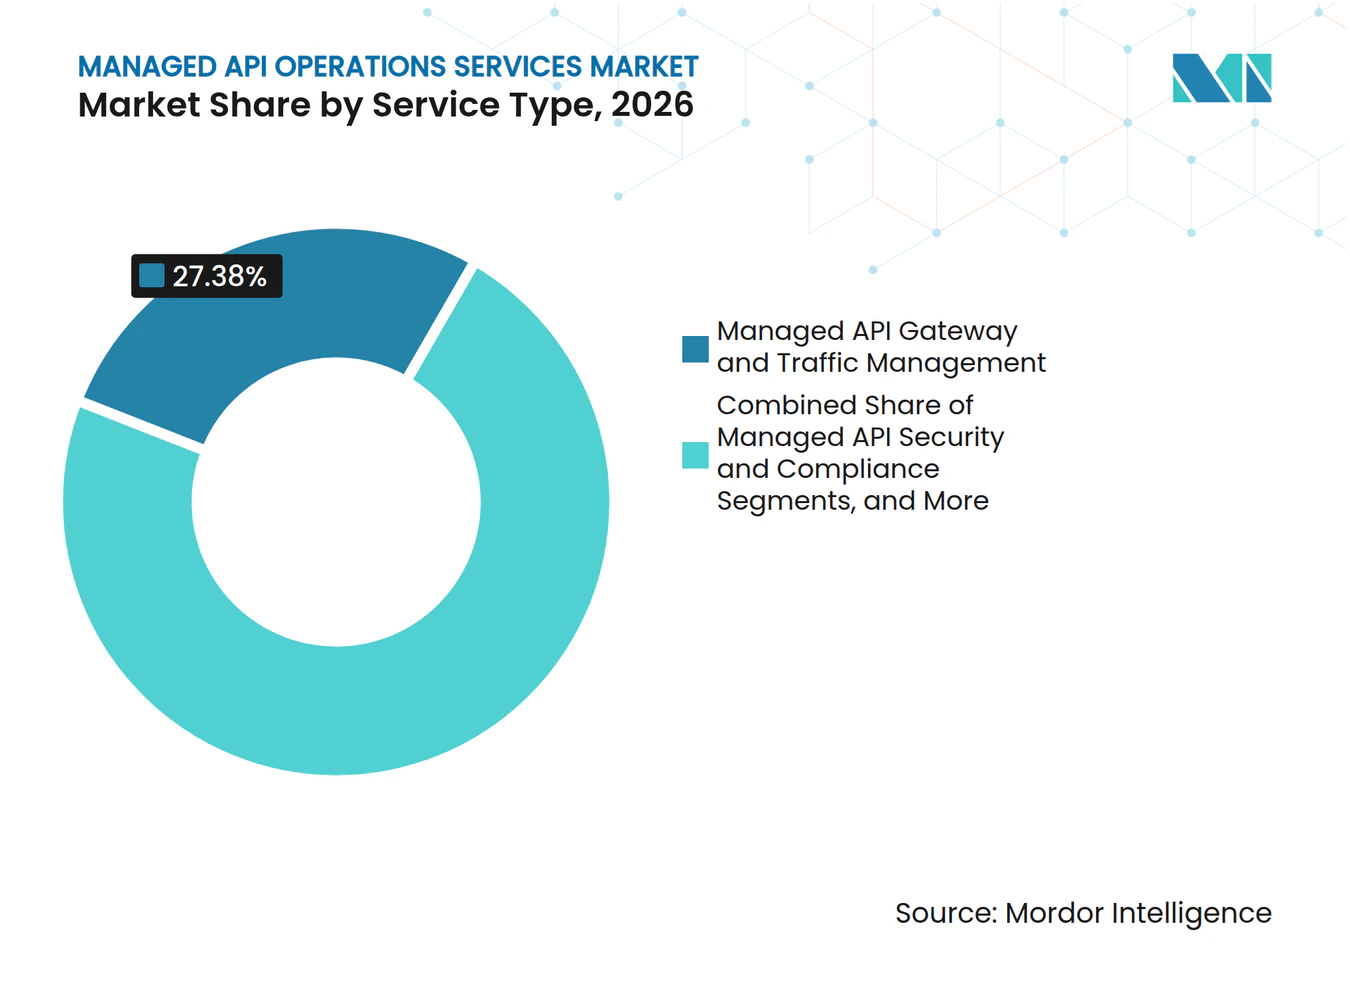
- サービスタイプ別では、マネージドAPIゲートウェイおよびトラフィック管理が2026年のマネージドAPI運用サービス市場の27.38%を占め、マネージドAPIセキュリティおよびコンプライアンスは2032年までにCAGR 15.27%で拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2026年の収益の58.43%を占め、ハイブリッド展開は2032年までにCAGR 15.39%で拡大する見込みです。
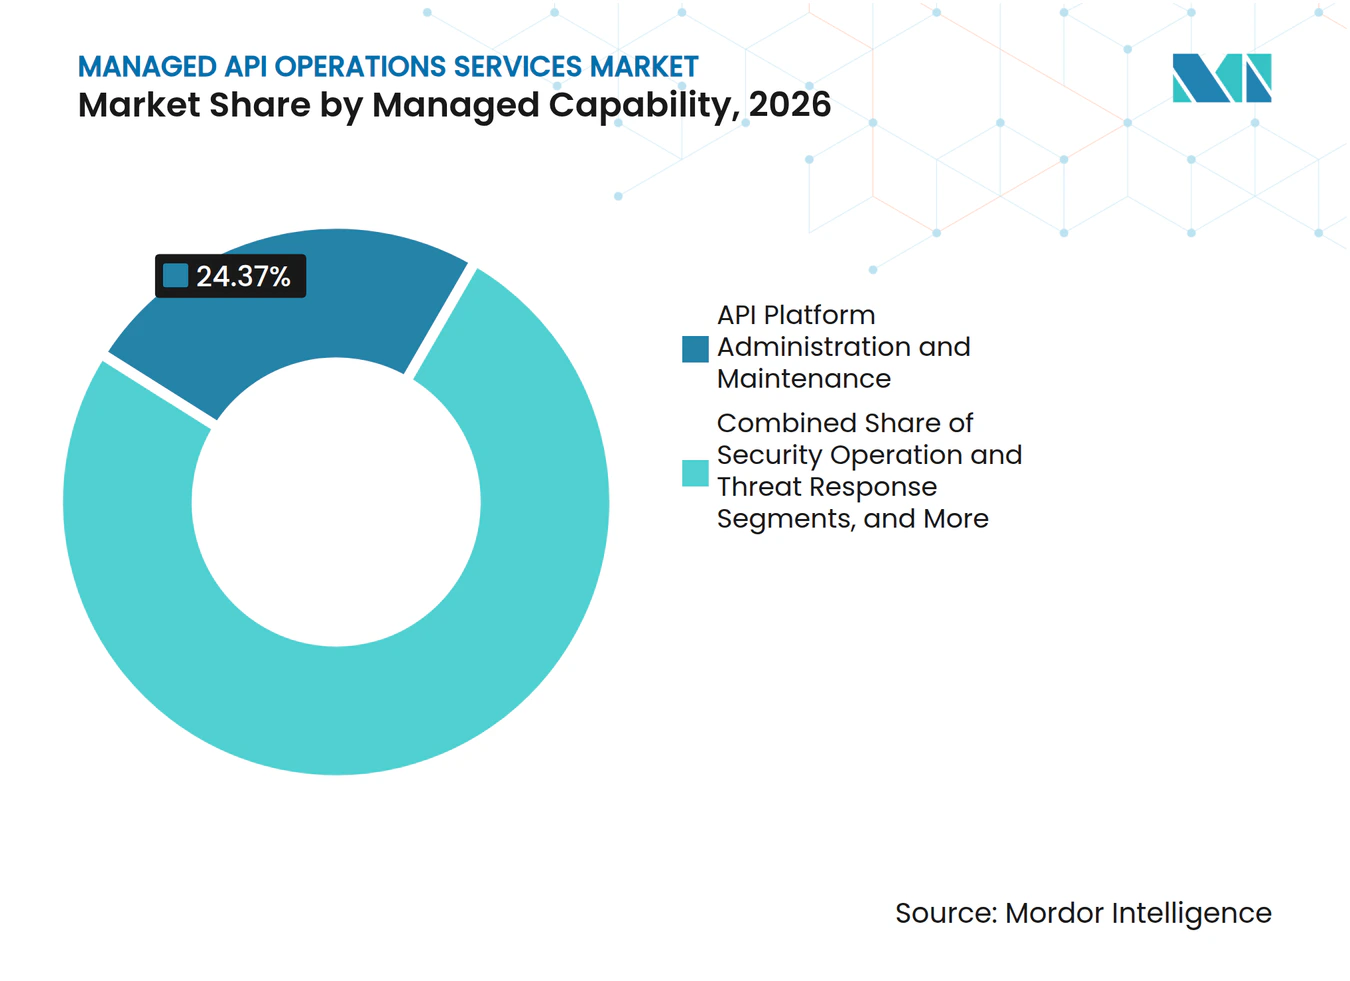
- マネージドケイパビリティ別では、APIプラットフォームの管理・保守が2026年の収益の24.37%を占め、セキュリティオペレーションおよび脅威対応は2032年までにCAGR 15.63%で拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の71.84%を占め、中小企業は2032年までにCAGR 15.42%で拡大する見込みです。
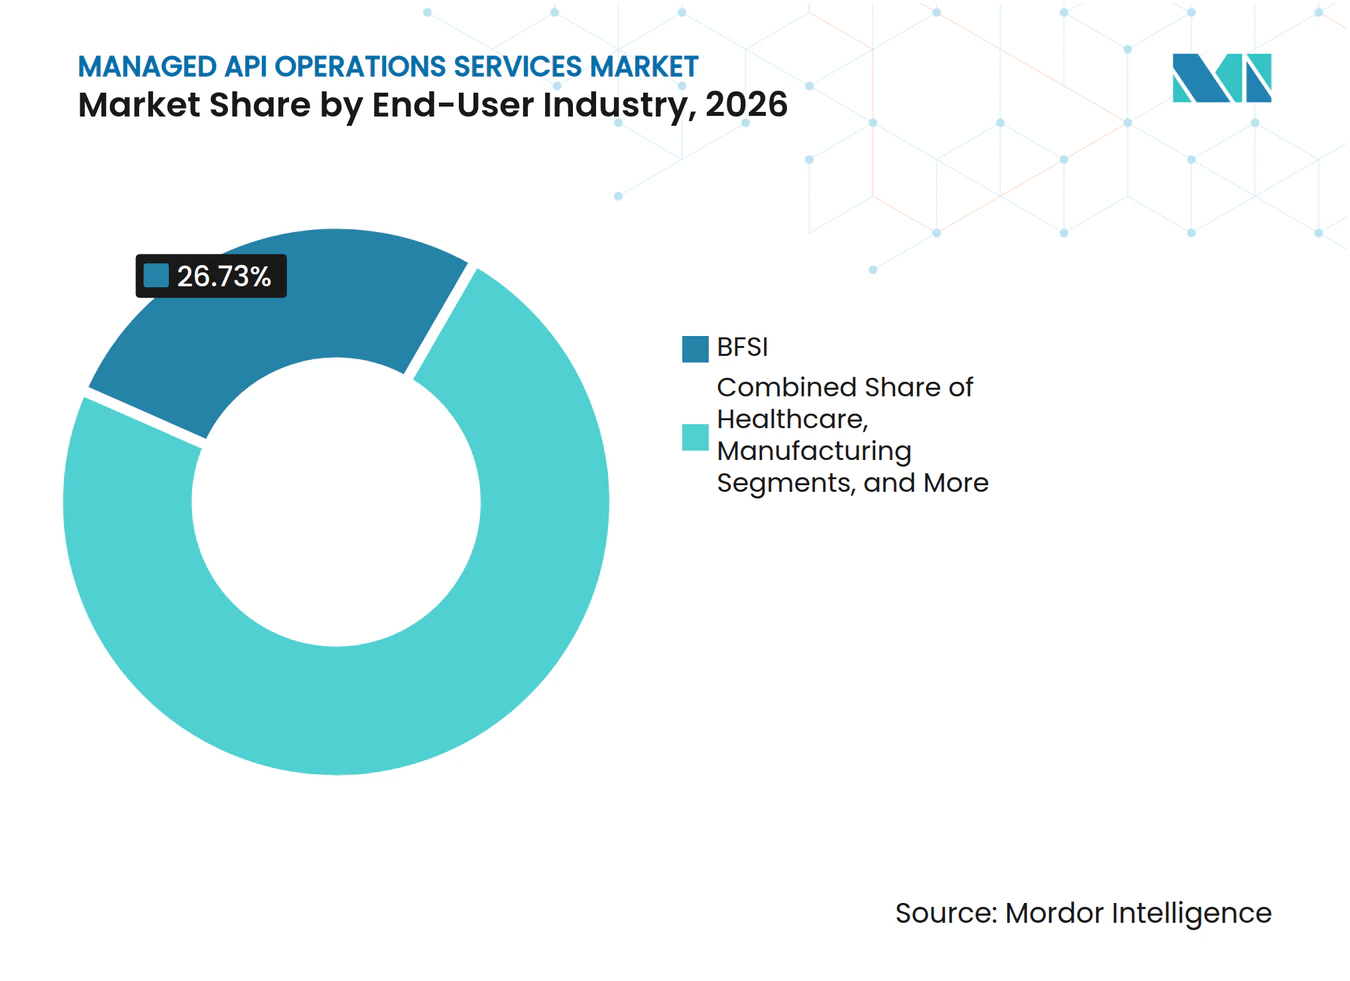
- エンドユーザー業別では、BFSIが2026年の収益の26.73%を占め、ヘルスケアは2032年までにCAGR 15.68%で拡大する見込みです。
- 地域別では、北米が2026年の収益の39.47%を占め、アジア太平洋地域は2032年までにCAGR 16.08%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル製品および収益ワークフローにおけるAPIの重要性の高まり | +3.5% | グローバル | 短期(2年以内) |
| マイクロサービス・イベント駆動型・ハイブリッドアーキテクチャの拡大 | +2.8% | グローバル(アジア太平洋地域を中心に南米・中東・アフリカへ波及) | 中期(2〜4年) |
| APIセキュリティおよびコンプライアンスの説明責任の高まり | +2.5% | 北米およびヨーロッパ(アジア太平洋地域での関連性も拡大中) | 短期(2年以内) |
| 24時間365日の信頼性とより迅速なインシデント解決への需要 | +1.9% | グローバル | 短期(2年以内) |
| AIエージェントおよびモデルコンテキストプロトコルAPIの公開 | +1.6% | 北米およアジア太平洋地域を中心 | 中期(2〜4年) |
| API運用およびプラットフォームエンジニアリング人材の企業不足 | +1.2% | グローバル(南アジアおよび南米で特に深刻) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル製品および収益ワークフローにおけるAPIの重要性の高まり
APIのマネタイズは、特定の金融テクノロジー分野の慣行から、より広範な企業収益アプローチへと移行しています。Postmanの報告によると、64.5%の組織がAPIを通じて収益を生み出しており、83.2%が何らかの形でAPIファーストのアプローチを採用しています。APIのダウンタイム、設定の失敗、応答時間の遅延は、顧客取引やパートナーサービスを中断させる可能性があります。[1] これにより、マネージドAPI運用サービス市場の役割が変化していす。運用チームは商業ワークフローを保護するよう求められているためです。ゲートウェイポリシーのエラーは、アプリケーションコードを変更することなく収益ストリームを中断させる可能性があります。契約上のサービスコミットメントを持つプロバイダーは、運用パフォーマンスに対する明確な責任を求める組織にアピールできます。
マイクロサービス・イベント駆動型・ハイブリッドアーキテクチャの拡大
マイクロサービス、イベント駆動型システム、ハイブリッドアーキテクチャは、ライフサイクル管理とセキュリティポリシーが必要なエンドポイントを増加させます。2025年の査読済み研究では、マイクロサービス、イベント駆動型アーキテクチャ、APIゲートウェイを組み合わせることで、スケーラビリティと分散ガバナンスが向上する一方、運用要件も拡大することが明らかになりました。Google Cloudは2025年にEventarc Advancedを導入し、マルチソース環境向けの集中型オブザーバビリティとメッセージごとのアクセス制御を提供しました。[2] Kongもイベントストリームに使い慣れたAPI制御を拡張するイベントゲートウェイを導入しました。これらの開発により、APIとイベントの運用がより密接に連携するようになっています。マネージドAPI運用サービス市場は、企業がプライベートインフラとパブリッククラウドサービス全体で一貫したガバナンスを必要とする場合に恩恵を受けます。
APIセキュリティおよびコンプライアンスの説明責任の高まり
セキュリティ要件は、金融サービス、ヘルスケア、公共サービスにおけるAPI運用の基準を引き上げています。PCI DSS v4.0.1は2025年1月に発効し、決済処理APIに対する暗号化、アクセス管理、ネットワークセグメンテーションなどの管理を義務付けています。米国国家安全保障局は、モデルコンテキストプロトコルの展開におけるリスクとして、アクセス制御のギャップ、安全でないコンテキストのリアライゼーション、トークンライフサイクルの問題、不完全な監査ログを特定しました。[3] これらのリスクにより、マネージドプロバイダーにとって継続的なポリシー適用とエビデンス収集がより重要になっています。マネージドAPI運用サービス市場は、非公式な運用保証ではなく監査対応記録を必要とする購入者によって支えられています。プロバイダーはまた、異なる地域や業界のルールにわたるセキュリティ要件を管理する必要があります。
24時間365日の信頼性とより迅速なインシデント解決への需要
決済決済、医療データ交換、物流調整は、終日利用可能なAPIに依存しています。内部チームは多くの場合、フルタイムのインシデント監視と対応のための人員が不足しています。Akamaiは2025年9月に、24時間365日の合成テスト、専門家によるインシデント検証、自動適合性チェックを備えたAPIパフォーマンスのマネージドサービスを導入しました。このサービスは、DORA、NIS2、MAS TRM、SEC SCIを含む規制ベンチマークに対するレジリエンスを目的として設計されています。マネージドAPI運用サービス市場は、エンドポイントの中断をビジネス継続性の問題と捉える企業から恩恵を受けます。信頼性の高い対応プロセスを実証できるプロバイダーは、規制対象アカウントでより有利な立場に立てます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したマルチゲートウェイおよびレガシーAPI資産 | -2.0% | グローバル(BFSIおよび政府部門で特に深刻) | 中期(2〜4年) |
| オブザーバビリティデータの膨張と予測不可能な使用コスト | -1.7% | グローバル | 短期(2年以内) |
| データ主権およびサードパーティ運用管理に関する顧客の懸念 | -1.4% | ヨーロッパ、アジア太平洋地域、中東 | 長期(4年以上) |
| APIの所有権、ドキュメント、ガバナンスのギャップ | -0.9% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化したマルチゲートウェイおよびレガシーAPI資産
多くの企業は、クラウド移行、買収、分散型購買、マルチクラウドプログラムにより、複数のゲートウェイを運用しています。各ゲートウェイは異なるIDモデル、ポリシー言語、オブザーバビリティ形式を使用する場合があります。これにより、マネージドAPI運用サービス市場が均一なサービスレベルコミットメントを提供することが難しくなります。WSO2は、レガシー統合プラットフォームがITバジェットの最大70%を保守に消費する可能性があると述べています。しかし、ビジネスクリティカルな依存関係により、顧客は既存システムの置き換えに慎重です。この問題は、移行に規制当局の承認と多くの依存システムとの調整が必要となるBFSIおよび政府組織にとって特に重要です。
オブザーバビリティデータの膨張と予測不可能な使用コスト
分散システムは大量のテレメトリを生成し、多くの場合、企業が関連する監視コストを計画するよりも速く増加します。Grafana Labsは、37%の組織がオザーバビリティコストを高すぎると考え、29%がそのコストを予算化しにくいと回答したことを明らかにしました。コスト圧力は、クライアントがオブザーバビリティをサービス契約に含まれることを期待するため、導入を遅らせる可能性があります。同時に、APIトラフィックが予期せず増加した場合、ボリュームベースのデータ取り込みはプロバイダーのマージンを低下させる可能性があります。マネージドAPI運用サービス市場では、プロバイダーが低価値のシグナルをフィルタリングし、セキュリティとサービス品質をサポートする情報を保持する必要があります。より優れたサンプリングとパイプライン管理により、固定料金サービスの実現可能性が高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ゲートウェイ管理が収益を支え、セキュリティサービスが加速マネージドAPIゲートウェイおよびトラフィック管理は、2026年のマネージドAPI運用サービス市場シェアの27.38%を占めました。このサービスは、他の運用作業が完了する前にトラフィックをルーティングしてポリシーを適用する必要があるため、実用的な出発点となっています。APIゲートウェイの可用性、設定、API環境全体のポリシー適用をカバーします。マネージドAPIの監視、オブザーバビリティ、分析も広く購入されています。企業が大量のデータを管理し、意味のある運用シグナルを特定するための支援を必要としているためです。マネージドAPIライフサイクル、デベロッパーポータル、ドキュメントサービスは、開発者が既存のAPIを見つけて再利用するという課題に対応します。マネージドAPI運用サービスプロバイダーは、顧客がマルチゲートウェイ資産を統合しようとする際のコンサルティング、移行、最適化もサポートします。信頼性エンジニアリングとインシデント対応は、DevOpsサポートの延長ではなく、独自の契約上の提供物となりつつあります。
マネージドAPIセキュリティおよびコンプライアンスは、2032年までにCAGR 15.27%で拡大する見込みです。AIエージェントの展開により新たなエントリーポイントが追加され、継続的なポリシー適用がより重要になっています。モデルコンテキストプロトコルリスクに関する米国国家安保障局のガイダンスは、エージェントアクセス、コンテキスト処理、トークン使用、監査記録に対する管理の必要性を支持しています。Kongは2025年10月にKonnectでのMCPサポートを発表し、エンタープライズゲートウェイとMCP対応デベロッパーポータルを含めました。この方向性により、セキュリティオペレーションがAPIサービスデリバリーの中核に近づいています。購入者は、不正なツール呼び出し、異常なエージェントの動作、トークンの不正使用の監視をますます期待しています。マネージドAPI運用サービス産業は、セキュリティ監視と日常的なゲートウェイ運用を組み合わせられるプロバイダーをより高く評価するようになっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドの優位性とハイブリッドの勢いクラウドベースの展開は2026年の収益の58.43%を占めました。企業がクラウドデリバリーを使用するのは、プロビジョニングを簡素化し、クラウドのID、課金、アプリケーション環境と緊密に統合できるためです。マネージドAPI運用サービス市場のクラウドネイティブプロバイダーは、サポートするワークロードの近くにAPIサービスを配置することもできます。Kongは、Dedicated Cloud GatewaysがAWS、Microsoft Azure、Google Cloud Platformをサポートし、25以上のリージョンで99.95%のSLAを提供すると述べています。マーケットプレイスの利用可能性により、企業が既存のクラウドコミットメントをマネージドコネクティビティに適用したい場合の調達が容易になります。オンプレミス展開は、パブリッククラウド接続が制限されている場合に引き続き関連性があります。これには、エアギャップさた政府、防衛、金融クリアリングハウス環境が含まれます。
ハイブリッド展開は、2027年から2032年にかけてCAGR 15.39%で拡大する見込みです。APIがプライベートデータセンターと複数のパブリッククラウドテナントにまたがる場合、組織はこのモデルを必要とします。データ居住要件と既存のインフラにより、多くの購入者にとって単一環境への完全な移行は現実的ではありません。Graviteeは2025年にマルチプロバイダーゲートウェイ展開機能を導入し、データ居住ニーズに対応した地理的シャーディングをサポートしました。WSO2も、1つのコントロールプレーンの下で自社ゲートウェイとサードパーティゲートウェイにわたるフェデレーション管理をサポートしています。これらの製品は、ハイブリッド管理が規制対象セクターの標準要件になりつつある理由を示しています。マネージドAPI運用サービス市場は、顧客に既存のプラットフォームの放棄を強いることなく共通のガバナンスを適用できるプロバイダーを支持します。
マネージドケイパビリティ別:
プラットフォーム管理がリードし、セキュリィオペレーションが台頭APIプラットフォームの管理・保守は2026年の収益の24.37%を占めました。このケイパビリティには、ゲートウェイのプロビジョニング、ポリシー開発、パッチ適用、バージョンガバナンスが含まれます。高度なサービスが効果を発揮する前に、すべての運用環境で日常的な管理が必要なため、広く利用されています。APIに依存する収益フローがダウンタイムのコストを増加させるため、パフォーマンス、可用性、キャパシティ運用が密接に続きます。ガバナンス、コンプライアンス、監査エビデンスも、API管理の適用方法を示す必要がある組織にとってより重要になっています。リリース、バージョニング、廃止作業は、デベロッパーエクスペリエンスおよびAPI製品運用と一般的にバンドルされています。マネージドテスト、適合性、品質エンジニアリングも、企業が進化するAPI仕様に対する継続的な検証を求めるにつれて台頭しています。
セキュリティオペレーションおよび脅威対応は、2032年までにCAGR 15.63%で拡大する見込みです。MCPを通じてAPIを使用するAIエージェントは、来の境界制御では完全に対処できないリスクを生み出します。米国国家安全保障局は、安全でないコンテキストのシリアライゼーションと脆弱な監査慣行がMCP展開を危険にさらす可能性があると述べています。Boomiは2025年9月にAPIプラットフォームにMCPサポート、Apigeeフェデレーション、OpenTelemetry統合を追加しました。この製品の方向性により、マネージドセキュリティオペレーションを提供するプロバイダーの機能基準が高まっています。顧客は、不正アクセス、公開されたエンドポイント、異常なアプリケーション動作の継続的な検出を求めています。セキュリティオペレーションは、マネージドAPI運用サービス産業の差別化要因となり得ます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業が収益を牽引し、中小企業が加速大企業は2026年の収益の71.84%を占めました。大企業のAPI環境は多くの場合、複数の事業部門、パートナーチャネル、クラウドプラットフォームにまたがっています。このスケールにより、マネージドAPI運用サービス市場が大企業の購入者にとって引き続き関連性を持つ運用要件が生まれます。大規模な契約には、厳格なセキュリティ、監査、稼働時間要件が一般的に含まれます。プロバイダーが複数の管轄区域にわたって対応する必要があるBFSIおよびヘルスケアでは、この圧力が特に顕著です。標準化されプラットフォームの慣行により、社内エンジニアに必要な作業を削減できます。これらの特性により、大企業はマネージドAPI運用サービス市場の中心的存在であり続けます。
中小企業は、2027年から2032年にかけてCAGR 15.42%で拡大する見込みです。クラウドネイティブデリバリーと従量課金制の価格設定により、小規模な購入者の初期コミットメントが低下します。これらの組織は多くの場合、予測可能なオンボーディング、明確なサービスレベル、シンプルな運用レポートを必要とします。大手銀行と同じ規制の深さは必要ないかもしれませんが、安全で信頼性の高いAPI接続は依然として必要です。標準化されたランブックとパッケージ化されたサービス層により、プロバイダーはこのグループを効率的にサービスできます。SaaSデリバリーにより社内の専門スタッフの必要性が減少するにつれて、マネージドAPI運用サービス市場は拡大できます。これにより、競争は透明性、スピード、明確な価格設定へとシフトします。
エンドユーザー産業別:
BFSIが収益を支え、ヘルスケアが加速BFSIは2026年の収益の26.73%を占めました。銀行や保険会社は、オープンバンキング、決済処理、コアシステムの近代化、機関間の決済にAPIを使用しています。PCI DSS v4.0.1、PSD2の強力な顧客認証、DORAを含むフレームワークの下で管理を行う必要があります。これらのニーズには、安全な設定、リアルタイム監視、防御可能な記録が必要です。マネージドサービスは、専任のAPIセキュリティチームを持たない組織に定期的なサポートを提供できます。銀行はまた、fintechパートナーや企業顧客向けの製品としてAPIを使用しています。このユースケースにより、マネージドAPI運用サービス市場の需要が持続します。
ヘルスケアは、2032年までにCAGR 15.68%で拡大する見込みです。FHIR相互運用性要件により、準拠したAPIを必要とする病院ネットワーク、支払者、デジタルヘルスプラットフォームに作業が生まれます。Rhapsodyは2025年10月にGuardianを立ち上げ、FHIR API、HL7インターフェース、MCP、カスタムAPIを1つのプラットフォームで管理します。フランスのデジタルヘルス当局は、Pro Santé ConnectéeのAPIトラストフレームワークを化した2025年ドクトリンを発表しました。ヘルスケア組織は、多様な臨床システムにわたる認証、レート制限、監査証跡、可視性を必要とします。これにより、専門プロバイダーがセクター要件に合わせて設計されたサービスを提供する機会が生まれます。相互運用性プログラムがAPIガバナンスを日常的な運用ニーズとする場所では、マネージドAPI運用サービス市場が強化されます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
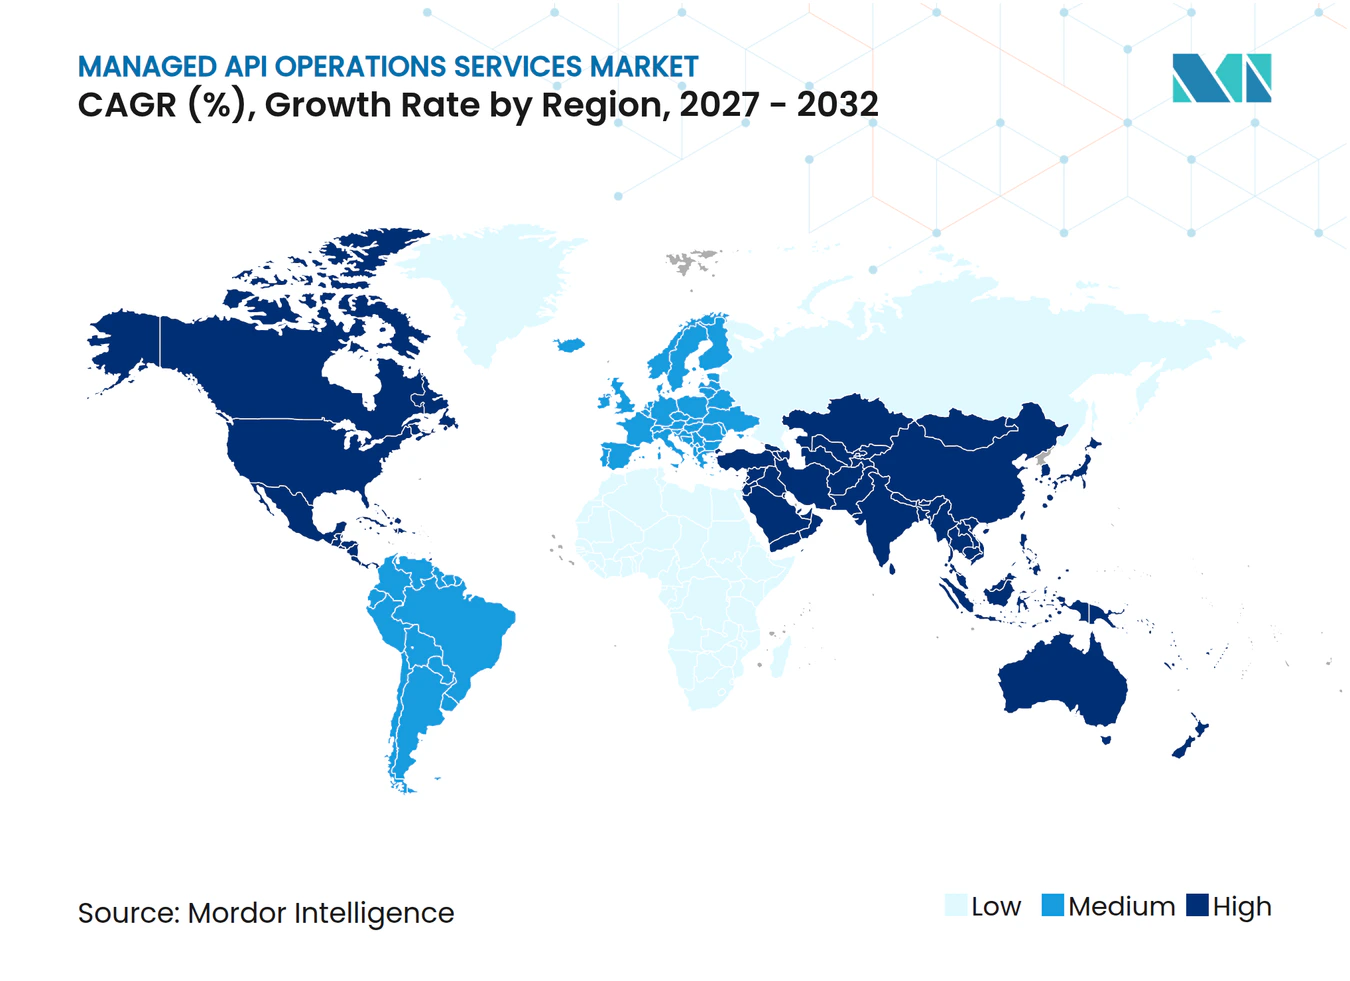
北米は2026年のマネージドAPI運用サービス市場シェアの39.47%を占めました。この地域はAPIへの企業支出が高く、プラットフォームロバイダーが集中しています。米国連邦政府のゼロトラストアーキテクチャ要件により、公共部門環境でのAPIゲートウェイの展開が増加しています。カナダの金融サービスAPI標準化作業もオープンバンキング管理ニーズを支援しています。Akamaiは2025年9月にこの地域でAPIパフォーマンスのマネージドサービスを導入しました。Kongは2025年10月にMCPサポートを発表しており、これはこの地域のAI関連API管理の積極的な開発を反映しています。
アジア太平洋地域は、2027年から2032年にかけてCAGR 16.08%で拡大する見込みです。GSMA Open Gatewayイニシアチブに参加する通信事業者は、専門的な管理が必要なAPIを通じてネットワーク機能を公開しています。インド、インドネシア、ベトナムの公共デジタルインフラプログラムも、標準化されたAPI運用の必要性を高めています。クラウドキャパシティの成長とfintechの拡大により、APIを多用する組織の基盤が広がっています。中国、韓国、日本は、半導体サプライチェーン、自動車プラットフォーム、スマートシティシステムでAPI管理を活用しています。オーストラリアは邦デジタルアイデンティティ作業を通じてクラウドネイティブ運用を推進しています。これらの要因により、ローカルデータルールとクロスボーダープラットフォーム要件をサポートできるプロバイダーにとって、マネージドAPI運用サービス市場での機会が生まれます。
ヨーロッパは、ドイツ、英国、フランスが主導する成熟した需要センターであり続けています。DORA要件は、欧州金融機関全体でのマネージドサービス調達を支援しています。フランスの2025年デジタルヘルスドクトリンも、コネクテッドヘルスAPIのトラストフレームワークを強化しました。南米は、ブラジルのfintechエコシステムとPix決済APIインフラを通じて台頭しています。サウジアラビアとUAEが主導する中東は、経済多様化プログラムの一環としてAPI管理に投資しています。ソブリンクラウドとデータ居住要件は、この地域でのハイブリッドサービスモデルを支援しています。ナイジェリア、南アフリカ、エジプトが主導するアフリカは、モバイルfintechと通信API商業化が拡大するにつれて、マネージドAPI運用サービス市場の長期的な機として残っています。
競合環境
市場集中度
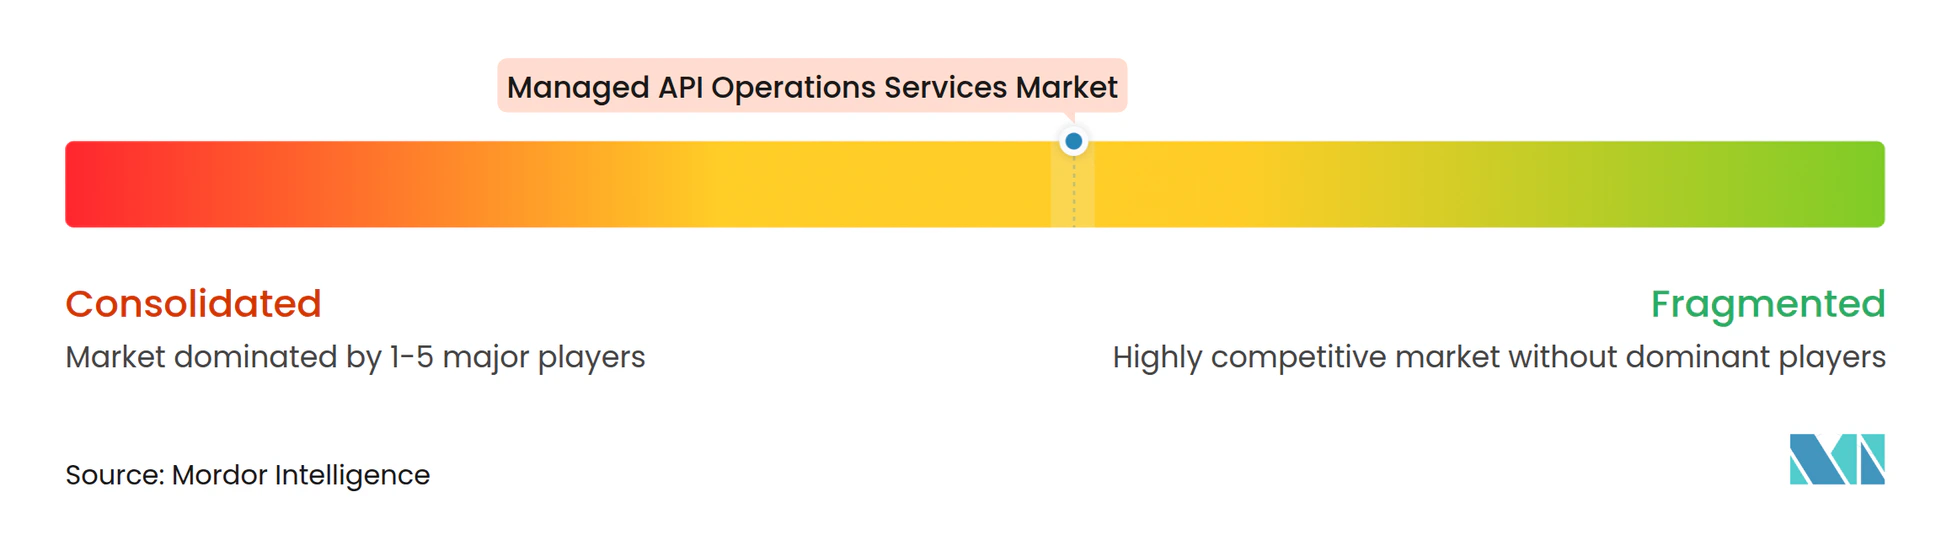
マネージドAPI運用サービス市場は適度に断片化されており、すべてのサービスタイプ、展開モデル、地域にわたってリードする単一のプロバイダーは存在しません。Google、Microsoft、Amazon Web Servicesは、課金とID環境に連携したクラウドネイティブゲートウェイを通じて競合しています。Kong、WSO2、Tyk Technologiesは、環境全体の柔軟性とオープンソースアプローチで差別化しています。IBMは、2024年にwebMethodsの買収を完了した後、IBM API ConnectとwebMethodsを運営しています。Tata Consultancy Servicesは、ライフサイクルカバレッジ、規制知識、デリバリーキャパシティで競合しています。Torry Harris Business SolutionsとSensediaは、業界固有のコンプライアンス知識がプレミアム契約を支援できる規制対象セクターに注力しています。購入者は、複数のゲートウェイにわたってAPIを発見・管理するツールにますます関心を持っています。
競争は、AIエージェントガバナンス、オブザーバビリティコスト管理、マルチクラウドフェデレーションへと移行しています。Persistent SystemsとKongは2026年5月に戦略的パートナーシップを発表し、ハイブリッドおよびマルチクラウド環境全体でAPI、データ、AIシステムを管理するエンタープライズアーキテクチャを開発します。BoomiはApigee Xフェデレーションと2025年9月リリースでのOpenTelemetryサポートを追加しました。KongのMCP機能とBoomiのコントロールプレーン機能は、サプライヤーがAPI管理をAI運用に拡張する方法を示しています。これは、米国国家安全保障局が特定したセキュリティとガバナンスの課題に対応しています。従来のAPIライフサイクル管理とAIエージェント管理を結びつけるプロバイダーは、より広範な企業要件に対応できます。
コンプライアンス認証と信頼性の高いデリバリーも重要な競争ツールです。Kongは2025年6月にGoogle Cloud PlatformのDedicated Cloud GatewaysのSOC 2 Type IIコンプライアンスを報告しました。同社はその後、2026年6月にAWS、Microsoft Azure、Google Cloudのマーケットプレイス全体でポートフォリオを利用可能にしました。AkamaiのマネージドAPIパフォーマンス提供は、テスト、専門家による検証、適合性監視を組み合わせています。これらの動きは、主要プロバイダーが調達の簡素化、セキュリティ保証、マネージドの信頼性で競争していることを示しています。マネージドAPI運用サービス市場は、規制対象の垂直市場で信頼性の高いサポートを提供できる専門家に開かれたままです。規模は重要ですが、顧客はまた、複雑な既存環境にわたって対応できるプロバイダーを必要としています。
マネージドAPI運用サービス産業リーダー
-
Google LLC
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
IBM Corporation
-
Salesforce, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドAPI運用サービス市場 このレポートでカバーされる企業
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Salesforce, Inc.
- IBM Corporation
- Axway Inc.
- Broadcom Inc.
- Boomi, Inc.
- Kong Inc.
- WSO2, Inc.
- Akamai Technologies, Inc.
- SAP SE
- Oracle Corporation
- TIBCO Software Inc.
- Torry Harris Business Solutions
- Sensedia Inc.
- Postman, Inc.
- Tyk Technologies Limited
- Gravitee Limited
- Prolifics, Inc.
- Tata Consultancy Services Limited
最近の産業開発事情 マネージドAPI運用サービス市場
- 2026年6月:KongはKong Konnectを含む全製品ポートフォリオをAWS Marketplace、Microsoft Azure Marketplace、Google Cloud Marketplaceで同時に利用可能にし、企業調達を簡素化し、顧客が既存のクラウド支出コミットメント(AWS EDP、Microsoft MACC、Google Cloud CUD)をマネージドAPIコネクティビティインフラに適用できるようにしました。
- 2026年6月:米国国家安全保障局は「モデルコンテキストプロコル(MCP):AI駆動型自動化のためのセキュリティ設計上の考慮事項」バージョン1.0(2026年5月)を発表し、アクセス制御のギャップ、安全でないコンテキストのシリアライゼーション、トークンライフサイクルの脆弱性、監査ログの欠如を企業MCP展開における悪用可能なリスクとして正式に特定し、AI駆動型APIガバナンスの政府レベルのセキュリティベースラインを確立しました。
- 2026年5月:Persistent SystemsとKongは、ハイブリッドおよびマルチクラウド環境全体でAPI、データ、AIシステムを管理する新しいエンタープライズアーキテクチャを定義するための戦略的パートナーシップを発表しました。この合意により、PersistentはMCPベースのアーキテクチャ展開とレガシーAPI資産の近代化のためのKongのグローバルシステムインテグレーションパートナーとして位置付けられます。
- 2025年11月:Microsoft Azure API Managementは、マネージドID認証、エンタープライズグレードのレート制限、クォータ、認可制御を備えたREST-to-イベントブリッジアーキテクチャを可能にするネイティブService Bus統合ポリシーを導入し、個のメッセージングインフラを必要とせずにAzure APIMのマネージド運用範囲をイベント駆動型ワークロードに拡張しました。
グローバルマネージドAPI運用サービス市場レポートの範囲
マネージドAPI運用サービス市場には、組織がアプリケーションプログラミングイターフェース(API)の展開、監視、セキュリティ確保、保守、最適化を支援するサービスが含まれます。マネージドAPI運用サービスは、APIライフサイクル管理活動を専門のサービスプロバイダーにアウトソーシングすることを含み、組織がAPIのパフォーマンス、信頼性、セキュリティ、スケーラビリティを向上させることを可能にします。
マネージドAPI運用サービス市場レポートは、サービスタイプ(マネージドAPIゲートウェイおよびトラフィック管理、マネージドAPIセキュリティおよびコンプライアンス、マネージドAPIの監視・オブザーバビリティ・分析、マネージドAPIライフサイクル・デベロッパーポータル・ドキュメント、マネージドAPI信頼性エンジニアリングおよびインシデント対応、API運用コンサルティング・移行・最適化)、展開モデル(オンプレミス、クラウドベース、ハイブリッド)、マネージドケイパビリティ(APIプラットフォームの管理・保守、セキュリティオペレーションおよび脅威対応、パフォーマンス・可用性・キャパシティ運用、ガバナンス・コンプライアンス・監査エビデス、リリース・バージョニング・廃止運用、デベロッパーエクスペリエンスおよびAPI製品運用、マネージドテスト・適合性・品質エンジニアリング)、組織規模(中小企業、大企業)、エンドユーザー産業(情報技術および通信、BFSI、ヘルスケア、小売・電子商取引、製造、政府・防衛、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドAPIゲートウェイおよびトラフィック管理 |
| マネージドAPIセキュリティおよびコンプライアンス |
| マネージドAPIの監視・オブザーバビリティ・分析 |
| マネージドAPIライフサイクル・デベロッパーポータル・ドキュメント |
| マネージドAPI信頼性エンジニアリングおよびインシデント対応 |
| API運用コンサルティング・移行・最適化 |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| APIプラットフォームの管理・保守 |
| セキュリティオペレーションおよび脅威対応 |
| パフォーマンス・可用性・キャパシティ運用 |
| ガバナンス・コンプライアンス・監査エビデンス |
| リリース・バージョニング・廃止運用 |
| デベロッパーエクスペリエンスおよびAPI製品運用 |
| マネージドテスト・適合性・品質エンジニアリング |
| 中小企業 |
| 大企業 |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売・電子商取引 |
| 製造 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドAPIゲートウェイおよびトラフィック管理 | |
| マネージドAPIセキュリティおよびコンプライアンス | ||
| マネージドAPIの監視・オブザーバビリティ・分析 | ||
| マネージドAPIライフサイクル・デベロッパーポータル・ドキュメント | ||
| マネージドAPI信頼性エンジニアリングおよびインシデント対応 | ||
| API運用コンサルティング・移行・最適化 | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| マネージドケイパビリティ別 | APIプラットフォームの管理・保守 | |
| セキュリティオペレーションおよび脅威対応 | ||
| パフォーマンス・可用性・キャパシティ運用 | ||
| ガバナンス・コンプライアンス・監査エビデンス | ||
| リリース・バージョニング・廃止運用 | ||
| デベロッパーエクスペリエンスおよびAPI製品運用 | ||
| マネージドテスト・適合性・品質エンジニアリング | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・電子商取引 | ||
| 製造 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドAPI運用サービス市場の規模はどのくらいですか?
マネージドAPI運用サービス市場規模は、2026年の3.62 ビリオン 米ドル、2027年の4.16 ビリオン 米ドルから、2032年までに8.36 ビリオン 米ドルへと、CAGR 14.92%で拡大する見込みです。
マネージドAPI運用サービスの需要を促進しているものは何ですか?
API駆動の収益ワークフロー、より厳格なセキュリティ要件、ハイブリッドアーキテクチャ、24時間365日のインシデント対応の必要性が需要を高めています。
マネージドAPI運用サービスをリードするサービスタイプはどれですか?
マネージドAPIゲートウェイおよびトラフィック管理は、ゲートウェイ運用がルーティングとポリシー適用を支えるため、2026年の収益の27.38%でリードしました。
最も急速に成長してる展開モデルはどれですか?
ハイブリッド展開は、組織がプライベートインフラとパブリッククラウド環境全体でAPIを管理するため、2032年までにCAGR 15.39%で成長する見込みです。
最も急速に成長しているエンドユーザーセクターはどれですか?
ヘルスケアは、相互運用性とFHIR要件が準拠したAPI管理の必要性を高めるため、2032年までにCAGR 15.68%で成長する見込みです。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、デジタル公共インフラ、fintechの成長、通信APIの活動に支えられ、2032年までにCAGR 16.08%で成長する見込みです。