
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
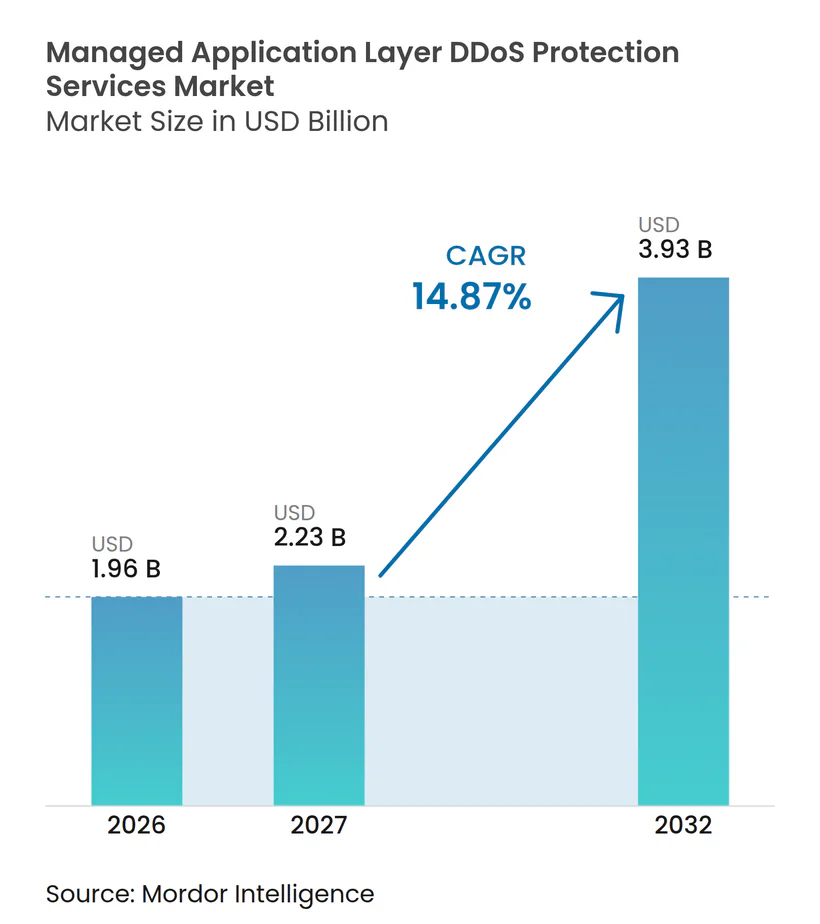
| 市場規模 (2027) | 2.23 十億米ドル |
| 市場規模 (2032) | 3.93 十億米ドル |
| 成長率 (2027 - 2032) | 14.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド アプリケーション レイヤー DDoS プロテクション サービス市場分析
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場規模は、2026年の1.96 ビリオン 米ドルおよび2027年の2.23 ビリオン 米ドルから、2032年までに3.93 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年かけてCAGR 14.87%を記録すると予測されています。マネージド アプリケーション レイヤー DDoS プロテクション サービス市場は、アプリケーション レイヤー攻撃の増加とサービス中断コストの上昇によって形成されています。短時間の攻撃でも顧客トランザクションやデジタル オペレーションを中断させる可能性があるため、バイヤーは事後対応型の体制から常時稼働型サービスへと移行しています。クラウド デリバリーは弾力的な緩和キャパシティへのアクセスを拡大する一方で、保護が必要な公開アプリケーションの数も増加させています。プロバイダーはスクラビング キャパシティ、自動化された行動検知、マネージド セキュリティ サービス プロバイダー チャネルで競争しています。マルチクラウド統合、データ主権要件、プレミアム キャパシティのコストは、引き続き採用の重要な制約要因となっています。
主要レポートのポイント
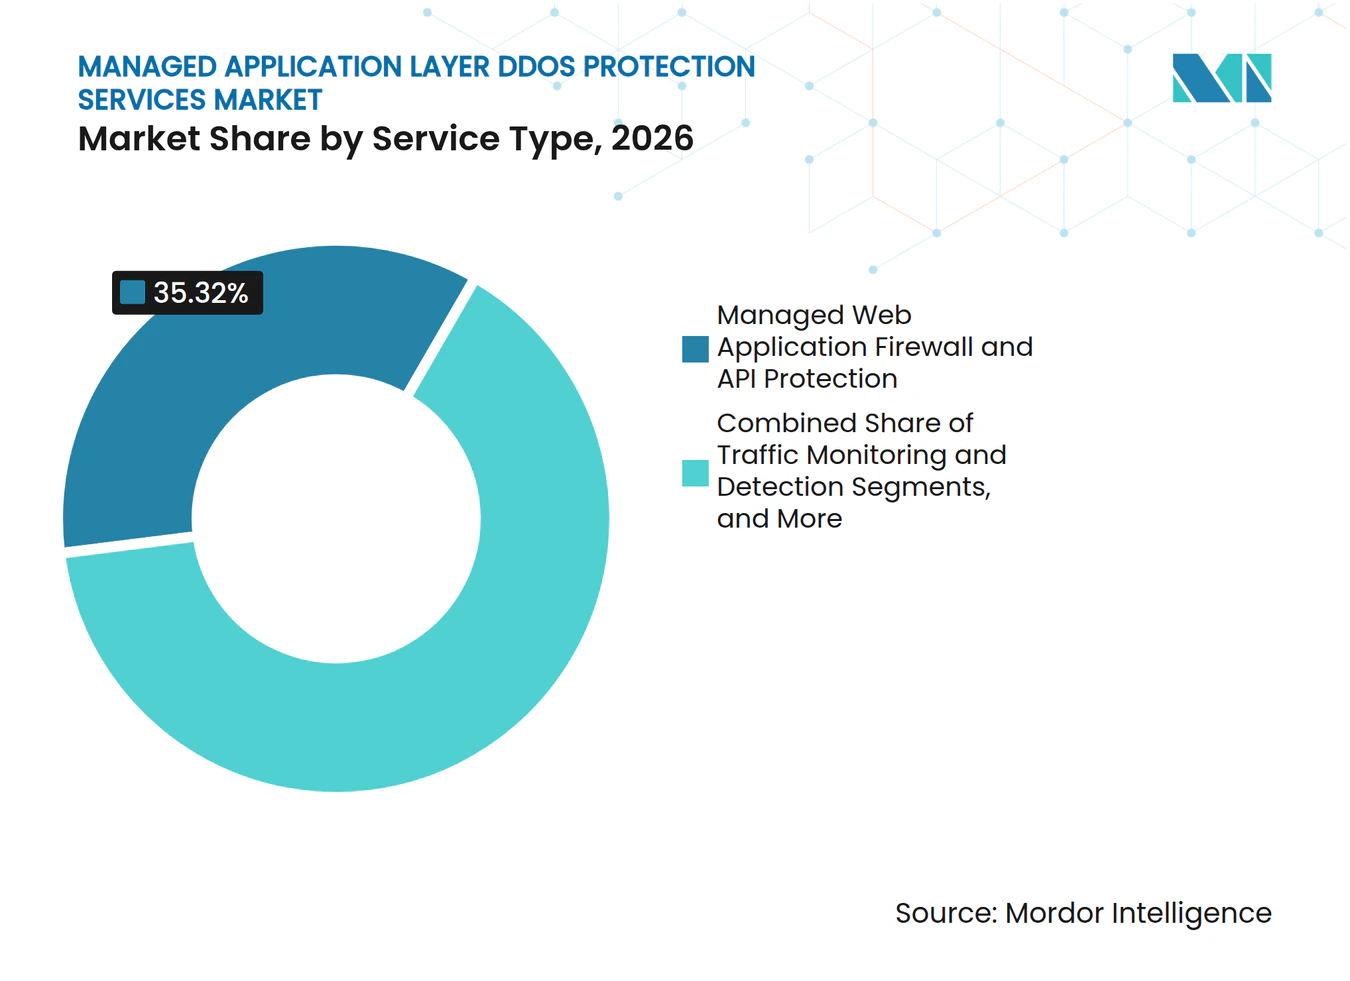
- サービスタイプ別では、マネージド WAFおよびAPI プロテクションが2026年のマネージド アプリケーション レイヤー DDoS プロテクション サービス市場シェアの35.32%を占め、インシデント レスポンスおよび緊急プロテクションは2032年にかけてCAGR 15.86%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年の収益の68.12%を占め、2032年にかけてCAGR 15.47%で拡大する見込みです。
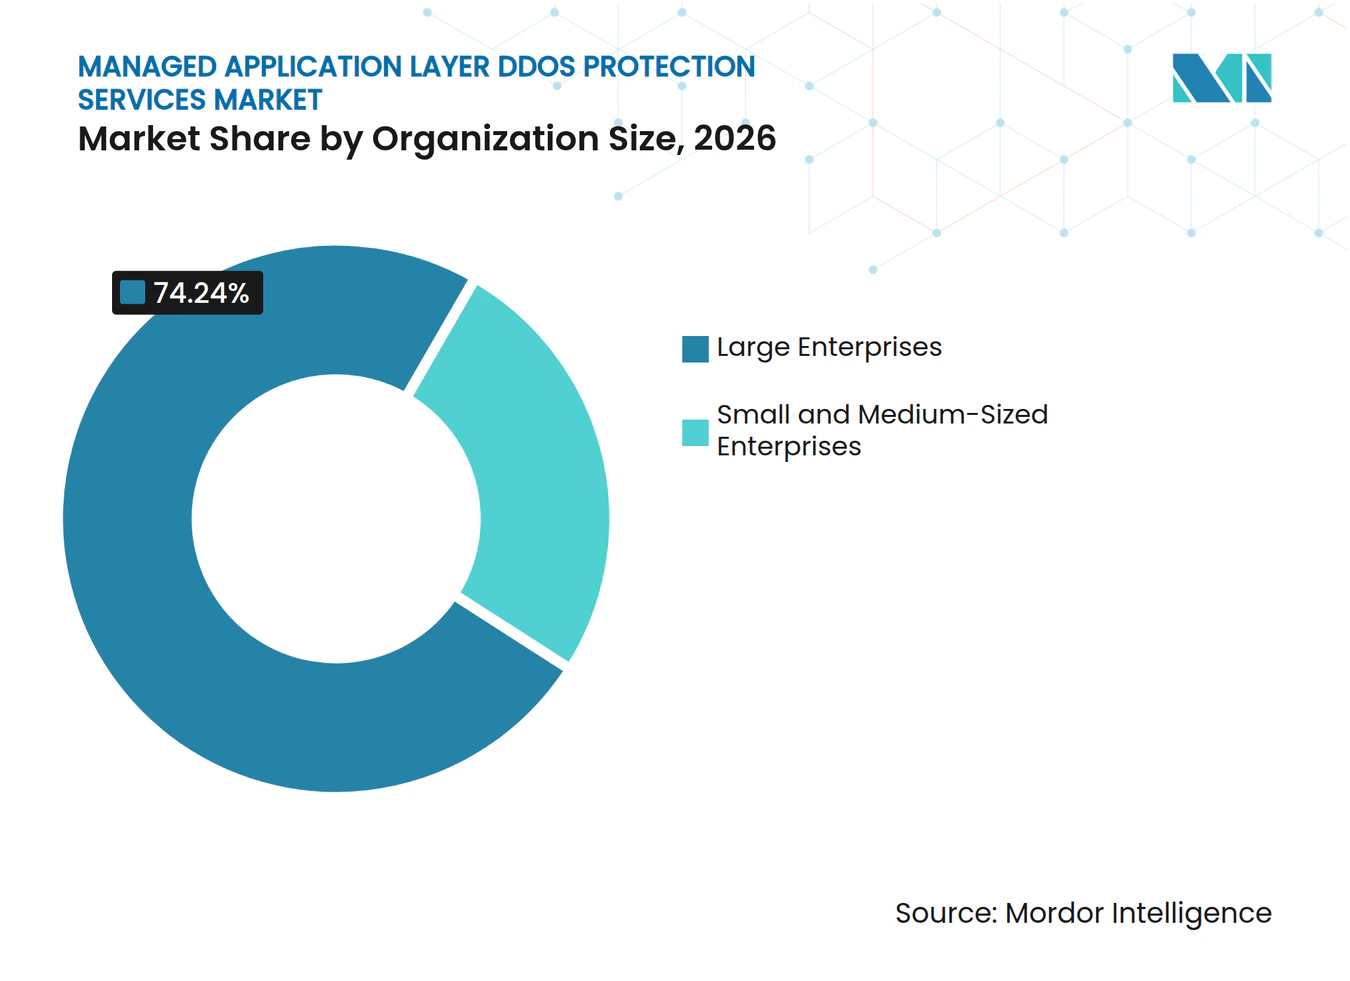
- 組織規模別では、大企業が2026年の収益の74.24%を占め、中小企業は2032年にかけてCAGR 15.29%で拡大する見込みです。
- アプリケーションタイプ別では、ウェブサイトおよびウェブ アプリケーションが2026年の収益の29.93%を占め、APIおよびマイクロサービスは2032年にかけてCAGR 15.84%で拡大する見込みです。
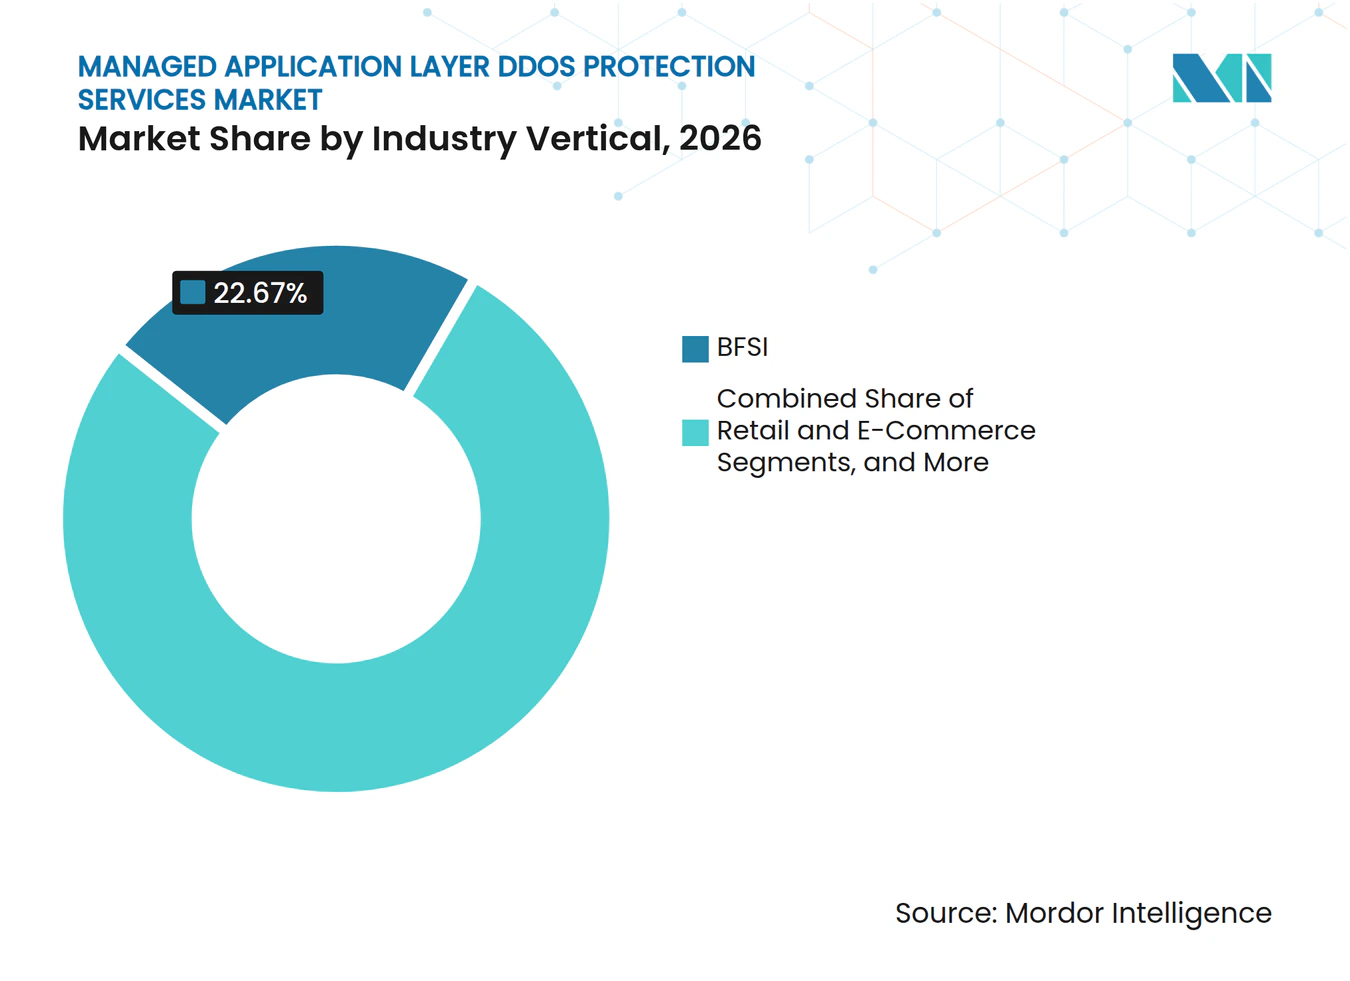
- 業界垂直別では、BFSIが2026年の収益の22.67%を占め、メディア・ゲーム・エンターテインメントは2032年にかけてCAGR 16.22%で拡大する見込みです。
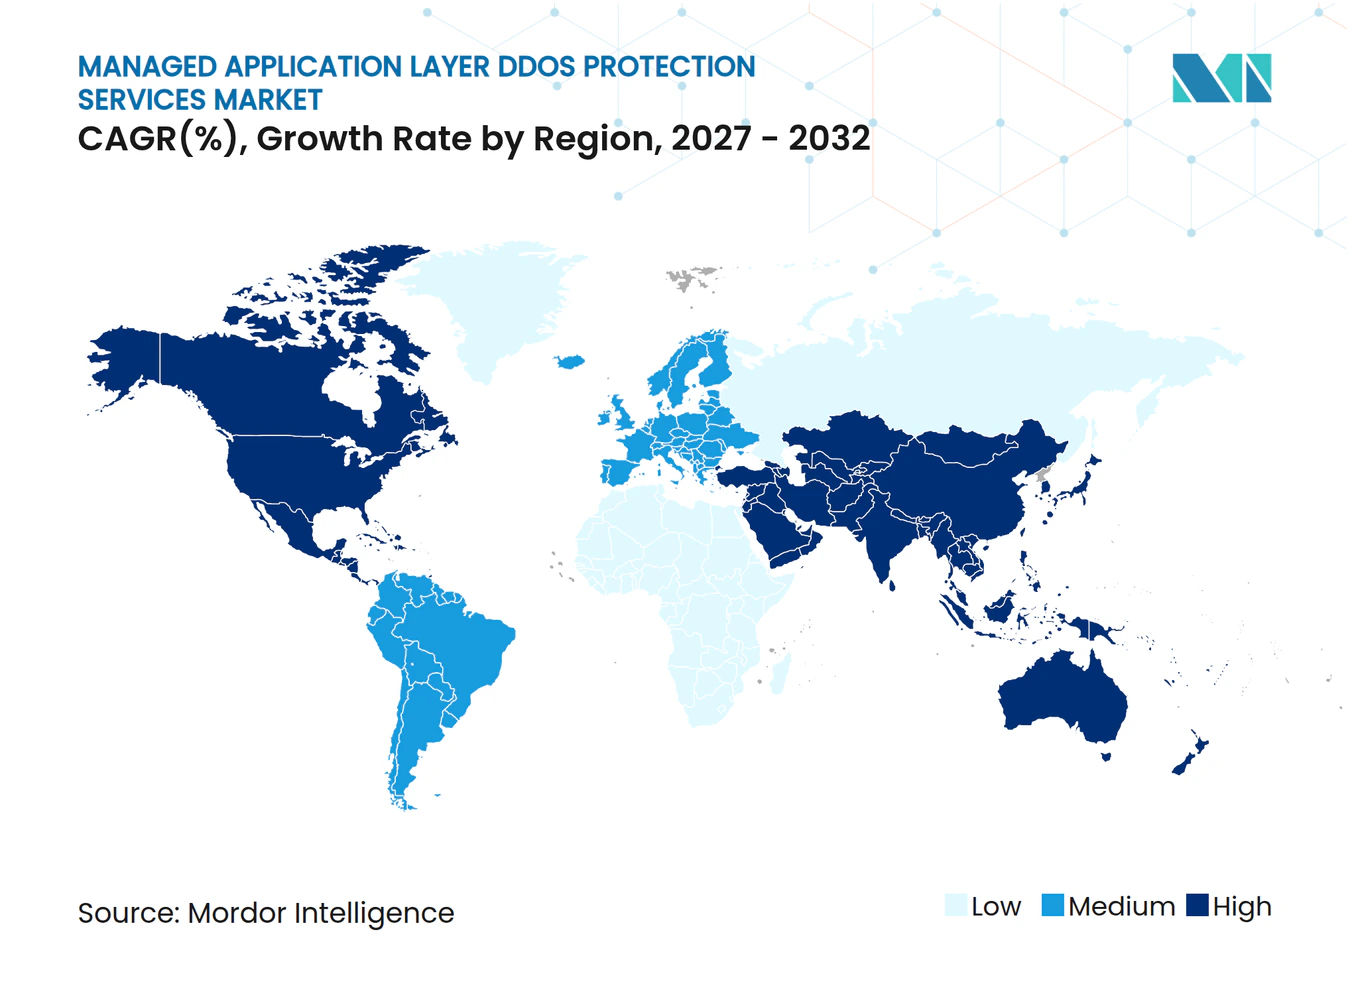
- 地域別では、北米が2026年のマネージド アプリケーション レイヤー DDoS プロテクション サービス市場シェアの28.52%を占め、アジア太平洋地域は2032年にかけてCAGR 15.81%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レイヤー7攻撃の頻度と複雑性の増大 | +3.8% | グローバル、北米およびEMEAで最も高い強度 | 短期(2年以内) |
| AI駆動の行動検知と自動化された緩和 | +2.5% | グローバル、北米およびアジア太平洋コアで早期集中 | 中期(2〜4年) |
| クラウド移行とインターネット向けアプリケーションの拡大 | +2.4% | グローバル、アジア太平洋および南米への波及あり | 中期(2〜4年) |
| API・マイクロサービス・デジタル トランザクション エクスポージャーの成長 | +2.2% | グローバル、アジア太平洋および北米で最も強い加速 | 中期(2〜4年) |
| サイバーセキュリティ人材不足によるアウトソーシング需要 | +1.6% | グローバル、EMEAおよびアジア太平洋で最も高い需要強度 | 長期(4年以上) |
| 規制および業務レジリエンス要件 | +1.4% | EU、北米、アジア太平洋各国フレームワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レイヤー7攻撃の頻度と複雑性の増大
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場は、ウェブおよびAPIレイヤーを標的とする攻撃の増加に対応しています。Radwareは、2026年第1四半期においてウェブ DDoS攻撃が前年同期比187.1%増加したと報告しました。[1] また、ウェブ DDoSイベントの93%が毎秒10万リクエスト未満にとどまっており、このパターンは単純な閾値制御を回避しながらも可用性を低下させる可能性があることも明らかにしました。Akamaiは、報告された2年間においてアプリケーション レイヤー DDoS活動が104%増加したと報告し、アプリケーションおよびAPIに対する産業化された攻撃キャンペーンについても説明しました。[2] Cloudflareは2026年上半期に29.64 トリリオン件のHTTP DDoSリクエストを緩和し、大規模な攻撃量に対する手動介入の有用性の限界を裏付けました。これらの状況は、中断が始まった後に起動されるサービスではなく、継続的な監視と迅速な緩和を提供する契約を支持しています。
AI駆動の行動検知と自動化された緩和
自動化された検知は、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場においてコアなサービス要件となりつつあります。NETSCOUTは2026年7月、Arbor Cloudのキャパシティを33 Tbpsに拡張し、アナリストの操作なしにDDoS攻撃の最大80%の緩和を自動化するよう設計されたAI支援機能を導入したと発表しました。このアプローチは、アプリケーション攻撃がオペレーション チームがトラフィック スパイクを評価してポリシーを変更するよりも速く展開する場合に重要です。行動モデルは、特に共有クラウド環境において、固定ルールでは見逃す可能性のあるリクエスト パターンの変化を識別できます。自動化はまた、インデント発生中にセキュリティ チームが必要とする緊急対応の数を削減します。信頼性の高い検知・緩和パフォーマンスを実証できないプロバイダーは、より厳格なエンタープライズ調達審査に直面する可能性があります。
クラウド移行とインターネット向けアプリケーションの拡大
クラウドおよびハイブリッド アーキテクチャへの移行は、マネージド プロテクションの対応可能なニーズを拡大しています。公開アプリケーション、顧客ポータル、API、クラウド ワークロードは、可用性を維持しなければならないエントリー ポイントを増加させています。AWSは2025年に、AWS WAFおよびAWS Shield Advancedの顧客向けにマネージド アプリケーション レイヤー DDoS プロテクションを導入し、HTTPフラッド緩和のための個別アクセス制御ルールの設定の必要性を低減しました。弾力的なクラウド キャパシティにより、プロバイダーはピーク攻撃時にトラフィックをスクラビング ネットワークに誘導することも可能です。この運用モデルは、顧客が同等のインフラを所有することなく大規模なプロテクションにアクセスできるため、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場を支援しています。また、パブリック クラウド、プライベート環境、リモート ロケーションにわたる一貫したポリシー管理を実際的な購買上の懸念事項にしています。
API・マイクロサービス・デジタル トランザクション エクスポージャーの成長
APIの利用は、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場において独自のプロテクション要件を生み出しています。Akamaiは2026年の調査において、日次APIへの攻撃数が前年比113%増加したと報告しました。CERT コーディネーション センターは、CVE-2025-8671(MadeYouResetとして知られる)を、複数のベンダーの実装に影響するHTTP/2サービス拒否脆弱性として開示しました。Future Internet誌に掲載された研究では、マイクロサービス ワークフロー内の依存関係が、レート制限やロード バランシングにもかかわらずリソースを枯渇させる可能性があることが示されました。マネージド プロバイダーは、ブラウザ向けルールでは不完全なカバレッジしか提供できないAPIコールおよびサービス インタラクション全体に行動分析を適用できます。トランザクション フローと分散サービスのエクスポージャーの増大は、継続的なAPIレイヤー監視への需要を支持しています。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マルチクラウドおよびマルチベンダー環境にわたる統合の複雑性 | -1.8% | グローバル、北米およびEMEAのマルチクラウド デプロイメントで最も顕著 | 中期(2〜4年) |
| グローバル スクラビング キャパシティとプレミアム マネージド サービスの高コスト | -1.4% | グローバル、アジア太平洋および南米における中小企業・中堅市場の採用を制約 | 長期(4年以上) |
| チャレンジベースの緩和における誤検知とユーザー フリクション リスク | -0.9% | グローバル、小売・Eコマース・メディア業界で最も高いフリクション | 短期(2年以内) |
| データ主権・暗号化・トラフィック インスペクションの制約 | -0.7% | EUおよびアジア太平洋の国内データ レジデンシー制度 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびマルチベンダー環境にわたる統合の複雑性
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場は、バイヤーが複数のクラウド プラットフォームにわたって運用する場合、採用が依然として困難です。各クラウド プロバイダーは異なるルーティング、ポリシー、ロギング、セキュリティ制御モデルを使用しています。したがって、マネージド レイヤーは、可視性のギャップを生じさせたりプロバイダーの変更を強いたりすることなく、複数の既存環境に適合する必要があります。欧州委員会のNIS2実施規則は、マネージド サービス プロバイダー、クラウド コンピューティング サービス プロバイダー、コンテンツ デリバリー ネットワーク プロバイダーに対して技術的・方法論的要件を設定しています。[3] これらの要件により、規制対象のバイヤーにとって一貫した制御と文書化された責任がより重要になっています。統合作業は、特に統一されたセキュリティ オペレーション機能を持たない組織においてデプロイメントを遅延させる可能性があります。
グローバル スクラビング キャパシティとプレミアム マネージド サービスの高コスト
大規模なグローバル ネットワークには継続的な投資が必要であり、これが中小規模の顧客にとってサービスの手頃さを制限する可能性があります。Cloudflareは2026年上半期に1 Tbpsを超える攻撃を935件緩和したと報告しました。Radwareは2025年中に65センターにわたるグローバル スクラビング ネットワークが30 Tbpsに達したと述べ、NETSCOUTは2026年7月にArbor Cloudのキャパシティが33 Tbpsであると報告しました。これらの機能は極端な攻撃時に価値がありますが、その運用コストはプレミアム マネージド サービス価格に反映される可能性があります。LevelBlueは2025年にEssentialおよびAdvancedのマネージドWAAPティアを導入し、プロバイダーが異なる予算レベルの組織向けにオプションを開発していることを示しました。段階的なオファーはアクセスを改善する可能性がありますが、価格は中小企業にとって依然として重要な問題です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドWAFおよびAPI プロテクションが最大の収益ポジションを保持マネージドWAFおよびAPI プロテクションは、2026年のマネージド アプリケーション レイヤー DDoS プロテクション サービス収益の35.32%を占めました。このサービスは、ウェブ アプリケーション ファイアウォール管理、DDoS緩和、ボット制御、API監視をマネージド運用モデルに統合しています。この組み合わせは、個別のセキュリティ ポリシーとプロバイダーを減らしたいエンタープライズに適しています。このサービスのマネージド アプリケーション レイヤー DDoS プロテクション サービス市場規模は、同一の運用プロセスを通じて公開ウェブサイトとビジネスAPIを保護する必要性によって支えられています。Akamaiは、API攻撃が多くの組織にとって主要な攻撃対象領域になりつつあると報告しており、これが統合されたウェブおよびAPI制御を支持しています。
インシデント レスポンスおよび緊急プロテクションは、2032年にかけてCAGR 15.86%で拡大する見込みです。このサービスは、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場においてインシデントが発生した際に、レスポンス専知識と緩和キャパシティへの保証されたアクセスを必要とするバイヤーに対応しています。Cloudflareは、2026年上半期に緩和されたネットワーク レイヤー攻撃の90.6%が10分未満で終了したと報告しました。攻撃時間が短いため、遅延したエスカレーションと従来のサービスレベル プロセスの有用性が低下しています。緊急サービスはまた、常時稼働プログラムをまだ実装していない組織のエントリー ポイントを提供することもできます。


注記: すべての個別セグメントのセグメント シェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウドベースのデリバリーがスケールと運用の柔軟性を兼備クラウドベースのデプロイメントは2026年の収益の68.12%を占め、2032年にかけてCAGR 15.47%で拡大する見込みです。このデプロイメントモデルにより、顧客は同等のキャパシティを構築・運用することなく、共有スクラビング インフラにアクセスできます。Radwareは30 Tbpsのグローバル ネットワークを説明し、NETSCOUTは2026年7月にArbor Cloudのキャパシティが33 Tbpsであると報告しました。これらのネットワーク ベンチマークは、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場においてクラウド デリバリーが重要である理由を示しています。このモデルにより、プロバイダーは高トラフィック量を吸収し、緩和ロジックを一元的に更新できます。
ハイブリッド デプロイメントは、レイテンシーに敏感なトラフィックを持つ規制対象組織や大企業にとって引き続き関連性があります。これらのバイヤーは、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場において攻撃トラフィックがローカルの限界を超えた場合にクラウド キャパシティを使用しながら、主要システムの近くにインライン検知を維持する場合があります。デジタル オペレーショナル レジリエンス法(DORA)は2025年1月からEU金融機関に適用されており、ICTリスク管理、インシデント報告、サードパーティICTリスクの管理を要求しています。このフレームワークは、ローカルとクラウドの両方の制御にわたってレジリエンス体制を文書化する必要性を強化しています。オンプレミス デプロイメントは、エアギャップされた政府、防衛、重要インフラの設定で継続しています。トラフィックを外部スクラビング ネットワークに送信できない場合、その相対的な役割は制限されます。
組織規模別:
大企業がリードし、中小企業がマネージド サービスを採用大企業は2026年の収益の74.24%を占めました。金融機関、大規模Eコマース企業、通信キャリア、クラウド集約型企業は、多くの場合、大量の公開トラフィックと業務中断に対するより大きなエクスポージャーを持っています。また、マネージド セキュリティとサービスレベル コミットメントに対する確立された調達プロセスも持っています。Radwareは、調査対象組織の71%がアプリケーション レイヤーまたはAPIに焦点を当てたDDoS攻撃を毎日、毎週、または毎月経験していると報告しました。この広範なエクスポージャーにより、可用性プロテクションは最大規模のバイヤーを超えて関連性を持ちますが、大企業は専用カバレッジの予算を保持しています。
中小企業は2032年にかけてCAGR 15.29%で拡大する見込みです。クラウド デリバリーは初期ハードウェア投資の必要性を低減し、サブスクリプションベースのプロテクションをサポートします。マネージド サービス プロバイダーと通信キャリアは、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場において、中小規模の組織向けにセキュリティ オペレーション、緩和キャパシティ、サポートをパッケージ化できます。Spectrum BusinessはRadwareのSecureLinkプラットフォームを使用して、エンタープライズおよび中堅市場クライアント向けのマネージドDDoSサービスを拡大しました。中小企業は、24時間体制のセキュリティ オペレーション センターを運営していない場合に外部の専門知識を活用できます。

アプリケーションタイプ別:
ウェブサイトがリードし、APIおよびマイクロサービスのエクスポージャーが加速ウェブサイトおよびウェブ アプリケーションは2026年の収益の29.93%を占めました。これらの資産は、顧客トラフィック、クレデンシャル悪用、ボット、アプリケーション レイヤー フラッドに広く晒されています。Radwareは、2026年第1四半期にブロックされた悪意のあるウェブ アプリケーションおよびAPIトランザクションが、2025年全体にブロックされた総数の60%に相当すると報告しました。このデータは、アプリケーション レイヤーで評価しなければならないトラフィックの急激な増加を示しています。ゲームおよびインタラクティブ プラットフォームも繰り返しキャンペーンに直面しており、DNSおよびインターネット向けインフラはダウンストリーム サービスの可用性依存関係を持っています。
APIおよびマイクロサービスは2032年にかけてCAGR 15.84%で拡大する見込みです。APIは顧客インターフェース、内部システム、パートナー統合、決済フローを接続しており、ブラウザ トラフィックに似ていない可能性のある攻撃の重要なターゲットとなっています。MadeYouReset脆弱性は、HTTP/2の実装が複数のベンダーの一般的に使用されているテクノロジーにわたって広範なサービス拒否エクスポージャーを生み出す可能性があることを示しました。学術研究はまた、従来の制御が存在する場合でもサービスの依存関係がリソース枯渇を引き起こす可能性があることを示しました。マネージド アプリケーション レイヤー DDoS プロテクション サービス市のマネージド サービスは、分散アプリケーション全体でコール パターン、リクエスト量、異常な動作を分析できます。
業界垂直別:
BFSIがコンプライアンス主導の需要をリードし、メディアおよびゲームが加速BFSIは2026年の収益の22.67%を占めました。銀行、保険会社、決済会社、その他の金融機関は、継続的に利用可能な顧客向けサービスとトランザクション システムに依存しています。DORAは2025年1月から適用されており、金融機関が定義された要件の下でICTリスク管理を維持し、主要なICT関連インシデントを報告することを要求しています。この規制はまた、サードパーティICTサービスの精査を強化しており、文書化されたマネージド プロテクション体制を支持しています。したがって、マネージド アプリケーション レイヤー DDoS プロテクション サービス業界は、金融サービスにおける正式なレジリエンス要件と密接に結びついています。
メディア・ゲーム・エンターテインメントは2032年にかけてCAGR 16.22%で拡大する見込みです。Cloudflareは、2026年上半期においてメディア・制作・出版が最も攻撃を受けたセクターであり、緩和されたHTTP DDoSリクエストの14.2%を占めると特定しました。このセクターは、ニュース配信と公共アクセスがターゲットになる地政学的イベント時に攻撃を引き付ける可能性があります。ゲーム プラットフォームもユーザーに対して継続的な可用性と低レイテンシーを必要とし、マネージド アプリケーション レイヤー DDoS プロテクション サービス市場内での需要を追加しています。これらのビジネスは、攻撃が短時間であっても非常に目立つサービス中断に直面する可能性があります。
注記: すべての個別セグメントのセグメント シェアはレポート購入時に入手可能
地域分析
北米マネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場
北米は2026年のマネージド・アプリケーション・レイヤー DDoS プロテクション・サービス収益の28.52%を占めた。同地域では、金融サービス、クラウドプロバイダー、連邦デジタルシステム、電子商取引企業、および通信ネットワークからの旺盛な需要が存在する。Cloudflare の報告によると、米国政府部門は2026年上半期において、緩和された HTTP DDoS リクエストのシェアにおいて第29位から第9位へと順位を上げた。成熟したマネージドセキュリティの調達体制とチャネル関係が、マネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場における同地域の継続的なリーダーシップを支えている。
欧州マネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場
欧州は、コンプライアンス要件に支えられたマネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場の確立された一角を占めている。デジタル運用レジリエンス法(DORA)は2025年1月よりEU加盟国全体に適用され、正式なICTリスク管理および重要なサードパーティプロバイダーの監督を義務付けている。NIS2の実施規則もまた、マネージドサービスプロバイダー、クラウドコンピューティングプロバイダー、およびコンテンツデリバリーネットワークに関連する要件を定めている。これらの規則は、非公式かつオンデマンドの取り決めではなく、文書化されたセキュリティ責任を促進するものである。データ主権および暗号化トラフィックの検査は、マネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場における国境を越えた展開を複雑にする可能性があり、ローカルサービスキャパシティと明確な取り扱い慣行が重要となる。
アジア太平洋マネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場
アジア太平洋地域は2032年までにCAGR 15.81%で拡大すると予測されている。同地域のマージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場規模は、クラウド導入、デジタル決済システム、ならびに中国、インド、東南アジア、日本、韓国、およびオーストラリアにわたるインターネット向けサービスの拡大によって支えられている。Corero は2025年9月にONESECURE Asiaとのパートナーシップを通じてシンガポールに参入し、東南アジア全域へのマネージドセキュリティの展開を拡大した。Radware とChief Telecom は2026年5月に台湾においてGodshield Proサブスクリプションサービスを開始し、ローカルネットワーク配信とRadware のプロテクション機能を組み合わせた。
競合環境
市場集中度
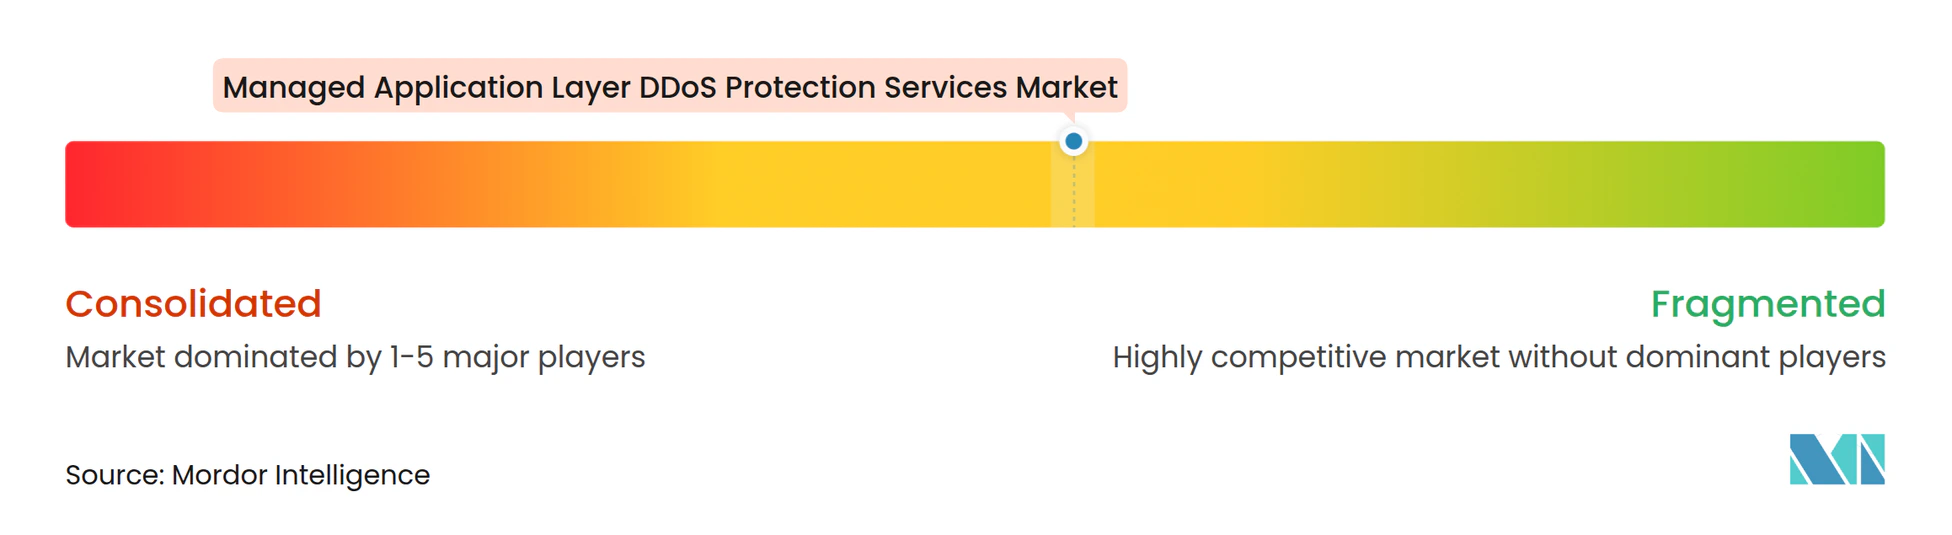
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場は、Akamai Technologies、Cloudflare、Radware、NETSCOUTを含む適度に統合された上位層を持っています。これらのプロバイダーは、グローバル スクラビング キャパシティ、トラフィック インテリジェンス、マネージド検知、大企業顧客をサポートする能力で競争しています。地域および専門的な競合他社には、Corero Network Security、Imperva、Vercara、Gcore、Qrator Labsが含まれます。
NETSCOUTは2026年5月にDigiCertのDDoSプロテクション ビジネス資産の買収を完了しました。同社は、取得した資産が2027会計年度に年換算で2,000万 米ドルの収益に貢献し、Arbor Cloudの拡大を支援することが期待されると述べました。2026年7月、NETSCOUTはArbor Cloudのキャパシティを33 Tbpsに倍増し、DDoS攻撃の最大80%に対するAI支援自動化を報告しました。RadwareはTLS終端なしに暗号化されたウェブ攻撃を検知・緩和するよう設計されたウェブ DDoSプロテクションを導入しました。これらの動きは、顧客のプライバシーとコンプライアンス要件を尊重しながらキャパシティ、自動化、トラフィック インスペクションの必要性に対応しています。
チャネル戦略もマネージド アプリケーション レイヤー DDoS プロテクション サービス市場の中心です。キャリア組み込みサービスは、ネットワーク トラフィックの近くで緩和を提供し、既存のビジネス関係を通じて中堅市場のバイヤーにプロテクションを拡大できます。Spectrum BusinessはRadwareのSecureLinkおよびCloud Always-On プラットフォームに基づいてマネージドDDoSプロテクションを拡大しました。Chief Telecomは2026年5月にRadwareとともに台湾でGodshield Proを導入しました。プロバイダーはまた、従来のWAF制御が分散アプリケーション トラフィックに完全に対応できない可能性があるため、API動作向けのサービスを開発しています。中小企業向けのよりシンプルなマネージド パッケージと、国内データおよびコンプライアンス要件を満たすローカライズされたサービスに機会が残っています。
マネージド アプリケーション レイヤー DDoS プロテクション サービス業界リーダー
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Radware Ltd.
-
Imperva, Inc.
-
NETSCOUT SYSTEMS, INC.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場 このレポートでカバーされる企業
- Radware Ltd.
- Imperva, Inc.
- NETSCOUT SYSTEMS, INC.
- Corero Network Security plc
- Link11 GmbH
- Myra Security GmbH
- Nexusguard Limited
- StormWall Ltd.
- Haltdos Pte. Ltd.
- Gcore S.A.
- Qrator Labs LLC
- Servicepipe LLC
- DDoS-Guard Corp.
- Vercara, Inc.
- Path Network, Inc.
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- F5, Inc.
- A10 Networks, Inc.
最近の産業開発事情 マネージド・アプリケーション・レイヤー DDoS プロテクション・サービス市場
- 2026年7月:NETSCOUTは、2026年5月のDigiCertのDDoSプロテクション ビジネス資産の買収に続き、Arbor CloudのDDoS緩和キャパシティを33 Tbpsに倍増しました。DigiCertの資産は2027会計年度の業績に年換算で2,000万 米ドルの収益に貢献することが期待されており、キャパシティ拡大は脅威インテリジェンスと自動化された緩和の連携を強化するAI駆動のインフラ アップグレードと組み合わされました。
- 2026年7月:Radwareは、Spectrum BusinessをRadwareのSecureLinkおよびCloud Always-On DDoSプロテクション プラットフォームに基づいて構築されたマネージドDDoSプロテクション サービスの拡大を認め、米国41州のエンタープライズおよび中堅市場クライアントにサービスを提供した米国マネージド セキュリティ サービス パートナー オブ ザ イヤーに選出しました。
- 2026年5月:NETSCOUTはDigiCert, Inc.のDDoSプロテクション ビジネス資産の買収を完了しました。これは即時に利益貢献する取引であり、追加のエンタープライズ クライアント関係でArbor Cloudを強化し、クラウド緩和キャパシティへの加速投資のためのインフラを提供しました。
- 2026年5月:RadwareとChief Telecomは台湾の企業向けにサブスクリプションベースのDDoSプロテクション サービスであるGodshield Proを開始しました。RadwareのAI駆動プロテクションとChief Telecomのローカル ネットワーク バックボーンを組み合わせ、30 Tbpsのグローバル スクラビング キャパシティへの弾力的なスケーリングを備えたネットワーク内緩和を実現しました。
グローバル マネージド アプリケーション レイヤー DDoS プロテクション サービス市場レポート スコープ
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場とは、ネットワーク スタックのアプリケーション レイヤー(レイヤー7)を標的とする分散型サービス拒否(DDoS)攻撃を検知、分析、緩和、防止する専門的なセキュリティ サービスの市場を指します。これらのサービスは、アプリケーション リソースを枯渇させ、サービスの可用性を妨害し、またはデジタル オペレーションを侵害するよう設計された悪意のあるトラフィックから、ウェブサイト、ウェブ アプリケーション、アプリケーション プログラミング インターフェース(API)、マイクロサービス、モバイル アプリケーション、デジタル トランザクション プラットフォーム、ゲーム環境、その他のインターネット向けインフラを保護します。
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場レポートは、サービスタイプ(トラフィック監視・検知、トラフィック スクラビングおよび緩和、インシデント レスポンスおよび緊急プロテクション、脅威インテリジェンスおよびレポーティング、マネージド ウェブ アプリケーション ファイアウォールおよびAPI プロテクション)、デプロイメントモデル(クラウドベース、ハイブリッド、オンプレミス)、組織規模(大企業、中小企業)、アプリケーションタイプ(ウェブサイトおよびウェブ アプリケーション、APIおよびマイクロサービス、モバイルおよびデジタル トランザクション アプリケーション、ゲームおよびインタラクティブ プラットフォーム、DNSおよびインターネット向けインフラ)、業界垂直(BFSI、情報技術・通信、小売・Eコマース、ヘルスケア・ライフ サイエンス、政府・防衛、メディア・ゲーム・エンターテインメント、その他の業界垂直)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| トラフィック監視・検知 |
| トラフィック スクラビングおよび緩和 |
| インシデント レスポンスおよび緊急プロテクション |
| 脅威インテリジェンスおよびレポーティング |
| マネージド ウェブ アプリケーション ファイアウォールおよびAPI プロテクション |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| ウェブサイトおよびウェブ アプリケーション |
| APIおよびマイクロサービス |
| モバイルおよびデジタル トランザクション アプリケーション |
| ゲームおよびインタラクティブ プラットフォーム |
| DNSおよびインターネット向けインフラ |
| BFSI |
| 情報技術・通信 |
| 小売・Eコマース |
| ヘルスケア・ライフ サイエンス |
| 政府・防衛 |
| メディア・ゲーム・エンターテインメント |
| その他の業界垂直 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| サービスタイプ別 | トラフィック監視・検知 | |
| トラフィック スクラビングおよび緩和 | ||
| インシデント レスポンスおよび緊急プロテクション | ||
| 脅威インテリジェンスおよびレポーティング | ||
| マネージド ウェブ アプリケーション ファイアウォールおよびAPI プロテクション | ||
| デプロイメントモデル別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーションタイプ別 | ウェブサイトおよびウェブ アプリケーション | |
| APIおよびマイクロサービス | ||
| モバイルおよびデジタル トランザクション アプリケーション | ||
| ゲームおよびインタラクティブ プラットフォーム | ||
| DNSおよびインターネット向けインフラ | ||
| 業界垂直別 | BFSI | |
| 情報技術・通信 | ||
| 小売・Eコマース | ||
| ヘルスケア・ライフ サイエンス | ||
| 政府・防衛 | ||
| メディア・ゲーム・エンターテインメント | ||
| その他の業界垂直 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場の規模はどのくらいですか?
マネージド アプリケーション レイヤー DDoS プロテクション サービス市場は、2026年に1.96 ビリオン 米ドル、2027年に2.23 ビリオン 米ドル、2032年までに3.93 ビリオン 米ドルと予測されており、CAGRは14.87%です。
マネージド アプリケーション レイヤー DDoS プロテクションの需要を牽引しているものは何ですか?
ウェブおよびAPIへの攻撃の増加、クラウド採用、自動化された緩和の必要性が、継続的なマネージド サービスへの需要を高めています。
マネージド アプリケーション レイヤー DDoS プロテクション収益をリードするサービスタイプはどれですか?
マネージドWAFおよびAPI プロテクションが2026年に35.32%のシェアでリードしており、ウェブ、ボット、DDoS、APIの制御を組み合わせています。
アプリケーション レイヤー DDoS プロテクションに最も広く使用されているデプロイメントモデルはどれですか?
クラウドベースのデリバリーが2026年の収益の68.12%でリードしており、2032年にかけてCAGR 15.47%で拡大する見込みです。
これらのサービスを最も速く採用している顧客グループはどれですか?
中小企業は、クラウド サブスクリプションとマネージド サービス パッケージが運用上の障壁を低減するため、2032年にかけてCAGR 15.29%で拡大する見込みです。
2032年にかけて最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、クラウド採用、デジタル決済、公開サービスに支えられ、2032年にかけてCAGR 15.81%で拡大する見込みです。