
マネージドCASBサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
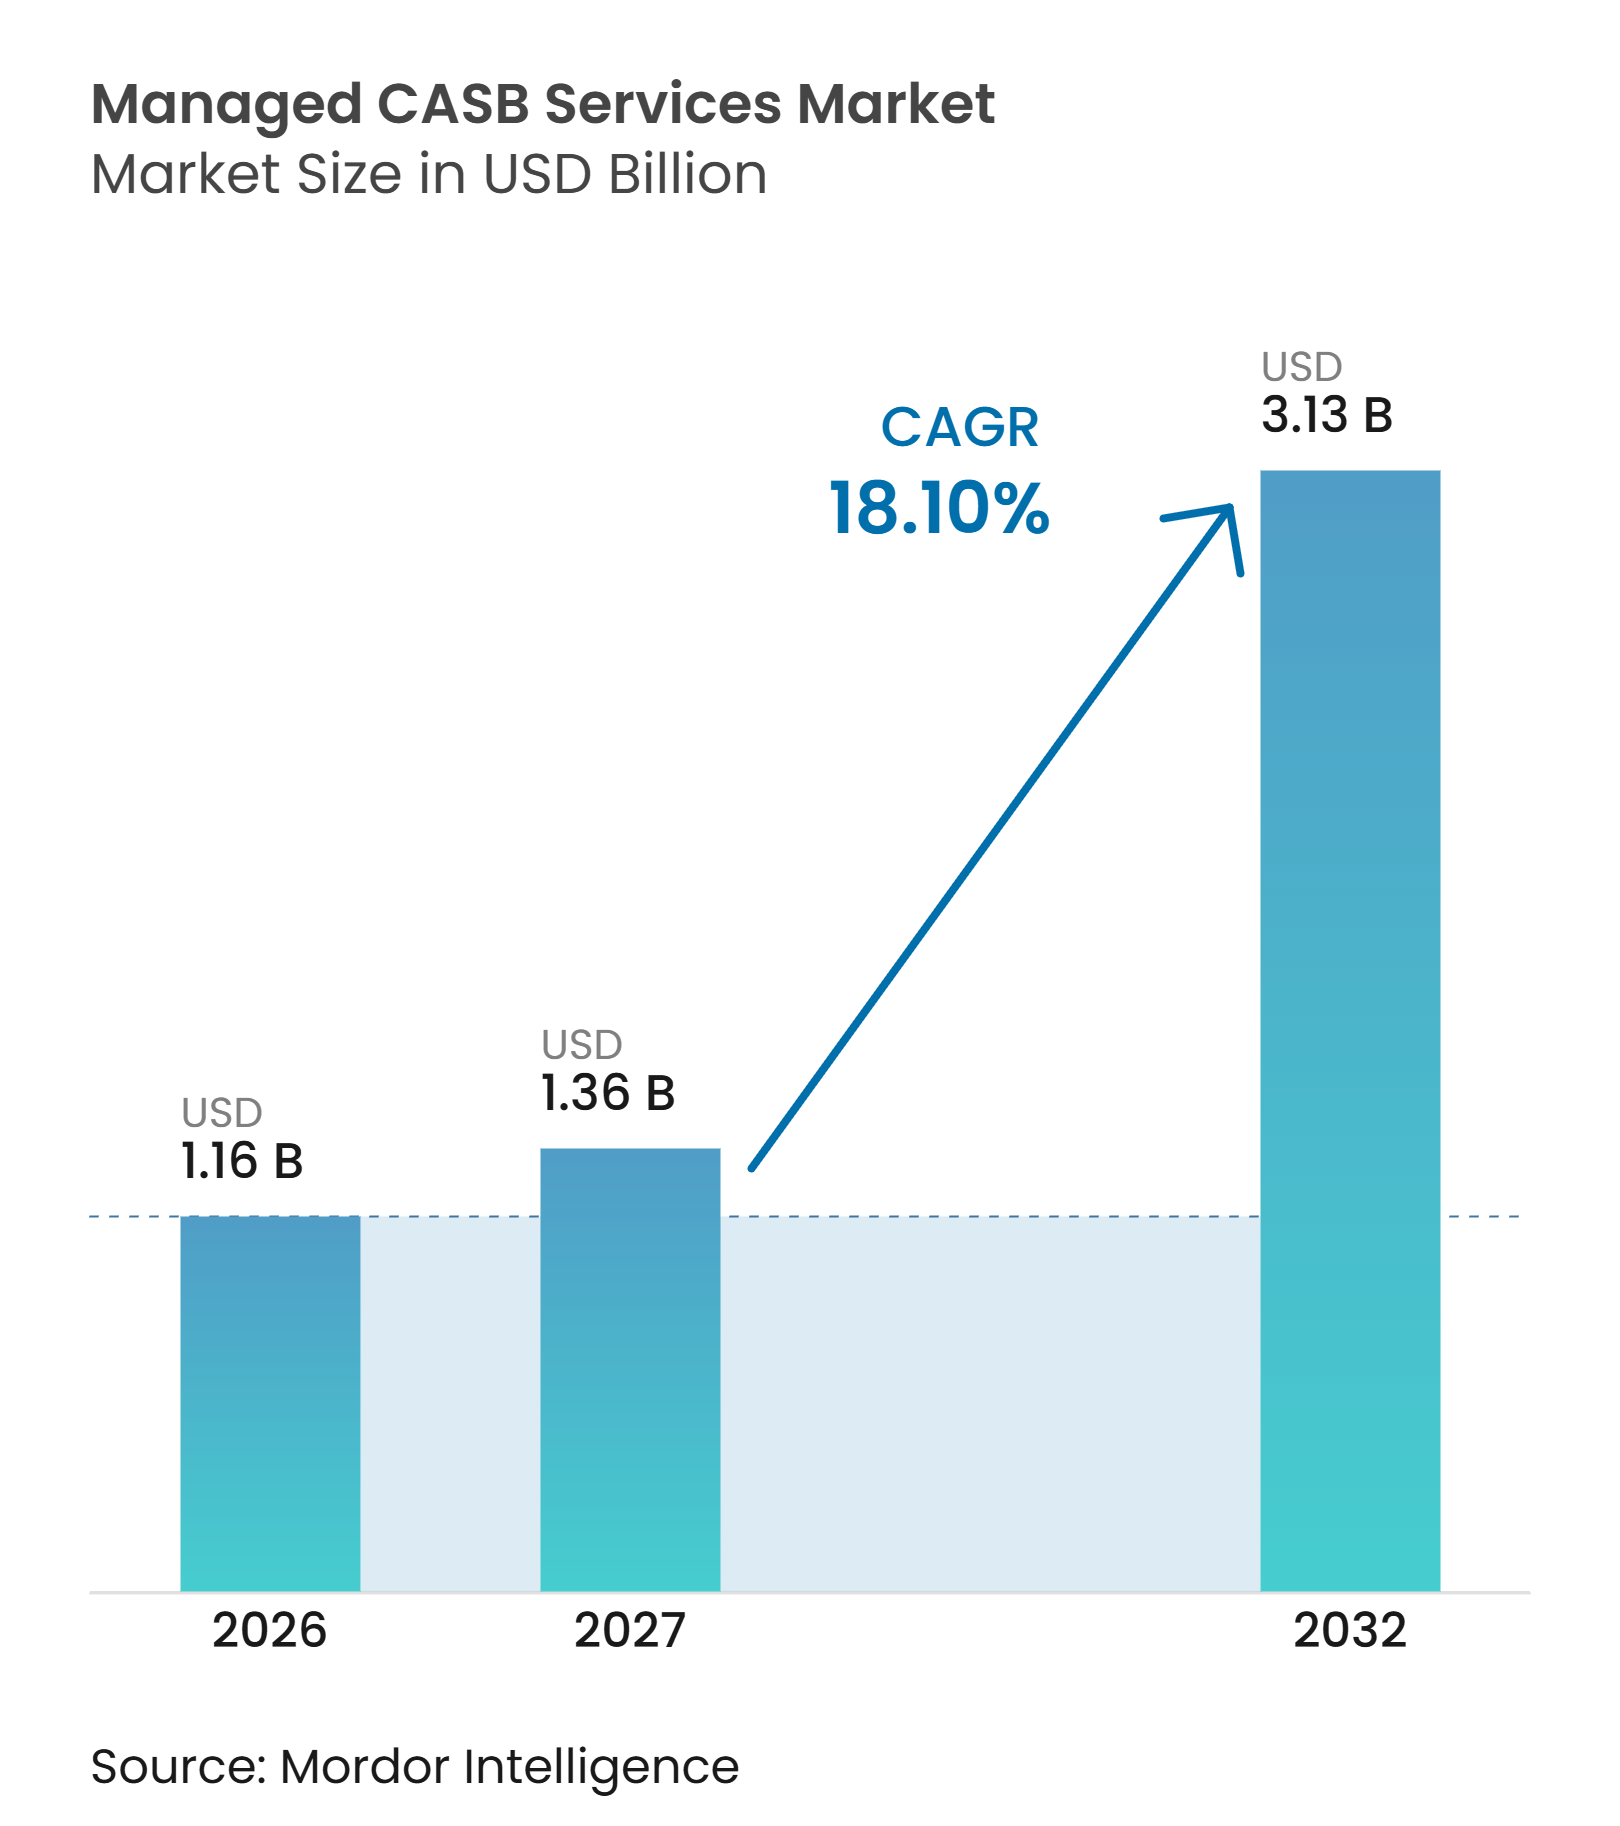
| 市場規模 (2027) | 1.36 十億米ドル |
| 市場規模 (2032) | 3.13 十億米ドル |
| 成長率 (2027 - 2032) | 18.10 % |
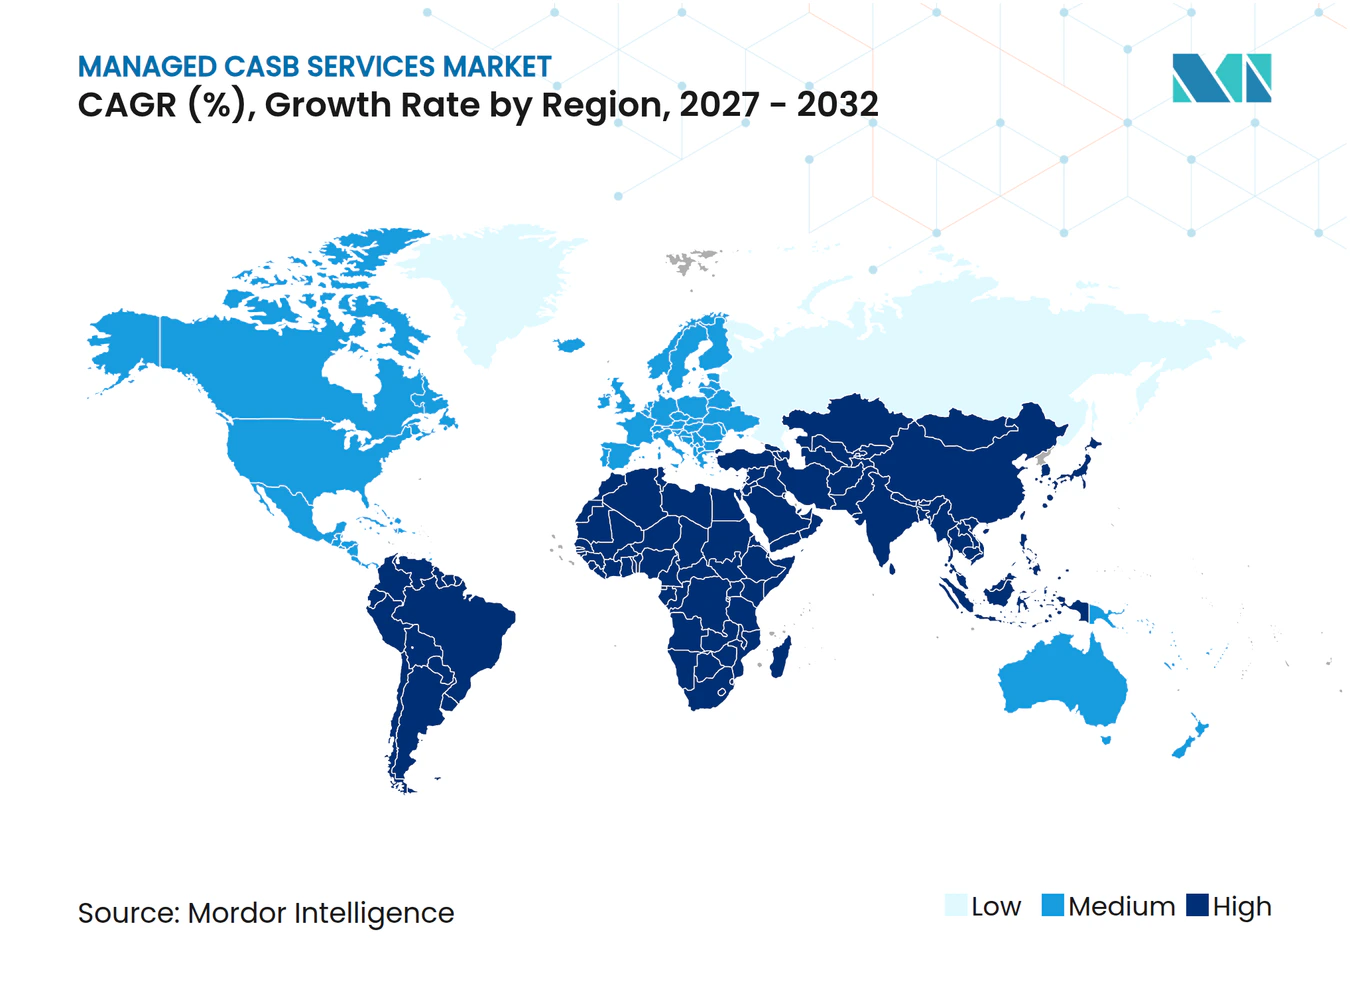
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドCASBサービス市場分析
マネージドCASBサービスの市場規模は、2026年の11.6億米ドル、2027年の13.6億米ドルから2032年までに31.3億米ドルへと拡大し、2027年から2032年の間にCAGR 18.10%を記録する見込みです。マネージドCASBサービス市場が成長している背景には、組織がクラウドポリシーの設計、監視、インシデント対応を専門プロバイダーに委託していることがあります。これは特に、アプリケーションの検出、設定の適用、インシデント対応、レポーティング、定期的なポリシー更新、および許可されたサードパーティアプリケーション接続のレビューにわたる継続的な監視を内部チームが提供できない場合に顕著です。SaaSの利用拡大、コンプライアンス要件の厳格化、AIアプリケーションが承認済みプラットフォームとサードパーティアプリケーション間の機密データの流れに新たな経路を生み出す中、パートナー支援によるクラウドセキュリティ運用の重要性が高まっています。ゼロトラスト要件、データレジデンシー義務、融セクターの業務レジリエンス規則、サイバー保険の審査慣行が、時間をかけて検証可能な文書化されたクラウドアクセス制御の必要性を高めています。マネージドCASBサービス市場のプロバイダーは、CASBの機能をセキュアアクセスサービスエッジプラットフォーム、AIベースのポリシー自動化、SaaSアプリケーションへのAPI接続、マネージドアラートトリアージ、セキュアウェブゲートウェイ機能、ゼロトラストネットワークアクセス、ファイアウォールサービスと組み合わせ、より統合されたポリシーフレームワークの下で提供することで対応しています。競争はまた、これらの制御を継続的に運用し、アプリケーションリスク情報を最新の状態に保つことができるマネージドデリバリーへと移行しています。ただし、ポリシーの複雑さにより、マルチクラウド設定の一貫性を維持することが困難になり、サービス提供コストが増加し、セキュリティポスチャに影響が生じる前にクラウドプラットフォーム間でポリシー変更を調整することが求められ、通常のサービスレビューサイクルでは解決できないほど速く設定ドリフトが保護を侵食する可能性があります。
レポートの主要なポイント
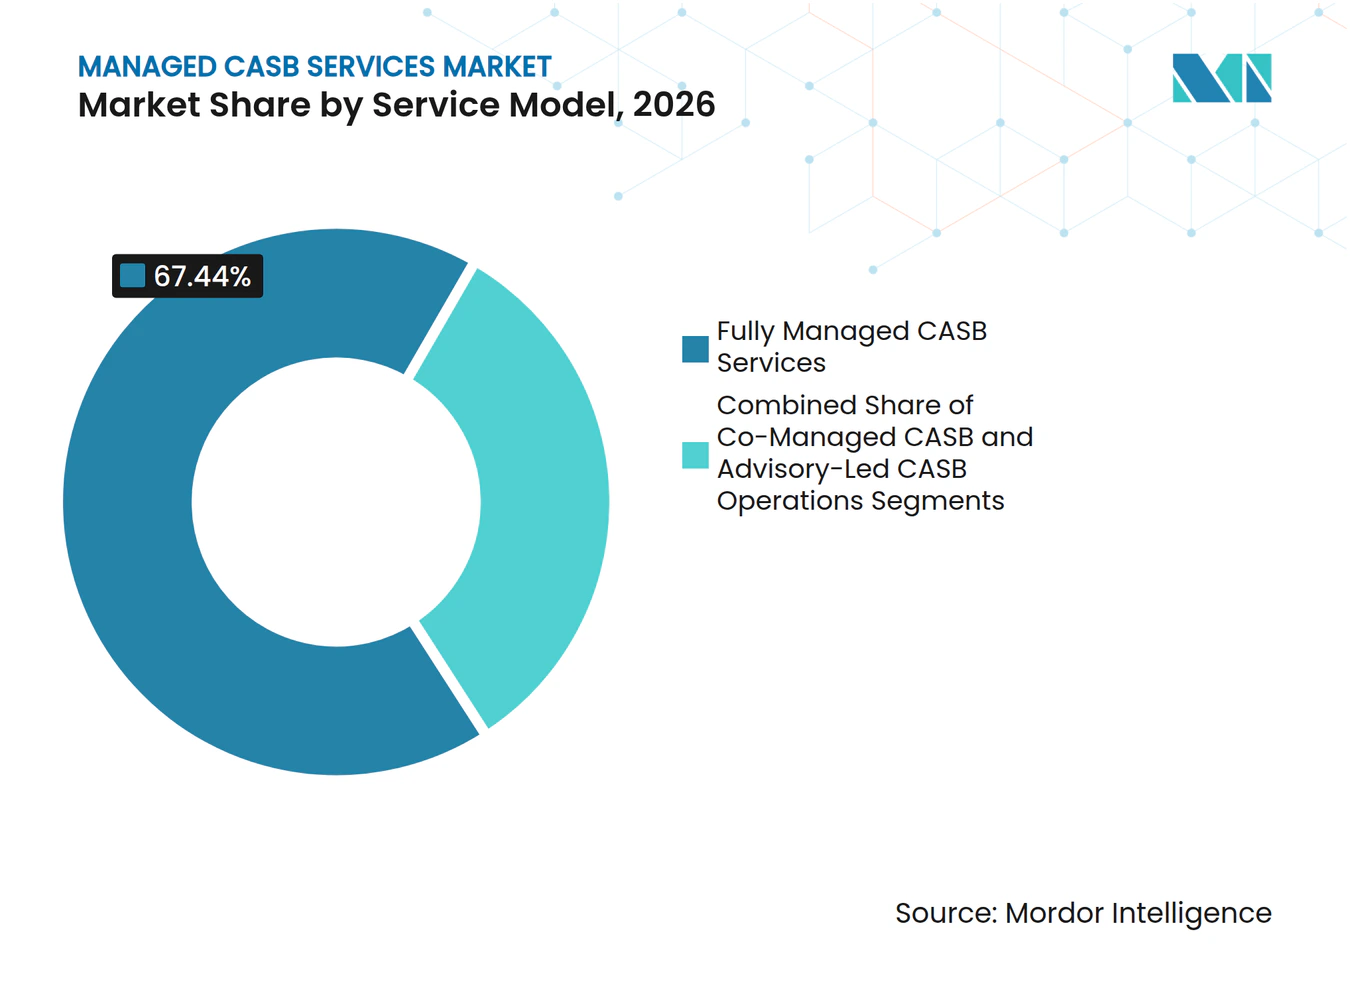
- サービスモデル別では、フルマネージドサービスが2026年のマネージドCASBサービス市場シェアの67.44%を占め、コマネージドサービスは2032年までにCAGR 19.06%で拡大する見込みです。
- デプロイメントモデル別では、パブリッククラウドが2026年のマネージドCASBサービス市場収益の65.31%を占め、ハイブリッドクラウドは2032年までにCAGR 19.37%で拡大する見込みです。
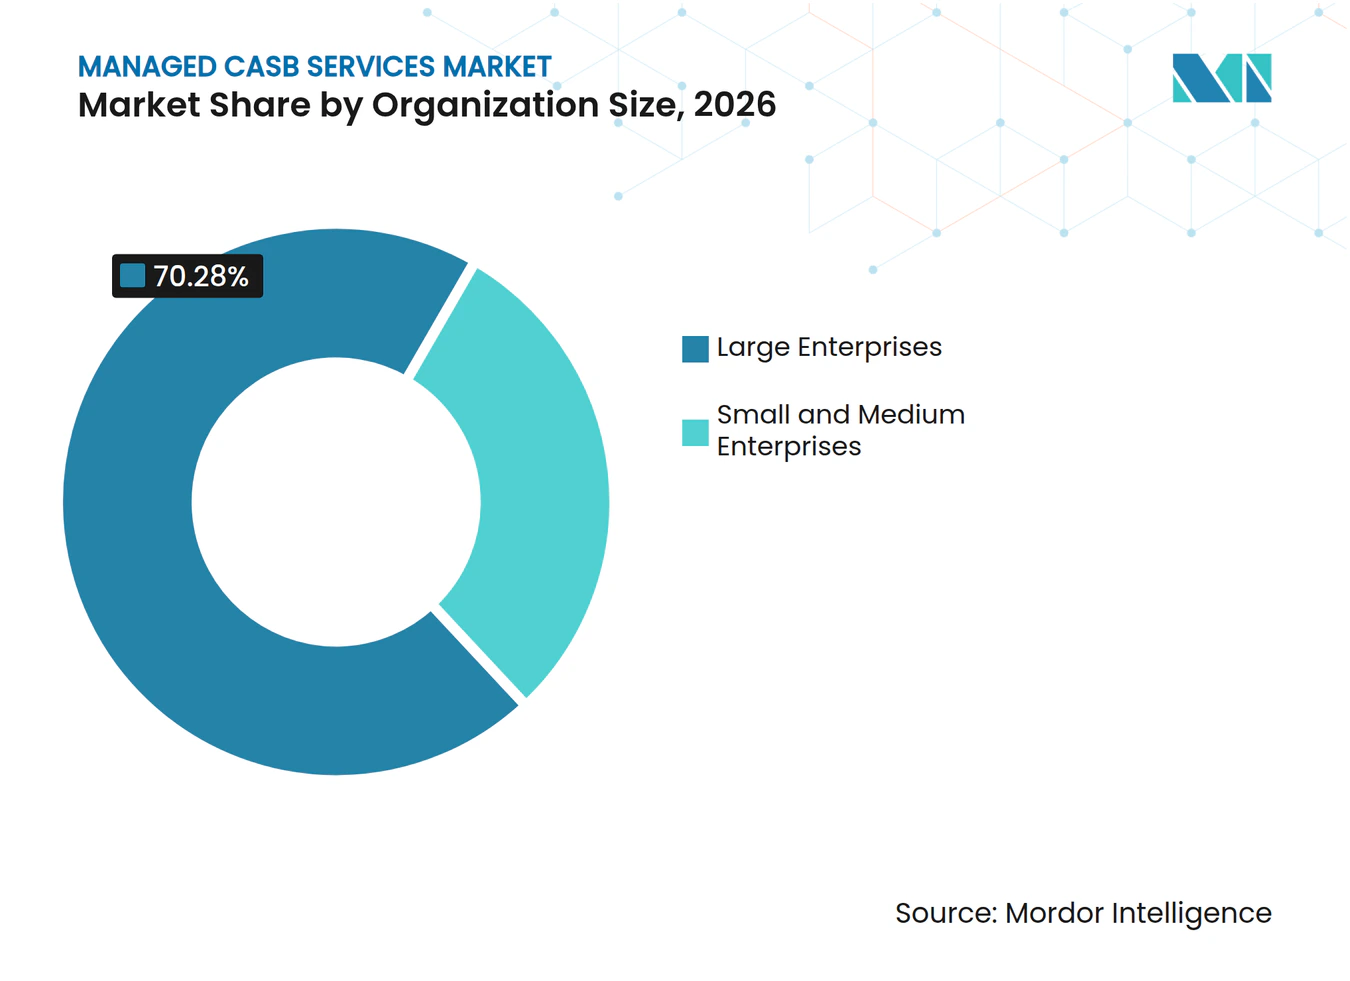
- 組織規模別では、大企業が2026年のマネージドCASBサービス市場収益の70.28%を占め、中小企業は2032年までにCAGR 19.64%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のマネージドCASBサービス市場収益の29.14%を占め、政府・公共行政は2032年までにCAGR 18.45%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドCASBサービス市場収益の36.12%を占め、アジア太平洋地域は2032年までにCAGR 18.79%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SaaSおよびマルチクラウド導入の加速 | +4.5% | グローバル、北米およびアジア太平洋地域で最も高い強度 | 短期(2年内) |
| ゼロトラストおよびデータレジデンシーの義務 | +3.5% | 北米およびEU、アジア太平洋地域および中東への波及 | 短期(2年以内) |
| サイバーセキュリティ人材不足と24時間365日の運用需要 | +3.0% | グローバル | 中期(2〜4年) |
| SASEの収束とAPIファーストのCASB統合 | +2.5% | グローバル、北米およびヨーロッパが主導 | 中期(2〜4年) |
| 生成AIとSaaS間データフローガバナンス | +2.0% | グローバル、北米およびEUでの早期導入 | 短期(2年以内) |
| サイバー保険と監査可能性の要件 | +1.5% | 北米およびEU、アジア太平洋地域で拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SaaSおよびマルチクラウド導入の加速がガバナンスギャップを拡大
エンタープライズのSaaSポートフォリオは、定期的なレビューを通じて内部ガバナンスチームが監視することが困難になっています。2025年のクラウドセキュリティアライアンスの調査では、組織の48%が依然として手動プロセスでSaaSリスクを管理しており、すべての承認済みアプリケーションにわたって設定の適用を自動化しているのはわずか28%であることが判明しました。このエクスポージャーと制御のギャップが、マネージドCASBサービス市場における需要を促進しており、プロバイダーはクラウドアプリケーションリスクカタログを維持し、APIインスペクションとデータ損失防止制御を継続的に適用しています。この問題は個々のアプリケーションにとどまらず、従業員がITチームの知識なしに企業のMicrosoft 365またはGoogle Workspaceデータへのアクセスをサードパーティツールに許可できるという点にも及びます。これらのSaaS間接続は、継続的なAPIモードのカバレッジなしにはインライン制御だけでは管理できないデータフローを生み出す可能性があります。3つ以上のプラットフォームを使用するマルチクラウド環境は、プロバイダーが監視しなければならないポリシーサーフェスをさらに拡大します。
ゼロトラストおよびデータレジデンシーの義務がCASBをコンプライアンス要件として確立
規制要件により、監査可能なクラウド制御を必要とする組織にとってマネージドCASBサービスの関連性が高まっています。CISAのゼロトラスト成熟度モデルは、連邦機関をCASBの機能に沿ったクラウドアクセス制御へと誘導しています。この方向性は、連邦環境を支援し、同等のクラウドセキュリティ慣行を実証しなければならないサプライヤーにも及ぶ可能性があります。デジタル運用レジリエンス法は2025年1月よりEUで適用されており、ICTサービスを利用する金融機関に業務レジリエンスの義務を課しています。データレジデンシー要件はさらなる層を追加しており、クラウド制御は機密ワークロードのローカル処理と文書化されたガバナンスをサポートしなければなりません。これらの要件により、マネージドCASBサービス市場が管轄区域をまたいでポリシー適用の一貫した証拠を提供することがより重要になっています。
サイバーセキュリティ人材不足が24時間365日のマネージド運用を合理的な代替手段にする
クラウドセキュリティ運用は、継続的な監視をサポートできる専門家のスタッフ確保が依然として困難です。ISC2の2025年における16,029人のセキュリティ専門家を対象とした調査では、チームの95%が少なくとも1つのスキルギャップを抱えており、36%がクラウドセキュリティを主要な技術的ニーズとして挙げていことが判明しました。同調査では、チームの59%が重大または深刻な人材不足に直面しており、前年の44%から増加していることも報告されています。ISACAは、サイバーセキュリティチームの55%が人員不足であり、65%が未充足のポジションを抱え、70%が技術的なサイバーセキュリティ能力への需要が増加すると予想していると報告しました。クラウドポリシーの適用、データ損失防止のチューニング、最新のSaaSリスクスコアの維持には、多くの組織が24時間体制で内部的に維持できない専門知識が必要です。したがって、マネージドプロバイダーは、大規模な内部クラウドセキュリティ運用チームを構築することなく継続性を必要とする購入者をサポートすることができ、これはマネージドCASBサービス市場にとって重要な需要要因であり続けています。
SASEの収束とAPIファーストのCASB統合がCASBをセキュリティ環境に組み込む
CASBは、セキュアウェブゲートウェイ、ゼロトラストネットワークアクセス、ファイアウォールサービスも含むSASE環境の一部として提供されることが増えています。この構造により、業はクラウドアクセスとデータ保護機能にわたる単一のポリシーアプローチを持つことができます。APIファーストのCASB接続は、SaaSサービスに保存されているデータに制御を適用し、サードパーティアプリケーションの権限を監視することができます。NetskopのクラウドコンフィデンスインデックスにはAは80,000以上のクラウドアプリケーションに関するリスク情報が含まれており、APIベースの制御がカバーできるアプリケーションの幅広さを示しています。このアプリケーション宇宙の規模は、ほとんどの内部チームにとって手動レビューを困難にしています。新しいアプリケーションや権限が出現するにつれてプロバイダーが統合とポリシー設定を更新する際に、マネージドCASBサービス市場は恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチクラウドポリシースタック全体の設定ドリフト | -3.5% | グローバル、北米およびEUで最も深刻 | 中期(2〜4年) |
| 誤検知とSOCアラート疲労コスト | -2.5% | グローバル | 短期(2年以内) |
| CASBポリシーエンジニアリング専門知識の不足 | -2.0% | グローバル、アジア太平洋地域および南米で深刻な不足 | 中期(2〜4年) |
| データ主権とベンダーロックインへの懸念 | -1.5% | EU、アジア太平洋地域、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチクラウドポリシースタック全体の設定ドリフトがサービスの一貫性を損なう
設定ドリフトは、クラウド環境全体で実行中の設定が意図されたセキュリティベースラインから乖離した場合に発生します。AWS、Azure、Google Cloud、およびプライベートクラウド環境はそれぞれ異なるアクセス制御モデルとデータ分類アプローチを使用しています。したがって、1つの環境でのポリシー変更が別の環境で意図しないアクセスパスを生み出す可能性があります。組織がより多くのクラウドプロバイダーとより多くのポリシーバリエーションを運用するにつれて、ドリフトの検出が困難になります。設定がプラットフォーム間で乖離している場合でも、顧客はポリシーが一貫して適用されていると思い込む可能性があります。プロバイダーは継続的な自動ドリフト検出に投資しなければならず、これにより提供コストが増加し、標準化されたサービス契約の管理がより困難になる可能性があります。
誤検知とSOCアラート疲労コストがマネージドサービスの経済性を損なう
誤検知は、マネージドクラウドセキュリティ運用に多大な運用コストをもたらす可能性があります。SANS 2025年検出・対応レポートでは、組織の60%が頻繁または非常に頻繁に誤検知に遭遇していることが判明しました。Palo Alto Networksは、SOCアナリストが複数のダッシュボードにわたって1日に11,000件以上のアラートを処理していると報告しています。[1]このボリュームでは、チームが適切に配置されている場合でも、アナリストが本物の脅威を見落とす可能性があります。インターネットサービスおよび情報セキリティジャーナルに掲載された研究では、コンテキスト対応の行動ベースのポリシーフレームワークが、閾値ベースのアプローチと比較して誤検知を最大36%削減したことが示されました。これらのアプローチの開発と運用コストを吸収するプロバイダーは、低価格のマネージドサービス層でマージン圧力に直面する可能性があり、これがマネージドCASBサービス市場の拡大ペースを制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
フルマネージドサービスが主導し、コマネージドデリバリーが勢いを増すフルマネージドサービスは2026年のマネージドCASBサービス市場シェアの67.44%を占めました。このモデルでは、組織が検出、設定、監視、インシデント対応、レポーティングを外部プロバイダーに委託します。このフォーマットは、継続的なクラウド監視を必要とするBFSIおよびヘルスケア組織に特に関連しています。フルマネージドデリバリーにより、顧客はすべてのCASB機能を内部で維持することなく専門的な運用にアクセスでき、プロバイダーが定期的なポリシー管理と監視活動を担います。
コマネージドサービスは、マネージドCASBサービス市場において2032年までにCAGR 19.06%で成長する見込みです。このアプローチにより、組織はガバナンス上の意思決定の主導権を保持しながら、プロバイダーが24時間365日の適用とアラートトリアージを管理します。このモデルは、エンタープライズのセキュリティアーキテクトを高レベルのポリシー選択に関与させながら、定期的な運用作業を移管します。また、内部チームをポリシープロセスに接続し続けることで、ベンダーロックインへの懸念を軽減することもできます。アドバイザリー主導のサービスは、内部能力を開発しているが、SASEプラットフォームとCASBモジュールに関して専門家の支援を必要とする組織に対応します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
パブリッククラウドが最大シェアを保持し、ハイブリッドクラウドがより速く成長パブリッククラウドのデプロイメントは2026年のマネージドCASBサービス市場収益の65.31%を占めました。この地位は、AWS、Azure、Google Cloud上のエンタープライズSaaSワークロードの集中を反映しています。APIベースのCASB制御は、これらの設定においてクラウドネイティブのアイデンティティおよびアクセス管理サービスと接続できます。これらの接続は、SaaSアプリケーションに保存されたデータにわたるポリシーの適用と可視性をサポートします。パブリッククラウドコラボレーションツールの広範な使用により、アプリケーション数が増加するにつれて権限とデータの移動を監視する継続的なニーズが生まれています。
ハイブリッドクラウドのデプロイメントは、マネージCASBサービス市場において2032年までにCAGR 19.37%で拡大する見込みです。規制を受ける組織は、コラボレーションやその他の機能にパブリッククラウドサービスを使用しながら、機密ワークロードをオンプレミスシステムに保持することが多いです。これらの組織は、境界でガバナンスのギャップを生じさせることなく両方の環境をカバーできる制御を必要としています。データレジデンシー要件は、この混合モデルを維持する重要な理由です。プライベートクラウドは最小のデプロイメントセグメントですが、政府機関と防衛請負業者は、Zscalerの2026年3月の主権拡張によってサポートされた地理的に制限されたまたはエアギャップされたワークロードにそれを使用しています。
組織規模別:
大企業が主導し、中小企業がマネージドサービスへのアクセスを拡大大企業は2026年のマネージドCASBサービス市場収益の70.28%を占めました。マルチクラウド環境、大規模なSaaSポートフォリオ、コンプライアンス責任が広範な制御環境を生み出しています。複数の管轄区域で事業を展開する組織は、さまざまな規制要件にわたって機能できるポリシーも必要としています。統合された制御プレーンは、これらの企業がクラウドアクセスとデータ保護をより一貫して管理するのに役立ちます。この能力を内部で複製するには、専門エンジニアの専任グループが必要になる場合があり、継続的な運用カバレッジを確保するためにマネージドサービスが有利になる可能性があります。
中小企業は、マネージドCASBサービス市場において2032年までにCAGR 19.64%で成長する見込みです。プラットフォームの経済性と広範なコンプライアンス義務により、高度なクラウドセキュリティが中小規模の組織にとってよりアクセスしやすくなっています。ibossは2025年10月にMSSP SASEプラットフォームを立ち上げ、中堅市場の顧客にサービスを提供するマネージドサービスプロバイダーにエンタープライズグレードのCASBおよびゼロトラスト機能を提供しました。fintech、Eコマース、プロフェッショナルサービスの中小企業も、クラウドアプリケーションの可視性とデータ損失防止に関するサイバー保険の質問に直面しています。これらの質問は、企業が内部のセキュリティ運用機能を開発する前にマネージド制御の採用を促し、大企業を超えて顧客基盤を拡大する可能性があります。

エンドユーザー産業別:
BFSIが支出を主導し、政府需要が増加BFSIは2026年のマネージドCASBサービス市場の29.14%を占めました。金融機関は、財務システム、リスク分析プラットフォーム、顧客関係アプリケーションにわたって機密情報を管理しています。これらのSaaSアプリケーション間の接続は、基本的なシャドーIT検出だけでは対応できないデータフローを生み出す可能性があります。DORAは2025年1月よりEUの金融機関に適用されており、文書化されたICTリスク管理への注目が高まっています。これらの組織は、監督活動中に監視・実証できるクラウドアクセス制御を必要としており、BFSIのマネージドクラウドセキュリティサービスへの支出を支えています。
政府・公共行政は、マネージドCASBサービス市場において2032年までにCAGR 18.45%で拡大する見込みです。公共部門の要件は、ゼロトラストの実践とセキュアなクラウドアクセスをますます重視しています。オーストラリアの保護セキュリティポリシーフレームワーク要件0214は、2026年7月までにCASB統合SSEゲートウェイの展開を義務付けています。[2]このような要件は、一般的なクラウドセキュリティ計画から正式なマネージドデプロイメントへと支出を移行させる可能性があります。ヘルスケアおよびライフサイエンスは機密患者情報の制御を必要とし、ITおよび通信、産業製造、小売・Eコマース、エネルギーおよびーティリティは、クラウドの使用が内部ガバナンス能力を上回るにつれて収益を追加します。
地域分析
北米マネージドCASBサービス市場
北米は2026年のマネージドCASBサービス市場シェアの36.12%を占めた。米国は、連邦ゼロトラスト要件、確立されたSaaS導入実績、およびマネージドクラウドコントロールへの需要を支えるサイバー保険の期待を組み合わせている。CISAのゼロトラスト成熟度モデルは、クラウドアクセス制御の実践に関する連邦レベルの参照基準を提供している。カリフォルニア州のサイバーセキュリティ監査要件は2026年1月に施行され、対象組織におけるサイバーセキュリティ実践の文書化の必要性が高まった。カナダとメキシコは、金融サービスのデジタル化およびテクノロジーセクターにおけるSaaSの利用拡大を通じて需要に貢献している。
アジア太平洋マネージドCASBサービス市場
アジア太平洋地域は、マネージドCASBサービス市場において2032年までに18.79%のCAGRで拡大すると予測されている。日本は、ITサービスプロバイダーおよび通信キャリアを通じてマネージドCASB能力を発展させてきた。NTTデータは日本においてBXO マネージドCASB/SWGサービスを提供している。[3] ソフトバンクのマネージドZscalerサービスは、2026年まで3年連続で日本のパートナー・オブ・ザ・イヤーとして認定された。インドのfintechおよびITサービスセクターは、パブリッククラウドプロバイダーをまたぐハイブリッドクラウド環境を活用しており、中国のサイバーセキュリティおよび個人情報に関する規制は、クラウドセキュリティプロバイダーに対するローカルデータ処理要件を支えている。
EMEAおよび南米マネージドCASBサービス市場
欧州は、金融サービス、重要インフラ、およびデータ管理者を対象とするNIS2、DORA、およびGDPRの要件によって形成されている。Skyhigh Securityは2026年4月に、CASB、セキュアウェブゲートウェイ、ゼロトラストネットワークアクセス、およびデータ損失防止を含むSSEポートフォリオに対してBSI C5認証を取得した。中東では、サウジアラビアおよびUAEにおけるデジタル化プログラムと並行して需要が発展しつつある。南米は依然として発展の初期段階にあり、ブラジルとアルゼンチンが金融サービスのデジタルをリードしている一方、アフリカでは銀行セクターにおけるSaaS利用がローカルのクラウドセキュリティ人材の確保を上回るペースで進む南アフリカとナイジェリアに新興の機会が存在する。
競合環境
市場集中度
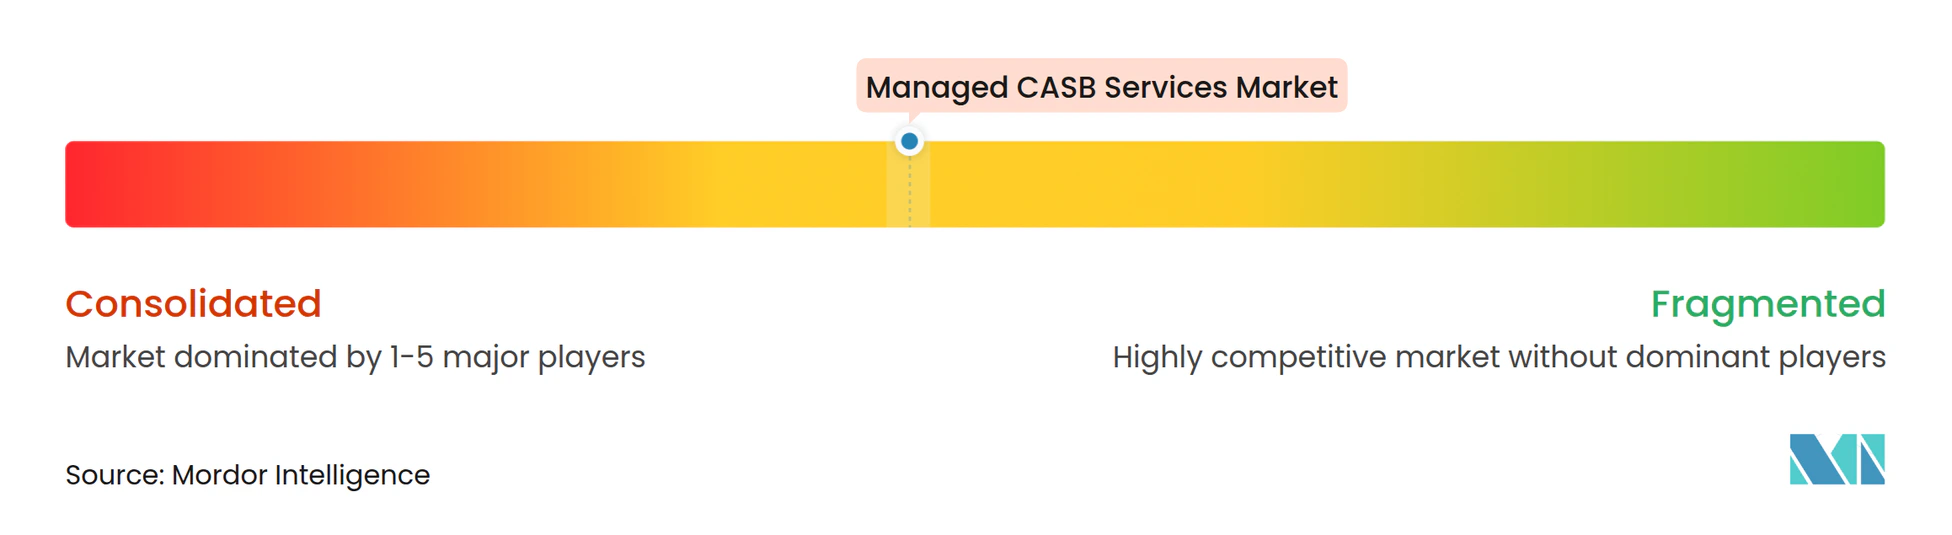
マネージドCASBサービス市場は、プラットフォーム層において中程度に集約されています。Zscaler、Netskope、Palo Alto Networksは、競合セットにおける主要なプラットフォームプロバイダーです。プラットフォーム層の下では、マネージドセキュリティサービスプロバイダーがこれらのベンダーの機能を再販またはホワイトラベルで提供しています。これにより、マネージドデリバリーのプロバイダー基盤はり分散しています。ベンダーは、AIベースのポリシー自動化、データ損失防止、マルチクラウドポリシーオーケストレーションを通じて差別化を図っており、顧客がより多くのSaaSアプリケーションとデータフローを管理できるよう支援しています。
マネージドCASBサービス市場において、Netskopeは2026年9月にエージェントアクションコントロールを導入し、リスクのあるエージェンティックAIアクションを実行前に分類・ブロックします。Zscalerは2026年9月にエージェンティックSOCを立ち上げ、脅威を検出・封じ込め・修復するよう設計された自律型AIエージェントを搭載しました。[4]Zscalerはまた、2025年11月にSPLXを、2026年2月にSquareXを買収しました。2026年5月、同社はAIエージェント通信のッピングにアクセスグラフ技術を追加するためにSymmetry Systemsの買収計画を発表しました。この一連の動きにより、AIアセットガバナンス、ブラウザ層の適用、アクセスマッピングが追加され、ibossはサービスプロバイダーおよびITリセラー向けのMSSP SASEプラットフォームを通じて中小企業の機会に対応しています。
ソブリンクラウドセキュリティは、ローカル処理とコンプライアンス要件が重要な競争のもう一つの領域です。Zscalerは2026年7月にSchwarz Digitsと提携し、ヨーロッパ向けのソブリンクラウドセキュリティプラットフォームを提供しました。FedRAMP、ISO 27001、BSI C5などの認証は、規制セクターにおける市場参入要件として機能する可能性があります。Skyhigh Securityは2026年1月にデータセキュリティポスチャ管理製品のFedRAMPハイ認可を取得しましたが、マネージドデリバリーはサービスプロバイダー間でより分散したままです。
マネージドCASBサービス業界のリーダー
-
Palo Alto Networks, Inc.
-
Cloudflare, Inc.
-
Proofpoint, Inc.
-
Zscaler, Inc.
-
Akamai Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドCASBサービス市場 このレポートでカバーされる企業
- Zscaler, Inc.
- Netskope, Inc.
- Palo Alto Networks, Inc.
- Cato Networks, Ltd.
- Skyhigh Security, LLC
- Forcepoint LLC
- iboss, Inc.
- Lookout, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Versa Networks, Inc.
- Menlo Security, Inc.
- Island Technology, Inc.
- Appgate, Inc.
- Open Systems AG
- Cloudbrink, Inc.
- Aryaka Networks, Inc.
- Broadcom Inc.
- Proofpoint, Inc.
- Imperva, Inc.
最近の産業開発事情 マネージドCASBサービス市場
- 2026年10月:Zscalerは、IBMおよびRed Hatと協力し、フロンティアAI駆動の脅威からプライベートアプリケーションを保護し、ゼロトラストエクスチェンジ内のAIネイティブ検出・対応をAI駆動の横移動シナリオに対応するよう拡張しました。
- 2026年10月:NetskopeとBT Internationalは、BTのグローバルファブリックネットワーク全体でCASB、ZTNA、SWGを含む統合SSEを提供するパートナーシップを拡大し、多国籍エンタープライズ顧客のクラウドおよびAIアプリケーションへのセキュアなアクセスを可能にしました。
- 2026年9月:Zscalerはエージェンティックソックを立ち上げ、手動のアナリストエスカレーションを必要とせずにクラウドの脅威を検出・封じ込め・修復する自律型AIエージェントを展開し、マネージドCASB環境におけるSOCアラート疲労に直接対処しました。
- 2026年9月:NetskopeはNetskope Skylight AIセキュリティ内にエージェントアクションコントロールをリリースし、リスクのあるエージェンティックAIアクションをリスクレベルで分類し、承認済みSaaS環境全体での実行前にブロックします。
グローバルマネージドCASBサービス市場レポトの範囲
マネージドCASBサービス市場は、エンタープライズクラウドエコシステム全体でクラウドアクセスセキュリティブローカー(CASB)環境を監視、管理、設定、最適化、ガバナンスするアウトソーシングされたクラウドセキュリティサービスで構成されています。市場には、マネージドCASBオペレーション、ポリシー管理、SaaS可視性、クラウドデータ保護、ユーザーアクティビティ監視、コンプライアンス管理、脅威検出、アクセスガバナンス、アドバイザリーサービス、継続的な最適化、およびマネージドセキュリティサービスプロバイダーが提供する運用サポートサービスが含まれます。
マネージドCASBサービス市場レポートは、サービスモデル別(フルマネージドCASBサービス、コマネージドCASBサービス、アドバイザリー主導CASBオペレーションサービス)、デプロイメントモデル別(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、組織規模別(大企業、中小企業)、エンドユーザー産業別(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、ITおよび通信、産業製造、小売・Eコマース、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| フルマネージドCASBサービス |
| コマネージドCASBサービス |
| アドバイザリー主導CASBオペレーションサービス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・Eコマース |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスモデル別 | フルマネージドCASBサービス | |
| コマネージドCASBサービス | ||
| アドバイザリー主導CASBオペレーションサービス | ||
| デプロイメントモデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・Eコマース | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドCASBサービスの市場規模はどのくらいですか?
マネージドCASBサービスの市場規模は、2026年の11.6億米ドル、2027年の13.6億米ドルから2032年までに31.3億米ドルへと成長する見込みです。
マネージドCASBサービスへの需要を促進しているものは何ですか?
SaaSおよびマルチクラウドの利用、ゼロトラスト義務、データレジデンシー要件、クラウドセキュリティ人材不足がマネージドデリバリーへの需要を高めています。
最大のシェアを持つマネージドCASBサービスモデルはどれですか?
フルマネージドサービスは2026年の収益の67.44%を占めており、顧客がポリシー管理、監視、インシデント対応、レポーティングを委託できるためです。
マネージドCASBサービスで最も速く成長しているデプロイメントモデルはどれですか?
ハイブリッドクラウドは、規制を受ける組織がパブリックおよびオンプレミス環境にわたる制御を必要とするため、2032年までにCAGR 19.37%で成長する見込みです。
マネージドCASBサービスへの支出をリードしているエンドユーザーセクターはどれですか?
BFSIは2026年の収益の29.14%を占めており、機密データの取り扱いと文書化されたクラウドアクセス制御要件によって支えられています。
マネージドCASBサービスで最も速く成長している地域はどれですか?
アジア太平洋地域は、日本のマネージドセキュリティ能力とインドのハイブリッドクラウド需要に支えられ、2032年までにCAGR 18.79%で成長する見込みです。