
マネージドCWPPサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
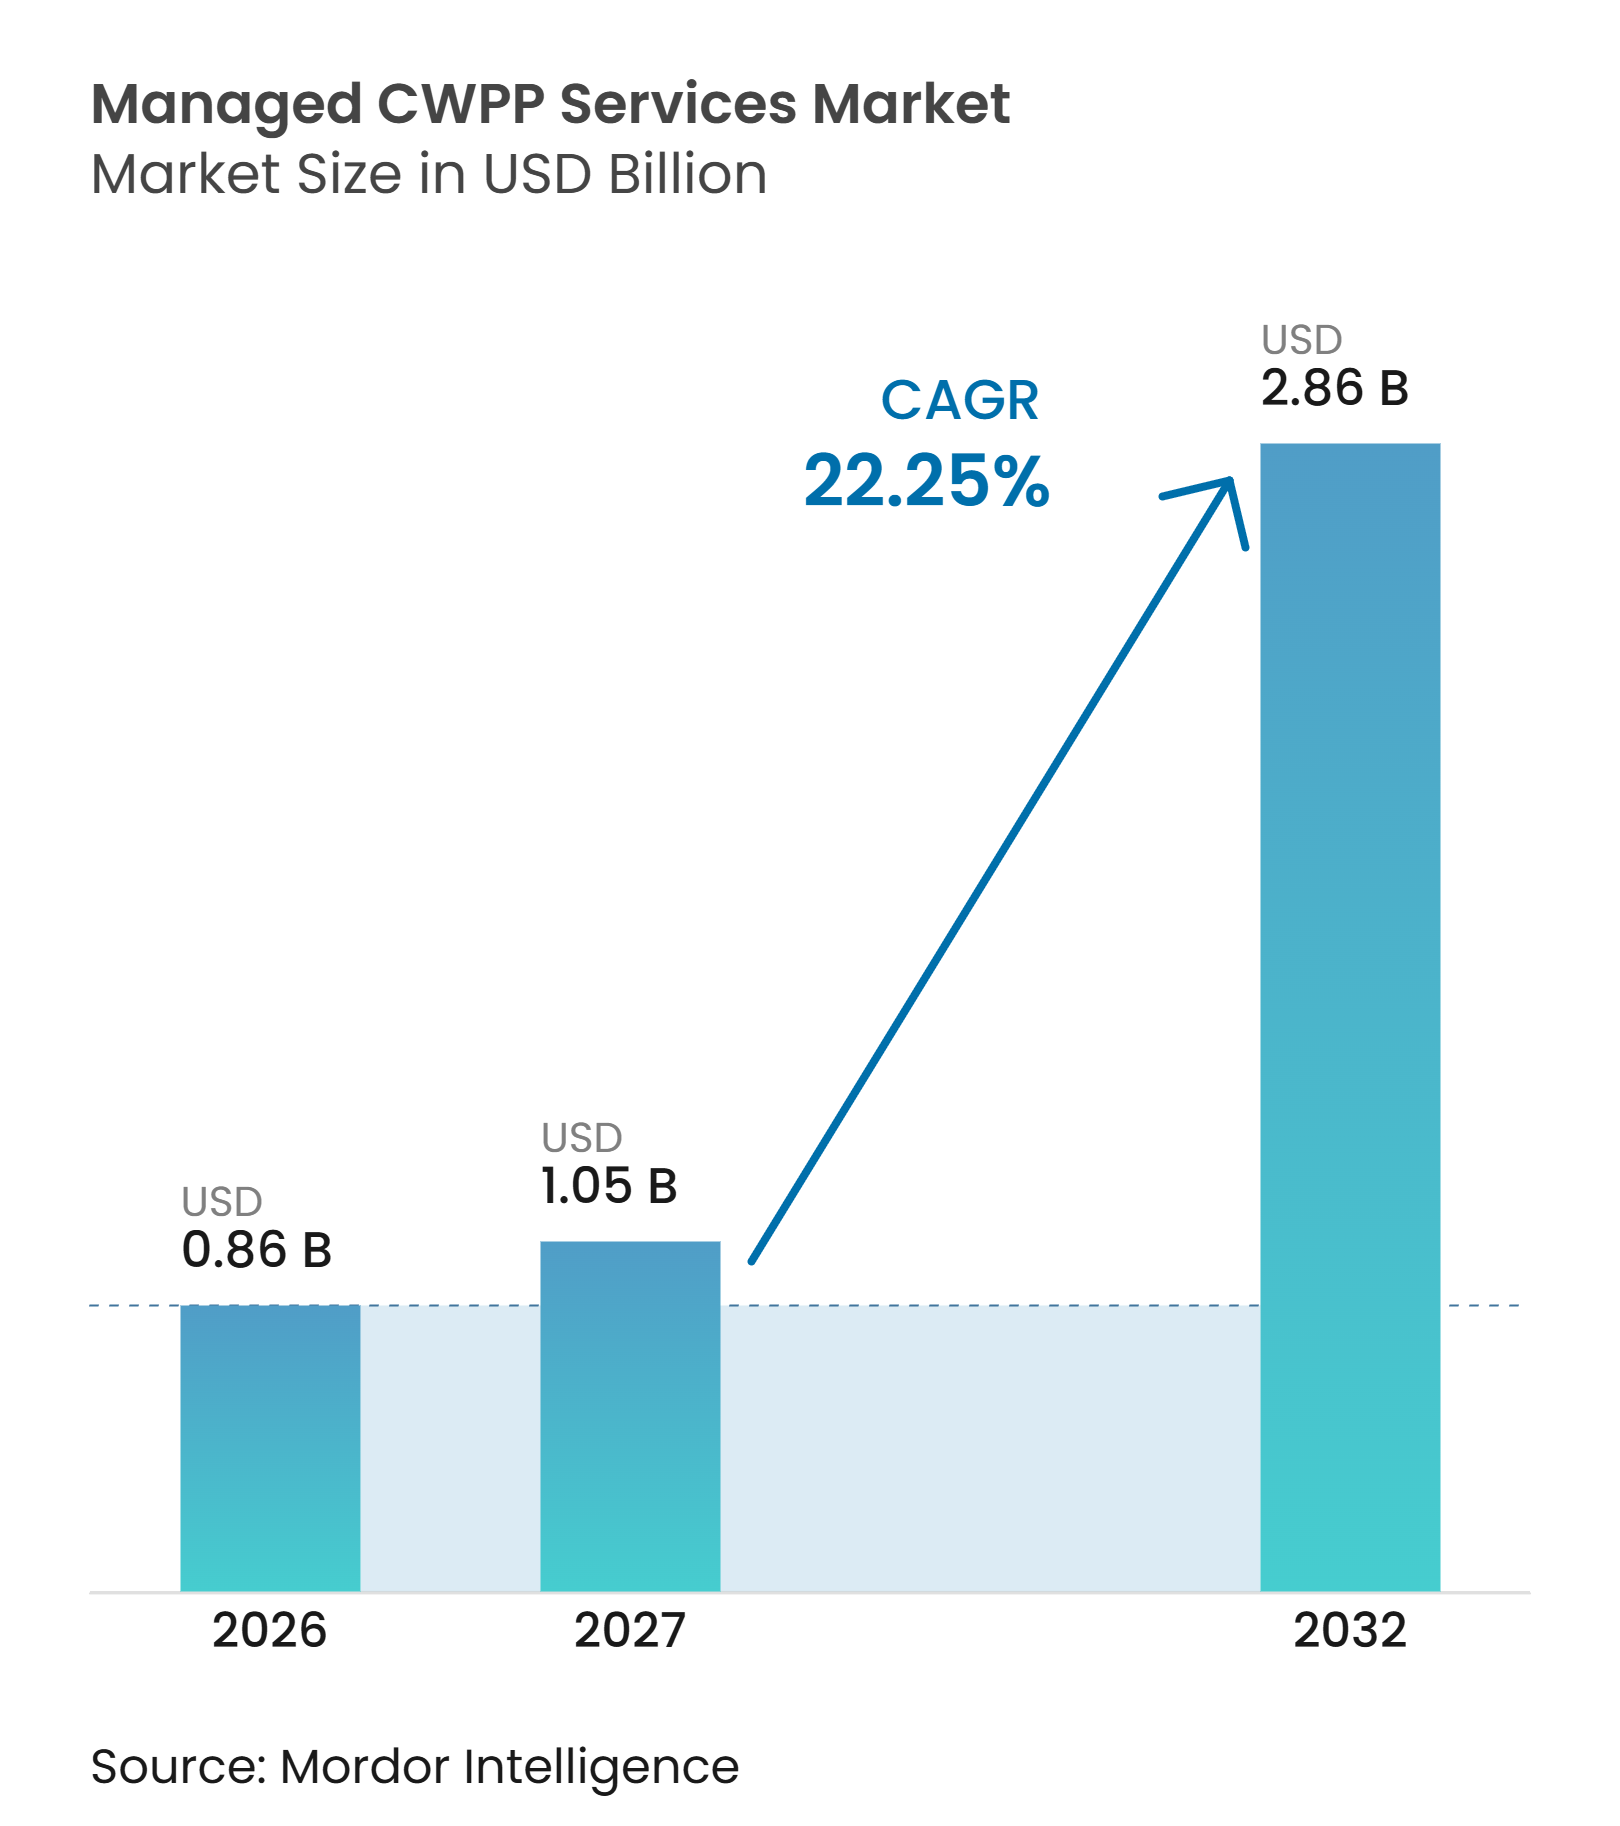
| 市場規模 (2027) | 1.05 十億米ドル |
| 市場規模 (2032) | 2.86 十億米ドル |
| 成長率 (2027 - 2032) | 22.25 % |
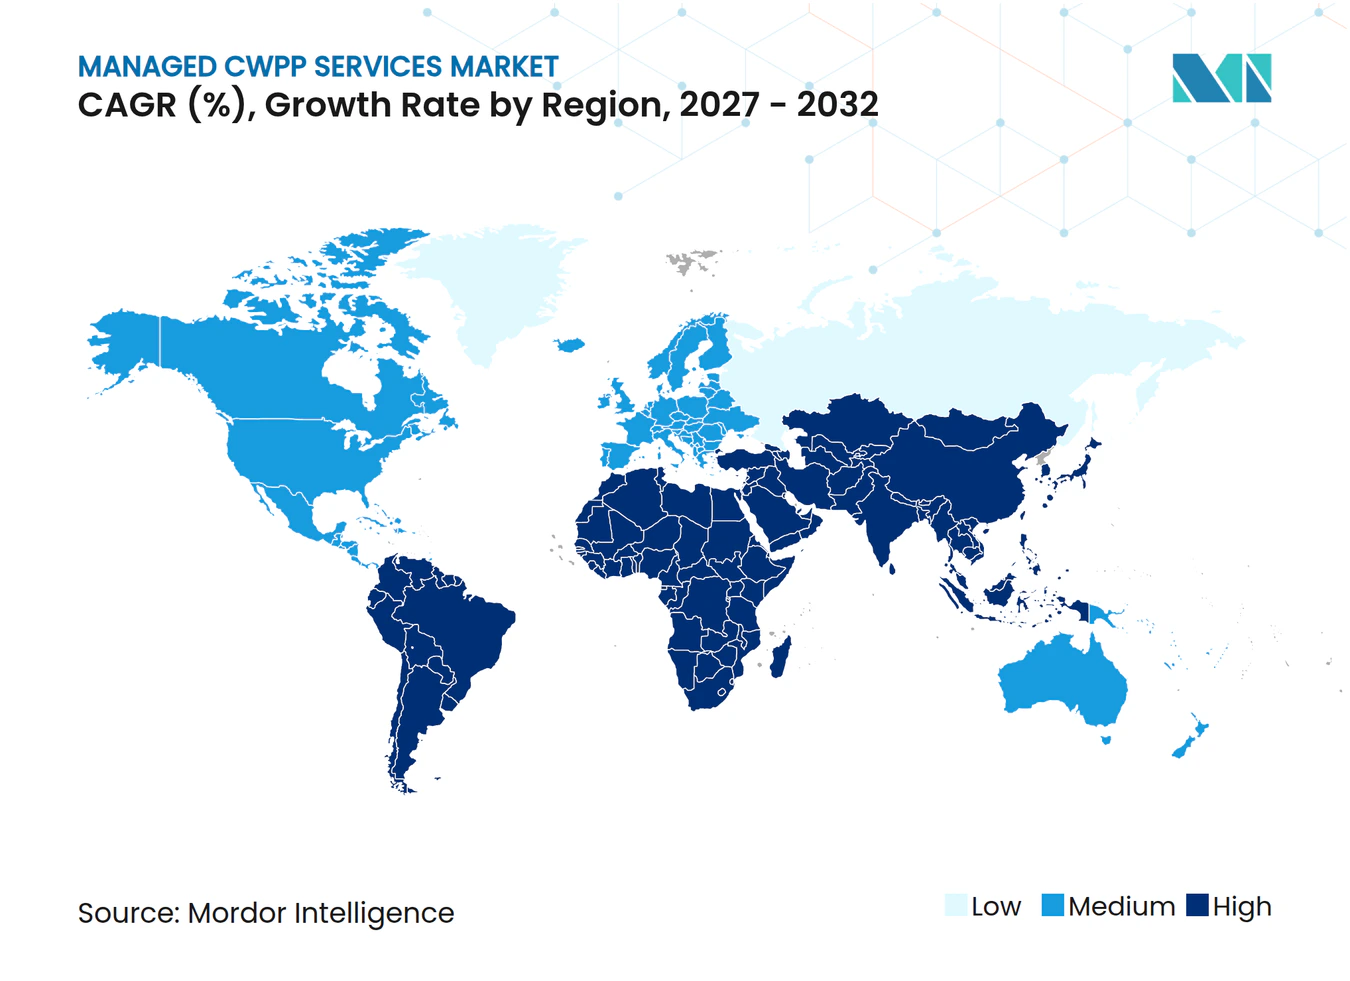
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドCWPPサービス市場分析
マネージドCWPPサービス市場規模は、2026年の8.6億米ドル(0.86 ビリオン 米ドル)から2027年には10.5億米ドル(1.05 ビリオン 米ドル)、そして2032年までに28.6億米ドル(2.86 ビリオン 米ドル)へと拡大し、2027年から2032年の間にCAGR 22.25%を記録する見込みです。マネージドCWPPサービス市場は、企業がパブリッククラウドおよびプライベートクラウド環境全体で稼働するワークロードを保護するにつれて拡大しています。境界型セキュリティはコンテナ化されたワークロードやサーバーレスワークロードを完全に監視できないため、ランタイム制御の重要性が高まっています。また、個別のクラウドセキュリティツールから統合されたクラウドネイティブアプリケーション保護プラットフォームへの移行も需要を後押ししています。ランサムウェア、クレデンシャルの不正使用、コンプライアンス要件が継続的なワークロード監視の価値を高めていす。プラットフォーム統合、レスポンスサービス、ローカル提供能力を組み合わせたプロバイダーは、規制対象顧客へのサービス提供においてより有利な立場にあります。
レポートの主要ポイント
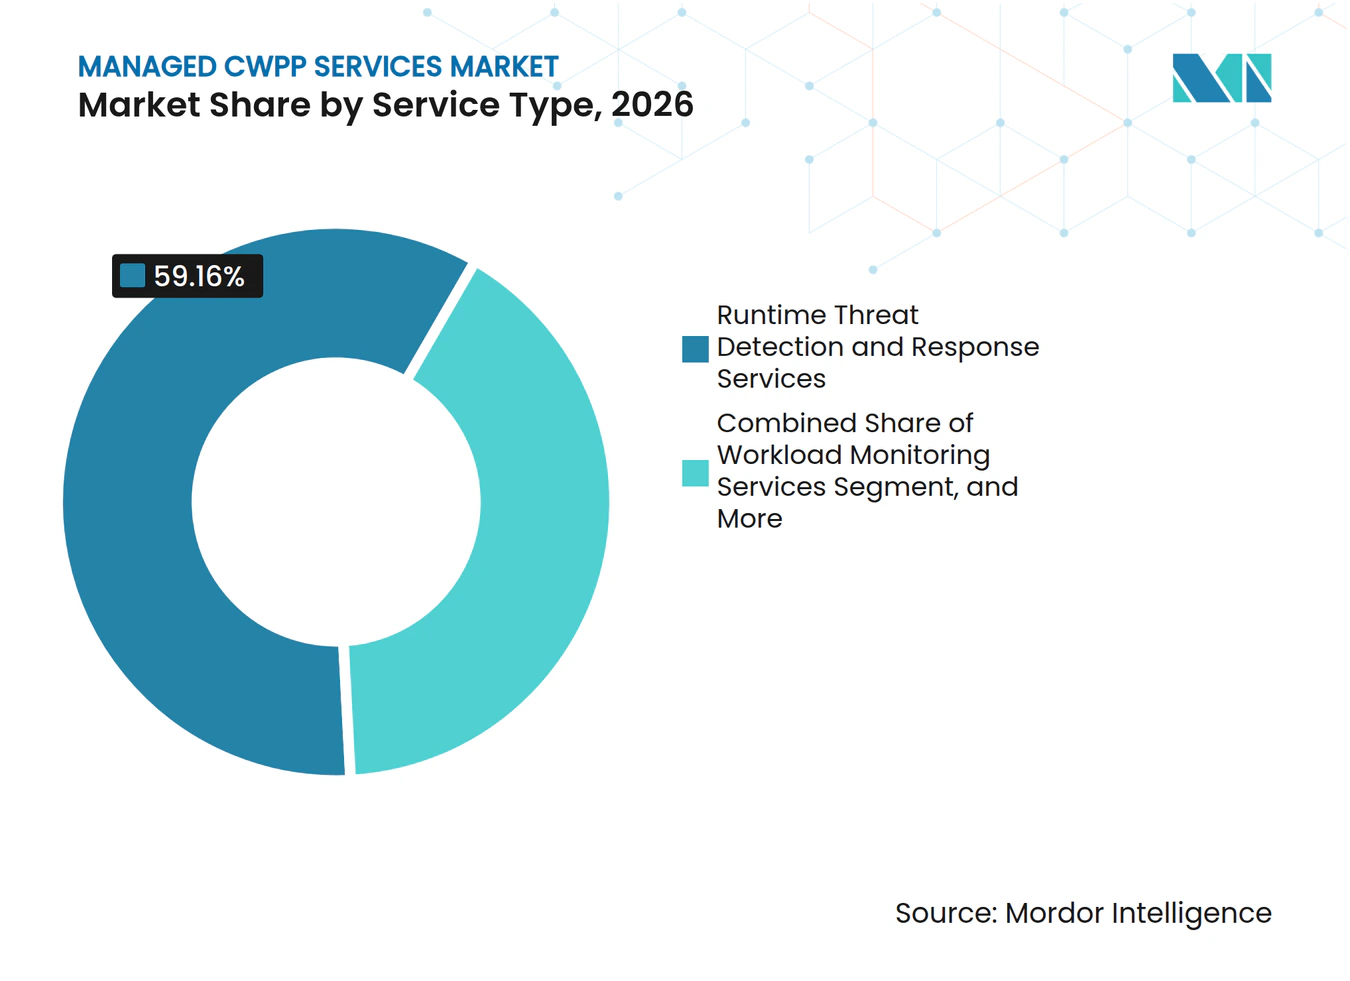
- サービスタイプ別では、ランタイム脅威検知・レスポンスサービスが2026年のマネージドCWPPサービス市場シェアの59.16%を占め、コンテナおよびKubernetesセキュリティ管理サービスは2032年までにCAGR 23.36%で拡大する見込みです。
- デプロイメントモデル別では、パブリッククラウドが2026年のマネージドCWPPサービス市場シェアの66.45%を占め、ハイブリッドクラウドは2032年までにCAGR 23.78%で成長する見込みです。
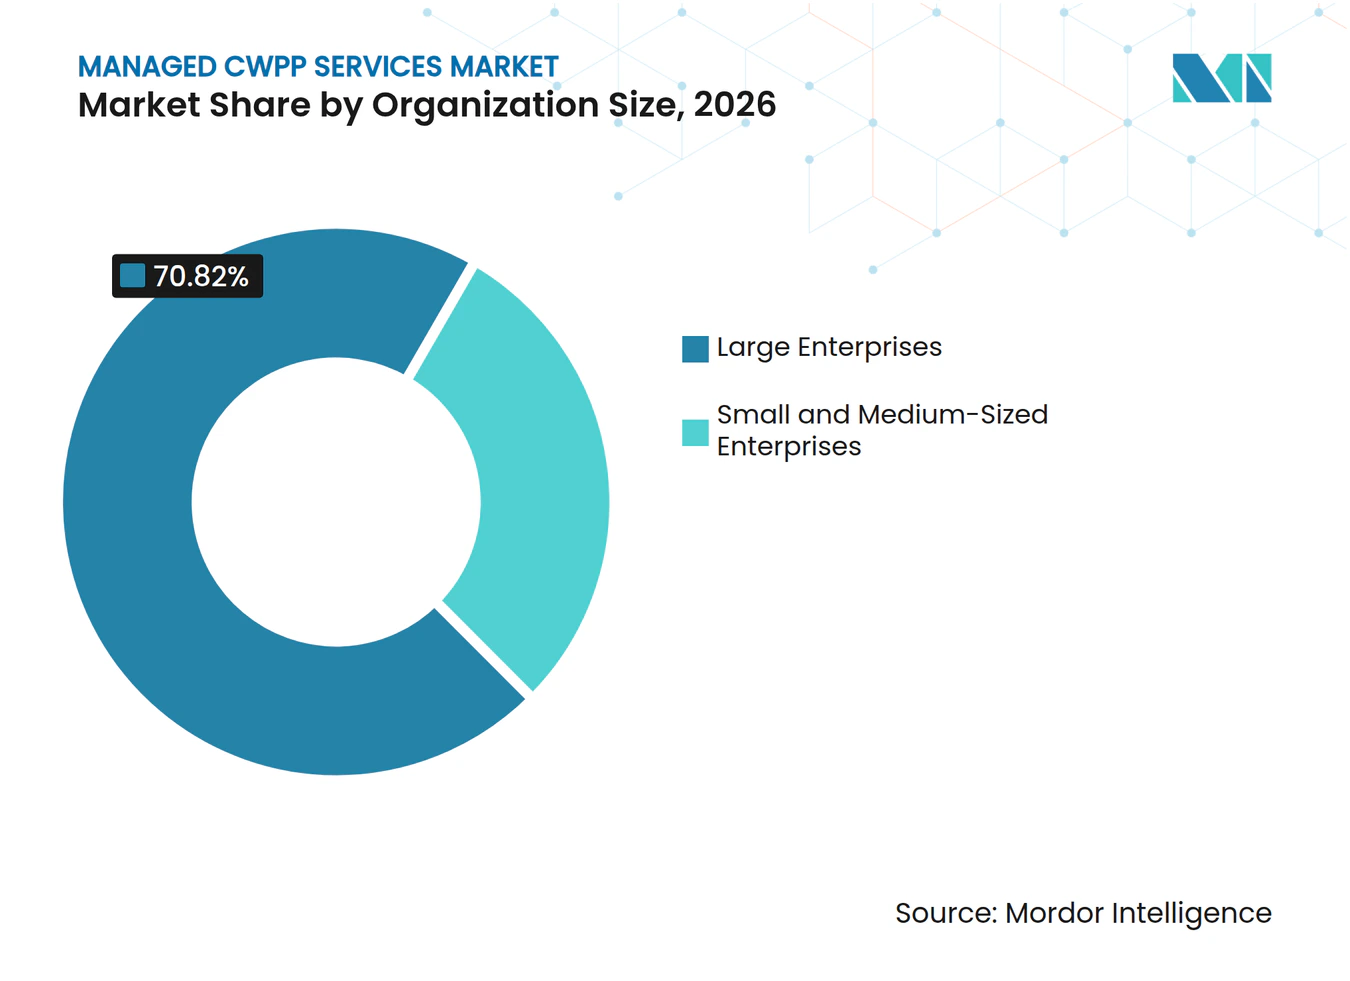
- 組織規模別では、大企業が2026年のマネージドCWPPサービス市場収益シェアの70.82%を占め、中小企業は2032年までにCAGR 24.08%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のマネージドCWPPサービス市場収益シェアの29.11%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 22.76%で成長する見込みです。
- 地域別では、北米が2026年のマネージドCWPPサービス市場収益シェアの36.51%を占め、アジア太平洋地域は2032年までにCAGR 23.05%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| マルチクラウドおよびハイブリッドクラウドの採用 | +4.8% | グローバル | 短期(2年以内) |
| DevSecOpsの統合とCNAPPの統合 | +4.2% | 北米およびヨーロッパ | 中期(2〜4年) |
| クラウドネイティブランサムウェアとコンプライアンスリスク | +3.5% | グローバル | 短期(2年以内) |
| クラウド保険の管理要件 | +2.8% | 北米およびヨーロッパ | 短期(2年以内) |
| eBPFベースのランタイムテレメトリー | +2.3% | 北米、ヨーロッパ、アジア太平洋 | 中期(2〜4年) |
| 分散ワークロードに対するマネージドエキスパティーズ | +1.9% | グローバル(アジア太平洋および中東・アフリカでの早期成長を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびハイブリッドクラウドの採用がマネージドCWPP需要基盤を拡大
マルチクラウドおよびハイブリッドクラウドの設は、マネージドCWPPサービス市場の顧客基盤を拡大しています。Thalesは、2025年に企業が平均2.1のパブリッククラウドプロバイダーを利用していたと報告しました。また、回答者の55%がマルチクラウドセキュリティをオンプレミスセキュリティよりも困難と考えていることも明らかになりました。これは前年比4ポイント高い数値です。個別のクラウド環境は、ワークロードテレメトリーの収集・評価方法にギャップを生じさせます。マネージドプロバイダーは、専任のクラウドセキュリティオペレーションセンターを持たない組織に代わってこの作業を一元化できます。Rackspaceは、ITの意思決定者の48%が今後12〜24ヶ月の業務においてハイブリッドクラウドのデプロイメントを重要と考えていると報告しました。DevSecOpsプログラムは、マネージドCWPPサービス市場におけるランタイム制御の必要性を高めています。開発パイプラインにおけるセキュリティチェックは、コンテナ化された環境における実行時の脅威をすべて特定することはできません。
DevSecOpsの統合とCNAPPの統合がマネージドサービスの消費を加速
DevSecOpsプログラムは、マネージドCWPPサービス市場におけるランタイム制御の必要性を高めています。開発パイプラインにおけるセキュリティチェックは、ワークロードの実行時に現れるすべての脅威を特定することはできません。この制限は、変化するクラウド環境全体で稼働するコンテナにとって重要です。Palo Alto Networksは2025年10月に、12億件のセキュリティインシデント対応でトレーニングされた自律型AIエージェントを搭載したCortex Cloud 2.0を発表しました。このアップデートには、統合されたマルチクラウドの資産・リスク・アクティブ脅威の可視性を提供するCloud Command Centerも含まれています。統合されたオファリングにより、個別のCWPP、CSPM、CIEMツールへの依存を減らすことができます。これにより、内部のセキュリティオペレーションセンターを持たない購入者にとって、マネージドデリバリーがより魅力的になります。
クラウドネイティブランサムウェアとコンプライアンスリスクがランタイム監視の価値を高める
クラウドネイティブランサムウェアは、マネージドCWPPサービス場における継続的な監視の価値を高めています。コンテナ化されたマイクロサービスは、従来のエンドポイントツールでは特定できない横方向の移動経路を生み出す可能性があります。IBMは、2025年の脅威インテリジェンスの調査結果において、データ窃取がセキュリティインシデントの18%を占めていたと報告しました。このリスクにより、ワークロードレベルの監視はセキュリティチームと経営幹部の両方にとって重要となっています。検討中のヘルスケア要件には、電子的に保護された医療情報(ePHI)の暗号化、書面によるインシデント対応計画、および72時間以内の重要システムの復旧が含まれます。欧州の金融機関は、DORAおよび関連するクラウドアウトソーシングガイダンスに基づき、ワークロードセキュリティポスチャーを文書化し、インシデントを報告する必要があります。[1] サイバー保険は、マネージドワークロード保護への継続的な需要を支えています。Delineaは、2025年にサイバー保険の適用を受けるために調査回答者の99.5%が少なくとも何らかのセキュリティ管理を必要としていたことを明らかにしました。脅威検知とインシデント対応は、最も頻繁に要求される管理の一つでした。
クラウド保険の管理要件が継続的な需要を生み出す
サイバー保険は、マネージドワークロード保護への継続的な需要を支えています。Delineaは、2025年にサイバー保険の適用を受けるために調査回答者の99.5%が少なくとも何らかのセキュリティ管理を必要としていたことを明らかにしました。脅威検知とインシデント対応は、最も頻繁に要求される管理の一つでした。保険会社はポリシーを発行する前に、外部の脆弱性とクラウドセキュリティポスチャーをますます審査するようになっています。文書化された管理を持たない組織は、補償制限や保険料の引き上げに直面する可能性があります。英国国家サイバーセキュリティセンターは、2026年9月に保険評価のためのサバーハイジーンガイダンスにワークロードレベルのランタイム監視を含めました。したがって、マネージドCWPPサービス市場は、中小企業が補償条件を満たすために保護を求める際に恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データレジデンシーおよびソブリンテレメトリーの制約 | -2.4% | ヨーロッパ、アジア太平洋、中東・アフリカ | 短期(2年以内) |
| クラウドセキュリティスキル不足 | -1.8% | グローバル | 長期(4年以上) |
| エージェント疲弊とツール乱立コスト | -1.4% | 北米およびヨーロッパ | 中期(2〜4年) |
| ARMおよびサーバーレスのカバレッジギャップ | -0.9% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データレジデンシーおよびソブリンテレメトリーの制約がサービス提供を分断
データレジデンシー要件は、マネージドプロバイダーがマネージドCWPPサービス市場のオファリングを提供する方法を制限する可能性があります。EUデータ法は2025年9月に施行され、非個人データおよびクロスボーダーデータフローに関する義務が追加されました。NIS2およびDORAも、タイムリーなインシデント報告を要求し、データを処理できる場所に影響を与えます。これらの要件により、地域データプレーンおよび管轄区域固有のコンプライアンスツールが必要になる場合があります。欧州クラウド認証スキームには、EU本部を置くプロバイダーと域内処理を求める最高ティアのパスが含まれています。プロバイダーは複数の地域セキュリティオペレーションセンターを必要とする場合があり、これにより中堅企業の提供コストが上昇し、マージンが低下する可能性があります。
クラウドセキュリティスキル不足が採用と提供能力を制限
クラウドセキュリティ人材の不足は、マネージドCWPPサービス市場を制限しています。組織はプラットフォームを購入できますが、ポリシーを設定したりアラートに対応したりするスタッフがいない場合があります。この課題は、マネージドサービスの利用を促進する一方で、プロバイダーが新規クライアントをオンボードする能力を制限する可能性があります。複雑なインシデントには、エスカレーション、調査、ポリシーチューニングのための人間の判断が依然として必要です。自動化されたトリアージと修復は、日常業務の負担を軽減できます。しかし、自動化はクラウドネイティブセキュリティスペシャリストの必要性をまだ排除していません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ランタイム需要がリードし、コンテナセキュリティが勢いを増すランタイム脅威検知・レスポンスサービスは、2026年のマネージドCWPPサービス市場の59.16%を占めました。このセグメントは、定期的な脆弱性スキャンではなく継続的な行動監視への需要から恩恵を受けています。BFSI、ヘルスケア、重要インフラの購入者は、監査のためにアクティブな検知証拠を必要としています。ランタイムサービスはワークロードの動作とレスポンスアクティビティを記録します。これにより、マネージドCWPPサービス市場において継続的なセキュリティ監視を示す必要がある組織をサポートします。
コンテナおよびKubernetesセキュリティ管理サービスは、2032年までにCAGR 23.36%で成長する見込みです。大企業は複数のクラスターと地域にわたってKubernetesワークロードを拡大しています。多くの内部チームは、eBPFセンサー、Falco検知チューニング、マルチクラスターポリシー管理の経験が不足しています。マネージドCWPPサービス市場は、プラットフォームネイティブテレメトリーを活用したアドバイザリー、調査、レスポンスサービスにおいてプロバイダーに機会を生み出しています。[2] AWSは2025年6月に、顧客がデプロイまたはメンテナンスを行わない完全マネージドeBPFエージェントを使用して、Amazon EKSのGuardDutyランタイム監視を拡張しました。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
デプロイメントモデル別:
ハイブリッド利用がサービス提供要件を変えるパブリッククラウドは、2026年のマネージドCWPPサービス市場の66.45%を占めました。本番ワークロードはAWS、Microsoft Azure、Google Cloudに集中しています。これらの環境は緊密な統合と低いエージェントデプロイメント要件をサポートします。マネージドCWPPサービス市場のパブリッククラウド顧客は、確立されたプラットフォームコネクターを持つマネージドセキュリティサービスを利用できます。これにより、ハイパースケーラーの専門知識を持つプロバイダーの効率的なデプロイメントをサポートします。
ハイブリッドクラウドは、2032年までにCAGR 23.78%で成長する見込みです。企業はソブリンティのニーズを満たし、選択したワークロードの制御を維持するためにハイブリッド設計を使用しています。プライベートクラウドは、防衛、中央銀行、重要公益事業において引き続き重要です。これらのデプロイメントには、オンプレミスセンサーと専用のセキュリティオペレーションリソースが必要になる場合があります。2025年7月、Orca Securityはランタイムプラットフォームをハイブリッドおよびプライベートクラウド環境に拡張し、コンテナエスケープ検知、特権昇格監視、Windows保護、自然言語調査を追加しました。
組織規模別:
保険要件に伴い中小企業の需要が増加大企業は、2026年のマネージドCWPPサービス市場の70.82%を占めました。大企業はより多くのクラウドワークロード、より大規模なKubernetes環境、より広い脅威サーフェスを運用しています。これらの条件により、マネージドランタイム保護は運用上および財務上の観点から重要となっています。規制対象の企業は、管理が機能していることを示す証拠も必要としています。したがっ、大企業はマネージドプロバイダーの主要な収益基盤であり続けています。
中小企業は、2032年までにCAGR 24.08%で成長する見込みです。マネージドデリバリーは、セキュリティチームが限られている企業の運用負担を軽減します。サイバー保険の要件は、マネージドCWPPサービス市場の購入者が文書化されたワークロード保護を実装するよう促す可能性があります。プロバイダーは、コンプライアンス証拠、監査対応レポート、フレームワークマッピングを提供することで、オファリングの関連性を高めることができます。Sysdigは2025年10月にモデルコンテキストプロトコルサーバーを発表し、低リスクの脆弱性ノイズの98%以上のフィルタリングにより、平均対応時間が76%短縮されたと報告しました。

エンドユーザー産業別:
BFSIが収益を支え、ルスケアがより速く成長BFSIは、2026年のマネージドCWPPサービス市場の29.11%を占めました。金融機関は高価値のクラウドワークロードを管理し、厳格なセキュリティ要件に直面しています。DORAおよび改訂されたクラウドアウトソーシングガイダンスは、文書化されたセキュリティポスチャーとインシデントタイムラインを要求しています。マネージドプロバイダーは、コンプライアンスプログラムのための継続的な監視と証拠を提供できます。これらの要件は、このセクターが主要な収益基盤としての役割を果たすことを支えています。
ヘルスケアおよびライフサイエンスは、2032年までにCAGR 22.76%で成長する見込みです。このセクターは、インシデント対応計画、システム復旧、ePHI暗号化に関する提案された要件に対応しています。これらの義務は、マネージドCWPPサービス市場における継続的なワークロード可視性の価値を高めています。政府・公共行政、ITおよび通信、産業製造、小売・Eコマース、エネルギー・公益事業が残りの需要基盤を構成しています。Qualys TotalCloudは、2026年5月にワークロー保護、ポスチャー管理、エンタイトルメント管理、コンテナセキュリティ、クラウド検知・レスポンスのためのFedRAMP High認可を取得しました。
地域分析
北米マネージドCWPPサービス市場
北米は2026年のマネージドCWPPサービス市場において36.51%のシェアを占めた。同地域はクラウドネイティブ企業およびマネージドセキュリティプロバイダーの集積度が高い。セキュリティ情報開示規則および業界要件により、多くの購買者にとってドキュメント化されたランタイム保護が重要となっている。米国はAWSおよびAzureの広範な利用を通じて地域需要を牽引している。
欧州マネージドCWPPサービス市場
欧州はマネージドCWPPサービス市場において規制主導の成長プロファイルと重大なデリバリー上の制約を有している。NIS2、DORA、EUデータ法、および欧州クラウド認証スキームは、テレメトリのポータビリティおよびデータ処理の選択に影響を与えている。プロバイダーは規制対象顧客にサービスを供するために、地域インフラまたはローカルパートナーを必要とする場合がある。ドイツ、英国、およびフランスが最大の国別需要拠点である。[3] 規制対象産業全体におけるハイブリッドおよびマルチクラウドアーキテクチャの採用拡大が、地域全体でマネージドクラウドワークロード保護サービスへの需要をさらに高めている。
南米・アジア太平洋・中東アフリカ マネージドCWPPサービス市場
アジア太平洋地域はマネージドCWPPサービス市場において2032年までに23.05%のCAGRで拡大すると予測されている。日本は、情報処理推進機構が2025年7月に公表した公共デジタルトランスフォーメーション活動およびクラウド脅威検知の比較テストを通じて、マネージドセキュリティ調達へと移行しつつある。ンドは企業がより多くのワークロードをクラウド環境へ移行するにつれて需要を拡大している。韓国は、貴重な知的財産を含み得る製造業および半導体ワークロードへのエクスポージャーを有している。Cybereason社は2025年5月に日本においてeBPFベースのワークロード保護およびランタイムインシデントロギングを備えたCNAPPソリューションを展開した。南米、中東、およびアフリカは絶対規模では依然として小さいものの、ブラジルおよびアラブ首長国連邦は金融セクターのクラウド採用および政府のデジタル化に向けたハブとして発展しつつある。
競合環境
市場集中度
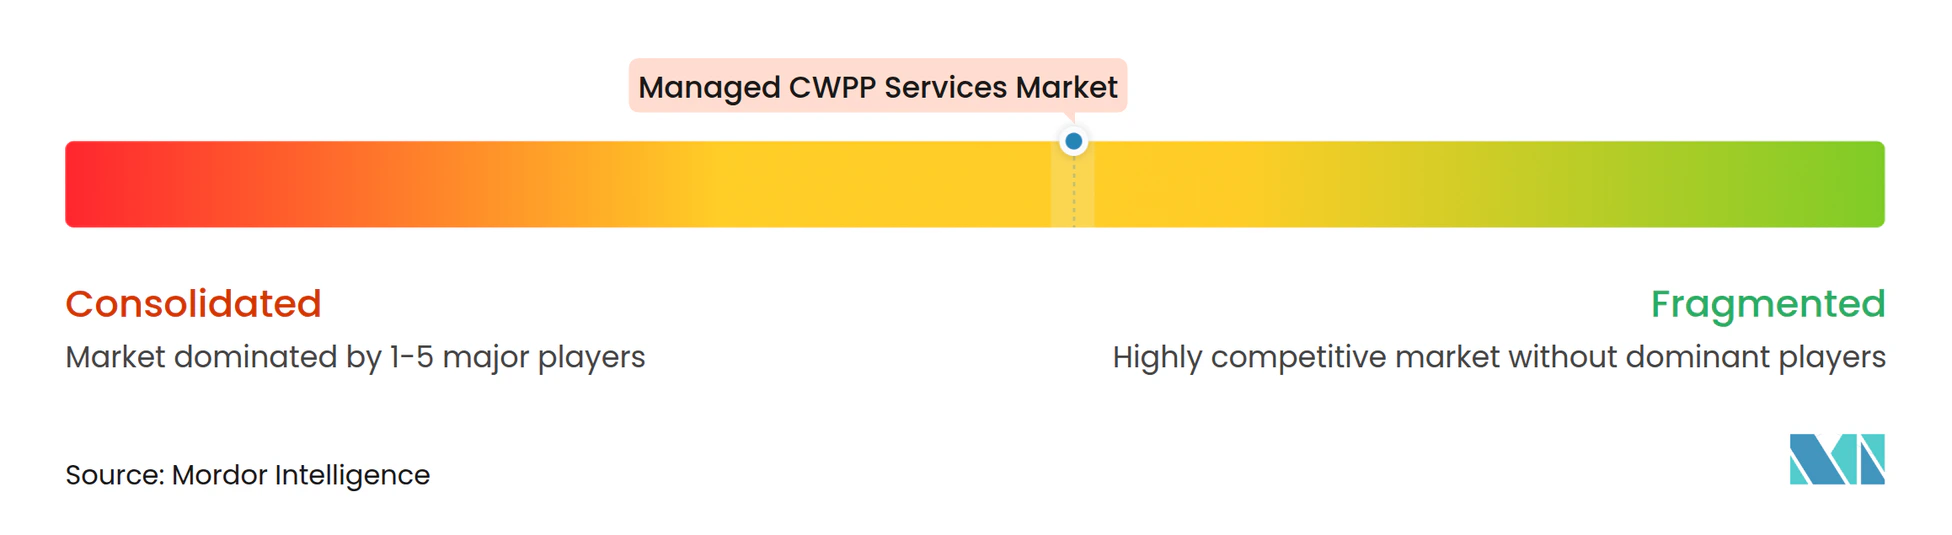
マネージドCWPPサービス市場は、主要プラットフォームプロバイダー間で中程度の集中度を示しています。Palo Alto Networks、CrowdStrike、Wizはマネージドクラウドワークロード保護プラットフォームサービス市場および隣接するCNAPP機能において広範なフットプリントを持っています。Googleは2025年3月にWizを320億米ドル(32 ビリオン 米ドル)で買収する契約に署名しました。Wiz製品は、規制当局の承認を条件として、クロージング後もAWS、Azure、Oracle Cloudで引き続き利用可能になる予定でした。
Palo Alto Networksは2025年10月に、自律型AIエージェントと統合されたマルチクラウド可視性を備えたCortex Cloud 2.0を発表しました。CrowdStrikeはRSA Conference 2025でAIモデルスキャニングとeBPF搭載ランタイムデータ保護を発表しました。これらの動きにより、保護の範囲がアラートから調査・修復へと拡大しています。Sysdigは2025年10月にモデルコンテキストプロトコルサーバーを発表し、ランタイムテレメトリーをAIプラットフォームと接続しました。これらの機能により、小規模なセキュリティチームを持つクライアントにサービスを提供するプロバイダーの提供負担を軽減できます。[4] AIによる自動化機能が成熟するにつれて、マネージドサービスプロバイダーは運用効率を向上させ、アナリストの作業負担を軽減し、複雑なクラウド環境全体でより迅速な脅威検知とレスポンス成果を提供することが期待されています。
マネージドCWPPサービス市場は、ハイブリッドおよびプライベートクラウドのランタイムカバレッジに機会があります。ARMアーキテクチャとサーバーレス保護は、カバレッジが不完全な場合がある領域として残っています。eBPF財団は2025年にアップストリームARM64セキュリティ作業のために228,200米ドルを授与しました。監視とコンプライアンス証拠を組み合わせた中小企業向けパッケージも別の機会です。ハイパースケーラーが検知機能を追加するにつれて、サードパーティプロバイダーはクロスクラウドインテリジェンス、レスポンスサポート、アドバイザリーサービスを通じて差別化を図る必要があります。
マネージドCWPPサービス産業リーダー
-
Palo Alto Networks, Inc.
-
Trend Micro Incorporated
-
Fortinet, Inc.
-
Sophos Limited
-
Check Point Software Technologies Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドCWPPサービス市場 このレポートでカバーされる企業
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Wiz, Inc.
- Trend Micro Incorporated
- Orca Security Ltd.
- Aqua Security Software Ltd.
- Sysdig, Inc.
- Uptycs, Inc.
- Upwind Security, Inc.
- SentinelOne, Inc.
- Qualys, Inc.
- Tenable Holdings, Inc.
- Rapid7, Inc.
- Illumio, Inc.
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Sophos Limited
- Trellix, Inc.
- Cyscale, Inc.
- CloudDefense.AI, Inc.
最近の産業開発事情 マネージドCWPPサービス市場
- 2026年9月:SentinelOneはWayfinder脅威ハンティングサービスをAWS、Azure、Google Cloudのコントロールプレーンアクティビティをカバーするよう拡し、Singularityプラットフォームテレメトリーと専門家による人間主導のハンティングを組み合わせて、MITRE ATT&CKテクニックにマッピングされたIAM特権昇格、不正データアクセス、クラウドインフラ悪用を検知します。この拡張により、すべての主要ハイパースケーラー環境への継続的なクラウドワークロード保護が提供され、既存のWayfinder顧客はすぐに利用可能となりました。
- 2026年8月:SentinelOneとAWSは、Amazon Bedrockを基盤として顧客に統合されたAIガバナンスを提供するためのコラボレーションを拡大し、SentinelOneのAIランタイムセキュリティをAmazon Bedrock AgentCoreと統合して、セキュリティチームにAIエージェントリスクのための単一の実施・修復レイヤーを提供し、AIデプロイメントの速度とAIワークロードを管理するセキュリティチームの能力との間の拡大するギャップに対処しました。
- 2026年5月:Qualys TotalCloudはFedRAMP High認可を取得し、クラウドワークロード保護、CSPM、CIEM、Kubernetes、コンテナセキュリティ、米国連邦機関向けクラウド検知・レスポンスをカバーする政府グレードのCNAPPとして位置付けられ、コンプライアンス要件が利用可能な認定オファリングを超えていたマネージドCWPPサービス市場の以前は十分にサービスが提供されていなかったセグメントに対応しました。
- 2025年10月:Palo Alto NetworksはCortex Cloud 2.0を発表し、12億件の実際のセキュリティ対応でトレーニングされた自律型AIエージェント、統合されたマルチクラウドリスク可視性のための刷新されたCloud Command Center、最大50%低いリソース消費でリアルタイム保護を提供するCDRエージェントを統合しました。自動アップグレードは2026年上半期にすべてのグローバル顧客に対してスケジュールされており、プラットフォームの自律型クラウドセキュリティオペレーションエンジンへの移行を示しています。
グローバルマネージドCWPPサービス市場レポートの範囲
マネージドCWPPサービス市場は、パブリック、プライベート、ハイブリッドクラウド環境全体のクラウドワークロードに影響を与える脅威を監視、保護、管理、検証、対応するアウトソーシングされたサイバーセキュリティサービスで構成されています。これらのサービスには、ワークロード監視、ランタイム脅威検知・レスポンス、コンテナおよびKubernetesセキュリティ管理、コンプライアンスおよび構成管理、仮想マシン、コンテナ、サーバーレスワークロード、クラウドネイティブアプリケーションを保護するための継続的なセキュリティオペレーションが含まれます。この市場には、クラウドワークロード保護に関連するマネージドサービス、実装、コンサルティング、サポート、メンテナンス、継続的なセキュリティオペレーションが含まれます。
マネージドCWPPサービス市場レポートは、サービスタイプ(ワークロード監視サービス、ランタイム脅威検知・レスポンスサービス、コンテナおよびKubernetesセキュリティ管理サービス、コンプライアンスおよび構成管理サービス、その他のサービスタイプ)、デプロイメントモデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険〔BFSI〕、政府・公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売・Eコマース、エネルギー・公益事業、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ワークロード監視サービス |
| ランタイム脅威検知・レスポンスサービス |
| コンテナおよびKubernetesセキュリティ管理サービス |
| コンプライアンスおよび構成管理サービス |
| その他のサービスタイプ |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・Eコマース |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | ワークロード監視サービス | |
| ランタイム脅威検知・レスポンスサービス | ||
| コンテナおよびKubernetesセキュリティ管理サービス | ||
| コンプライアンスおよび構成管理サービス | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・Eコマース | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドCWPPサービス市場の規模はどのくらいですか?
マネージドCWPPサービス市場は、2026年の8.6億米ドル(0.86 ビリオン 米ドル)および2027年の10.5億米ドル(1.05 ビリオン 米ドル)から2032年までに28.6億米ドル(2.86 ビリオン 米ドル)へと、CAGR 22.25%で拡大する見込みです。
マネージドクラウドワークロード保護サービスへの需要を牽引しているものは何ですか?
マルチクラウド運用、ランタイム脅威リスク、コンプライアンス要件、サイバー保険の管理が継続的なワークロード監視への需要を高めています。
最大のマネージドCWPPサービスはどれですか?
ランタイム脅威検知・レスポンスサービスは2026年に収益シェアの59.16%を占めました。
最も速く成長しているデプロイメントモデルはどれですか?
ハイブリッドクラウドは、企業がクラウド利用、制御、データレジデンシー要件のバランスを取るにつれて、2032年までにCAGR 23.78%で成長する見込みです。
マネージドCWPPサービスで最も速く成長している顧客グループはどれですか?
中小企業は、マネージドデリバリーとサイバー保険要件に支えられ、2032年までにCAGR 24.08%で拡大する見込みです。
最も速く成長している地域はどこですか?
アジア太平洋地域は、日本、インド、韓国でのクラウド採用に支えられ、2032年までにCAGR 23.05%で成長する見込みです。