
マネージドSASEサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
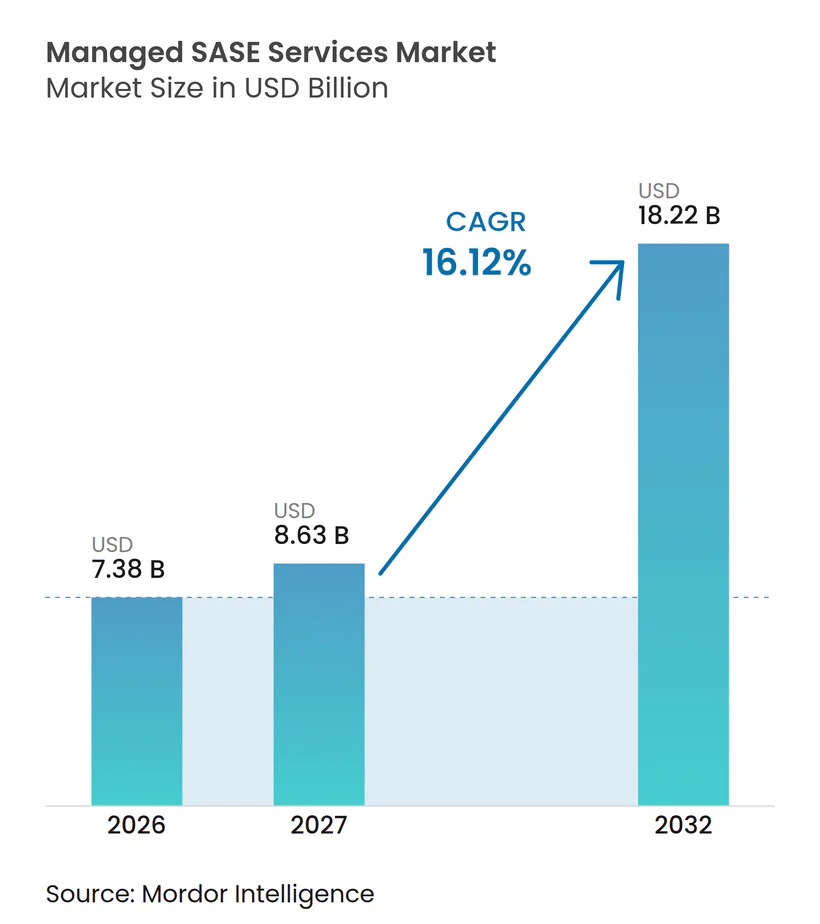
| 市場規模 (2027) | 8.63 十億米ドル |
| 市場規模 (2032) | 18.22 十億米ドル |
| 成長率 (2027 - 2032) | 16.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサービス市場分析
マネージドSASEサービスの市場規模は2026年に7.38 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 16.12%で成長し、2032年までに18.22 ビリオン 米ドルに達すると予測されています。成長は、クラウド提供型アプリケーションへの企業ワークロードのシフトに伴い、データセンター中心のセキュリティ設計の有用性が低下していることを背景としています。プロバイダーは、個別のハードウェア更新サイクルを置き換えられるサブスクリプション契約の下で、ネットワーク接続、セキュアアクセス、およびオペレーションを統合しています。このアプローチにより、通信事業者はネットワーク更新リスクを継続的なセキュリティ収益と深い顧客関係に転換する手段を得ることができます。データ主権要件も、顧客がデータを処理する国内で検査ポイントを運用できるプロバイダーの価値を高めています。MPLS、ファイアウォール、およびVPNからの移行は依然として困難であり、検査レイテンシとクラウドエグレスコストがデプロイメント総コストを増加させる可能性があります。
主要レポートのポイント
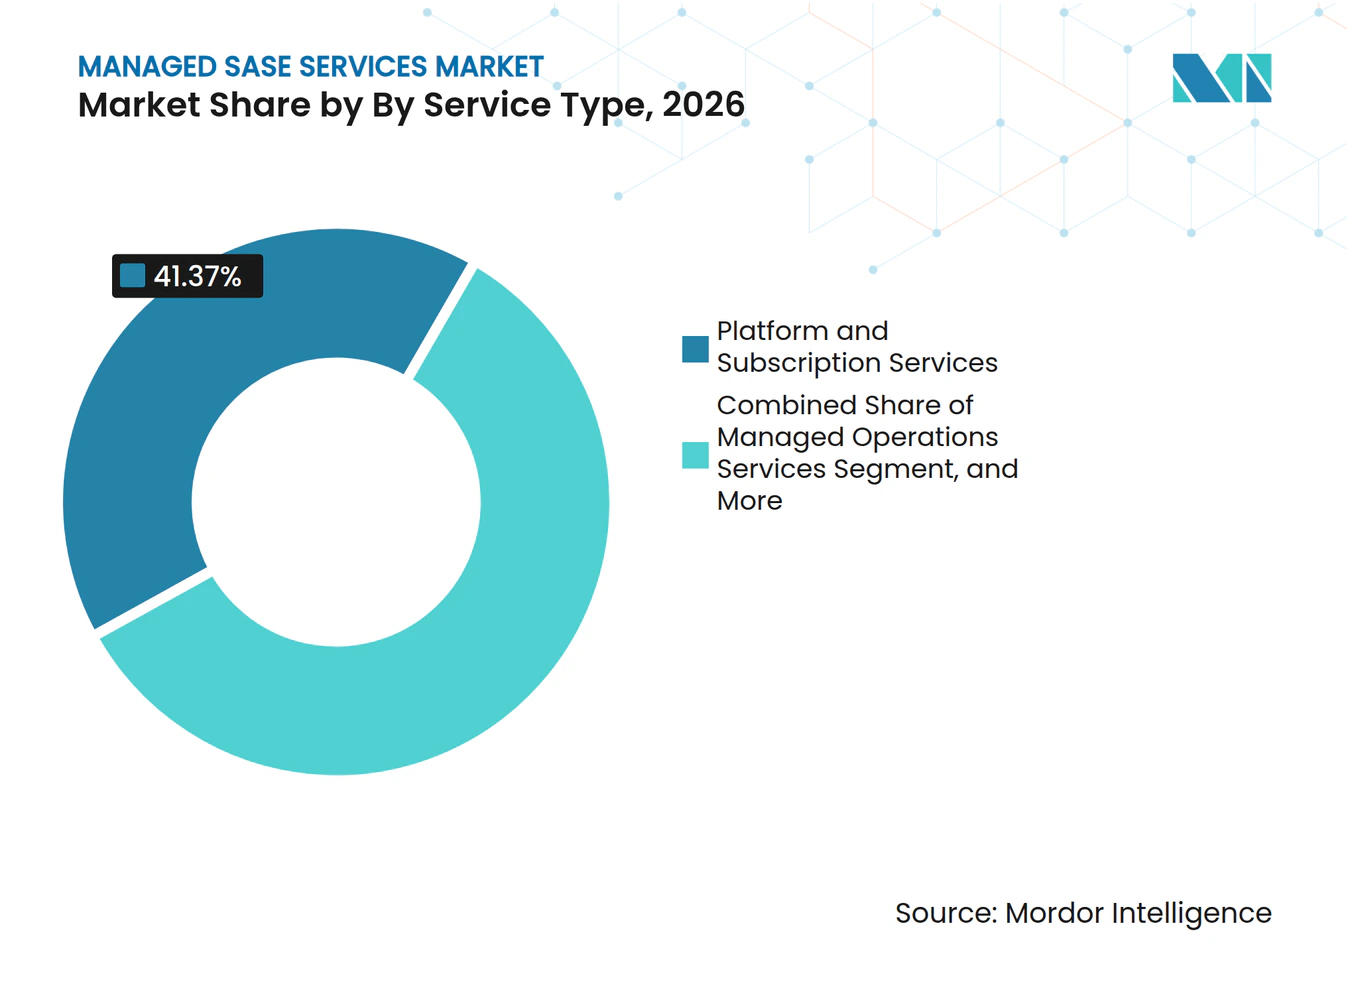
- サービスタイプ別では、プラットフォームおよびサブスクリプションサービスが2026年のマネージドSASEサービス市場シェアの41.37%を占め、マネージドオペレーションサービスは2032年にかけてCAGR 16.93%で拡大すると予測されています。
- 管理モデル別では、フルマネージドサービスが2026年に43.83%のシェアを占め、コマネージドおよびアシステッドサービスは2032年にかけてCAGR 16.52%で拡大すると予測されています。
- ベンダータイプ別では、シングルベンダーSASEが2026年に58.27%のシェアを占め、マルチベンダーSASEは2032年にかけてCAGR 16.62%で拡大すると予測されています。
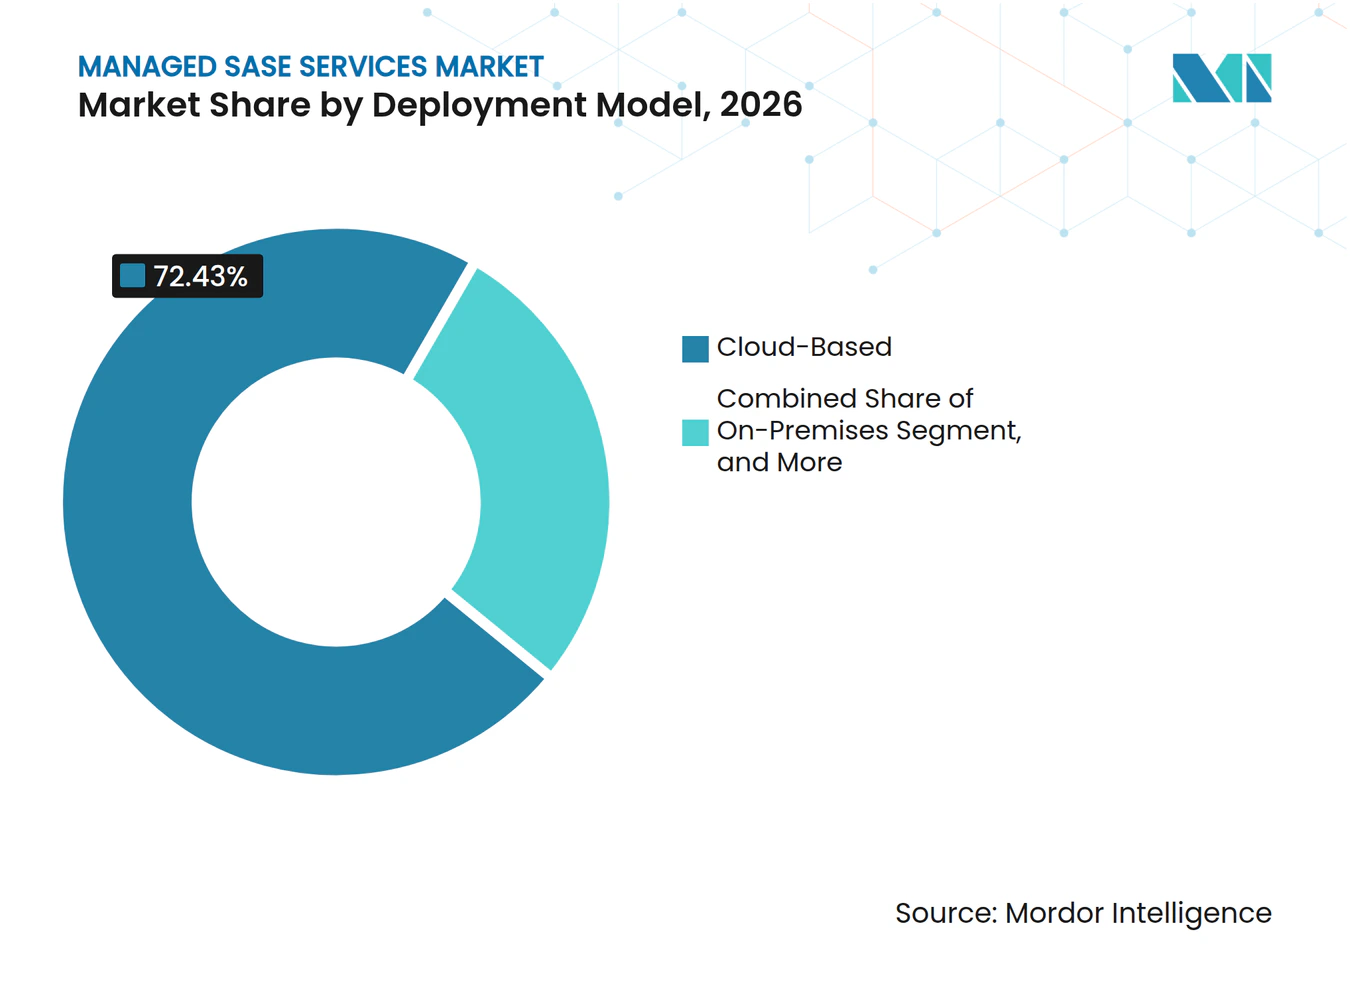
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年に72.43%のシェアを占め、ハイブリッドデプロイメントは2032年にかけてCAGR 16.83%で拡大すと予測されています。
- エンドユーザー産業別では、BFSIが2026年に23.87%のシェアを占め、ヘルスケアは2032年にかけてCAGR 16.37%で拡大すると予測されています。
- 地域別では、北米が2026年に38.73%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 16.48%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドSASEサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドおよびSaaSへの移行 | +3.0% | グローバル | 短期(2年以内) |
| ハイブリッドワークと分散アクセス要件 | +2.5% | グローバル | 短期(2年以内) |
| サイバーセキュリティ脅威の深刻化とゼロトラストの採用 | +2.0% | グローバル、北米およびヨーロッパに集中 | 中期(2〜4年) |
| マネージドセキュリティ専門知識に対する企業需要 | +1.5% | グローバル | 中期(2〜4年) |
| ソブリン検査ポイントとローカルキーカストディ要件 | +0.8% | ヨーロッパ、アジア太平洋、中東およびアフリカ | 長期(4年以上) |
| セルラーIoTフリート向けeSIMネイティブゼロトラスト | +0.4% | グローバル、北米およびアジア太平洋での早期牽引 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびSaaSへの移行
企業のクラウド移行は、MPLSおよびオンプレミス境界セキュリティの経済的根拠を弱めています。企業アプリケーションはますますクラウド上で稼働するようになっており、より多くのトラフィックが企業データセンターの外部から発生しています。マネージドSASEサービス市場は、プロバイダーがこのトラフィックをレガシーヘッドエンドに戻してルーティングするのではなく、分散したプレゼンスポイントで検査する場合に恩恵を受けます。これにより、Microsoft 365、Salesforce、Workdayなどの主要なサービスとしてのソフトウェアプラットフォームのトラフィック処理が改善される可能性があります。プロバイダーはまた、直接SaaSピアリングを使用してレイテンシとエグレスエクスポージャーを管理することができます。多くのバイヤーは、SD-WANを追加する前にセキュリティサービスエッジ機能から始めており、これはフルプラットフォームコミットメントよりもモジュール型契約を優先させます。
ハイブリッドワークと分散アクセス要件
ハイブリッドオペレーションでは、組織はリモートスタッフ、サービスとしてのソフトウェアアプリケーション、データセンター、クラウドワークロード、ブランチ、およびサードパーティアクセスを同時にセキュリティ保護する必要があります。ハイブリッドワークは現在、組織全体で一般的な運用モデルとなっています。これにより、個別のネットワークとセキュリティツールを管理する内部チームにとって、継続的なポリシー適用が困難になります。マネージドSASEサービス市場は、監視、ポリシー管理、およびインシデント対応を通じてこのニーズに応えます。大企業はプラットフォームの統合と自動化に資金を投じる傾向があり、中規模組織は日常業務においてプロバイダーへの依存度が高くなっています。
サイバーセキュリティ脅威の深刻化とゼロトラストの採用
ランサムウェア、AI対応フィッシング、およびサプライチェーンマルウェアにより、セキュリティ支出の先送りが困難になっています。採用と完全運用の間のギャップが、マネージドおよびコマネージドデリバリーモデルへの需要を生み出しています。マージドSASEサービス市場は、アイデンティティ検証、ポリシー適用、および脅威インテリジェンスを単一の運用モデルに統合することができます。バイヤーはリアルタイムの防止と自動化されたコントロールを標準機能として期待するようになっています。
マネージドセキュリティ専門知識に対する企業需要
サイバーセキュリティスキルの不足が、外部オペレーションチームの価値を高めています。調査対象組織のほぼ半数が、VPNとZTNAの並行使用を主要な運用上の負担と説明しています。マネージドプロバイダーは、内部で構築するにはコストがかかるネットワークオペレーション、セキュリティエンジニアリング、および脅威インテリジェンス能力を維持することができます。マネージドSASEサービス市場は、500〜5,000ユーザーの企業の間に機会があり、多くのオファリングは依然としてグローバル企業向けに設計されています。標準化されたデリバリーと自動化により、このグループのサービスコストを削減できます。チャネルパートナーはこれらのバイヤーへのリーチにおいて引き続き重要であり、ルーティンタスクの自動化は持続可能なサービスデリバリーに不可欠です。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーMPLS、ファイアウォール、およびVPN移行の複雑さ | -1.8% | グローバル | 短期(2年以内) |
| 高い実装および移行コスト | -1.2% | グローバル、SMEセグメントで顕著 | 中期(2〜4年) |
| リアルタイムアプリケーション向けインラインセキュリティ検査レイテンシ | -0.6% | グローバル、金融サービスおよびメディアに集中 | 中期(2〜4年) |
| 検査ワークロード向けハイパースケールSaaSエグレス料金 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーMPLS、ファイアウォール、およびVPN移行の複雑さ
MPLSサーキット、ハードウェアファイアウォール、およびVPNコンセントレーターからクラウド提供型SASEへの移行は、テクノロジーと内部所有権構造の両方を混乱させる可能性があります。組織は多くの場合、ポリシーの競合、顧客構内機器の互換性、およびブランチカットオーバーに対処しながら、12〜24ヶ月間レガシーシステムとSASEシステムを並行して運用します。移行の困難さは、多様なブランチハードウェアを持つ多国籍組織にとって持続的な障害となっています。ネットワークチームとセキュリティチームが個別のガバナンス構造を持つ場合もあり、これによりベンダーのデプロイメントタイムラインを超えて意思決定が遅延します。マネージドSASEサービス市場は、移行エンジニアリング、ゼロタッチプロビジョニング、およびコマネージド移行サービスを通じてこの負担を軽減できるプロバイダーに依存しています。構造化された移行計画を提供するプロバイダーは、調達時にバイヤーの信頼を構築することができます。
高い実装および移行コスト
実装支出には、移行エンジニアリング、アイデンティティ統合、並行インフラストラクチャ、スタッフトレーニング、およびクラウドエグレス料金が含まれます。AWSは最初の10テラバイトに対してギガバイトあたり0.09 米ドルのベースインターネットエグレスを掲載しており、AzureはゾーンZone 1に対してギガバイトあたり0.087 米ドルを、Google Cloudはベースラインとしてギガバイトあたり0.12 米ドルを掲載しています。[1] ビデオ会議、データレプリケーション、AIインファレンスを含む大量の検査トラフィックは、クラウド支出の重要な部分になる可能性があります。ハイブリッド設計では、一部のローカル適用をオンプレミスに保持し、クラウド検査には必須のトラフィックのみを送信することができます。マネージドSASEサービス市場は、プロバイダーが総所有コストを財務チームに示す場合により利用しやすくなります。固定エンジニアリングコストと並行オペレーションが回収期間を延長するため、小規模組織はより大きなリスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:プラットフォームサービスがリードし、マネージドオペレーションが拡大
プラットフォームおよびサブスクリプションサービスは2026年のサービスタイプ収益の41.37%を占めました。統合契約は、単一の契約の下でSD-WAN、セキュリティサービスエッジ機能、およびネットワークオーケストレーションを組み合わせています。この構造は複数年の関係をサポートし、プロバイダーにマネージド機能を追加するための基盤を提供することができます。プラットフォームサービスはまた、サプライヤー関係を減らしたい顧客の商業的説明責任を簡素化します。プロフェッショナルサービスは、多くの組織がレガシーセキュリティポートフォリオをクラウド提供型アーキテクチャと統合するための支援を必要とするため、引き続き重要です。コンサルティングは、顧客がマネージドサービスを導入する前にポリシー、デプロイメント、および運用計画を確立するのに役立ちます。
マネージドオペレーションサービスは2027年から2032年にかけてCAGR 16.93%で成長すると予測されています。このセグメントは、分散ネットワーク全体でゼロトラストポリシーを継続的に適用する必要性から恩恵を受けています。多くの組織は、ネットワークセキュリティオペレーションを24時間体制でスタッフするか、すべてのセキュリティドメインのスペシャリストを採用することを望んでいません。プロバイダーは、同じサービス関係の中で継続的な監視、インシデント対応、ポリシーテスト、および運用最適化を提供することができます。AIベースの異常検知と自動化されたインシデントワークフローは、チームが注意を必要とする問題を優先するのに役立つため、ベースラインのネットワーク管理を超えた価値を追加します。これらの機能は、顧客がより良いセキュリティだけでなくより良いパフォーマンスを必要とする場合に重要です。したがって、マネージドSASEサービス市場は、テクノロジーデリバリーと日常的な運用責任を組み合わせたサービスへと移行しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
管理モデル別:フルマネージドデリバリーが最大シェアを保持
フルマネージドサービスは2026年の収益の43.83%を占めました。このモデルは、明確なサービスレベルコミットメントを維持しながら日常的な責任をプロバイダーに移転したいセキュリティチームに魅力的です。完全な運用管理により、プロバイダーはクライアントの環境をより明確に把握でき、更新およびサービス拡張に関する議論をサポートすることができます。BT Businessは、180カ国にわたってセルフサービスから完全アウトソーシングデリバリーまでの段階的な構造を提供しています。マネージドSASEサービス市場は、このサービスレベルの範囲を使用して、内部運用能力が大きく異なる組織に対応しています。
コマネージドおよびアシステッドサービスは2027年から2032年にかけてCAGR 16.52%で成長すると予測されています。これは、継続的なオペレーションのための外部サポートを必要としながらもガバナンスを維持したい大規模組織に適しています。これらの顧客はすでにセキュリティプラットフォームを所有しているかもしれませんが、継続的に運用するための十分な人員が不足しています。マネージドSASEサービス市場は、プロバイダーが運用実行を処理しながら内部チームがポリシーを設定してリスクを監督するため、このモデルをサポートしています。この取り決めにより、セキュリティオペレーションを完全にアウトソーシングすることを望まない組織の採用を容易にすることができます。
ベンダータイプ別:シングルベンダープラットフォームがリードし、マルチベンダーモデルが台頭
シングルベンダーSASEは2026年のベンダータイプ収益の58.27%を占めました。バイヤーは、単一の管理コンソール、明確な説明責任、およびネットワークとセキュリティ機能全体での統合作業の削減を重視しています。多くのバイヤーは統合の複雑さを軽減し、サービスを統合し、資本コストと運用コストを削減したいと考えています。統合アーキテクチャはまた、監査証跡とデータガバナンスの管理を容易にすることができます。ISO 27001およびSOC 2 Type IIの要件は、一部の組織においてこの選好を強化しています。シングルベンダーモデルは、企業がコンポーネント選択よりも運用のシンプルさを優先する場合に有用です。
マルチベンダーSASEは2027年から2032年にかけてCAGR 16.62%で進展すると予測されています。これは、多様なコンプライアンス要件に直面し、既存のベンダーコミットメントを持つグローバル企業のニーズを満たします。単一のプラットフォームが常にすべてのローカル運用または規制要件を満たすわけではありません。マネージドSASEサービス市場には、ベストオブブリードのセキュリティサービスエッジ機能を独自のSD-WANアンダーレイと組み合わせるプロバイダーも含まれています。Orange BusinessはそのSuper POPsにおいて、Cisco、Fortinet、Palo Alto Networks、HPE Aruba、Netskope、およびZscalerのコンポーネントを仮想ネットワーク機能として使用しています。このアプローチにより顧客の柔軟性が高まりますが、統合と運用の専門知識の必要性も増加します。
デプロイメントモデル別:クラウドデリバリーが支配し、ハイブリッドニーズが増大
クラウドベースのデプロイメントは2026年の収益の72.43%を占めました。これにより、顧客はブランチハードウェアの更新サイクルや大規な初期アプライアンス投資なしに、グローバルに分散したセキュリティ容量を得ることができます。クラウドネイティブデリバリーは、ユーザーと場所全体でAIベースのポリシー自動化、異常検知、およびデジタルエクスペリエンス監視をサポートすることができます。また、分散したユーザーとサイト全体でトラフィック需要が変化するにつれてスケールすることもできます。クラウドベースサービスのマネージドSASEサービス市場規模は、スケーラブルで一元管理されたセキュリティに対する幅広い選好を反映しています。マネージドSASEサービス市場はまた、クラウドデリバリーに依存して新しいブランチやリモートワーカーへの保護を迅速に拡張しています。
ハイブリッドデプロイメントは2027年から2032年にかけてCAGR 16.83%で成長すると予測されています。ソブリン処理ルール、エアギャップされた運用技術システム、および低レイテンシの産業ワークロードがこの需要を支えています。FortinetはFortiSASE Outpostを、ローカル処理が必要な場合に検査とロギングを顧客管理インフラストラクチャ内に保持する設計として説明しています。[2] ハイブリッドモデルにより、顧客はクラウド提供型セキュリティを使用しながら、ローカル制御と予測可能なトラフィック処理が必要な場所に検査ノードを保持することができます。オンプレミスシステムは、重要インフラおよび機密政府設定において引き続き関連性があります。デプロイメントモデルの選択は、クラウドの選好だけでなく、規制要件とトラフィック特性にますます依存するようになっています。マネージドSASEサービス市場は、プロバイダーがクラウドと顧客管理環境の両方で運用できる場合に恩恵を受けます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:BFSIがリードし、ヘルスケアが最速成長
BFSIは2026年のエンドユーザー収益の23.87%を占めました。金融機関は高い脅威エクスポージャー、詳細なコンプライアンス要件、およびブランチとリモートアドバイザリーチーム全体での接続ニーズに直面しています。金融サービス組織はハイブリッドSASE設計とクラウドネイティブセキュリティテクノロジーの両方を採用しています。ITおよび通信もネットワークがクラウドネイティブでSASE採用の初期段階にあることが多いため、重要なユーザーグループです。製造、政府および防衛、エネルギーおよびユーティリティ、小売およびeコマースは、接続されたオペレーションが企業境界を拡張するにつれて需要が高まっています。産業用IoTとデジタルトランスフォーメーションにより、セキュアアクセスを必要とするユーザー、場所、およびシステムの数が増加しています。
ヘルスケアは2027年から2032年にかけてCAGR 16.37%で拡大すると予測されています。遠隔医療、遠隔患者モニタリング、およびランサムウェアエクスポージャーにより、一貫したアクセス制御の必要性が高まっています。臨床ネットワークは現在、病院、リモート臨床医デバイス、サードパーティサプライヤー、および患者アプリケーションをカバーしているため、アクセス決定は複数の設定にわたって機能する必要があります。マネージドSASEサービス市場は、この分散環境全体でアイデンティティベースのポリシーと暗号化検査を適用することができます。電子的に保護された医療情報に関するHIPAA要件により、アクセス制御と監査証跡が重要になります。ヘルスケア組織は大規模な内部ネットワークセキュリティチームを維持していないことが多いため、マネージドサポートを必要とすることが多いです。輸送および物流、教育、ならびにホスピタリティおよび旅行も、分散オペレーションとハイブリッドワークフォースのためのセキュアな接続を必要としています。これにより、集中型ポリシー管理と運用要件に合わせたサービスデリバリーを組み合わせることができるプロバイダーに機会が生まれます。
地域分析
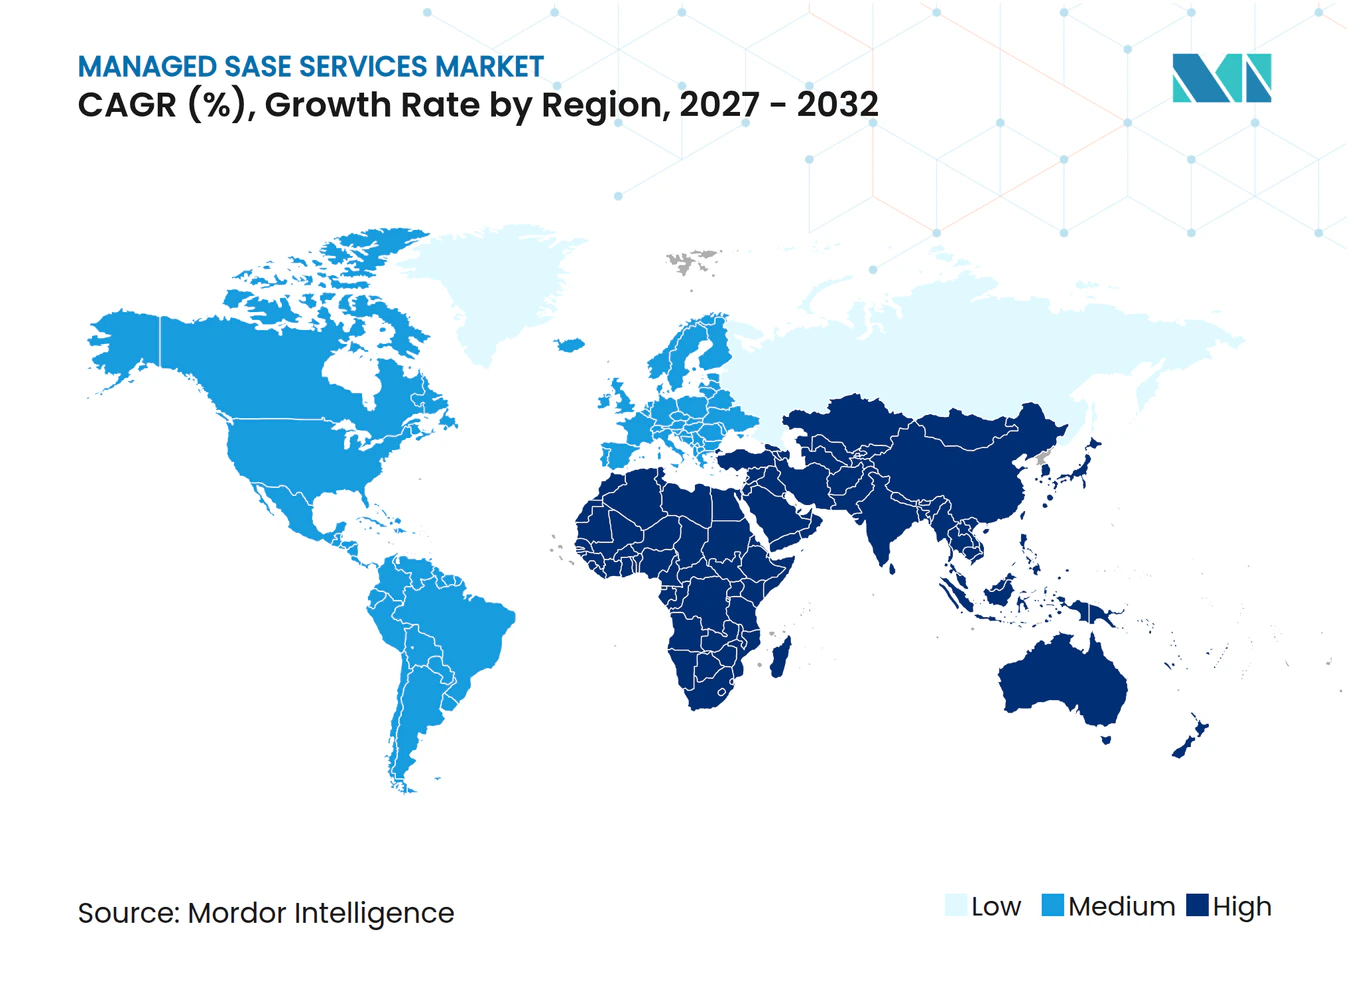
北米は2026年の地域収益の38.73%を占めました。マネージドSASEサービス市場は、AT&T、Verizon、Comcast Business、Lumen Technologiesを含む、この地域の成熟したクラウドインフラストラクチャと通信事業者マネージドサービスベースから恩恵を受けています。サイバーセキュリティおよびインフラストラクチャセキュリティ庁(CISA)は2026年7月に、連邦民間機関をTIC 3.0に準拠したSASEアーキテクチャに向けるガイダンスを発行しました。[3] このガイダンスは、商業企業から連邦機関へと需要をシフトさせています。カナダとメキシコは、業務全体で一貫したセキュリティポリシーを必要とする多国籍子会社を通じて発展しています。南米は規模が小さいですが、ブラジルはデジタル金融サービスからの需要があり、アルゼンチンおよびその他の国々は初期段階にとどまっています。
ヨーロッパはGDPRデータ居住ルール、NIS2指令、および金融サービス向けデジタル運用レジリエンス法(DORA)によって形成されています。これらの要件により、セキュリティ決定とインフラストラクチャの場所が実際の購買問題となっています。ヨーロッパのマネージドSASEサービス市場は、データ処理、アクセス制御、管理、および法的管轄をEU法の下に置くソブリン設計を重視しています。Versa Networksは2026年にドイツで完全ソブリンSASEデプロイメントを稼働させました。大企業が詳細なセキュリティとデータガバナンス要件に直面しているため、ドイツが採用をリードしています。英国、フランス、およびベネルクスは重要な市場であり、イタリア、スペイン、ロシア、およびその他のヨーロッパはクラウドモダナイゼーションと規制執行に沿って発展ています。
アジア太平洋地域は2027年から2032年にかけてCAGR 16.48%で成長すると予測されています。インドのデジタル個人データ保護法、中国のサイバーセキュリティ法改正、および5G関連の接続アップグレードにより、ローカライズされた検査容量の必要性が高まっています。アジア太平洋地域のマネージドSASEサービス市場は、指定された国内処理をサポートできる認定された地域インフラストラクチャを持つプロバイダーを優先しています。この地域のプロバイダーは、このニーズを満たすために自動化主導のデリバリーを拡大しています。サウジアラビアとアラブ首長国連邦も国家プログラムを通じてクラウド投資を増加させており、ソブリンサービスはローカルデータカストディの期待に応えています。アフリカは依然として初期段階にあり、南アフリカ、エジプト、およびナイジェリアは、グローバルセキュリティポリシーを地域業務に拡張する多国籍企業によってサポートされています。
競合ランドスケープ
市場集中度
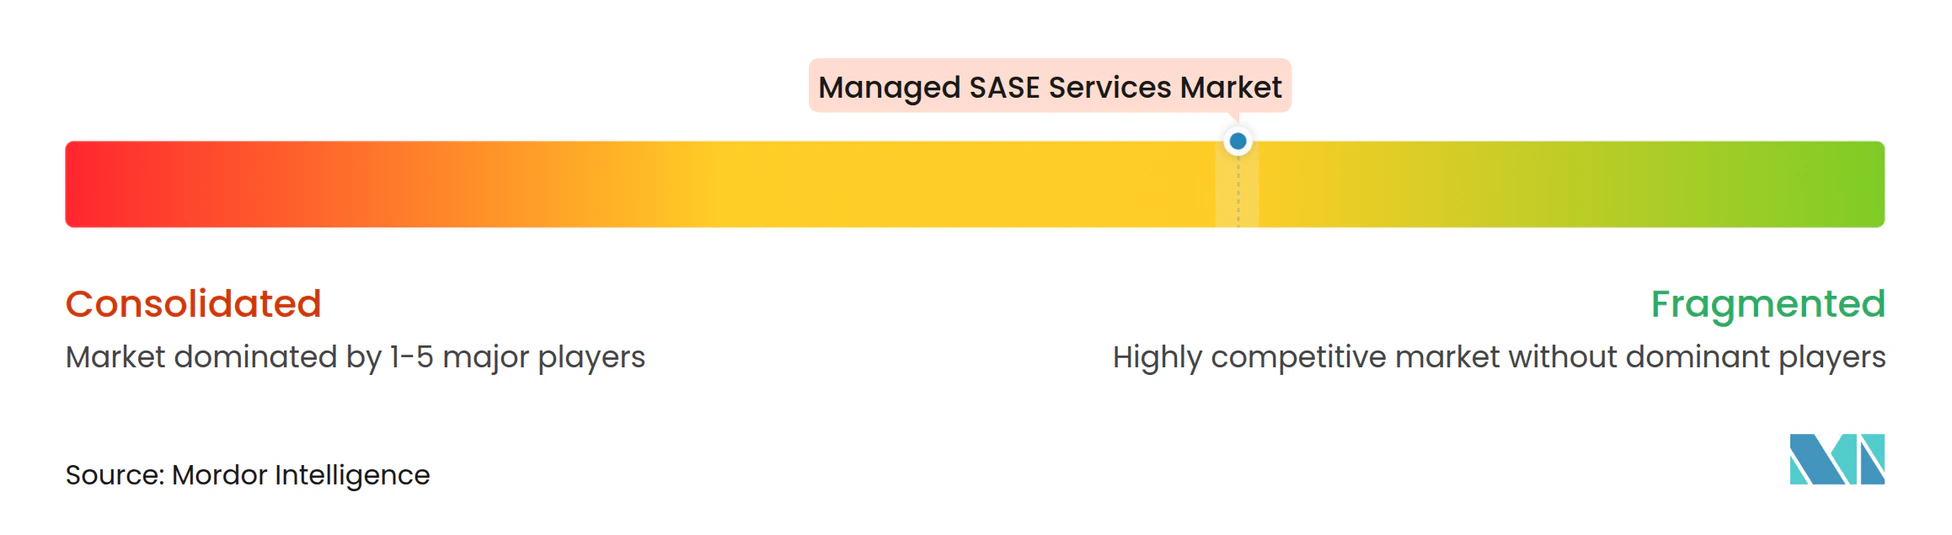
マネージドSASEサービス市場は、すべての地域と顧客グループをリードするプロバイダーが存在しないため、適度に断片化されています。AT&T、Verizon、Orange Business、BT Group、Vodafone、Telefónica、Deutsche Telekom、NTT DOCOMO BUSINESSを含むグローバル通信事業者は、ネットワークリーチと既存の企業契約を主な優位性として活用しています。クラウドネイティブベンダーとマネージドセキュリティスペシャリストは、アーキテクチャと製品開発速度で競争しています。Cato Networksは2025年6月に4.8 ビリオン 米ドルを超える評価額で359 ミリオン 米ドルを調達し、クラウドネイティブプラットフォームへの継続的な資金調達を示しています。競争はますますポリシー自動化、データ損失防止、および大規模なオペレーションデリバリー能力に集中しています。
主な機会領域は、中規模企業、製造およびエネルギーにおける運用技術設定、およびソブリンサービスを必要とする政府です。従来のネットワーキングベンダーは、プラットフォーム開発においてより速く動くセキュリティファーストプロバイダーからの圧力に直面する可能性があります。プロバイダーはサービスデリバリーを改善するために、異常検知、インシデント対応自動化、およびチケット分類にAIを使用しています。Wipro Limitedは2026年9月にCrowdStrikeとともにCISO Command Centerを立ち上げ、アドバイザリーサポートとセキュリティオペレーションを組み合わせました。[4] このオファリングは、エンドポイント、クラウド、エクスポージャー、およびAIセキュリティ全体でCrowdStrike Falconプラットフォムを使用しています。これは、システムインテグレーターが接続性とアクセスセキュリティを超えてマネージドオペレーションを拡張している方法を示しています。
AT&T BusinessとPalo Alto Networksは2026年7月に、Prisma SASEアーキテクチャにIETFハイブリッドキー交換標準を使用してポスト量子暗号をネイティブに組み込んだ量子耐性SASEファブリックを提供しました。マネージドSASEサービス市場はまた、より広いローカルカバレッジを通じてデータ主権ニーズに対応しています。Vodafone BusinessとFortinetは2025年4月に、コマネージドサービスオプションとプロフェッショナルサポートを含め、ヨーロッパ、アジア、および米国全体でパートナーシップを拡大しました。これらの動きは、カバレッジ、ローカル処理、およびマネージドデリバリーが中心的な競争要因になりつつあることを示しています。マネージドSASEサービス市場は、これらの機能を一貫したクロスボーダー運用モデルで組み合わせることができるプロバイダーをますます評価しています。
マネージドSASEサービス産業リーダー
-
AT&T Inc.
-
Verizon Communications Inc.
-
BT Group plc
-
Tata Communications Limited
-
Wipro Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Wipro LimitedとCrowdStrikeは、CrowdStrike Falcon®プラットフォームを搭載したアドバイザリーおよびセキュリティオペレーションオファリングであるCISO Command Centerを立ち上げました。このイニシアチブは、WiproのCyberTransformおよびCyberShieldマネージドサービススイートを通じて、エンドポイントセキュリティ、クラウドセキュリティ、エクスポージャー管理、およびAIセキュリティ全体で統合保護を提供し、フロンティアAI加速型脅威に直面する企業向けにリスク主導のセキュリティモデルを運用化します。
- 2026年7月:AT&T BusinessとPalo Alto Networksは、IETFハイブリッドキー交換標準RFC 9370、RFC 9242、およびRFC 8784を使用してPrisma SASEアーキテクチャにポスト量子暗号をネイティブに組み込んだ量子耐性SASEファブリックを提供しました。このファブリックは、AT&Tの5G、ファイバー、およびレガシーアンダーレイ全体で暗号アジリティを提供し、ハーベストナウデクリプトレイター脅威から保護し、CNSA 2.0およびNIS2/DORAコンプライアンス要件に準拠しています。
- 2026年5月:Netskopeは、そのNewEdgeネットワークを拡張し、120以上のデータセンターと80のリージョンにわたる24カ国で、ネットワークトランスポート、データ処理、国内ストレージ、およびメタデータガバナンスというデータ主権の4つのコンポーネントすべてをカバーするようにしました。最近インドネシアとトルコへの追加が行われました。この拡張には、GDPR、インドのDPDPA、サウジアラビアのPDPL、およびセクター固有のローカライゼーション義務へのコンプライアンスをサポートするためのサードパーティ検証と監査可能な環境が含まれています。
- 2026年5月:NetskopeとDeloitteはグローバルマネージドSASEパートナーシップを拡大し、まずEMEAで立ち上げ、Deloitteのマネージドセキュリティおよびアドバイザリーフレームワーク内でNetskopeのSSE、SD-WAN、ZTNA、CASB、セキュアウェブゲートウェイ、およびサービスとしてのファイアウォールを統合したマネージドSASEを提供します。このサービスは、クラウド採用、AIデータフロー、および複数地域の規制要件をナビゲートする企業を対象としており、EMEAローンチに続いて追加地域が展開される予定です。
グローバルマネージドSASEサービス市場レポートの範囲
マネージドセキュアアクセスサービスエッジ(SASE)サービス市場は、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、サービスとしてのファイアウォール、およびゼロトラストネットワークアクセスを含むセキュリティサービスとワイドエリアネットワーキング(WAN)機能を統合する、サードパーティ管理のクラウドベースのネットワーキングおよびセキュリティソリューションをカバーしています。
マネージドSASEサービス市場レポートは、サービスタイプ(プラットフォームおよびサブスクリプションサービス、プロフェッショナルサービス、マネージドオペレーションサービス、ならびに監視・インシデント対応・最適化サービス)、管理モデル(フルマネージドサービス、コマネージドおよびアシステッドサービス、ならびにセルフマネージドサービス)、ベンダータイプ(シングルベンダーSASEおよびマルチベンダーSASE)、デプロイメントモデル(オンプレミス、クラウドベース、およびハイブリッド)、エンドユーザー産業(情報技術および通信、BFSI、ヘルスケア、小売およびeコマース、製造、政府および防衛、教育、エネルギーおよびユーティリティ、輸送および物流、ホスピタリティおよび旅行、ならびにその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プラットフォームおよびサブスクリプションサービス |
| プロフェッショナルサービス |
| マネージドオペレーションサービス |
| 監視・インシデント対応・最適化サービス |
| フルマネージドサービス |
| コマネージドおよびアシステッドサービス |
| セルフマネージドサービス |
| シングルベンダーSASE |
| マルチベンダーSASE |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売およびeコマース |
| 製造 |
| 政府および防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | プラットフォームおよびサブスクリプションサービス | |
| プロフェッショナルサービス | ||
| マネージドオペレーションサービス | ||
| 監視・インシデント対応・最適化サービス | ||
| 管理モデル別 | フルマネージドサービス | |
| コマネージドおよびアシステッドサービス | ||
| セルフマネージドサービス | ||
| ベンダータイプ別 | シングルベンダーSASE | |
| マルチベンダーSASE | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売およびeコマース | ||
| 製造 | ||
| 政府および防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドSASEサービスの市場規模はどのくらいですか?
マネージドSASEサービスの市場規模は2026年に7.38 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 16.12%で2032年までに18.22 ビリオン 米ドルに達すると予測されています。
マネージドSASEサービスの需要を牽引しているものは何ですか?
クラウド移行、ハイブリッドワーク、サイバーセキュリティ脅威、および限られたセキュリティオペレーション能力がマネージドデリバリーへの需要を支えています。
マネージドSASEサービスをリードするサービスタイプはどれですか?
プラットフォームおよびサブスクリプションサービスが2026年に41.37%のシェアでリードしており、マネージドオペレーションサービスは16.93%の最高予測CAGRを持っています。
最も速く成長しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、顧客がローカル処理、低レイテンシ、および規制データに対するより大きな制御を必要とするため、2032年にかけてCAGR 16.83%で成長すると予測されています。
最も速く成長しているエンドユーザーセクターはどれですか?
ヘルスケアは、遠隔医療、遠隔患者モニタリング、および臨床情報保護の必要性に支えられ、2032年にかけてCAGR 16.37%で成長すると予測されています。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、データ保護規則と企業接続アップグレードに支えられ、2032年にかけてCAGR 16.48%で成長すると予測されています。