
Marktgröße und Marktanteil im Bereich Maschinelle Identitätsverwaltung
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Marktgröße (2027) | 3.16 Milliarden US-Dollar |
| Marktgröße (2032) | 7.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Maschinelle Identitätsverwaltung von Mordor Intelligence
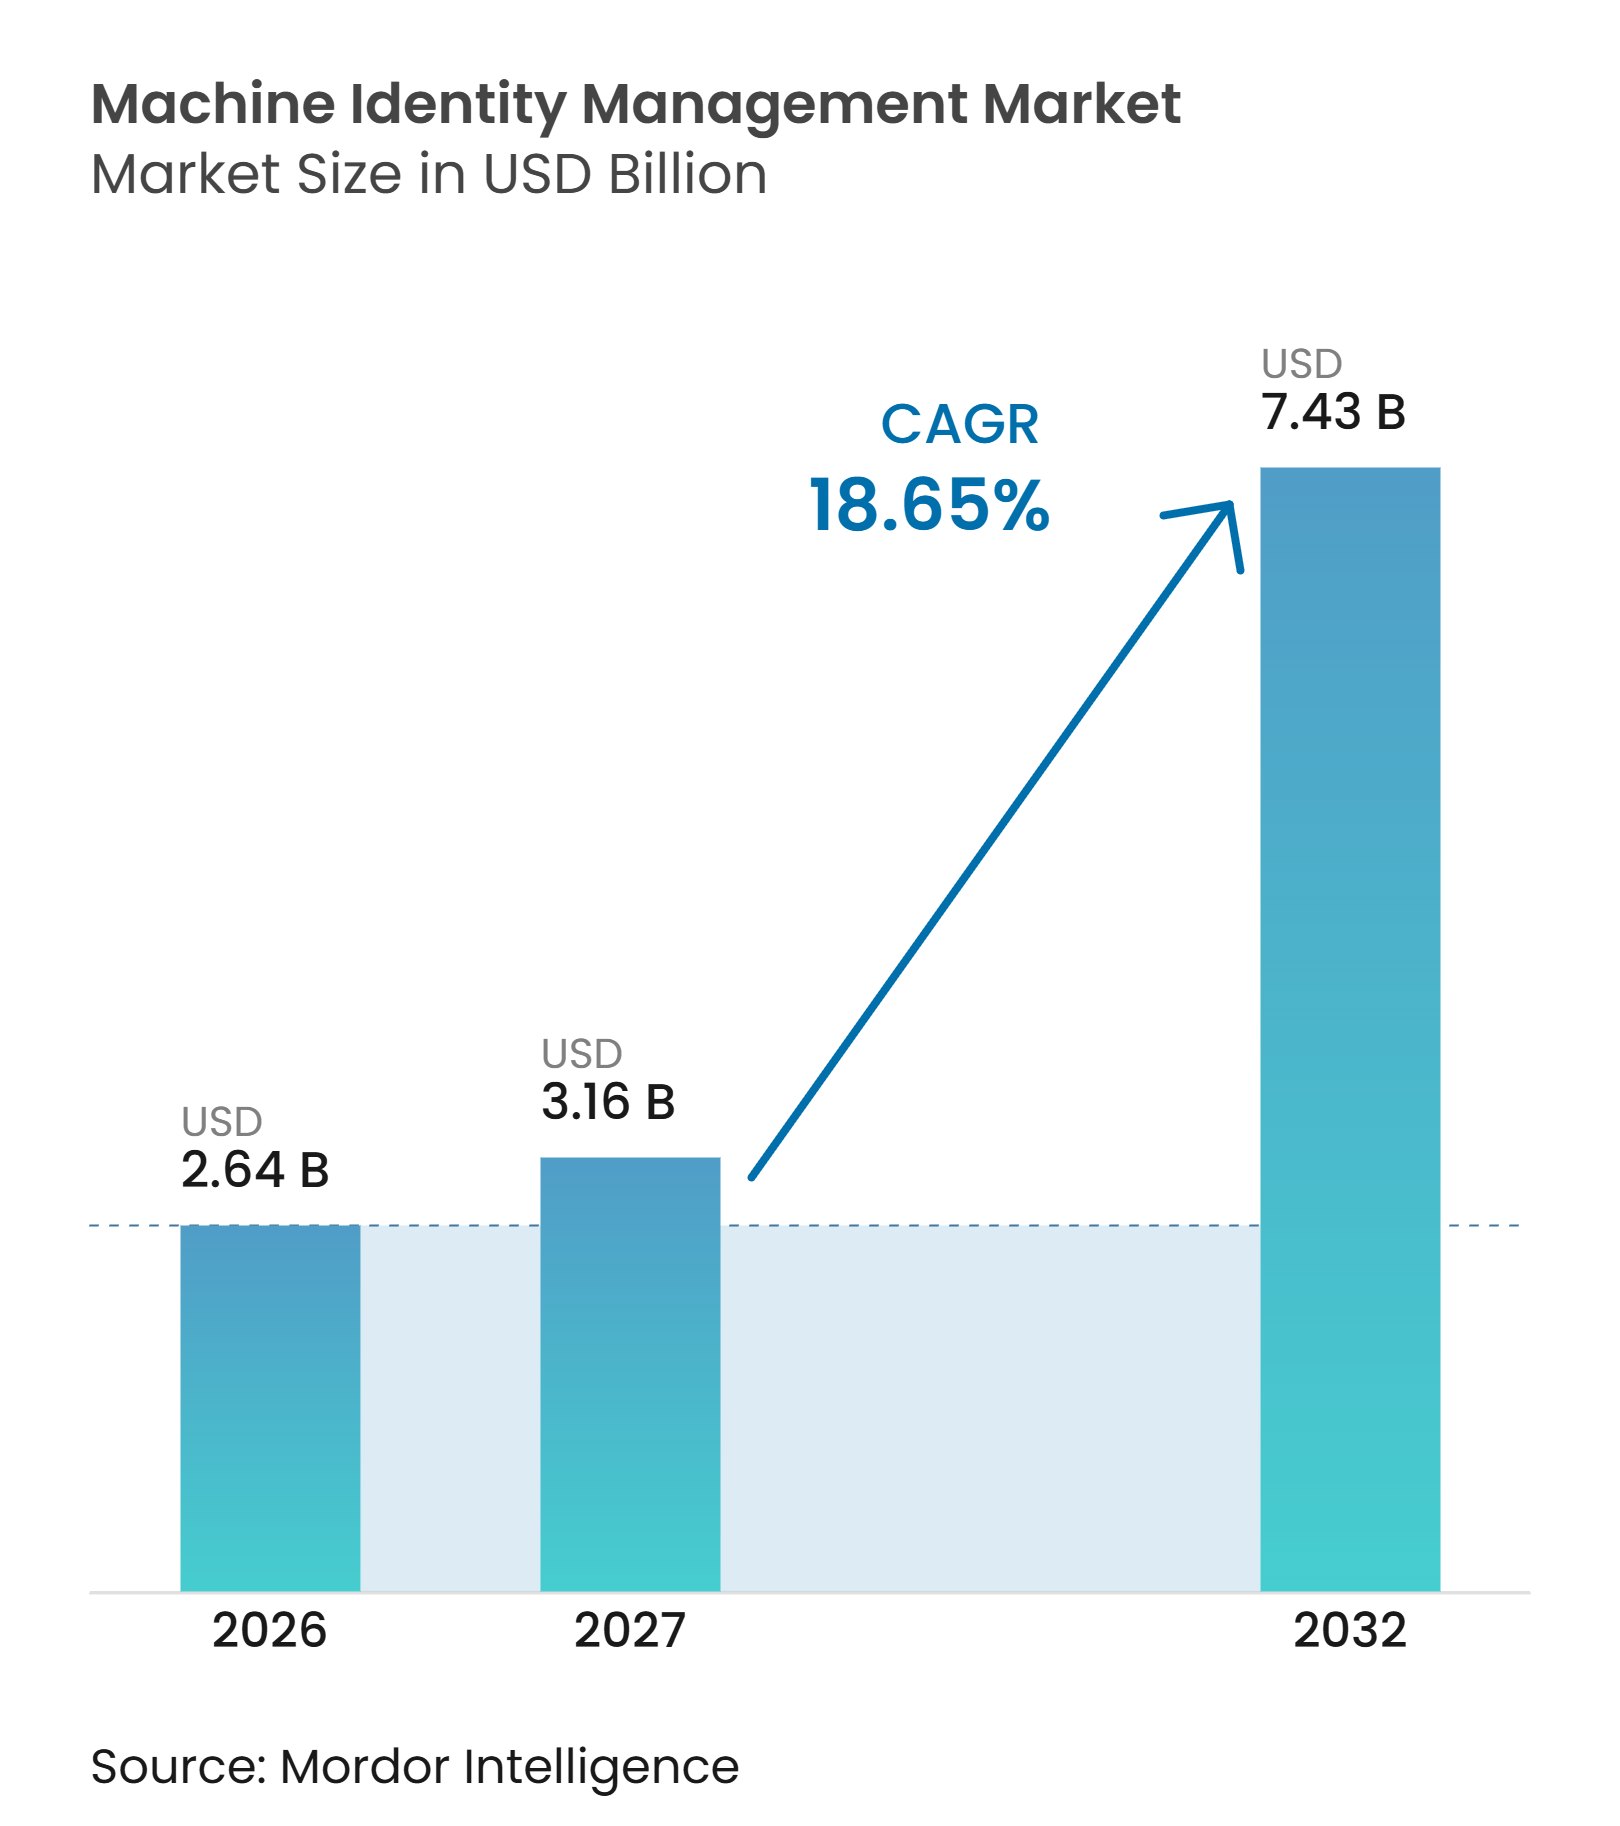
Die Marktgröße für Maschinelle Identitätsverwaltung wird voraussichtlich von 2,64 Milliarden USD im Jahr 2026 und 3,16 Milliarden USD im Jahr 2027 auf 7,43 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 18,65 % zwischen 2027 und 2032. Der Markt für Maschinelle Identitätsverwaltung wird durch die steigende Anzahl nicht-menschlicher Identitäten in Cloud-nativen Anwendungen, APIs, KI-Agenten-Workflows und containerisierten Umgebungen gestützt. Manuelle Prozesse zur Zertifikatserneuerung, zur Verwaltung von Geheimnissen und zur SSH-Schlüssel-Governance werden zunehmend schwieriger einzusetzen, wenn Workloads schnell erstellt und außer Betrieb genommen werden. Zero-Trust-Anforderungen, kürzere TLS-Zertifikatslaufzeiten und Post-Quanten-Kryptografie-Programme machen automatisierte Identitätskontrollen zu einer wiederkehrenden Compliance-Priorität für regulierte Organisationen. Der Markt für Maschinelle Identitätsverwaltung profitiert zudem von der nordamerikanischen Nachfrage in regulierten Sektoren sowie von einer schnelleren Einführung im asiatisch-pazifischen Raum, wo digitale Finanzen, KI-Infrastruktur und Zero-Trust-Pläne das Volumen der zu verwaltenden Anmeldedaten erhöhen.
Wichtigste Erkenntnisse des Berichts
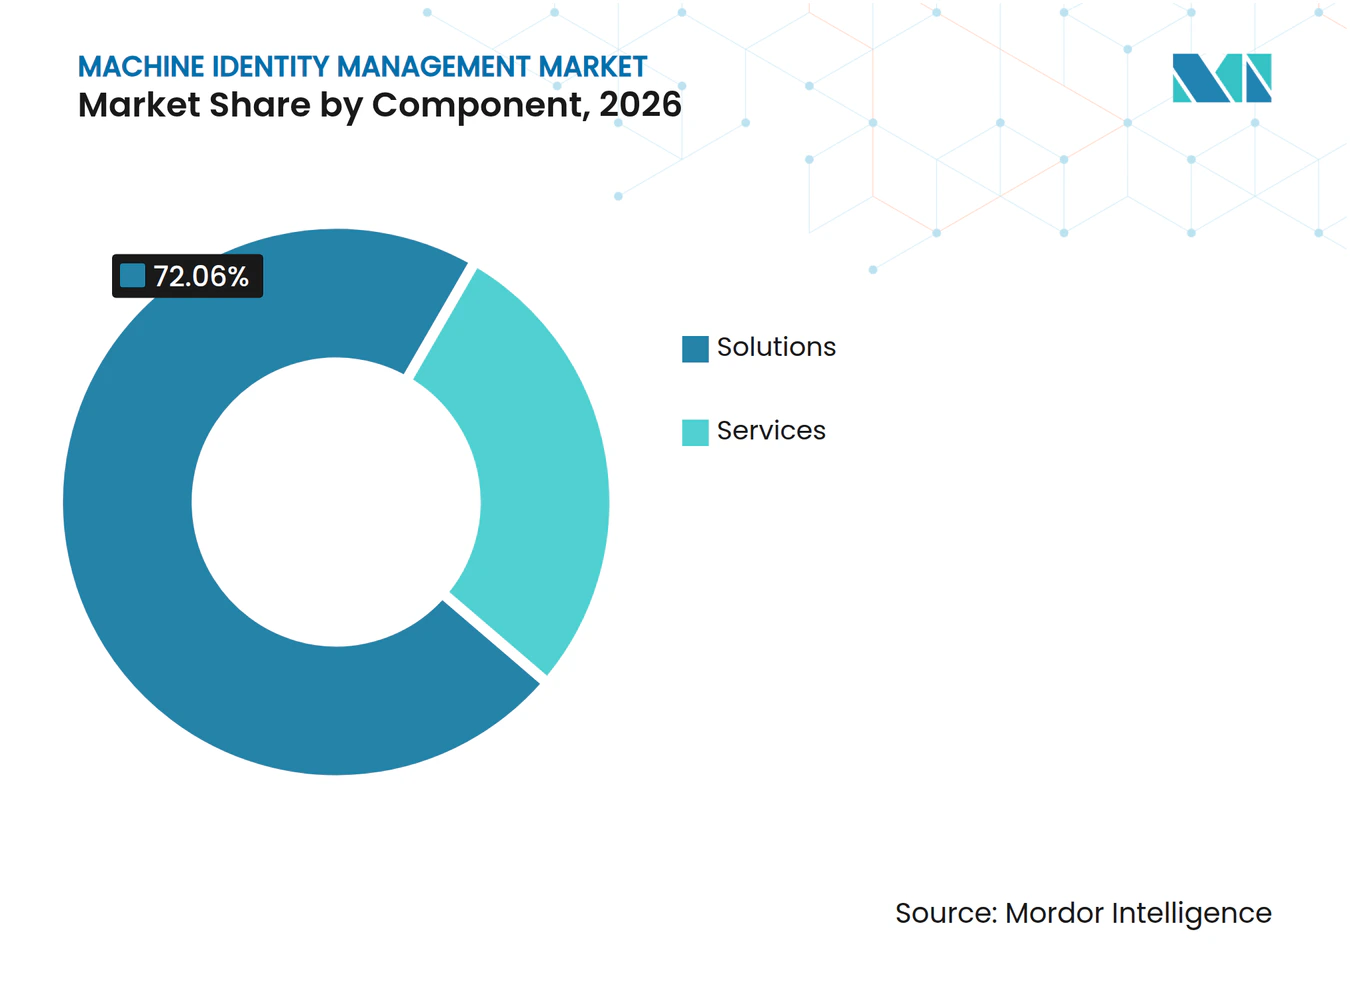
- Nach Komponente hielt der Bereich Lösungen im Jahr 2026 einen Marktanteil von 72,06 % am Markt für Maschinelle Identitätsverwaltung, während das Segment Lösungen bis 2032 voraussichtlich mit einer CAGR von 19,71 % wachsen wird.
- Nach Identitätstyp hielt der Bereich Maschinenzertifikate im Jahr 2026 einen Marktanteil von 26,54 % am Markt für Maschinelle Identitätsverwaltung, während KI-Agenten-Identitäten bis 2032 voraussichtlich mit einer CAGR von 19,63 % wachsen werden.
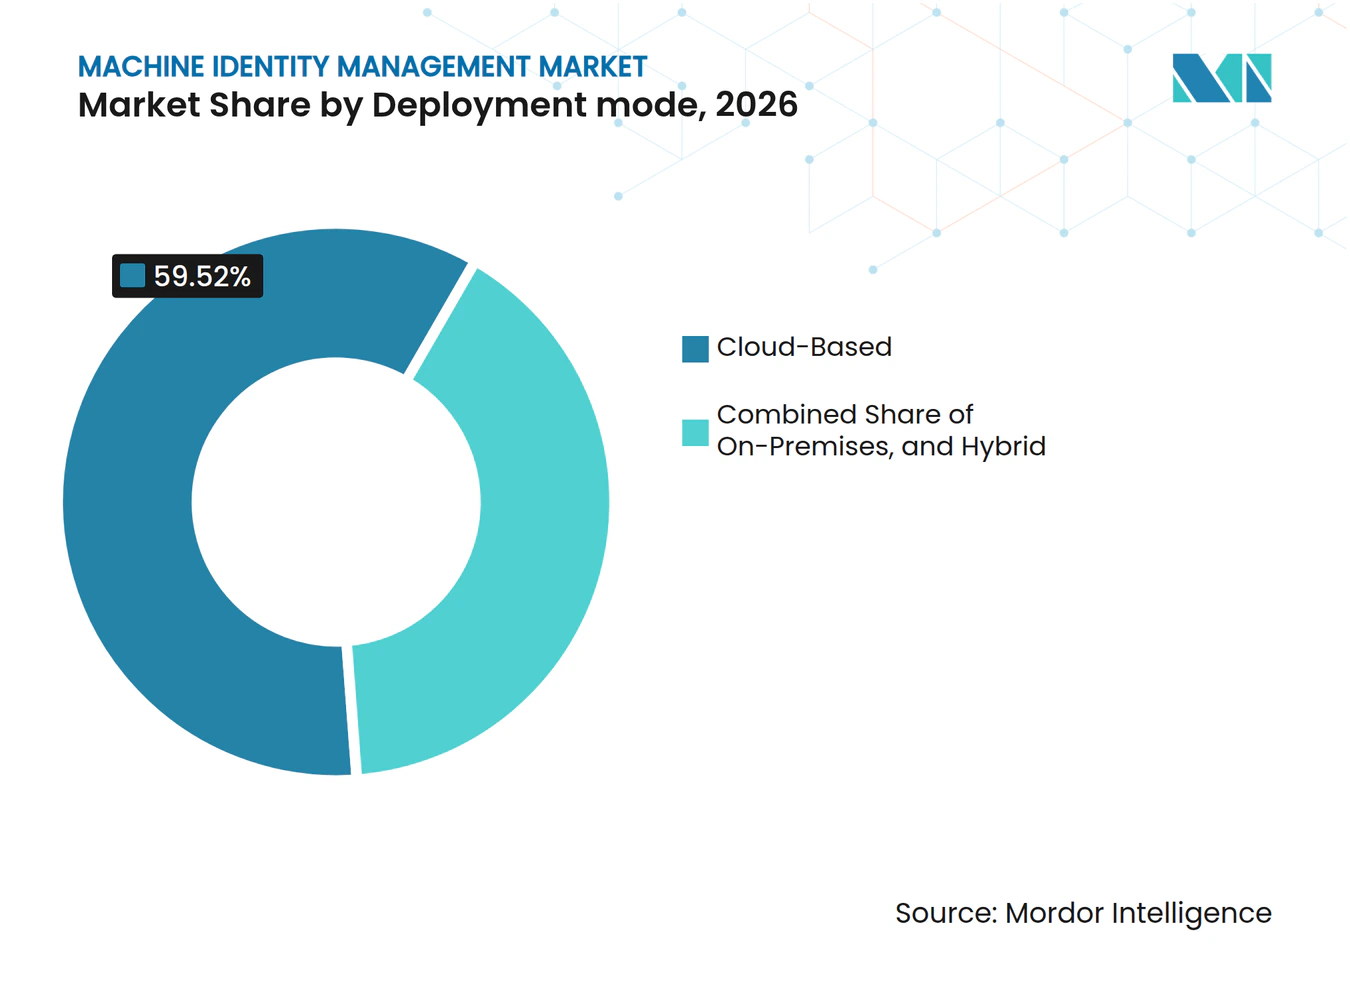
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Marktanteil von 59,52 % am Markt für Maschinelle Identitätsverwaltung auf die Cloud-basierte Bereitstellung, während die Hybrid-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 19,39 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 70,92 % am Markt für Maschinelle Identitätsverwaltung, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 19,71 % wachsen werden.
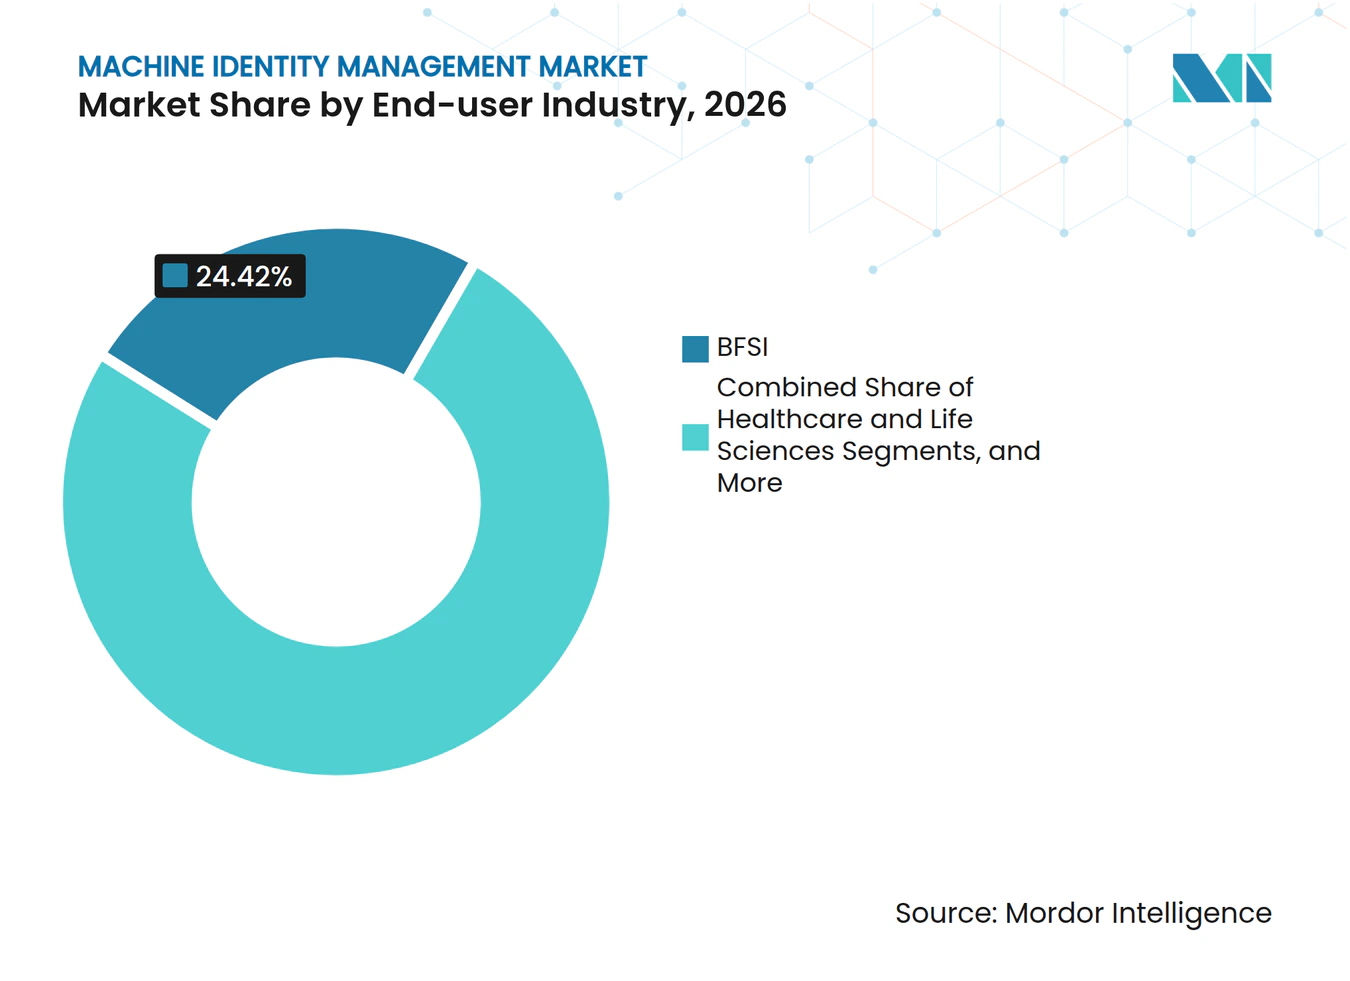
- Nach Endnutzerbranche hielt der BFSI-Sektor im Jahr 2026 einen Marktanteil von 24,42 % am Markt für Maschinelle Identitätsverwaltung, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 19,01 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 45,51 % am Markt für Maschinelle Identitätsverwaltung, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,58 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion Cloud-nativer Workloads und APIs | +4.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Proliferation von KI-Agenten und autonomen Workflows | +3.5% | Nordamerika, Europa, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Zero-Trust-Einführung für den Maschine-zu-Maschine-Zugriff | +3.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verkürzung von Zertifikatslaufzeiten und Anforderungen an die automatisierte Erneuerung | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Governance der Software-Lieferkette für nicht-menschliche Identitäten | +2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Post-Quanten-Kryptografie-Bereitschaft und Krypto-Agilität-Programme | +1.8% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion Cloud-nativer Workloads und APIs
Der Wechsel zu Microservices, API-Gateways und containerisierten Anwendungen hat verändert, wie Unternehmen Maschinenidentitäten erstellen und außer Betrieb nehmen. Die Cloud Native Computing Foundation berichtete im Jahr 2025, dass 50 % der Backend-Entwickler API-Gateways nutzten und 46 % Microservices betrieben, während 77 % mindestens eine Technologie im Zusammenhang mit Cloud-nativer Entwicklung einsetzten.[1] Jede Dienstgrenze kann ein separates Anmeldedatum erfordern, was die administrative Belastung der Sicherheitsteams erhöht. Der Markt für Maschinelle Identitätsverwaltung reagiert auf diese Nachfrage mit Plattformen, die Identitäten in Kubernetes-Clustern, serverlosen Funktionen und Multi-Cloud-Identitätssystemen erkennen und verwalten können. Manuelle Bestandsprüfungen können nicht mithalten, wenn Dienste temporär sind und Anmeldedaten in Produktionsgeschwindigkeit ausgestellt werden. Anbieter, die kontinuierliche Erkennung und API-basierte Kontrollen bereitstellen, sind besser positioniert, um fragmentierte Tools durch eine einheitliche Betriebsansicht zu ersetzen.
Proliferation von KI-Agenten und autonomen Workflows
KI-Agenten schaffen eine neue Nachfragequelle, da sich ihre Anmeldedaten je nach Aufgabe, Systemkontext und Zugriffsumfang ändern können. Palo Alto Networks erklärte im Jahr 2025, dass KI-Agenten privilegierte Maschinenidentitäten in beispiellosem Ausmaß einführen und Kontrollen über die von diesen Agenten verwendeten Anmeldedaten erfordern.[2] Jeder Agent kann API-Token, OAuth-Genehmigungen und Dienstzertifikate verwenden, die dieselbe Lebenszyklus-Disziplin wie andere privilegierte Identitäten erfordern. Der Markt für Maschinelle Identitätsverwaltung hat daher die Möglichkeit, Agenten-Anmeldedaten zu unterstützen, die eine dynamische Ausstellung, Überwachung, Rotation und Widerrufung erfordern. Dieser Bedarf unterscheidet sich von der Verwaltung statischer Dienstkonten, da Agentenaktionen autonom sein und mehrere Systeme umfassen können. Anbieter passen ihre Plattformen an, um die KI-Agenten-Identitäts-Governance neben Zertifikaten, Geheimnissen und Workload-Identitäten abzudecken.
Zero-Trust-Einführung für den Maschine-zu-Maschine-Zugriff
Zero-Trust-Programme verlagern die Maschinenauthentifizierung von einer periodischen Compliance-Aufgabe zu einer kontinuierlichen Sicherheitsanforderung. Die Nationale Sicherheitsbehörde veröffentlichte im Oktober 2026 Leitlinien zum Zero-Trust-Schutz von Betriebstechnologiesystemen und erweiterte diese Kontrollen auf industrielle Umgebungen, die historisch auf Perimetersicherheit angewiesen waren.[3]Die Cybersicherheits- und Infrastruktursicherheitsbehörde identifizierte im September 2026 schlecht verwaltete API-Token und Zugriffsbehauptungen als wichtige Wege für laterale Bewegungen in hybriden Multi-Cloud-Umgebungen. Der Markt für Maschinelle Identitätsverwaltung profitiert, wenn Organisationen verifizierte Identitäten an jeder Workload-Grenze benötigen. Zertifikatslebenszyklus-Management und Geheimnismanagement werden häufig gemeinsam betrachtet, da beide zur Kontrolle des Maschinenzugriffs erforderlich sind. Diese Anforderung ist besonders relevant für Betreiber kritischer Infrastrukturen und Auftragnehmer, die Kontrollen über industrielle und Unternehmenssysteme hinweg aktualisieren müssen.
Verkürzung von Zertifikatslaufzeiten und Anforderungen an die automatisierte Erneuerung
Kürzere TLS-Zertifikatslaufzeiten erhöhen den operativen Bedarf an automatisierter Erneuerung. Das CA/Browser Forum setzte die maximale Gültigkeitsdauer öffentlicher TLS-Zertifikate ab dem 15. März 2026 auf 200 Tage fest, mit weiteren Reduzierungen auf 100 Tage im März 2027 und 47 Tage im März 2029. Sectigo berichtete, dass die Regeländerung eine maximale Laufzeit von 47 Tagen als Endpunkt des stufenweisen Zeitplans festlegt. CyberArk berichtete im Jahr 2025, dass 72 % der Sicherheitsverantwortlichen zertifikatsbezogene Ausfälle erlebt hatten. Der Markt für Maschinelle Identitätsverwaltung gewinnt an Dringlichkeit, da Erneuerungsintervalle zu kurz für menschengeführte Workflows werden. Organisationen benötigen außerdem klare Eigentümerschaft, zuverlässige Bestandsverzeichnisse und automatisierte Genehmigungspfade, um Unterbrechungen durch abgelaufene Zertifikate zu vermeiden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Legacy-PKI und fragmentierte Geheimnisverwaltungstools | -3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an PKI- und Maschinenidentitätsspezialisten | -2.8% | Global | Mittelfristig (2–4 Jahre) |
| Unklare Eigentümerschaft zwischen Plattform-Engineering- und Sicherheitsteams | -2.0% | Global | Mittelfristig (2–4 Jahre) |
| Falsch-positive Ergebnisse durch ephemere und Shadow-Maschinenidentitäten | -1.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Legacy-PKI und fragmentierte Geheimnisverwaltungstools
Fragmentierte Zertifikatsspeicher, Vault-Instanzen und Geheimnisverwaltungstools können den Nutzen nach einem Plattformkauf verzögern. Viele Organisationen unterhalten mehrere PKI-Hierarchien, jede mit unterschiedlichen Automatisierungsschnittstellen, Prüfprotokollen und Erneuerungsprozessen. Der Markt für Maschinelle Identitätsverwaltung sieht sich mit langsameren Bereitstellungen konfrontiert, bei denen Teams Zertifizierungsstellen-Tools, SSH-Schlüsselmanager, Cloud-Geheimnis-Engines und vorhandene Vaults verbinden müssen, bevor eine zentrale Richtlinie in Betrieb genommen werden kann. Diese Arbeit kann die Wertrealisierung um 12 bis 24 Monate nach der Beschaffung verzögern. Unvollständige Bestandsverzeichnisse schwächen auch die automatisierte Erneuerung und Widerrufung, da Zertifikate, die über nicht standardisierte Kanäle ausgestellt wurden, unentdeckt bleiben können. Anbieter, die eine umfassende Erkennung und einfachere Integration anbieten, können diese Hürde verringern, aber Kunden müssen dennoch Eigentümerschaft und technische Abhängigkeiten klären.
Mangel an PKI- und Maschinenidentitätsspezialisten
Ein Mangel an PKI- und kryptografischen Betriebsspezialisten kann den Wert einschränken, den Organisationen aus Maschinenidentitätsplattformen ziehen. Organisationen benötigen Fachleute, die Multi-CA-Architekturen entwerfen, SPIFFE-konforme Workload-Identitätssysteme bereitstellen und kryptografische Bibliotheken für die Post-Quanten-Migration vorbereiten können. Keyfactor berichtete im Januar 2026, dass 86 % der Cybersicherheitsfachleute KI-Agenten und autonome Systeme ohne eindeutige, dynamische digitale Identitäten als nicht vertrauenswürdig einstuften. Der Markt für Maschinelle Identitätsverwaltung muss diese Kompetenzlücke durch verwaltete Dienste, Implementierungsunterstützung und einfachere Betriebsabläufe schließen. Organisationen ohne internes PKI-Wissen können Erneuerungsprogramme verschieben oder übermäßig permissive Zertifikatsrichtlinien verwenden. Diese Entscheidungen können das Risiko von Dienstunterbrechungen erhöhen und unbefugte Bewegungen durch kompromittierte Anmeldedaten ermöglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Plattformlösungen konsolidieren sich vor DienstleistungenLösungen machten im Jahr 2026 72,06 % der Marktgröße für Maschinelle Identitätsverwaltung aus. Diese Position spiegelt die Konsolidierung von Zertifikatslebenszyklus-Management, Geheimnismanagement, Workload-Identität und kryptografischer Erkennung innerhalb umfassenderer Plattformen wider. Kunden bevorzugen zunehmend eine kleinere Anzahl von Systemen, die einen einheitlichen Richtlinienrahmen für diese Funktionen bereitstellen können. Anbieter fügen ihren bestehenden Produktsets auch KI-Agenten-Identitäts-Governance, SSH-Schlüsselmanagement und kryptografische Bestandsverzeichnisse hinzu. Diese Ergänzungen können den Vertragswert steigern und eine Plattform zentraler für den Sicherheitsbetrieb der Kunden machen.
Das Segment Lösungen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,71 % wachsen. Der Markt für Maschinelle Identitätsverwaltung erlebt, wie Software-Bereitstellungsmodelle Implementierungshürden für Unternehmens- und Mittelmarktkäufer senken. Dienstleistungen bleiben wichtig für professionellen Support, verwaltete PKI und Beratungsarbeit. Sie sind besonders relevant für kleine und mittelständische Unternehmen ohne dediziertes kryptografisches Personal. Keyfactor berichtete im September 2026, dass seine Command-Plattform automatisierte Zertifikate in großem Maßstab unterstützt, was den operativen Wert softwaregelieferter Automatisierung zeigt.


Nach Identitätstyp:
Maschinenzertifikate als Anker, KI-Agenten-Identitäten im AufschwungMaschinenzertifikate hielten im Jahr 2026 einen Marktanteil von 26,54 % am Markt für Maschinelle Identitätsverwaltung. Ihre Position wird durch ihre Rolle bei der TLS-basierten Authentifizierung in verschiedenen Sektoren und Betriebsumgebungen gestützt. Der Gültigkeitszeitplan des CA/Browser Forums erhöht die Anzahl der Zertifikatsoperationen, die Organisationen jährlich verwalten müssen. Dies verleiht automatisierten Erneuerungstools anhaltende Relevanz, auch wenn die Zertifikatsverwaltungspraktiken reifen. Maschinenzertifikate bleiben eine grundlegende Kontrolle für die Dienst-zu-Dienst-Authentifizierung, öffentlich zugängliche Anwendungen und interne Systeme.
KI-Agenten-Identitäten werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,63 % wachsen. Die Cloud Security Alliance erklärte im Jahr 2025, dass Organisationen möglicherweise Zehntausende von Agenten-Identitäten verwalten müssen, wo sie zuvor Hunderte von menschlichen Benutzern verwalteten. Der Markt für Maschinelle Identitätsverwaltung umfasst weitere Identitätsklassen wie Anwendungs- und Dienstidentitäten, API-Schlüssel und OAuth-Token-Identitäten, Workload- und Container-Identitäten, Geheimnisse und Zugriffstoken sowie SSH-Schlüssel. Jede adressiert einen anderen Bereich des nicht-menschlichen Identitätsbestands. Ihre gemeinsame Anforderung ist die Erkennung, Richtliniendurchsetzung, Anmeldedaten-Rotation und Zugangskontrolle, die in dynamischen Infrastrukturen funktionieren.
Nach Bereitstellungsmodus:
Cloud-basiert skaliert, Hybrid gewinnt am schnellstenDie Cloud-basierte Bereitstellung machte im Jahr 2026 59,52 % der Marktgröße für Maschinelle Identitätsverwaltung aus. SaaS-basierte PKI-Plattformen können die Verantwortung für das Infrastrukturmanagement und die Wartung von Zertifizierungsstellen-Konnektoren übernehmen. Dieses Modell wird nützlicher, wenn Zertifikatsbestände wachsen und Kunden einheitliche Erneuerungspraktiken anwenden müssen. Cloud-Bereitstellung kann auch den Zugang zu neuen Funktionen für Identitätserkennung, kryptografische Bestandsverzeichnisse und Automatisierung vereinfachen. Das Modell beseitigt nicht die Notwendigkeit der Integration mit Kundenumgebungen, reduziert jedoch den operativen Aufwand für den Betrieb der Plattform.
Die Hybrid-Bereitstellung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,39 % wachsen. Die Cloud Native Computing Foundation berichtete im Jahr 2025, dass 30 % der Backend-Entwickler Hybrid-Bereitstellungen und 23 % Multi-Cloud-Bereitstellungen nutzten. Der Markt für Maschinelle Identitätsverwaltung muss Kontrollen unterstützen, die sich von On-Premises-Systemen in Cloud-Umgebungen erstrecken. Die On-Premises-Bereitstellung bleibt für Regierungsbehörden und Verteidigungsauftragnehmer relevant, die Datenspeicherungsbeschränkungen unterliegen. Keyfactor berichtete im Jahr 2026, dass es die FedRAMP-Zertifizierung und die CMMC Level 2-Zertifizierung erlangt hat, was die Compliance-Position zeigt, die Anbieter benötigen, um diese Umgebungen zu bedienen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen als Anker, kleine und mittelständische Unternehmen beschleunigenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 70,92 % am Markt für Maschinelle Identitätsverwaltung. Ihre großen Zertifikatsbestände, regulatorischen Verantwortlichkeiten und etablierten Sicherheitsteams schaffen einen starken Bedarf an umfassender Governance. Banken, Versicherungen und Technologieunternehmen können Hunderttausende von Zertifikaten in Multi-Cloud-Systemen verwalten. Für diese Organisationen ist automatisierte Governance eine operative Anforderung und keine diskretionäre Sicherheitsverbesserung. Ihr Umfang macht es auch praktischer, mehrere Identitätsfunktionen in einer Plattform zu konsolidieren.
Kleine und mittelständische Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,71 % wachsen. Verwaltete PKI-als-Dienstleistung und SaaS-Automatisierung können Einstiegshürden senken, die zuvor dediziertes kryptografisches Fachwissen erforderten. Der Markt für Maschinelle Identitätsverwaltung kann diese Organisationen durch Implementierungsmodelle erreichen, die weniger interne Verwaltung erfordern. Keyfactor stellte seinen Command MCP Server im Dezember 2025 über den AWS Marketplace zur Verfügung und bot damit Multi-Benutzer-Skalierbarkeit und breiteren KI-Client-Support für Organisationen, die diesen Beschaffungskanal nutzen. Kleinere Käufer benötigen weiterhin klare Eigentümerschaft und Betriebsprozesse, aber verwaltete Bereitstellung kann den Ressourcenaufwand reduzieren.
Nach Endnutzerbranche:
BFSI führt, während Gesundheitswesen und Biowissenschaften beschleunigenDer BFSI-Sektor hielt im Jahr 2026 einen Marktanteil von 24,42 % am Markt für Maschinelle Identitätsverwaltung. Der Sektor sieht sich mit Zertifikats-Governance-Verpflichtungen unter PCI DSS und SOX konfrontiert, während seine hochwertigen Workloads die Dienstverfügbarkeit und Zugangskontrolle besonders wichtig machen. Thales berichtete im Jahr 2025, dass 89 % der BFSI-Befragten einen dringenden oder moderaten Wunsch zur Konsolidierung von Identitätsanbieter-Stacks äußerten. Dies spiegelt die Betriebskosten und Kontrolldefizite wider, die aus fragmentierten Identitätstools resultieren können. Der Markt für Maschinelle Identitätsverwaltung hat eine klare Rolle dabei, diesen Organisationen zu helfen, Anmeldedaten, Lebenszyklus-Kontrollen und Prüfprotokolle in ein kohärenteres Betriebsmodell zu integrieren.
Gesundheitswesen und Biowissenschaften werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,01 % wachsen. Die Digitalisierung klinischer Abläufe, Telemedizin-API-Verkehr und KI-gestützte Diagnostik führen neue Arten von Identitäten in sensible Umgebungen ein. Informationstechnologie und Telekommunikation sowie Regierung und öffentlicher Sektor stellen ebenfalls erhebliche Nachfragepools dar, aufgrund von Cloud-nativer Bereitstellung und Zero-Trust-Anforderungen. Fertigung und Industrie, Einzelhandel und E-Commerce, Energie und Versorgungsunternehmen sowie Transport und Logistik tragen durch IoT-Nutzung, Konvergenz der Betriebstechnologie und Logistikautomatisierung zur Nachfrage bei. Der Markt für Maschinelle Identitätsverwaltung muss jeden dieser Sektoren bedienen, ohne ein einziges Bereitstellungsmodell oder einen einzigen Anmeldedatentyp aufzuzwingen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für maschinelles Identitätsmanagement in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 45,51 % am Markt für maschinelles Identitätsmanagement. Die Region vereint regulierte Branchen, ausgereifte Cybersicherheitsbeschaffung und wiederkehrende bundesstaatliche Sicherheitsvorgaben. Das National Institute of Standards and Technology veröffentlichte im Jahr 2025 seine Übergangsleitlinien für Post-Quanten-Kryptographie und legte damit den Bedarf fest, quantenanfällige Algorithmen bis 2035 zu ersetzen. Kanada trägt durch die Digitalisierung des Finanzdienstleistungssektors und die Cloud-Modernisierung der öffentlichen Verwaltung zur Nachfrage bei, während Mexiko eine aufstrebende Chance bietet, da Nearshoring-bezogene Fertigungsinvestitionen den Bedarf an strukturierter Identitätsautomatisierung erhöhen.
Markt für maschinelles Identitätsmanagement in Europa
Europa hielt im Jahr 2026 die zweitgrößte regionale Umsatzposition. Das Vereinigte Königreich und Deutschland sind die größten Beitragenden der Region, unterstützt durch NIS2-Compliance-Anforderungen für Betreiber kritischer Infrastrukturen und deren Lieferanten. Frankreich, Italien und Spanien schreiten ebenfalls bei der Beschaffung voran, die sich an den NIS2-Zeitplänen orientiert und die Identitäts-Governance über vernetzte Infrastrukturen und Cloud-Umgebungen hinweg stärkt. Russland operiert unter einem eigenständigen regulatorischen Rahmen, der durch inländische Beschaffungsanforderungen geprägt ist, welche den Zugang für internationale Plattformanbieter einschränken können.
Markt für maschinelles Identitätsmanagement in APAC, MEA und Südamerika
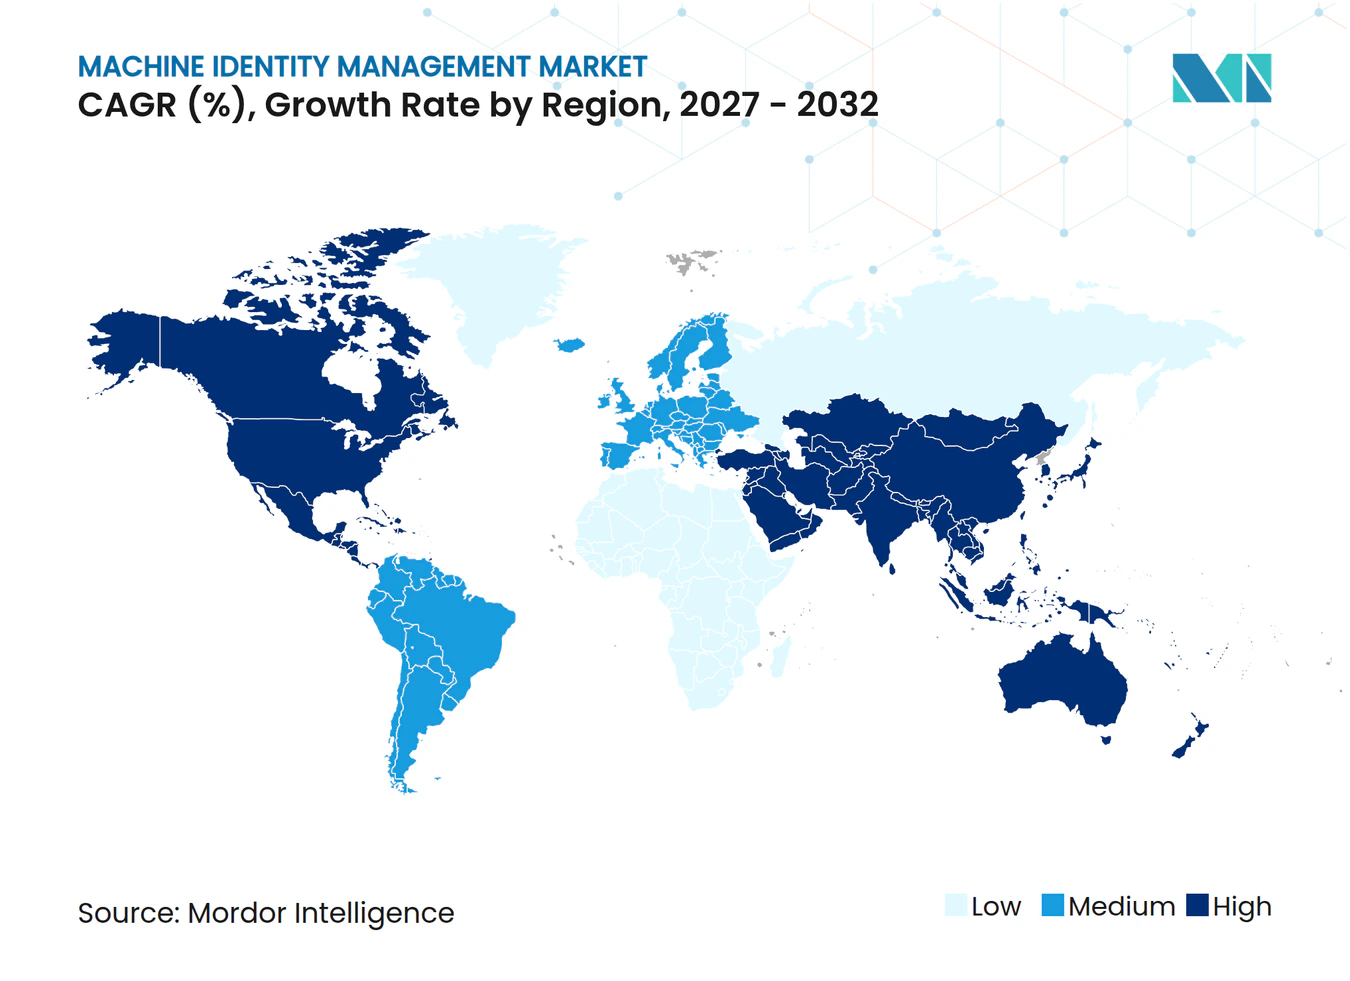
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,58 % wachsen und damit die schnellste regionale Wachstumsrate im Markt für maschinelles Identitätsmanagement aufweisen. Die Region weist eine erhebliche Governance-Lücke auf, da Identitätsbestände schneller wachsen können als bestehende Kontrollprogramme. Indien ist das am schnellsten wachsende Land der Region, unterstützt durch fintech-Expansion, API-intensive Entwicklung und ausgelagerte Softwarearbeit. China generiert Identitätsvolumen durch den Ausbau der Cloud-Infrastruktur und staatlich geführte KI-Programme, während Datenlokalisierungsvorschriften den Anbieterzugang beeinflussen. Japan, Südkorea, Australien und Singapur treiben Zero-Trust- und Identitätsprogramme voran, die eine umfassendere Governance von maschinellen Anmeldeinformationen erfordern. Der Nahe Osten wird durch die Digitalisierung des Finanzsektors in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützt, während Südamerika von Brasiliens fintech- und Cloud-nativer Aktivität angeführt wird und Afrika sich in einem früheren Adoptionsstadium befindet, das mit mobilen Finanzdienstleistungen verbunden ist.
Wettbewerbslandschaft
Marktkonzentration
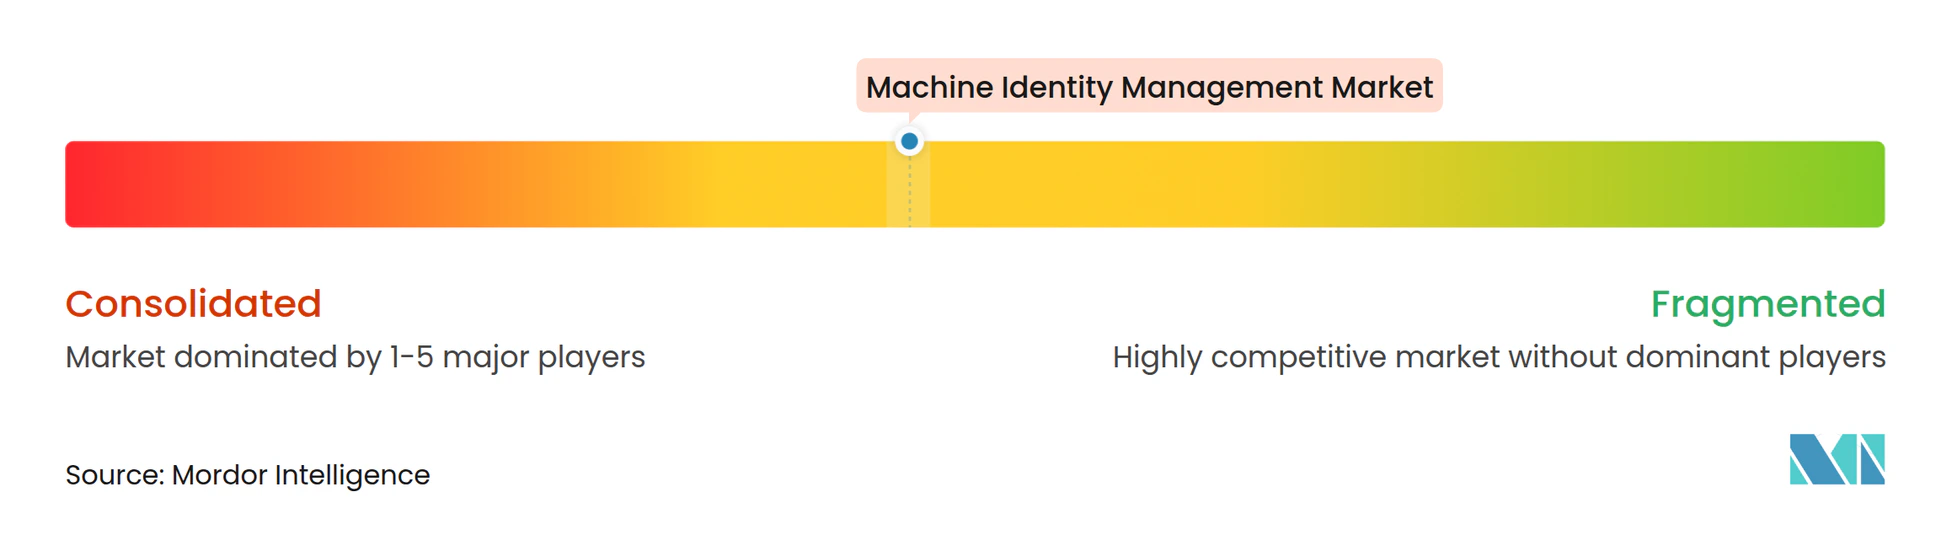
Der Markt für Maschinelle Identitätsverwaltung ist mäßig fragmentiert und umfasst 3 unterschiedliche Wettbewerbsebenen. Große Sicherheitsplattformen, Cloud-Hyperscaler und Unternehmenssicherheitsanbieter konkurrieren über die Breite des Ökosystems und ihre Fähigkeit, Maschinenidentitätskontrollen in umfassendere Verträge einzubeziehen. Fokussierte Spezialisten konkurrieren durch kryptografische Tiefe, Standardskonformität und Integration mit Kubernetes-Umgebungen und CI/CD-Toolchains. Palo Alto Networks gab im Juli 2025 eine endgültige Vereinbarung zur Übernahme von CyberArk für 25 Milliarden USD bekannt, eine Transaktion, die Identitätssicherheit als zentralen Bestandteil umfassender Cybersicherheitsplattformen positionierte.
Die Wettbewerbspositionierung hängt von der Breite der kryptografischen Asset-Erkennung in hybriden Umgebungen ab. Anbieter benötigen auch glaubwürdige Post-Quanten-Migrationspläne, die mit den NIST-Übergangsleitlinien übereinstimmen, sowie eine praktische Integration mit Entwickler-Workflows. Keyfactor startete im Juni 2026 seine Trust Control Plane, um PKI, Zertifikatslebenszyklus-Management, kryptografische Erkennung, Geheimnismanagement und KI-Agenten-Identitäts-Governance in einem System zu kombinieren. Keyfactor gab im Juli 2026 auch eine strategische Wachstumsinvestition von über 1 Milliarde USD bekannt, um Produktentwicklung, geografische Expansion und die geplante Übernahme von Cofide zu unterstützen. Diese Schritte zeigen, dass Plattformumfang und die Fähigkeit, KI- und Post-Quanten-Anforderungen zu unterstützen, zu wichtigen Wettbewerbspunkten werden.
Managed-Service-Anbieter haben die Möglichkeit, PKI-als-Dienstleistung und KI-Agenten-Identitäts-Governance in verbrauchsbasierten Angeboten für kleine und mittelständische Unternehmen ohne dedizierte PKI-Teams zu bündeln. Teleport, Smallstep Labs und Akeyless Security konkurrieren im Bereich Workload-Identität durch offene Standards wie SPIFFE, OAuth und OIDC anstelle proprietärer Zertifikatsformate. Dieser Ansatz kann Wechselhürden für DevSecOps-Teams senken, die Interoperabilität schätzen. CyberArk erweiterte im Oktober 2025 sein Portfolio für Maschinenidentitätssicherheit um Erkennungs- und Kontextfähigkeiten, einschließlich eines Dashboards für den 47-Tage-Zertifikatszeitplan des CA/Browser Forums. Der Markt für Maschinelle Identitätsverwaltung wird weiterhin Anbieter belohnen, die Standardsunterstützung, Bereitstellungsflexibilität und einfachere Betriebsprozesse kombinieren können.
Marktführer im Bereich Maschinelle Identitätsverwaltung
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Palo Alto Networks, Inc.
-
Sectigo Limited
-
Entrust Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für maschinelles Identitätsmanagement Unternehmen in diesem Bericht
- Keyfactor, Inc.
- DigiCert, Inc.
- Palo Alto Networks, Inc.
- Sectigo Limited
- Entrust Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- IBM Corporation
- Thales Group
- GlobalSign Ltd.
- AppViewX, Inc.
- Akeyless Security Ltd.
- GitGuardian SAS
- BeyondTrust Corporation
- Delinea Inc.
- Fortanix, Inc.
- Teleport, Inc.
- Smallstep Labs, Inc.
- Aembit, Inc.
Neueste Industrielle Entwicklungen in Markt für maschinelles Identitätsmanagement
- September 2026: Keyfactor überschritt zu Beginn des dritten Quartals 2026 einen ARR von 200 Millionen USD, wobei die über EJBCA SaaS ausgestellten Zertifikate seit Anfang 2025 um 168 % gewachsen sind, was die anhaltende Unternehmens- und Regierungsnachfrage nach einheitlicher Maschinenidentitäts-Governance widerspiegelt.
- Juli 2026: Keyfactor gab eine strategische Wachstumsinvestition von über 1 Milliarde USD unter der Führung von Summit Partners bekannt und widmete Kapital für Produktinnovation, geografische Expansion und die geplante Übernahme von Cofide, um verifizierte Workload- und KI-Agenten-Identitätsfähigkeiten in die Keyfactor Trust Control Plane-Plattform zu erweitern.
- Juni 2026: Keyfactor startete die Trust Control Plane und konsolidierte PKI, Zertifikatslebenszyklus-Management, kryptografische Erkennung, Geheimnismanagement und KI-Agenten-Identitäts-Governance in einem einzigen einheitlichen System und erlangte den FedRAMP-Zertifizierungsstatus, um US-Bundesbehörden mit Cloud-basierter Zertifikatsautomatisierung zu bedienen.
- März 2026: Die SC-081v3-Abstimmung des CA/Browser Forums trat in Kraft und reduzierte die maximale TLS-Zertifikatsgültigkeit auf 200 Tage – die erste operative Phase der stufenweisen Reduzierung auf 47 Tage bis März 2029 – und erweiterte sofort die Anforderungen an die automatisierte Erneuerung für alle Organisationen, die öffentlich vertrauenswürdige Zertifikate verwalten.
Globaler Berichtsumfang des Marktes für Maschinelle Identitätsverwaltung
Der Markt für Maschinelle Identitätsverwaltung umfasst Lösungen und Dienstleistungen zur Sicherung, Authentifizierung, Governance und Verwaltung nicht-menschlicher Identitäten, Anmeldedaten, Zertifikate und kryptografischer Schlüssel in Cloud-, On-Premises- und hybriden Unternehmensumgebungen weltweit. Der Markt ist segmentiert nach Komponente (Lösungen und Dienstleistungen), Identitätstyp (Anwendungs- und Dienstidentitäten, API-Schlüssel und OAuth-Token-Identitäten, Workload- und Container-Identitäten, Maschinenzertifikate, Geheimnisse, Passwörter und Zugriffstoken, SSH-Schlüssel und kryptografische Schlüssel, KI-Agenten-Identitäten, sonstige Identitätstypen), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittelständische Unternehmen), Endnutzerbranche (BFSI, Informationstechnologie und Telekommunikation, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Fertigung und Industrie, Einzelhandel und E-Commerce, Energie und Versorgungsunternehmen, Transport und Logistik) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| Anwendungs- und Dienstidentitäten |
| API-Schlüssel und OAuth-Token-Identitäten |
| Workload- und Container-Identitäten |
| Maschinenzertifikate |
| Geheimnisse, Passwörter und Zugriffstoken |
| SSH-Schlüssel und kryptografische Schlüssel |
| KI-Agenten-Identitäten |
| Sonstige Identitätstypen |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| BFSI |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Fertigung und Industrie |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Lösungen | |
| Dienstleistungen | ||
| Nach Identitätstyp | Anwendungs- und Dienstidentitäten | |
| API-Schlüssel und OAuth-Token-Identitäten | ||
| Workload- und Container-Identitäten | ||
| Maschinenzertifikate | ||
| Geheimnisse, Passwörter und Zugriffstoken | ||
| SSH-Schlüssel und kryptografische Schlüssel | ||
| KI-Agenten-Identitäten | ||
| Sonstige Identitätstypen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Fertigung und Industrie | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Maschinelle Identitätsverwaltung?
Der Markt für Maschinelle Identitätsverwaltung wird voraussichtlich von 2,64 Milliarden USD im Jahr 2026 und 3,16 Milliarden USD im Jahr 2027 auf 7,43 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 18,65 % von 2027 bis 2032.
Was treibt die Nachfrage nach Maschineller Identitätsverwaltung an?
Cloud-native Workloads, KI-Agenten, Zero-Trust-Kontrollen und kürzere TLS-Zertifikatsgültigkeitszeiträume erhöhen den Bedarf an automatisierter Anmeldedaten-Governance.
Welche Komponente führt die Nachfrage nach Maschineller Identitätsverwaltung an?
Lösungen führten im Jahr 2026 mit einem Anteil von 72,06 %, da Organisationen Zertifikatslebenszyklus-Management, Geheimnisse, Workload-Identität und kryptografische Erkennung konsolidieren.
Welcher Identitätstyp wächst am schnellsten?
KI-Agenten-Identitäten werden voraussichtlich bis 2032 mit einer CAGR von 19,63 % wachsen, da autonome Workflows dynamisch verwaltete Anmeldedaten erfordern.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 19,58 % wachsen, unterstützt durch fintech, KI-Infrastruktur und Zero-Trust-Einführung.
Welcher Endnutzersektor wächst am schnellsten?
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einer CAGR von 19,01 % wachsen, da digitale klinische Abläufe, Telemedizin und KI-gestützte Diagnostik die Identitätsanforderungen erhöhen.