
Taille et Part du Marché de la Gestion des Identités Machine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.16 Milliards de dollars |
| Taille du Marché (2032) | 7.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Gestion des Identités Machine par Mordor Intelligence
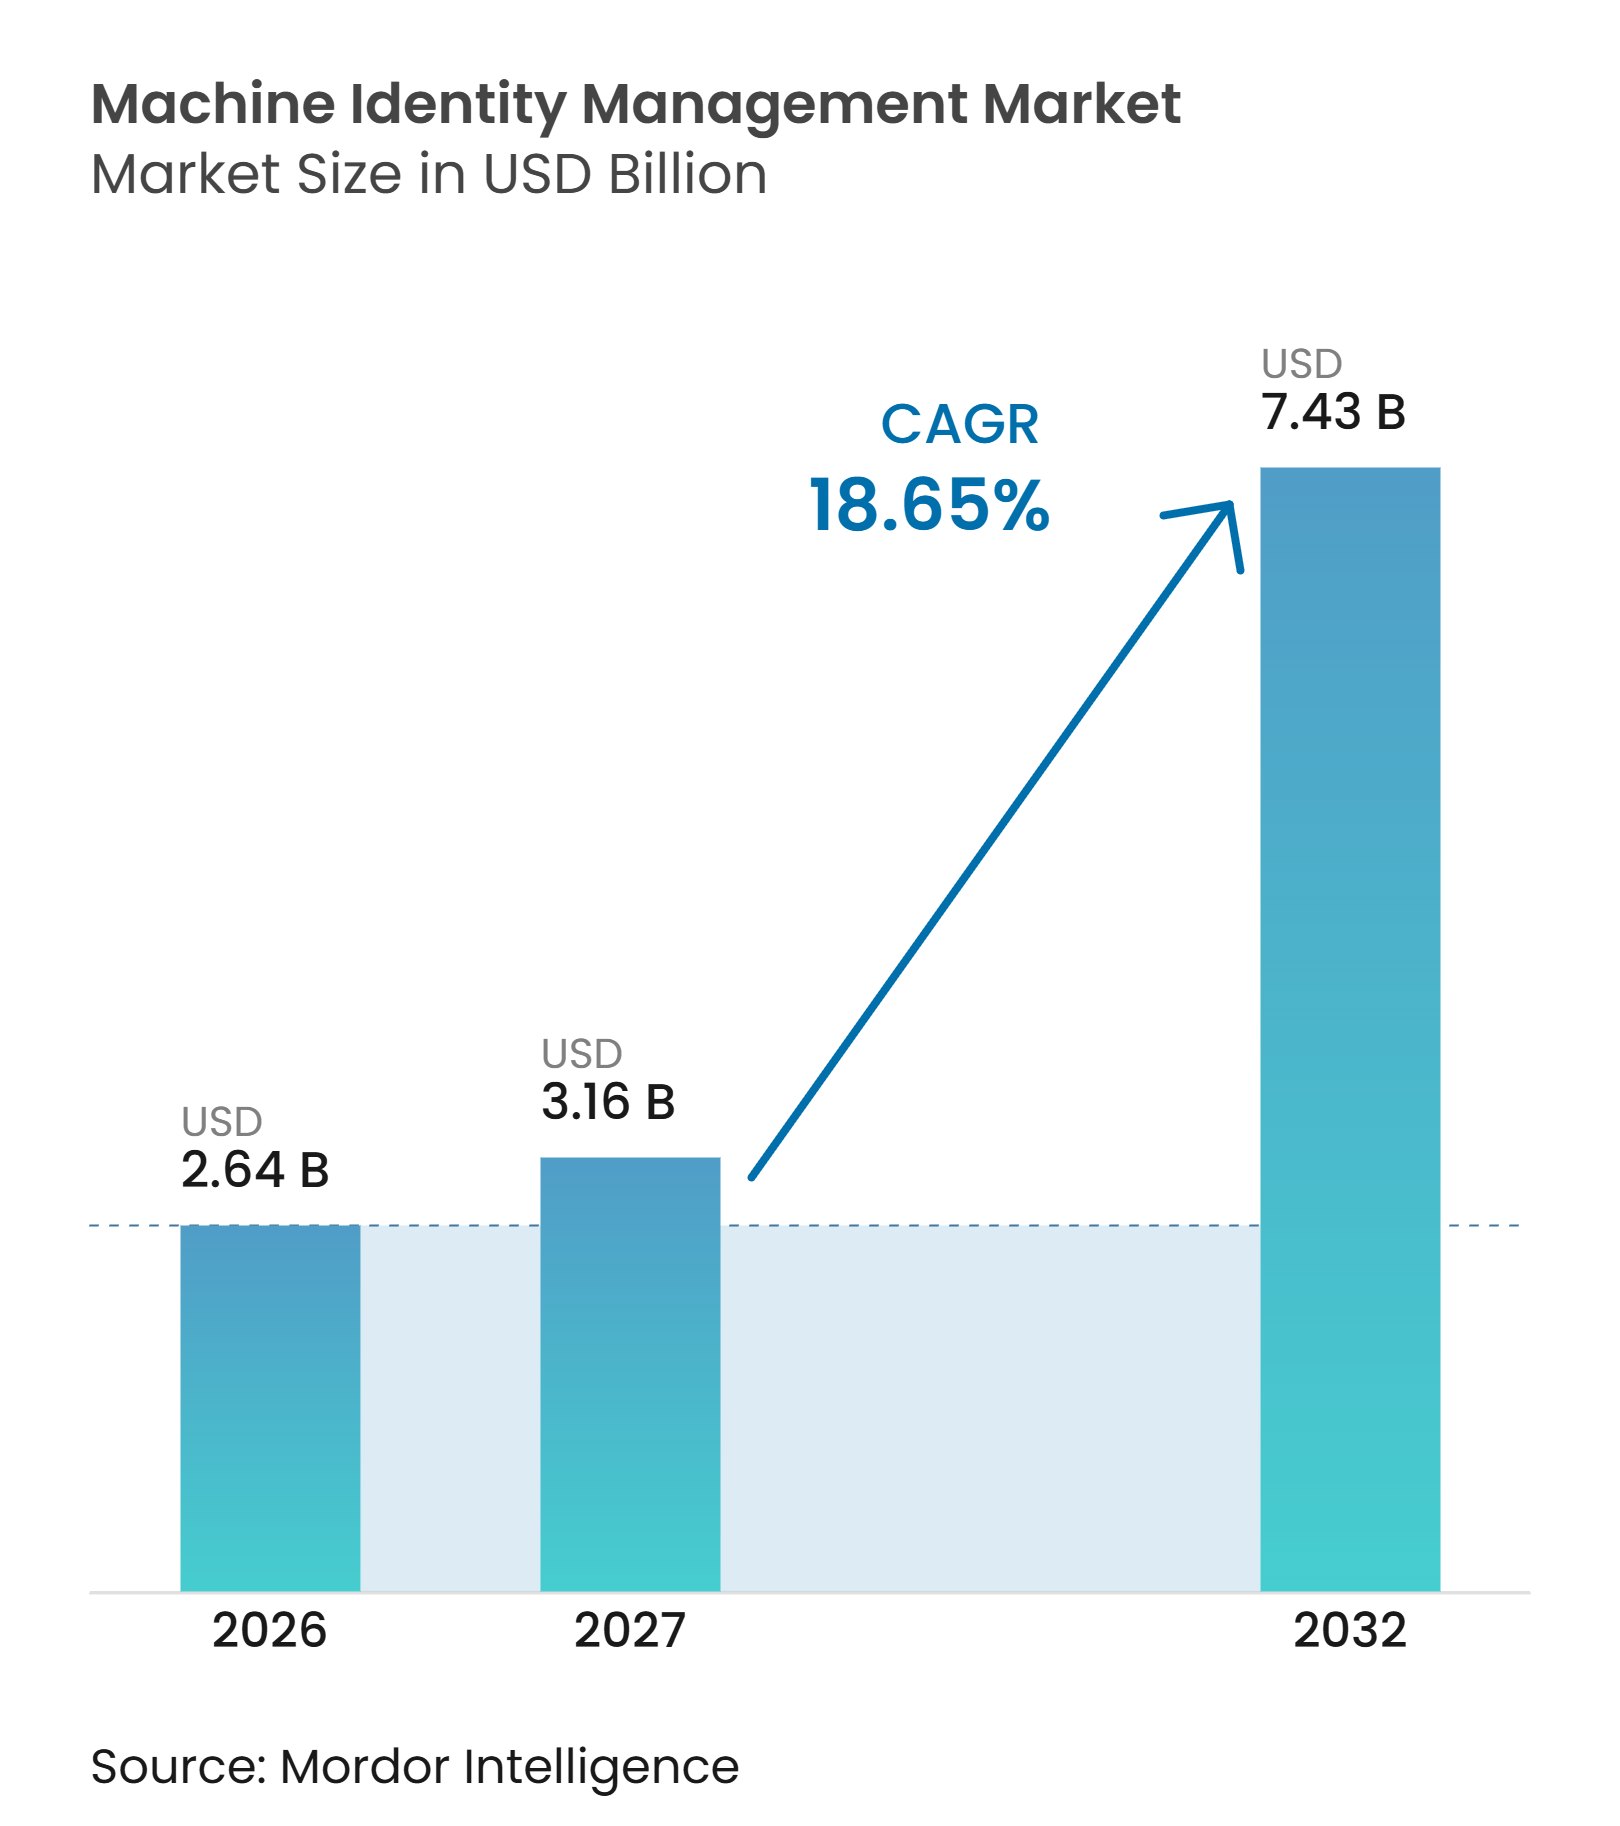
La taille du Marché de la Gestion des Identités Machine devrait progresser de 2,64 milliards USD en 2026 et 3,16 milliards USD en 2027 à 7,43 milliards USD d'ici 2032, enregistrant un CAGR de 18,65 % entre 2027 et 2032. Le marché de la gestion des identités machine est soutenu par le nombre croissant d'identités non humaines dans les applications cloud natives, les API, les flux de travail des agents IA et les environnements conteneurisés. Les processus manuels de renouvellement des certificats, de gestion des secrets et de gouvernance des clés SSH sont de plus en plus difficiles à utiliser lorsque les charges de travail sont créées et retirées rapidement. Les exigences du modèle zéro confiance, la réduction de la durée de vie des certificats TLS et les programmes de cryptographie post-quantique font des contrôles d'identité automatisés une priorité de conformité récurrente pour les organisations réglementées. Le marché de la gestion des identités machine bénéficie également de la demande nord-américaine dans les secteurs réglementés et d'une adoption plus rapide en Asie-Pacifique, où la finance numérique, l'infrastructure IA et les plans zéro confiance augmentent le volume des identifiants à gouverner.
Points Clés du Rapport
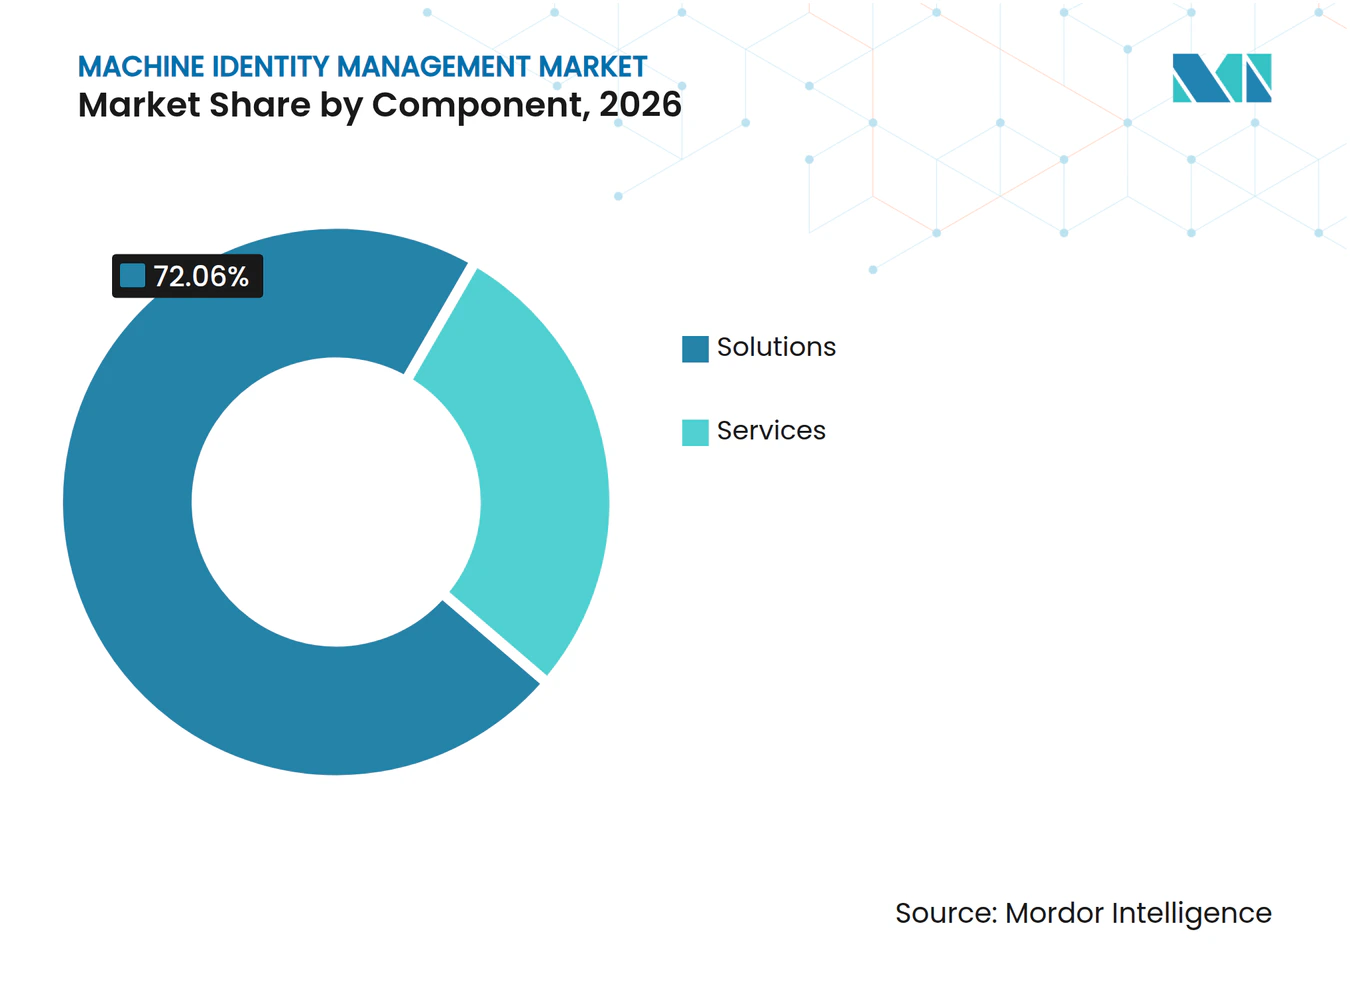
- Par composant, les Solutions détenaient 72,06 % de la part du marché de la gestion des identités machine en 2026, tandis que le segment Solutions devrait progresser à un CAGR de 19,71 % jusqu'en 2032.
- Par type d'identité, les Certificats Machine détenaient 26,54 % de la part du marché de la gestion des identités machine en 2026, tandis que les Identités d'Agents IA devraient progresser à un CAGR de 19,63 % jusqu'en 2032.
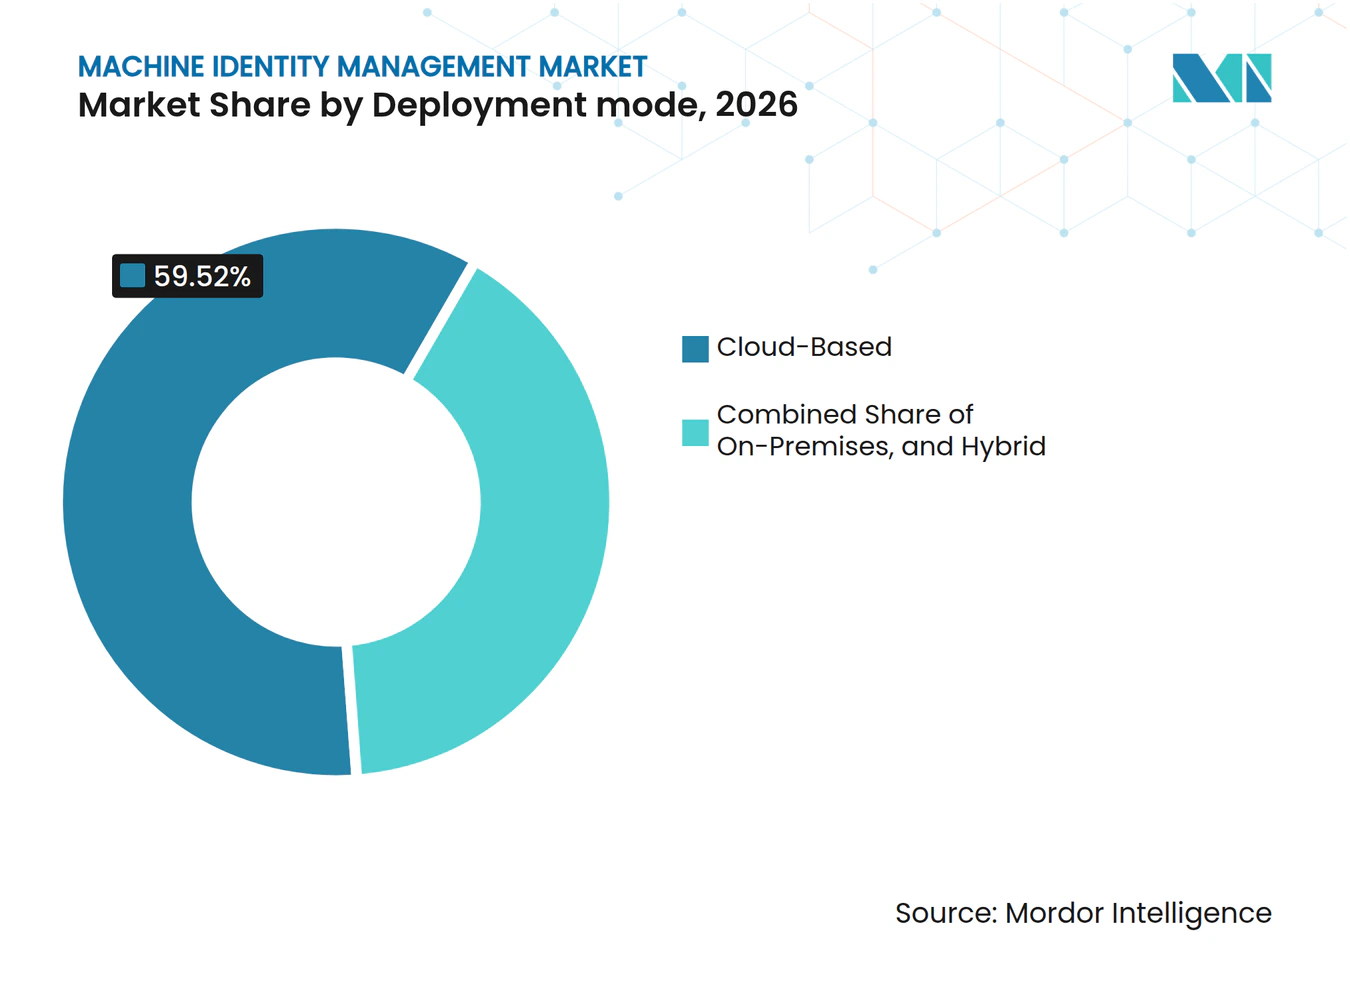
- Par mode de déploiement, le déploiement Basé sur le Cloud représentait 59,52 % de la part du marché de la gestion des identités machine en 2026, tandis que le déploiement Hybride devrait progresser à un CAGR de 19,39 % jusqu'en 2032.
- Par taille d'organisation, les Grandes Entreprises détenaient 70,92 % de la part du marché de la gestion des identités machine en 2026, tandis que les PME devraient progresser à un CAGR de 19,71 % jusqu'en 2032.
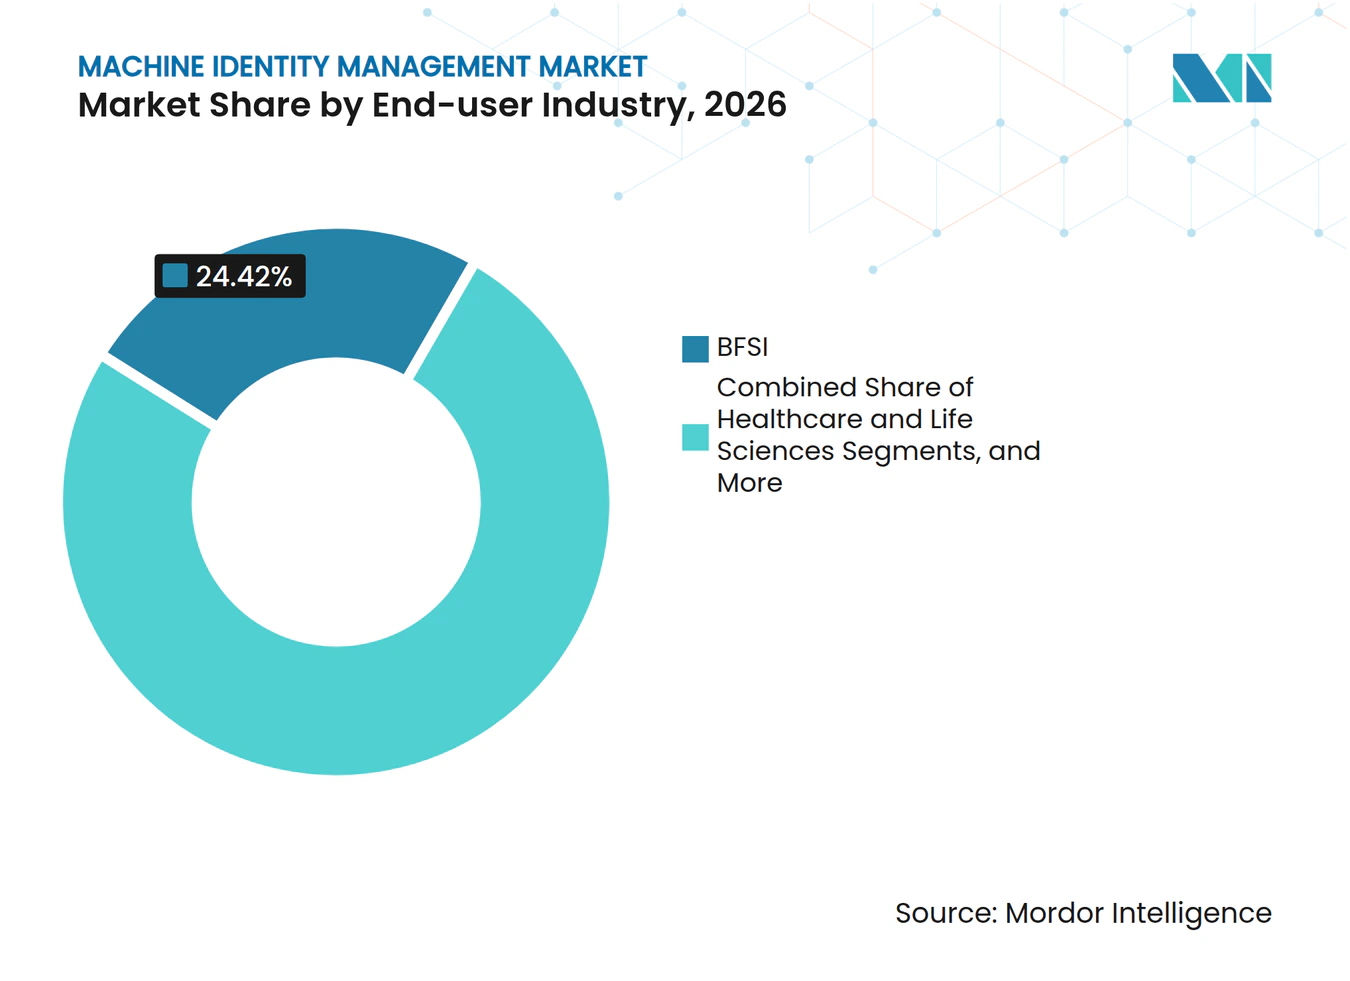
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait 24,42 % de la part du marché de la gestion des identités machine en 2026, tandis que la Santé et les Sciences de la Vie devraient progresser à un CAGR de 19,01 % jusqu'en 2032.
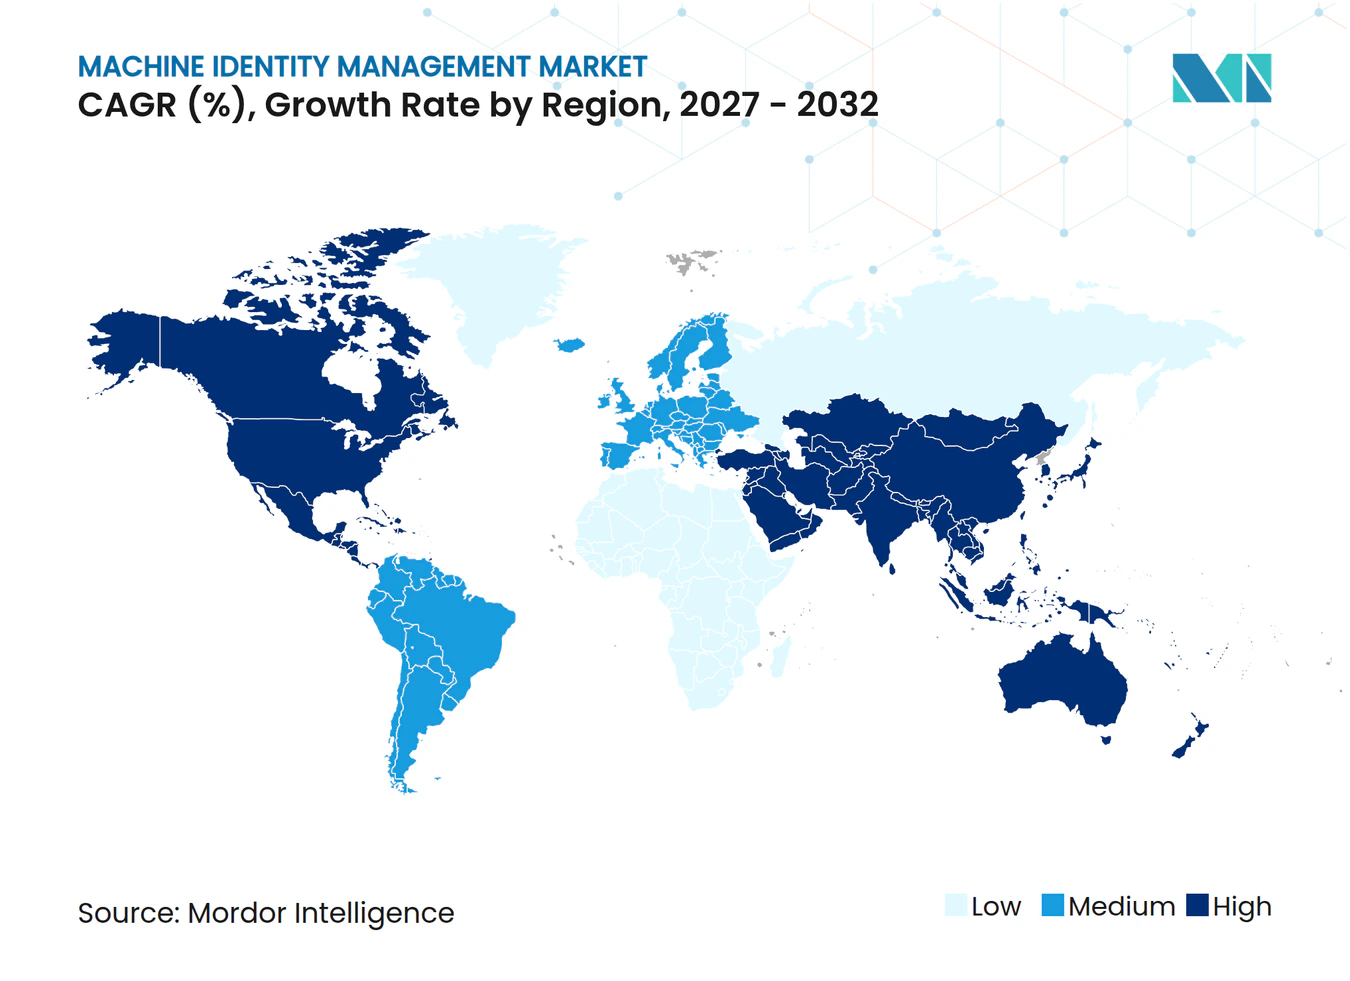
- Par géographie, l'Amérique du Nord détenait 45,51 % de la part du marché de la gestion des identités machine en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 19,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Charges de Travail Cloud Natives et des API | +4.0% | Mondial | Court terme (≤ 2 ans) |
| Prolifération des Agents IA et des Flux de Travail Autonomes | +3.5% | Amérique du Nord, Europe, Asie-Pacifique (cœur) | Moyen terme (2-4 ans) |
| Adoption du Modèle Zéro Confiance pour les Accès Machine à Machine | +3.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Réduction de la Durée de Vie des Certificats et Exigences de Renouvellement Automatisé | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Gouvernance de la Chaîne d'Approvisionnement Logicielle pour les Identités Non Humaines | +2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Préparation à la Cryptographie Post-Quantique et Programmes de Crypto-Agilité | +1.8% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Charges de Travail Cloud Natives et des API
Le passage aux microservices, aux passerelles API et aux applications conteneurisées a modifié la façon dont les entreprises créent et retirent les identités machine. La Cloud Native Computing Foundation a indiqué en 2025 que 50 % des développeurs back-end utilisaient des passerelles API et 46 % exploitaient des microservices, tandis que 77 % utilisaient au moins une technologie associée au développement cloud natif.[1] Chaque frontière de service peut nécessiter un identifiant distinct, ce qui alourdit la charge administrative des équipes de sécurité. Le marché de la gestion des identités machine répond à cette demande avec des plateformes capables de découvrir et de gouverner les identités dans les clusters Kubernetes, les fonctions sans serveur et les systèmes d'identité multi-cloud. Les inventaires manuels ne peuvent pas suivre le rythme lorsque les services sont temporaires et que les identifiants sont émis à la vitesse de la production. Les fournisseurs qui proposent une découverte continue et des contrôles basés sur les API sont mieux positionnés pour remplacer les outils déconnectés par une vue opérationnelle unifiée.
Prolifération des Agents IA et des Flux de Travail Autonomes
Les agents IA créent une nouvelle source de demande car leurs identifiants peuvent changer en fonction de la tâche, du contexte système et du périmètre d'accès. Palo Alto Networks a déclaré en 2025 que les agents IA introduisent des identités machine privilégiées à une échelle sans précédent et nécessitent des contrôles sur les identifiants utilisés par ces agents.[2] Chaque agent peut utiliser des jetons API, des autorisations OAuth et des certificats de service qui nécessitent la même discipline de cycle de vie que les autres identités privilégiées. Le marché de la gestion des identités machine a donc la possibilité de prendre en charge les identifiants des agents qui nécessitent une émission dynamique, une surveillance, une rotation et une révocation. Ce besoin diffère de la gestion des comptes de service statiques car les actions des agents peuvent être autonomes et couvrir plusieurs systèmes. Les fournisseurs adaptent leurs plateformes pour couvrir la gouvernance des identités des agents IA aux côtés des certificats, des secrets et des identités de charge de travail.
Adoption du Modèle Zéro Confiance pour les Accès Machine à Machine
Les programmes zéro confiance font évoluer l'authentification machine d'une tâche de conformité périodique vers une exigence de sécurité continue. L'Agence de Sécurité Nationale a publié des orientations pour la protection zéro confiance des systèmes de technologie opérationnelle en octobre 2026, étendant ces contrôles aux environnements industriels qui s'appuyaient historiquement sur la sécurité périmétrique.[3]L'Agence pour la Cybersécurité et la Sécurité des Infrastructures a identifié les jetons API mal gérés et les assertions d'accès comme des vecteurs clés de déplacement latéral dans les environnements multi-cloud hybrides en septembre 2026. Le marché de la gestion des identités machine bénéficie lorsque les organisations ont besoin d'identités vérifiées à chaque frontière de charge de travail. La gestion du cycle de vie des certificats et la gestion des secrets sont souvent considérées ensemble car toutes deux sont nécessaires pour contrôler l'accès machine. Cette exigence est particulièrement pertinente pour les opérateurs d'infrastructures critiques et les sous-traitants qui doivent mettre à jour les contrôles dans les systèmes industriels et d'entreprise.
Réduction de la Durée de Vie des Certificats et Exigences de Renouvellement Automatisé
La réduction de la durée de vie des certificats TLS accroît le besoin opérationnel de renouvellement automatisé. Le CA/Browser Forum a fixé la validité maximale des certificats TLS publics à 200 jours à compter du 15 mars 2026, avec de nouvelles réductions à 100 jours en mars 2027 et à 47 jours en mars 2029. Sectigo a indiqué que ce changement de règle établit une durée maximale de 47 jours comme point final du calendrier progressif. CyberArk a rapporté en 2025 que 72 % des responsables de la sécurité avaient subi des pannes liées aux certificats. Le marché de la gestion des identités machine gagne en urgence à mesure que les intervalles de renouvellement deviennent trop courts pour les flux de travail pilotés par des humains. Les organisations ont également besoin d'une propriété claire, d'inventaires fiables et de parcours d'approbation automatisés pour éviter les interruptions causées par des certificats expirés.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fragmentation des Outils PKI Hérités et de Gestion des Secrets | -3.5% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de Spécialistes PKI et en Identités Machine | -2.8% | Mondial | Moyen terme (2-4 ans) |
| Ambiguïté de Propriété entre les Équipes d'Ingénierie de Plateforme et de Sécurité | -2.0% | Mondial | Moyen terme (2-4 ans) |
| Faux Positifs liés aux Identités Machine Éphémères et Fantômes | -1.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des Outils PKI Hérités et de Gestion des Secrets
Les magasins de certificats déconnectés, les instances de coffre-fort et les outils de gestion des secrets peuvent retarder les bénéfices après l'achat d'une plateforme. De nombreuses organisations maintiennent plusieurs hiérarchies PKI, chacune avec des interfaces d'automatisation, des enregistrements d'audit et des processus de renouvellement différents. Le marché de la gestion des identités machine fait face à des déploiements plus lents lorsque les équipes doivent connecter les outils d'autorité de certification, les gestionnaires de clés SSH, les moteurs de secrets cloud et les coffres-forts existants avant qu'une politique centrale puisse fonctionner. Ce travail peut retarder la réalisation de la valeur de 12 à 24 mois après l'acquisition. Des inventaires incomplets affaiblissent également le renouvellement et la révocation automatisés car les certificats émis par des canaux non standard peuvent rester non découverts. Les fournisseurs qui offrent une découverte étendue et une intégration simplifiée peuvent réduire cet obstacle, mais les clients doivent encore réconcilier la propriété et les dépendances techniques.
Pénurie de Spécialistes PKI et en Identités Machine
Une pénurie de spécialistes en PKI et en opérations cryptographiques peut limiter la valeur que les organisations tirent des plateformes d'identités machine. Les organisations ont besoin de praticiens capables de concevoir des architectures multi-CA, de déployer des systèmes d'identité de charge de travail conformes à SPIFFE et de préparer les bibliothèques cryptographiques à la migration post-quantique. Keyfactor a rapporté en janvier 2026 que 86 % des professionnels de la cybersécurité considéraient les agents IA et les systèmes autonomes comme non fiables sans identités numériques uniques et dynamiques. Le marché de la gestion des identités machine doit combler ce manque de compétences grâce à des services gérés, un accompagnement à la mise en œuvre et des flux de travail opérationnels simplifiés. Les organisations sans expertise PKI interne peuvent reporter les programmes de renouvellement ou utiliser des politiques de certificats trop permissives. Ces choix peuvent augmenter le risque d'interruption de service et permettre des déplacements non autorisés via des identifiants compromis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Solutions de Plateforme se Consolident en Avance sur les ServicesLes Solutions représentaient 72,06 % de la taille du marché de la gestion des identités machine en 2026. Cette position reflète la consolidation de la gestion du cycle de vie des certificats, de la gestion des secrets, de l'identité de charge de travail et de la découverte cryptographique au sein de plateformes plus larges. Les clients préfèrent de plus en plus un nombre réduit de systèmes capables de fournir un cadre de politique cohérent pour ces fonctions. Les fournisseurs ajoutent également la gouvernance des identités des agents IA, la gestion des clés SSH et l'inventaire cryptographique à leurs ensembles de produits existants. Ces ajouts peuvent augmenter la valeur des contrats et rendre une plateforme plus centrale aux opérations de sécurité des clients.
Le segment Solutions devrait progresser à un CAGR de 19,71 % de 2027 à 2032. Le marché de la gestion des identités machine voit les modèles de livraison logicielle réduire les obstacles à la mise en œuvre pour les acheteurs des grandes entreprises et du marché intermédiaire. Les Services restent importants pour le support professionnel, la PKI gérée et le travail de conseil. Ils sont particulièrement pertinents pour les PME qui ne disposent pas de personnel cryptographique dédié. Keyfactor a rapporté en septembre 2026 que sa plateforme Command prend en charge les certificats automatisés à grande échelle, démontrant la valeur opérationnelle de l'automatisation livrée par logiciel.


Par Type d'Identité :
Les Certificats Machine Ancrent, les Identités d'Agents IA Progressent FortementLes Certificats Machine détenaient 26,54 % de la part du marché de la gestion des identités machine en 2026. Leur position est soutenue par leur rôle dans l'authentification basée sur TLS dans tous les secteurs et environnements d'exploitation. Le calendrier de validité du CA/Browser Forum augmente le nombre d'opérations sur les certificats que les organisations doivent gérer chaque année. Cela confère aux outils de renouvellement automatisé une pertinence continue même à mesure que les pratiques de gestion des certificats arrivent à maturité. Les certificats machine restent un contrôle de base pour l'authentification service à service, les applications publiques et les systèmes internes.
Les Identités d'Agents IA devraient progresser à un CAGR de 19,63 % de 2027 à 2032. La Cloud Security Alliance a déclaré en 2025 que les organisations pourraient avoir besoin de gouverner des dizaines de milliers d'identités d'agents là où elles géraient auparavant des centaines d'utilisateurs humains. Le marché de la gestion des identités machine comprend d'autres classes d'identités telles que les identités d'applications et de services, les clés API et les identités de jetons OAuth, les identités de charges de travail et de conteneurs, les secrets et les jetons d'accès, et les clés SSH. Chacune couvre un domaine différent du patrimoine d'identités non humaines. Leur exigence commune est la découverte, l'application des politiques, la rotation des identifiants et le contrôle d'accès qui fonctionnent dans une infrastructure dynamique.
Par Mode de Déploiement :
Le Cloud Progresse, le Hybride Gagne le Plus Rapidement du TerrainLe déploiement Basé sur le Cloud représentait 59,52 % de la taille du marché de la gestion des identités machine en 2026. Les plateformes PKI livrées en mode SaaS peuvent prendre en charge la gestion de l'infrastructure et la maintenance des connecteurs d'autorité de certification. Ce modèle devient plus utile à mesure que les inventaires de certificats s'élargissent et que les clients ont besoin d'appliquer des pratiques de renouvellement cohérentes. La livraison cloud peut également simplifier l'accès aux nouvelles fonctionnalités de découverte d'identités, d'inventaire cryptographique et d'automatisation. Le modèle ne supprime pas la nécessité de s'intégrer aux environnements clients, mais il réduit la charge opérationnelle liée à l'exploitation de la plateforme.
Le déploiement Hybride devrait progresser à un CAGR de 19,39 % de 2027 à 2032. La Cloud Native Computing Foundation a rapporté en 2025 que 30 % des développeurs back-end utilisaient des déploiements hybrides et 23 % des déploiements multi-cloud. Le marché de la gestion des identités machine doit prendre en charge des contrôles qui s'étendent des systèmes sur site aux environnements cloud. Le déploiement sur site reste pertinent pour les agences gouvernementales et les sous-traitants de la défense soumis à des restrictions de résidence des données. Keyfactor a rapporté en 2026 avoir obtenu la certification FedRAMP et la certification CMMC Niveau 2, démontrant la posture de conformité que les fournisseurs doivent adopter pour répondre à ces environnements.


Par Taille d'Organisation :
Les Grandes Entreprises Ancrent, les PME AccélèrentLes Grandes Entreprises détenaient 70,92 % de la part du marché de la gestion des identités machine en 2026. Leurs vastes inventaires de certificats, leurs responsabilités réglementaires et leurs équipes de sécurité établies créent un argument solide en faveur d'une gouvernance complète. Les banques, les assureurs et les entreprises technologiques peuvent gérer des centaines de milliers de certificats dans des systèmes multi-cloud. Pour ces organisations, la gouvernance automatisée est une exigence opérationnelle plutôt qu'une amélioration de sécurité discrétionnaire. Leur échelle rend également plus pratique la consolidation de plusieurs fonctions d'identité en une seule plateforme.
Les PME devraient progresser à un CAGR de 19,71 % de 2027 à 2032. La PKI gérée en tant que service et l'automatisation SaaS peuvent réduire les obstacles à l'entrée qui nécessitaient auparavant une expertise cryptographique dédiée. Le marché de la gestion des identités machine peut atteindre ces organisations grâce à des modèles de mise en œuvre nécessitant moins d'administration interne. Keyfactor a rendu son Command MCP Server disponible via AWS Marketplace en décembre 2025, offrant une évolutivité multi-utilisateurs et un support client IA élargi pour les organisations utilisant ce canal d'approvisionnement. Les acheteurs plus petits ont encore besoin d'une propriété claire et de processus opérationnels, mais la livraison gérée peut réduire la charge en ressources.
Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI en Tête tandis que la Santé et les Sciences de la Vie AccélèrentLe BFSI détenait 24,42 % de la part du marché de la gestion des identités machine en 2026. Le secteur fait face à des obligations de gouvernance des certificats au titre de PCI DSS et SOX, tandis que ses charges de travail à haute valeur rendent la disponibilité des services et le contrôle d'accès particulièrement importants. Thales a rapporté en 2025 que 89 % des répondants du BFSI exprimaient un désir urgent ou modéré de consolider les piles de fournisseurs d'identité. Cela reflète les coûts opérationnels et les lacunes de contrôle qui peuvent résulter d'outils d'identité fragmentés. Le marché de la gestion des identités machine a un rôle clair pour aider ces organisations à intégrer les identifiants, les contrôles de cycle de vie et les enregistrements d'audit dans un modèle opérationnel plus cohérent.
La Santé et les Sciences de la Vie devraient progresser à un CAGR de 19,01 % de 2027 à 2032. La numérisation des opérations cliniques, le trafic API de télésanté et les diagnostics assistés par IA introduisent de nouveaux types d'identités dans des environnements sensibles. Les Technologies de l'Information et des Télécommunications ainsi que le Secteur Gouvernemental et Public représentent également des bassins de demande substantiels en raison du déploiement cloud natif et des exigences zéro confiance. L'Industrie Manufacturière et Industrielle, le Commerce de Détail et le Commerce Électronique, l'Énergie et les Services Publics, ainsi que le Transport et la Logistique ajoutent de la demande via l'utilisation de l'IoT, la convergence des technologies opérationnelles et l'automatisation logistique. Le marché de la gestion des identités machine doit servir chacun de ces secteurs sans imposer un modèle de déploiement ou un type d'identifiant unique.
Analyse Géographique
Marché de la Gestion des Identités Machine en Amérique du Nord
L'Amérique du Nord détenait 45,51 % de la part de marché de la gestion des identités machine en 2026. La région combine des secteurs réglementés, des achats en cybersécurité matures et des orientations fédérales récurrentes en matière de sécurité. Le National Institute of Standards and Technology a publié ses directives de transition vers la cryptographie post-quantique en 2025, établissant la nécessité de remplacer les algorithmes vulnérables aux ordinateurs quantiques d'ici 2035. Le Canada contribue à la demande grâce à la numérisation des services financiers et à la modernisation du cloud gouvernemental, tandis que le Mexique offre une opportunité émergente à mesure que les investissements manufacturiers liés à la délocalisation de proximité accroissent le besoin d'automatisation structurée des identités.
Marché de la Gestion des Identités Machine en Europe
L'Europe occupait la deuxième position régionale en termes de revenus en 2026. Le Royaume-Uni et l'Allemagne sont les principaux contributeurs de la région, soutenus par les exigences de conformité NIS2 pour les opérateurs d'infrastructures critiques et leurs fournisseurs. La France, l'Italie et l'Espagne progressent également dans leurs processus d'approvisionnement alignés sur les calendriers NIS2 et renforcent la gouvernance des identités au sein des infrastructures connectées et des environnements cloud. La Russie opère dans un cadre réglementaire distinct, façonné par des exigences d'approvisionnement national qui peuvent limiter l'accès des fournisseurs de plateformes internationaux.
Marché de la Gestion des Identités Machine en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 19,58 % de 2027 à 2032, ce qui lui confère le taux régional le plus rapide sur le marché de la gestion des identités machine. La région présente un important déficit de gouvernance, car les parcs d'identités peuvent se développer plus rapidement que les programmes de contrôle existants. L'Inde est le pays à la croissance la plus rapide de la région, soutenue par l'expansion du fintech, le développement intensif en API et les travaux de développement logiciel externalisés. La Chine génère des volumes d'identités grâce à l'expansion de l'infrastructure cloud et aux programmes d'intelligence artificielle pilotés par l'État, tandis que les règles de localisation des données influencent l'accès des fournisseurs. Le Japon, la Corée du Sud, l'Australie et Singapour font progresser les programmes de confiance zéro et de gestion des identités qui nécessitent une gouvernance plus large des identifiants machine. Le Moyen-Orient est soutenu par la numérisation du secteur financier en Arabie saoudite et aux Émirats arabes unis, tandis que l'Amérique du Sud est portée par les activités fintech et cloud-native du Brésil, et l'Afrique demeure à un stade d'adoption précoce lié aux services financiers mobiles.
Paysage Concurrentiel
Concentration du Marché
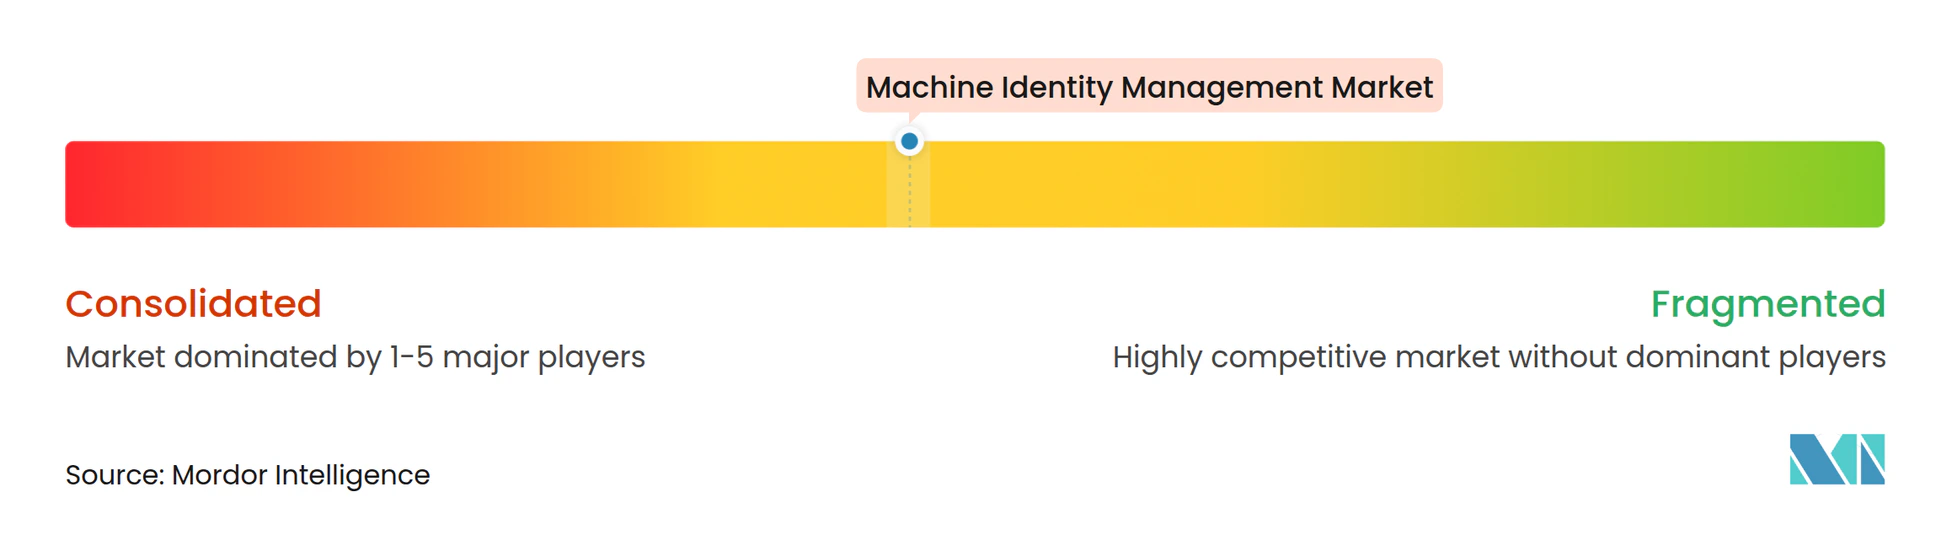
Le marché de la gestion des identités machine est modérément fragmenté et comprend 3 niveaux concurrentiels distincts. Les grandes plateformes de sécurité, les hyperscalers cloud et les fournisseurs de sécurité d'entreprise se font concurrence sur l'étendue de l'écosystème et sur leur capacité à intégrer les contrôles d'identité machine dans des contrats plus larges. Les spécialistes ciblés se distinguent par leur profondeur cryptographique, leur conformité aux normes et leur intégration avec les environnements Kubernetes et les chaînes d'outils CI/CD. Palo Alto Networks a annoncé un accord définitif pour acquérir CyberArk pour 25 milliards USD en juillet 2025, une transaction qui a positionné la sécurité des identités comme un élément central des plateformes de cybersécurité étendues.
Le positionnement concurrentiel dépend de l'étendue de la découverte des actifs cryptographiques dans les environnements hybrides. Les fournisseurs ont également besoin de plans de migration post-quantique crédibles alignés sur les orientations de transition du NIST et d'une intégration pratique avec les flux de travail des développeurs. Keyfactor a lancé son Trust Control Plane en juin 2026 pour combiner la PKI, la gestion du cycle de vie des certificats, la découverte cryptographique, la gestion des secrets et la gouvernance des identités des agents IA en 1 système. Keyfactor a également annoncé un investissement stratégique de croissance de plus de 1 milliard USD en juillet 2026 pour soutenir le développement de produits, l'expansion géographique et son acquisition prévue de Cofide. Ces mouvements montrent que l'étendue de la plateforme et la capacité à prendre en charge les exigences IA et post-quantiques deviennent des points de concurrence importants.
Les fournisseurs de services gérés ont la possibilité de proposer la PKI en tant que service et la gouvernance des identités des agents IA dans des offres à la consommation pour les PME sans équipes PKI dédiées. Teleport, Smallstep Labs et Akeyless Security se font concurrence dans le domaine de l'identité de charge de travail via des normes ouvertes telles que SPIFFE, OAuth et OIDC plutôt que des formats de certificats propriétaires. Cette approche peut réduire les obstacles au changement pour les équipes DevSecOps qui valorisent l'interopérabilité. CyberArk a élargi son portefeuille de Sécurité des Identités Machine en octobre 2025 avec des capacités de découverte et de contexte, notamment un tableau de bord pour le calendrier de certificats de 47 jours du CA/Browser Forum. Le marché de la gestion des identités machine continuera de récompenser les fournisseurs capables de combiner le support des normes, la flexibilité de déploiement et des processus opérationnels simplifiés.
Leaders du Secteur de la Gestion des Identités Machine
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Palo Alto Networks, Inc.
-
Sectigo Limited
-
Entrust Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Identités Machine Entreprises couvertes dans ce rapport
- Keyfactor, Inc.
- DigiCert, Inc.
- Palo Alto Networks, Inc.
- Sectigo Limited
- Entrust Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- IBM Corporation
- Thales Group
- GlobalSign Ltd.
- AppViewX, Inc.
- Akeyless Security Ltd.
- GitGuardian SAS
- BeyondTrust Corporation
- Delinea Inc.
- Fortanix, Inc.
- Teleport, Inc.
- Smallstep Labs, Inc.
- Aembit, Inc.
Développements industriels récents dans Marché de la Gestion des Identités Machine
- Septembre 2026 : Keyfactor a dépassé 200 millions USD de revenus récurrents annuels au début du troisième trimestre 2026, avec des certificats émis via EJBCA SaaS en croissance de 168 % depuis début 2025, reflétant une demande soutenue des entreprises et des gouvernements pour une gouvernance unifiée des identités machine.
- Juillet 2026 : Keyfactor a annoncé un investissement stratégique de croissance de plus de 1 milliard USD dirigé par Summit Partners, allouant des capitaux à l'innovation produit, à l'expansion géographique et à l'acquisition prévue de Cofide pour étendre les capacités d'identité de charge de travail vérifiée et d'agent IA dans la plateforme Keyfactor Trust Control Plane.
- Juin 2026 : Keyfactor a lancé le Trust Control Plane, consolidant la PKI, la gestion du cycle de vie des certificats, la découverte cryptographique, la gestion des secrets et la gouvernance des identités des agents IA en un système unifié unique, et a obtenu le statut de certification FedRAMP pour servir les agences fédérales américaines avec l'automatisation des certificats basée sur le cloud.
- Mars 2026 : Le scrutin SC-081v3 du CA/Browser Forum est entré en vigueur, réduisant la validité maximale des certificats TLS à 200 jours, première phase opérationnelle de la réduction progressive à 47 jours d'ici mars 2029, élargissant immédiatement les exigences de renouvellement automatisé pour toutes les organisations gérant des certificats de confiance publique.
Périmètre du Rapport sur le Marché Mondial de la Gestion des Identités Machine
Le Marché de la Gestion des Identités Machine englobe les solutions et services de sécurisation, d'authentification, de gouvernance et de gestion des identités non humaines, des identifiants, des certificats et des clés cryptographiques dans les environnements d'entreprise cloud, sur site et hybrides à l'échelle mondiale. Le Marché est Segmenté par Composant (Solutions et Services), Type d'Identité (Identités d'Applications et de Services, Clés API et Identités de Jetons OAuth, Identités de Charges de Travail et de Conteneurs, Certificats Machine, Secrets, Mots de Passe et Jetons d'Accès, Clés SSH et Clés Cryptographiques, Identités d'Agents IA, Autres Types d'Identités), Mode de Déploiement (Basé sur le Cloud, Sur Site et Hybride), Taille d'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Secteur d'Activité des Utilisateurs Finaux (BFSI, Technologies de l'Information et Télécommunications, Santé et Sciences de la Vie, Secteur Gouvernemental et Public, Industrie Manufacturière et Industrielle, Commerce de Détail et Commerce Électronique, Énergie et Services Publics, Transport et Logistique) et Géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient, Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Identités d'Applications et de Services |
| Clés API et Identités de Jetons OAuth |
| Identités de Charges de Travail et de Conteneurs |
| Certificats Machine |
| Secrets, Mots de Passe et Jetons d'Accès |
| Clés SSH et Clés Cryptographiques |
| Identités d'Agents IA |
| Autres Types d'Identités |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| BFSI |
| Technologies de l'Information et Télécommunications |
| Santé et Sciences de la Vie |
| Secteur Gouvernemental et Public |
| Industrie Manufacturière et Industrielle |
| Commerce de Détail et Commerce Électronique |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par Composant | Solutions | |
| Services | ||
| Par Type d'Identité | Identités d'Applications et de Services | |
| Clés API et Identités de Jetons OAuth | ||
| Identités de Charges de Travail et de Conteneurs | ||
| Certificats Machine | ||
| Secrets, Mots de Passe et Jetons d'Accès | ||
| Clés SSH et Clés Cryptographiques | ||
| Identités d'Agents IA | ||
| Autres Types d'Identités | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | BFSI | |
| Technologies de l'Information et Télécommunications | ||
| Santé et Sciences de la Vie | ||
| Secteur Gouvernemental et Public | ||
| Industrie Manufacturière et Industrielle | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de la gestion des identités machine ?
Le Marché de la Gestion des Identités Machine devrait progresser de 2,64 milliards USD en 2026 et 3,16 milliards USD en 2027 à 7,43 milliards USD d'ici 2032, à un CAGR de 18,65 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de gestion des identités machine ?
Les charges de travail cloud natives, les agents IA, les contrôles zéro confiance et la réduction des périodes de validité des certificats TLS augmentent le besoin de gouvernance automatisée des identifiants.
Quel composant est en tête de la demande de gestion des identités machine ?
Les Solutions étaient en tête avec une part de 72,06 % en 2026 car les organisations consolident la gestion du cycle de vie des certificats, les secrets, l'identité de charge de travail et la découverte cryptographique.
Quel type d'identité progresse le plus rapidement ?
Les Identités d'Agents IA devraient progresser à un CAGR de 19,63 % jusqu'en 2032 à mesure que les flux de travail autonomes nécessitent des identifiants gérés de manière dynamique.
Quelle région devrait progresser le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 19,58 % jusqu'en 2032, soutenue par la fintech, l'infrastructure IA et l'adoption du modèle zéro confiance.
Quel secteur d'utilisateurs finaux progresse le plus rapidement ?
La Santé et les Sciences de la Vie devraient progresser à un CAGR de 19,01 % jusqu'en 2032 à mesure que les opérations cliniques numériques, la télésanté et les diagnostics assistés par IA augmentent les exigences en matière d'identités.