
アプリケーション間パスワード管理(AAPM)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
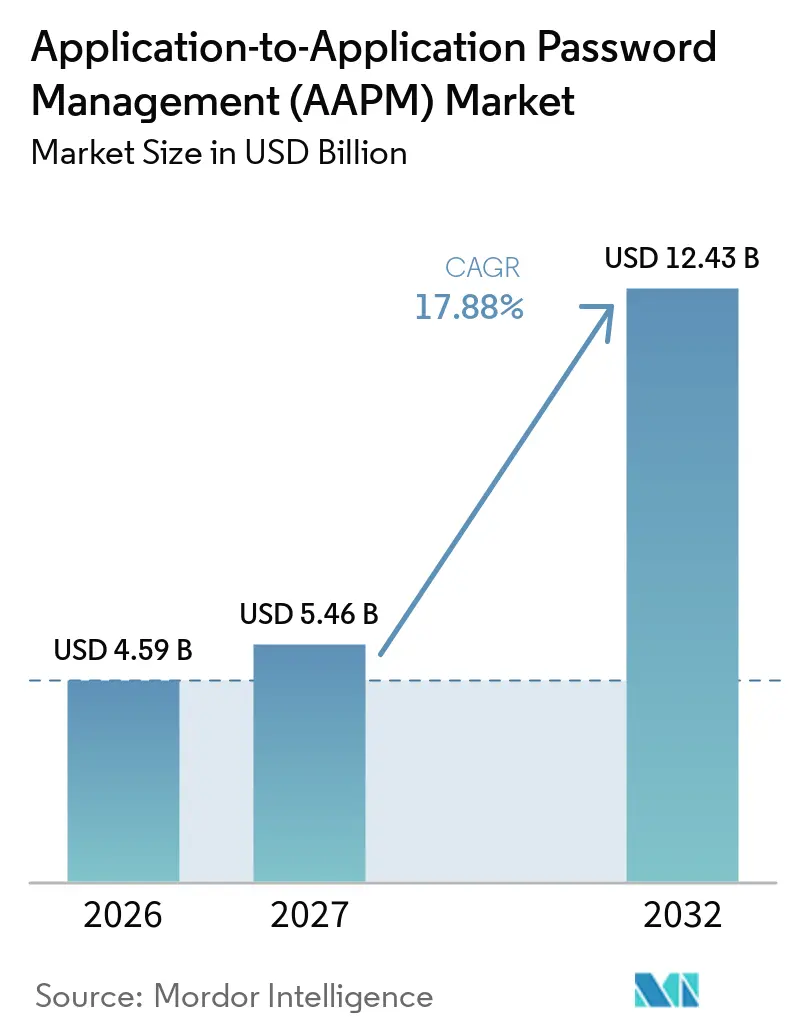
| 市場規模 (2027) | 5.46 十億米ドル |
| 市場規模 (2032) | 12.43 十億米ドル |
| 成長率 (2027 - 2032) | 17.88 % |
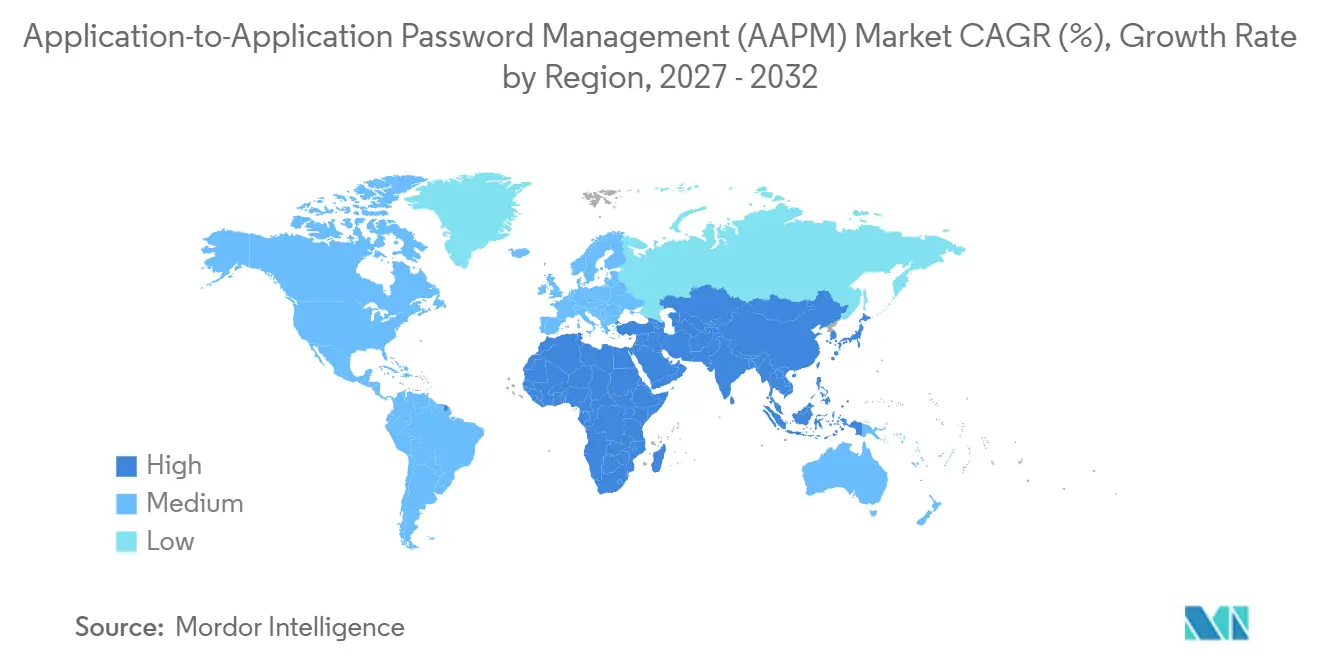
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
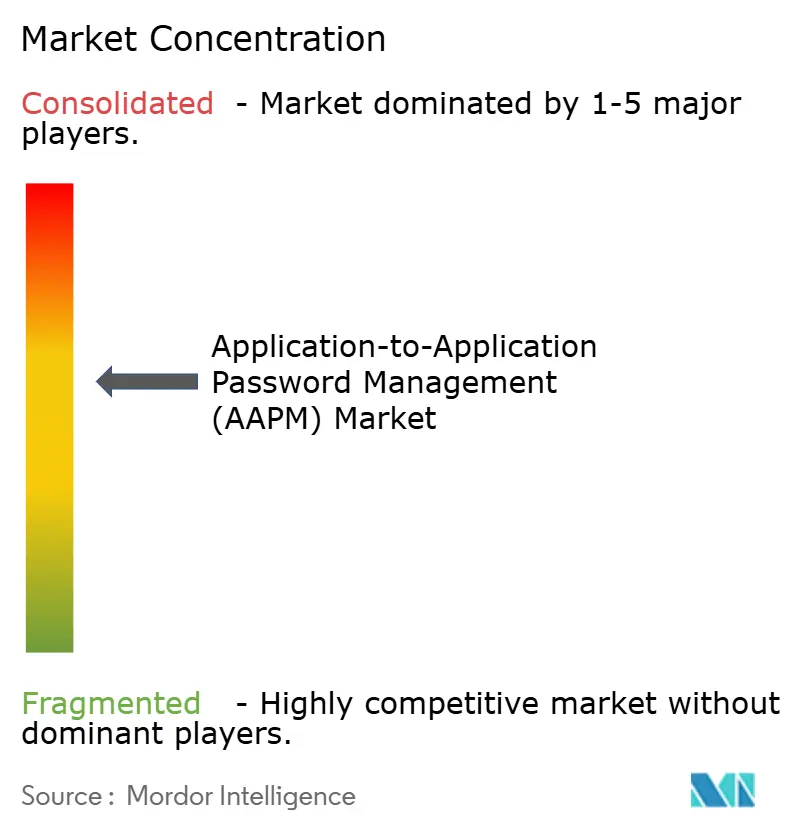
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアプリケーション間パスワード管理(AAPM)市場分析
アプリケーション間パスワード管理(AAPM)市場規模は、2026年に4.59 ビリオン 米ドル、2027年に5.46 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 17.88%で成長し、2032年までに12.43 ビリオン 米ドルに達する見込みです。アプリケーション間パスワード管理(AAPM)市場は、コードに埋め込まれた静的クレデンシャルから、自動化されたボールト配布、動的発行、および管理されたクレデンシャルライフサイクルへと移行しています。クラウドネイティブアプリケーション、マイクロサービス、コンテナ、マルチクラウド運用は、手動管理が困難な多数のマシン間アクセスポイントを生み出しています。したがって、アプリケーション間パスワード管理市場は、監査可能性をサポートしクレデンシャルの露出を低減できるアイデンティティ主導のセキュリティコントロールへの広範なシフトの中に位置しています。プラットフォームの統合、規制上の期待、および専門的なデプイメントサポートへの需要が、ベンダー戦略と顧客の購買決定を形成すると予想されます。製品設計は、コンプライアンスレビュー、インシデント調査、エンタープライズリスク評価においてセキュリティチームが活用できる、ディスカバリー、クレデンシャルローテーション、ポリシー適用、およびエビデンスにますます重点を置くようになるでしょう。
レポートの主要なポイント
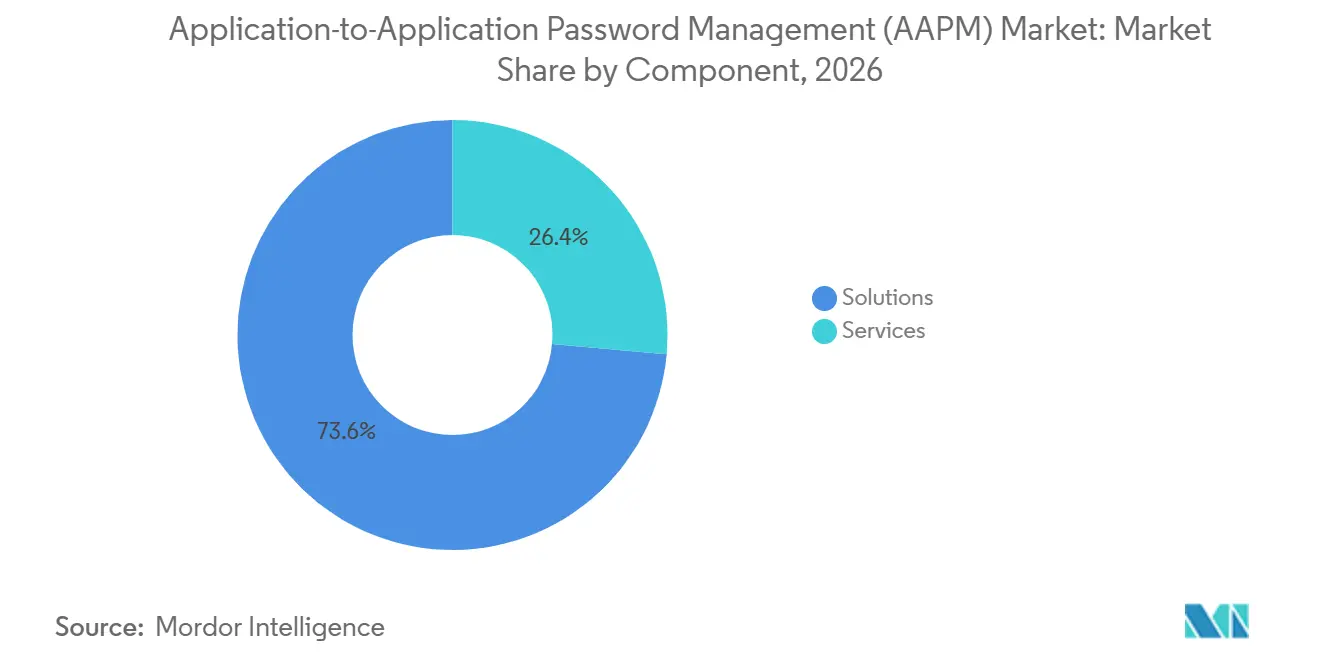
- コンポーネント別では、ソリューションが2026年のアプリケーション間パスワード管理(AAPM)市場シェアの73.58%を占め、サービスは2032年にかけてCAGR 21.76%で拡大する見込みです。
- デプロイメントモード別では、クラウドベースのデプロイメントが2026年のアプリケーション間パスワード管理(AAPM)市場規模の67.58%を占め、2032年にかけてCAGR 22.81%で拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の68.54%を占め、中小企業は2032年にかけてCAGR 18.72%で拡大する見込みです。
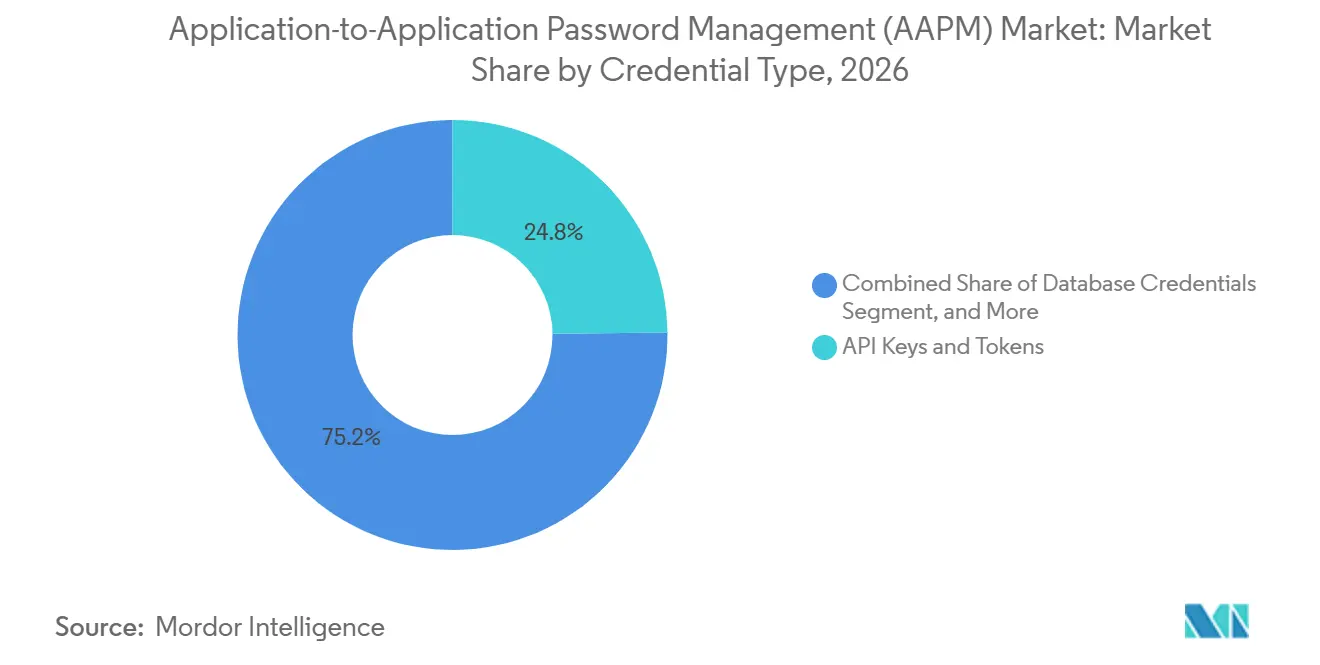
- クレデンシャルタイプ別では、APIキーおよびトークンが2026年の収益の24.81%を占め、AIエージェントクレデンシャルは2032年にかけてCAGR 19.72%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の27.69%を占め、政府・公共行政は2032年にかけてCAGR 19.22%で拡大する見込みです。
- 地域別では、北米が2026年のアプリケーション間パスワード管理(AAPM)市場収益の41.64%を占め、アジア太平洋地域は2032年にかけてCAGR 21.93%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドネイティブアプリケーションおよびAPIの拡大 | +3.2% | 北米、アジア太平洋、西欧でピーク需要を持つグローバル | 短期(2年以内) |
| 非人間アイデンティティの急増 | +3.0% | 北米およびアジア太平洋のクラウドネイティブおよびDevOps集約型環境で最も顕著なグローバル | 短期(2年以内) |
| マシン間アクセスのゼロトラスト要件 | +2.7% | 北米および欧州、規制整合を通じてアジア太平洋へ拡大 | 中期(2〜4年) |
| クレデンシャルライフサイクル管理に対する規制圧力の増大 | +2.3% | 北米、欧州、アジア太平洋、中東への波及 | 中期(2〜4年) |
| CI/CDおよび自動化ツールチェーン全体でのアプリケーションクレデンシャルの拡散 | +1.9% | グローバル、アジア太平洋および北米のDevOps集約型環境で最も高い影響 | 短期(2年以内) |
| AIエージェントクレデンシャルガバナンスとエージェント間アクセス | +1.6% | 北米、欧州、アジア太平洋、初期段階のグローバル関連性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブアプリケーションおよびAPIの拡大
クラウドネイティブアプリケーションアーキテクチャは、組織が管理しなければならないクレデンシャルサーフェスを拡大しています。各マイクロサービス、コンテナ、サーバーレス関数は、独自のアイデンティティとクレデンシャルライフサイクルを必要とする場合があります。これにより、アプリケーション間パスワード管理(AAPM)市場は従来の特権アクセスの境界を超えています。米国国立標準技術研究所(NIST)は2026年3月に特別刊行物800-228を更新し、クラウドネイティブシステム向けのAPIリスク分類とライフサイクルステージのセキュリティコントロールを追加しました。[1] このガイダンスにより、クラウドデプロイメントで使用されるクレデンシャルの監査可能なコントロールの重要性が高まっています。アプリケーション間パスワード管理(AAPM)市場は、ボールトストレージ、自動ローテーション、ポリシーベースのアクセスを通じてこの要件に対応できます。
非人間アイデンティティの急増
サービスアカウント、APIトークン、OAuthクレデンシャル、SSHキー、CI/CDアイデンティティ、AIエージェントはすべて認証済みアクセスを必要とします。クラウドセキュリティアライアンスは、2026年において非人間アイデンティティが人間アイデンティティを平均45:1、クラウドネイティブ環境では144:1の比率で上回ったと報告しました。[2] この数量は、短期的なデプロイメントサイクルではなく、自動化とDevOpsの実践を反映しています。同調査では、組織の20%のみが正式なAPIキーのオフボーディングと失効プロセスを持ち、非人間アイデンティティの47%が1年以上更新されていないことが判明しました。これらのギャップにより、アプリケーション間パスワード管理(AAPM)市場における集中型ガバナンスの重要性が高まっています。また、アイデンティティを一貫して検出しアクセスを失効させることができるツールの価値も高まっています。
マシン間アクセスのゼロトラスト要件
ゼロトラストの実践では、すべてのアプリケーションクレデンシャルを検証し、スコープを定め、時間制限を設けることが求められます。このアプローチにより、静的なアプリケーションパスワードよりも動的なクレデンシャルの関連性が高まります。2025年1月の米国大統領令は、連邦政府機関に対して連邦技術活動全体でより強力な認証とサイバーセキュリティの実践を求めました。NISTは2025年7月に特別刊行物800-63-4を発行し、認証器の発行、維持、失効に対応しました。セキュアAIのための連合体も2026年にAIエージェント向けの短命トークンとゼロスタンディング特権の原則を定めました。アプリケーション間パスワード管理(AAPM)市場は、長期間有効なシークレットをポリシーと有効期限によって管理されるクレデンシャルに置き換えることで、これらの実践をサポートします。
クレデンシャルライフサイクル管理に対する規制圧力の増大
規制要件は、実証可能なクレデンシャルライフサイクル管理にますます注目しています。欧州委員会は、デジタル運用レジリエンス法(DORA)が2025年1月から金融機関およびICTサービスプロバイダーに適用されると述べています。DORAは、アプリケーションインターフェースを含むデジタルタッチポイント全体での文書化されたコントロールの重要性を高めています。CISAとNISTは2026年9月に政府機関おびクラウドサービスプロバイダー向けのトークン保護に関する推奨事項を公表しました。これらの期待により、セキュリティ、財務、および取締役会レベルのリスク機能がアプリケーション間パスワード管理(AAPM)市場の評価に組み込まれています。したがって、ベンダーはライフサイクルガバナンス、検証、検出、およびコンプライアンスエビデンスを実証する必要があります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーおよびモダンアプリケーション資産全体での統合の複雑さ | -2.1% | グローバル、メインフレームおよびオンプレミスシステムが普及している欧州およびアジア太平洋で最も深刻 | 中期(2〜4年) |
| シークレット管理およびマシンアイデンティティ専門家の不足 | -1.7% | グローバル、南米、中東、アフリカ、アジア太平洋の新興市場で最も深刻 | 中期(2〜4年) |
| セキュリティ、プラットフォームエンジニアリング、アプリケーションチーム間の所有権の曖昧さ | -1.3% | グローバル | 短期(2年以内) |
| 一時的なアイデンティティとシャドウアイデンティティからの誤検知とガバナンスノイズ | -0.9% | グローバル、高度なDevOps成熟度を持つ組織で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーおよびモダンアプリケーション資産全体での統合の複雑さ
組織がクレデンシャルツールをレガシーシステムとクラウドネイティブシステムの両方に接続する場合、導入が遅れる可能性があります。古い銀行システム、メインフレームのバッチ処理、オンプレミスのエンタープライズリソースプランニングプラットフォームは、動的なクレデンシャル取得のためのインターフェースを欠いている場合があります。これらの環境では、ミドルウェア、ラッパー、または独自プロトコルブリッジが必要になることがよくあります。IBMは2026年5月にzSecure Secret Managerを発表し、6月から一般提供を開始しました。これはIBM Vault Self-Managed for ZおよびLinuxONEを通じてIBM z/OSの自動化されたシークレットおよび証明書ライフサイクル管理をサポートするものです。このリリースは、複雑な資産に対して専門的な統合レイヤーが依然として必要である理由を示しています。この作業は実装時間を増加させ、アプリケーション間パスワード管理市場のデプロイメントにおいてサービスが主要な部分を占める可能性があります。
シークレット管理およびマシンアイデンティティ専門家の不足
組織はシークレットアーキテクチャ、ボールト運用、マシンアイデンティティガバナンス、DevSecOps統合のスキルを必要としています。これらの能力は、セキュリティ、開発、プラットフォームチームに分散していることが多いです。クラウドセキュリティアライアンスは、対応プロセスが遅いと、組織が露出したクレデンシャルを迅速にローテーションまたは失効させることができなくなる可能性があると報告しました。専門家の不足は、南米、中東、アフリカ、アジア太平洋の新興市場でより制限的になる可能性があります。マネージドサービスチャネルは、顧客がコントロールをデプロイおよび運用するのを支援できますが、明確な内部所有権の必要性を排除するものではありません。したがって、アプリケーション間パスワード管理(AAPM)市場は、デプロイメント、ポリシー管理、および日常的な運用をよりアクセスしやすくする製品に部分的に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションが支配し、サービスが複雑さとともに拡大ソリューションは2026年のアプリケーション間パスワード管理(AAPM)市場シェアの73.58%を占めました。ボールトプラットフォーム、ディスカバリーエンジン、ローテーションツール、ポリシー適用機能は、ほとんどの顧客デプロイメントの最初のレイヤーを形成しています。組織は通常、サポートサービスを追加する前に、集中型クレデンシャルストレージと自動ローテーションを確立します。HashiCorpは2026年4月にVault Enterprise 2.0をリリースし、SPIFFEシークレットエンジン、ワークロードアイデンティティフェデレーション、Linuxローカルアカウントパスワードローテーションを搭載しました。[3] これらの機能により、アプリケーション間パスワード管理(AAPM)市場のカバレッジがクラウドネイティブ、ハイブリッド、オンプレミス環境全体に拡大しています。
サービスは2032年にかけてCAGR 21.76%で拡大する見込みです。移行作業には、静的シークレットを動的に発行されるクレデンシャルに置き換えることが含まれることが多いです。マネージドサービスの需要は、複数のボールトを運用しているが専任の内部専門家を持たない組織からも生まれています。Delineaは2025年11月にIBMとの関係を拡大し、Delineaプラットフォームをマネージドチャネルを通じて利用可能にしました。このアプローチは、パートナーがデプロイメントサポートとプラットフォームアクセスをパッケージ化する方法を示しています。
デプロイメントモード別:
クラウドの勢いがハイブリッドアンカーによって強化クラウドベースのデプロイメントは2026年のアプリケーション間パスワード管理(AAPM)市場規模の67.58%を占めました。また、2032年にかけてCAGR 22.81%で拡大する見込みです。SaaS配信はインフラ作業を削減し、マルチリージョン運用をサポートし、クラウドアイデンティティシステムと整合させることができます。これらの特性は、継続的デリバリーと統合されたクレデンシャルサービスを必要とするDevSecOpsチームに適しています。アプリケーション間パスワード管理市場は、ポイントデプロイメントではなく、クラウド運用モデルによってますます形成されています。
ハイブリッドモデルは、データ居住要件が機密クレデンシャルの保存場所を制約する場合に引き続き重要です。IBMは2026年9月にIBM Cloud上でVault Dedicatedをベータ版として導入し、完全マネージドのシングルテナントVault Enterpriseオプションを提供しました。[4] このサービスは当初、フランクフルトおよびダラスの環境を対象としていました。オンプレミス配信は、エアギャップされた重要インフラや高度に規制された運用においても引き続き関連性を持ちます。これらの設定では、クラウドネイティブツールが全体的な導入をリードしている場合でも、ローカルコントロールが必要になる場合があります。
組織規模別:
大企業がリードし、中小企業が加速大企業は2026年の収益の68.54%を占めました。大規模な組織は数千のサービス、多数のパイプライン、複数のクラウドアカウントを管理しており、手動によるクレデンシャル監視が非現実的になる場合があります。既存の特権アクセスプログラムも、アプリケーション間パスワード管理のより広範な展開の基盤として機能することができます。調達プロセスでは通常、監査証跡、ロールコントロール、複数の環境にわたる統合が優先されます。これが大企業が収益の主要な源泉であり続ける理由を説明しています。
中小企業は2032年にかけてCAGR 18.72%で拡大する見込みです。SaaSネイティブのボールトはインフラ要件を低下させ、より小規模なテクノロジー予算に合わせた価格設定が可能です。Akeylessは2025年7月にAIエージェントおよびモデルコンテキストプロトコルサーバーのクレデンシャルセキュリティのためのSecretlessAIを導入し、オンプレミスのボールトコンポーネントを不要にしました。よりシンプルな運用モデルを持つ製品は、小規模な組織が構造化されたコントロールを採用するのに役立ちます。ISO/IEC 27001のアクセスコントロールへの期待も、正式なクレデンシャル管理評価を支援します。
クレデンシャルタイプ別:
APIトークンが普及し、AIエージェントクレデンシャルがスコープを再定義APIキーおよびトークンは2026年の収益の24.81%を占めました。現代のアプリケーションは、マイクロサービス、サービスとしてのソフトウェア接続、オープンバンキング、パートナーデータ交換全体でこれらを使用しています。Amazon Web Servicesは2025年11月にSaaSクレデンシャルのマネージド外部シークレットを導入し、2026年8月にCisco Security PlatformおよびNetskopeトークンのサポートを追加しました。これらのリリースは、クレデンシャル管理が日常的なクラウドサービス運用の一部になりつつあることを示しています。APIトークンガバナンスは、アプリケーション間パスワード管理(AAPM)市場における主要な要件であり続けています。
AIエージェントクレデンシャルは2032年にかけてCAGR 19.72%で拡大する見込みです。AIエージェントは、標準的なサービスエンドポイントとは異なるアイデンティティ、委任された権限チェーン、ランタイム認可コントロールを必要とします。セキュアAIのための連合体は、エージェントアイデンティティをそのコード、モデルバージョン、タスクコンテキストにリンクする必要性を説明しています。サービスアカウント、SSHキー、証明書、データベースクレデンシャル、クラウドアプリケーションクレデンシャル、CI/CDクレデンシャル、アプリケーションパスワードは、それぞれ別個の露出ポイントとして残ります。証明書管理は、RFC 5280および認証局のベースライン要件に基づく確立された公開鍵インフラストラクチャの実践に従います。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
BFSIが需要を支え、政府が加速BFSIは2026年の収益の27.69%を占めました。金融機関は、監査可能なマシン間アクセスを必要とする決済システム、デジタルバンキングアプリケーション、オープンバンキングインターフェースを運用しています。DORAは2025年1月から適用され、対象事業体における文書化されたICTアクセスコントロールの必要性を高めました。銀行環境は、パブリッククラウド、プライベートクラウド、オンプレミスインフラにまたがることが多いです。これにより、一貫したクレデンシャルコントロールがアプリケーション間パスワード管理(AAPM)市場の中心的なニーズとなっています。
政府・公共行政は2032年にかけてCAGR 19.22%で拡大する見込みです。連邦ゼロトラストの方向性により、マシンクレデンシャルガバナンスが公共機関およびサプライヤーにとってのセキュリティ優先事項となっています。2025年1月の大統領令は、連邦技術活動におけるサイバーセキュリティの実践に対する政策的方向性を強化しました。ヘルスケアおよびライフサイエンス、小売・電子商取引、通信・メディア、旅行・ホスピタリティも、セクター固有のコントロールニーズに直面しています。HIPAA、PCI-DSS、通信セキュリティ要件はそれぞれ、コンプライアンス主導の導入経路を生み出す可能性があります。
地域分析
北米アプリケーション間パスワード管理(AAPM)市場
北米は2026年のアプリケーション間パスワード管理(AAPM)市場シェアの41.64%を占めた。同地域は、クラウドネイティブ企業の大規模な基盤、連邦政府のサイバーセキュリティ指針、および確立された特権アクセス管理プロバイダーを兼ね備えている。2025年1月の米国大統領令により、より強固な認証とサプライヤーのサイバーセキュリティ慣行への注目が高まった。CISAおよびNISTは2026年9月、政府機関およびクラウドサービスプロバイダー向けにトークン保護に関する推奨事項を発行した。これの取り組みにより、アプリケーション資格情報ガバナンスが戦略的セキュリティ計画に位置づけられている。
欧州および南米アプリケーション間パスワード管理(AAPM)市場
欧州は、文書化されたマシンアイデンティティ管理を支援するDORA、NIS 2、およびGDPRの要件によって形成されている。ドイツは地域需要の重要な発生源であり、セキュリティ要件とデータ主権がハイブリッドおよびオンプレミスへの選好を維持している。南米はアプリケーション間パスワード管理(AAPM)の新興市場であり、ブラジルはfintech活動およびデジタル金融インフラに支えられている。Seguraは2025年3月にSenhaseguraからブランド名を変更し、Riverwood Capital主導による2,500万米ドルの成長ラウンドを報告した。
アジア太平洋および中東・アフリカアプリケーション間パスワード管理(AAPM)市場
アジア太平洋地域は2032年までCAGR 21.93%で拡大すると予測されている。デジタルトランスフォーメーション、ソフトウェア開発センターからのAPIトラフィック、およびゼロトラストへの整合が、日本、韓国、オーストラリア、シンガポールにおける需要を支えている。中国はクラウドインフラおよび国内テクノロジープラットフォームに支えられ、地域内で最大の収益ポジションを占めている。インドは同地域で最も成長が速い国であり、デジタル決済、オフショアソフトウェア開発、およびfintech普及が大量のAPI資格情報を生み出している。中東およびアフリカは依然として初期段階の地域であり、金融サービス、通信、スマートガバメント、およびモバイル金融サービスが初期需要を創出している。
競合ランドスケープ
アプリケーション間パスワード管理(AAPM)市場は、適度に統合されたプラットフォーム構造を持っています。特権アクセス管理ベンダーが重要なポジションを占め、クラウドプロバイダーは既存の顧客環境にシークレットサービスを組み込んでいます。Amazon Web Services、Microsoft Azure、Google Cloudは、クラウドアイデンティティと調達関係から恩恵を受けることができます。顧客は統合プラットフォームサービスと専門製品の間で選択し、チャレンジャーはインフラ要件を削減するか、新興のアイデンティティ問題に対処します。
統合は中心的な競争パターンです。Palo Alto Networksは2026年2月にCyberArkの買収を完了し、アイデンティティセキュリティをセキュリティプラットフォームのコア部分として位置づけました。この取引の株式価値は250億米ドルでした。HashiCorpは2026年4月にVault Enterprise 2.0をリリースし、SPIFFEシークレットエンジンとワークロードアイデンティティフェデレーションを搭載しました。BeyondTrustは2025年8月にIdentity Security InsightsをSecrets Insightsで拡張し、ハイブリッドおよびマルチクラウドのシークレット資産全体の可視性を提供しました。
ベンダーはまた、ボールトレス配信、AIエージェントクレデンシャルガバナンス、地域カバレッジを通じて競争しています。Akeylessは2025年7月にAIエージェントおよびモデルコンテキストプロトコルサーバーセキュリティのためのSecretlessAIをリリースしました。Delineaは2025年4月にVault AI、自動ローテーション、ジャストインタイム認可コントロールを含むクラウドネイティブセキュリティ機能を発表しました。将来の差別化は、エージェントアイデンティティガバナンス、ポスト量子鍵管理、および専任のアイデンティティエンジニアを持たない中小企業に適したツールに依存するでしょう。NISTのAPIガイダンスとCISAのトークンガイダンスは、政府および重要インフラの購買者に対して文書化されたセキュリティ保証を提供できるサプライヤーを優遇します。
アプリケーション間パスワード管理(AAPM)産業のリーダー
-
CyberArk Software Ltd.
-
BeyondTrust Corporation
-
Delinea Inc.
-
Broadcom Inc.
-
One Identity LLC
- 注:主要企業の掲載順は順位を示すものではありません。
アプリケーション間パスワード管理(AAPM)市場 このレポートでカバーされる企業
- CyberArk Software Ltd.
- BeyondTrust Corporation
- Delinea Inc.
- Broadcom Inc.
- One Identity LLC
- HashiCorp, Inc.
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Akeyless Security Ltd.
- Keeper Security, Inc.
- Thales S.A.
- Keyfactor, Inc.
- DigiCert, Inc.
- Entrust Corporation
- WALLIX Group SA
- Fudo Security Sp. z o.o.
- ARCON TechSolutions Pvt. Ltd.
- Senhasegura, MT4 Tecnologia Ltda.
最近の産業開発事情 アプリケーション間パスワード管理(AAPM)市場
- 2026年10月:Google CloudはSecret ManagerのKubernetes統合を一般提供ステータスに引き上げ、Google Secret ManagerからGKEクラスターのKubernetesシークレットオブジェクトへのシークレットの自動同期とローテーションを可能にし、静的環境変数を使用しないクラウドネイティブアプリケーションクレデンシャル配信をサポートしました。
- 2026年9月:CISAとNISTは、偽造、盗難、悪用からトークンとアサーションを保護するための省庁間レポートを共同で公表し、統合サイバー防衛協力体制の意見を取り入れ、連邦機関およびクラウドサービスプロバイダーにシークレット管理、トークン検証、大規模なAIクレデンシャル侵害検出のための技術仕様を提供しました。
- 2026年9月:IBMはIBM Cloud上でVault Dedicatedをベータ版として開始し、ベータ期間中は無料で、完全マネージドのシングルテナントデプロイメントを通じてHashiCorp Vault Enterpriseの機能へのアクセスを顧客に提供しました。
- 2026年8月:AWS Secrets Managerは、マネージド外部シークレット機能をCisco Security Platform APIキーおよびNetskopeAPIトークンに拡張し、カスタムローテーションコードなしにAWSコンソールから直接サードパーティセキュリティプラットフォームの自動クレデンシャルローテーションを可能にしました。
グローバルアプリケーション間パスワード管理(AAPM)市場レポートの範囲
アプリケーション間パスワード管(AAPM)市場は、アプリケーション間、サービスアカウント、API、データベース、CI/CD、クラウド、AIエージェント認証のためのクレデンシャルの検出、ボールト化、ローテーション、ガバナンス、監視、失効のためのソリューションとサービスをカバーしています。クレデンシャルボールト化、自動ローテーション、ジャストインタイムアクセス、依存関係マッピング、クレデンシャルガバナンスが含まれます。
アプリケーション間パスワード管理(AAPM)市場レポートは、コンポーネント(ソリューション、サービス)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、クレデンシャルタイプ(アプリケーション間パスワード、サービスアカウントクレデンシャル、APIキーおよびトークン、SSHキーおよび証明書、データベースクレデンシャル、クラウドおよびSaaSアプリケーションクレデンシャル、AIエージェントクレデンシャル、その他のクレデンシャルタイプ)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケアおよびライフサイエンス、小売・電子商取引、通信・メディア、旅行・ホスピタリティ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| アプリケーション間パスワード |
| サービスアカウントクレデンシャル |
| APIキーおよびトークン |
| SSHキーおよび証明書 |
| データベースクレデンシャル |
| クラウドおよびSaaSアプリケーションクレデンシャル |
| CI/CDおよびDevOpsクレデンシャル |
| AIエージェントクレデンシャル |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| 小売・電子商取引 |
| 通信・メディア |
| 旅行・ホスピタリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| コンポーネント別 | ソリューション | |
| サービス | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| クレデンシャルタイプ別 | アプリケーション間パスワード | |
| サービスアカウントクレデンシャル | ||
| APIキーおよびトークン | ||
| SSHキーおよび証明書 | ||
| データベースクレデンシャル | ||
| クラウドおよびSaaSアプリケーションクレデンシャル | ||
| CI/CDおよびDevOpsクレデンシャル | ||
| AIエージェントクレデンシャル | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売・電子商取引 | ||
| 通信・メディア | ||
| 旅行・ホスピタリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
アプリケーション間パスワード管理(AAPM)市場の規模はどのくらいですか?
アプリケーション間パスワード管理(AAPM)市場規模は、2026年に4.59 ビリオン 米ドル、2027年に5.46 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 17.88%で成長し、2032年までに12.43 ビリオン 米ドルに達する見込みです。
なぜ組織はアプリケーションクレデンシャル管理ツールを採用しているのですか?
クラウドネイティブアーキテクチャと大規模な非人間アイデンティティ資産は、マシンクレデンシャルの自動化されたストレージ、ローテーション、ライフサイクルコントロールを必要とします。これらのコントロールは、監査エビデンス、一貫した失効プロセス、アプリケーションコード内に埋め込まれたパスワードへの依存低減もサポートできます。
アプリケーション間パスワード管理の導入においてどのデプロイメントモデルがリードしていますか?
クラウドベースのデプロイメントは2026年の収益の67.58%を占め、2032年にかけてCAGR 22.81%で拡大する見込みです。この配信モデルはアプリケーション間パスワード管理市場の中心です。
アプリケーションクレデンシャルコントロールに対する需要が最も大きいエンドユーザーセクターはどこですか?
BFSIは2026年の収益の27.69%を占めました。規制された金融システムは、決済、銀行、API環境全体で監査可能なコントロールを必要とするためです。
アプリケーションクレデンシャルセキュリティにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 21.93%で拡大する見込みであり、デジタルトランスフォーメーション、ソフトウェア開発活動、APIの利用によって支えられています。
AIエージェントはクレデンシャルセキュリティ要件にどのような影響を与えていますか?
AIエージェントは、タスクと運用コンテキストにリンクされた個別のアイデンティティ、委任された権限コントロール、短命のクレデンシャル、ランタイム認可を必要とします。