
硫化水素スカベンジャー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
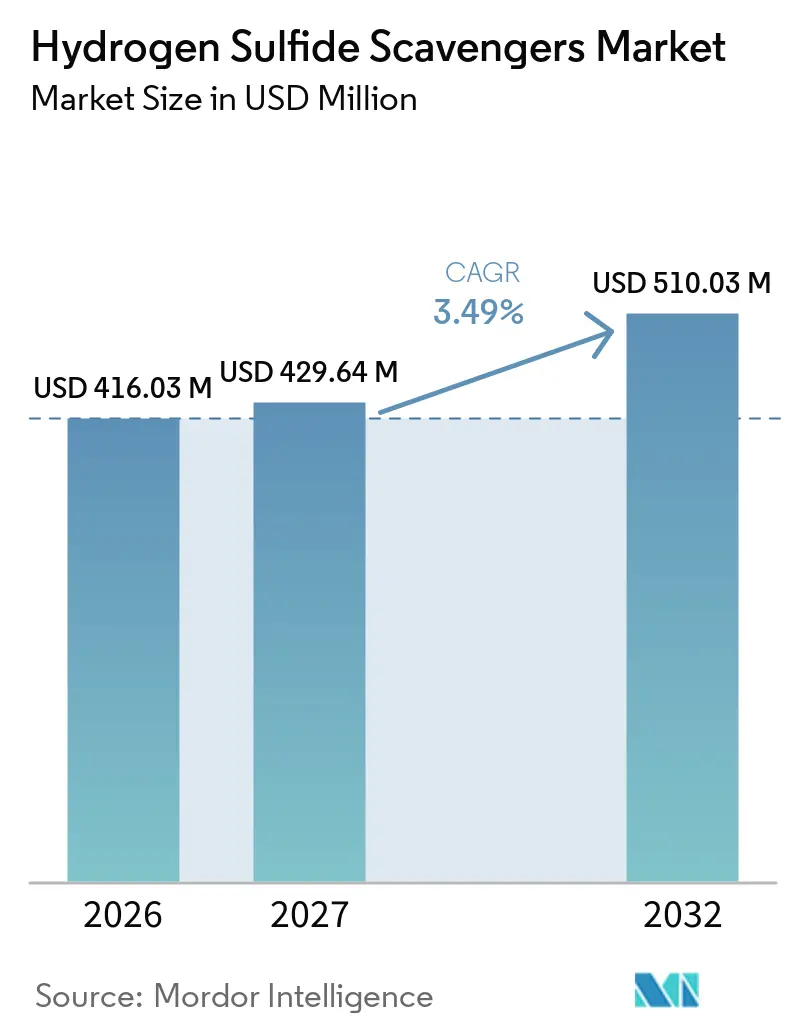
| 市場規模 (2027) | 429.64 百万米ドル |
| 市場規模 (2032) | 510.03 百万米ドル |
| 成長率 (2027 - 2032) | 3.49 % |
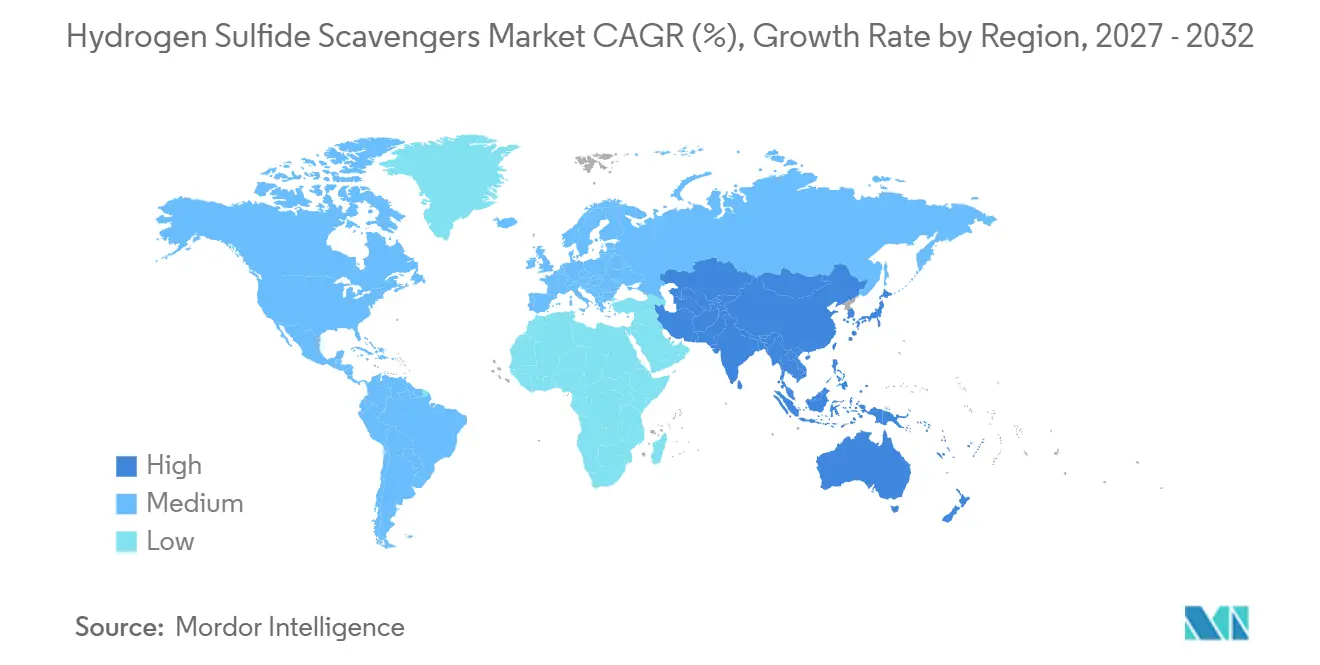
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
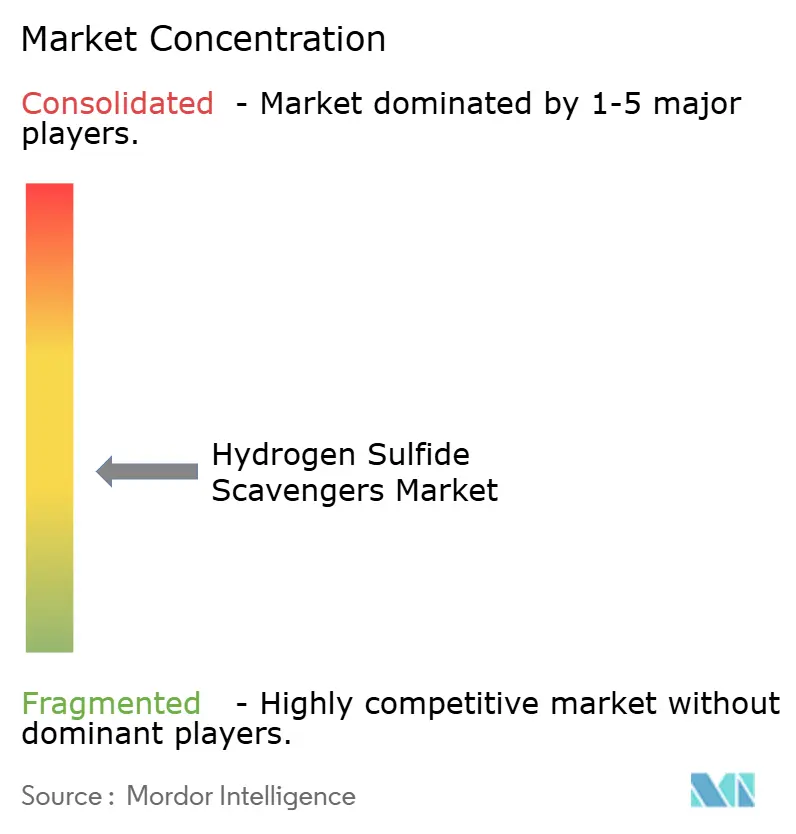
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硫化水素スカベンジャー市場分析
硫化水素スカベンジャー市場規模は2026年に416.03 ミリオン 米ドルと評価され、2027年の429.64 ミリオン 米ドルから2032年には510.03 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 3.49%で成長すると推定されています。硫化水素スカベンジャー市場は、石油価格よりも酸性炭化水素生産の動向に密接に連動しています。これは、硫化水素(H2S)がコモディティサイクル、生産地、または酸性流体がフィールドインフラに流入する時点にかかわらず、処理が必要とされるためです。この要件により、上流支出指標では見落とされる可能性のある収益の一定の回復力が生まれます。オペレーターは、販売または輸送前に作業員、設備、パイプライン、および流体品質を保護しなければなりません。これは、水分率が変化する成熟資産や、初期開発・日常操業中に酸性流体の挙動がまだ確立されていない新規フィールドにも適用されます。中東、ラテンアメリカ、東南アジアにおける酸性原油の発見がベースライン需要をえ、職場暴露規制、排出要件、パイプライン仕様が既存施設での処理率を高めています。LNG、バイオガス、分散型ガス施設もガス処理または液化前にH2S除去を必要とし、従来の石油・ガス操業を超えた需要を生み出し、異なるプラント規模と購買慣行を持つ顧客を引き付けています。統合サービス会社は、バンドル化された化学プログラム、監視ツール、技術サポート、および変化するフィールド条件に投与量を連動させるシステムで対応しています。一方、廃棄コスト、複雑な生産流体、上流支出の低迷が短期的な制約として残っています。
レポートの主要ポイント
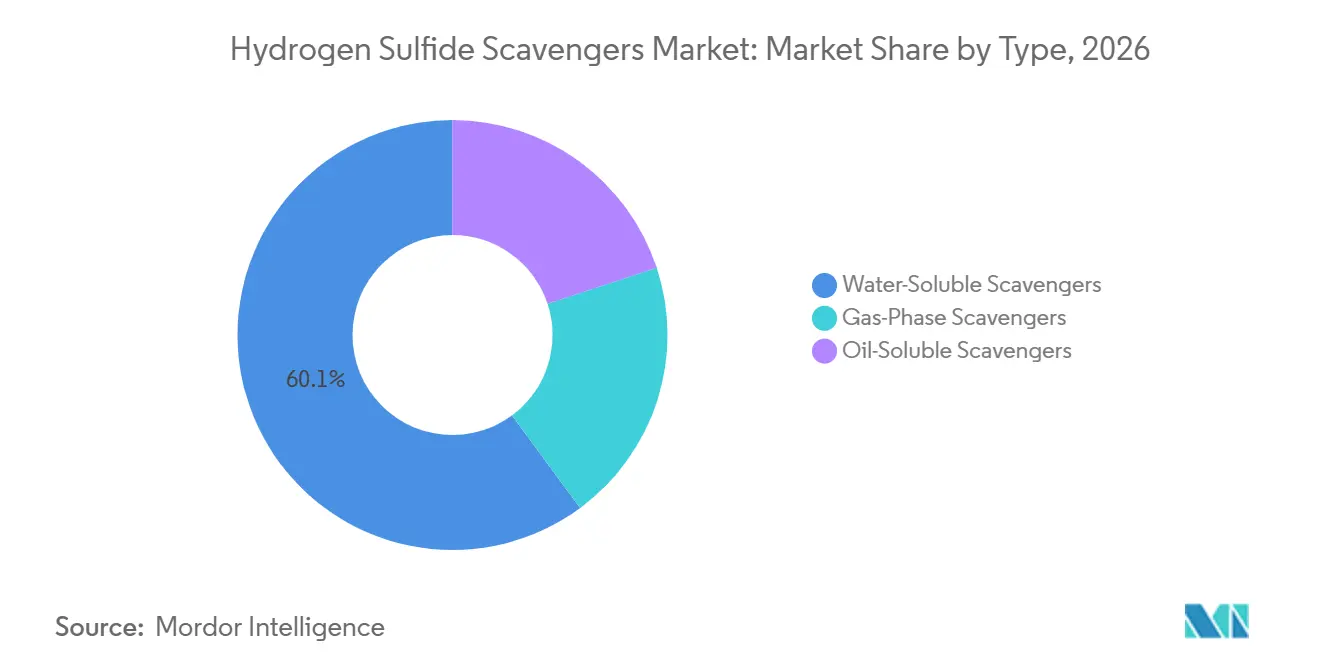
- タイプ別では、水溶性スカベンジャーが2026年に60.13%の市場シェアを占め、油溶性スカベンジャーは2032年にかけてCAGR 3.78%で成長する見込みです。
- 化学組成別では、トリアジンが2026年に55.57%の市場シェアを占め、2032年にかけてCAGR 3.89%で拡大すると予測されています。
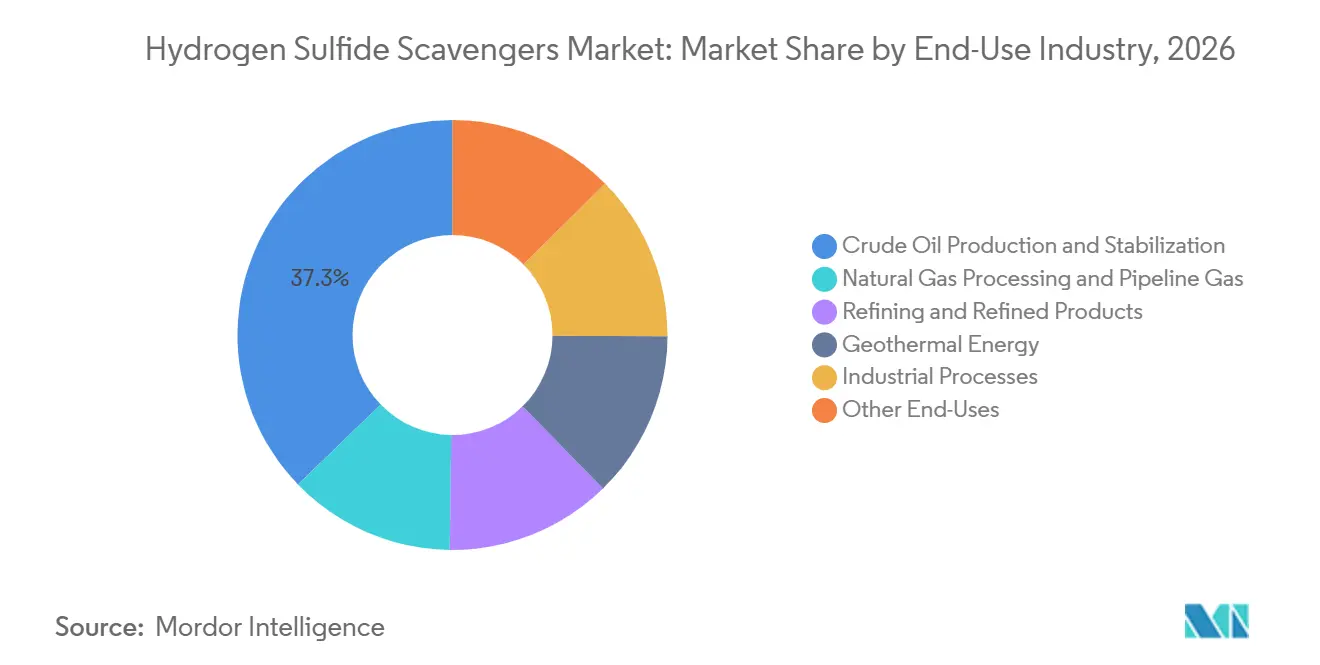
- 最終用途産業別では、原油生産・安定化が2026年に37.25%の市場シェアを占め、精製・精製製品は2032年にかけてCAGR 4.15%で成長する見込みです。
- 地域別では、北米が2026年に31.48%の市場シェアを占め、アジア太平洋は2032年にかけてCAGR 4.03%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 酸性油・ガス生産の拡大 | +1.2% | 中東・アフリカ(MEA)、ラテンアメリカ、東南アジアに集中した利益を伴うグローバル規模 | 短期(2年以内) |
| H2S暴露、排出、製品仕様に関する規制強化 | +0.9% | 北米およびEU、アジア太平洋(APAC)でのコンプライアンス枠組みの拡大 | 中期(2~4年) |
| 液化天然ガス(LNG)、バイオガス、分散型ガス処理の成長 | +0.6% | 欧州、APAC、北米を主要牽引地域とするグローバル規模 | 中期(2~4年) |
| 現場でのH2S制御を必要とするオフショアおよび深海生産 | +0.5% | 中東・アフリカ(MEA)、ラテンアメリカ、東南アジア | 長期(4年以上) |
| デジタルモニタリングと自動化学投与 | +0.3% | 北米および北海での早期採用を伴うグローバル規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
酸性油・ガス生産の拡大
硫化水素スカベンジャー市場は、サワーフィールドの開発が引き続き資本を引き付けるにつれて恩恵を受けており、特に中東およびラテンアメリカ沖合においてその傾向が顕著である。中国は2025年に2億1,609万メトリックトンという記録的な原油生産量を報告し、天然ガス生産量は2,618.9 ビオン 立方メートルに達した。ガス生産量は9年連続で100 ビリオン 立方メートルを超える年間増加を記録し、生産・処理施設全体における追加的な処理需要を支えている。これらのフィールドではH2S濃度が変動しやすく予測困難であるため、オペレーターは開発の早期段階においてスカベンジャーの供給を確保するよう促されている。2025年の深海調査では、従来スウィートと評されていたフィールドにおいてH2S濃度が100 ppm(百万分率)を超えることが記録されており、地質学的不確実性を考慮した処理計画の必要性が改めて浮き彫りとなった。
H2S暴露、排出、製品仕様に関する規制強化
執行措置が硫化水素スカベンジャー市場全体の調達決定に影響を与えています。2025年4月15日、米国司法省はH2S事故に関連する労働安全衛生法およびクリーンエア法違反を理由に、Aghorn Operatingに対して100万米ドルの罰金と2年間の保護観察を言渡したと発表しました。共同被告も5ヶ月の禁固刑を受けました[1]。OSHAのプロセス安全管理規則はH2Sを高度に危険な化学物質として指定しており、米国環境保護庁(EPA)は2025年の暫定最終規則により、選定された石油・ガスのコンプライアンス期限を延長しました。パイプラインガス仕様もH2Sレベルの管理を要求しており、輸送システムへのアクセスには化学処理が必要です。中国は天然ガスの硫黄仕様を20 mg/m³から15 mg/m³に厳格化し、処理・下流ノードでの処理需要を高めています。これらの要件は、上流生産から中流ポリッシング用途へと需要を拡大させていす。
液化天然ガス(LNG)、バイオガス、分散型ガス処理の成長
H2S除去はLNGおよびバイオLNG液化前に必要とされ、従来の上流生産以外での需要を生み出しています。Wärtsilä Gas Solutionsは2025年に、有機廃棄物から1日最大17トンのバイオLNGを生産する計画でAndion Scandinavia ABへのバイオLNGソリューション供給の受注を受けました。硫化水素スカベンジャー市場は、施設が液化前に原料バイオガスの処理を必要とするにつれて牽引力を増しています。2025年のレビューでは、膜および化学的アプローチがバイオガスアップグレードの中心であり、アミンシステムが実用的でない可能性のある小規模分散型プラントには化学スカベンジャーが適していることが明らかになりました。この需要により、バイオガスオペレーターと分散型エネルギー開発者が硫化水素スカベンジャー市場に参入しています。これらの顧客は、大規模な石油・ガス会社とは異なる調達サイクル、製剤ニーズ、コンプライアンス要件を持っています。中国のガス品質要件と欧州のパイプライン接続規則が、ガス源全体での一貫した処理の必要を強化しています。
現場でのH2S制御を必要とするオフショアおよび深海生産
深海貯留層の酸性化には、従来の陸上操業で使用される方法とは異なる処理方法が必要です。2025年の石油技術者協会(SPE)の研究では、硫酸塩除去が使用されている場合でも、注入水の条件により硫酸塩還元菌が実質的なH2Sを生成する可能性があり、海上処理が不十分な場合には海底対応製剤が必要であることが明らかになりました。北海では、SLBがpH中性のHR-2746多相スカベンジャーの海底注入により、H2Sを170 ppmから60 ppmに低減し、海上スカベンジャーの使用量を50%削減し、月次ハイドロサイクロン清掃の必要性を排除したと報告しました。Baker Hughesは2025年2月にExxonMobil Guyanaから複数年にわたる特殊化学品契約を受注し、合計50万バレル/日の生産能力を持つErrea WittuおよびJaguar浮体式生産貯蔵積出設備(FPSO)の海上、海底、注水、ユーティリティ化学品をカバーしています。これらの長期オフショアプログラムは、特殊なプレミアム製剤への需要を支えています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使用済みスカベンジャーの廃棄と副産物コンプライアンスコスト | -0.4% | 北米およびEU、湾岸協力会議(GCC)およびAPACでのコンプライアンス圧力の高まり | 中期(2~4年) |
| H2S負荷の変動による過剰投与と処理の不確実性の増大 | -0.3% | 水分率が変化する成熟フィールドを中心としたグローバル規模 | 短期(2年以内) |
| 高水分率、温度、多相条件による効率低下 | -0.4% | オフショアAPAC、MEA深海、成熟した北米フィールド | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
使用済みスカベンジャーの廃棄と副産物コンプライアンスコスト
使用済みスカベンジャーの管理は、処理量の増加に伴い硫化水素スカベンジャー市場に追加的な操業コストをもたらします。MEA-トリアジンは、オフショア操業での管理が困難な使用済みおよび未使用スカベンジャー廃水を生成します。2025年の研究では、このストリームの熱水酸化が検討され、その化学的負荷に対処するための処理経路の必要性が特定されました[2]。北海のオペレーターは、生産水ストリームへのトリアジン排出に対する監視が強化されています。残留トリアジンは原油フィードストックに窒素化合物を導入し、ファウリングや精製ペナルティの原因となる可能性があります。このコストリスクが、未使用化学品のリサイクルが可能な非トリアジン製剤および回収技術の研究を促進しています。北東大西洋の海洋環境保護条約(OSPAR)の排出要件は、オフショア施設でのトリアジン投与量に追加的な実際的制限を設けています。
H2S負荷の変動による過剰投与と処理の不確実性の増大
H2S濃度は貯留層の寿命を通じて大幅に変化する可能性があります。固定投与量システムはこれらの変化にうまく対応できず、系統的な過剰処理をもたらす可能性があります。2025年の原油中H2Sスカベンジャーの研究では、70℃を超える温度での有媒体全体でパフォーマンスが異なることが明らかになりました。また、エトキシル化化合物スカベンジャーが、低水分率の新規油井を代表する条件下でMEA-トリアジンを上回ることも判明しました。成熟フィールドでは、水分率の上昇により必要投与量と適用投与量の乖離が拡大する可能性があります。リアルタイム分析装置と比例投与によりこの不確実性を低減できますが、多くの小規模オペレーターは必要な設備投資を先送りにしています。硫化水素スカベンジャー市場にとって、過剰処理は消費の下限を支えますが、化学品コストと副産物量を増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
水系処理が最大の用途として継続水溶性スカベンジャーは2026年に硫化水素スカベンジャー市場シェアの60.13%を占め、生産水ストリーム、パイプラインガス、地上原油処理での広範な使用を反映しています。水相注入は、フィールドチームが使用する既存の設備と操業慣行に適合するため、従来の陸上および浅海オフショアサイトに適しています。これらの製品は、流体が分離、取り扱い、貯蔵、または輸出ステムに流入する前にH2Sを制御する必要がある連続処理をサポートします。その確立された役割により、オペレーターは日常的なH2S暴露の管理と製品仕様の遵守に慣れ親しんだアプローチを取ることができます。この確立された操業基盤により、より要求の厳しい油井が他の製剤を必要とする場合でも、水溶性製品は硫化水素スカベンジャー市場の中心的存在であり続けています。
油溶性スカベンジャーは、深海および高温坑井仕上げが水系製品の反応性または相分布を制限する可能性があるため、2032年にかけてCAGR 3.78%で成長すると予測されています。Petrobrasの研究では、異なる密度の油において130℃、33.1 kPaで製品をテストし、エトキシル化油相スカベンジャーがこれらの条件下でモノエタノールアミン(MEA)、トリアジン、グリオキサールを上回ることが明らかになりました。気相スカベンジャーは、液体適用が実用的でない乾燥ガスパイプラインや坑口での使用が引き続き必要とされ、非ホルムアルデヒドおよび非トリアジン選択肢も進歩しています。2025年の石油技術者協会(SPE)論文では、リグノスルホン酸塩系製品がより低いpH上昇で競争力のあるH2S除去を達成したと報告されています。この特性により、オフショア炭酸塩貯留層でのカルサイトスケーリングのリスクを低減できます。このタイプの組み合わせにより、処理プログラムを相挙動、操業温度、設備設計、および下流施設の制約に適応させることができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
化学組成別:
トリアジンが規模を維持しながら代替品が特定の限界に対応トリアジンは2026年に55.57%のシェアを占め、2032年にかけてCAGR 3.89%で成長すると予測されています。その継続的な使用は、広い操業温度範囲、確されたフィールド実績、比較的低い原材料コスト、および多様な生産環境にわたる長年のサプライチェーンを反映しています。亜硝酸塩系製品は、トリアジンのパフォーマンスが低下する可能性のある特定のpHおよび温度域に対応し、鉄スポンジシステムは限界油井やガス配給支線などの小規模・断続的な用途での役割を維持しています。この選択肢の幅により、硫化水素スカベンジャー市場は施設の流体条件、操業プロファイル、実際の取り扱い要件に処理化学を適合させることができます。したがって、代替製品が特定のストリームにより適している場合でも、トリアジンの市場シェアは依然として相当なものです。
硫化水素スカベンジャー市場のその他の化学組成には、グリオキサール、亜鉛カルボキシレート、およびトリアジンがpHを上昇させ、スケーリングリスクをもたらし、または排出制限に直面する場合により関連性が高まる新しいリグノスルホン酸塩系製品が含まれます。2025年の80 mmパイプラインにおけるトリアジンスプレー注入のシミュレーションでは、50マイクロメートル粒子がガス中長く滞留し、500マイクロメートル粒子が壁面フィルムを形成することが明らかになりました。この研究により、以前は限られた操業ガイダンスで管理されていた小規模パイプラインシステムの注入設計に対して、オペレーターはより明確な根拠を得ることができます。使用済みMEA-トリアジンに関する研究では、膜ナノろ過も検討され、80%を超える予備的な除去率が報告されており、未使用化学品の回収に向けた可能な経路が示唆されています。このような回収研究は、オフショア廃棄要件と副産物コストが従来のトリアジンの使用を制限する場合に、より価値が高まる可能性があります。
最終用途産業別:
上流需要と並行して精製の重要性が増大原油生産・安定化は2026年の合計の37.25%を占めました。これは、酸性原油が設備を保護し販売仕様を満たすために坑口および分離器での処理を必要とするためです。高API重力の酸性原油は、フィールドインフラを通過する前に制御が必要であり、化学品の使用は裁量的な効率化措置ではなく操業上の要件となっています。天然ガス処理とパイプラインガスがの主要需要領域を形成しており、輸送システムでは入口分離器と集合圧縮機でH2Sレベルを4 ppm未満に要求することが多いです。したがって、ガスが下流への配送前にパイプライン品質基準を満たす必要がある場合、連続注入または脱硫が必要です。この上流・中流の基盤が、石油・ガス取り扱い活動全体にわたる硫化水素スカベンジャー市場の広い基盤を形成しています。
精製・精製製品は最も成長の速い最終用途カテゴリーであり、2032年にかけてCAGR 4.15%と予測されています。これは、精製所が製品ストリームの残留H2S制限を満たしながら、より重質な酸性フィードストックを処理するためです。2025年の精製所乾燥ガス処理のレビューでは、プロセス強化とアミンおよび物理溶媒システムの進歩が重要な効率化要因として特定されました。地熱操業は地理的フットプリントが小さいにもかかわらず高いH2Sレベルを管理しており、産業用途にはパルプ・製紙、廃水処理、鉱業が含まれ、H2Sは二次的な生物学的または化学的副産物として発生します。これらの環境では、石油フィールド製剤から適応した化学が使用され、異なる流量、操業条件、調達パターンを持っています。この幅広い顧客基盤により、硫化水素スカベンジャー市場は従来の上流活動を超えた処理要件へのエクスポージャーを得ています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米硫化水素スカベンジャー市場
北米は2026年の硫化水素スカベンジャー市場シェアの31.48%を占め、パーミアン盆地のサワー原油生産および原油・随伴ガス向けの密な インフラに支えられている。米国のプロセス安全管理規則およびテキサス州のH2S緊急時対応要件がコンプライアンスの基準を設定する一方、パーミアン油井では生産段階および水分率の変化に伴いH2S濃度が変動するため、継続的な注入が必要となる場合がある。カナダはアルバータ州のオルサンドおよび重質原油活動を通じて需要を加え、ビチューメンのアップグレードにより専用処理を要するH2Sストリームが生成される。メキシコは、ガス脱硫設備の老朽化に伴い化学スカベンジャーの使用が増加している成熟したメキシコ湾岸資産を通じて貢献している。これらの条件が相まって、生産・処理・輸送および関連フィールドサービス全体にわたる継続的な使用を支えている。
アジア太平洋硫化水素スカベンジャー市場
硫化水素スカベンジャー市場において、アジア太平洋地域は上流活動、製油所サワー原料スループット、LNGインフラ、およびバイオガス施設の拡大を背景に、2032年までに4.03%のCAGRで成長すると予測されている。2025年の中国の記録的なガス生産量および15 mg/m³というより厳格な硫黄規格は、処理拠点への投資を後押しする。インド、韓国、および東南アジア諸国は、製油所側での処理を必要とするサワー原油の処理量を増加させている。日本の原油需要の減少は相殺要因となるが、上流および製油所側成長という広域的な地域パターンを変えるものではない。石油・ガスLNG・バイオガス・精製活動のこの組み合わせにより、アジア太平洋地域は最も成長の速い地域別需要基盤となっている。
欧州・中東・アフリカおよび南米硫化水素スカベンジャー市場
欧州は硫化水素スカベンジャー市場において成熟した基盤を有しており、その中心は北海である。北海では老朽化した油井の水分率上昇によりH2S負荷が変動し、自動投与の採用が促進されている。OSPAR条約およびEU産業排出指令に基づく廃棄規則は、フットプリントの小さい製剤を支持している。ブラジルおよびガイアナは海底対応プログラムへのオフショア需要を生み出しており、Baker Hughesが2025年にExxonMobil Guyanaと締結した契約は、浮体式生産貯蔵積出設備(FPSO)開発における統合化学品供給の規模を示している。中東およびアフリカは、サウジアラビア、クウェート、アブダビのサワーガス田に対して大きな構造的エクスポージャーを有しており、南アフリカおよびその他のサブサハラ諸市場におけるLNG輸入活動の発展が関連するガス処理投資を支えている。
競合環境
硫化水素スカベンジャー市場は中程度に分散しています。SLB、Baker Hughes、HalliburtonはH2S処理を腐食防止剤、スケール防止剤、監視ツール、より広範な生産化学プログラムと組み合わせており、複数盆地契約において優位性を持っています。小規模サプライヤーは、特殊製剤、迅速な技術サービス、操業条件と規制に関する地域知識を通じて競争しています。Dorf Ketal、Merichem Technologies、Q2 Technologies、Vink Chemicalsは特殊参加者の一例です。顧客が特定の化学組成、迅速な供給、または地域フィールドサポートを優先する場合、地域製剤業者とニッチ製品メーカーも引き続き重要な役割を果たしています。
SLBは2025年7月にChampionXの全株式取得を完了し、生産化学とデジタル生産最適化を統合し年間税引前シナジー4億米ドルを目標としています。Baker HughesのLeucipa Chemicals Optimizerは毎分投与量を更新し、Halliburtonは2026年2月にサウジアラビアで世界規模の化学反応プラントを開設し、特殊化学品製造の現地化を図っています。これらの動向は、競争入札においてデジタル投与、供給対応力、幅広い化学品ポートフォリオの重要性を浮き彫りにしています。また、より広範な操業サポートなしにスタンドアロンのスカベンジャー製品のみを提供するサプライヤーにとっての困難も高めています。硫化水素スカベンジャー市場は、より統合された技術的・商業的提供へと移行しています。
硫化水素スカベンジャー市場における主要機会には、海底対応非トリアジン製剤、バイオガスからLNGへの施設向け統合パッケージ、限界・分散型油井向けモジュールユニットが含まれます。最近の特許活動には、Ecolabの米国特許第12,305,123号、ポリアミン組み合わせスカベンジャーに関する2025年のWO-2025141442-A1公開、およびスケール抑制トリアジン組成物に関する米国特許第12,275,889号が含まれます。コア製品の比較可能性高まる中、保護された製剤技術は引き続き重要です。海底資格認定、規制承認データ、またはデジタル投与能力を持たないサプライヤーは競争入札でより高い障壁に直面し、小規模参加者にとって大型プロジェクト受注がより困難になっています。
硫化水素スカベンジャー業界リーダー
-
SLB
-
SUEZ
-
Baker Hughes Company
-
Halliburton
-
CLARIANT
- 注:主要企業の掲載順は順位を示すものではありません。
水素化硫黄スカベンジャー市場 このレポートでカバーされる企業
- Arkema
- Baker Hughes Company
- BASF
- ChemTreat, Inc.
- CLARIANT
- Dorf Ketal
- Ecolab Inc.
- Halliburton
- Hexion Inc.
- Kurita Water Industries Ltd.
- Lubrizol
- Merichem Technologies
- Q2Technologies
- SLB
- SUEZ
- Veolia
- Vink Chemicals GmbH & Co. KG
最近の産業開発事情 水素化硫黄スカベンジャー市場
- 2026年2月:Halliburtonはサウジアラビアに大規模化学反応プラントを開設し、中東の上流操業向けに水素化硫黄スカベンジャーおよびその他の生産処理製品を含む特殊化学品の現地製造を可能にした。この施設により、大規模なサワーフィールド向け化学プログラムを運営するARAMCOおよびその他のGCCオペレーターに対するサプライチェーンの信頼性が向上し、リードタイムが短縮された。
- 2025年10月:Streamline Innovationsは初の1.5トン型VALKYRIE硫化水素処理ユニットを導入した。このユニットは1日最大6,000万メートル立方フィート(MMCFD)のガスを処理可能であり、標準システムと比較して硫黄抽出能力を50%向上させた。液体レドックス化学反応ベースのこれらのユニットは、水素化硫黄スカベンジャー業界における大規模サワーガス用途向けに、最低コストのオンサイト処理オプションを提供した。
- 2025年7月:SLBは7.8 ビリオン 米ドル相当の全株式交換によるChampionXの買収を完了し、統合された生産化学・デジタルモニタリングプラットフォームを構築した。SLBは、腐食防止剤、スケール防止剤、および硫化水素スカベンジャーをデジタル電動水中ポンプ(ESP)および化学薬品注入制御システムと統合することにより、年間税引前シナジー効果4億米ドルを目標とした。
世界の硫化水素スカベンジャー市場レポートの範囲
硫化水素スカベンジャーは、石油、天然ガス、廃水ストリーム中の有毒かつ腐食性の硫化水素ガスまたは液体と反応し、安全で安定した無害な副産物に変換する化学化合物です。
硫化水素スカベンジャー市場は、タイプ別、化学組成別、最終用途産業別、地域別にセグメント化されています。タイプ別では、市場は水溶性スカベンジャー、油溶性スカベンジャー、気相スカベンジャーにセグメント化されています。化学組成別では、市場はトリアジン、亜硝酸塩、鉄スポンジ、その他の化学組成にセグメント化されています。最終用途産業別では、市場は原油生産安定化、天然ガス処理・パイプラインガス、精製・精製製品、地熱エネルギー、産業プロセス、その他の最終用途にセグメント化されています。レポートはまた、主要地域の15カ国における硫化水素スカベンジャーの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水溶性スカベンジャー |
| 油溶性スカベンジャー |
| 気相スカベンジャー |
| トリアジン |
| 亜硝酸塩 |
| 鉄スポンジ |
| その他の化学組成 |
| 原油生産・安定化 |
| 天然ガス処理・パイプラインガス |
| 精製・精製製品 |
| 地熱エネルギー |
| 産業プロセス |
| その他の最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 水溶性スカベンジャー | |
| 油溶性スカベンジャー | ||
| 気相スカベンジャー | ||
| 化学組成別 | トリアジン | |
| 亜硝酸塩 | ||
| 鉄スポンジ | ||
| その他の化学組成 | ||
| 最終用途産業別 | 原油生産・安定化 | |
| 天然ガス処理・パイプラインガス | ||
| 精製・精製製品 | ||
| 地熱エネルギー | ||
| 産業プロセス | ||
| その他の最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
硫化水素スカベンジャー市場の現在の市場規模は?
硫化水素スカベンジャー市場規模は2026年に416.03 ミリオン 米ドルと評価され、2027年の429.64 ミリオン 米ドルから2032年には510.03 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 3.49%で成長すると推定されています。
2032年にかけて最も成長の速い最終用途用途はどれですか?
精製・精製製品が最も成長の速い最終用途カテゴリーであり、2032年にかけてCAGR 4.15%と予測されています。
H2S処理製品において最も急速に拡大している地域はどこですか?
アジア太平洋は、上流活動、酸性精製フィードストック、LNG、バイオガスインフラに支えられ、2032年にかけてCAGR 4.03%で成長すると予測されています。
非トリアジンスカベンジャーが注目を集めている理由は何ですか?
排出制限、pH関連のスケーリング懸念、複雑なオフショアまたは高温用途での処理ニーズに対応できるためです。